本頁為便利而提供的譯本,以英文版本為準。 閱讀英文版

支票
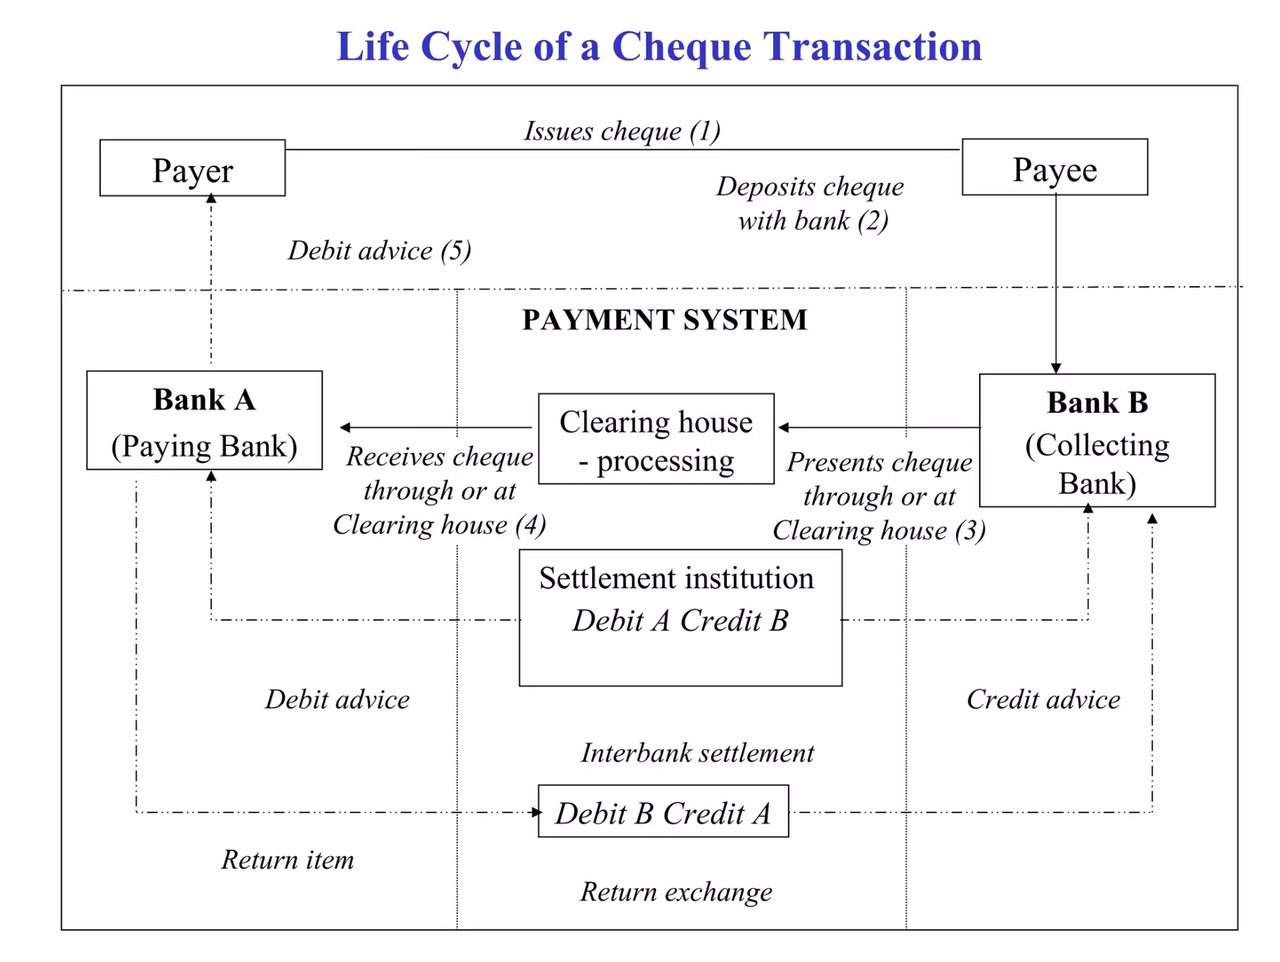
本行或任何其他銀行辦理支票交易,均遵循植根於傳統銀行實務的結構化流程,包括多個步驟:
- 支票開立: 帳戶持有人(出票人)簽發支票,並填明關鍵資料:收款人(受款人)姓名、確切金額(須以數字及文字分別載明)、開票日期,以及出票人經核實的簽名。
- 支票提示:收款人將支票存入其銀行帳戶。該銀行稱為代收銀行,可透過分行遞交實體支票,或在具備條件時經電子渠道接收支票。
- 核實與背書:代收銀行審查支票的有效性,並簽署或蓋章背書,以確認已收到該文件並已初步核實其真實性。
- 清算程序:支票送交集中清算系統,或直接送交付款銀行(即出票人帳戶所在銀行)。在清算系統中,各銀行彙集並核對相互開出的支票及其他票據,以便完成交易結算。
- 資金轉帳:收到支票後,付款銀行進一步核驗支票,重點審核出票人的帳戶結餘及簽名真偽。若支票有效且帳戶資金充足,付款銀行即自出票人帳戶扣除支票金額。
- 結算:經清算的款項記入托收銀行的帳戶,該銀行再將款項記入收款人帳戶,從而完成整個交易週期。
- 支票退回:如支票遭拒付(因存款不足、簽名不符等原因),將附上特定原因代碼退回託收銀行,再由託收銀行通知收款人該筆交易未能完成。
上述步驟說明銀行處理支票交易時所遵循的嚴謹而精確的程序,以確保資金安全並符合銀行監管規定。
銀行兌現支票時,
該程序包含一系列步驟,旨在核實支票的真實性、確保付款人帳戶有足夠資金,並在金融機構之間完成交易結算。以下是這一精密程序的分解說明:
1. 支票存入及啟動
支票提示時(無論是在銀行櫃檯、透過自動櫃員機或手機存入),收款人的往來銀行(即「收款銀行」)隨即開始處理該支票。支票上的關鍵資料(例如付款人的帳戶號碼、金額、日期及簽名)會先接受完整性及真實性的核驗。
2. 編碼與清算
收款銀行將支票資料編碼為電子格式。位於支票底部的 MICR(磁墨水字符識別)代碼等關鍵資料有助於數碼處理。
支票隨後進入清算系統,該系統是收款行(收款人的銀行)與付款行(出票人的銀行)之間的橋樑。此清算可通過以下方式進行:
- 影像清算:支票日益以數位影像方式清算,例如透過 Pay.UK 營運的英國影像清算系統,或依美國《Check 21 法案》進行的影像交換。
- 代理銀行:於銀行之間並無直接往來關係時,用於國際交易。
- Central Bank Settlement: The resulting net positions between banks are settled in central bank money, for example at the Bank of England or through the Federal Reserve.
3. 交收與核實
在此階段,付款人的銀行(即「付款銀行」)透過票據交換系統收到支票資料,並核實以下事項:
- 資金充足:付款人帳戶必須有足夠餘額以兌付支票。
- 真實性:對支票的簽名及其他資料進行審查,以防偽造或欺詐。
- 止付指示:付款銀行核查是否已就該支票提出止付申請。
若所有查核均順利通過,付款銀行即授權付款。
4. 資金轉移與結算
- 付款人帳戶按支票金額被扣款。
- 收款銀行以電子方式收到款項,並將款項記入收款人帳戶。
此時實體支票已無實際作用,因為結算係透過數碼方式完成。
5. 支票清算時間表
- 本地支票:通常於 1–2 個營業日內完成清算。
- 外地或境外支票:由於涉及中間銀行或代理銀行進行核驗及結算,可能需要數日至數週。
6. 退票或被拒付支票
若付款人帳戶資金不足,或支票被標示為無效(例如遭塗改或屬欺詐),該支票將遭退票。收款銀行會撤銷該筆交易,從收款人帳戶扣回款項,並可能收取費用。
外國支票要點
外國支票遵循相同原則,但涉及額外的環節:
- 貨幣兌換:支票幣種兌換為收款人所在地的本地貨幣。
- 代理銀行業務:支票透過國際網絡傳遞,通常經由 SWIFT 報文系統處理。
- 延長清算時間:由於各司法管轄區及監管規定不同,核實外地支票需要更長時間。
因此,支票兌現依賴信任、核實及銀行間清算系統,各環節協同運作,確保結算安全準確。儘管流程日趨數碼化,其根基仍深植於認證與問責原則。