财富管理
财富管理费用
财富管理费用
主动管理及被动管理的委托
只有当客户清楚费用所对应的服务时,收费才称得上公平。本页说明International Finance Bank LTD管理客户资产所收取的费用、各项费用的计算方式,以及主动管理型委托须实现多少回报,才能为客户带来高于低成本指数基金的收益。没有隐藏条款,年终亦无意外。
我们必须超越的基准
指数基金仅持有整体市场。其年费用在0.03%至0.50%之间,所提供的回报即为市场回报减去该费用。长期而言,美国整体股市的名义年回报率约为10%,扣除通胀后约为7%;全球股票指数的回报则略低。这些是跨越数十年的长期平均值,并非对任何单一年度的预测。
大多数主动型管理人长期无法跑赢其基准指数,标普道琼斯指数公司的SPIVA报告年复一年地印证了这一结论。因此,主动管理授权只有在扣除全部成本后仍能超越指数,其收费才物有所值。这是我们对自身设定的标准,也是我们仅对超出基准的收益收取业绩费用的原因。
指数基金的典型收益
指数基金旨在通过投资于与指数相同的证券,复制特定市场指数(如标普500指数、富时100指数或MSCI世界指数)的表现。其业绩在扣除极低费用后,与基础基准高度一致。指数基金的典型回报取决于其所跟踪的市场指数及时间区间:
历史年度回报:
- 标普500指数:长期而言,名义年回报率约为10%,扣除通胀后约为7%。
- 全球指数(如MSCI World):近几十年来略低于标普500指数,但分散程度更广。
- 新兴市场指数:风险与波动性较高;过去十五年中,其表现并未持续优于发达市场。
影响回报的因素:
- 市场波动、利率和宏观经济趋势。
- 费用极低(年费率0.03%–0.50%),确保投资者获得指数的大部分收益。
指数基金虽然成本低廉、稳健可靠,但通常在长期投资期限内仅能带来市场平均回报。基于主动策略的财富管理模式,必须通过取得高于这些基准的优异业绩,来证明其较高费用的合理性。
投资管理模式
| 模式 | 年度管理费 | 业绩费 | 基准(门槛收益率) | 年化目标总回报 | 最短期限 | 风险特征 |
|---|---|---|---|---|---|---|
| “2和20” | 2.0% | 20% | 标普500总回报,或通胀率加3% | 12%–15% | 3–5 年 | 增长 |
| “1.5 和 15” | 1.5% | 15% | MSCI世界指数净回报,或通胀率加2.5% | 10%–13% | 5至7年 | 平衡型或成长型 |
| 仅按业绩收费 | 无 | 30%–40% | 约定的基准指数 | 12%–16% | 7至10年 | 增长 |
| 追回条款 | 1.0%–1.5% | 10%,另设费用准备金 | 约定的基准指数 | 10%–13% | 10年或以上 | 平衡型或成长型 |
目标回报仅供参考,为扣除费用前的数据,不作任何保证。资本存在亏损风险。
目标回报是策略所追求的目标,而非承诺。要实现两位数回报,需要配置相当比例的股票,随之而来的是出现阶段性亏损的风险。因此,各投资模型仅向其评估所得的风险状况、投资期限和损失承受能力与之相匹配的客户提供。
我们的模型
“2%管理费加20%业绩提成”模式
适用于具有中长期投资期限、希望该策略追求明显跑赢广泛股票市场的客户。较高的业绩提成比例仅对超越基准的回报向管理人给予奖励,从而使客户与管理人的利益方向一致。
结构:
- 每年按资产管理规模收取2%管理费。
- 对超过基准指数回报(如标普500指数或通胀率+3%)的利润收取20%的业绩费。
目标回报:
- 年化毛回报率12%-15%,扣除费用后的目标净回报率为9%-11%。
最短投资期限:
- 3至5年。该期限有助于实现稳健增长并进行定期再平衡,同时降低短期市场波动的影响。
示例:
- 一个100万美元的投资组合取得15%的毛收益(150,000美元):
- 20,000美元管理费(占资产管理规模的2%)。
- 6,000美元的业绩报酬(扣除管理费后的回报130,000美元超出10%基准收益100,000美元的部分,即30,000美元,按20%计提)。
- 客户净回报:124,000美元,即12.4%。
“1.5 与 15”模式
适合注重成本的客户:这类客户接受略低的回报目标,以换取较低的固定及可变费用,业绩比较基准为全球股票而非美国股票。
结构:
- 1.5%管理费,按年度根据管理资产规模(AUM)收取。
- 对超过基准回报(例如MSCI世界指数或通胀率加2.5%)的收益收取15%的业绩费。
目标回报:
- 年化总回报率10%-13%,扣除费用后的净回报目标为8%-10%。
最短投资期限:
- 5至7年。这为主动型策略提供了充足的时间,以跑赢市场基准并从短期波动中恢复。
示例:
- 一个50万美元的投资组合取得12%的毛回报(6万美元):
- 7,500美元管理费(资产管理规模的1.5%)。
- 1,875美元的业绩报酬(即扣除管理费后的52,500美元收益超出8%基准收益40,000美元的12,500美元部分的15%)。
- 客户净回报:50,625美元,即10.1%。
仅按业绩收费模式
完全不收取固定费用。仅当投资组合跑赢其业绩基准时,本行才收取报酬,且就超额收益享有更高比例的分成。由于分成比例较高,该模式奖励耐心,适合投资期限较长且对期间波动具有较高承受能力的客户。
结构:
- 不收取管理费。
- 对超过基准指数回报的利润收取30%-40%的业绩费。
目标回报:
- 年度毛回报率12%-16%,扣除费用后的目标净回报率为8%-10%。
最短投资期限:
- 7至10年。如此较长的期限是必要的,以平衡较高的业绩费用,并为主动策略展现持续的超额收益提供足够时间。
示例:
- 一个300,000美元的投资组合取得14%的总回报(42,000美元):
- 3,600美元的业绩报酬(即回报超出10%基准收益30,000美元的部分12,000美元的30%)。
- 客户净回报:38,400美元,即12.8%。
回拨式收费模式
收取适中的管理费,并配以业绩费;业绩费先计入费用准备金。以后年度出现的亏损须先从该准备金中扣减,然后才会支付任何款项,因此客户无需为日后回吐的收益支付费用。回报目标仍要求采用平衡型或增长型风险属性;追回机制所防范的是为暂时性收益支付费用的情形,而非市场亏损。
结构:
- 1%-1.5%的管理费,绩效费将根据后续期间的亏损情况予以调整或退还。
目标回报:
- 年化总回报率10%-13%,扣除费用后的净回报目标为8%-10%。
最短投资期限:
- 10年以上。长期合作使财富管理人能够平衡盈亏周期,并有效实施追回调整机制。
示例:
- 一个400,000美元的投资组合实现12%的总回报(48,000美元):
- 6,000美元管理费(资产管理规模的1.5%)。
- 4,200美元业绩费(扣除管理费后42,000美元收益的10%),记入费用准备金。
- 若次年出现亏损,费用将按比例相应调整。
- 客户净回报:37,800美元,扣除费用后约为9.5%。
业绩费的计算方式
- 门槛收益率。业绩费仅适用于超出约定基准的那部分回报。仅与基准持平的投资组合无需支付业绩费。
- 高水位线。仅对超过先前已支付业绩费所依据的最高水平的价值部分收取业绩费。在出现亏损的年度之后,投资组合必须先弥补亏损,方可再次产生新的业绩费。
- 已扣除管理费。业绩按扣除管理费后的金额计量,因此客户无需就已用于支付固定费用的资金再支付业绩费。
- 业绩报酬结算。业绩报酬每年于12月31日根据全年业绩计算并收取一次。仅经书面约定,方可按季度结算业绩报酬。
- 基准。基准于首次投资前在委托协议中确定,不得追溯变更。
费用计算示例(美元)
| 模式 | 投资组合 | 毛回报 | 管理费 | 扣除管理费后的回报 | 基准门槛收益率 | 业绩费 | 净回报 |
|---|---|---|---|---|---|---|---|
| “2和20” | 1,000,000 | 15% = 150,000 | 20,000 | 130,000 | 10% = 100,000 | 30,000的20% = 6,000 | 124,000 = 12.4% |
| “1.5 和 15” | 500,000 | 12% = 60,000 | 7,500 | 52,500 | 8% = 40,000 | 12,500的15% = 1,875 | 50,625 = 10.1% |
| 仅按业绩收费 | 300,000 | 14% = 42,000 | 无 | 42,000 | 10% = 30,000 | 12,000的30% = 3,600 | 38,400 = 12.8% |
| 追回条款 | 400,000 | 12% = 48,000 | 6,000 | 42,000 | 本示例中无 | 42,000的10% = 4,200,计入准备金 | 37,800 = 9.5% |
仅为示例性说明。所有金额均以美元(USD)计。回报不作保证。本金存在亏损风险。
所有示例均假设投资组合自其高水位线起算,且此前未收取过业绩报酬。若“2和20”组合的回报率为12%而非15%,则扣除管理费后的回报恰好等于基准,无需支付业绩报酬:客户保留10.0%。
2023年至2025年业绩
下列数据显示四种模型在本行管理的客户投资组合中的业绩。数据以USD计。该等数据由本行编制,未经独立核实。
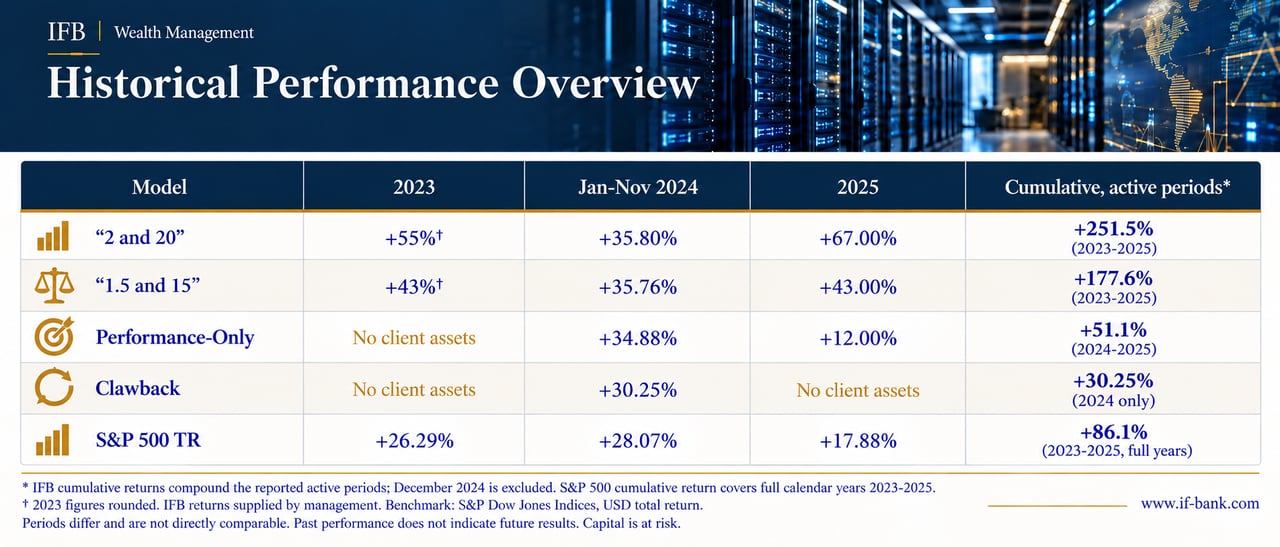
这些年份属于特殊情形,远高于模型的长期目标,应作如是理解。某一年度收益35%的策略,在另一年度同样可能出现大幅亏损。过往业绩并不预示未来回报。
免责声明:
过往业绩不代表未来表现。所提供的任何财务业绩数据、预测或示例仅供参考,不应被视为对未来回报的保证或承诺。投资本身存在市场风险,包括可能损失本金,以及其他我们无法控制的因素。在作出任何投资决定之前,您应审慎考虑自身的财务目标和风险承受能力,并咨询合格的财务顾问。
被动管理型客户资金费用
被动管理委托
对于希望以较低成本获得广泛市场敞口的客户,本行按约定的风险特征(从保守型到偏股型)管理指数基金及交易所交易基金投资组合。不收取业绩报酬。
被动投资费用
| 投资组合价值 | 年度全包费用 | 已包含 | 不包括 |
|---|---|---|---|
| 最高100万美元 | 0.80% | 投资组合管理、资产托管、授权范围内的交易、季度报告 | 所持基金的产品成本(通常为每年0.05%–0.30%)、税费及印花税、货币兑换 |
| 100万至500万美元 | 0.65% | 同上 | 同上 |
| 500万至1,000万美元 | 0.50% | 同上 | 同上 |
| 1000万美元以上 | 如有需要可提供 | 同上 | 同上 |
所列费用均为年费。其他费用列于“不包括”项下。
最低投资额100,000美元;最低费用为每年2,500美元。费用按投资组合平均价值计算,按季度收取。
其他费用
对于在授权委托之外、以咨询或仅执行指令方式持有的账户,适用以下费用。
咨询及交易费用
| 项目 | 押记 | 注 |
|---|---|---|
| 账户管理与资产托管 | 年费率0.30%,最低USD 750 | 按投资组合平均价值计收,按季度收取 |
| 投资建议 | 每年0.20% | 持续性咨询服务;交易另行收费 |
| 股票及ETF | 每笔交易0.50%,最低75美元 | 第三方经纪费用及税费按成本转付 |
| 债券 | 每笔交易0.40%,最低USD 75 | 按条款清单发行的新证券 |
| 投资基金 | 每笔交易0.50% | 转嫁的基金申购及赎回费用 |
| 期权与期货 | 按合同约定,可应要求提供 | 仅限已获批风险档案的客户办理衍生品 |
| 货币兑换 | 最高为银行间利率加0.50% | 大额资金经协商可享更低利差 |
| 转账、账户注销、账户对账单 | 查看费用、佣金及利差 | 所有账户适用同一费用表 |
最低投资额及费用减免
主动型委托起点为250,000美元,被动型委托起点为100,000美元。对于超过500万美元的投资组合,费用另行协商确定。若合并使用多项服务,账户管理费及转账费用可纳入单一的一揽子费用。
税务与申报
客户仍须就其投资在居住国的税务处理承担责任。在适用情况下,本行依据FATCA及经合组织共同申报准则履行申报义务。针对特定司法管辖区定制的税务报表可提供,需另行收费。
重要信息
目标回报属于目标而非保证。投资价值及其收益可能下跌,也可能上升,客户可能无法取回其投资本金。过往业绩并非未来回报的指引。费用会减少回报,且费用的影响会随时间累积。每项委托仅在本行评估客户的目标、投资期限、财务状况、亏损承受能力及对相关产品的了解之后方可提供。本页面仅供参考,不构成要约。
其他财富管理服务费用
上述费用适用于投资委托、咨询账户及仅执行账户。以下内容适用于本行的其他财富管理服务,例如信托、基金会、控股架构、家族办公室服务及遗产规划。客户同时使用两类服务的,投资相关费用按上述费用表执行。
其他考虑事项:
- 最低账户规模:最低资产门槛取决于所涉服务及结构,并在建立业务关系时约定。投资委托的最低门槛见上文。
- 费用可协商性:高净值客户或具备可观投资潜力的客户可就管理费、托管费及业绩费协商减免。IFB将根据客户的整体投资组合价值及业务关系潜力考虑此类协商。
- 捆绑式服务: IFB提供分层服务套餐,其中部分费用(如账户维护费和电汇费用)已纳入整体管理费之中。这些套餐旨在为需要一体化服务组合的客户提供具有成本效益的方案。
- 司法管辖区差异:费用可能因客户所在司法管辖区、所采用的架构以及所涉服务提供商的不同而有所差异。运营成本和监管要求(例如强化的KYC/AML义务)可能导致某些司法管辖区的设立费用或维护费用较高。
- 增强型报告服务:需要高级报告选项的客户,例如税务优化对账单、深入的业绩分析或定制化投资组合摘要,可能需要支付额外费用。此类服务尤其适合持有复杂投资组合或有特定合规需求的客户。
- 业绩报酬结构:对于投资委托业务,业绩报酬按上述计算规则执行。如其他财富管理服务包含与业绩挂钩的部分,其计算基础和业绩报酬计提期应事先书面约定。
- 另类投资:通过IFB进行的私募股权、房地产或大宗商品投资须承担特定的费用结构。例如,私募股权投资因管理事务复杂,可能产生较高的托管费,此外还需承担基金本身收取的多层管理费和业绩费。
- 税务影响:在IFB开立离岸账户可能涉及特定的税务考量,具体取决于客户的居住国。IFB提供专门的税务报告服务(需另行收费),协助客户遵守国际税务要求。
- 区间:下表所示区间为上述服务的典型参考范围。适用于客户的费用将在任何服务开始之前以书面形式予以确认。
其他财富管理服务
| 费用类型 | 涵盖范围 | 参考区间 | 备注 |
|---|---|---|---|
| 年度维护费 | 该架构的管理、报告、合规及服务 | 资产的0.1%–1%,或每年固定500–5,000美元 | 结构规模越大,费率越低;规模较小的结构适用最低固定收费。 |
| 管理 | 对架构内所持资产的持续管理 | 每年资产的0.5%–2% | 取决于资产类别及复杂程度;随着资产增长,适用分层费率。 |
| 业绩表现 | 如经约定,超过既定基准的收益部分可按比例分成 | 超过基准部分收益的10%–20% | 通常采用高水位线。基准可为SOFR或€STR加上一定溢价。 |
| 交易 | 买入、卖出或再平衡架构内持有的资产 | 每笔交易 USD 10–100,或按交易量的 0.1%–0.5% 计收 | 衍生品及境外资产的费率较高;可按协议享受批量折扣。 |
| 资产托管 | 结构资产的保管、记录保存与隔离 | 每年按资产的0.01%–0.2%收取 | 因资产类型及托管人所在司法管辖区而异。 |
| 基金费用 | 结构中所持第三方基金所内含的费用 | 每只基金每年0.1%–1.5% | 由基金自身收取,而非由 IFB 收取。私募股权和对冲基金可能另有各自的费用层级。 |
| 电汇 | 某一架构的转入或转出款项 | 每笔转账10–50美元 | 取决于币种、支付渠道及业务量。 |
| 外汇 | 货币兑换,以银行间汇率之上的点差计收 | 金额的0.1%–1.5% | 新兴市场货币的成本可能更高;大额交易可享优惠汇率。 |
| 结案 | 架构的清算、款项支付与文件终止 | 500–1,000美元 | 可包括资产的转让或变现。 |
| 顾问服务 | 遗产规划、税务架构设计及量身定制的策略 | 每小时或每个项目200–500美元 | 可提供常年聘用安排;跨境业务单独定价。 |
| 其他服务 | 对账单、投资组合回顾、税务报告及特别请求 | 每次申请USD 20–100,或每年USD 200–500 | 涵盖纸质对账单、详细税务报告及额外咨询服务。 |
适用范围:信托、基金会、控股架构、家族办公室服务及遗产规划。投资授权、咨询账户及仅执行账户适用上述费用表。所列仅为参考区间;适用费用将在任何服务开始前以书面形式确认。