现金托盘的幻象
虚假二维码、电子印章与“银行持有待兑换美元”的神话
摘要
所谓“美元现金托盘”交易已成为国际金融欺诈中反复出现的典型手法。此类交易通常经由经纪人、中间人、授权持有人或自称业务促成方的人士出现,他们声称可获得存放于托盘、箱体、行李箱、金库、仓库或所谓银行设施中的大额美元实物现金。
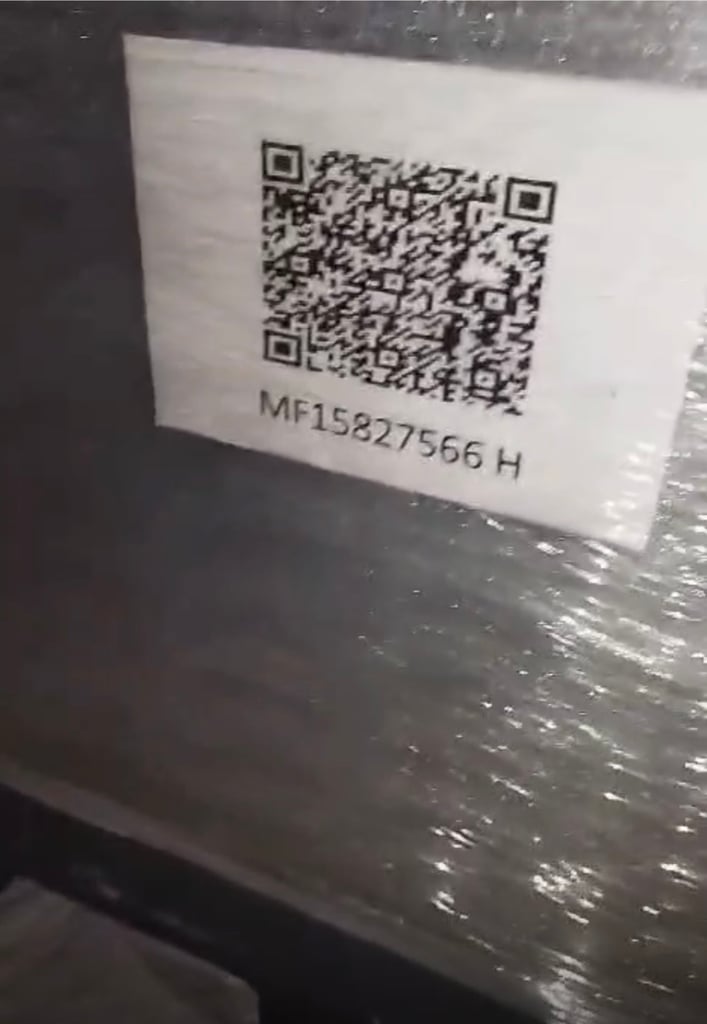
此类展示往往带有表演色彩。据称,现金由电子装置、二维码、编号封条、条形码、金库收据、托管证书、武装安保及银行方物流安排予以保全。所承诺的交易通常十分迅速:现金据称将被查验、接收,并转换为USDT、EUR、AED或其他流动性结算资产。
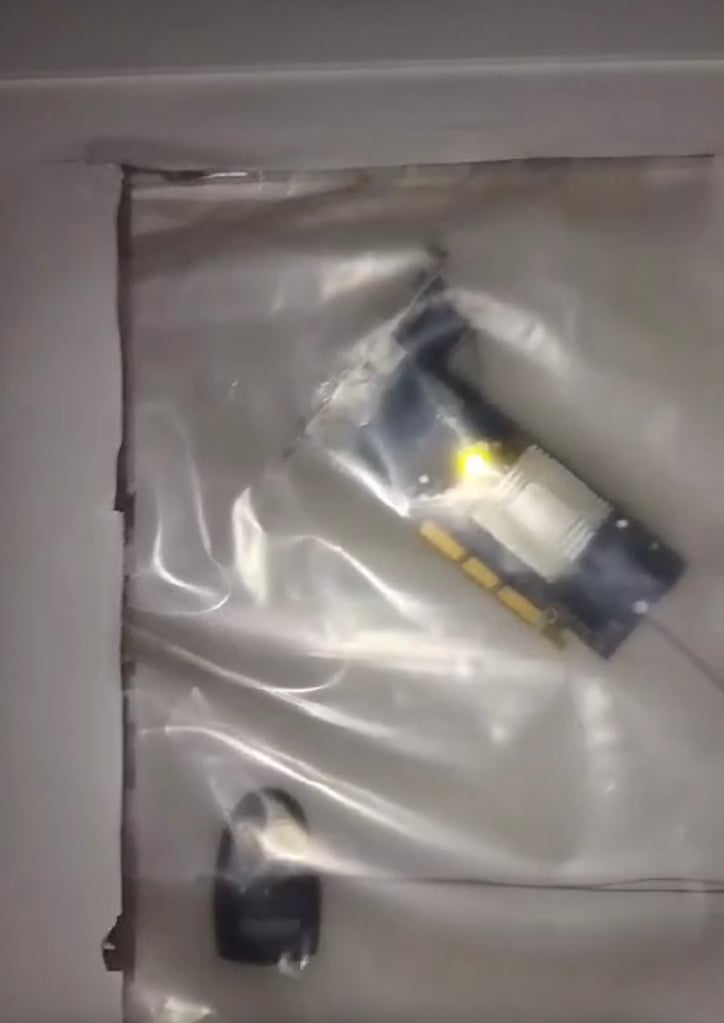
现实并非如此。二维码不能证明现金的所有权。塑料封条不能确立合法来源。电子设备不能使资产获得银行认可。缠裹托盘的照片不能证明钞票为真币、来源清白、已申报、可转让或合法拥有。
在受监管的金融领域,外观上的证据不是证据,机构层面的验证才是证据。
通行的说法
典型的现金托盘做法遵循一种常见的模式:
- 一名中间人介绍一位据称持有大量美元实物现金的委托人。
- 据称资金以托盘、箱子或大型箱笼包装。
- 据称每个托盘载有5000万美元、1亿美元或更多。
- 据称现金存放于银行、金库或受保护的设施内。
- 演示者声称托盘受二维码、电子封条或追踪装置保护。
- 据称,所有人希望立即将资金转换为USDT或其他数字资产。
- 经纪人询问每天是否可以处理一个、两个、三个或更多托盘。
- 受益所有人未被即时披露。
- 资金来源说明含糊不清。
- 现有银行或托管机构未自行办理该交易,且未给出令人满意的解释。
这一组合是重大的预警信号。
这并不自动证明存在欺诈。然而,它确实使该交易归入高风险类别,在任何严肃的机构考虑参与之前,必须先完成全面的银行、法律、海关、AML、税务及资产托管核查。
二维码并不能验证现金的真伪
附在托盘上的二维码是一种薄弱且极易被误解的证据形式。
这可能导致:
- 一个真实的官方网站(例如美联储网站),仅被用作诱饵;
- 伪造的追踪页面;
- 自建的文件库;
- 虚假的验证门户;
- 与该笔现金无关的物流参考信息;
- 恶意钓鱼网站;
- 根本没有任何有意义的核查来源。
二维码并不能证明:
- 现金的真实存在;
- 现金金额;
- 面额结构;
- 票据的真实性;
- 合法所有权;
- 资金来源;
- 财富来源;
- 海关申报单;
- 银行承兑;
- 不存在制裁风险;
- 可转让性;
- 可兑换为USDT。
二维码仅是机器可读的指向标识。它不是银行确认书,不是资产托管确认书,不是法律所有权文件,也不能替代尽职调查。
此外还涉及网络安全层面。员工、银行家、合规人员或介绍人不应随意扫描来源不明的二维码。二维码可能将用户重定向至恶意网站、钓鱼页面或凭证窃取基础设施。如二维码构成金融交易呈示的一部分,则在受控技术环境中完成检验之前,应将其视为不可信。
电子设备和安全封条只是表象,并不能证明来源
欺诈性或不可靠的现金托盘展示常常借用安全保障的视觉语言:
- 热缩包装托盘;
- 金属箱;
- 电子锁;
- 粘贴式二维码标签;
- 带序列号的防伪标签;
- 塑料封条;
- 闪烁设备;
- 保安人员;
- 金库门;
- 点钞机;
- 摆拍的视频;
- 成捆钞票的照片。
这些要素模仿机构资产托管,因此对外行颇具说服力。然而,从银行业角度看,它们不具备证明效力。
附着于托盘上的电子装置,至多只能表明有人将装置附着于托盘上,仅此而已。
这并不能证明箱内物品为真实钞票;不能证明该现金来源合法;不能证明该现金已通过海关;不能证明现持有人有权进行交易;也不能证明该现金未被冻结,不存在争议,不是赃物或伪造品,未被质押,亦未曾被银行拒收。
安全表象不应与法律证明混为一谈。
关键问题:如果现金在银行里,银行为何不予处理?
在每一宗所谓的现金托盘案件中,最重要的问题之一也是最简单的:
如果托盘已经存放在某家银行内,为什么该银行不处理这些资金?
为合法客户依法持有来源合法的现金的受监管银行,通常应当能够:
- 识别账户持有人或受益所有人;
- 开展KYC和AML核查;
- 接收资金并纳入账户资产托管;
- 出具正式的资产托管确认函;
- 安排兑换、汇款或结算;
- 说明拒绝处理该交易的原因。
如果银行声称持有该笔现金却拒绝处理,则会引发严重的合规关切。
可能的原因包括:
- 该现金实际上并未存放于受监管的银行;
- 资金由私人金库保管,而非由银行保管;
- 文件存在瑕疵;
- 受益所有人无法通过KYC;
- 资金来源不可信;
- 缺少报关单据;
- 钞票系伪造或疑似伪造;
- 资金被冻结、存在争议或正在接受调查;
- 中介机构不具备法律授权;
- 所称的资产托管确认书系虚假;
- 银行已拒绝该笔交易。
因此,“在银行内部”这一说法并不充分。关键问题不在于这些保管箱实际位于何处,而在于资金是否经合法接收、有据可查、经核实并可通过受监管的金融体系进行转移。
实物可行不等于银行业务可行
声称一托盘现金价值1亿美元,在物理上并非不可能,前提是这些现金全部由100美元面额钞票构成。
一张美国纸钞重约一克。因此,1亿美元的100美元面额纸钞相当于一百万张纸钞,在计入包装、箱体、捆扎带、安全封装及托盘材料之前,重量约为一公吨。
因此,问题主要不在于技术机制,而在于制度层面。
真正的问题是:
- 一百万张100美元面额的钞票从何而来?
- 这些资金是从哪家银行提取的?
- 归谁所有?
- 为何它们仍以实物形式存在?
- 为何采用实物转移而非电汇?
- 他们通过哪个海关通道进入该司法管辖区?
- 有哪些税务、会计和商业记录可作为其佐证?
- 每张票据是否均已验真?
- 为何将其转换为虚拟资产,而不是以常规方式存入?
一批托盘货物在实物上可能是合理的,但在商业上仍可能不具备可融资性。
现金兑换USDT是高风险的转换路径
拟将大额实物现金转换为USDT或其他稳定币,会显著提高风险水平。
此类交易兼具多重高风险要素:
- 大宗实物现金;
- 可能发生的跨境现金流动;
- 不记名式的持有主张;
- 经纪人或中介引荐;
- 资产托管情况不明;
- 受益所有权不明确;
- 迅速转换为可转让的虚拟资产;
- 资金可能在传统银行渠道之外流转。
这并不意味着每一笔现金兑USDT的交易都属非法,而是意味着每一笔此类交易从一开始就必须按强化尽职调查处理。
在客户、现金、资产托管、资金来源、财富来源、海关轨迹及虚拟资产结算渠道经过独立核实之前,任何负责任的机构均不应确认汇率、数量、时间、结算或承诺事项。
常见风险信号
以下迹象尤为严重:
- 交易由经纪人而非受益所有人引荐。
- 受益所有人不会被立即披露。
- 金额极为庞大,但文件资料单薄。
- 这些资金被描述为“托盘”“箱”“大箱”“冻结现金”或“安全押运货物”。
- 出示方依赖照片、视频、二维码或印章。
- 当前的银行或金库本身并不处理该笔现金。
- 所声称的资产托管地点含糊不清。
- 银行名称不予披露。
- 据称这笔现金存放于迪拜、土耳其、西非或没有完备海关记录的自由区环境中。
- 交易提交方首先询问的是利率、金额、时间或佣金。
- 资金来源仅以笼统措辞描述。
- 未提供银行提款记录。
- 未提供海关申报单。
- 不提供任何税务或会计凭证。
- 不提供独立的票据认证协议。
- 据称这些钞票属于“旧版系列”“特别发行”“冻结”“外交”“人道主义”或“有担保”类别。
- 中间环节链条冗长且不透明。
- 据称所有人无法亲自出面。
- 拟议的结算以USDT或其他可快速转移的资产进行。
- 该交易被表述为紧急事项。
单一的风险信号或许可以解释。一系列风险信号则不然。
“银行收据”与“金库证书”带来的虚假安全感
许多现金托盘展示材料中包含以下形式的文件:
- 保管收据;
- 金库凭证;
- 存款确认;
- 仓单;
- 资产托管函;
- 完税证明;
- 反恐证明文件;
- 原产地证书;
- 二维码验证单;
- 保险凭证;
- 物流单据。
这些文件看似正式,但往往并非银行认可级别的证明文件。
关键区别在于:中介机构出示的文件,与直接通过可验证渠道从授权机构收到的确认,二者不可等同。
严谨的机构不会依赖通过WhatsApp或电子邮件转发的PDF文件。其会要求由出具文件的银行、持牌托管人、海关当局、保险人、审计师或相关受监管实体直接确认。
真正的核验需要什么
一个可信的现金托盘案例至少需要具备以下条件:
- 主要受益所有人的完整身份信息。
- 如所有人为公司,则须提供公司文件。
- 资金来源证明。
- 财富来源证明材料。
- 银行取款记录。
- 海关进出口申报。
- 当前准确的资产托管地点。
- 银行或持牌托管机构的名称及监管地位。
- 来自银行或托管机构的直接资产托管确认。
- 确认该现金已清点、真实、可用且未被冻结。
- 面额明细表。
- 适用时采用序列号或批次控制方法。
- 证明指示方具有法律授权的证据。
- 完整的中间行链条。
- 佣金结构。
- 所有相关方的制裁筛查数据。
- 税务及会计记录。
- 独立的认证程序。
- 说明现有银行或托管机构为何不自行处理该笔现金。
- 对拟转换为 USDT 或其他虚拟资产的法律分析。
若缺少这些文件,相关事项尚不成熟,无法进入定价、物流或执行层面的讨论。
每张纸币的序列号均须核对
对于任何声称的美元现金托盘交易,抽样检查是不够的。核验不能仅限于照片、视频、随机抽取的若干捆现钞、二维码、装箱单或金库人员的口头保证。
如以大宗方式提交美元实物现金,每一张钞票均须清点、鉴别真伪并核对序列号。
该流程应包括:
- 对每张纸币序列号进行机器读取或人工录入;
- 将钞票数量与申报金额进行核对;
- 逐面额核验;
- 检测同一批次内的重复序列号;
- 检测不可能存在的、格式错误的或不一致的序列号格式;
- 将序列号与现有的假钞警示信息进行比对;
- 在法律允许查阅的范围内,与被盗现金、抢劫、扣押、制裁、执法或不良记录名单进行比对;
- 审查可疑的序列模式、重复区间或人为拼凑的批次;
- 确认系列年份、联邦储备银行标识、面额及防伪特征相互一致;
- 生成完整的审计轨迹,显示由谁清点、扫描、核验和批准钞票。
一托盘真实的美元现金必须经得起逐张钞票的核验。仅仅说托盘已密封、贴有标签、带有电子标签或二维码,是不够的。问题不在于包装看起来是否安全,而在于包装内的每一张钞票是否真实、合法、洁净、已清点、可追溯,并为受监管的金融体系所接受。
还须明白,并不存在能够即时使现金合法化的神奇公共数据库。部分不利信息数据可能由银行、中央银行、现金处理机构、执法机关、保险公司或安保服务提供商持有,且可能无法公开查阅。因此,适当的核验程序必须由获授权银行、持牌现金处理机构、受监管的托管机构或主管机关进行,而不得由经纪人、中介或私人“核验代理”进行。
如果无法逐一记录并核验序列号,则该现金不应被视为可入账资金。如果持有人拒绝逐张核验票据,则应拒绝该笔交易。
中间人为何常常成为薄弱环节
许多现金托盘案例之所以失败,是因为中间人并不掌控交易。
中间人可能具有:
- 与所有人无直接关系;
- 无授权委托书;
- 无经核实的授权;
- 无法接触托管人;
- 对单据没有控制权;
- 无谈判权限;
- 对资金来源缺乏了解;
- 无法回答基本的合规问题。
在银行业务中,接近某一传闻并不构成授权。层层引荐并不等同于权限。佣金预期并不等同于对资金的所有权。
若无法披露委托人身份,则不应继续办理该交易。
机构层面的结论
所谓的美元现金托盘交易,处于大额现金风险、保管风险、假钞风险、经纪人风险、海关风险、AML风险与虚拟资产风险的交汇点。
二维码、电子锁、封条、金库视频和照片并不能降低上述风险。在许多情况下,它们反而会加深怀疑,因为这表明有人试图以视觉表演取代机构证据。
因此,正确的机构立场是严格的:
- 不依赖二维码;
- 不依赖视频;
- 不依赖经纪人的保证;
- 不依赖自行出具的资产托管文件;
- 合规审查完成前不提供报价;
- 核实之前不作任何交易量承诺;
- 在受益所有权、资金来源、资产托管、真实性和合法性得到证明之前,不得进行转换。
真实的交易经得起单证审查。
当被要求提供银行直接确认、受益所有人披露、海关记录、资金来源证明,以及说明现有银行为何不愿自行处理该笔现金时,欺诈性或不具备银行可处理性的交易通常会随之瓦解。
古老的准则依然正确:在银行业,资金之所以真实,并不是因为它被展示出来。只有当资金合法、有明确所有权、有完备文件、可转移、合规,并为受监管的金融体系所接受时,它才是真实的。
资料来源
[1] FATF,《通过现金实物运输进行洗钱》,提供有关大额现金运输及可疑迹象类型的资料。
[2] FATF,《虚拟资产可疑迹象指标》,提供有关加密货币及虚拟资产反洗钱风险指标的资料。
[3] 阿联酋政府及迪拜海关关于申报超过60,000阿联酋迪拉姆的现金或不记名票据的指引。
[4] 美国货币教育计划(U.S. Currency Education Program)的资料,指出一张美元纸币重约一克。
[5] 美国联邦调查局互联网犯罪投诉中心(FBI IC3)关于恶意二维码将受害者重定向至欺诈网站的警告。
[6] 美国联邦贸易委员会(FTC)的消费者警示,提醒消费者二维码可能将其引向网络钓鱼网站或导致恶意软件感染。