支付与转账
其他转账方式
密押电传、账簿对账簿、服务器对服务器及API转账:其运作方式与局限所在。
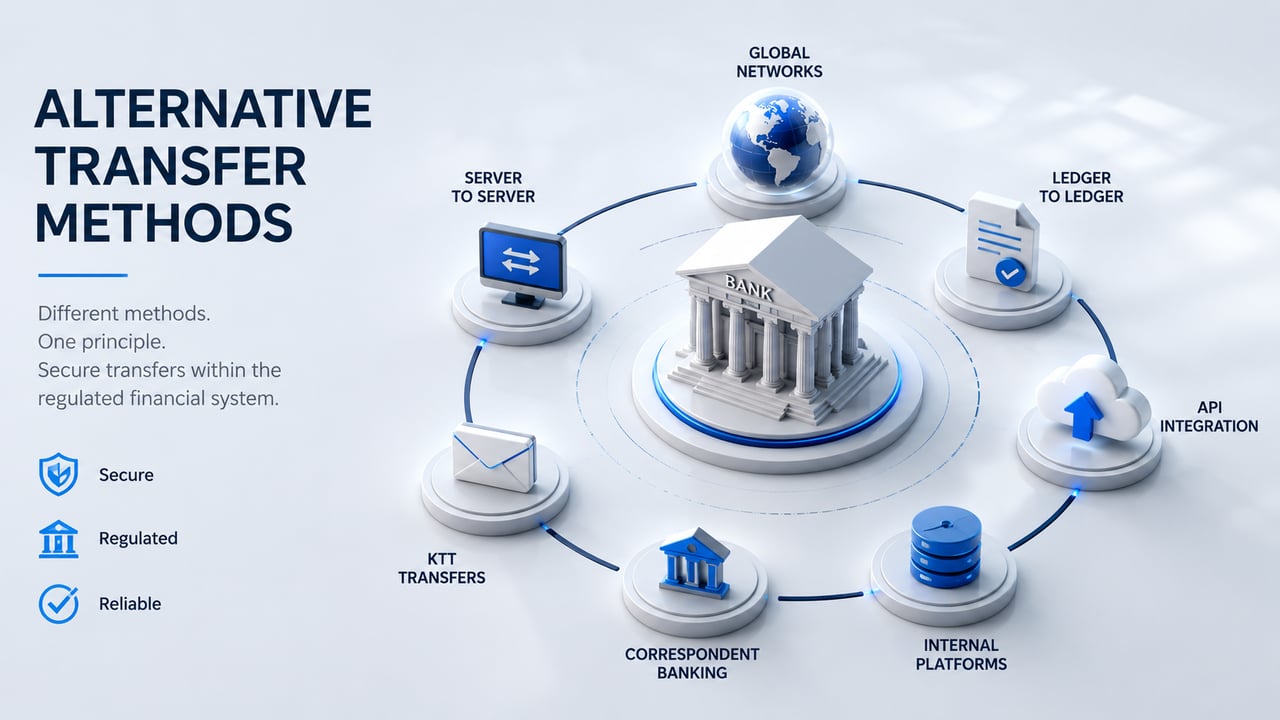
除SWIFT、SEPA和RTGS等既有支付系统外,金融业历来还采用多种替代性或专门的转账方式。这些方式的表述往往反映了传统做法、银行内部流程或特定技术实现。
必须明确,此类方式并不构成独立的金融体系。它们存在于规范所有合法货币转移的同一机构框架之内,并始终依赖于该框架。
无论术语如何表述,每一笔有效交易最终都必须通过受监管的金融机构和公认的支付基础设施完成处理、清算与结算。
背景与分类
替代性转账方式通常出现在以下三种情形之一。
第一,它们可能指内部或银行间通信流程,即各机构在标准零售支付渠道之外交换指令或核对头寸。这些流程可能高度专业化,但仍属于更广泛的银行体系的一部分。
其次,部分术语源自传统银行业务惯例,反映了历史上指令传输或账户协调的方式。尽管术语沿用至今,其底层机制往往已有所演进或已融入现代基础设施。
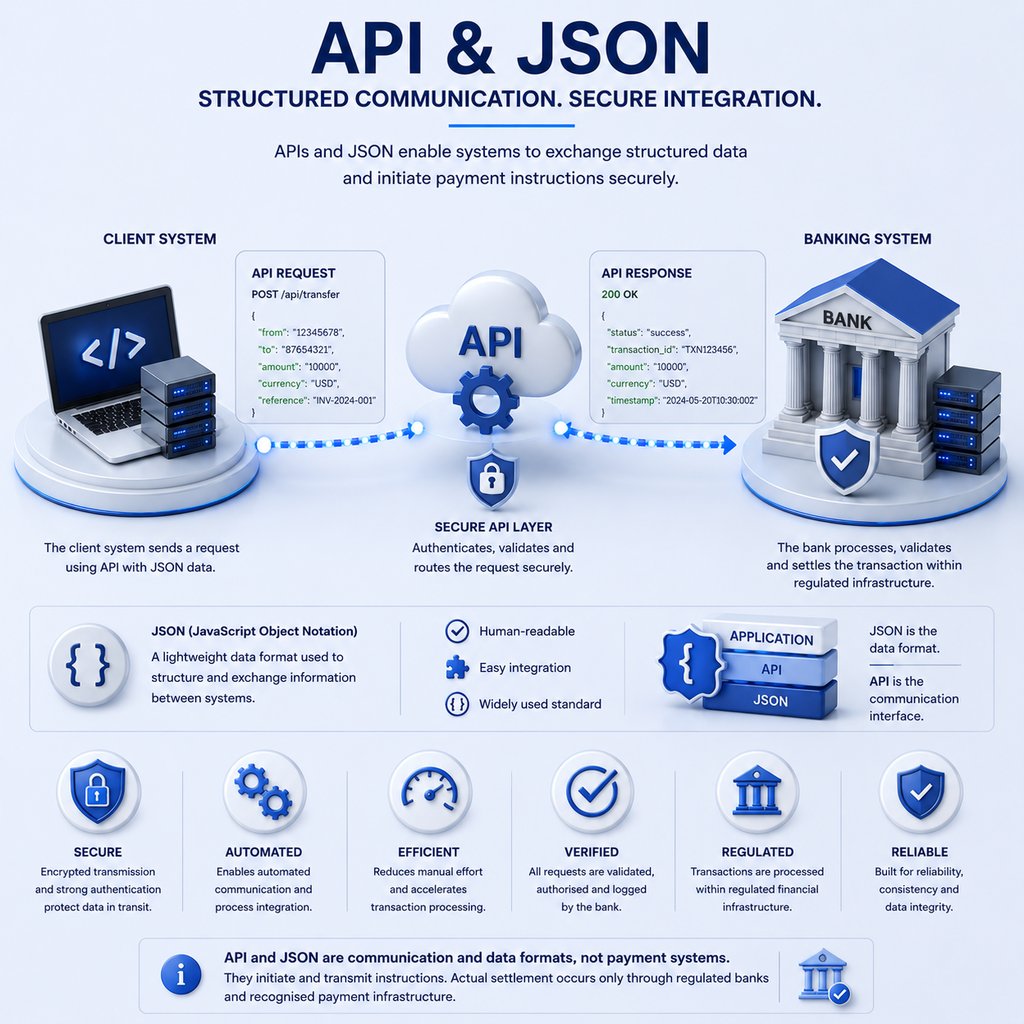
第三,部分提及涉及技术或系统层面的通信,包括基于API的交互、结构化数据交换或系统间报文传递。这些机制有助于信息的传输,但本身并不执行结算。
理解这一区别至关重要。某种方法可以说明信息如何传输或处理,但并不能取代机构执行的要求。
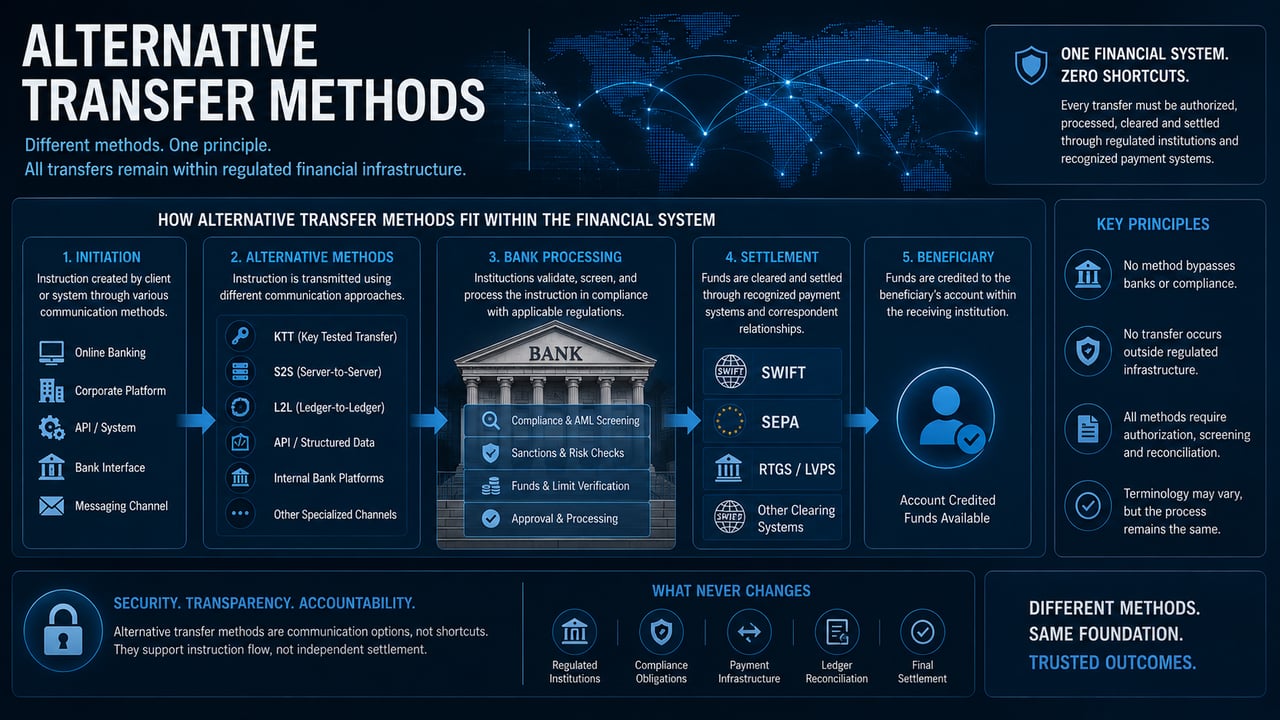
与既有支付系统的关系
所有替代性方式均依托公认的支付系统运作。即使转账通过专门流程发起,资金的实际划转仍须通过既有的支付渠道完成。
这意味着:
- 资金存放于受监管账户之中
- 各机构必须授权并处理该笔交易
- 通过认可的清算系统完成结算
- 余额在机构账簿内进行对账
资金不可能脱离这一架构而独立转移。任何声称可绕过银行、取消结算系统或在监管框架之外运作的方法,都不是替代方案,而是失实陈述。
术语与解释
若干术语通常与替代性转账方式相关联,包括以下表述:
- 服务器对服务器通信
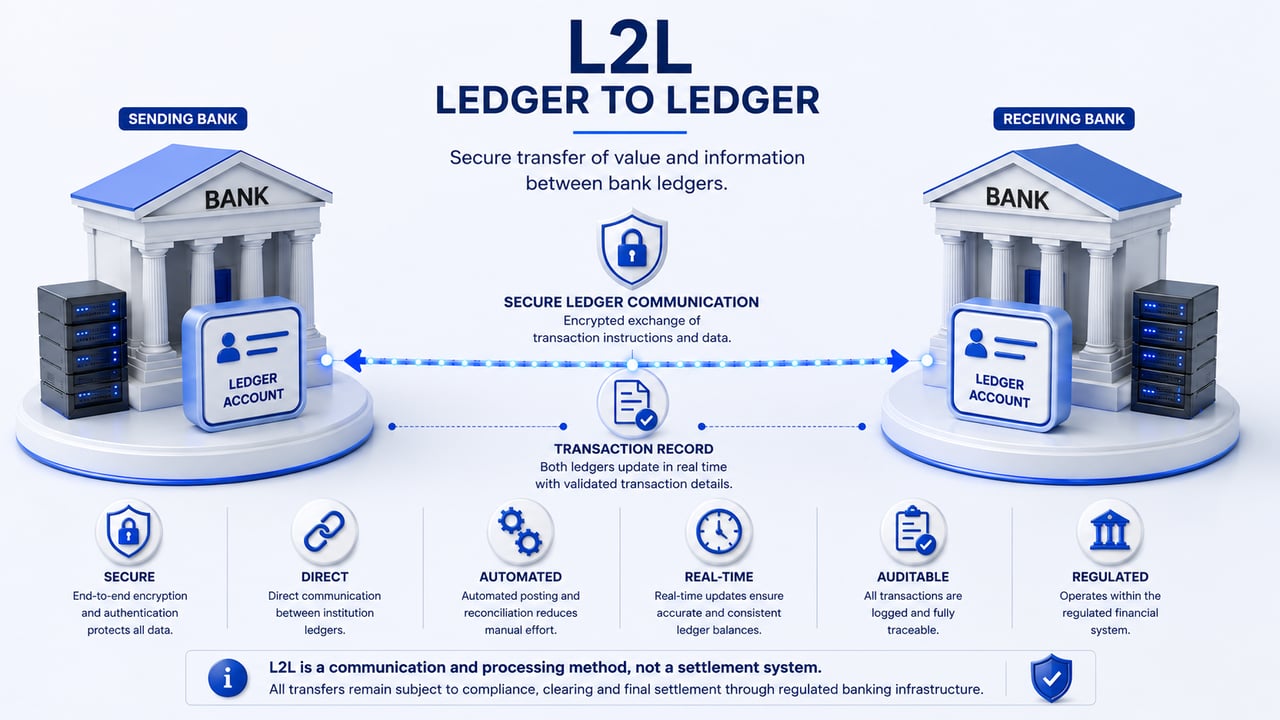
- 账簿间直接处理
- 密押转账
- 平台内部执行
- 基于API的转账发起
对这些术语应作精确理解。在多数情况下,它们描述的是指令的传输方式或系统内部的交互方式,并不界定一种独立的转账机制。
例如,服务器对服务器的流程可指系统之间的自动数据交换;账簿对账簿的流程可描述受控环境内部的账户划转;基于API的交互可发起交易请求。这些流程本身均不构成结算。
运营限制
替代方式与所有金融交易一样,均受相同的约束。这些约束包括:
- 合规,包括AML及制裁管控
- 交易对手及账户所有权的核实
- 获授权账户内资金的可用性
- 机构审批与处理
- 在公认的结算系统内进行对账
专业术语的出现并不会改变上述要求。它既不会使结算快于技术上可能达到的速度,也不会免除核验的必要性。
误读与风险敞口
对于另类转账术语,人们常常存在误解,尤其是在使用技术性语言暗示存在先进或独家金融能力的情形下。此时,某些沟通方式或内部流程会被包装成仿佛是独立的金融体系。
当数据传输、系统交互或内部处理被误认为资金的实际划转时,便会产生风险。这种混淆可能导致人们依赖未经机构核实支持的陈述。
有关这些风险的结构化概述,请参阅:转账风险与欺诈防范
与现代银行基础设施的整合
在当代银行业中,替代性方法日益融入更广泛的数字化框架。基于API的系统、自动化处理环境和实时数据交换机制,已提高了交易处理的效率并降低了延迟。
然而,这些发展并未改变资金划转的基本结构。它们提升了通信和处理效率,但结算仍然植根于同一套机构与监管框架。
必须始终区分通信效率与结算执行。
机构立场
IFB 承认银行实务中存在其他及专门的转账术语。这些术语应在受监管的金融基础设施范围内予以解释,并不代表独立或平行的体系。
所有转账,无论以何种方式发起或如何表述,均必须:
- 由获授权的金融机构处理
- 通过认可的支付系统执行
- 须经合规及核验程序
- 在机构账簿内完成对账
任何与上述原则相抵触的主张均应视为无效。
本节的功能定位
本节对在专门或非标准转账讨论中遇到的术语作出背景说明。其目的在于确保这些术语在正确的操作框架内得到理解,而不被误读为存在替代性金融体系的证据。
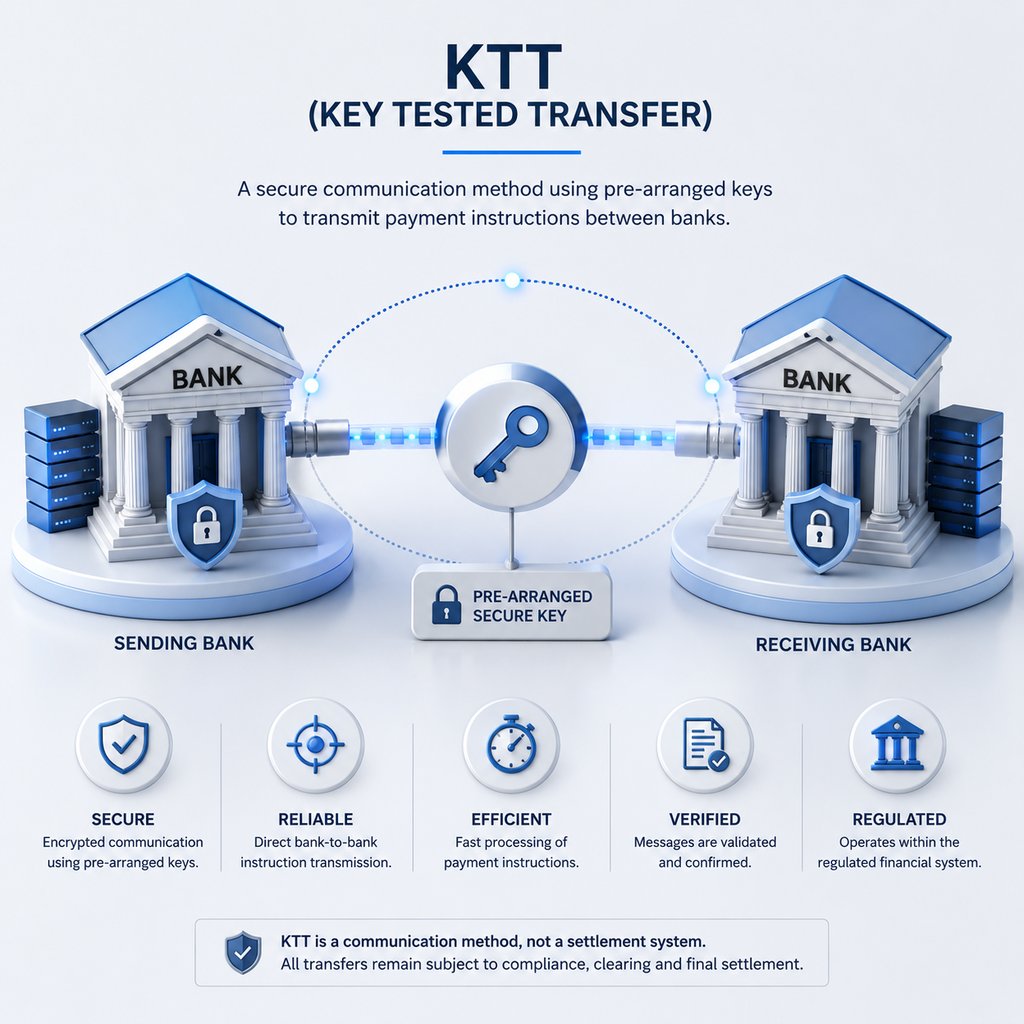
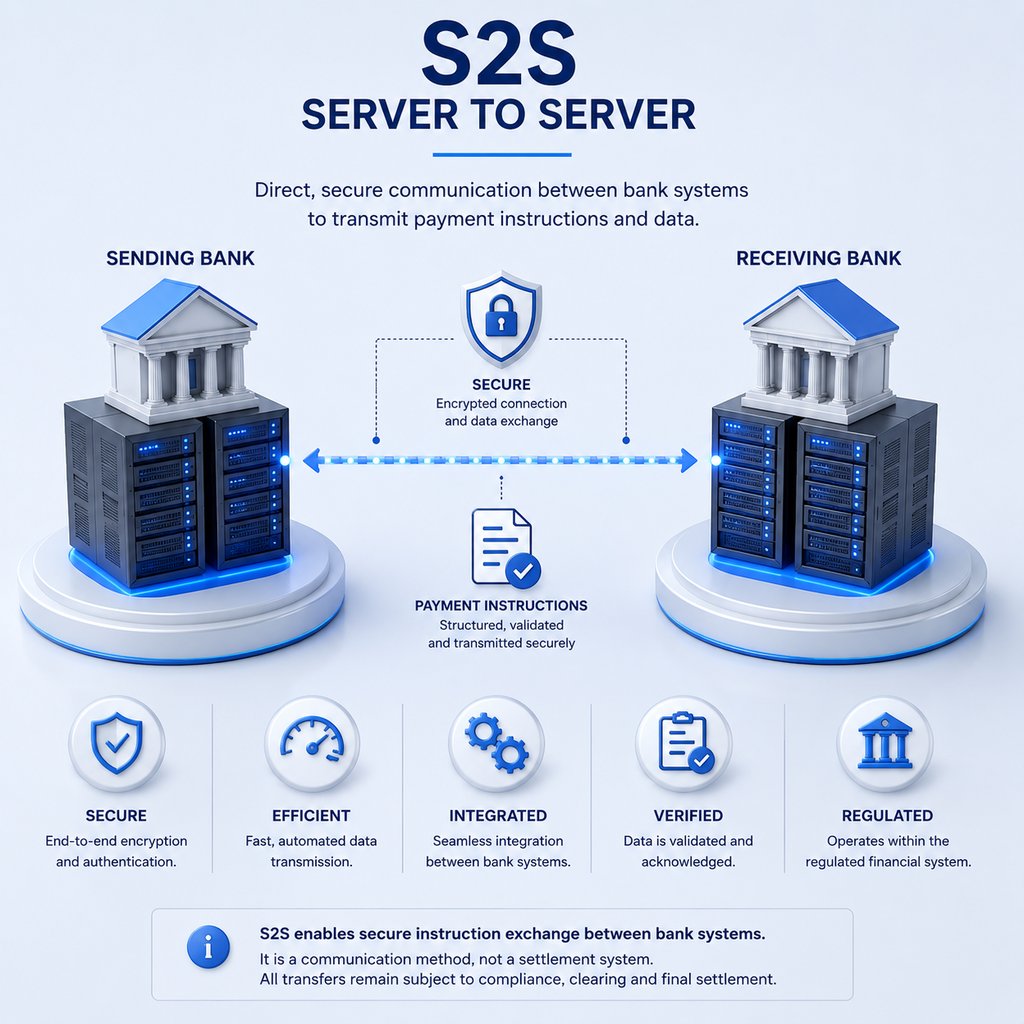
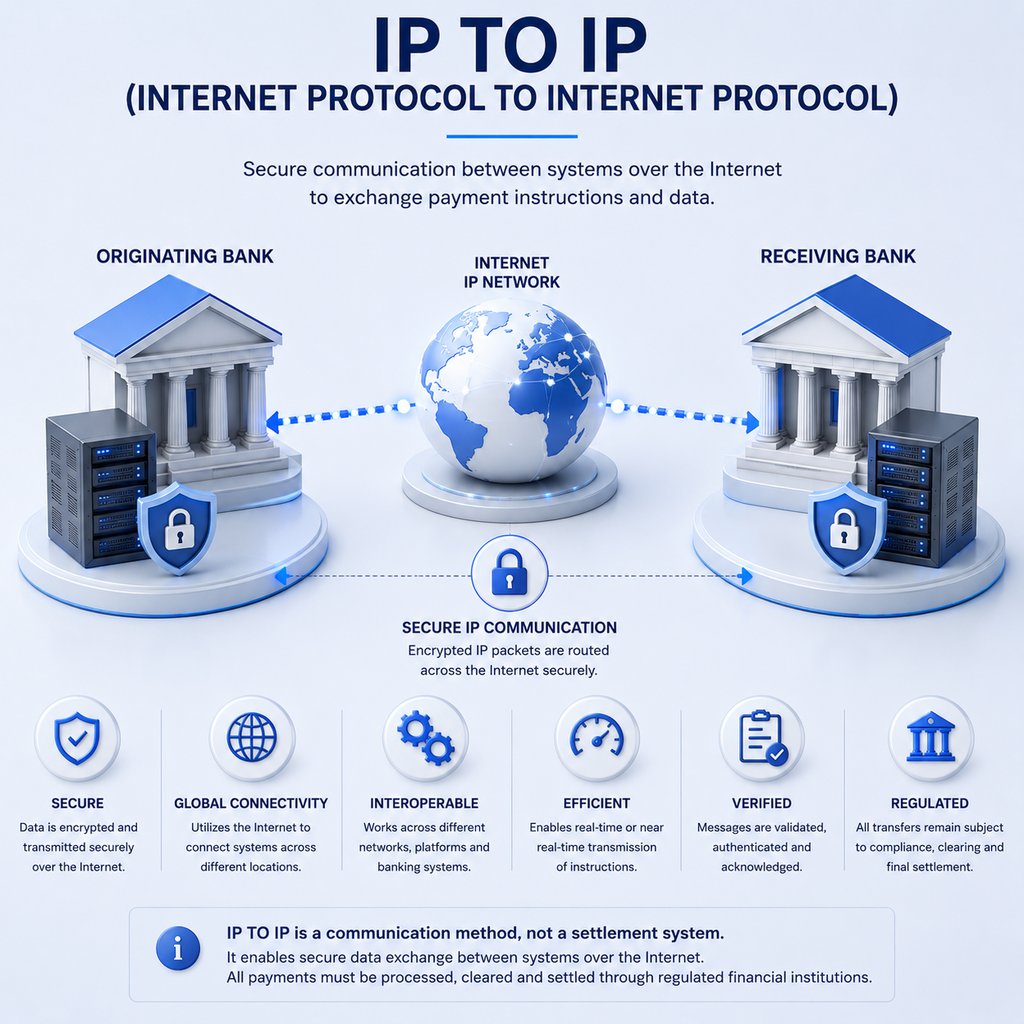
最终立场
其他转账方式是指通信、处理或银行内部操作方式上的差异,并不改变资金在金融体系内流转的方式。
所有货币转账,无一例外,均依赖于受监管的机构、公认的基础设施以及可核实的结算流程。