Egemen Kurumlar İçin Stratejik Finansman Mimarisi
Güncel maliye, para politikası ve jeopolitik kısıtlar çerçevesinde uzun vadeli ulusal finansman kapasitesine yönelik kurumsal çerçeveler.
Egemen Kısıt Ortamı
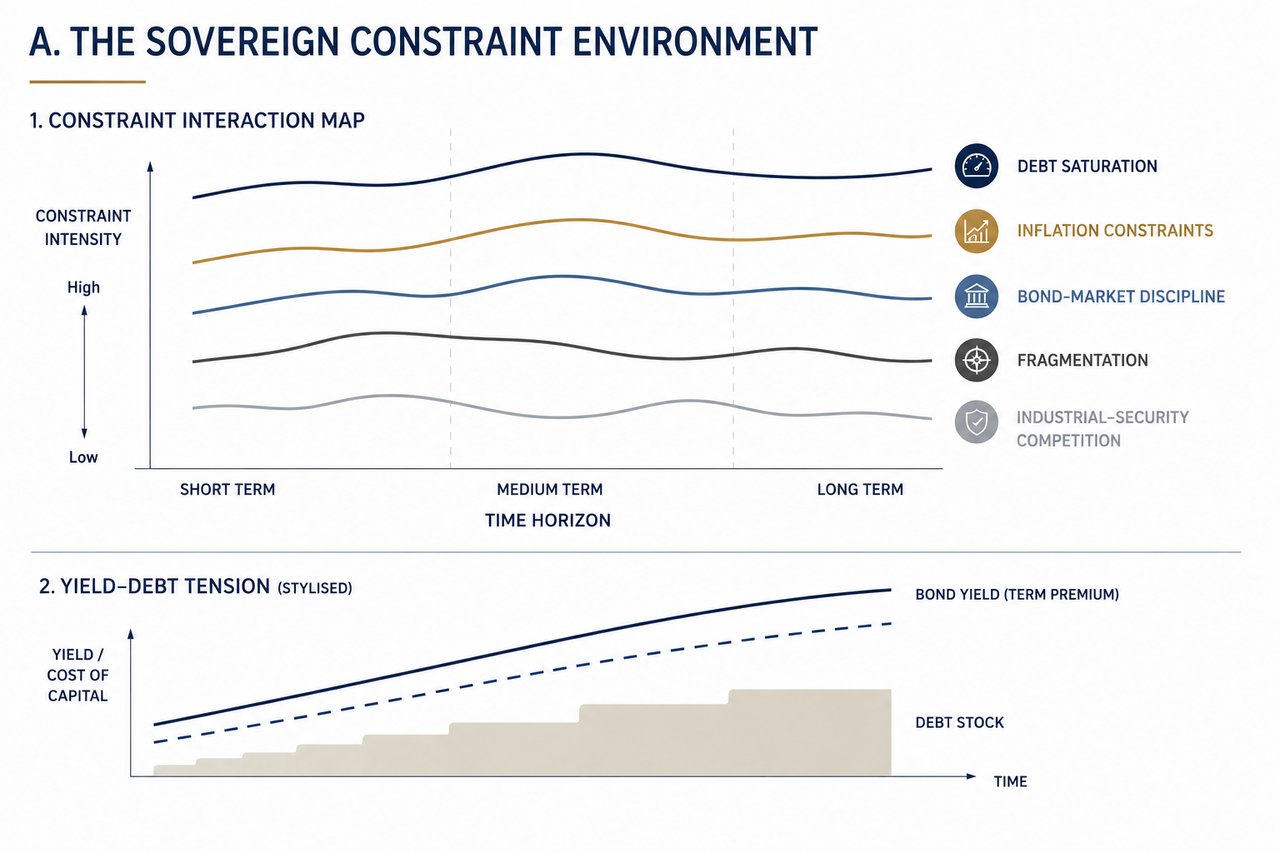
Egemen finansman, önemli ölçüde değişmiş bir kısıt ortamında işlemektedir. Yüksek borç düzeylerinin, enflasyon duyarlılığının, piyasa disiplininin, jeopolitik parçalanmanın ve artan sanayi güvenliği taleplerinin bir araya gelmesi, devletlerin uzun vadeli stratejik hedeflerini finanse edebilecekleri koşulları köklü biçimde değiştirmiştir.
Borç doygunluğu, olumsuz piyasa tepkilerini tetiklemeden geleneksel mali genişlemeye gidilebilmesi kapasitesini sınırlamaktadır. Enflasyon yeniden bağlayıcı bir kısıt olarak gündeme gelmiş, para politikası gevşemesinin kullanımını kısıtlamış ve politikanın gerçekleşen sonuçlardan ziyade beklentilere karşı duyarlılığını artırmıştır. Tahvil piyasaları artık mali yörüngeler üzerinde anında disiplin tesis etmekte; uzun vadeli getiriler yalnızca mevcut ihracı değil, ileriye dönük güvenilirliği de yansıtmaktadır.
Aynı zamanda küresel sistem parçalanmaktadır. Ticaret, sermaye akımları, teknoloji ve finansal altyapı, giderek salt ekonomik verimlilikten ziyade jeopolitik hizalanmalar tarafından şekillendirilmektedir. Bu parçalanma, sermaye maliyetini yükseltmekte, dış tedarik zincirlerinin güvenilirliğini azaltmakta ve egemen planlamaya yapısal belirsizlik katmaktadır.
Bu dinamiklerin üzerine, sanayi ve güvenlik alanlarında yenilenen bir rekabet dönemi eklenmektedir. Savunma kabiliyeti, enerji güvenliği, kritik mineraller, teknolojik altyapı ve dirençli tedarik zincirleri artık geniş ölçekli, sürdürülebilir ve uzun vadeli yatırım gerektirmektedir.
Sonuç, yapısal bir gerilimdir: geleneksel finansman kanalları kısıtlanırken finansman ihtiyaçları tam da bu noktada artmaktadır. Bu nedenle egemen kurumların tek enstrümanlı çözümlerin ötesine geçerek, bu kısıtlar dahilinde işleyebilecek bütünleşik finansman mimarilerine yönelmesi gerekmektedir.
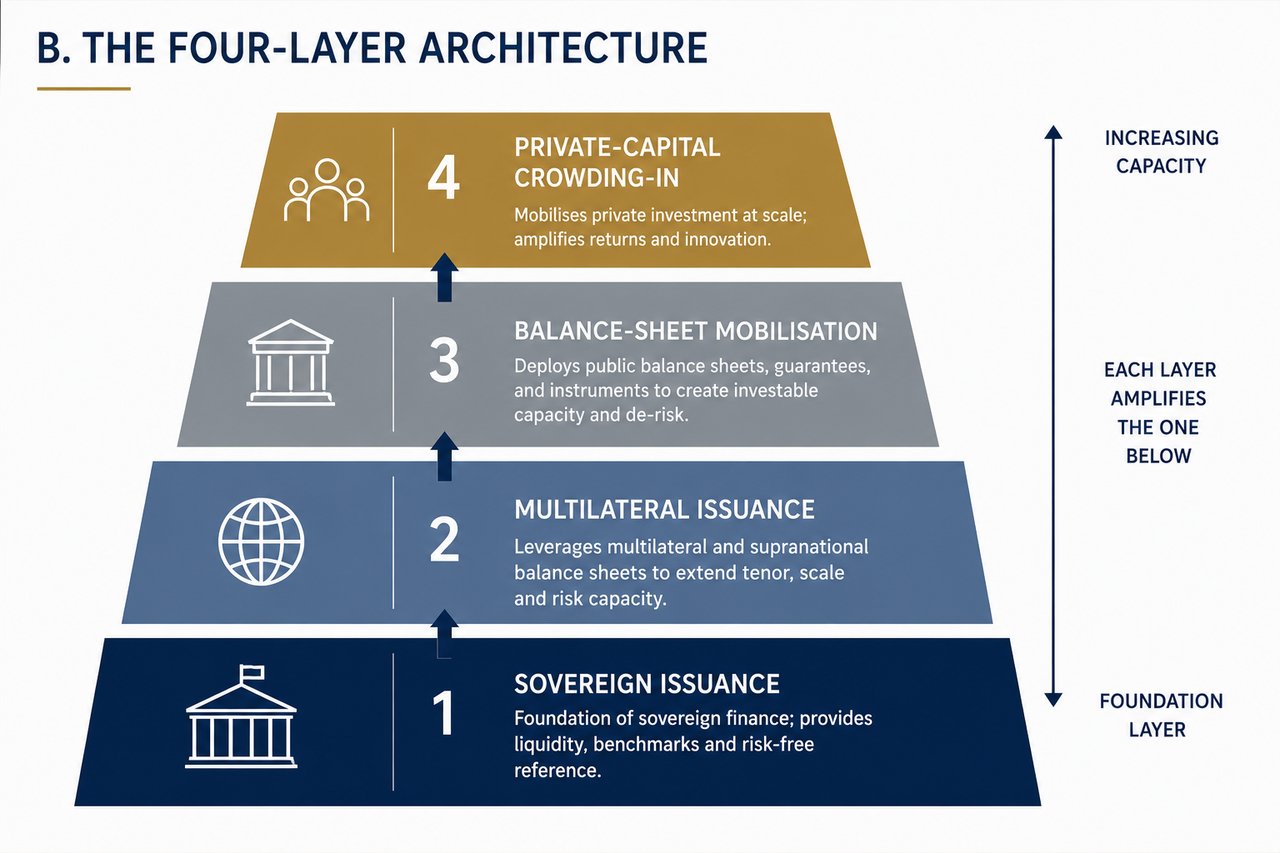
Dört Katmanlı Mimari
Etkili egemen finansman artık tek bir kanal üzerinden sağlanamamaktadır. Her bileşenin ayrı ve birbirini tamamlayan bir işlev yerine getirdiği, katmanlı bir mimariyi gerektirir.
İlk katman egemen ihraçlar olmayı sürdürmektedir. Devlet borçlanma piyasaları temel finansman düzeyini sağlamaya devam etmekte; ölçek, likidite ve gösterge fiyatlama imkânı sunmaktadır. Bununla birlikte kapasiteleri, borç sürdürülebilirliği, piyasanın emme gücü ve faiz oranı duyarlılığı ile sınırlıdır.
İkinci katman, çok taraflı ve ulusüstü ihraçlardan oluşur. Ortak kredi gücüne ve imtiyazlı alacaklı statüsüne sahip kurumlar, finansman kapasitesini münferit egemen limitlerin ötesine taşır. Bu yapılar ölçek ve vade sağlayabilir; ancak siyasi uyuma ve kurumsal yetkilere bağlıdır.
Üçüncü katman, bilanço seferberliğidir. Bu katman, modern egemen finansmanın yapısal çekirdeğidir. Yalnızca doğrudan egemen borçlanmaya dayanmaksızın uzun vadeli finansman sağlamak amacıyla kamu sektörü bilançolarının, kalkınma kuruluşlarının, garanti kapasitesinin ve stratejik varlıkların disiplinli biçimde kullanılmasını kapsar. Doğru yapılandırıldığında bu katman, hukuki, muhasebesel ve piyasa kısıtları dahilinde kalarak kapasiteyi genişletir.
Dördüncü katman, özel sermayenin harekete geçirilmesidir. Özel sermaye, egemen finansmanın yerine geçmez; onu güçlendiren bir unsurdur. Gelir görünürlüğünün, risk dağılımının ve kurumsal itibarın yeterli olduğu durumlarda özel sermaye, yatırımı yalnızca kamu bilançolarının destekleyebileceği düzeyin ötesine taşıyabilir. Bu koşulların bulunmadığı durumlarda ise piyasaya girmez.
Sistemin etkinliği, sıralamaya ve etkileşime bağlıdır. Her katman, yapısal olarak yerine getirmeye uygun olduğu amaç için kullanılmalıdır. Yanlış tahsis – örneğin özel sermayenin egemen talebin yerini almasının veya egemen ihracın tüm finansman ihtiyaçlarını karşılamasının beklenmesi – istikrarsızlığa yol açar.
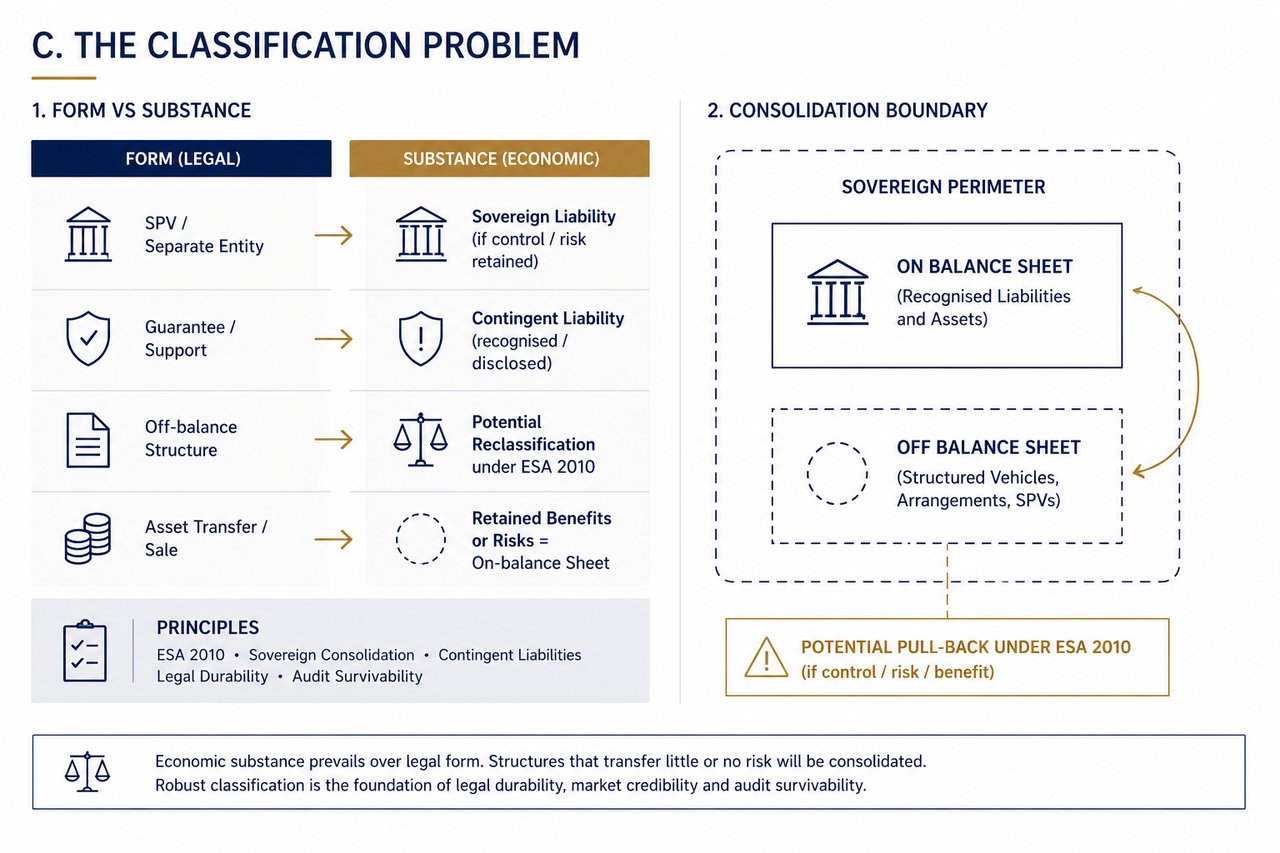
Sınıflandırma Sorunu
Egemen ölçekte belirleyici kısıt, sermayeye erişim değil, riskin sınıflandırılmasıdır.
Finansal yapılar nihayetinde hukuki biçimleriyle değil, ekonomik özleriyle belirlenir. ESA 2010 gibi çerçeveler kapsamında maruziyetler; kontrol, risk devri ve ekonomik gerçeklik esas alınarak değerlendirilir. Kamu sektörünün fiilî kontrolü elinde tuttuğu veya önemli ölçüde aşağı yönlü risk üstlendiği durumlarda, yükümlülükler, şeklen nasıl yapılandırılmış olursa olsun, özünde egemen yükümlülük olarak ele alınır.
Bu durum temel bir disiplin yaratır. Temeldeki riski devretmeksizin yükümlülükleri bilanço dışına kaydırmaya çalışan yapılar doğası gereği istikrarsızdır. Bu yapılar yeniden sınıflandırmaya, denetim itirazlarına ve piyasa itibarının kaybına açıktır.
Koşullu yükümlülükler bu dinamikte merkezi bir rol oynar. Garantiler, ilk zarar pozisyonları ve destek mekanizmaları finansman kapasitesini genişletebilir; ancak bunlar bedelsiz değildir. Tanınması, fiyatlandırılması ve yönetilmesi gereken örtük mali risk maruziyetini temsil ederler.
Hukuki dayanıklılık, temel tasarım ölçütlerinden biri haline gelmektedir. Finansman yapıları, karşı tarafın itirazlarına açık hukuki incelemeye, düzenleyici denetime ve olası siyasi değişimlere dayanabilmelidir. Geri döndürülebilir koşullara, belirsiz hukuki konuma veya ihtilaflı varlık taleplerine dayanan mekanizmalar güvenilir bir finansman kapasitesi sağlamaz.
Denetimden geçebilirlik de aynı derecede önemlidir. Her yapı, bağımsız denetimden çekince olmaksızın geçebilecek nitelikte olmalıdır. Bir yapı, titiz muhasebe ve ifşa standartları altında savunulamıyorsa, güvenilir bir egemen finansman çerçevesinin parçası olamaz.
Bu sınıflandırma disiplini, güçlü bir finansman mimarisini finansal mühendislikten ayırır. Amaç, görünür borç göstergelerini en aza indirmek değil; ekonomik açıdan gerçek, hukuken sağlam ve kurumsal açıdan güvenilir yapılar kurmaktır.
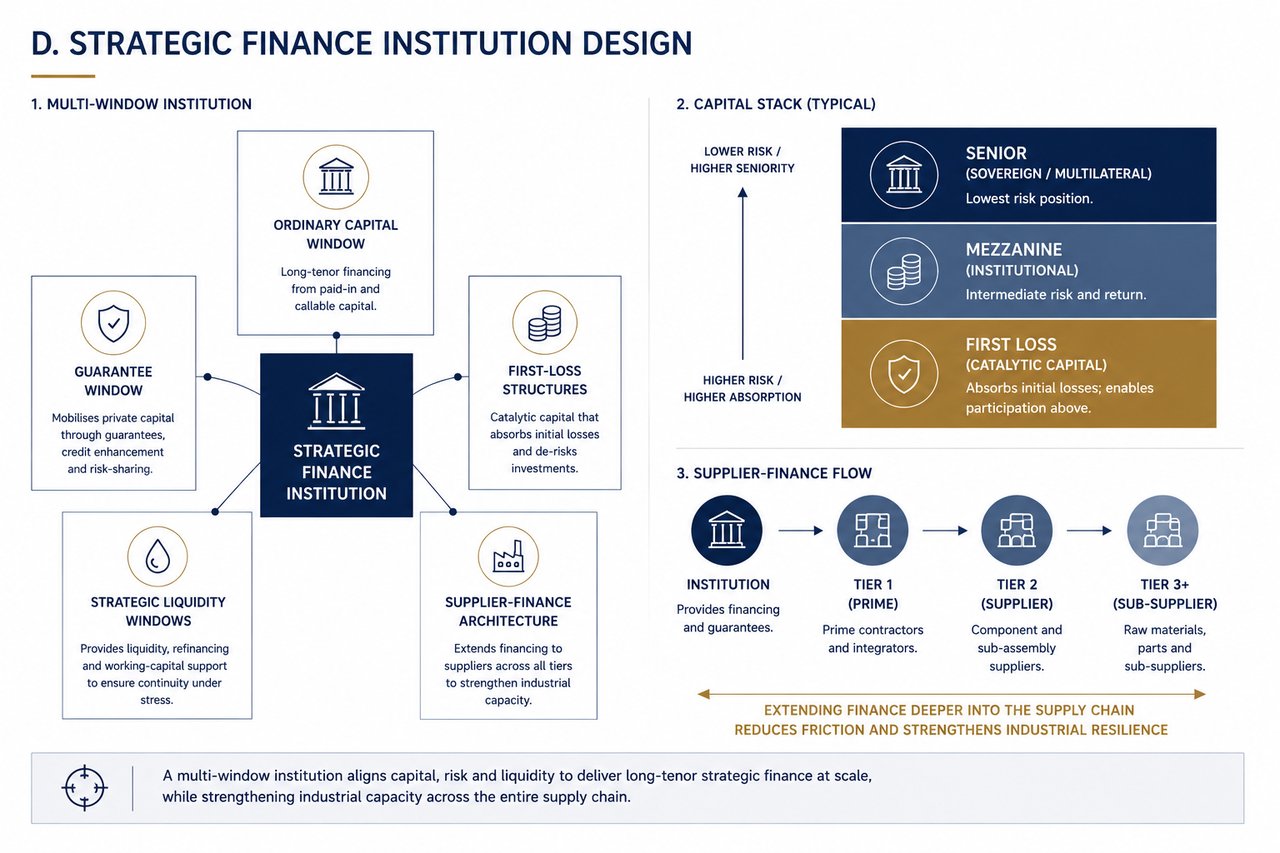
Stratejik Finans Kurumu Tasarımı
Çok katmanlı bir finansman mimarisini hayata geçirmek için egemen kurumlar, uzun vadeli sermaye tahsisi amacıyla tasarlanmış, özel stratejik finans kuruluşlarına giderek daha fazla ihtiyaç duymaktadır.
Bu kuruluşlar geleneksel bankalar değildir. Her bir bileşeni belirli bir finansman işlevini karşılamak üzere tasarlanmış, çok pencereli bilanço platformları olarak yapılandırılmıştır.
Olağan sermaye penceresi, ödenmiş ve çağrılabilir sermayeye dayalı kıdemli kredi kapasitesi sunar. Egemen kredi kalitesi ve kurumsal görevlerle uyumlu uzun vadeli finansman sağlar.
Teminat penceresi, kısmi teminatlar, kredi iyileştirme ve risk paylaşım mekanizmaları aracılığıyla özel kesim kredilendirmesini ve yatırımını destekleyerek risk kapasitesini genişletir. Amacı, aksi takdirde stratejik sektörlere girmeyecek sermayeyi harekete geçirmektir.
İlk zarar yapıları katalizör sermaye sağlar. Belirli başlangıç zararlarını üstlenerek, kurumsal yatırımcıların aksi halde kabul edilebilir risk parametrelerinin dışında kalacak varlıklara katılımını mümkün kılar. Temel gereklilik şeffaflıktır: risk açıkça dağıtılmalı, gizlenmemelidir.
Stratejik likidite pencereleri, stres koşullarında sürekliliği güvence altına alır. Kritik tedarik zincirlerinin ve üretim sistemlerinin aksamasını önlemek üzere yeniden finansman kapasitesi, işletme sermayesi desteği ve istikrar sağlayıcı mekanizmalar sunar.
Tedarikçi finansmanı mimarisi, finansmanı ana yüklenicilerin ötesinde ikinci ve üçüncü kademe tedarikçilere kadar genişletir. Üretimdeki darboğazlar genellikle ana yüklenicilerde değil bu kademelerde yaşandığından, bu husus esastır.
Bu tür kurumların tasarımı, baştan itibaren hukuki çerçevelerle, muhasebe standartlarıyla ve piyasa beklentileriyle uyumlu olmalıdır. Amaç, sistemin dışında paralel yapılar oluşturmak değil; sistemin etkin kapasitesini genişletirken tamamen sistemin içinde faaliyet gösteren kurumlar inşa etmektir.
Doğru biçimde kurgulandığında bu kurumlar, egemen stratejik finansmanın operasyonel omurgasını oluşturur; politika hedeflerini uygulanabilir, ölçeklenebilir ve kalıcı finansman programlarına dönüştürür.
Egemen Finansman
Durumunuza uyan başlıca beş yöntemi belirlemenize yardımcı olacak on soru – ve bu sırada teminat oranını da sınayın.