
Para Yaratımı
Bilanço Dışından Bilanço İçine Dönüşüm
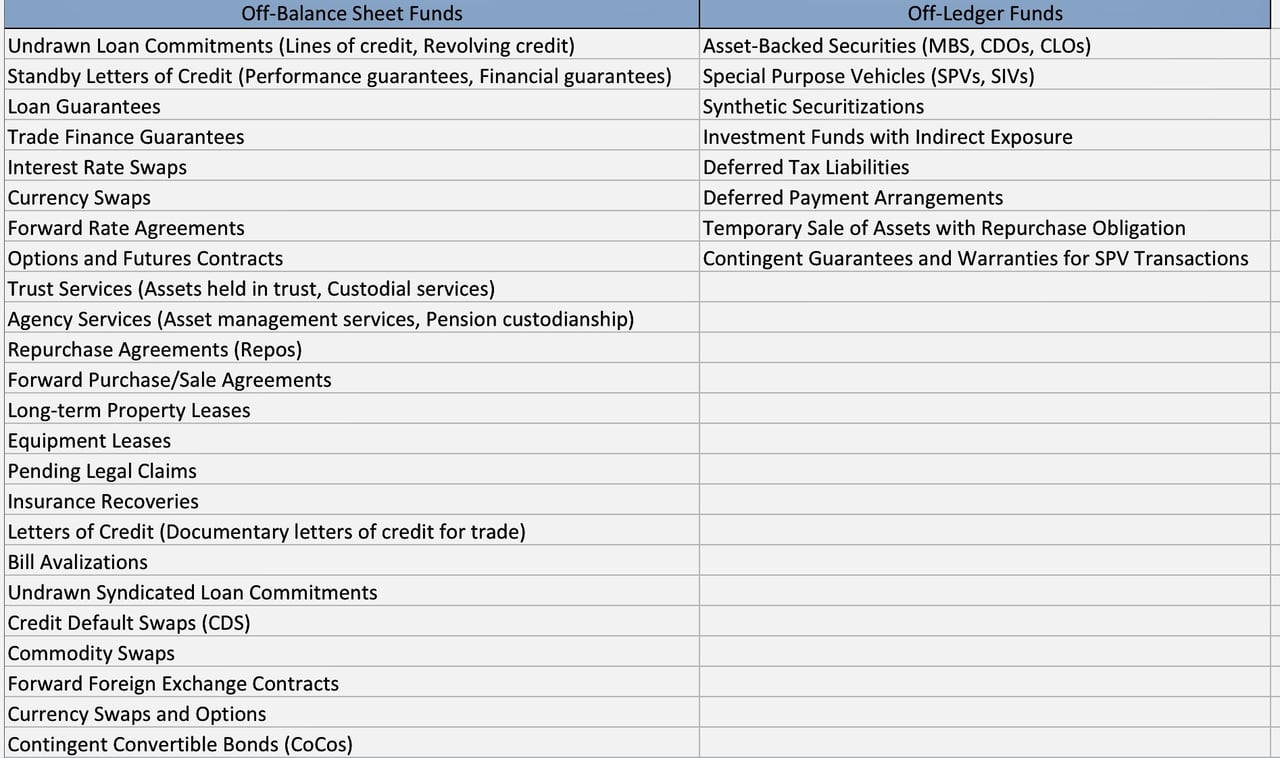
Bankacılıkta Defter Dışı ve Bilanço Dışı Kavramları Arasındaki Farklar
A. Bankacılık bağlamında “defter dışı (off-ledger)” fonlar ile “bilanço dışı (off-balance)” fonların işleyişi birbirinden farklıdır:
“Bilanço dışı” ve “defter dışı” (off-ledger) terimleri, farklı muhasebe uygulamalarını ve açıklama yöntemlerini tanımlamak üzere finansal bağlamlarda sıklıkla kullanılır. Aşağıda her bir terimin ayrıntılı açıklaması ile aralarındaki temel farklar yer almaktadır:
Bilanço Dışı
Tanım:
Bilanço dışı kalemler, bir şirketin bilançosunda yer almayan varlık veya yükümlülükleri ifade eder. Bu kalemler genellikle koşullu veya itibari nitelikte olup, mevcut değil, gelecekteki potansiyel yükümlülükleri veya hakları temsil eder.
Özellikler:
- Koşullu Nitelik: Bilanço dışı kalemler genellikle, gelecekteki olaylara bağlı olarak gerçekleşebilecek veya gerçekleşmeyebilecek koşullu yükümlülükler ya da varlıklar içerir.
- Yaygın Örnekler: Kredi taahhütleri, teminat mektupları, türev işlemlerin nominal tutarları, bazı menkul kıymetleştirme türleri ve IFRS 16 ile ASC 842 (2019) öncesinde kiracılar bakımından faaliyet kiralamaları.
- Amaç: Bu kalemler, işletmenin bilançosundaki görünür finansal durumunu etkilemeksizin riski, kaldıraç düzeyini ve likiditeyi yönetmek için kullanılır.
- Açıklama: Bilançoda yer almamakla birlikte bu kalemlerin, şeffaflığı sağlamak üzere muhasebe standartları uyarınca mali tablo dipnotlarında açıklanması gerekmektedir.
Defter Dışı
Tanım:
Defter dışı kalemler geleneksel muhasebede yaygın olarak tanımlanmamakla birlikte, genel olarak bir kuruluşun ana defterlerine kaydedilmeyen fonları veya işlemleri ifade eder. Bunlar kurum içinde veya dışında kullanılabilir ancak resmî muhasebe kayıtlarının parçası değildir.
Özellikler:
- İç Kayıtlar: Defter dışı (off-ledger) kalemler yönetim amacıyla kurum içinde izlenebilir, ancak resmî finansal tablolara dahil edilmez.
- Gayriresmî Nitelik: Bu kalemler, muhasebe sisteminde resmîleştirilmemiş gayriresmî taahhütleri, dahili düzeltmeleri veya yönetim tahminlerini içerebilir.
- Amaç: Resmî mali kayıtları etkilemeksizin kurum içi karar alma, bütçeleme veya planlama süreçlerinde kullanılabilirler.
- Açıklama: Bu kalemler genellikle resmî finansal tablolarda veya dipnotlarda açıklanmaz. Muhasebe kurallarına göre muhasebeleştirilmesi gereken bir kalemin defter dışında tutulması, muhasebe mevzuatının ihlali anlamına gelir.
Temel Farklar
- Muhasebeleştirme:
- Bilanço Dışı: Bu kalemler standart muhasebe kurallarına göre muhasebeleştirilir ve açıklanır; çoğu zaman finansal tablo dipnotlarında yer alır.
- Kayıt Dışı: Bu kalemler resmi muhasebe kayıtlarında tanınmaz ve standart açıklama yükümlülüklerine tabi değildir.
2. Şeffaflık ve Bilgilendirme:
- Bilanço Dışı: Finansal tablo dipnotlarında şeffaflık ve ayrıntılı açıklama yapılması zorunludur.
- Defter Dışı: Bu kalemler genellikle kurum içidir ve dış paydaşlara açıklanmaz.
3. Düzenleyici Uyum:
- Bilanço Dışı: Düzenleyici denetime tabidir ve GAAP veya IFRS gibi muhasebe standartlarına uymalıdır.
- Defter Dışı: Resmî finansal raporlamanın parçası olmadıkları için genellikle aynı düzenleyici gerekliliklere tabi değildir.
4. Finansal Oranlar Üzerindeki Etki:
- Bilanço Dışı: Temel finansal oranları doğrudan etkilemeden, yatırımcıların risk ve kaldıraç algısını etkileyebilir.
- Bilanço dışı: Resmi hesaplamalara dahil edilmediklerinden finansal oranları etkilemez.
Bankacılıkta Defter Dışı Fonlar:
Bankacılık sektöründe, defter dışı fonlar veya bilanço dışı fonlar, bankanın ana muhasebe sisteminden ayrı tutulan işlemleri veya hesapları içerebilir. Bunlar bilançoda kaydedilmeyen ancak bankanın mali durumunu önemli ölçüde etkileyebilen varlıklar veya yükümlülüklerdir. Bu kalemler çoğunlukla belirli koşullar altında gerçekleşebilecek koşullu yükümlülükleri veya koşullu varlıkları temsil eder. Yasal bir örnek, bankanın mutemet sıfatıyla tuttuğu müşteri paralarıdır (tröst veya mutemet mevduatları): bunlar ayrı defterlerde kaydedilir ve bankanın kendi bilançosunda yer almaz. Bankanın kendisine ait kayıt dışı fonlar ise muhasebe ve denetim kurallarının ihlali anlamına gelir.
Bankacılıkta Bilanço Dışı Fonlar:
Bankalar sıklıkla akreditif düzenlenmesi, türev işlemler veya varlıkların menkul kıymetleştirilmesi gibi bilanço dışı faaliyetlerde bulunur. Bir örnek, bankanın belirli koşulların yerine getirilmesi halinde lehtara ödeme yapmayı taahhüt ettiği akreditifler gibi şarta bağlı yükümlülüklerdir. Bunlar, koşullar yerine getirilene kadar bilançoda yükümlülük olarak kaydedilmez; ancak potansiyel yükümlülükleri temsil eder.
Her iki durumda da bu uygulamalar bir bankanın görünürdeki mali sağlığını ve risk profilini etkileyebilir. Özellikle bilanço dışı faaliyetler, bankanın raporlanan borç düzeyleri gibi finansal göstergelerini etkilemeden risk maruziyetini önemli ölçüde artırabilir.
B. Merkez bankacılığında “defter dışı” ve “bilanço dışı” faaliyet kavramları, ticari bankacılıktakilerden oldukça farklı olabilir:
1. Merkez Bankalarında Defter Dışı İşlemler: Bu terimin merkez bankacılığında standart bir anlamı yoktur: merkez bankası işlemleri kendi defterlerine kaydedilir. Bilanço dışı olabilecek kalemler, diğer merkez bankalarıyla yapılan ve henüz kullanılmamış para swap hatları gibi taahhütlerdir. Bir swap hattı kullanıldığında bilançoda görünür; örneğin Federal Reserve, merkez bankası likidite swaplarını haftalık H.4.1 raporunda bildirmektedir.
2. Merkez Bankalarında Bilanço Dışı Uygulamalar: Merkez bankaları, varlık veya yükümlülüklerini çeşitli yollarla bilanço dışında tutabilir. Bunun bir örneği, belirli varlık veya yükümlülük türlerini yönetmek üzere özel amaçlı kuruluşların (SPV) kullanılmasıdır. Bu SPV'ler, finansal riskleri izole etmek veya niceliksel gevşeme gibi geleneksel olmayan para politikaları için kullanılabilir. Örneğin Bank of England'ın Varlık Alım Aracı (Asset Purchase Facility), HM Treasury tarafından tazminat güvencesi verilen ayrı bir bağlı ortaklık olup Banka'nın kendi hesaplarında konsolide edilmemektedir; buna karşılık Federal Reserve, 2008'de kurulan Maiden Lane LLC'ler gibi kontrol ettiği yapıları konsolide eder.
Merkez bankacılığındaki hem defter dışı hem de bilanço dışı faaliyetler, ulusal ve küresel finansal istikrar üzerindeki olası etkileri nedeniyle belirli düzenleyici ve gözetim mekanizmalarına tabidir.
“Her büyük para biriminin parasal tabanı vaatlere dayanır. Bu, onu daha sağlam bir temele oturtmak için hazırlanmış 'Merkez Bankası işletim el kitabı'dır.”
Bankalar ile Merkez Bankalarındaki Bilanço Dışı Kalemler Arasındaki Farklar
Hem ticari bankalarda hem de merkez bankalarında, bilanço içi ve bilanço dışı kalemler arasındaki ayrım, kurumun risk profilini ve mali durumunu anlamak bakımından büyük önem taşır. Ancak bu kalemlerin niteliği ve sonuçları, iki banka türü arasında önemli ölçüde farklılık gösterebilir.
Ticari Bankalar
Ticari bankalar açısından bilanço içi kalemler; krediler, mevduatlar, menkul kıymetler ve özkaynak sermayesi gibi geleneksel bankacılık varlık ve yükümlülüklerini kapsar. Bunlar, bankanın finansal tablolarını doğrudan etkileyen ve yasal sermaye gerekliliklerine tabi olan açık ve net kalemlerdir.
Ticari bankalar açısından bilanço dışı kalemler ise doğrudan bilançoda yer almaz. Bunlar arasında teminat mektupları, akreditifler, türev sözleşmeler veya menkul kıymetleştirilmiş krediler gibi kalemler bulunabilir. Bunlar, belirli olaylara veya koşullara bağlı olarak gerçek yükümlülüklere ya da varlıklara dönüşebilecek koşullu yükümlülükler veya varlıklardır. Risk yönetimi ve müşterilere hizmet sunumu amacıyla kullanılırlar; Basel çerçevesi uyarınca kredi dönüşüm faktörleri aracılığıyla kredi eşdeğeri risk tutarlarına dönüştürülür ve sermaye yükümlülüğü doğurur. Bununla birlikte, bu kalemler bankayı önemli risklere maruz bırakabilir; nitekim 2008 mali krizinde bilanço dışı menkul kıymetleştirilmiş ipotekler birçok bankanın ciddi zararlar yaşamasına yol açmıştır.
Merkez Bankaları
Merkez bankaları, ticari bankalardan farklı biçimde faaliyet gösterir. Başlıca görevleri arasında ülkenin para arzını yönetmek, faiz oranlarını belirlemek ve finansal sistemin istikrarını sağlamak yer alır.
Merkez bankalarının bilanço içi kalemleri genellikle döviz rezervlerini, altın rezervlerini, yurt içi devlet menkul kıymetlerini ve ticari bankalara verilen kredileri içerir. Bu varlıklar para politikasının uygulanmasında ve ülkenin döviz kurunun yönetiminde kullanılır.
Merkez bankaları için bilanço dışı kalemler, ticari bankalara likidite sağlama taahhütlerini veya döviz piyasalarına müdahaleyi içerebilir. Bunlar derhal ortaya çıkan yükümlülükler değildir; ancak koşullara bağlı olarak gelecekteki olası nakit çıkışlarını temsil ederler.
Merkez bankaları açısından bilanço içi ve bilanço dışı ayrımının, ticari bankalarda olabileceği gibi yasal sermaye gerekliliklerinden kaçınmakla ilgili olmadığını, zira merkez bankalarının bu tür gerekliliklerle karşılaşmadığını belirtmek önemlidir. Asıl amaç, riskin yönetilmesi ve para politikasının uygulanmasıdır.
Şunu belirtmek önemlidir
bilanço dışı fonların bilanço içi fonlara dönüştürülmesinin, bankanın sermaye ve likidite gereklilikleri ile genel risk profili üzerinde sonuçlar doğurabileceğini unutmamak gerekir. Bu nedenle bankalar, karar vermeden önce her bir yaklaşımın olası yarar ve risklerini dikkatle değerlendirmelidir. Ayrıca bankalar, bilanço içi varlıklara ilişkin düzenleyici gerekliliklere uyumu sağlamalıdır.
Bilanço Dışı Kalemler Merkez Bankası Bilançosuna Nasıl Yansır?
Bir merkez bankasının bilanço dışı kalemleri, saklanan fonlar değil, taahhütler ve koşullu yükümlülüklerdir. Tipik örnekler arasında diğer merkez bankalarıyla yapılan kullanılmamış swap hatları, taahhüt edilmiş ancak kullanılmamış kredi imkânları, garantiler, vadeli döviz pozisyonları ile yabancı merkez bankaları adına tutulan altın veya menkul kıymetler gibi başkaları adına saklanan varlıklar yer alır.
Bu tür kalemler bilançoya yalnızca gerçek bir işlem veya olay yoluyla girer:
- Kullanım: bir karşı taraf swap hattından veya imkândan kullanım yaptığında, merkez bankası karşı tarafa yönelik alacağı aktif, buna karşılık gelen rezervleri veya mevduatları ise pasif olarak kaydeder. Örneğin Federal Reserve, kullanılan merkez bankası likidite swaplarını haftalık H.4.1 raporunda bildirir.
- Teminat mektubunun tazmin edilebilir hale gelmesi: ödeme yapılması muhtemel hale geldiğinde ve güvenilir biçimde ölçülebildiğinde, teminat mektubu merkez bankasının muhasebe çerçevesi uyarınca yükümlülük veya karşılık olarak muhasebeleştirilir.
- Vadeli işlemin uzlaşması: değiş tokuş edilen tutarlar uzlaşma tarihinde kayda alınır.
Yönetim kurulu kararı bir imkânı onaylar veya yeniden etkinleştirir; para ise ancak merkez bankası bir varlık edindiğinde, örneğin menkul kıymet ya da altın satın aldığında veya teminat karşılığında ödünç verdiğinde yaratılır ve bu işlemin her iki yönü de merkez bankasının bilançosunda görünür. Her adım, merkez bankasının statüsüne, muhasebe kurallarına (Avro Sisteminde ECB muhasebe yönergesi) ve bağımsız denetime tabidir.
Merkez Bankalarında Bilanço Dışı Kaynak Türleri
1. Onaylı bilanço dışı taahhütler. Bunlar, merkez bankası yönetim kurulunca incelenmiş ve yetkilendirilmiş kredi olanakları, swap hatları ve garantilerdir. Üç adımda devreye alınırlar:
- Bilançoda muhasebeleştirme: taahhüt kullanıldığında veya paraya çevrildiğinde, merkez bankası ortaya çıkan alacağı veya yükümlülüğü kayıtlarına alır; örneğin bir kredi imkânı kapsamında bir bankaya verilen kredi veya paraya çevrilmesi beklenen bir teminat mektubu için ayrılan karşılık.
- Para politikası işlemleri: edinilen varlıklar daha sonra açık piyasa işlemlerinde kullanılabilir veya bankalara likidite sağlayan kredi olanaklarının teminatı olarak değerlendirilebilir.
- Ekonomik etki: işlem, rezervlerin hesaba alacak kaydedilmesiyle finanse edilir; böylece merkez bankası parasını genişletir ve merkez bankasının para politikası hedeflerini destekler.
2. Henüz onaylanmamış taahhütler. Yeni kredi imkânları veya teminat mektupları için niteliğini, amacını ve beklenen etkisini açıklayan bir yönetim kurulu teklifi, risk değerlendirmesi ve gerekli özen (due diligence) çalışması ile yönetim kurulunun resmî kararı gerekir. Onaylandıktan sonra, yukarıdaki onaylanmış taahhütler gibi ele alınırlar.
3. Atıl kolaylıklar. Süresi dolmuş bir swap hattı veya kriz dönemine ait bir kredi kolaylığı gibi bir zamanlar aktif olan ancak kullanılmayan kolaylıklar yeniden gözden geçirilebilir, yönetim kurulu tarafından yeniden onaylanabilir ve yeniden açılabilir. Bu kolaylıklar daha sonra aynı muhasebe ve operasyonel süreci izler.
Stratejik hususlar. Her devreye alma; kredi ve piyasa riski değerlendirmesi, piyasalarla şeffaf iletişim ve bu imkânı kullanacak bankalarla koordinasyon gerektirir.
Defter Dışı Fonlar
Genel bankacılık dilinde bilanço dışı fonlar, bir finans kuruluşunun resmî bilançosunda ("defterlerinde") kayıtlı olmayan sermaye havuzlarını veya mali taahhütleri ifade eder. Bunlar zaman zaman ekteki dipnotlarda veya açıklamalarda raporlanabilse de, genellikle doğrudan varlık veya yükümlülük olarak bilançoya dahil edilmez. Bunun yerine özel amaçlı kuruluşlarda (SPV), mütevelli (trust) düzenlemeleri çerçevesinde veya diğer aracı yapılar üzerinden tutulabilir; böylece standart finansal tablolardaki görünürlükleri azalır.
Merkez bankacılığı bağlamında defter dışı fonlardan söz ettiğimizde kavram, kavramsal olarak örtüşmekle birlikte, bir merkez bankasının egemenlik ve politika odaklı işlevleri nedeniyle daha karmaşıktır. Merkez bankaları, kriz müdahaleleri veya swap hatları için her zaman ana bilançolarında doğrudan yer almayan ayrı araçlar veya taahhütler kullanabilir. Bunlar, kamuya açıklanmaları bazen ertelense de, kendi statülerine, denetim ve raporlama kurallarına tabidir.
Bankacılıkta Defter Dışı Fonlar
1. Tipik Özellikler
- Menkul kıymetleştirme ve SPV'ler: Bir ticari banka, ipotekleri, kredileri veya diğer alacakları bir araya getirip bir menkul kıymetleştirme aracına devredebilir ve böylece bunları bilançosundan fiilen çıkarabilir.
- Yapılandırılmış Ürünler: Türev sözleşmeler veya diğer karmaşık finansal araçlar (ör. kredi temerrüt takasları), belirli koşullar altında tetiklenmedikçe bilanço kalemi olarak gösterilmeyen şarta bağlı yükümlülükler doğurabilir.
- Düzenleyici ve Risk Perspektifleri: Düzenleyici açıdan bakıldığında, bilanço dışı araçlar sermaye yükümlülüğünde rahatlama sağlayabilir veya bilanço içi riski azaltan risk yönetimi tekniklerine imkân tanıyabilir. Bununla birlikte, bu yapılar gerçek ekonomik riskleri de gizleyebilir.
2. Şeffaflık ve Düzenleyici Hususlar
- Açıklama Yükümlülükleri: Bazı fonlar bilanço dışında tutulsa bile, düzenleyici kurumlar özellikle Uluslararası Finansal Raporlama Standartları (IFRS) veya ABD Genel Kabul Görmüş Muhasebe İlkeleri (GAAP) kapsamında dipnotlarda veya eklerde açıklama yapılmasını sıklıkla zorunlu kılar.
- Ahlaki Tehlike: Defter dışı kalemlerin yeterince açıklanmaması veya anlaşılmaması hâlinde, bankaların risklerini olduğundan düşük göstermesi ve bu yolla yatırımcıları veya düzenleyicileri yanıltması ihtimali bulunmaktadır.
Merkez Bankacılığında Defter Dışı Fonlar
1. İşlev Bazlı Yapılar
- Özel İmkânlar: Merkez bankaları, sistemik stres dönemlerinde “özel imkânlar” (ör. acil durum kredi programları) kullanabilir. Bu imkânlar ayrı yapılar aracılığıyla yürütülebilir; bunların konsolide edilip edilmeyeceği merkez bankasının muhasebe çerçevesine bağlıdır.
- Olağanüstü Müdahaleler: Finansal krizler sırasında bir merkez bankası, kritik finansal kuruluşları istikrara kavuşturmak amacıyla garanti verebilir veya ayrıştırılmış yapılar oluşturabilir. Garantiler talep edilene kadar bilanço dışında kalır, ancak hesaplara ilişkin dipnotlarda açıklanır.
2. Politika ve Gizlilik Boyutları
- Ulusal Güvenlik ve Gizlilik: Bazı merkez bankası faaliyetleri ulusal güvenlik veya stratejik nedenlerle gizlilik içinde yürütülür. Bu nedenle, piyasada ani tepkilere yol açılmasını önlemek amacıyla belirli işlemlere ilişkin ayrıntılar gecikmeyle açıklanabilir; örneğin Amerika Birleşik Devletleri’nde Dodd-Frank Yasası, Federal Rezerv’in iskonto penceresi kredilerine ilişkin ayrıntıları yaklaşık iki yıllık bir gecikmeyle yayımlamasını öngörür.
- Kamusal Hesap Verebilirlik: Gizliliğe rağmen, merkez bankasının kamusal görevi nedeniyle şeffaflığa yönelik talep artmaktadır. Yasama organları ve denetim komiteleri, sorumlu yönetişimi sağlamak amacıyla defter dışı pozisyonlara ilişkin ayrıntılı açıklamalar talep edebilir.
Benzerlikler
- Birincil Mali Tabloların Dışında Kalma: Hem ticari bankalar hem de merkez bankaları, esas bilançolarında yer almayan taahhütlere ve yapılara sahiptir.
- Düzenleyici Denetim: Özel bankacılıkta da merkez bankacılığında da, defter dışı işlemler doğasında bulunan şeffaflık eksikliği ve olası sistemik riskler nedeniyle düzenleyici ve kamusal ilgi çeker.
- Risk ve Belirsizlik: Her iki durumda da bilanço dışı araçlar, altta yatan taahhütlerin veya yükümlülüklerin tam olarak görünmediği senaryolar yaratabilir; bu da ahlaki risk, likidite baskıları veya kredi riski konusunda endişelere yol açar.
Temel Farklılıklar
1. Amaç ve Motivasyon
- Ticari Bankalar: Genellikle risk azaltımı, sermaye rahatlaması veya getiri optimizasyonu amacıyla hareket eder. Bankalar, esas olarak sermaye yeterliliği gerekliliklerine uymak veya yapılandırılmış finansman faaliyetlerinde bulunmak için bilanço dışı yapılar kullanabilir.
- Merkez Bankaları: Sistemik istikrar, kriz yönetimi veya makroihtiyati hedefler doğrultusunda defter dışı mekanizmalar kullanabilir. Gerekçeleri çoğu zaman likiditenin sürdürülmesi veya kritik faaliyetlerin siyasi ya da piyasa çalkantılarından korunması gibi daha geniş politika zorunluluklarına dayanır.
2. Şeffaflık Yükümlülükleri
- Ticari Bankalar: Ayrıntılı muhasebe standartlarına ve risk açıklama çerçevelerine tabidir. Pay sahipleri ve düzenleyici kurumlar, yatırım ve ihtiyati nedenlerle olası risk pozisyonlarına ilişkin açıklık talep eder.
- Merkez Bankaları: Belirli ölçüde kamuya raporlama söz konusu olsa da, bazı işlemlere ilişkin açıklamanın zamanlaması ve ayrıntı düzeyi, para politikası veya finansal istikrar operasyonlarının etkinliğini korumak amacıyla sınırlandırılabilir.
3. Yargı Yetkisi
- Ticari Bankalar: Ticaret ve sermaye piyasası mevzuatı ile denetim kurumlarının açık gözetimine tabi finansal düzenlemeler çerçevesinde faaliyet gösterir.
- Merkez Bankaları: Para politikası alanında daha geniş egemenlikten yararlanır; dolayısıyla likidite yaratma veya çekme ile ulusal para birimi işlemlerini yönetme konusunda kendilerine özgü ayrıcalıklara sahiptir. Bu durum istisnai hallerde bilgilendirmenin ertelenmesini haklı kılabilir, ancak kayıt dışı işlemleri haklı kılmaz.
Olası Sonuçlar ve Alternatif Yaklaşımlar
1. Gelişmiş Raporlama ve Denetim:
- Alternatif Çözüm: Tarafsız değerlendirmeler sağlamak üzere üçüncü taraf veya uzman kuruluşlarca kamuya açık denetimlerin zorunlu kılınması, şeffaflık ile operasyonel gizlilik arasında bir denge kurar.
2. Düzenleyici Uyumlaştırma:
- Alternatif Çözüm: Bilanço dışı kalemlerin sınıflandırılmasında ve açıklanmasında tutarlılığı sağlamak üzere, başlıca finans merkezleri arasında (örneğin Basel Bankacılık Denetimi Komitesi aracılığıyla) eşgüdümlü çerçeveler oluşturulmasını teşvik etmek.
3. Risk Ağırlıklı Bilgilendirme Mekanizmaları:
- Alternatif Çözüm: Koşullu yükümlülükler için gerçek zamanlı veya gerçek zamana yakın veri takibi uygulanmalı ve buna, defter dışı maruziyetleri dikkate alan zorunlu stres testleri eşlik etmelidir.
Özel sektörde olsun merkez bankacılığında olsun, bilanço dışı fonlar, geleneksel bilanço raporlamasının doğrudan görüş alanı dışında yürütülen finansal yönetim biçimlerini temsil eder. Teknikler (risk transferi, düzenleyici sermaye yönetimi veya koşullu likidite sağlanması) benzer olsa da, amaçlar ticari bankalar ile merkez bankaları arasında önemli ölçüde farklılaşır. Ticari bankalar risk-getiri profillerini optimize etmeye ve sermaye düzenlemelerine uymaya odaklanırken, merkez bankaları bilanço dışı mekanizmaları makroekonomik istikrar, acil durum desteği ve politika odaklı hedefler doğrultusunda kullanır.
Daha fazla istikrar ve güven sağlamak için, operasyonel esnekliğe yönelik meşru ihtiyaç ile gelişmiş şeffaflık ve titiz gözetim arasında denge kurmak temel öncelik olmaya devam etmektedir. Uzun vadede, gelişen düzenleyici ortamlar ve teknolojik yenilikler (örneğin gerçek zamanlı veri izleme, gelişmiş analitik), defter dışı fonların küresel finansal mimariye getirdiği doğal karmaşıklıkları ve riskleri ele almanın yeni yollarını sunabilir.
“Bilanço Dışı Para Birimi” Diye Bir Şey Var mı?
Hayır. Para yalnızca birinin bilançosunda yükümlülük olarak vardır: banknotlar ve rezervler merkez bankasının, mevduatlar ise ticari bankaların yükümlülüğüdür. “Bilanço dışı para” veya “defter dışı fon” diye, dönüştürülmeyi bekleyen bir stok yoktur ve “Merkezi Karşı Taraf (CCP) Para Yaratma Süreci” diye bir süreç de bulunmamaktadır. Merkezi karşı taraflar, finansal piyasalarda alıcı ile satıcı arasında yer alan takas kuruluşlarıdır; para yaratmazlar.
Bir merkez bankası para yarattığında bilançosunu genişletir: başta devlet tahvilleri, bankalara verilen krediler veya döviz rezervleri olmak üzere bir varlık edinir ve yükümlülükler tarafında rezervleri alacaklandırır.
Şirketler ve hükümetler için, bilanço dışı bir taahhüdün bilançoda tanınması, örneğin bir garanti çağrıldığında veya bir kiralama IFRS 16 uyarınca aktifleştirildiğinde, şeffaflığı artırır; ancak bu işlem para veya fon yaratmaz.
Aşağıda açıklanan IFB'nin bilanço dışından bilançoya aktarım hizmeti, gerçek varlık ve yükümlülüklerin tanınmasına ilişkindir.
IFB’nin Bilanço Dışından Bilanço İçine Geçiş Hizmeti
International Finance Bank, hükümetlere, merkez bankalarına, finansal kuruluşlara ve şirketlere, şu anda bilanço dışında tutulan varlık, alacak ve taahhütleri, geçerli muhasebe çerçevesinin izin verdiği ölçüde yasal bilançoya aktarma konusunda destek sağlar. Tipik örnekler arasında konsolide edilmeyen yapılar aracılığıyla veya saklamada tutulan varlıklar, gerçekleşmiş şarta bağlı alacaklar ve mülkiyeti ile değeri henüz kayda alınmaya elverişli standartta belgelenmemiş varlıklar yer almaktadır.
- Kanıt dosyası: hukuki mülkiyet belgeleri, mutabakat ve saklama kayıtları, bağımsız değerleme ve ilk muhasebeleştirme için gerekli belgeler.
- Muhasebe analizi: UFRS, IPSAS, US GAAP veya kamu sektörü için ESA 2010 uyarınca muhasebeleştirme ve ölçüm.
- Yapılandırma: varlığın veya yükümlülüğün edinilmesi, devri, konsolide edilmesi ya da yeniden sınıflandırılması.
- İhtiyati ve denetim açısından muamele: sermaye, likidite ve kamuyu aydınlatma üzerindeki etkiler; bağımsız denetçilerle ve ilgili olduğu hallerde denetim otoritesiyle koordinasyon içinde değerlendirilir.
Muhasebeleştirme, raporlanan varlıkları veya özkaynağı yalnızca söz konusu varlığın gerçek, işletme tarafından kontrol edilen ve güvenilir biçimde ölçülebilir olması ölçüsünde artırır. Şeffaflığı geliştirir ve varlık karşılığında finansmanı destekleyebilir; ancak para yaratmaz. Her görevlendirme; gerekli özen (due diligence), uyum ve yaptırım incelemesine tabidir.
Merkez Bankası ve Hazine Düzeyinde Karşı Teminatlı Para İhracı Prosedürü (CCP)
Para yaratımı, merkez bankası bilançosunun genişletilmesi yoluyla gerçekleşir: varlıklar, başlıca hazine tarafından ihraç edilen devlet tahvilleri, aktif tarafa eklenir; rezervler ise pasif tarafa kaydedilir. Merkez bankası böylece yeni rezervler yaratır ve ilgili varlıkları edinir. İşlemin kredi riski taşıdığı hallerde hazine, karşı garanti veya tazminat taahhüdü ile işlemin arkasında durabilir. Prosedür belirli adımlarla yürür:
- Hukuki dayanak. Merkez bankası kanunu işleme (varlık alımları, bir kredi imkânı veya bir garanti) izin vermelidir; hazinenin taahhüdü ise bütçe kanunu veya parlamento tarafından yetkilendirilmelidir. Parasal finansmana ilişkin sınırlar geçerlidir – AB'de ABİHA m. 123, hükümetlere merkez bankası kredisi verilmesini ve bunların borçlanma araçlarının doğrudan satın alınmasını yasaklar; diğer birçok merkez bankası kanunu ise devlete doğrudan avans verilmesine üst sınır getirir.
- Hazine karşı garantisi. Maliye bakanlığı, merkez bankasına söz konusu imkândaki zararları karşılayan bir karşı garanti veya tazminat taahhüdü verir. Bu, devletin şarta bağlı yükümlülüğü olarak kayda alınır ve kamuya açıklanır.
- Merkez bankası işlemi. Merkez bankası varlık satın alır veya bankalara ya da özel amaçlı bir araca kredi verir ve karşı tarafların rezerv hesaplarına alacak kaydeder. Bu rezervler yeni merkez bankası parasıdır ve merkez bankasının bilançosunda yer alır; edinilen varlıklar veya krediler ise aktif tarafında gösterilir.
- İletim. Bankalar ilave likiditeyi kendi kredilendirme faaliyetlerinde kullanır; bu da yeni mevduatlar biçiminde ticari banka parası yaratır.
- Zarar ve çıkış. Zarar oluşması hâlinde merkez bankası karşı garantiyi çağırır ve hazine ödemeyi bütçeden yapar. Varlıklar itfa edildikçe veya satıldıkça ve krediler geri ödendikçe rezervler yeniden ortadan kalkar.
Bu konudaki emsaller arasında, HM Treasury tarafından tazmin edilen Bank of England'ın Varlık Alım Programı (2009'dan beri) ile ABD Hazinesi'nin CARES Yasası uyarınca özkaynak desteği sağladığı, Federal Rezerv Yasası'nın 13(3) maddesi kapsamında 2020 yılında devreye alınan Federal Rezerv'in acil durum kredi imkânları yer almaktadır.
IFB, merkez bankalarına ve hazinelere bu tür işlemlerin tasarımı konusunda danışmanlık sunar: hukuki dayanak, karşı teminat ve belgelendirilmesi, muhasebeleştirme yöntemi (IPSAS, ESA 2010 ve merkez bankasının kendi çerçevesi) ile enflasyon, kamu borcu ve olası bir IMF programı üzerindeki etkiler. Kararlar merkez bankasına ve hükümete aittir.
Para yaratma süreci, bir ekonomiye yeni paranın eklenmesi sürecidir. Çoğu modern ekonomide bu süreç merkez bankaları ve ticari bankalar tarafından yürütülür.
Federal Rezerv veya Avrupa Merkez Bankası gibi merkez bankaları para arzını düzenler ve parasal istikrarı sağlar. Bir merkez bankasının para yaratma yollarından biri, devlet tahvilleri gibi varlıklar satın almaktır: bir ticari bankadan tahvil satın aldığında, ödemeyi o bankanın rezerv hesabına alacak kaydederek yapar. Bu rezervler yeni merkez bankası parasıdır.
Ticari bankalar kredi verdiklerinde para yaratır: kredi, borçlunun hesabına yeni bir mevduat olarak yansır ve borçlu bu tutarı harcadığında dolaşıma girer. Bir kredinin geri ödenmesi, karşılık gelen parayı ortadan kaldırır.
Zorunlu karşılık oranları para yaratmaz; bunları yükseltmek, aksine, kredi hacmini kısıtlar. Birçok merkez bankası bu oranları düşürmüş veya kaldırmıştır – Federal Rezerv, Mart 2020'de zorunlu karşılık oranını sıfıra indirmiştir – ve para yaratımını esas olarak politika faiz oranı aracılığıyla yönlendirmektedir.
Kalemlerin Bilanço Dışı ile Bilanço İçi Arasında Taşınması
Meşru finansta kalemler, bilanço dışı ve bilanço içi pozisyonlar arasında, muhasebe standartlarına (IFRS 9, IFRS 10, IFRS 16 veya US GAAP) ve ihtiyati kurallara tabi, iyi tanımlanmış birkaç yöntemle geçiş yapar:
- Menkul kıymetleştirme genellikle varlıkları kaynak kuruluşun bilançosu dışına çıkarır: krediler özel amaçlı bir kuruluşa satılır ve bu kuruluş yatırımcılara menkul kıymet ihraç eder. Bilanço dışı bırakma, risklerin ve getirilerin büyük ölçüde devredilmesini gerektirir; kaynak kuruluş söz konusu kuruluşu kontrol ediyorsa, onu konsolide etmek zorundadır.
- Repo sözleşmeleri bilanço dışına çıkarma veya bilançoya alma sonucu doğurmaz: repoda satılan menkul kıymetler satıcının bilançosunda kalmaya devam eder, elde edilen nakit ise yükümlülük olarak kaydedilir.
- Konsolidasyon, kontrol edilen bir yapının varlık ve yükümlülüklerini grup bilançosuna dahil eder (IFRS 10).
- Kullanım veya kesinleşme (crystallisation), taahhütleri ve teminat mektuplarını bilanço içi kredilere veya yükümlülüklere dönüştürür.
Bu adımların hiçbiri, bilanço dışı kalemlerden para veya fon yaratmaz. Bir merkez bankası “bilanço dışı fon ihraç edip” bunları sonradan dönüştüremez: banknotlar, rezervler, mevduatlar veya borç senetleri gibi yükümlülükleri her zaman bilançosunda yer alır.
Halihazırda mevcut bilanço dışı varlıklar
Bir bankanın veya merkez bankasının bilançosu dışında tutulan varlıklar, örneğin özel amaçlı bir kuruluşta veya saklamada bulunan varlıklar, çeşitli yollarla harekete geçirilebilir:
- Menkul kıymetleştirme: krediler veya alacaklar, yatırımcılara menkul kıymet ihraç eden bir yapıda toplanır; elde edilen gelir finansman ve likidite sağlar.
- Geri alım sözleşmeleri (repo): menkul kıymetler, geri alım taahhüdüyle satılır; elde edilen nakit likidite sağlarken menkul kıymetler satıcının varlığı olmaya devam eder.
- Yapılandırılmış tahviller: bir bankanın, varlıkların performansına bağlı tahviller ihraç etmesi ve elde ettiği geliri bu varlıkları kendi bilançosunda finanse etmek veya edinmek için kullanması.
Yeni oluşturulan tesisler
Bir merkez bankası, merkez bankası bonoları veya borç sertifikaları gibi kendi borçlanma senetlerini de ihraç edebilir ve elde edilen hasılatı veya yeni yaratılan rezervleri, örneğin devlet tahvilleri gibi uygun varlıkları edinmek için kullanabilir. Alternatif olarak, Bank of England'ın Asset Purchase Facility ile yaptığı gibi, uygun varlıkları elinde tutmak üzere özel amaçlı bir araç kurabilir. Edinilen varlıklar, merkez bankasının veya konsolide edilen aracın bilançosunda muhasebeleştirilir.
Para Yaratımının Karmaşık Mekanizmaları: Merkez Bankaları, Ticari Bankalar ve Ekonomik İdeolojiler
Günlük işlemlerde kullanılan banknot ve madeni paralar olan para, kendiliğinden ortaya çıkmaz. Para yaratma ve yönetme süreci; merkez bankaları, ticari kredi kuruluşları, düzenleyici çerçeveler, ekonomik ideolojiler ve para politikası araçları arasındaki karmaşık bir etkileşimi içerir. Bu hassas denge, enflasyonist riskleri kontrol altında tutarken ekonomik büyüme için sermayeye erişimi genişletmeyi amaçlar.
A. Para Arzını Belirleyen Başlıca Merkez Bankası Süreçleri
Merkez bankalarının, toplam para arzını politika yetkileriyle uyumlu biçimde ayarlamak için güçlü ancak çoğu zaman yanlış anlaşılan bir dizi mekanizması bulunmaktadır. Bu mekanizmalar; rezerv yönetimi, faiz oranlarının yönlendirilmesi ve gerektiğinde piyasa müdahaleleri yoluyla ticari banka kredilendirmesinin zeminini hazırlar. Bu kurumsal tercihlerin sınırları ve etkileri, uzun süredir devam eden akademik tartışmalarla da bağlantılıdır.
1. Esnek Banka Rezervi Ayarlaması
Merkez bankalarının ticari bankaların kredilendirmeye ayırabileceği fon miktarını şekillendirmesinin temel yollarından biri açık piyasa işlemleridir (OMO): bankacılık sistemi rezervlerini artırmak veya azaltmak için sırasıyla menkul kıymet portföyü alım ve satımı. Bununla birlikte, rezerv bakiyelerini dinamik biçimde değiştirmek için başka araçlara da sahiptirler.
i. Açık Piyasa İşlemleri Yoluyla Kısa Vadeli Faiz Oranlarının Yönlendirilmesi
ABD Federal Rezerv Sistemi gibi önde gelen merkez bankalarının fiilen kullandığı en güçlü ve esnek mekanizma açık piyasa işlemleridir. New York Federal Rezerv Bankası'nın açıkladığı üzere bu işlemler, merkez bankalarının bankacılık sistemindeki rezerv miktarını artırmak veya azaltmak amacıyla, uygulamada genellikle devlet tahvilleri veya bonoları olmak üzere, elindeki menkul kıymetleri alma veya satma yönündeki işlemlerini ifade eder.
Bu, Fed örneğinde hedef federal fon faiz oranı olan temel bir gösterge faiz oranının, kredi koşullarını sıkılaştırmayı veya gevşetmeyi amaçlayan mevcut para politikası duruşuyla uyumlu bir düzeye çekilmesine yardımcı olur. Örneğin Fed, genişlemeci politika kapsamında menkul kıymet satın aldığında, bunları satan ticari bankaların hesaplarına rezerv bakiyesi kaydeder. Bu, söz konusu bankaların kredi verme kapasitesini artırarak hedeflenen kısa vadeli bankalararası borç verme faizleri üzerinde aşağı yönlü baskı yaratır. İlave kredi kullandırımı, ticari bankacılık sistemi aracılığıyla ek para yaratımını da beraberinde getirir. Açık piyasa işlemleri böylece toplam para arzını sürekli olarak esnek biçimde ayarlayabilir.
Ancak bu kusurlu bir mekanizmadır. Pek çok araştırmacının belirttiği gibi faiz oranları kaba bir sinyal aracıdır ve oranlar sıfır alt sınırına yaklaştıkça uyarıcı etkileri azalır. Bu durum, merkez bankalarını son on yıllarda ilave para politikası genişlemesi sağlamak için giderek daha fazla büyük ölçekli varlık alım programlarına yöneltmiştir.
ii. Ek Teşvik İçin Niceliksel Genişleme
Niceliksel genişleme veya QE, yalnızca kısa vadeli faizlerin büyüme hedeflerini desteklemek için yetersiz görüldüğü durumlarda, uzun vadeli faizleri daha geniş ölçekte düşürmek amacıyla merkez bankalarının devlet tahvilleri, kurum destekli ipotek teminatlı menkul kıymetler ve hatta kurumsal tahviller gibi daha uzun vadeli ve likiditesi daha düşük menkul kıymetleri büyük ölçekte satın almasını ifade eder. Bununla, konut gibi uzun vadeli faizlere duyarlı kredi kullanımı, harcama ve yatırımların teşvik edilmesi, böylece durgunluk dönemlerinde talebe ve ekonomik faaliyete ilave destek sağlanması amaçlanır.
Ancak daha uzun vadeli ve riskli menkul kıymetler daha az likit olduğundan, bu tür programlar, kısa vadeli faizleri hedefleyen açık piyasa işlemlerine kıyasla yarattıkları teşvik tutarına oranla merkez bankası bilançolarını çok daha belirgin biçimde genişletir. Bu durum piyasa bozulmaları ve enflasyon risklerini artırabilir; son 15 yılda büyük merkez bankalarınca ekonomik krizlerle mücadelede yaygın biçimde benimsenen bu mekanizmanın uygun kapsamı, ekonomik etkileri ve riskleri konusunda iktisatçılar arasında önemli tartışmalara yol açmaktadır.
iii. Kredi Vermeyi Gevşetmek İçin Zorunlu Karşılık Oranlarının Değiştirilmesi
Açık piyasa işlemlerine ve rezerv bakiyelerini dinamik biçimde artırmak üzere yapılan niceliksel genişleme (QE) tahvil alımlarına ek olarak, merkez bankaları düzenleyici gereklilikleri gevşeterek de daha kalıcı bir etki yaratabilir; zira bu, ticari bankaların halihazırdaki varlıklarını serbest bırakır. Zorunlu karşılık oranlarının düşürülmesi veya kaldırılması bankaların maliyetlerini azaltır; ancak modern sistemlerde kredi verme, esas olarak sermaye, likidite kuralları ve talep ile sınırlıdır.
Çin Halk Bankası ve Hindistan Merkez Bankası gibi bazı merkez bankaları zorunlu karşılık oranlarını halen aktif biçimde değiştirmektedir. Federal Reserve, Mart 2020'de zorunlu karşılık oranlarını sıfıra indirmiştir. Karşılıkların faiz getirmediği durumlarda, zorunlu karşılık gereklilikleri bankalar üzerinde bir vergi işlevi görür ve müşterilere sunulan mevduat faizlerini düşürme eğilimi taşır.
iv. Likidite Güvencesi Olarak Doğrudan Kredi Verme
Federal Rezerv ve dünya genelindeki diğer birçok merkez bankası da, uygun bankaların geçici likidite ihtiyaçlarını karşılamak üzere devlet tahvilleri, krediler veya ipotekler gibi rehnedilmiş teminatlar karşılığında doğrudan merkez bankası kredisine erişmesine imkân tanıyan iskonto penceresi kredi programları yürütmektedir. Maliyetler, borçluların öncelikle özel piyasa kaynaklarına başvurmasını sağlamak ve aşırı kullanımı caydırmak amacıyla genellikle geçerli piyasa faizlerinin üzerinde belirlenir. Ancak önemli olan nokta, bu imkânın, likidite yetersizliğinin kredi verme faaliyetini kısıtlayabileceği ve büyümeyi engelleyebileceği finansal piyasa stresi dönemlerinde bile, ödeme gücüne sahip kuruluşların gerekli rezervlere erişimini korumalarına yardımcı olmasıdır.
İskonto penceresi borçlanma kalıplarına ilişkin araştırmalar, özel piyasaların genellikle faaliyetleri finanse etmeye yettiği durumlarda bu tür acil yardım programlarına başvurmanın bankalar açısından damgalanma yaratması nedeniyle yeterince kullanılmadığını göstermektedir. Bu durum, doğrudan kredilerin günümüzde uygulamada, politikayı gevşetmeye yönelik olağan bir araçtan ziyade bir piyasa istikrarı güvencesi işlevi gördüğüne muhtemelen işaret etmektedir. Bununla birlikte, bu tür programlar, likidite açıklarını sınırlamak gerektiğinde belirli kurumların bilançolarını güçlendirerek ticari kredi verme kapasitesini doğrudan değiştirebilir.
2. Kredi Koşullarını Yönlendirmek Üzere Politika Faiz Oranlarının Ayarlanması
Sistem rezervlerinin doğrudan kontrolünden ayrı olarak, para politikası yapıcıları, referans faiz belirlemesine ilişkin beklentiler konusunda açık iletişimi de kullanarak kredi koşullarını ve bankaların ekonomi genelinde algılanan risklere kıyasla kredi genişletme teşviklerini geniş ölçüde etkiler. Bu, para yaratımı üzerinde daha dolaylı, sinyal verme yoluyla yönlendirici bir etki sağlar.
i. Temel Sinyal Aracı Olarak Kısa Vadeli Gösterge Faiz Oranları
Küresel ölçekte en önemli gösterge faiz oranı, Federal Reserve'in enflasyonu kontrol altına almak için 2022–2023 döneminde hızla artırdığı ABD federal fon hedef aralığıdır. Başlıca merkez bankaları, hedef faiz planlarına ilişkin net ileriye dönük yönlendirme sağlayarak, 6-18 aylık dönemlerde genel kredi maliyetine ilişkin beklentileri şekillendirir; böylece borçlanma iştahını ve buna bağlı olarak toplam talep büyümesini, enflasyon, üretim açıkları veya yasayla belirlenen diğer hedefler olsun, yetkilendirilmiş politika hedeflerine ulaşacak biçimde ayarlamayı amaçlarlar.
Ticari bankaların tüketicilere ve işletmelere sunduğu kredi faiz oranları merkez bankasının politika faizini yakından izlediğinden, gösterge faizlerin artırılması veya indirilmesi, genel kredi koşullarını ve sektörler genelinde kredi kullanma istekliliğini belirgin biçimde etkiler. Bu durum, para politikası yapıcılarına, rezerv ayarlamalarından ayrı olarak, ticari banka kredi davranışını ve dolayısıyla para yaratım dinamiklerini etkilemek için dolaylı ancak yine de oldukça etkili bir araç sağlar.
ii. Sistem Likiditesini Azaltmak İçin Niceliksel Sıkılaştırma (Quantitative Tightening)
Ekonomi güçlendiğinde nicel genişleme programları kapsamında gerçekleşen önemli bilanço genişlemelerini geri almak için merkez bankalarının, çok yıllı kriz müdahaleleriyle piyasaya sürülen fazla likiditeyi, nicel sıkılaştırma (QT) olarak adlandırılan tahvil itfa programlarıyla bilinçli biçimde azaltması gerekir. Bu, menkul kıymetler vadesinde sona erdikçe yeniden yatırımların aşamalı olarak durdurulmasını ve böylece bankacılık sistemindeki fazla rezervlerin zamanla kademeli olarak azalmasını içerir. QT ayrıca likit varlıklar daraldıkça kredi verme kapasitesini ve kredi erişilebilirliğini daha genel olarak sınırlar.
QE ve QT mekanik olarak basit görünse de, benzeri görülmemiş ölçekleri öngörülemeyen piyasa etkileri ve oynaklık artışları doğurabilir; bu da ticari banka davranışlarını amaçlanandan daha ciddi biçimde istikrarsızlaştırabilir. IMF'nin QT risklerine ilişkin araştırması, portföyler yeniden dengelenirken ve piyasa yapıcılık kapasitesi daralırken tahvil piyasasında satış baskısı oluşabileceğine işaret etmektedir. Karşı argüman ise, büyüme ve enflasyon gibi temel büyüklüklerin bilanço kalemlerinden ziyade bilinçli olarak yönlendirildiği gerekçesiyle yeni unsurların önemsizleştirilmesini savunmaktadır. Bununla birlikte, geçici QE uygulayıp ardından likiditeyi geri çekmek, son on yıllarda merkez bankalarının araç setinde giderek yaygınlaşmasına rağmen, ticari bankaların faaliyetleri üzerindeki etkileri bakımından belirsizliğini korumaktadır.
3. Ekonomik Şokları Yönetmeye Yönelik Piyasa Müdahaleleri
Finansal istikrarsızlık dönemlerinde veya yurt dışındaki para birimi baskıları durumunda, merkez bankaları düzenli piyasaları yeniden tesis etmek ve reel ekonomiye yansımaları önlemek amacıyla gerektiğinde daha kapsamlı alım ve satım işlemleri yürütebilir. Ancak bu müdahaleler göreli varlık fiyatlarını çarpıtır ve istenmeyen sonuçlar da doğurarak eleştirilere yol açar.
i. Kısa Vadeli Döviz İşlemleri
Döviz kurunun çökmesine yol açan veya bunu şiddetlendiren ani baskıları hafifletmek amacıyla merkez bankaları, düzensiz ve oynak düşüşlere karşı doğrudan döviz piyasası müdahale işlemleri yürütebilir. Uluslararası Ödemeler Bankası'nın (BIS) açıkladığı üzere bu, düşüşleri yavaşlatmak veya tersine çevirmek ya da en azından politika yapıcıların aşırı ve istikrarsızlaştırıcı hareketlere ilişkin kaygılarını göstermek için yeterli büyüklükte yabancı para rezervlerinin satılmasını içerir. Döviz müdahalesi, ekonomik temel göstergelerin ötesine geçen paniklerin ve sürü davranışlarının önüne geçmeyi amaçlar.
Bu tür vakalara ilişkin küresel araştırmalar, dengesizlikleri sınırlayan kısa vadeli müdahalelerin işleyiş bozukluğunu yatıştırabildiğini ve rasyonel değerlemeleri zaman zaman etkin biçimde yeniden tesis edebildiğini göstermektedir. Ancak bazı iktisatçılar, müdahalelerin zarar riskini üstlenerek gelecekte spekülasyonu teşvik edebileceği konusunda uyarmaktadır. Bu durum ahlaki tehlike doğurur. Geçici döviz müdahalesi ayrıca temeldeki ekonomik sorunları gidermeden rezervleri tüketir. Sorunlar yapısal nitelikteyse, ülkelerin nihayetinde para birimi değerlerini yeniden düzenlemesi, daha yüksek faiz oranlarını kabul etmesi veya daha kapsamlı reformlar hayata geçirmesi gerekebilir.
ii. Piyasa İşleyişinin Korunmasına Yönelik Varlık Alımları
Akut krizlerde ekonomik tehdit ufku, kur istikrarsızlığının ötesine geçer; zira tüm fonlama piyasaları kilitlenebilir ve bunun hanehalkları ile işletmeler üzerinde ciddi yan etkileri olabilir. 2008'de ve Covid-19 şoklarıyla Mart 2020'de görüldüğü üzere, devlet tahvili piyasaları dahi talebin buharlaşmasıyla karşı karşıya kalabilir ve temel fiyatlama ilişkileri istikrarsızlaşabilir. Bu durum, göreli değerler ve riskler konusunda derin bir belirsizlik yaratır ve varlıklar genelinde kredi vermeyi dondurur.
Tam ölçekli bir finansal çöküş tehdidiyle karşı karşıya kalan Fed, ECB ve Bank of England gibi merkez bankaları, mevcut niceliksel genişleme (QE) programlarını hızla genişleterek ekonomilerin işleyişi için hayati önem taşıyan tahvil piyasalarında süresiz alım taahhüdünde bulundu. Bu adımın amacı, daha seçici nitelikteki döviz müdahalelerinin aksine, son çare alıcısı rolü üstlenerek kredi erişilebilirliğini korumak üzere düzenli işlem mekanizmalarını yeniden tesis etmekti. Ancak bunun bedeli, bilançoların daha da büyümesi ve buna bağlı risklerin artması oldu. Başlıca merkez bankalarının toplam bilançoları birkaç ay içinde trilyonlarca dolar büyüdü. Bir buhranı önlemek için gerekli olsa da, eleştirmenler piyasa bağımlılığının giderek artan tehlikelerine dikkat çekmekte ve çıkış stratejilerini sorgulamaktadır.
Genel olarak, koşullu müdahalelerin varlığı daha geniş bir ahlaki risk (moral hazard) yaratmaktadır. Ancak geri çekilmeyi engelleyen sınırlamalar nedeniyle merkez bankaları, normalleşmeyi yeniden tesis etmeye çalışmadan önce ekonomik toparlanmayı güvence altına almak amacıyla kırılgan piyasalar için istikrarı hedeflemeyi sürdürmektedir. Bununla birlikte, bozucu etkiye sahip tedbirlere aşırı bağımlılık riski, ticari banka faaliyetleri üzerindeki ikincil etkilerin yeterince anlaşılmaması nedeniyle endişe verici olmaya devam etmektedir.
B. Ticari Banka Kredi Mekanizmaları
Rezervleri ve faiz oranlarını yöneten daha geniş merkez bankası çerçevesi içinde, ticari bankaların mevduat yaratımını ve para arzının genişlemesini mümkün kılan kendi temel kredi modelleri vardır. Bankalar mevduatlarının yalnızca bir kısmını rezerv olarak tutar ve kredi verdiklerinde yeni mevduat yaratırlar. Ancak risk hususları, kontrolsüz kredi genişlemesini sınırlandırır.
1. Kısmi Rezerv Bankacılığının Gücü ve Riskleri
Ticari bankacılık sistemleriyle ilgili belirleyici ancak sıklıkla yanlış anlaşılan bir olgu, kısmi rezerv bankacılığı uygulamasıdır. Bu, bankaların mevduatlarının yalnızca bir kısmını nakit veya merkez bankası rezervi olarak tuttuğu anlamına gelir. Yaygın algının aksine, bankalar mevduatları kredi olarak kullandırmaz: kredi verme eylemi bizzat yeni mevduat, dolayısıyla yeni para yaratır.
i. Kısmi Karşılıklarla Para Çarpanı
Ders kitapları, kısmi rezerv bankacılığının para çarpanını ve kredi yaratımını nasıl mümkün kıldığını basit örneklerle açıklar. A Bankası'na 100 dolarlık bir nakit mevduat yatırıldığını varsayalım. Yüzde 10 zorunlu karşılık oranıyla banka 10 doları rezerv olarak elinde tutar, kalan 90 doları ise kredi olarak verir. Borçlu bu 90 doları mal veya hizmet için harcar; ödemeyi alan taraf bunu B Bankası'na yatırır. B Bankası yüzde 10'unu, yani 9 doları rezerv olarak tuttuktan sonra, başka bir müşteriye 81 dolar kredi verebilir. Krediler yeni mevduatlar yarattıkça bu süreç tekrarlanır ve küçük bir rezerv tutarı, ticari bankacılık sisteminde çok daha büyük bakiyelerin genişlemesini destekler.
%10 oranla, başlangıçta yatırılan 100 ABD doları, 900 ABD dolarına kadar yeni kredinin verilmesine imkân tanır. %5'lik bir gereklilikle ise bu tutar teorik olarak 1.900 ABD dolarına ulaşabilir. Mevduat olarak yatırılan paranın tamamı yerine yalnızca bir bölümünün karşılık olarak tutulması nedeniyle, geniş finansal sistemde mevduatlar aracılığıyla desteklenen krediler fiili karşılıkları 10 kat veya daha fazla aşmaktadır. Düzenleme bulunmadığında teşvikler, en azından borçlular temerrüde düşene kadar, sürekli genişleyen kredi döngülerinden yana işler. Uygulamada merkez bankaları, bu ders kitabı çarpanının modern bankacılığı tanımlamadığını vurgulamaktadır: kredi verme, karşılıklarla değil; sermaye, likidite kuralları, politika faizi ve borçlu talebiyle sınırlıdır (Bank of England, “Money creation in the modern economy”, 2014).
ii. Doğal İstikrarsızlığın Giderek Daha Fazla Kabul Görmesi
Pek çok gözlemci, fiili nakit oranlarının düşük olması nedeniyle, kısmi rezerv sistemlerinin kitlesel para çekmelerini önlemek için mevduat sahiplerinin güvenine ve piyasa likiditesine bağımlı olması dolayısıyla istikrarsız olduğuna dikkat çekmiştir. Bu durum, Büyük Buhran'ın 1933'teki banka hücumlarının doruk noktasında çarpıcı biçimde doğrulanmıştır. Benzer dinamikler, 2007'de bankalararası piyasanın kilitlenmesinde de görülmüş ve merkez bankalarının acil destek önlemleriyle aşılmıştır.
Sonuç olarak, günümüzün ticari bankacılık modelleri, mevduat gibi kısa vadeli yükümlülükler ile bilançolarındaki daha riskli uzun vadeli kredi varlıkları arasındaki doğal uyumsuzlukları kabul etmektedir. Düzenlemeler artık varlık kalitesi standartlarını, son başvuru mercii olarak merkez bankası desteğine erişimi ve çok büyük küresel bankaların olası başarısızlıklarını yönetmeye yönelik çözümleme mekanizmalarını güvence altına almaktadır. Ancak temel gerilim varlığını sürdürmektedir: üstlenilen örtük vade riskinden kâr elde etmek amacıyla atıl rezervleri kredilendirme çabası ile talep üzerine ödenebilir taahhütleri garanti edecek yeterli güvenceleri ve nakit tamponlarını muhafaza etme zorunluluğu arasındaki gerilim.
2. Yeni Güvenceler Yoluyla Kontrol Altına Alınan Likidite Riskleri
Vade uyumsuzluğu sorunları bugün daha iyi anlaşılsa da, kısa vadeli fonların getiri sağlayan varlıklara ve kredilere dönüştürülmesinde likidite riskleri sürmektedir. Bankalar arası piyasalar bu boşluğu kapatır, ancak 2008'de işleyişini yitirmiştir. Yeni düzenlemeler, piyasa aksaklıkları sırasında dahi para yaratımının sürekliliğine yönelik riskleri sınırlamayı amaçlamaktadır.
i. Fazla Rezervlerin Değerlendirilmesi için Bankalararası Piyasalar
Bankaların rezerv bakiyelerini dinamik biçimde yönetmesini sağlayan temel mekanizmalardan biri bankalar arası borç verme piyasasıdır. Bu kısa vadeli fonlama piyasası, fazla rezervi olan kurumların bunları, çoğunlukla bir gecelik vadeyle, geçici açık yaşayan kurumlara ödünç vermesine olanak tanır. Bir gecelik borç verme faizleri, bankaların içinde faaliyet gösterdiği likidite koşullarının gösterge niteliğindeki ölçütleridir. Uluslararası Ödemeler Bankası'nın (BIS) belirttiği üzere, yüksek faizler algılanan karşı taraf riskleri nedeniyle fonlamaya erişimin daraldığına işaret ederken, düşük faizler rezervlerin gereken yerlere engelsiz biçimde yeniden dolaşıma girdiği istikrarlı akışları gösterir.
Ancak 2007'de yaşanan sert varlık yeniden fiyatlamasının gizli riskler konusunda belirsizlik yaratmasıyla bankalararası sisteme duyulan güven buharlaştı. IMF, bu çöküşü, birçok bankanın mevduat dalgalanmalarını telafi etmek için başvurduğu kritik kısa vadeli fonlama piyasalarında yaşanan bir “sistemik ani durma” olarak tanımladı. Felce uğrayan ağ üzerinden rezerv talepleri artık takas edilemeyince bir dizi iflas ve zorunlu birleşme yaşandı. Bu durum, yapılandırılmış ürünlerden kaynaklanan riskleri ve piyasaya erişimin birdenbire kaybolabilmesi nedeniyle likidite tamponlarının gerekliliğini ortaya koydu.
ii. Yeni Düzenleyici Destek Yapıları
Bankalar arası kanalların donmasının yol açtığı ekonomik yıkım göz önüne alındığında, Basel III düzenlemeleri, bankaları 30 günlük bir stres senaryosunda net nakit çıkışlarını karşılamaya yetecek nakit veya yüksek kaliteli varlık bulundurmaya zorlayan bağlayıcı likidite standartları getirmiştir. Bu Likidite Karşılama Oranı (LCR), bankaları, daha önce sistemik yetersizlikleri banka sıkıntısına dönüştüren daralmış piyasa koşullarına karşı doğrudan korur. Güçlendirilmiş sermaye tamponlarının yanı sıra, likidite karşılama gereklilikleri, finansal sistemin işleyişi açısından kritik önemdeki para piyasalarında 2008'deki kilitlenmelerin yinelenme ihtimalini yapısal olarak azaltmaktadır.
Bununla birlikte düzenleyiciler hassas bir denge gözetmek zorundadır. Aşırı düzenleme, örneğin gereğinden yüksek likit varlık zorunlulukları, kısa vadeli mevduatlarla finanse edilen kârlı kredi vermeyi engelleyecektir. Dış şoklara karşı dayanıklılık ile yeterli kredi kullanılabilirliğinin ve para yaratım akışlarını destekleyen belirli bir miktarda doğal vade dönüşümünün korunması arasında denge kurulmalıdır. Ancak ekonomik riskler göz önüne alındığında, düzenleyicilerin çoğu banka risklerini sınırlandırma konusunda temkinli bir yaklaşımı tercih etmektedir.
3. Kredi-Mevduat Genişleme Döngüsünün İşleyişi
Kredi verme süreci basit bir örnekle açıklanabilir. Münferit krediler yeni mevduatlar yaratır, bu da risk yönetimi çerçeveleri aracılığıyla kontrol altında tutulan ek kredi verme kapasitesini besler.
i. İpoteklerden Para Yaratılmasına İlişkin Örnek Olay İncelemesi
800.000 USD tutarındaki bir evi A Bankası'ndan alınan konut kredisiyle finanse eden varsayımsal bir konut alıcısını ele alalım. Kredi kullandırıldığı anda 800.000 USD tutarında yeni mevduat parası yaratılır. A Bankası diğer müşterilerin mevduatını ödünç vermez; yeni bir mevduat yaratır ve borçlunun aylık taksitlerinden faiz geliri elde etmeyi bekler.
Satıcı 800.000 USD'yi Banka B'ye yatırdığında, Banka A aynı tutarda merkez bankası rezervini Banka B'ye aktarır. Banka B artık yeni bir mevduata ve yeni rezervlere sahiptir; sonraki kredilendirme faaliyeti, Amerika Birleşik Devletleri'nde Mart 2020'den bu yana sıfır olan sabit bir rezerv oranına değil, sermayesine, likidite durumuna ve kredibilitesi yüksek borçluların talebine bağlıdır.
ii. Mevduat Çoğalmasını Sınırlayan Risk Değerlendirmesi
Elbette, ihtiyati risk değerlendirmeleri onayları sınırlandırır. Banka A, bu ölçüde büyük bir konut kredisini finanse etmeyi kabul etmeden önce, temerrüt riskini değerlendirmek için kredi alanın gelirini ve mevcut yükümlülüklerini, kredi değerlendirme ölçütlerini kullanarak incelemek zorundadır. Gerekli kredi puanları, geçmiş ödeme performansı, borç-gelir üst sınırları ve teminat değerlemeleri, kısmi rezervlerden kredi yaratımının hızını sınırlar.
Basel III gibi yeni sermaye düzenlemeleri, bankaların toplam risk ağırlıklı varlıklarının büyüklüğüne bağlı olarak daha yüksek tampon sermaye düzeyleri öngörmekte ve bu durum kredi verme imkânlarını doğrudan sınırlamaktadır. Finansal kuruluşlar kredi varlıklarını azami düzeye çıkarmayı hedeflerken, kaçınılmaz temerrütlere karşı yeterli karşılık ayırmak ve müşteri mevduatından borçlanmanın doğurduğu risk ve maliyetler karşısında kâr elde edebilmek için faiz oranlarını yeterince yüksek belirlemek zorundadır. Daha geniş ekonomik üretimi destekleyen agresif para yaratımı ile kamu güvenini koruyan ihtiyatlı güvenceler arasında en uygun stratejiyi bulmak, ticari bankacılığın doğasında bulunan bir gerilimdir.
4. Menkul Kıymetleştirme: Kredi Erişiminin ve Risklerin Genişlemesi
Bankalar, kısmi karşılık karşısında doğrudan kredi vermenin ötesine geçerek, para yaratımının ölçeğini ve erişilebilirliğini genişleten, ancak 2008'de çarpıcı biçimde görüldüğü üzere şeffaf olmayan iç içe geçmiş riskleri de beraberinde getiren dolaylı kredi finansmanı yapılarına da öncülük etmiştir.
i. Menkul Kıymetleştirme: Likiditenin ve Kredi Hacminin Genişlemesi
Bankacılık yenilikleri arasında, işlevsel para alacaklarını elde tutulan rezervlerin ötesine taşıyan en önemli unsur, ipotekli konut kredileri, öğrenci kredileri, taşıt kredileri ve kredi kartı borçlanmaları gibi tüketici borçlarından beklenen geri ödeme akışlarına dayalı menkul kıymet ihracıdır. Varlığa dayalı menkul kıymetleştirme (sekuritizasyon) çerçevesinde kredi portföyleri, yapılandırılmış yatırım araçlarına (SIV) veya özel amaçlı kuruluşlara (SPV) aktarılır; bu kuruluşlar, söz konusu teminatlı varlıkların değerine dayalı dilimlere ayrılmış tahvilleri küresel piyasalardaki yatırımcılara satar. Bu yöntem, ilave kredi vermek üzere toptan fon sağlarken bankanın sermayesini de yeni kredilendirme için serbest bırakır.
Risklerin Bankanın Bilançosuna Alınmasının Maliyetleri
Bir banka, bir risk pozisyonunu bilançosunda muhasebeleştirdiğinde – örneğin bir kredi taahhüdünü kullandırarak veya bir yapıyı konsolide ederek – maliyetler işleme, düzenleyici ortama ve ilgili varlıklara bağlıdır ve genel olarak belirtilemez. Başlıca unsurlar şunlardır:
- Düzenleyici sermaye: Basel III, risk ağırlıklı varlıklara oranla en az %4,5 Müşterek Ana Sermaye (Common Equity Tier 1), %6 Ana Sermaye (Tier 1) ve %8 toplam sermaye; buna ek olarak Müşterek Ana Sermaye cinsinden %2,5 sermaye koruma tamponu ve en az %3 kaldıraç oranı öngörür. %100 risk ağırlığına sahip 1 milyar USD tutarındaki pozisyonlar için bu, herhangi bir döngü karşıtı veya sistemik tampon öncesinde, sermaye koruma tamponu dahil en az 105 milyon USD sermaye anlamına gelir. Bilanço dışı taahhütler ise kredi dönüşüm faktörleri yoluyla halihazırda sermaye gereksinimi doğurur.
- Likidite: Likidite Karşılama Oranı (LCR), 30 günlük bir stres döneminde net nakit çıkışlarını karşılamak üzere yüksek kaliteli likit varlıklar bulundurulmasını; Net İstikrarlı Fonlama Oranı (NSFR) ise varlık ve bilanço dışı profil için istikrarlı fonlama sağlanmasını gerektirir. Likit varlıklar genellikle kredilere kıyasla daha düşük getiri sağlar.
- İşlem maliyetleri: hukuki danışmanlık ücretleri, gerekli özen (due diligence) çalışmaları ve idari giderler.
- Dolaylı maliyetler: finansal oranlar, piyasa algısı ve operasyonel karmaşıklık üzerindeki etkiler.
Kurumlar bu maliyetleri her işlem için ayrı ayrı analiz etmelidir; IFB genel maliyet tahminleri yayımlamaz.
1 milyar USD başına örnek maliyet hesaplaması
Aşağıdaki rakamlar, belirtilen varsayımlara dayalı bir örnektir; bir fiyat teklifi değildir. Bir bankanın bilançosuna %100 risk ağırlığıyla alınan 1 milyar USD tutarındaki risk pozisyonları için:
- Sermaye: yaklaşık USD 105 milyon sermaye (koruma tamponu dahil %10,5); varsayılan yıllık %6–12 sermaye maliyetiyle yılda yaklaşık USD 6–13 milyon.
- Likidite: daha yüksek getirili varlıklar yerine likit varlık tutulması; varsayılan getiri farkı %1–3 olup yıllık yaklaşık 10–30 milyon USD tutarındadır.
- İşlem maliyetleri: hukuki, gerekli özen (due diligence) ve idari giderler; %0,1–0,5 olarak varsayılmış olup tek seferlik yaklaşık 1–5 milyon USD tutarındadır.
Bu varsayımlar çerçevesinde, yinelenen maliyet yıllık yaklaşık 16–43 milyon USD düzeyinde olup buna 1–5 milyon USD tutarında tek seferlik maliyetler eklenir. Gerçekleşen rakamlar bankaya, varlıklara, yetki alanına ve piyasa koşullarına bağlıdır.
Uluslararası Bankacılıkta Defter Dışı Hesaplar
Başlıca finans merkezlerinin defter dışı ve bilanço dışı yapılara nasıl yaklaştığı, Araştırma ve Analiz serimizde ele alınmaktadır: Uluslararası Bankacılıkta Defter Dışı Hesaplar.
Para birimi oluşturmaya ilişkin özel ihtiyaçlarınızı bizimle görüşmek isterseniz, lütfen direktörümüz Isof Baco ile iletişime geçin.


