Równoległy system bankowy (shadow banking) w Europie, Stanach Zjednoczonych i Azji
Struktury, funkcje i implikacje systemowe
1. Definicja pojęciowa i funkcja ekonomiczna
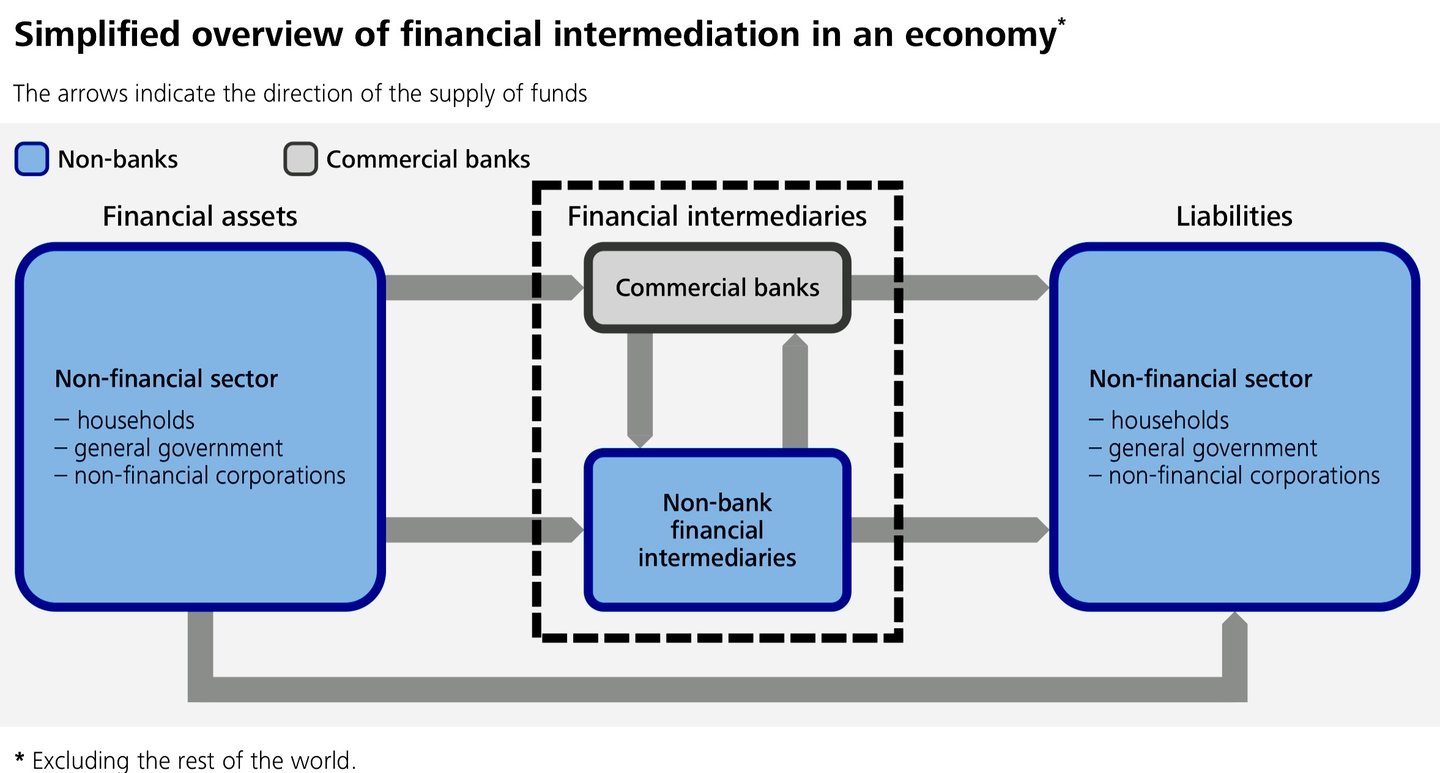
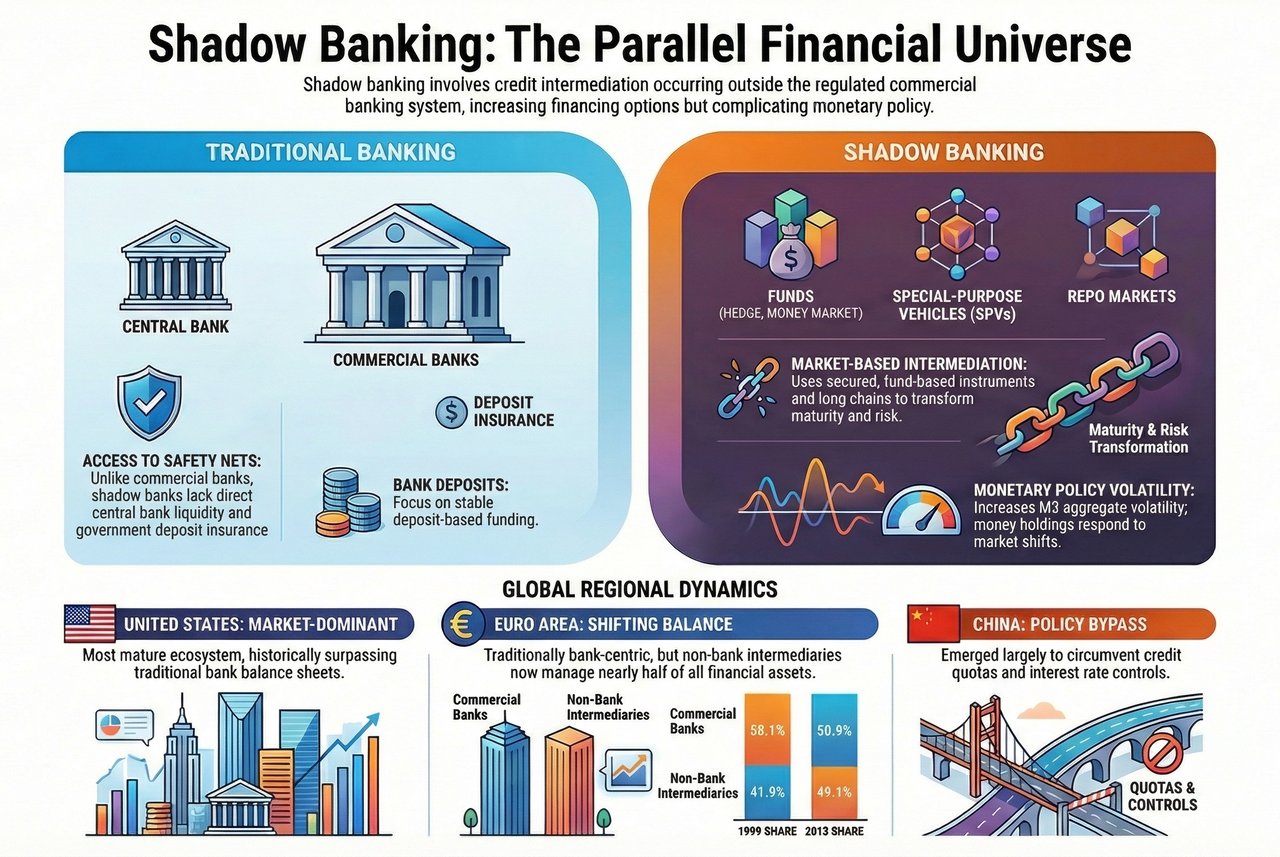
System bankowości cienia (shadow banking) – od 2018 roku określany przez Radę Stabilności Finansowej mianem pozabankowego pośrednictwa finansowego (non-bank financial intermediation, NBFI) – obejmuje działalność w zakresie pośrednictwa kredytowego prowadzoną poza obszarem regulowanego sektora banków komercyjnych. Obejmuje podmioty i rodzaje działalności, które dokonują transformacji terminów zapadalności, płynności i ryzyka bez bezpośredniego dostępu do płynności banku centralnego, gwarancji depozytów ani pełnego zakresu regulacji ostrożnościowych właściwych dla banków.
Do głównych elementów należą zazwyczaj:
- Fundusze rynku pieniężnego
- Fundusze inwestycyjne i fundusze hedgingowe
- Spółki celowe (SPV) i podmioty pośredniczące w sekurytyzacji
- Rynki repo i pożyczek papierów wartościowych
- Spółki finansowe oraz wybrane rodzaje działalności ubezpieczeniowej i funduszy emerytalnych
Z perspektywy ekonomicznej bankowość cienia pełni funkcję komplementarną wobec bankowości tradycyjnej: poszerza kanały finansowania, poprawia efektywność alokacyjną i odpowiada na popyt na finansowanie rynkowe. Z perspektywy systemowej wprowadza jednak nieprzejrzystość, dźwignię finansową i procykliczność.
2. Europa: systemy oparte na bankach z rosnącą rolą pośrednictwa rynkowego
Cechy strukturalne
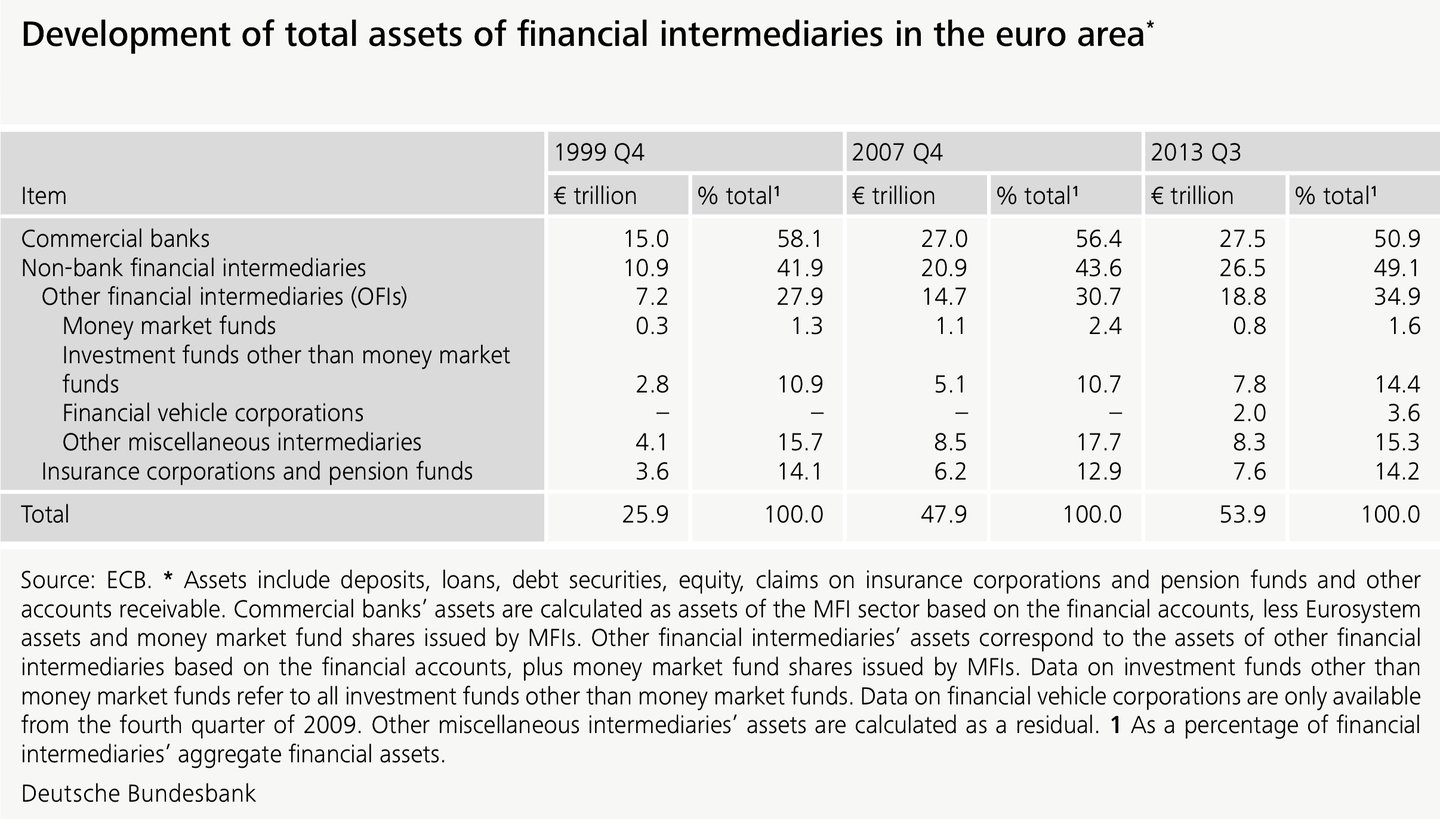
System finansowy w Europie pozostaje w przeważającej mierze oparty na bankach, w szczególności w strefie euro. Niemniej od końca lat 90. system bankowości równoległej znacząco się rozwinął, głównie za sprawą:
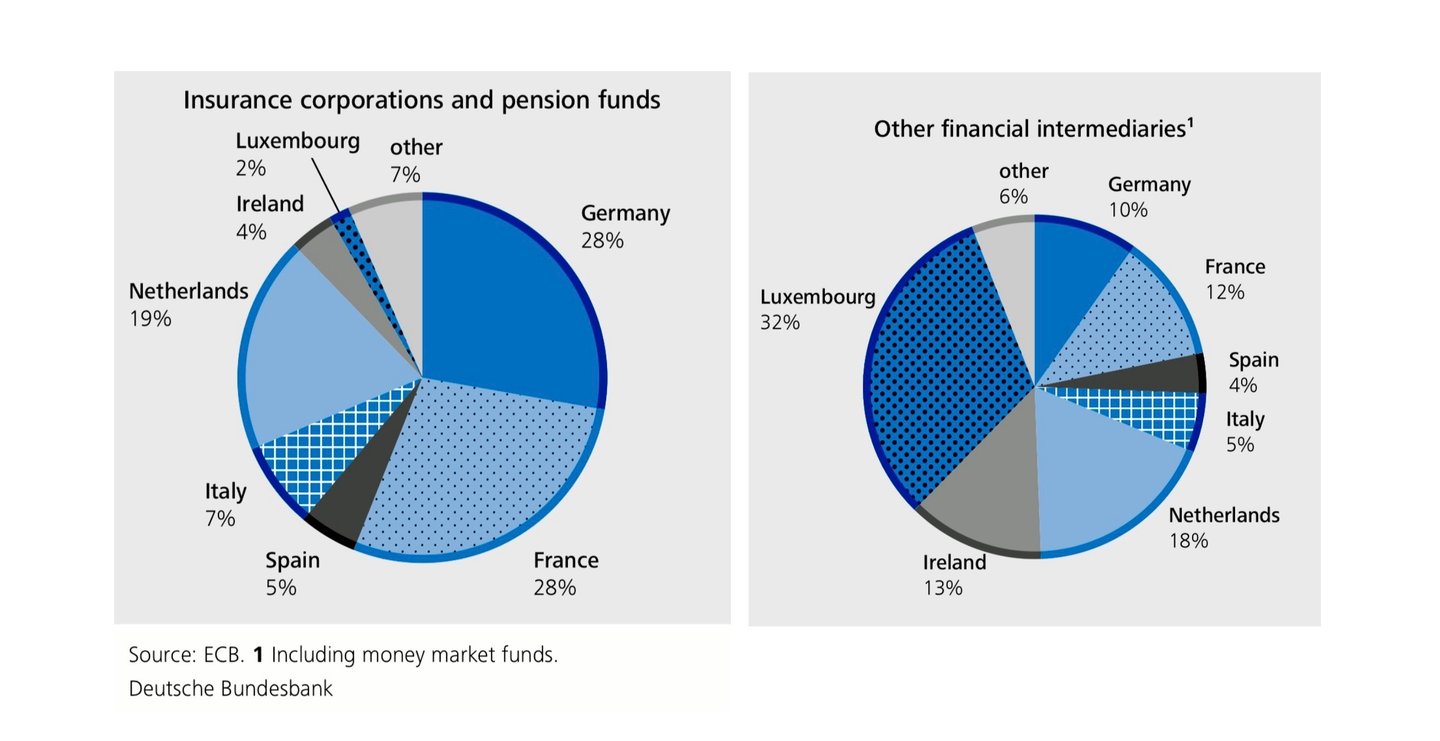
- Fundusze inwestycyjne (zwłaszcza z siedzibą w Luksemburgu i Irlandii)
- Podmioty sekurytyzacyjne
- Struktury finansowania hurtowego oparte na transakcjach repo
W Europie od dawna funkcjonuje model bankowości uniwersalnej. W konsekwencji działalność, która w Stanach Zjednoczonych zostałaby zaklasyfikowana jako „shadow banking”, może zgodnie z prawem mieścić się w grupach bankowych i figurować w regulowanych bilansach, co utrudnia jej pomiar i porównywanie.
Polityka pieniężna i konsekwencje dla stabilności
Zgodnie z analizą Deutsche Bundesbank i Europejskiego Banku Centralnego system bankowości cienia w Europie:
- Osłabia wartość informacyjną tradycyjnych agregatów monetarnych
- Zmienia transmisję polityki pieniężnej, przesuwając finansowanie z kredytu bankowego w stronę cen aktywów
- Zwiększa wzajemne powiązania między bankami a pośrednikami niebankowymi, zwłaszcza za pośrednictwem transakcji repo i sekurytyzacji
Analizy Bundesbanku wskazują, że depozyty utrzymywane przez niebankowych pośredników finansowych silniej korelują z cenami aktywów niż z aktywnością realnej gospodarki, co zwiększa zmienność agregatów takich jak M3.
3. Stany Zjednoczone: finansowanie rynkowe jako model dominujący
Cechy strukturalne
Stany Zjednoczone dysponują najbardziej dojrzałym i najistotniejszym systemowo ekosystemem bankowości równoległej (shadow banking) na świecie. Do jego kluczowych cech należą:
- Historycznie rozdrobniony system bankowy
- Głębokie rynki kapitałowe
- Silne uzależnienie od sekurytyzacji i finansowania repo
Przed kryzysem finansowym z lat 2007–2009 zobowiązania brutto amerykańskiego systemu bankowości równoległej (shadow banking) (ok. 20 bln USD w szczytowym momencie w latach 2007–2008) przewyższały zobowiązania tradycyjnego systemu bankowego (ok. 14 bln USD), według badań Banku Rezerwy Federalnej w Nowym Jorku (Pozsar i in., 2010).
Główne elementy obejmują:
- Domy maklerskie (broker-dealers) finansowane przez transakcje repo typu overnight
- Programy emisji papierów komercyjnych zabezpieczonych aktywami (conduits)
- Fundusze rynku pieniężnego pełniące funkcję substytutów depozytów
Doświadczenia kryzysowe i reakcja regulacyjna
Globalny kryzys finansowy pokazał, że amerykański system bankowości równoległej (shadow banking) był podatny na mechanizmy masowych wycofań analogiczne do paniki bankowej, lecz bez ochrony w postaci pożyczkodawcy ostatniej instancji. Załamanie rynków finansowania hurtowego wymusiło nadzwyczajną interwencję Systemu Rezerwy Federalnej.
Reformy po kryzysie (Dodd-Frank Act, reforma funduszy rynku pieniężnego, wzmocniony nadzór nad transakcjami repo) ograniczyły niektóre podatności, lecz nie odwróciły strukturalnej dominacji pośrednictwa rynkowego.
4. Azja: wzrost pod wpływem państwa przy zróżnicowaniu regionalnym
Chiny: bankowość cienia jako sposób obejścia polityki
W Chinach bankowość cienia (shadow banking) pojawiła się przede wszystkim jako odpowiedź na:
- Kontyngenty kredytowe
- Kontrola stóp procentowych
- Ograniczenia regulacyjne dotyczące banków państwowych
Do kluczowych instrumentów należą:
- Produkty trustowe
- Produkty zarządzania majątkiem (WMP)
- Pożyczki powierzone i podmioty pozabilansowe
W odróżnieniu od systemów zachodnich chińska bankowość cienia jest ściśle powiązana z celami państwa i domniemanymi gwarancjami, co prowadzi do pokusy nadużycia (moral hazard), a nie wyłącznie do arbitrażu regulacyjnego. Okresowe zaostrzenia nadzoru, w szczególności przepisy z 2018 r. dotyczące zarządzania aktywami, ograniczyły jej wzrost, lecz nie wyeliminowały tego systemu.
Japonia i rozwijające się kraje Azji
- Sektor shadow banking w Japonii jest stosunkowo ograniczony, a istotną rolę odgrywają w nim inwestorzy instytucjonalni, a nie nieprzejrzyste podmioty.
W gospodarkach wschodzących Azji bankowość równoległa pozostaje mniejsza, lecz szybko się rozwija wraz z rozwojem rynków kapitałowych.
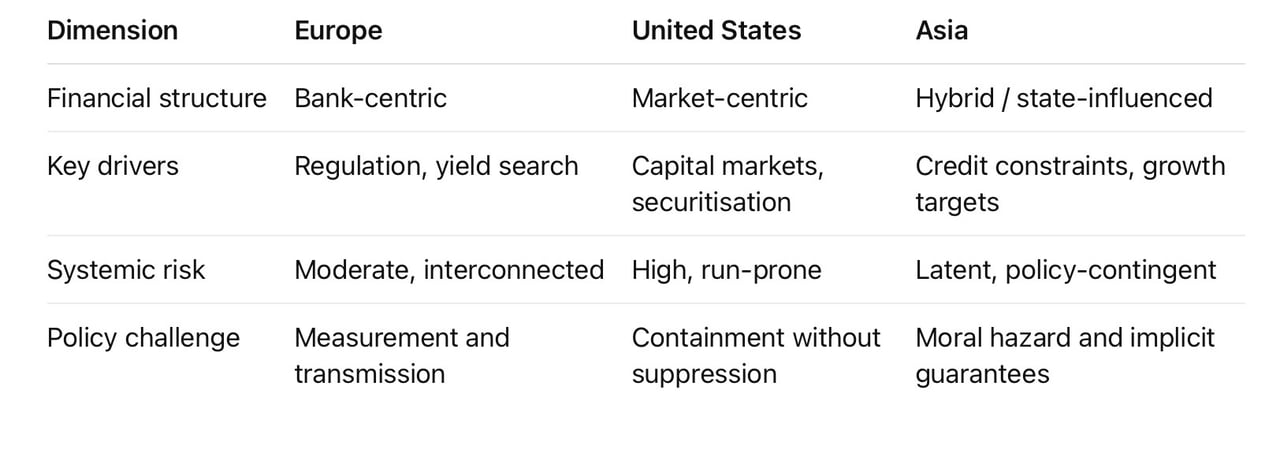
5. Ocena porównawcza
6. Implikacje dla polityki i strategii
We wszystkich regionach bankowość równoległa (shadow banking):
- Osłabia skuteczność polityki pieniężnej ukierunkowanej na banki
- Zwiększa zależność od kanałów cen aktywów
- Wzmacnia cykle finansowe poprzez procykliczną dźwignię finansową
Strategicznym wyzwaniem dla organów regulacyjnych nie jest eliminacja, lecz powstrzymywanie:
- Ograniczanie arbitrażu regulacyjnego
- Poprawa zakresu pokrycia statystycznego
- Proporcjonalne stosowanie narzędzi makroostrożnościowych wobec banków i podmiotów niebankowych
Bankowość cienia nie jest anomalią, lecz strukturalną cechą współczesnego kapitalizmu finansowego. Próby jej całkowitego stłumienia prowadzą zazwyczaj do przeniesienia ryzyka, a nie do jego wyeliminowania. Racjonalnym celem jest zdyscyplinowane włączenie jej w szerszą architekturę finansową.
W skrócie
System bankowości równoległej odzwierciedla trwałe siły ekonomiczne: zapotrzebowanie na płynność, rentowność i elastyczność bilansu. Jego forma różni się w Europie, Stanach Zjednoczonych i Azji, jednak jego znaczenie systemowe jest powszechne. Rozsądna polityka wymaga precyzji, a nie zakazów.