Polityka dotycząca przeciwdziałania praniu pieniędzy (AML) oraz poznania klienta (KYC)
Zatwierdzone przez: Zarząd Dyrektorów Zarządzających
1. Cel i zakres
Niniejsza polityka określa ramy zgodności w zakresie przeciwdziałania praniu pieniędzy (AML) oraz poznania klienta (KYC) obowiązujące w International Finance Bank LTD (IFB). Zapewnia ona przestrzeganie przepisów krajowych i międzynarodowych, w tym m.in.:
- Dyrektywy UE w sprawie AML (5AMLD, 6AMLD) oraz, od 10 lipca 2027 r., rozporządzenie w sprawie AML (UE) 2024/1624
- Przepisy dotyczące przeciwdziałania praniu pieniędzy obowiązujące na Anjouan w Unii Komorów, w tym ustawa o zapobieganiu praniu pieniędzy (Money Laundering (Prevention) Act) nr 008/2005
- Zalecenia Financial Action Task Force (FATF)
- Odpowiednie standardy szwajcarskie, liechtensteińskie i międzynarodowe
Polityka ma zastosowanie do wszystkich pracowników, członków kadry kierowniczej, konsultantów, pośredników i usługodawców działających w imieniu IFB.
2. Cele
Cele niniejszej polityki są następujące:
- Zapobieganie wykorzystywaniu infrastruktury Spółki do przestępstw finansowych.
- Identyfikacja i weryfikacja tożsamości klientów z zastosowaniem podejścia opartego na analizie ryzyka.
- Monitorowanie i badanie podejrzanej aktywności oraz zgłaszanie jej właściwym organom.
- Zapewnienie ścieżki audytu odpornej na kwestionowanie w kontaktach z organami regulacyjnymi i kontrahentami.
- Utrzymywanie kultury zerowej tolerancji wobec prania pieniędzy i finansowania terroryzmu.
3. Weryfikacja klienta w ramach należytej staranności (CDD)
IFB dzieli klientów na trzy główne kategorie: osoby fizyczne, osoby prawne oraz pośrednicy (np. powiernicy, agenci, dyrektorzy nominalni). Zastosowanie mają następujące obowiązki w zakresie CDD:
- Podstawowy CDD: dokumenty tożsamości, cel relacji.
- Wzmocniona CDD: ma zastosowanie do klientów wysokiego ryzyka i wymaga ustalenia źródła środków (SoF), źródła majątku (SoW) oraz wzmocnionego monitorowania.
- Bieżąca należyta staranność wobec klienta (CDD): przeglądy w czasie rzeczywistym i okresowe, zależne od przypisanego poziomu ryzyka.
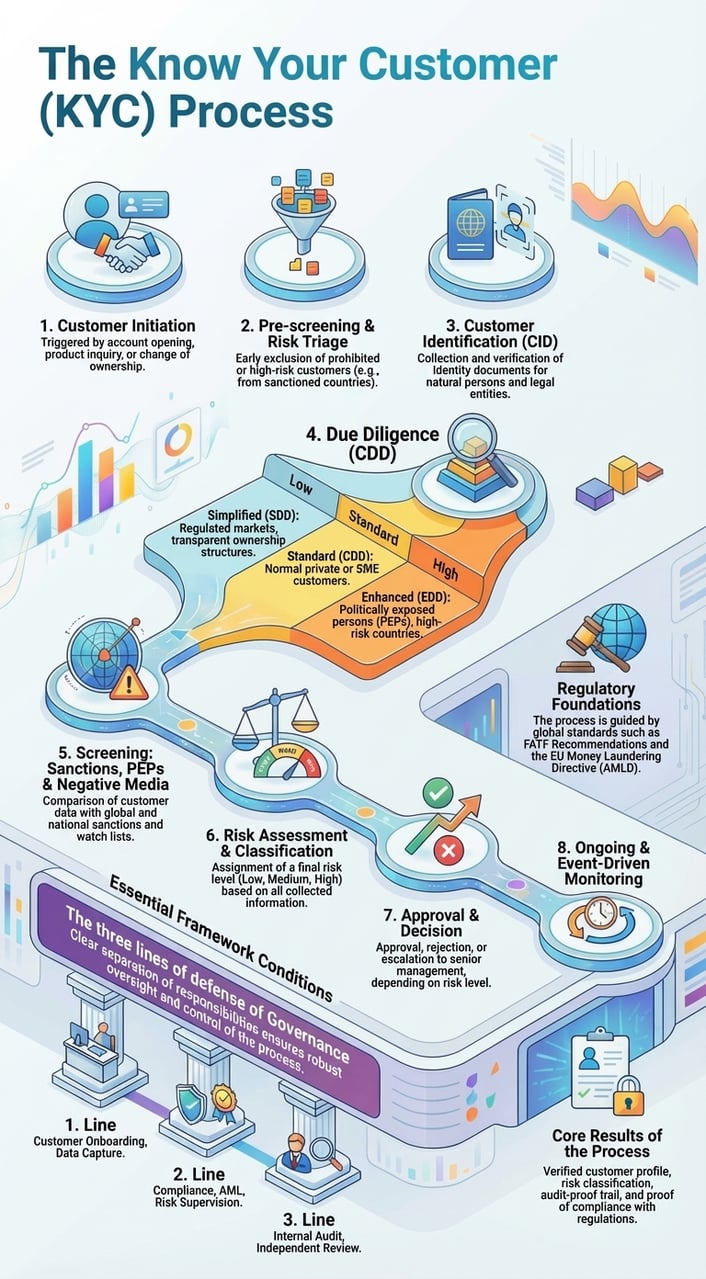
4. Program „poznaj swojego klienta” (KYC)
Program KYC obejmuje:
- Zbieranie i weryfikacja dokumentów tożsamości (np. paszportu, rachunków za media)
- Weryfikacja własności i kontroli (np. oświadczenia UBO, rejestry udziałowców)
- Korzystanie z zewnętrznych usług weryfikacyjnych (IDNow, World-Check, Refinitiv)
- Weryfikacja w międzynarodowych bazach sankcyjnych oraz bazach osób zajmujących eksponowane stanowiska polityczne (PEP)
- Wideoweryfikacja (onboarding) w ramach wideokonferencji Zoom dotyczącej compliance oraz przypisanie portfela w przypadku ekspozycji na kryptoaktywa
5. Podejście oparte na ryzyku (RBA)
Klienci będą oceniani w oparciu o podejście wagowe uwzględniające ryzyko. Scoring ryzyka będzie uwzględniał:
- Jurysdykcja rejestracji/rezydencji
- Charakter prowadzonej działalności
- Wolumen i częstotliwość transakcji
- Ekspozycja publiczna (status PEP)
- Zaangażowanie kryptoaktywów lub struktur offshore
6. Pogłębiona należyta staranność (EDD)
EDD będzie stosowana wobec:
- Osoby zajmujące eksponowane stanowiska polityczne (PEP)
- Obszary geograficzne wysokiego ryzyka (zgodnie z wykazami FATF/EU)
- Złożone struktury własnościowe (np. fundacje, trusty)
- Podmioty o dużym udziale kryptoaktywów lub użytkownicy portfeli niepowierniczych
Środki EDD obejmują pogłębioną weryfikację SoF/SoW, rozmowy w ramach compliance, zatwierdzenie na poziomie zarządu oraz okresowe audyty zewnętrzne.
7. Monitorowanie i raportowanie
Spółka jest zobowiązana do:
- Monitorowanie przepływów transakcyjnych pod kątem niespójności lub odchyleń od oczekiwanego zachowania.
- Oznaczanie anomalii, takich jak strukturyzowanie transakcji (structuring), warstwowanie (layering) lub transakcje z udziałem adresów wysokiego ryzyka.
- Niezwłocznie składać zgłoszenia o podejrzanej działalności (SAR) do właściwej jednostki analityki finansowej.
- Należy zachować dokumentację wszystkich eskalacji, postępowań wyjaśniających i zgłoszeń.
8. Prowadzenie dokumentacji
IFB będzie przechowywać dokumentację przez okres co najmniej 5 lat. Obejmuje ona:
- Akta KYC i dokumentacja uzupełniająca
- Rejestry transakcji i notatki dotyczące Compliance
- Wewnętrzne zatwierdzenia i komunikacja
- Sprawozdania biegłych rewidentów i korespondencja z nimi
9. Szkolenia i budowanie świadomości
Wszyscy pracownicy przechodzą:
- Wstępne szkolenie z zakresu AML/KYC po zatrudnieniu
- Coroczne szkolenia odświeżające obejmujące zmiany w przepisach, typologie oraz praktykę egzekwowania przepisów przez organy nadzoru
- Szkolenia doraźne organizowane w następstwie zmian regulacyjnych lub incydentów wewnętrznych
10. Nadzór i kontrola
Dyrektor Zarządzający wyznaczył:
- Inspektor ds. zgłaszania przypadków prania pieniędzy (MLRO)
- Specjalista ds. Compliance
Osoby te odpowiadają za bieżące wdrażanie, audyty, szkolenia pracowników oraz kontakty z organami regulacyjnymi.
Z RegMantle
Załącznik A: Macierz oceny ryzyka Klienta
IFB stosuje wieloczynnikowy system punktowy do oceny poziomu ryzyka każdego klienta. Uzyskana punktacja determinuje intensywność procedur należytej staranności i monitorowania.
| Czynnik ryzyka | Niskie (1) | Średni (2) | Wysokie (3) | Wynik |
|---|---|---|---|---|
| Jurysdykcja | UE/EOG, biała lista FATF | Państwo członkowskie FATF spoza UE | Kraj trzeci znajdujący się na liście FATF jako wysokiego ryzyka (czarna lista) | [1–3] |
| Typ klienta | Osoba fizyczna, rezydent UE | Osoba prawna o znanej strukturze | Trust/fundacja lub podmiot nominalny | [1–3] |
| Wolumen transakcji | < 50 000 EUR rocznie | €50,000 – €250,000 | > €250,000 | [1–3] |
| Źródło środków | Wynagrodzenie, przelew bankowy | Kryptoaktywa, usługi maklerskie | Niemożliwe do zweryfikowania / oparte na obrocie gotówkowym | [1–3] |
| Ekspozycja PEP | Brak | Pośrednio/podmioty powiązane | Bezpośrednio / wysoki rangą urzędnik | [1–3] |
| Działalność gospodarcza | Niskie ryzyko (np. doradztwo) | Średni (np. obrót) | Wysokie ryzyko (np. kryptoaktywa / gotówka) | [1–3] |
Łączna punktacja ryzyka = suma wszystkich punktacji cząstkowych (zakres: od 6 do 18). 6–9: niskie ryzyko · 10–13: średnie ryzyko · 14–18: wysokie ryzyko (wymagana pogłębiona należyta staranność, EDD).
Załącznik B: Wzór zgłoszenia podejrzanej działalności (SAR)
Niniejszy wzór służy do wewnętrznego rejestrowania i raportowania podejrzanych transakcji lub zachowań.
- Osoba odpowiedzialna za raportowanie: _________________________
- Data sporządzenia raportu: ___________________________
- Identyfikator / nazwa Klienta: __________________________
- Charakter podejrzenia (należy zaznaczyć jedną lub więcej opcji):
□ Dzielenie transakcji / smurfing
□ Nietypowy schemat transakcji
□ Niespójne źródło środków
□ Wykorzystanie kryptowalut zapewniających prywatność lub mikserów
□ Zaangażowanie kraju wysokiego ryzyka
□ Odmowa przedstawienia dokumentów KYC/EDD
- Opis działalności: ________________________
• Poziom ryzyka: □ Niski □ Średni □ Wysoki
• Wymagane zgłoszenie zewnętrzne: □ Tak □ Nie
• Jeśli tak, raport przekazano do: FIU / Inny podmiot: __________
• Data złożenia: ___________________________
• Załączono dokumenty uzupełniające: □ Tak □ Nie
• Podpis MLRO: ____________________________
Załącznik C: Przypisywanie i śledzenie portfeli kryptowalutowych
Zgodnie z Rekomendacją 16 FATF („Travel Rule”) oraz oczekiwaniami wynikającymi z oceny wzajemnej MONEYVAL, IFB przeprowadza atrybucję, śledzenie i analizę wszystkich portfeli cyfrowych wykorzystywanych w istotnych transakcjach Klientów.
Kluczowe procedury:
- Weryfikacja własności – Portfele muszą zostać powiązane z Klientem za pomocą podpisanej wiadomości, transakcji testowej lub innego weryfikowalnego dowodu kontroli.
- Analityka blockchain – wykorzystanie Chainalysis, TRM Labs lub równoważnych narzędzi do oceny wskaźników ryzyka portfeli, historycznych przepływów oraz ekspozycji na nielegalne usługi.
- Dane wymagane przez Travel Rule – IFB rejestruje dane zleceniodawcy i beneficjenta, adresy portfeli oraz znaczniki czasu transferów kryptoaktywów zgodnie z rozporządzeniem (UE) 2023/1113, które ma zastosowanie między dostawcami bez progu minimalnego; transfery powyżej 1 000 EUR do lub z portfeli prowadzonych samodzielnie (self-hosted) wymagają potwierdzenia, że portfel jest własnością klienta lub znajduje się pod jego kontrolą.
- Kontrole portfeli offline (cold wallet) – W stosownych przypadkach IFB zapewnia, że aktywa są przekazywane wyłącznie do portfeli znajdujących się na białej liście lub portfeli typu white-label.
- Ciągła ponowna atrybucja – Ponowna weryfikacja jest uruchamiana w razie zmian aktywności portfela, zakończenia relacji lub alertów compliance.
Wszystkie dane związane z portfelem są przechowywane przez co najmniej 5 lat, zgodnie z RODO oraz obowiązkami w zakresie przechowywania dokumentacji wynikającymi z przepisów AML.
Polityka „poznaj swojego odbiorcę płatności” (know-your-payee, KYP)
Zatwierdzone przez: Zarząd Dyrektorów Zarządzających
1. Cel i zakres stosowania
Niniejsza Polityka Know Your Payee (KYP) określa procedury wdrożone w IFB w celu zapewnienia, że wszystkie płatności wychodzące, wypłaty i przelewy są realizowane na rzecz legalnie działających, zweryfikowanych i zgodnych z przepisami beneficjentów. Celem polityki jest ograniczenie ryzyk związanych z obchodzeniem sankcji, oszustwami, finansowaniem terroryzmu oraz innymi formami działalności nielegalnej.
Niniejsza polityka dotyczy wszystkich płatności dokonywanych przez IFB, w tym między innymi:
- Wypłaty na rzecz dostawców i wykonawców
- Zwroty na rzecz klientów i prowizje
- Rozrachunki kryptowaluta–waluta fiducjarna lub waluta fiducjarna–kryptowaluta
- Dyspozycje dotyczące środków składane przez osoby trzecie w imieniu klientów
2. Kluczowe cele
- Zapobieganie wypłatom na rzecz podmiotów umieszczonych na czarnych listach lub objętych sankcjami
- Przed zwolnieniem środków należy zweryfikować tożsamość odbiorcy płatności
- Zweryfikować wiarygodność działalności gospodarczej odbiorcy płatności oraz jego danych bankowych
- Prowadzenie wiarygodnej ścieżki audytu weryfikacji płatności
- Oznaczanie beneficjentów wysokiego ryzyka w celu objęcia ich wzmocnioną należytą starannością (EDD)
3. Proces należytej staranności KYP
Przed zrealizowaniem płatności na rzecz osoby trzeciej należy zweryfikować następujące elementy:
- Tożsamość odbiorcy płatności: pełne imię i nazwisko lub nazwa podmiotu prawnego, zweryfikowane na podstawie dokumentacji.
- Dane bankowe lub portfela: nazwa banku, kod SWIFT/BIC, IBAN lub adres portfela kryptowalutowego, zweryfikowane na podstawie dokumentów potwierdzających.
- Kontrola sankcyjna: odbiorca płatności jest sprawdzany pod kątem list UE, ONZ, OFAC oraz innych obowiązujących list.
- Uzasadnienie biznesowe: Cel płatności potwierdzony fakturą, umową lub dyspozycją płatniczą podpisaną przez upoważniony personel.
4. Wskaźniki wysokiego ryzyka
Płatności na rzecz następujących kategorii podmiotów podlegają wzmożonej kontroli:
- Beneficjenci zlokalizowani w jurysdykcjach znajdujących się na czarnych listach lub w jurysdykcjach wysokiego ryzyka
- Wykorzystywanie prywatnych lub nieregulowanych portfeli do rozliczeń w kryptoaktywach
- Spółki fasadowe lub podmioty bez działających stron internetowych lub referencji
- Prośby o zmianę odbiorcy płatności krótko przed dokonaniem płatności
- Korzystanie z pośredników lub rachunków płatniczych stron trzecich bez wyraźnego uzasadnienia
5. Metody weryfikacji beneficjenta płatności
W zależności od klasyfikacji ryzyka IFB stosuje jedną lub kilka z następujących metod weryfikacji:
- Potwierdzenia bankowe lub zaświadczenia o posiadaniu rachunku
- Weryfikacja portfela za pomocą podpisanej wiadomości lub atrybucji na blockchainie
- Potwierdzenie za pośrednictwem wideorozmowy (w przypadku osób fizycznych lub nowych podmiotów)
- Wyszukiwanie wsteczne w bazach World-Check, Refinitiv oraz w bazach podmiotów objętych sankcjami
6. Prowadzenie dokumentacji i audyt
Wszystkie weryfikacje KYP muszą być udokumentowane i przechowywane wraz z odpowiednią dokumentacją płatności. IFB przechowuje te dokumenty przez co najmniej 5 lat. Audyty wewnętrzne weryfikują rzetelność i kompletność weryfikacji KYP co pół roku.
7. Role i odpowiedzialność
- Dział Finansów odpowiada za przeprowadzenie weryfikacji KYP przed zwolnieniem płatności.
- Compliance Officer nadzoruje przestrzeganie ram KYP i wyjaśnia wszelkie stwierdzone nieprawidłowości.
- W przypadku beneficjentów płatności wysokiego ryzyka lub budzących podejrzenia należy skonsultować się z MLRO.