Bank
Kontrola walutowa
Jak banki, organizacje międzynarodowe, takie jak FATF i MONEYVAL, oraz organy krajowe regulują, kontrolują i nadzorują transfery walutowe
1. Zgodność banków z wymogami regulacyjnymi
Poznaj swojego klienta (KYC)
- Identyfikacja klienta. Zbieranie i weryfikacja pełnego imienia i nazwiska, daty urodzenia, adresu oraz numeru identyfikacyjnego.
- Środki należytej staranności wobec klienta (CDD). Zrozumienie charakteru i celu każdej relacji w celu zbudowania profilu ryzyka.
- Pogłębiona należyta staranność (EDD). Szczegółowa weryfikacja danych oraz stały monitoring transakcji w odniesieniu do klientów wyższego ryzyka.
Przeciwdziałanie praniu pieniędzy (AML)
- Zgłaszanie podejrzanych transakcji. Instytucje są zobowiązane zgłaszać organom nietypowe lub podejrzane transakcje.
- Raporty o transakcjach gotówkowych (CTR). Obowiązkowe raporty o transakcjach gotówkowych powyżej ustalonego progu, na przykład 10 000 USD w Stanach Zjednoczonych.
- Prowadzenie dokumentacji. Dokumentacja transakcji przechowywana przez określony okres, zazwyczaj od pięciu do siedmiu lat, i udostępniana organom nadzoru.
Kontrola sankcyjna
Każda transakcja jest weryfikowana pod kątem list sankcyjnych Organizacji Narodów Zjednoczonych, amerykańskiego Biura Kontroli Aktywów Zagranicznych (OFAC), Unii Europejskiej oraz innych organów:
- Automatyczne sprawdzanie. Oprogramowanie weryfikuje nazwiska i nazwy wszystkich stron w odniesieniu do list sankcyjnych.
- Weryfikacja ręczna. Pracownicy compliance analizują każde potencjalne dopasowanie.
2. Systemy zarządzania ryzykiem
Monitorowanie transakcji
- Rozpoznawanie wzorców. Algorytmy identyfikują działania odbiegające od zwykłego zachowania Klienta.
- Wykrywanie anomalii. Oznaczane są duże transakcje, szybkie przepływy środków oraz przelewy do jurysdykcji wysokiego ryzyka.
- Alerty. Oznaczone transakcje są przekazywane zespołom ds. compliance w celu przeprowadzenia postępowania wyjaśniającego.
Podejście oparte na ryzyku
- Ocena ryzyka klienta. Klienci są klasyfikowani według lokalizacji geograficznej, branży, rodzajów transakcji oraz długości relacji.
- Bieżący monitoring. Profile ryzyka są na bieżąco aktualizowane, a transakcje oceniane w odniesieniu do tych profili.
- Wzmocnione środki. Dodatkowa analiza i zatwierdzenie w przypadku klientów i jurysdykcji o podwyższonym ryzyku.
3. Technologia
- Rozproszone rejestry. Niezmienny zapis transakcji zapewnia przejrzystość i identyfikowalność transferów; inteligentne kontrakty wykonują się automatycznie po spełnieniu uzgodnionych warunków.
- Sztuczna inteligencja i uczenie maszynowe. Modele predykcyjne wcześnie identyfikują prawdopodobne nadużycia, a uczenie się na danych historycznych poprawia skuteczność wykrywania.
- Szyfrowanie i cyberbezpieczeństwo. Dane transakcyjne są szyfrowane, a wielowarstwowe zabezpieczenia, w tym zapory sieciowe, systemy wykrywania włamań i regularne audyty, chronią przed atakami.
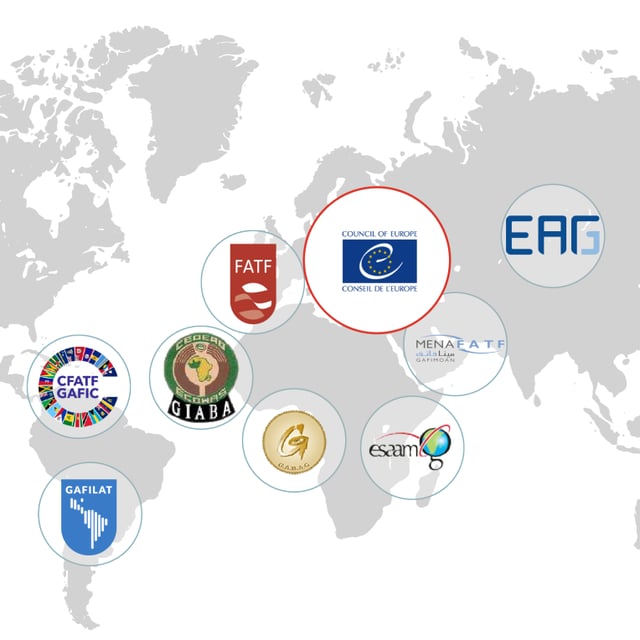
4. Organizacje międzynarodowe: FATF i MONEYVAL
Financial Action Task Force (FATF)
- Standardy. Czterdzieści Zaleceń stanowi globalne ramy dla środków AML i CFT.
- Oceny wzajemne. Okresowe oceny stopnia zgodności poszczególnych państw, publikowane w szczegółowych raportach.
- Listy publiczne. Jurysdykcje ze strategicznymi nieprawidłowościami są objęte wzmożonym monitorowaniem („szara lista”) lub wezwaniem do działania („czarna lista”), co niesie realne konsekwencje gospodarcze i finansowe.
MONEYVAL
- Oceny. Pogłębione oceny systemów AML i CFT państw członkowskich, ze szczególnym uwzględnieniem ich skuteczności.
- Działania następcze. Regularne sprawozdania dotyczące tego, czy stwierdzone uchybienia zostały usunięte.
- Pomoc techniczna. Wsparcie i szkolenia dla państw członkowskich.
5. Przepisy krajowe
- Zakazy i ograniczenia dotyczące niektórych transakcji, państw lub podmiotów.
- Licencjonowanie. Instytucje finansowe muszą posiadać licencję i podlegają audytom oraz kontrolom.
- Przepisy AML i CFT przewidujące surowe sankcje za naruszenia.
6. Centralne bazy danych
- Jednostki analityki finansowej (FIU). Krajowe organy gromadzące i analizujące dane o transakcjach w celu przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu.
- Systemy raportowania. Platformy, za pośrednictwem których instytucje zgłaszają transakcje o dużej wartości lub podejrzane, umożliwiające właściwym organom monitorowanie ich niemal w czasie rzeczywistym.
7. Kontrola dewizowa
- Kontrola przepływu kapitału. Ograniczenia dotyczące kwoty waluty, która może opuścić dany kraj, mające na celu zapobieganie ucieczce kapitału i zachowanie stabilności.
- Obowiązki sprawozdawcze. Transakcje międzynarodowe powyżej określonego progu muszą być zgłaszane do banku centralnego lub innego organu.
8. Współpraca międzynarodowa
- Umowy o wymianie informacji, dwustronne i wielostronne.
- Wspólne grupy zadaniowe państw i organizacji międzynarodowych do walki z transgraniczną przestępczością finansową.
W skrócie
Kontrola transferów walutowych jest procesem wielowarstwowym. Łączy zgodność z regulacjami, systemy zarządzania ryzykiem oraz technologie monitorowania, przy czym żadna z tych warstw nie jest wystarczająca samodzielnie. FATF i MONEYVAL ustanawiają standardy, oceniają państwa i wspierają współpracę; organy krajowe dodają własne przepisy, centralny monitoring i kontrolę dewizową. Łącznie warstwy te chronią integralność i stabilność globalnego systemu finansowego przed nielegalnymi przepływami finansowymi.