Jak działamy jako bank inwestycyjny
Rozliczenie pośrednie za pośrednictwem banków korespondentów lub banków respondentów
Bankowość międzynarodowa nie wymaga, aby każdy bank utrzymywał bezpośredni rachunek rozrachunkowy w każdym banku centralnym lub systemie płatności, w którym ostatecznie rozliczane są jego transakcje. Znaczna część transgranicznej działalności bankowej opiera się natomiast na relacjach między bankami korespondentami a bankami respondentami.
Czym jest rozliczenie pośrednie?
W modelu rozliczeń bezpośrednich bank uczestniczy bezpośrednio w infrastrukturze płatniczej i rozlicza transakcje za pośrednictwem własnego rachunku w odpowiednim banku centralnym lub instytucji rozliczeniowej.
W ramach rozliczenia pośredniego bank korzysta z usług innej regulowanej instytucji bankowej jako swojego banku korespondenta lub banku rozliczeniowego. Bank korespondent prowadzi odpowiedni rachunek rozliczeniowy i dokonuje rozliczenia w imieniu banku respondenta.
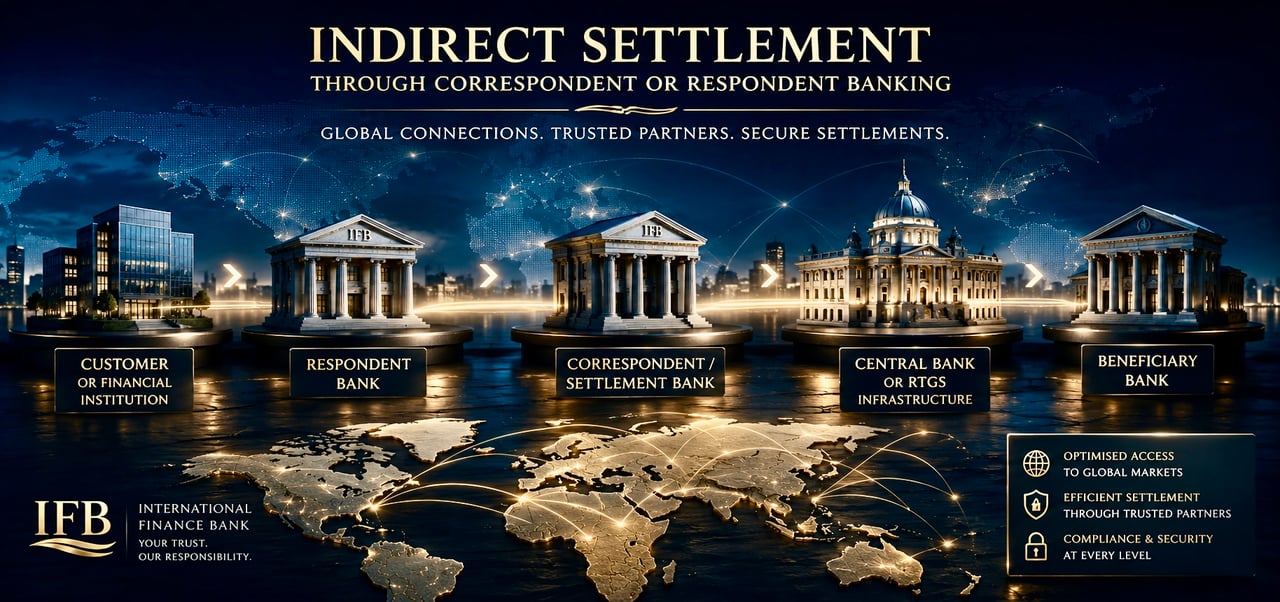
- Klient lub instytucja finansowaZleceniodawca
- IFBBank respondent
- Bank korespondentBank rozliczeniowy
- Bank centralny lub RTGSInfrastruktura rozrachunkowa
- Bank beneficjentaUznaje rachunek odbiorcy płatności
Strukturę tę można przedstawić w prosty sposób:
Bank respondent może prowadzić rachunek nostro u swojego korespondenta. Z perspektywy banku korespondenta rachunek ten stanowi natomiast rachunek vostro.
Konwencjonalna architektura bankowa
Rozliczenie pośrednie nie stanowi alternatywy dla regulowanego systemu bankowego. Jest jego integralną częścią.
Bank może świadczyć usługi bankowości międzynarodowej, bankowości inwestycyjnej, usługi skarbowe i płatnicze, nie będąc bezpośrednim uczestnikiem każdej krajowej lub międzynarodowej infrastruktury rozliczeniowej istotnej dla jego działalności. Rozliczenie może natomiast zostać przeprowadzone za pośrednictwem odpowiednio wybranych banków korespondentów, posiadających dostęp do wymaganej waluty i systemu płatności.
Taka architektura ma szczególne znaczenie w bankowości transgranicznej, ponieważ żadna instytucja bankowa działająca w realistycznych warunkach komercyjnych nie dysponuje bezpośrednim dostępem do wszystkich systemów płatniczych i rozrachunkowych na świecie.
Banki korespondenci i banki respondenci
Terminologia opisuje tę relację z przeciwstawnych perspektyw.
- Bank korespondent świadczy usługi bankowe, rozliczeniowe lub rozrachunkowe na rzecz innej instytucji finansowej.
- Bank respondent korzysta z tych usług, aby ułatwiać transakcje własne lub swoich klientów.
W zależności od charakteru relacji usługi korespondencyjne mogą obejmować:
- usługi w zakresie rachunków nostro/vostro;
- rozliczanie płatności międzynarodowych;
- przetwarzanie płatności w systemie SWIFT;
- transakcje wymiany walut;
- usługi w zakresie płynności i usługi skarbowe;
- rozrachunek papierów wartościowych i usługi powiernicze; oraz
- dostęp do krajowej lub międzynarodowej infrastruktury rozliczeniowej.
Rozrachunek pozostaje rozrachunkiem
Zaangażowanie pośrednika nie zmienia podstawowego wymogu rzeczywistego rozrachunku.
Instrukcja płatnicza, komunikat SWIFT lub inna komunikacja elektroniczna nie stanowi sama w sobie pieniądza, którego dotyczy. Jeżeli wymagane jest ostateczne rozliczenie, transakcja musi ostatecznie przejść przez odpowiednią infrastrukturę bankową, rozliczeniową lub rozrachunkową.
Rozliczenia pośrednie dotyczą zatem tego, w jaki sposób zorganizowany jest dostęp do infrastruktury rozliczeniowej, a nie tego, czy rozliczenie następuje.
Międzynarodowa architektura bankowa IFB
International Finance Bank kształtuje swoje międzynarodowe relacje bankowe w oparciu o regulowaną infrastrukturę bankową i korespondencyjną, odpowiednią do danych walut, jurysdykcji i transakcji.
Taka architektura umożliwia prowadzenie międzynarodowych operacji bankowych bez konieczności bezpośredniego uczestnictwa w każdym z poszczególnych systemów rozrachunkowych banków centralnych lub krajowych. W przypadku rozrachunku pośredniego właściwy bank korespondent lub instytucja rozliczeniowa zapewnia połączenie między relacją bankową a odpowiednią infrastrukturą rozrachunkową.
Rezultatem jest konwencjonalny model instytucjonalny: bankowość na poziomie banku respondenta, dostęp korespondencyjny na poziomie rozliczeń oraz ostateczne rozrachunki za pośrednictwem sprawdzonej infrastruktury rynku finansowego.
Wydzielone rachunki zbiorcze (omnibus) w bankowości międzynarodowej i inwestycyjnej
Bankowość międzynarodowa i inwestycyjna często opiera się na strukturach rachunków, które odróżniają aktywa własne banku od środków przypisanych jego klientom. Jednym z ustalonych modeli jest wykorzystanie wyodrębnionych rachunków zbiorczych prowadzonych w instytucjach korespondenckich, powierniczych lub rozrachunkowych.
Czym jest wydzielony rachunek zbiorczy (omnibus)?
Segregowany rachunek zbiorczy (omnibus) to rachunek prowadzony przez bank lub instytucję finansową w innej instytucji finansowej w celu zbiorczego przechowywania lub rozliczania środków przypisanych wielu klientom końcowym.
Rachunek ma charakter zbiorczy (omnibus), ponieważ aktywa lub środki należące do więcej niż jednego klienta końcowego mogą być przechowywane na tym samym rachunku zewnętrznym.
Jest ono wyodrębnione, ponieważ rachunek jest wyznaczony i prowadzony odrębnie od rachunków służących środkom własnym instytucji, z zastrzeżeniem obowiązujących ram umownych, regulacyjnych i prawnych.
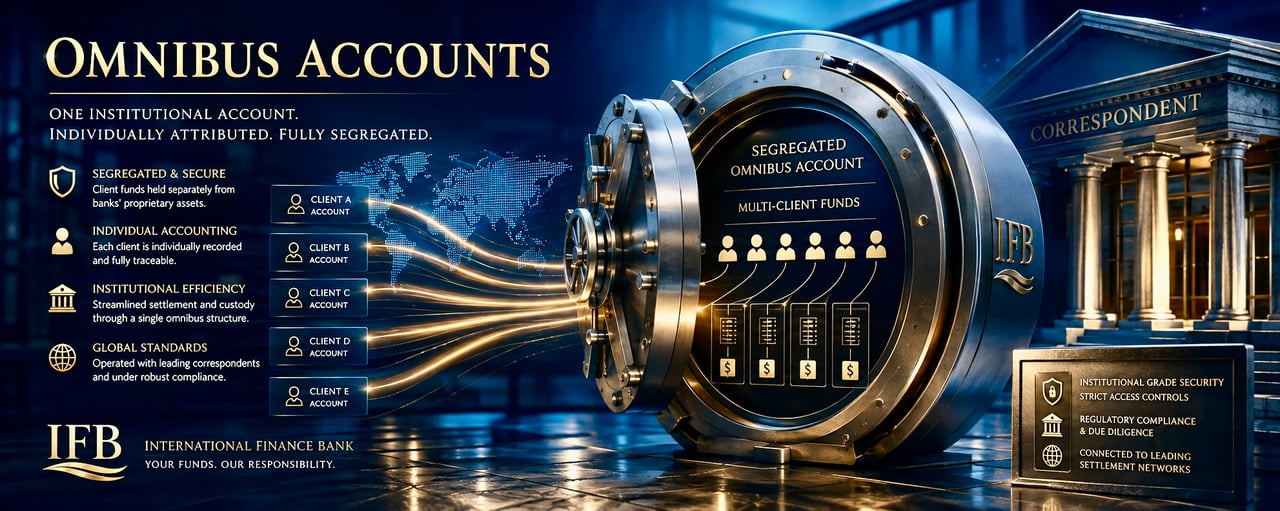
- Indywidualne rachunki Klientów w IFBKażdy Klient – odrębny rachunekKlient AKlient BKlient CKlient DKlient E
- Wewnętrzna księga klientówAlokacja na subrachunki w księgach Banku
Klient Subrachunek USD Klient A A-001 1,250,000 Klient B B-001 875,000 Klient C C-001 640,000 Klient D D-001 540,000 Klient E E-001 320,000 - Wydzielony zbiorczy rachunek klientówŚrodki klientów przechowywane oddzielnieŁączna kwota środków klientów: 3 625 000 USD
- Instytucja korespondencka, powiernicza lub rozliczeniowaProwadzi rachunek zbiorczy (omnibus)
- Bezpieczne przechowywanie i usługi powiernicze
- Usługi rozrachunku i rozliczeń
- Pod własnym nadzorem regulacyjnym
- Infrastruktura płatnicza i rozliczeniowaMiejsce ostatecznego przepływu środkówSystemy banków centralnychRTGSSystemy rozliczenioweSieci transgraniczne
Dane poglądowe
Podstawową architekturę można przedstawić następująco:
Jeden rachunek zewnętrzny, indywidualne rachunki wewnętrzne
Zasadnicze rozróżnienie dotyczy zewnętrznego rachunku rozliczeniowego oraz indywidualnego rachunku Klienta ujętego w księgach i dokumentacji banku.
Bank korespondent lub rozliczeniowy niekoniecznie prowadzi odrębny zewnętrzny rachunek nostro dla każdego klienta bazowego banku respondenta. Środki klientów mogą być natomiast agregowane na wyznaczonym rachunku zbiorczym (omnibus), przy czym bank respondent prowadzi szczegółową alokację w ramach własnych ksiąg, rejestrów oraz rejestru rachunków klientów.
W konsekwencji struktura rachunku zbiorczego (omnibus) nie oznacza, że salda poszczególnych klientów przestają być możliwe do zidentyfikowania. Instytucja respondent prowadzi ewidencję niezbędną do przypisania sald i transakcji do odpowiednich rachunków podstawowych.
Oddzielenie od środków własnych Banku
Zasadniczą cechą struktury jest oddzielenie środków związanych z klientami od własnych środków operacyjnych banku lub środków przeznaczonych na jego działalność finansowaną ze środków własnych.
To rozróżnienie jest istotne. Rachunku zbiorczego (omnibus) wykorzystywanego do przechowywania środków Klientów nie należy utożsamiać z rachunkiem skarbowym Banku, finansowanym ze środków własnych, wyłącznie dlatego, że wiele sald cząstkowych jest skonsolidowanych na poziomie banku korespondenta lub podmiotu przechowującego aktywa.
Dokładne skutki prawne segregacji, w tym kwestie własności, traktowania w postępowaniu upadłościowym oraz ochrony przed roszczeniami wierzycieli osób trzecich, zależą od prawa właściwego, dokumentacji rachunku oraz obowiązującego reżimu regulacyjnego. Segregacji operacyjnej nie należy zatem utożsamiać z powszechnym ustawowym systemem ochrony depozytów ani z powszechnym mechanizmem powierniczym.
Dlaczego banki inwestycyjne stosują struktury zbiorcze (omnibus)
Struktury zbiorcze (omnibus) są szeroko stosowane w bankowości inwestycyjnej, usługach maklerskich, usługach powierniczych, obrocie papierami wartościowymi i rozliczeniach międzynarodowych, ponieważ umożliwiają instytucjom łączenie ewidencji rachunków poszczególnych klientów ze sprawnymi rozliczeniami instytucjonalnymi.
Zamiast wymagać odrębnego rachunku korespondenckiego lub rozliczeniowego dla każdego klienta, instytucja może utrzymywać kontrolowaną liczbę rachunków zewnętrznych, zachowując jednocześnie pozycje poszczególnych klientów w swojej wewnętrznej księdze.
Taka architektura może ułatwiać:
- sprawne relacje korespondenckie i rozliczeniowe;
- scentralizowane zarządzanie płynnością;
- bankowość wielowalutowa;
- uzgadnianie transakcji przychodzących i wychodzących;
- instytucjonalne usługi powiernicze i rozrachunek papierów wartościowych;
- skalowalność operacyjna; oraz
- rozdzielenie sald dotyczących klientów od sald własnych.
Architektura rachunków w IFB
International Finance Bank stosuje wyodrębnioną strukturę zbiorczą (omnibus) do zewnętrznego przechowywania i rozliczania środków związanych z Klientami w ramach swojej architektury bankowości korespondencyjnej.
Każdy Klient IFB utrzymuje z Bankiem indywidualną relację rachunkową. Odpowiednie saldo i historia transakcji są rejestrowane i przypisane temu Klientowi w systemach bankowych i księgowych IFB.
Na poziomie zewnętrznych relacji bankowych środki mogą być utrzymywane zbiorczo na wyodrębnionych rachunkach zbiorczych (omnibus) prowadzonych u instytucji korespondentów, powierniczych lub rozliczeniowych, a nie na odrębnym zewnętrznym rachunku korespondenckim otwartym na nazwisko lub nazwę każdego poszczególnego Klienta IFB.
W rezultacie powstają dwie odrębne warstwy księgowe:
- Poziom Klienta: indywidualny rachunek, saldo, historia transakcji oraz przypisanie do Klienta prowadzone przez IFB.
- Poziom rozrachunku: zagregowane środki klientów utrzymywane na wyodrębnionych zbiorczych rachunkach omnibus w ramach zewnętrznej infrastruktury korespondenckiej i rozliczeniowej Banku.
Utrwalona praktyka bankowości instytucjonalnej
Rozróżnienie między przypisaniem rzeczywistemu klientowi (beneficial client attribution) a zewnętrznym rozliczeniem na rachunku zbiorczym (omnibus) jest od dawna ugruntowaną cechą finansów instytucjonalnych.
Umożliwia bankowi inwestycyjnemu utrzymywanie indywidualnych relacji bankowych z klientami przy jednoczesnym korzystaniu z instytucjonalnej infrastruktury banków korespondentów, podmiotów świadczących usługi przechowywania aktywów oraz dostawców usług rozrachunkowych w zakresie zewnętrznego przepływu i przechowywania środków.
Dla IFB zasada jest jednoznaczna:
Rachunki indywidualne na poziomie klienta. Segregacja na poziomie instytucjonalnym. Skonsolidowana infrastruktura na poziomie rozrachunku.
Struktura ta łączy indywidualną ewidencję rachunkową poszczególnych Klientów z efektywnością operacyjną wymaganą w międzynarodowych usługach inwestycyjnych i bankowości korespondencyjnej.
Wzmocniona ochrona środków klientów
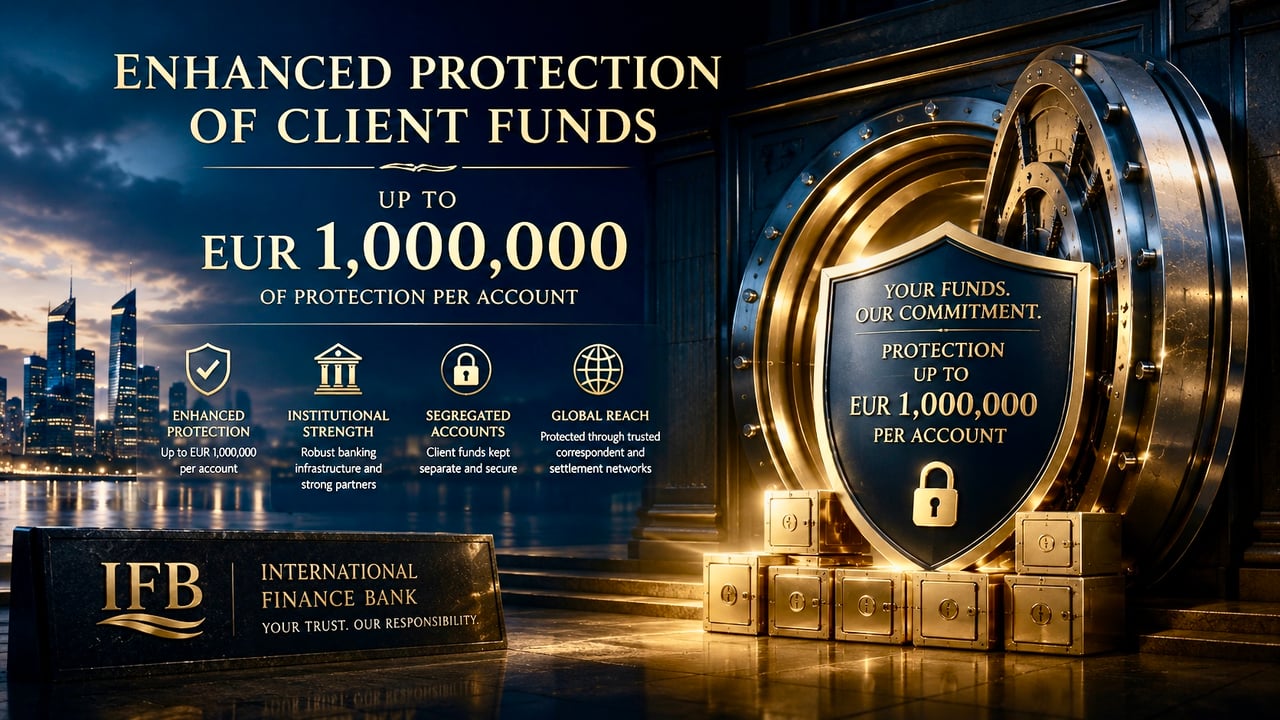
Ochrona do 1 000 000 EUR na rachunek
International Finance Bank został zorganizowany z myślą o klientach, których potrzeby bankowe wykraczają poza konwencjonalną bankowość detaliczną. Znajduje to odzwierciedlenie nie tylko w architekturze rachunków Banku i relacjach korespondenckich, ale także w systemie ochrony przypisanym do każdego kwalifikującego się rachunku.
Kwalifikujące się środki utrzymywane w IFB są chronione do kwoty 1 000 000 EUR na rachunek na podstawie polisy ubezpieczeniowej zawartej z ubezpieczycielem. Składkę opłaca IFB z opłaty za rachunek, bez dodatkowych kosztów dla Klienta. Ochrona podlega warunkom, postanowieniom, wyłączeniom i limitom polisy ubezpieczeniowej.
Ta zwiększona ochrona stanowi element instytucjonalnej infrastruktury bankowej wspierającej model rachunków klientów Banku.
Dlaczego IFB pobiera opłatę za aktywację rachunku oraz opłatę roczną
IFB nie jest zorganizowany jako bank detaliczny dla rynku masowego. Każdy rachunek wiąże się z ramami operacyjnymi i zgodności z przepisami (compliance) istotnie odmiennymi od tych, które zwykle towarzyszą konwencjonalnemu rachunkowi bieżącemu.
W związku z tym IFB pobiera opłatę za aktywację rachunku w wysokości 25 000 EUR za każdy rachunek w momencie otwarcia, a następnie roczną opłatę w tej samej wysokości z tytułu administrowania rachunkiem i utrzymania infrastruktury.
Opłata przyczynia się do pokrycia kosztów infrastruktury instytucjonalnej niezbędnej do utrzymania relacji związanej z prowadzeniem rachunku, w tym:
- przyjmowanie Klientów (onboarding) i bieżąca obsługa administracyjna w zakresie compliance;
- procesy KYC, AML i monitorowania transakcji;
- prowadzenie ewidencji indywidualnych ksiąg Klientów i subrachunków;
- infrastruktura bankowości korespondencyjnej i rozliczeniowej;
- architektura rozdzielenia środków klientów;
- prowadzenie i uzgadnianie rachunków;
- instytucjonalne przetwarzanie transakcji; oraz
- obowiązujące wzmocnione ramy ochrony środków klientów.
Opłaty nie należy zatem rozumieć jako zwykłej detalicznej opłaty za prowadzenie rachunku. Odzwierciedla ona znacznie bardziej rozbudowaną infrastrukturę związaną z utrzymywaniem instytucjonalnej relacji bankowej oraz odpowiadającą jej architekturę rachunków.
Ochrona wykraczająca poza konwencjonalne limity bankowości depozytowej
Konwencjonalne ustawowe systemy gwarantowania depozytów w wielu jurysdykcjach przewidują znacznie niższe limity ochrony. Model rachunków klientowskich IFB został zaprojektowany z myślą o znacznie większych relacjach bankowych i dlatego obejmuje rozszerzone ramy ochrony, z ochroną kwalifikujących się środków do kwoty 1 000 000 EUR na rachunek, z zastrzeżeniem obowiązujących warunków.
Należy podkreślić, że jest to ochrona oparta na ubezpieczeniu, a nie ustawowy system gwarantowania depozytów, taki jak w Unii Europejskiej. Podstawa prawna, zakres, wyłączenia i procedura dochodzenia roszczeń mające zastosowanie do mechanizmu ochrony stosowanego przez IFB są określone w dokumentacji dotyczącej tego mechanizmu.
Ochrona sald przekraczających 1 000 000 EUR
W przypadku klientów utrzymujących salda przekraczające 1 000 000 EUR, IFB może zorganizować dodatkową ochronę powyżej standardowego limitu ochrony, z zastrzeżeniem indywidualnej oceny, dostępności oraz warunków obowiązującego systemu ochrony.
Taka rozszerzona ochrona może być kształtowana odpowiednio do wysokości utrzymywanych środków, charakteru rachunku, walut oraz indywidualnych potrzeb bankowych Klienta. Dodatkowa ochrona podlega odrębnym opłatom, ustalanym w zależności od kwoty i zakresu wymaganej ochrony.
W związku z tym klienci zamierzający utrzymywać w Banku znaczne salda mogą wnioskować o strukturę ochrony wykraczającą poza kwotę 1 000 000 EUR. Każde takie rozwiązanie musi zostać wyraźnie uzgodnione i udokumentowane z wyprzedzeniem oraz podlega obowiązującym warunkom, wyłączeniom, limitom i wymogom kwalifikacyjnym.
Pozwala to IFB obsługiwać większe relacje instytucjonalne i w ramach Private Banking bez traktowania kwoty 1 000 000 EUR jako bezwzględnego limitu kwoty, dla której można zorganizować ochronę.
Bankowość instytucjonalna, a nie detaliczna
Połączenie indywidualnej ewidencji rachunków Klientów, wydzielonych struktur zbiorczych (omnibus), korespondencyjnej infrastruktury rozliczeniowej oraz podwyższonej ochrony z natury rzeczy wiąże się z inną strukturą kosztów niż w przypadku konwencjonalnej bankowości detalicznej.
IFB świadomie przyjął ten model, zamiast konkurować na zasadzie niskokosztowych rachunków masowych.
Zasada jest prosta: instytucjonalna infrastruktura rachunków, wzmocniona ochrona i międzynarodowe możliwości bankowe oznaczają ceny instytucjonalne, a nie detaliczne.