Podmioty suwerenne
National Development Capital Facility
National Development Capital Facility
Finansowanie produktywnych aktywów narodowych poprzez zdyscyplinowane strukturyzowanie kapitału suwerennego
Zdolność państwa do rozwoju infrastruktury i przemysłu zależy nie tylko od nominalnej dostępności kapitału. Zależy ona od tego, czy projekt może zostać przygotowany, zatwierdzony, sfinansowany i prowadzony na warunkach zobowiązań, które państwo jest w stanie udźwignąć.
Ta rozbieżność jest dobrze znana. Infrastruktura wymaga kapitału na piętnaście lub dwadzieścia lat, podczas gdy dostępne finansowanie bankowe może zapadać znacznie wcześniej. Projekt może generować przychody w walucie lokalnej, podczas gdy importowane wyposażenie i zadłużenie zewnętrzne są denominowane w dolarach lub euro. Krajowe fundusze emerytalne i ubezpieczeniowe mogą dysponować znacznymi długoterminowymi oszczędnościami, lecz brakuje im instrumentów, których zasady zarządzania, płynność i profil ryzyka spełniałyby wymogi ich mandatów.
Tymczasem inwestorzy międzynarodowi mogą widzieć rating suwerenny, nie będąc w stanie odróżnić ryzyk związanych z konkretnym aktywem od ryzyk dotyczących państwa jako całości.
National Development Capital Facility International Finance Bank LTD to mandat służący rozstrzygnięciu tych kwestii w należytej kolejności. IFB współpracuje z należycie umocowanymi klientami z sektora suwerennego i publicznego, aby ocenić określony projekt lub portfel, zaprojektować odpowiednią architekturę finansowania, zbadać możliwe mechanizmy podziału ryzyka oraz sprawdzić, czy krajowy i międzynarodowy kapitał instytucjonalny można pozyskać na akceptowalnych warunkach.
Instrument nie jest uprzednio zatwierdzoną linią kredytową, stałą pulą środków inwestorów ani obietnicą określonej stopy procentowej. Jego rezultatem jest oparta na dowodach ścieżka prowadząca do decyzji o finansowaniu. W niektórych przypadkach ścieżka ta prowadzi do instrumentu rynku kapitałowego lub transakcji finansowania projektu. W innych rozsądniejszym wnioskiem będzie zwykłe zadłużenie państwa, finansowanie preferencyjne, bezpośrednie finansowanie budżetowe albo odroczenie.
Mandat zaczyna się od bilansu państwa
Proponowane finansowanie należy oceniać łącznie z istniejącymi zobowiązaniami państwa. Wstępne prace IFB obejmują zatem analizę profilu zadłużenia rządu, koncentracji refinansowania, struktury walutowej, zdolności do obsługi długu, udzielonych gwarancji oraz zobowiązań właściwych przedsiębiorstw publicznych. Uwzględniają one traktowanie proponowanej transakcji na gruncie prawa krajowego, przepisów o sprawozdawczości fiskalnej oraz wszelkich obowiązujących limitów zadłużenia lub programów finansowania.
Ma to znaczenie nawet wtedy, gdy projekt prowadzony jest jako odrębny podmiot prawny. Spółka celowa może wyjaśniać kwestię własności i rozdzielać rachunki projektu, lecz samo jej istnienie nie znosi ekonomicznych skutków gwarancji suwerennej, płatności za dostępność, zobowiązania do zapewnienia minimalnych przychodów ani oczekiwania, że państwo uratuje kluczową usługę publiczną. Zobowiązania bezpośrednie i warunkowe muszą być identyfikowane, w miarę możliwości wyceniane, zatwierdzane i raportowane zgodnie z obowiązującymi ramami. Wytyczne Banku Światowego wprost wskazują, że rządy powinny oceniać, uwzględniać w budżecie, monitorować i ujawniać zobowiązania fiskalne wynikające z partnerstw publiczno-prywatnych.
W przypadku państw, w których stosuje się analizę stabilności zadłużenia opracowaną przez MFW i Bank Światowy, proponowane zobowiązania oraz prawdopodobne szoki należy rozpatrywać również w świetle tej analizy. Metodyka ta obejmuje badanie bazowej dynamiki zadłużenia oraz ryzyk, w tym zobowiązań warunkowych, cen surowców, klęsk żywiołowych i szoków związanych z finansowaniem rynkowym.
Kluczowe pytanie nie dotyczy tego, czy transakcję można umieścić poza daną pozycją księgową. Chodzi o to, czy państwo jest w stanie udźwignąć swoje rzeczywiste zobowiązania w wiarygodnych warunkach, w tym w warunkach niekorzystnych.
Co może zostać objęte Instrumentem
Instrument jest przeznaczony dla projektów lub portfeli o jednoznacznie określonym celu publicznym i możliwym do zdefiniowania zapotrzebowaniu na finansowanie. Potencjalne sektory obejmują wytwarzanie i przesył energii elektrycznej, systemy wodne, porty i logistykę, produktywne rolnictwo, przetwórstwo przemysłowe oraz inną infrastrukturę wspierającą tworzenie wartości w gospodarce krajowej.
Projekty mogą opierać się na różnych modelach płatności. Ich odmienności muszą zostać zachowane:
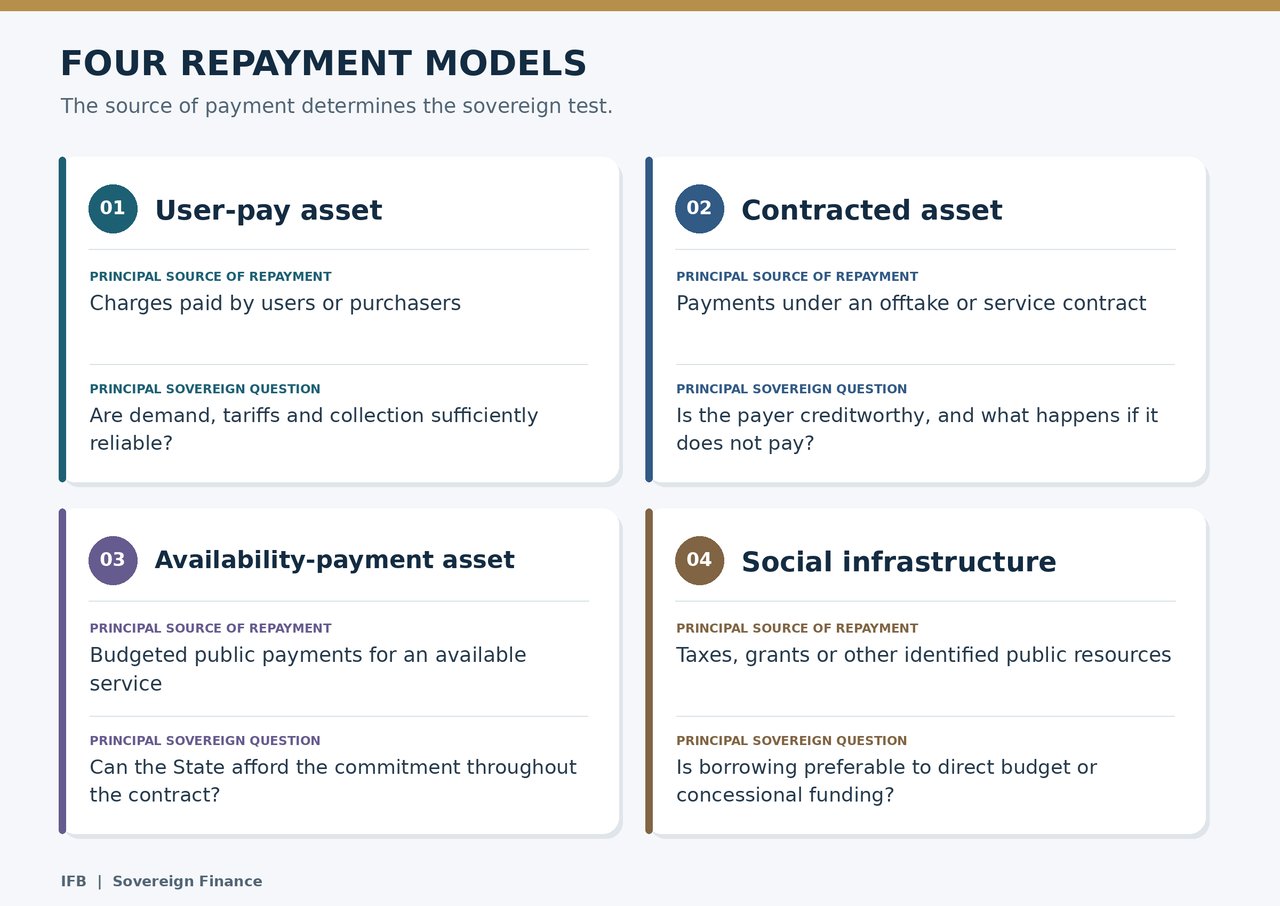
Szkoła lub szpital mogą wytwarzać wyjątkową wartość ekonomiczną i społeczną, nie generując przychodów z projektu. IFB nie przedstawiałby takiego zwrotu społecznego jako środków pieniężnych dostępnych na obsługę zadłużenia. Takie aktywa wymagają wyraźnie określonego, możliwego do udźwignięcia publicznego źródła płatności lub innej odpowiedniej formy finansowania.
Przygotowanie projektu musi także obejmować kwestie gruntów i pozwoleń, zamówień, zobowiązań środowiskowych i społecznych, prac inżynieryjnych, harmonogramu budowy, zdolności operacyjnych, utrzymania oraz ostatecznego przekazania aktywów. Ramy oceny inwestycji publicznych MFW umieszczają ocenę, wybór, budżetowanie i realizację projektów w szerszym kontekście jakości zarządzania inwestycjami publicznymi; moduł klimatyczny dodaje ocenę fizycznych zagrożeń klimatycznych i odporności.
Struktura finansowania oparta na aktywie
Gdy projekt przejdzie wstępne testy publiczne i fiskalne, IFB analizuje strukturę kapitałową. W zależności od transakcji może ona łączyć kapitał własny sponsorów, publiczne wkłady kapitałowe, uczestnictwo instytucji rozwoju lub finansowania preferencyjnego, dług komercyjny, noty instytucjonalne oraz określoną rezerwę. Żadna warstwa nie jest uwzględniana wyłącznie po to, aby struktura wydawała się bardziej wyrafinowana.
Projekt opiera się na pięciu zasadach.
Po pierwsze, termin zapadalności finansowania powinien odpowiadać okresowi użytkowania aktywa. Składnik infrastruktury energetycznej lub transportowej o długim okresie użytkowania nie powinien zależeć od wielokrotnego refinansowania krótkoterminowego bez jednoznacznego i możliwego do udźwignięcia planu refinansowania.
Po drugie, ryzyko walutowe musi mieć możliwy do zidentyfikowania podmiot, który je ponosi. Przychody w walucie lokalnej nie obsługują zadłużenia w walucie obcej po stałym koszcie ekonomicznym. Transakcja może wykorzystywać finansowanie w walucie krajowej, odpowiednio wycenione zabezpieczenie, umowną indeksację lub kombinację tych rozwiązań. Każdy wybór ma konsekwencje fiskalne i handlowe.
Po trzecie, każde ryzyko powinno zostać przypisane stronie zdolnej nim zarządzać lub je wycenić. Ukończenie budowy, wyniki eksploatacyjne, popyt, płatności odbiorcy, działania polityczne i transfer waluty to odrębne ekspozycje. Gwarancja suwerenna obejmująca je wszystkie może być prosta w sformułowaniu, lecz kosztowna dla państwa i nieskuteczna w zakresie poprawy dyscypliny.
Po czwarte, wsparcie kredytowe musi wykazywalnie poprawiać transakcję. Finansowana rezerwa, niezależna gwarancja, udział w ryzyku instytucji finansowania rozwoju, polisa ubezpieczeniowa lub ustanowiony zastaw na przepływach pieniężnych wiążą się z kosztem. IFB ocenia, czy wynikające z nich obniżenie kosztu finansowania lub wydłużenie okresu finansowania uzasadnia ten koszt. Dodatkowe zobowiązanie tego samego podmiotu suwerennego nie może samo w sobie zmienić podstawowego suwerennego ryzyka kredytowego.
Po piąte, kolejność płatności musi być zrozumiała. Inwestorzy i państwo powinni być w stanie określić, gdzie wpływają przychody, kto kontroluje rachunki, które koszty operacyjne są regulowane w pierwszej kolejności, kiedy finansowana jest obsługa zadłużenia i rezerwy oraz kiedy dozwolone są wypłaty. Złożoność, której nie można wyjaśnić ani zbadać w drodze audytu, stanowi obciążenie.
Odpowiedzialne mobilizowanie kapitału krajowego
Krajowe fundusze emerytalne, zakłady ubezpieczeń, banki i suwerenne instytucje inwestycyjne mogą być cennymi dostawcami kapitału długoterminowego. Ich udział może również zmniejszyć zależność projektu od waluty obcej. Nie należy jednak zakładać go z góry wyłącznie dlatego, że instytucje te posiadają aktywa.
IFB oceniłby mandat każdego inwestora, limity koncentracji, potrzeby w zakresie płynności, dopuszczalne instrumenty oraz wymogi ładu korporacyjnego. Instytucja krajowa powinna inwestować na warunkach spełniających jej obowiązki wobec własnych beneficjentów. Polecenie rządu, aby przyjąć nieodpowiednie ryzyko projektowe, nie jest mobilizacją kapitału; przenosi ono ryzyko fiskalne na oszczędzających.
Transza krajowa może różnić się od transzy międzynarodowej walutą, terminem zapadalności lub profilem płatności. Każda różnica musi być uzasadniona ekonomicznie i ujawniona. Tam, gdzie dostępny jest udział instytucji finansowania rozwoju lub niezależna gwarancja, celem jest wykorzystanie ich do pozyskania prywatnego kapitału, który w przeciwnym razie byłby niedostępny, a nie do wypierania inwestorów gotowych uczestniczyć bez takiego wsparcia. Wytyczne Banku Światowego dotyczące finansowania infrastruktury opisują odrębne role kapitału publicznego, wielostronnego i prywatnego oraz zabezpieczenia umowne, których zazwyczaj wymagają inwestorzy.
Kontrola suwerenna i odpowiedzialność publiczna
Podmiot suwerenny zachowuje kontrolę nad polityką, zatwierdzeniami publicznymi, decyzjami w zakresie zamówień oraz decyzją o zaciągnięciu zadłużenia lub udzieleniu wsparcia. Zadaniem IFB jest jasne przedstawienie dostępnych opcji i ich konsekwencji.
Zanim transakcja zostanie skierowana do dalszej realizacji, właściwy organ powinien być w stanie ustalić:
- Podmiot prawny zaciągający zobowiązanie oraz upoważnienie, na podstawie którego działa.
- Każda bezpośrednia płatność państwa, gwarancja i zobowiązanie warunkowe.
- Przewidywany sposób wykorzystania wpływów oraz mechanizmy kontroli wypłat.
- Własność i kontrola nad aktywami projektu oraz rachunkami wpływów.
- Zasady dotyczące zamówień, transakcji z podmiotami powiązanymi oraz konfliktów interesów.
- Sposób ujęcia księgowego i traktowania długu publicznego zaproponowany przez właściwych doradców.
- Okoliczności, w których kredytodawcy mogą postawić zobowiązania w stan natychmiastowej wymagalności, dochodzić zaspokojenia z zabezpieczeń lub żądać płatności od państwa.
- Skutki restrukturyzacji, rozwiązania umowy lub niepowodzenia projektu.
Poufne negocjacje mogą chronić uzasadnione informacje handlowe. Nie znoszą one jednak potrzeby uzyskania zgodnego z prawem upoważnienia, ujawnienia informacji dla celów podatkowych ani niezależnej kontroli. IFB opracowywałby transakcję wspólnie z doradcami prawnymi, podatkowymi i technicznymi klienta oraz, w stosownych przypadkach, z jego partnerami wielostronnymi.
Test warunków skrajnych poprzedza marketing skierowany do inwestorów
Model finansowy oparty na scenariuszu bazowym jest niewystarczający. Zanim finansowanie zostanie przedstawione jako wykonalne, strony muszą zbadać, jak będzie ono funkcjonować w niekorzystnych, lecz prawdopodobnych warunkach. W zależności od aktywa mogą one obejmować opóźnienie ukończenia inwestycji, wyższe koszty budowy, niższy popyt, słabsze wpływy z należności, niewykonanie zobowiązań przez odbiorcę (offtaker), deprecjację kursu walutowego, wyższe stopy refinansowania, zmiany cen towarów lub zdarzenie klimatyczne.
Ocena musi wykazać, kto płaci, kiedy i z jakiego źródła w każdym przypadku. Jeżeli odpowiedzią okaże się nieujęta w budżecie płatność ze Skarbu Państwa, to zobowiązanie musi zostać uwidocznione. Jeżeli projekt nie jest w stanie przetrwać prawdopodobnego szoku bez zobowiązań, na które państwa nie stać, należy zmienić jego finansowanie lub zakres.
IFB rozróżniłby trzy wnioski: projekt kwalifikuje się do sfinansowania na proponowanych warunkach; może się do tego kwalifikować po wprowadzeniu określonych zmian; albo nie powinien być realizowany w ramach niniejszego Instrumentu. Decyzja o odrzuceniu słabej struktury chroni zdolność finansową podmiotu suwerennego na potrzeby silniejszych projektów.
Przebieg współpracy
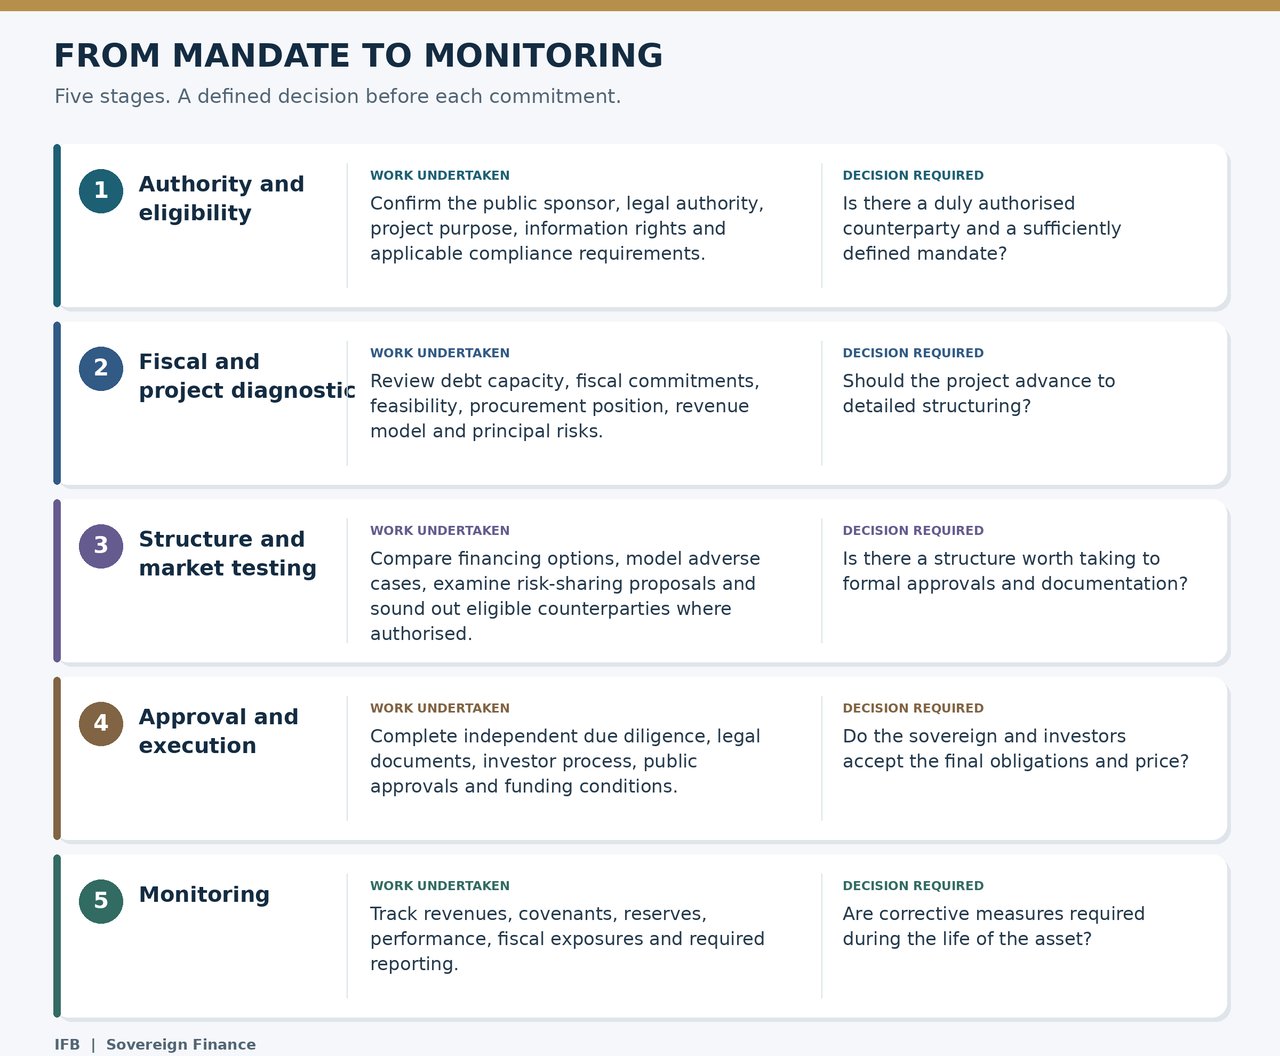
Kolejność ta jest zamierzona. Prezentacja dla inwestorów nie zastępuje umocowania, analizy wykonalności, analizy zadłużenia ani postępowania zakupowego. Zainteresowanie rynku zgłoszone przed uregulowaniem tych kwestii ma co najwyżej charakter orientacyjny.
Co otrzymuje podmiot suwerenny
Wstępny mandat zaowocowałby opracowaniem National Development Capital Blueprint dostosowanego do zidentyfikowanego aktywa lub portfela. Proponowany zakres obejmuje:
- Oświadczenie dotyczące celu publicznego projektu, jego uzasadnienia ekonomicznego i zapotrzebowania na finansowanie.
- Ocena uprawnień sponsora, zatwierdzeń oraz głównych ograniczeń prawnych.
- Zestawienie istniejących i planowanych zobowiązań podmiotów suwerennych.
- Porównanie realistycznych ścieżek finansowania, w tym konwencjonalnych alternatyw.
- Orientacyjna struktura kapitałowa oraz podział istotnych ryzyk.
- Wstępny model przepływów pieniężnych z określonymi analizami wrażliwości.
- Ocena kwalifikowalności inwestora w kraju i za granicą.
- Rejestr informacji, zatwierdzeń i niezależnych przeglądów, które nadal są wymagane.
- Proponowana sekwencja realizacji z punktami decyzyjnymi oraz przesłankami do wstrzymania działań.
Blueprint stanowi podstawę decyzji suwerennej, a nie zobowiązanie inwestycyjne ani zamiennik ostatecznych opinii, zatwierdzeń i dokumentów transakcyjnych.
Zaproszenie do zapoznania się z określonym mandatem
IFB zaprasza należycie upoważnione ministerstwa, urzędy zarządzania długiem publicznym, instytucje suwerennych funduszy inwestycyjnych oraz przedsiębiorstwa publiczne do przedstawienia konkretnego projektu lub programu inwestycyjnego celem poufnej wstępnej oceny. We wstępnym zgłoszeniu należy wskazać instytucję odpowiedzialną, składnik aktywów, szacowane zapotrzebowanie kapitałowe, proponowane źródło spłaty, aktualny stan przygotowań, istniejące zobowiązania publiczne oraz decyzję, którą rząd zamierza podjąć.
Propozycja finansowania suwerennego powinna pozostawiać państwu aktywo produkcyjne oraz zobowiązania, które są dla niego zrozumiałe i możliwe do udźwignięcia. Według tego kryterium należy oceniać niniejszy Mechanizm.
Wszystkie usługi oraz wszelkie wynikające z nich transakcje podlegają przyjęciu mandatu, obowiązującym przepisom prawa i regulacjom, weryfikacji w zakresie compliance i sankcji, niezależnemu badaniu w zakresie należytej staranności, wewnętrznym zatwierdzeniom, warunkom rynkowym oraz decyzjom uczestniczących inwestorów. IFB nie oświadcza, że projekt uzyska finansowanie, określony rating, ochronę kapitału, wskazany okres zapadalności ani obniżenie kosztu finansowania.


