
Kreacja pieniądza
Konwersja pozycji pozabilansowych na bilansowe
Różnice między pozycjami pozaksięgowymi a pozabilansowymi w bankowości
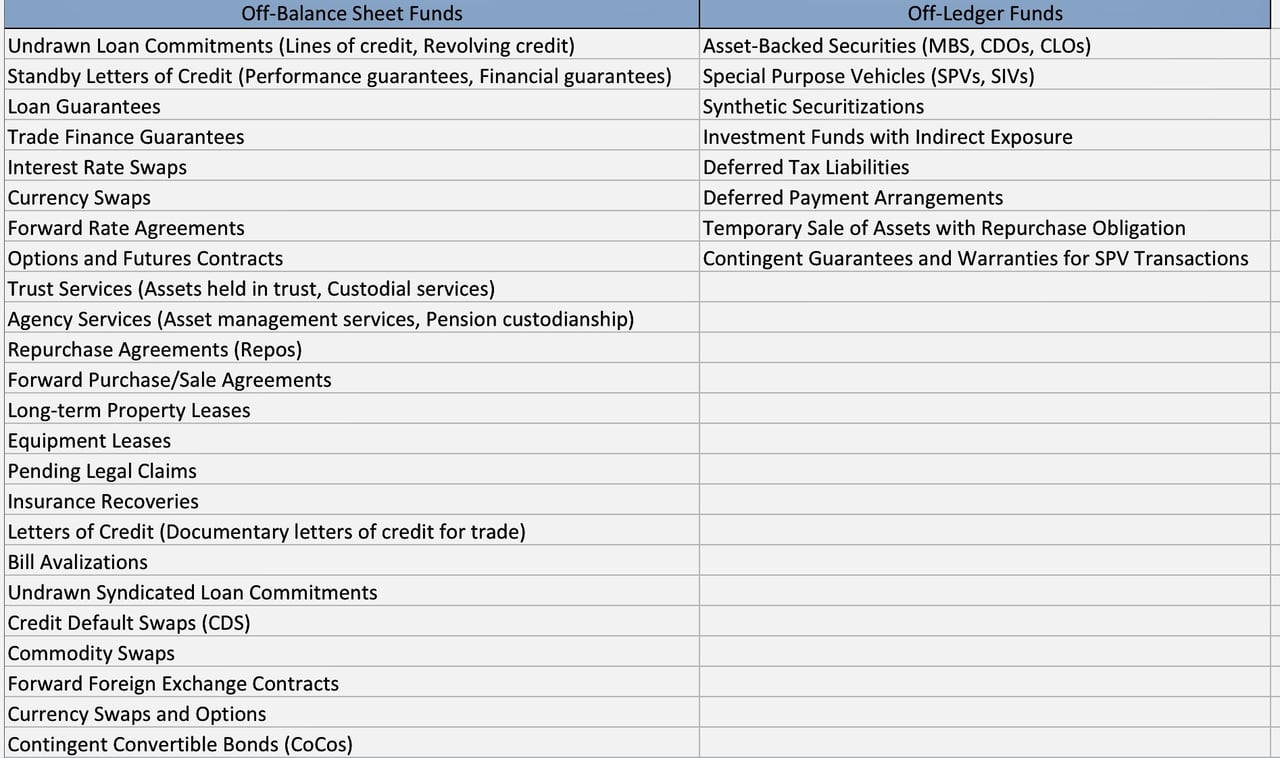
A. W kontekście bankowości środki „off-ledger” i „off-balance” funkcjonują w odmienny sposób:
Pojęcia „pozabilansowe” i „poza księgą” (off-ledger) są często używane w kontekście finansowym do opisania różnych sposobów ujęcia księgowego i ujawniania informacji. Poniżej przedstawiamy szczegółowe wyjaśnienie każdego z tych pojęć oraz kluczowe różnice między nimi:
Pozycje pozabilansowe
Definicja:
Pozycje pozabilansowe to aktywa lub zobowiązania, które nie są wykazywane w bilansie przedsiębiorstwa. Pozycje te mają zazwyczaj charakter warunkowy lub nominalny, co oznacza, że stanowią potencjalne przyszłe zobowiązania lub prawa, a nie bieżące.
Cechy:
- Charakter warunkowy: Pozycje pozabilansowe wiążą się często ze zobowiązaniami lub aktywami warunkowymi, które mogą, lecz nie muszą się zmaterializować, w zależności od przyszłych zdarzeń.
- Typowe przykłady: zobowiązania kredytowe, gwarancje, kwoty nominalne instrumentów pochodnych, niektóre rodzaje sekurytyzacji oraz, w przypadku leasingobiorców przed wejściem w życie IFRS 16 i ASC 842 (2019), leasing operacyjny.
- Cel: Pozycje te służą do zarządzania ryzykiem, dźwignią finansową i płynnością bez wpływu na widoczną w bilansie sytuację finansową podmiotu.
- Ujawnianie informacji: Chociaż pozycje te nie są ujmowane w bilansie, zgodnie ze standardami rachunkowości muszą zostać ujawnione w notach do sprawozdań finansowych w celu zapewnienia przejrzystości.
Pozaksięgowe
Definicja:
Pozycje pozaksięgowe nie są powszechnie definiowane w tradycyjnej rachunkowości, lecz zasadniczo odnoszą się do środków lub transakcji, które nie są ujmowane w głównych księgach podmiotu. Mogą być wykorzystywane wewnętrznie lub zewnętrznie, nie stanowią jednak części formalnej ewidencji księgowej.
Cechy:
- Rejestry wewnętrzne: Pozycje off-ledger mogą być ewidencjonowane wewnętrznie do celów zarządczych, nie są jednak ujmowane w oficjalnych sprawozdaniach finansowych.
- Charakter nieformalny: Pozycje te mogą obejmować nieformalne zobowiązania, korekty wewnętrzne lub szacunki zarządcze, które nie zostały ujęte w systemie rachunkowości.
- Cel: mogą być wykorzystywane na potrzeby wewnętrznego podejmowania decyzji, budżetowania lub planowania, bez wpływu na oficjalne zapisy finansowe.
- Ujawnianie: Pozycje te zazwyczaj nie są ujawniane w formalnych sprawozdaniach finansowych ani w informacji dodatkowej. Pozycja, która powinna zostać ujęta zgodnie z zasadami rachunkowości, lecz jest utrzymywana poza księgami, stanowi naruszenie prawa bilansowego.
Kluczowe różnice
- Ujęcie księgowe:
- Pozycje pozabilansowe: Pozycje te są ujmowane i ujawniane zgodnie ze standardowymi zasadami rachunkowości, często w informacji dodatkowej do sprawozdań finansowych.
- Pozycje pozabilansowe: nie są ujmowane w formalnych księgach rachunkowych i nie podlegają standardowym wymogom ujawniania.
2. Przejrzystość i ujawnianie informacji:
- Pozycje pozabilansowe: wymagane są przejrzystość oraz szczegółowe ujawnienia w notach do sprawozdań finansowych.
- Pozycje nieujęte w księgach (off-ledger): Zazwyczaj mają one charakter wewnętrzny i nie są ujawniane interesariuszom zewnętrznym.
3. Zgodność z przepisami:
- Poza bilansem: Podlega nadzorowi regulacyjnemu i musi być zgodne ze standardami rachunkowości, takimi jak GAAP lub MSSF.
- Pozycje nieewidencjonowane w księgach (off-ledger): zazwyczaj nie podlegają tym samym wymogom regulacyjnym, ponieważ nie stanowią części formalnej sprawozdawczości finansowej.
4. Wpływ na wskaźniki finansowe:
- Pozycje pozabilansowe: mogą wpływać na postrzeganie przez inwestorów ryzyka i dźwigni finansowej bez bezpośredniego oddziaływania na podstawowe wskaźniki finansowe.
- Pozabilansowe: nie wpływają na wskaźniki finansowe, ponieważ nie są uwzględniane w formalnych kalkulacjach.
Środki poza księgami w bankowości:
W sektorze bankowym środki pozabilansowe (off-ledger lub off-balance sheet) mogą dotyczyć transakcji lub rachunków prowadzonych odrębnie od głównego systemu księgowego banku. Są to aktywa lub zobowiązania, które nie są ujęte w bilansie, lecz mogą istotnie wpływać na kondycję finansową banku. Pozycje te często stanowią potencjalne zobowiązania lub warunkowe aktywa, które mogą się zmaterializować w określonych okolicznościach. Zgodnym z prawem przykładem są środki klientów, które bank przechowuje w charakterze powiernika (depozyty powiernicze lub fiducjarne): są ujmowane w odrębnych księgach, a nie w bilansie własnym banku. Nieujęte w księgach środki samego banku stanowiłyby naruszenie zasad rachunkowości i przepisów nadzorczych.
Środki pozabilansowe w bankowości:
Banki prowadzą często działalność pozabilansową, taką jak wystawianie akredytyw, obrót instrumentami pochodnymi czy sekurytyzacja aktywów. Przykładem są zobowiązania warunkowe, np. akredytywy, w przypadku których bank zobowiązuje się do zapłaty na rzecz beneficjenta po spełnieniu określonych warunków. Do czasu spełnienia tych warunków nie są one ujmowane w bilansie jako zobowiązania, stanowią jednak potencjalne zobowiązania banku.
W obu przypadkach praktyki te mogą wpływać na pozorną kondycję finansową banku i jego profil ryzyka. Zwłaszcza działania pozabilansowe mogą istotnie zwiększać ekspozycję banku na ryzyko bez wpływu na wykazywane wskaźniki finansowe, takie jak poziom zadłużenia.
B. W bankowości centralnej pojęcia działalności „poza księgami” i „pozabilansowej” mogą znacznie różnić się od ich znaczenia w bankowości komercyjnej:
1. Off-Ledger w bankach centralnych: Termin ten nie ma standardowego znaczenia w bankowości centralnej: transakcje banków centralnych są ujmowane w ich księgach. Pozabilansowe mogą być natomiast zobowiązania, takie jak niewykorzystane linie swapów walutowych z innymi bankami centralnymi. Po wykorzystaniu linii swapowej pozycja ta pojawia się w bilansie – na przykład Rezerwa Federalna wykazuje swapy płynnościowe banków centralnych w cotygodniowym zestawieniu H.4.1.
2. Ekspozycje pozabilansowe w bankach centralnych: Banki centralne mogą utrzymywać aktywa lub zobowiązania poza swoimi bilansami na różne sposoby. Przykładem jest wykorzystanie spółek celowych (SPV) do zarządzania określonymi rodzajami aktywów lub zobowiązań. Spółki te mogą służyć do wyodrębnienia ryzyk finansowych lub do prowadzenia niekonwencjonalnej polityki pieniężnej, takiej jak luzowanie ilościowe. Na przykład Asset Purchase Facility Banku Anglii jest odrębną spółką zależną, objętą gwarancją odszkodowawczą HM Treasury, i nie jest konsolidowana w sprawozdaniach samego Banku, podczas gdy Rezerwa Federalna konsoliduje kontrolowane przez siebie podmioty, takie jak Maiden Lane LLC utworzone w 2008 roku.
Zarówno działalność poza księgami, jak i działalność pozabilansowa w bankowości centralnej podlegają szczególnym mechanizmom regulacyjnym i nadzorczym ze względu na ich potencjalny wpływ na stabilność finansową w skali krajowej i globalnej.
„Baza monetarna każdej głównej waluty opiera się na obietnicach. Oto »podręcznik operacyjny banku centralnego«, który pozwala oprzeć ją na czymś lepszym.”
Różnice między pozycjami pozabilansowymi w bankach a w bankach centralnych
Zarówno w bankach komercyjnych, jak i w bankach centralnych rozróżnienie między pozycjami bilansowymi a pozabilansowymi ma kluczowe znaczenie dla zrozumienia profilu ryzyka i sytuacji finansowej instytucji. Charakter tych pozycji i ich konsekwencje mogą się jednak istotnie różnić w zależności od rodzaju banku.
Banki komercyjne
W przypadku banków komercyjnych pozycje bilansowe obejmują tradycyjne aktywa i zobowiązania bankowe, takie jak kredyty, depozyty, papiery wartościowe i kapitał własny. Są to pozycje o prostej konstrukcji, które bezpośrednio wpływają na sprawozdania finansowe banku i podlegają regulacyjnym wymogom kapitałowym.
Pozycje pozabilansowe banków komercyjnych nie są natomiast bezpośrednio odzwierciedlone w bilansie. Mogą do nich należeć gwarancje, akredytywy, kontrakty pochodne lub zsekurytyzowane kredyty. Są to zobowiązania lub aktywa warunkowe, które w zależności od wystąpienia określonych zdarzeń lub warunków mogą stać się rzeczywistymi zobowiązaniami lub aktywami. Służą one zarządzaniu ryzykiem i obsłudze klientów; zgodnie z ramami Bazylei są przeliczane na ekspozycje ekwiwalentne kredytowi za pomocą współczynników konwersji kredytowej i wymagają kapitału. Pozycje te mogą jednak narażać bank na istotne ryzyko, czego dowodem był kryzys finansowy z 2008 r., gdy pozabilansowe zsekurytyzowane kredyty hipoteczne doprowadziły wiele banków do znacznych strat.
Banki centralne
Banki centralne funkcjonują inaczej niż banki komercyjne. Do ich podstawowych zadań należy zarządzanie podażą pieniądza w państwie, ustalanie stóp procentowych oraz zapewnianie stabilności systemu finansowego.
Pozycje bilansowe banków centralnych obejmują zazwyczaj rezerwy dewizowe, rezerwy złota, krajowe papiery wartościowe emitowane przez rząd oraz kredyty udzielane bankom komercyjnym. Aktywa te służą do realizacji polityki pieniężnej i zarządzania kursem walutowym kraju.
Pozycje pozabilansowe banków centralnych mogą obejmować zobowiązania do zapewnienia płynności bankom komercyjnym lub do interwencji na rynkach walutowych. Nie stanowią one zobowiązań bezpośrednich, lecz odzwierciedlają potencjalne przyszłe wypływy środków pieniężnych, zależne od okoliczności.
Należy podkreślić, że rozróżnienie na pozycje bilansowe i pozabilansowe w przypadku banków centralnych nie służy unikaniu wymogów w zakresie kapitału regulacyjnego (jak może to mieć miejsce w bankach komercyjnych), ponieważ banki centralne nie podlegają takim wymogom. Dotyczy ono natomiast zarządzania ryzykiem i realizacji polityki pieniężnej.
Należy zwrócić uwagę, że
że przekształcenie środków pozabilansowych w środki bilansowe może mieć wpływ na wymogi kapitałowe i płynnościowe banku, a także na jego ogólny profil ryzyka. Dlatego banki powinny starannie rozważyć potencjalne korzyści i ryzyka związane z każdym z podejść, zanim zdecydują, które z nich zastosować. Ponadto banki powinny zapewnić zgodność z wymogami regulacyjnymi dotyczącymi aktywów bilansowych.
W jaki sposób pozycje pozabilansowe trafiają do bilansu banku centralnego
Pozycje pozabilansowe banku centralnego to zobowiązania i zdarzenia warunkowe, a nie przechowywane środki. Typowe przykłady to niewykorzystane linie swapowe z innymi bankami centralnymi, zobowiązania kredytowe niewykorzystane, gwarancje, terminowe pozycje walutowe oraz aktywa przechowywane na rzecz innych podmiotów, takie jak złoto lub papiery wartościowe przechowywane dla zagranicznych banków centralnych.
Takie pozycje trafiają do bilansu wyłącznie w wyniku rzeczywistej transakcji lub zdarzenia:
- Wykorzystanie linii: gdy kontrahent korzysta z linii swapowej lub innego instrumentu, bank centralny ujmuje należność wobec kontrahenta po stronie aktywów, a odpowiadające jej rezerwy lub depozyty po stronie zobowiązań. Rezerwa Federalna, na przykład, wykazuje wykorzystane swapy płynnościowe banków centralnych w cotygodniowym zestawieniu H.4.1.
- Zrealizowanie się gwarancji: gwarancja jest ujmowana jako zobowiązanie lub rezerwa, gdy zapłata staje się prawdopodobna i może zostać wiarygodnie wyceniona zgodnie z zasadami rachunkowości banku centralnego.
- Rozliczenie transakcji terminowej: wymieniane kwoty są księgowane w momencie rozliczenia.
Decyzja zarządu zatwierdza lub reaktywuje instrument; sam pieniądz powstaje dopiero wtedy, gdy bank centralny nabywa aktywa, na przykład poprzez zakup papierów wartościowych lub złota, albo udziela kredytu pod zabezpieczenie, przy czym obie strony tej transakcji znajdują odzwierciedlenie w jego bilansie. Każdy z tych etapów podlega statutowi banku centralnego, jego zasadom rachunkowości (w Eurosystemie – wytycznym EBC w sprawie rachunkowości) oraz badaniu przez niezależnego biegłego rewidenta.
Rodzaje źródeł pozabilansowych w bankach centralnych
1. Zatwierdzone zobowiązania pozabilansowe. Są to linie kredytowe, linie swapowe i gwarancje, które zostały zweryfikowane i zatwierdzone przez zarząd banku centralnego. Ich uruchomienie przebiega w trzech etapach:
- Ujęcie w bilansie: w momencie wykorzystania zobowiązania lub wezwania do zapłaty bank centralny ujmuje wynikającą z tego należność lub zobowiązanie – na przykład kredyt udzielony bankowi w ramach linii kredytowej albo rezerwę na gwarancję, co do której oczekuje się wezwania do zapłaty.
- Operacje polityki pieniężnej: nabyte aktywa mogą następnie być wykorzystywane w operacjach otwartego rynku lub jako zabezpieczenie linii kredytowych zapewniających bankom płynność.
- Skutek gospodarczy: operacja jest finansowana poprzez uznanie rezerw, co zwiększa ilość pieniądza banku centralnego i wspiera cele polityki pieniężnej banku centralnego.
2. Zobowiązania niezatwierdzone. Nowe linie kredytowe lub gwarancje wymagają przedstawienia zarządowi wniosku opisującego ich charakter, cel i oczekiwany wpływ, oceny ryzyka i badania należytej staranności oraz formalnej decyzji zarządu. Po zatwierdzeniu są traktowane tak samo jak zatwierdzone zobowiązania opisane powyżej.
3. Nieaktywne linie. Linie, które były niegdyś aktywne, lecz nie są wykorzystywane, takie jak wygasła linia swapowa lub linia kredytowa z okresu kryzysu, mogą zostać poddane przeglądowi, ponownie zatwierdzone przez zarząd i ponownie uruchomione. Podlegają one następnie temu samemu procesowi księgowemu i operacyjnemu.
Względy strategiczne. Każda aktywacja wymaga oceny ryzyka kredytowego i rynkowego, przejrzystej komunikacji z rynkami oraz koordynacji z bankami, które będą korzystać z instrumentu.
Środki pozaksięgowe (off-ledger)
W ujęciu ogólnym, w języku bankowym środki pozabilansowe (off-ledger) to pule kapitału lub zobowiązania finansowe, które nie są ujmowane w oficjalnym bilansie instytucji finansowej (jej „księdze”). Choć mogą być one niekiedy wykazywane w notach objaśniających lub w ujawnieniach, zazwyczaj nie są ujmowane jako bezpośrednie aktywa ani zobowiązania. Mogą natomiast być lokowane w spółkach celowych (SPV), utrzymywane w ramach struktur powierniczych (trust) lub organizowane za pośrednictwem innych struktur pośredniczących, co ogranicza ich widoczność w standardowych sprawozdaniach finansowych.
Gdy mówimy o środkach pozabilansowych w kontekście bankowości centralnej, pojęcie to pozostaje koncepcyjnie zbieżne, lecz jest bardziej złożone ze względu na suwerenne funkcje banku centralnego oraz funkcje związane z realizacją polityki pieniężnej. Banki centralne mogą wykorzystywać odrębne podmioty lub zobowiązania na potrzeby interwencji kryzysowych albo linii swapowych, które nie zawsze są prostymi pozycjami w ich podstawowym bilansie. Podlegają one ich statutom oraz zasadom audytu i sprawozdawczości, choć ich publiczne ujawnienie bywa opóźnione.
Środki pozaksięgowe w bankowości
1. Typowe cechy
- Sekurytyzacja i spółki celowe (SPV): Bank komercyjny może łączyć kredyty hipoteczne, pożyczki lub inne wierzytelności w pule, a następnie przenosić je do podmiotu sekurytyzacyjnego, w praktyce usuwając je ze swojego bilansu.
- Produkty strukturyzowane: kontrakty pochodne lub inne złożone instrumenty finansowe (np. swapy ryzyka kredytowego) mogą wiązać się ze zobowiązaniami warunkowymi, które nie są wykazywane jako pozycje bilansowe, chyba że zostaną uruchomione w określonych okolicznościach.
- Perspektywa regulacyjna i ryzyka: Z punktu widzenia regulacyjnego instrumenty pozabilansowe mogą zapewniać ulgę kapitałową lub umożliwiać stosowanie technik zarządzania ryzykiem, które ograniczają ekspozycję bilansową. Struktury te mogą jednak również zaciemniać rzeczywiste ryzyka ekonomiczne.
2. Przejrzystość i uwarunkowania regulacyjne
- Wymogi dotyczące ujawniania informacji: Nawet jeśli określone środki pozostają poza bilansem, organy regulacyjne często wymagają ich ujawnienia w przypisach lub załącznikach, w szczególności zgodnie z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF) lub amerykańskimi Powszechnie Przyjętymi Zasadami Rachunkowości (US GAAP).
- Pokusa nadużycia (moral hazard): Istnieje ryzyko, że banki mogą zaniżać swoje ryzyko, co może wprowadzać w błąd inwestorów lub organy regulacyjne, jeżeli pozycje pozabilansowe nie są odpowiednio ujawniane lub rozumiane.
Środki poza księgami w bankowości centralnej
1. Struktury dedykowane poszczególnym funkcjom
- Instrumenty specjalne: W okresach napięć systemowych banki centralne mogą stosować „instrumenty specjalne” (np. programy pożyczek awaryjnych). Mogą one być prowadzone za pośrednictwem odrębnych podmiotów; kwestia ich konsolidacji zależy od ram rachunkowości banku centralnego.
- Interwencje nadzwyczajne: W okresach kryzysów finansowych bank centralny może udzielać gwarancji lub tworzyć wydzielone podmioty w celu ustabilizowania kluczowych instytucji finansowych. Gwarancje pozostają poza bilansem do czasu ich wykorzystania, lecz są ujawniane w informacji dodatkowej do sprawozdania finansowego.
2. Wymiar regulacyjny i związany z tajemnicą
- Bezpieczeństwo narodowe i poufność: Niektóre działania banków centralnych objęte są tajemnicą ze względu na bezpieczeństwo narodowe lub cele strategiczne. W związku z tym szczegóły poszczególnych operacji mogą być ujawniane z opóźnieniem, aby uniknąć gwałtownych reakcji rynku; w Stanach Zjednoczonych na przykład ustawa Dodd-Frank nakłada na Rezerwę Federalną obowiązek publikowania szczegółów pożyczek z okna dyskontowego z około dwuletnim opóźnieniem.
- Odpowiedzialność wobec opinii publicznej: Pomimo zachowania poufności rośnie oczekiwanie większej przejrzystości, biorąc pod uwagę publiczny mandat banku centralnego. Organy ustawodawcze i komisje nadzorcze mogą żądać szczegółowego ujawnienia wszelkich ekspozycji pozabilansowych w celu zapewnienia odpowiedzialnego zarządzania.
Podobieństwa
- Wyłączenie z podstawowych sprawozdań finansowych: Zarówno banki komercyjne, jak i banki centralne mają zobowiązania i podmioty, które nie są ujmowane w ich podstawowych bilansach.
- Nadzór regulacyjny: Zarówno w bankowości prywatnej, jak i w bankowości centralnej operacje pozaksięgowe przyciągają zainteresowanie regulatorów i opinii publicznej ze względu na ich nieodłączną nieprzejrzystość oraz możliwe ryzyko systemowe.
- Ryzyko i niepewność: W obu przypadkach instrumenty pozabilansowe mogą prowadzić do sytuacji, w których leżące u ich podstaw zobowiązania umowne lub finansowe nie są w pełni widoczne, co budzi obawy dotyczące pokusy nadużycia, presji na płynność lub ryzyka kredytowego.
Kluczowe różnice
1. Cel i motywacja
- Banki komercyjne: Zazwyczaj kierują się ograniczaniem ryzyka, uwolnieniem kapitału lub optymalizacją zwrotów. Banki mogą wykorzystywać podmioty pozabilansowe przede wszystkim w celu spełnienia wymogów adekwatności kapitałowej lub zaangażowania w finansowanie strukturyzowane.
- Banki centralne: Mogą wykorzystywać mechanizmy pozaksięgowe na potrzeby stabilności systemowej, zarządzania kryzysowego lub celów makroostrożnościowych. Uzasadnieniem takich rozwiązań są zazwyczaj szersze cele polityki, takie jak utrzymanie płynności czy ochrona kluczowych operacji przed turbulencjami politycznymi lub rynkowymi.
2. Obowiązki w zakresie transparentności
- Banki komercyjne: Podlegają szczegółowym standardom rachunkowości i ramom ujawniania ryzyka. Akcjonariusze i organy nadzoru oczekują przejrzystości w zakresie potencjalnych ekspozycji ze względów inwestycyjnych i ostrożnościowych.
- Banki centralne: Choć istnieje pewien stopień publicznej sprawozdawczości, termin i szczegółowość ujawniania niektórych operacji mogą być ograniczone, aby zachować skuteczność polityki pieniężnej lub operacji na rzecz stabilności finansowej.
3. Właściwość jurysdykcyjna
- Banki komercyjne: działają na podstawie przepisów prawa handlowego i prawa papierów wartościowych oraz regulacji finansowych, pod wyraźnym nadzorem organów nadzorczych.
- Banki centralne: Dysponują szerszą suwerennością w sprawach monetarnych, a zatem mają szczególne uprawnienia do kreowania lub absorbowania płynności oraz zarządzania sprawami waluty krajowej. Może to uzasadniać opóźnione ujawnienie informacji w wyjątkowych okolicznościach, ale nie transakcje, które nie zostały odnotowane.
Możliwe konsekwencje i alternatywne podejścia
1. Rozszerzone raportowanie i audyt:
- Rozwiązanie alternatywne: zlecanie audytów publicznych podmiotom trzecim lub wyspecjalizowanym, co zapewnia bezstronne oceny i pozwala zachować równowagę między przejrzystością a poufnością operacyjną.
2. Harmonizacja regulacyjna:
- Rozwiązanie alternatywne: Zachęcanie do skoordynowanych ram współpracy między głównymi centrami finansowymi (np. za pośrednictwem Bazylejskiego Komitetu Nadzoru Bankowego) w celu zapewnienia spójności klasyfikacji i ujawniania pozycji nieujętych w księgach.
3. Mechanizmy ujawniania ważone ryzykiem:
- Rozwiązanie alternatywne: wdrożenie śledzenia danych w czasie rzeczywistym lub zbliżonym do rzeczywistego dla zobowiązań warunkowych, wraz z obowiązkowymi testami warunków skrajnych uwzględniającymi ekspozycje pozaksięgowe.
Fundusze poza księgami (off-ledger), zarówno w sferze bankowości prywatnej, jak i centralnej, stanowią formy zarządzania środkami finansowymi prowadzonego poza bezpośrednim zasięgiem tradycyjnej sprawozdawczości bilansowej. Choć techniki (transfer ryzyka, zarządzanie kapitałem regulacyjnym lub udostępnianie warunkowej płynności) są podobne, cele istotnie różnią się w przypadku banków komercyjnych i banków centralnych. Banki komercyjne koncentrują się zazwyczaj na optymalizacji profili ryzyka i zwrotu oraz na przestrzeganiu wymogów kapitałowych, natomiast banki centralne wykorzystują mechanizmy off-ledger w celu zapewnienia stabilności makroekonomicznej, udzielania pomocy w sytuacjach nadzwyczajnych oraz realizacji celów wynikających z polityki.
Aby sprzyjać większej stabilności i wzmacniać zaufanie, kluczowe pozostaje zachowanie równowagi między uzasadnioną potrzebą elastyczności operacyjnej a większą przejrzystością i rygorystycznym nadzorem. W perspektywie długoterminowej zmiany w otoczeniu regulacyjnym i innowacje technologiczne (np. monitorowanie danych w czasie rzeczywistym, zaawansowana analityka) mogą umożliwić wypracowanie nowych sposobów radzenia sobie ze złożonością i ryzykiem, które nieodłącznie wiążą się z obecnością środków nieujętych w księgach rachunkowych w globalnej architekturze finansowej.
Czy istnieje „waluta pozabilansowa”?
Nie. Pieniądz istnieje wyłącznie jako zobowiązanie w bilansie określonego podmiotu: banknoty i rezerwy są zobowiązaniami banku centralnego, a depozyty są zobowiązaniami banków komercyjnych. Nie istnieje żaden zasób „waluty pozabilansowej” ani „środków poza księgami”, który oczekiwałby na przekształcenie, nie istnieje też żaden „proces tworzenia waluty przez kontrahenta centralnego (CCP)”. Kontrahenci centralni to izby rozliczeniowe, które stają pomiędzy kupującymi a sprzedającymi na rynkach finansowych; nie tworzą one waluty.
Gdy bank centralny kreuje pieniądz, powiększa swój bilans: nabywa aktywa – głównie obligacje skarbowe, kredyty udzielone bankom lub rezerwy walutowe – i zapisuje rezerwy po stronie zobowiązań.
W przypadku przedsiębiorstw i rządów ujęcie zobowiązania pozabilansowego w bilansie, na przykład gdy gwarancja zostaje zrealizowana lub leasing zostaje zaktywowany zgodnie z MSSF 16, zwiększa przejrzystość, lecz nie tworzy pieniądza ani finansowania.
Usługa IFB w zakresie przenoszenia pozycji spoza bilansu do bilansu, opisana poniżej, dotyczy ujmowania rzeczywistych aktywów i zobowiązań.
Usługa IFB w zakresie przeniesienia pozycji spoza bilansu do bilansu
International Finance Bank wspiera rządy, banki centralne, instytucje finansowe i przedsiębiorstwa we wprowadzaniu aktywów, wierzytelności i zobowiązań, które są obecnie ujmowane pozabilansowo, do ustawowego bilansu, o ile pozwalają na to obowiązujące ramy rachunkowości. Typowe przypadki obejmują aktywa utrzymywane za pośrednictwem jednostek niekonsolidowanych lub w powiernictwie, wierzytelności warunkowe, które się zmaterializowały, oraz aktywa, których własność i wartość nie zostały jeszcze udokumentowane w stopniu niezbędnym do ich ujęcia.
- Pakiet dowodowy: tytuł prawny, dokumentacja rozrachunku i przechowywania, niezależna wycena oraz dokumenty niezbędne do początkowego ujęcia.
- Analiza rachunkowa: ujęcie i wycena zgodnie z MSSF, IPSAS, US GAAP lub – w sektorze publicznym – ESA 2010.
- Strukturyzowanie: nabycie, przeniesienie, konsolidacja lub reklasyfikacja składnika aktywów lub zobowiązania.
- Ujęcie ostrożnościowe i audytowe: skutki dla kapitału, płynności i ujawnień, uzgadniane z audytorami oraz, w stosownych przypadkach, z organem nadzoru.
Ujęcie zwiększa wykazywane aktywa lub kapitał własny wyłącznie w zakresie, w jakim składnik aktywów jest rzeczywisty, kontrolowany przez podmiot i wiarygodnie wycenialny. Poprawia ono transparentność i może wspierać finansowanie pod zabezpieczenie takiego aktywa, lecz nie tworzy pieniądza. Każde zlecenie podlega badaniu należytej staranności oraz weryfikacji w zakresie Compliance i sankcji.
Procedura emisji waluty (Currency Creation Procedure, CCP) na poziomie banku centralnego i skarbu państwa, z kontrgwarancjami
Kreacja pieniądza następuje poprzez rozszerzenie bilansu banku centralnego: po stronie aktywów ujmowane są aktywa, przede wszystkim obligacje skarbowe emitowane przez skarb państwa, a po stronie pasywów – rezerwy. Bank centralny tworzy w ten sposób nowe rezerwy i nabywa odpowiadające im aktywa. Jeżeli operacja wiąże się z ryzykiem kredytowym, skarb państwa może ją wesprzeć kontrgwarancją lub zobowiązaniem odszkodowawczym. Procedura przebiega w określonych etapach:
- Podstawa prawna. Ustawa o banku centralnym musi dopuszczać daną operację (zakup aktywów, instrument kredytowy lub gwarancję), a zobowiązanie skarbu państwa musi zostać zatwierdzone ustawą budżetową lub przez parlament. Obowiązują ograniczenia dotyczące finansowania monetarnego – w UE art. 123 TFUE zakazuje udzielania rządom kredytu przez bank centralny oraz bezpośredniego nabywania ich długu; w wielu innych państwach ustawy o bankach centralnych ograniczają bezpośrednie zaliczki dla państwa.
- Kontrgwarancja skarbu państwa. Ministerstwo finansów udziela bankowi centralnemu kontrgwarancji lub zabezpieczenia odszkodowawczego obejmującego straty z tytułu danego instrumentu. Jest ona ujmowana i ujawniana jako zobowiązanie warunkowe państwa.
- Operacja banku centralnego. Bank centralny kupuje aktywa lub udziela pożyczek bankom albo wyspecjalizowanemu podmiotowi i uznaje rachunki rezerw kontrahentów. Rezerwy te stanowią nowy pieniądz banku centralnego i są wykazywane w jego bilansie, a nabyte aktywa lub udzielone pożyczki po stronie aktywów.
- Transmisja. Banki wykorzystują dodatkową płynność we własnej akcji kredytowej, co tworzy pieniądz banków komercyjnych w postaci nowych depozytów.
- Straty i wyjście. W razie wystąpienia strat bank centralny wzywa do realizacji kontrgwarancji, a skarb państwa dokonuje płatności z budżetu. W miarę zapadalności lub sprzedaży aktywów i spłaty kredytów rezerwy ulegają ponownemu wygaszeniu.
Do precedensów należą Asset Purchase Facility Banku Anglii (od 2009 r.), objęty gwarancją odszkodowawczą HM Treasury, oraz nadzwyczajne instrumenty kredytowe Rezerwy Federalnej z 2020 r. na podstawie sekcji 13(3) Federal Reserve Act, zabezpieczone kapitałem udziałowym Departamentu Skarbu USA na mocy ustawy CARES Act.
IFB doradza bankom centralnym i skarbom państwa w zakresie projektowania takich operacji: podstawy prawnej, kontrgwarancji i jej dokumentacji, ujęcia księgowego (IPSAS, ESA 2010 oraz ramy rachunkowości samego banku centralnego), a także skutków dla inflacji, długu publicznego oraz ewentualnego programu MFW. Decyzje pozostają w gestii banku centralnego i rządu.
Proces kreacji pieniądza to proces, w ramach którego do gospodarki wprowadzany jest nowy pieniądz. W większości nowoczesnych gospodarek przeprowadzają go banki centralne i banki komercyjne.
Banki centralne, takie jak Rezerwa Federalna czy Europejski Bank Centralny, regulują podaż pieniądza i zapewniają stabilność monetarną. Jednym ze sposobów kreacji pieniądza przez bank centralny jest nabywanie aktywów, np. obligacji skarbowych: gdy kupuje on obligację od banku komercyjnego, płaci, uznając rachunek rezerw tego banku. Rezerwy te stanowią nowy pieniądz banku centralnego.
Banki komercyjne kreują pieniądz poprzez udzielanie kredytów: kredyt zasila rachunek kredytobiorcy nowym depozytem, który trafia do obiegu, gdy kredytobiorca go wydaje. Spłata kredytu powoduje zniszczenie odpowiadającej mu ilości pieniądza.
Wymogi rezerwy obowiązkowej nie tworzą pieniądza; ich podwyższenie raczej ogranicza akcję kredytową. Wiele banków centralnych je obniżyło lub zniosło – Rezerwa Federalna ustaliła ten wymóg na poziomie zerowym w marcu 2020 r. – a kreację pieniądza kontrolują przede wszystkim za pomocą podstawowej stopy procentowej.
Przenoszenie pozycji między bilansem a pozycjami pozabilansowymi
W legalnych finansach pozycje przechodzą między ujęciem pozabilansowym a bilansowym w kilku ściśle określonych przypadkach, regulowanych standardami rachunkowości (MSSF 9, MSSF 10, MSSF 16 lub US GAAP) oraz przepisami ostrożnościowymi:
- Sekurytyzacja zazwyczaj przenosi aktywa poza bilans inicjatora: kredyty są sprzedawane spółce celowej, która emituje papiery wartościowe dla inwestorów. Zaprzestanie ujmowania aktywów wymaga przeniesienia zasadniczo całości ryzyka i korzyści, a jeżeli inicjator kontroluje spółkę celową, musi ją skonsolidować.
- Umowy z przyrzeczeniem odkupu (repo) nie powodują wyłączenia aktywów z bilansu ani ich ujęcia w bilansie: w transakcji repo sprzedane papiery wartościowe pozostają w bilansie sprzedającego, a otrzymana gotówka jest ujmowana jako zobowiązanie.
- Konsolidacja wprowadza aktywa i zobowiązania kontrolowanego podmiotu do bilansu grupy (MSSF 10).
- Wykorzystanie lub krystalizacja przekształca zobowiązania i gwarancje w pozycje bilansowe – kredyty lub zobowiązania.
Żaden z tych kroków nie tworzy pieniądza ani finansowania z pozycji pozabilansowych. Bank centralny nie może „emitować środków pozabilansowych”, a następnie ich konwertować: jego zobowiązania, takie jak banknoty, rezerwy, depozyty czy certyfikaty dłużne, zawsze znajdują się w jego bilansie.
Istniejące aktywa pozabilansowe
Aktywa utrzymywane poza bilansem banku lub banku centralnego, na przykład w spółce celowej lub w ramach usług powierniczych, mogą zostać zmobilizowane na kilka sposobów:
- Sekurytyzacja: kredyty lub wierzytelności są łączone w wehikule, który emituje papiery wartościowe dla inwestorów; uzyskane wpływy zapewniają finansowanie i płynność.
- Umowy z przyrzeczeniem odkupu (repo): papiery wartościowe są sprzedawane z zobowiązaniem do ich odkupienia; otrzymana gotówka zapewnia płynność, a papiery wartościowe pozostają aktywami sprzedającego.
- Noty strukturyzowane: bank emituje noty powiązane z wynikami aktywów, a uzyskane środki wykorzystuje do sfinansowania lub nabycia tych aktywów w ramach swojego bilansu.
Nowo utworzone linie
Bank centralny może również emitować własne dłużne papiery wartościowe, takie jak bony banku centralnego lub certyfikaty dłużne, i wykorzystywać uzyskane wpływy lub nowo utworzone rezerwy na nabywanie kwalifikujących się aktywów, na przykład obligacji skarbowych. Może też powołać spółkę celową do utrzymywania kwalifikujących się aktywów, jak uczynił to Bank of England w przypadku Asset Purchase Facility. Po nabyciu aktywa są ujmowane w bilansie banku centralnego lub skonsolidowanego podmiotu.
Złożone mechanizmy kreacji pieniądza: banki centralne, banki komercyjne i ideologie ekonomiczne
Pieniądz, czyli banknoty i monety używane na co dzień w transakcjach, nie powstaje samoistnie. Proces kreacji i zarządzania walutą obejmuje złożone współdziałanie banków centralnych, komercyjnych instytucji kredytowych, ram regulacyjnych, ideologii ekonomicznych i instrumentów polityki pieniężnej. Ten skomplikowany proces równoważenia interesów ma na celu poszerzenie dostępu do kapitału na potrzeby wzrostu gospodarczego przy jednoczesnym utrzymaniu ryzyka inflacyjnego w ryzach.
A. Kluczowe procesy banku centralnego kształtujące podaż pieniądza
Banki centralne dysponują szeregiem skutecznych, choć często błędnie rozumianych mechanizmów dostosowywania ogólnej podaży pieniądza do mandatów polityki pieniężnej. Mechanizmy te kształtują warunki udzielania kredytów przez banki komercyjne poprzez zarządzanie rezerwami, sterowanie stopami procentowymi oraz, w razie potrzeby, interwencje rynkowe. Ograniczenia i skutki tych decyzji instytucjonalnych wiążą się także z wieloletnimi debatami akademickimi.
1. Elastyczna modulacja rezerw bankowych
Podstawowym sposobem, w jaki banki centralne kształtują wielkość środków dostępnych bankom komercyjnym na akcję kredytową, są operacje otwartego rynku (OMO): kupno i sprzedaż papierów wartościowych, które odpowiednio zwiększają lub zmniejszają rezerwy systemu bankowego. Banki centralne dysponują jednak także dodatkowymi narzędziami pozwalającymi dynamicznie zmieniać salda rezerw.
i. Kształtowanie krótkoterminowych stóp procentowych za pomocą operacji otwartego rynku
Najpotężniejszym i najbardziej elastycznym mechanizmem, aktywnie wykorzystywanym przez wiodące banki centralne, takie jak amerykańska Rezerwa Federalna, są operacje otwartego rynku. Jak wyjaśnia Federal Reserve Bank of New York, oznaczają one transakcje banków centralnych polegające na kupnie lub sprzedaży papierów wartościowych, w praktyce zazwyczaj obligacji lub bonów skarbowych, w celu zwiększenia lub zmniejszenia wielkości rezerw w systemie bankowym.
Pozwala to przesunąć kluczową referencyjną stopę procentową – w przypadku Fed docelową stopę funduszy federalnych – do poziomu zgodnego z bieżącym stanowiskiem polityki pieniężnej, zmierzającej do zaostrzenia lub złagodzenia warunków kredytowych. Gdy na przykład Fed kupuje papiery wartościowe w ramach polityki ekspansywnej, uznaje salda rezerw banków komercyjnych, które je sprzedają. Zwiększa to ich możliwości akcji kredytowej, wywierając presję w dół na docelowe krótkoterminowe stopy pożyczek międzybankowych. Dodatkowe kredytowanie napędza także dalszą kreację pieniądza w ramach systemu banków komercyjnych. Operacje otwartego rynku pozwalają zatem elastycznie i na bieżąco kalibrować ogólną podaż pieniądza.
Jest to jednak mechanizm niedoskonały. Jak zauważa wielu badaczy, stopy procentowe są mało precyzyjnym instrumentem sygnalizacyjnym, a ich efekt stymulujący słabnie, gdy zbliżają się do zerowej dolnej granicy. Z tego powodu banki centralne w ostatnich dziesięcioleciach w coraz większym stopniu polegają na programach masowego skupu aktywów, aby zapewnić dodatkowe łagodzenie polityki pieniężnej.
ii. Luzowanie ilościowe jako dodatkowy bodziec
Luzowanie ilościowe (QE) oznacza zakupy na dużą skalę przez banki centralne papierów wartościowych o dłuższym terminie zapadalności i mniejszej płynności, takich jak obligacje skarbowe, papiery zabezpieczone hipotekami emitowane przez agencje, a nawet obligacje korporacyjne, w celu obniżenia długoterminowych stóp procentowych w szerszym zakresie, gdy same krótkoterminowe stopy procentowe uznaje się za niewystarczające do wsparcia celów wzrostowych. Ma to pobudzić akcję kredytową, wydatki i inwestycje wrażliwe na stopy długoterminowe, takie jak mieszkalnictwo, zapewniając tym samym dodatkowy impuls dla popytu i aktywności gospodarczej w okresach stagnacji.
Ponieważ jednak papiery wartościowe o dłuższym terminie zapadalności i wyższym ryzyku są mniej płynne, takie programy rozszerzają bilanse banków centralnych znacznie bardziej w stosunku do wygenerowanego bodźca niż operacje otwartego rynku ukierunkowane na krótkoterminowe stopy. Może to zwiększać ryzyko zakłóceń rynkowych i inflacji, wywołując wśród ekonomistów istotną debatę na temat właściwego zakresu, skutków gospodarczych i ryzyk tego mechanizmu, który w ostatnich 15 latach został powszechnie przyjęty przez główne banki centralne w walce z kryzysami gospodarczymi.
iii. Zmiana wymogów rezerwy obowiązkowej w celu złagodzenia warunków kredytowania
Oprócz operacji otwartego rynku i zakupów obligacji w ramach QE, służących dynamicznemu zwiększaniu sald rezerw, banki centralne mogą również po prostu złagodzić wymogi regulacyjne, uzyskując bardziej trwały efekt, ponieważ uwalnia to dotychczasowe aktywa banków komercyjnych. Obniżenie lub zniesienie wymogów rezerwy obowiązkowej zmniejsza koszty banków, choć we współczesnych systemach akcja kredytowa jest ograniczana głównie przez kapitał, zasady płynności i popyt.
Niektóre banki centralne, takie jak Ludowy Bank Chin i Rezerwowy Bank Indii, nadal aktywnie zmieniają wskaźniki rezerw obowiązkowych. Rezerwa Federalna obniżyła wskaźniki rezerw obowiązkowych do zera w marcu 2020 r. Tam, gdzie rezerwy są nieoprocentowane, wymogi działają jak podatek nałożony na banki i zazwyczaj obniżają stopy depozytowe oferowane klientom.
iv. Bezpośrednie kredytowanie jako zabezpieczenie płynności
Rezerwa Federalna i wiele innych banków centralnych na świecie prowadzi również programy kredytowania w ramach okna dyskontowego, które umożliwiają uprawnionym bankom dostęp do bezpośrednich pożyczek banku centralnego, zabezpieczonych zastawem, takim jak rządowe papiery wartościowe, kredyty lub kredyty hipoteczne, w celu zaspokojenia tymczasowych potrzeb płynnościowych. Koszty są zazwyczaj ustalane powyżej obowiązujących stawek rynkowych, aby zapewnić, że pożyczkobiorcy korzystają przede wszystkim z prywatnych rynków finansowania i aby zniechęcać do nadmiernego korzystania z tego mechanizmu. Co istotne, mechanizm ten pomaga zagwarantować wypłacalnym podmiotom utrzymanie dostępu do wymaganych rezerw nawet w warunkach napięć na rynkach finansowych, gdy niedobory płynności mogłyby w przeciwnym razie ograniczyć akcję kredytową i zahamować wzrost.
Badania dotyczące wzorców korzystania z okna dyskontowego wskazują, że jest ono wykorzystywane w niewielkim stopniu z powodu stygmatyzacji banków decydujących się na takie programy pomocy awaryjnej, ponieważ rynki prywatne zazwyczaj wystarczają do sfinansowania działalności. Wskazuje to prawdopodobnie, że bezpośrednie pożyczki pełnią obecnie w praktyce raczej rolę zabezpieczenia stabilności rynku niż zwykłego narzędzia łagodzenia polityki pieniężnej. Niemniej takie programy mogą bezpośrednio wpływać na zdolność banków komercyjnych do udzielania kredytów poprzez wzmocnienie bilansów określonych instytucji, jeżeli kiedykolwiek zajdzie potrzeba ograniczenia niedoborów płynności.
2. Dostosowywanie stóp procentowych polityki pieniężnej w celu kształtowania warunków kredytowych
Niezależnie od bezpośredniego kontrolowania rezerw systemu, decydenci polityki pieniężnej wykorzystują także otwartą komunikację na temat ustalania stopy referencyjnej, aby kształtować oczekiwania i w ten sposób szeroko oddziaływać na warunki kredytowe oraz zachęty banków do zwiększania akcji kredytowej względem ryzyk dostrzeganych w gospodarce. Zapewnia to pośredni, sygnalizacyjny wpływ na kreację pieniądza.
i. Referencyjne krótkoterminowe stopy procentowe jako kluczowe narzędzie sygnalizacyjne
Najważniejszą stopą referencyjną na świecie jest docelowy przedział stopy funduszy federalnych w Stanach Zjednoczonych, który Rezerwa Federalna szybko podnosiła w latach 2022–2023 w celu ograniczenia inflacji. Główne banki centralne przekazują jasne wytyczne dotyczące przyszłej polityki w zakresie docelowych stóp procentowych, aby kształtować oczekiwania co do ogólnego kosztu kredytu w horyzoncie 6–18 miesięcy, dążąc do skalibrowania popytu na kredyt, a tym samym dynamiki popytu globalnego, tak aby osiągnąć cele polityki określone w mandacie – czy to inflacyjne, dotyczące luki produkcyjnej, czy też inne cele wyznaczone ustawowo.
Ponieważ stopy procentowe kredytów oferowanych przez banki komercyjne konsumentom i przedsiębiorstwom ściśle podążają za stopą referencyjną banku centralnego, jej podwyższenie lub obniżenie w istotny sposób wpływa na ogólne warunki kredytowe oraz skłonność do zaciągania kredytów we wszystkich sektorach. Daje to decydentom polityki pieniężnej pośrednią, a jednocześnie dość skuteczną dźwignię oddziaływania na zachowania kredytowe banków komercyjnych, a tym samym na dynamikę kreacji pieniądza, niezależnie od zmian w rezerwach.
ii. Zacieśnianie ilościowe (quantitative tightening) w celu ograniczenia płynności systemu
Aby odwrócić znaczną ekspansję bilansów w ramach programów luzowania ilościowego po umocnieniu się gospodarki, banki centralne muszą celowo ograniczyć nadmiar płynności wpompowanej w trakcie wieloletnich interwencji kryzysowych za pomocą programów stopniowego wygaszania portfela obligacji, określanych jako zacieśnianie ilościowe (QT). Polega to na stopniowym wstrzymywaniu reinwestycji w miarę zapadalności papierów wartościowych, tak aby nadwyżka rezerw w systemie bankowym malała z czasem. QT ogranicza również zdolność kredytowania i szerzej pojętą dostępność kredytu, ponieważ aktywa płynne kurczą się.
Choć QE i QT wydają się mechanicznie proste, ich bezprecedensowa skala może wywołać nieprzewidywalne skutki rynkowe i skoki zmienności, które zdestabilizują zachowania banków komercyjnych w stopniu poważniejszym, niż zamierzano. Badania MFW dotyczące ryzyk QT wskazują na presję sprzedażową na rynku obligacji w miarę przebudowy portfeli oraz zmniejszania się zdolności animatorów rynku. Kontrargument sugeruje pomniejszanie znaczenia nowych aspektów, ponieważ wzrost gospodarczy i inflacja są kluczowymi agregatami, którymi steruje się celowo, a nie samymi bilansami. Niemniej jednak stosowanie czasowego QE, a następnie wycofywanie płynności, pozostaje obszarem o niepewnych skutkach dla działalności banków komercyjnych, mimo coraz powszechniejszego wykorzystywania tego narzędzia przez banki centralne w ostatnich dziesięcioleciach.
3. Interwencje rynkowe służące łagodzeniu wstrząsów gospodarczych
W okresach niestabilności finansowej lub presji walutowej za granicą banki centralne mogą w razie potrzeby przeprowadzać bardziej rozległe operacje kupna i sprzedaży, aby przywrócić prawidłowe funkcjonowanie rynków i zapobiec przenoszeniu się zaburzeń na gospodarkę realną. Takie interwencje zniekształcają jednak względne ceny aktywów i niosą ze sobą niezamierzone konsekwencje, co budzi krytykę.
i. Krótkoterminowe działania na rynku walutowym
Aby złagodzić nagłe presje powodujące załamania kursów walutowych lub je pogłębiające, banki centralne mogą przeprowadzać bezpośrednie operacje interwencyjne na rynku walutowym, przeciwdziałając chaotycznym, gwałtownym spadkom. Jak wyjaśnia Bank Rozrachunków Międzynarodowych (BIS), polega to na sprzedaży rezerw walut obcych w wielkości wystarczającej, aby spowolnić lub odwrócić spadki, albo przynajmniej zasygnalizować obawy decydentów dotyczące nadmiernych, destabilizujących ruchów kursów. Interwencje walutowe mają na celu zapobieganie panice i zachowaniom stadnym, które powodują przekroczenie poziomów uzasadnionych fundamentami gospodarczymi.
Badania nad takimi przypadkami na świecie wskazują, że krótkoterminowe operacje ograniczające rozbieżności kursowe mogą złagodzić zaburzenia i przywrócić racjonalne wyceny, niekiedy skutecznie. Niektórzy ekonomiści ostrzegają jednak, że interwencje mogą zachęcać do przyszłych spekulacji, ponieważ przejmują ryzyko strat. Rodzi to pokusę nadużycia (moral hazard). Doraźne działania na rynku walutowym uszczuplają ponadto rezerwy, nie rozwiązując podstawowych problemów gospodarczych. Jeżeli przyczyny mają charakter strukturalny, kraje mogą ostatecznie być zmuszone do urealnienia wartości waluty, zaakceptowania wyższych stóp procentowych lub przeprowadzenia głębszych reform.
ii. Zakupy aktywów w celu zachowania prawidłowego funkcjonowania rynku
W ostrych kryzysach horyzont zagrożeń gospodarczych wykracza poza niestabilność walutową, ponieważ wszystkie rynki finansowania mogą zostać sparaliżowane, co grozi poważnymi skutkami dla gospodarstw domowych i przedsiębiorstw. Jak pokazały wydarzenia z 2008 roku oraz z marca 2020 roku w związku ze wstrząsami wywołanymi pandemią Covid-19, nawet rynki obligacji skarbowych mogą zmierzyć się z zanikiem popytu, co destabilizuje podstawowe relacje cenowe. Rodzi to głęboką niepewność co do względnych wycen i ryzyk, która zamraża akcję kredytową we wszystkich klasach aktywów.
W obliczu zagrożenia pełnym załamaniem finansowym banki centralne, takie jak Fed, EBC i Bank Anglii, w szybkim tempie rozszerzyły istniejące programy QE, zobowiązując się do bezterminowych zakupów na rynkach obligacji kluczowych dla funkcjonowania gospodarek. Celem było pełnienie roli nabywcy ostatniej instancji i przywrócenie uporządkowanych mechanizmów obrotu, aby zachować dostępność kredytu, w odróżnieniu od bardziej selektywnych interwencji walutowych. Wadą było jednak jeszcze silniejsze rozszerzenie bilansów i związane z tym ryzyko. Łączne bilanse głównych banków centralnych wzrosły w ciągu kilku miesięcy o biliony dolarów. Choć działania te były konieczne, aby uniknąć depresji, krytycy dostrzegają rosnące zagrożenie uzależnienia rynków od tego wsparcia i kwestionują strategie wyjścia.
Ogólnie rzecz biorąc, obecność interwencji warunkowych sprzyja szerzeniu się pokusy nadużycia (moral hazard). Wobec ograniczeń uniemożliwiających wycofanie wsparcia banki centralne nadal jednak dążą do stabilizacji wrażliwych rynków, aby zabezpieczyć odbudowę gospodarczą, zanim podejmą próbę przywrócenia normalności. Ryzyko nadmiernego uzależnienia od środków zakłócających mechanizmy rynkowe pozostaje jednak niepokojące, zwłaszcza że skutki drugiego rzędu dla działalności banków komercyjnych są słabo rozpoznane.
B. Mechanizmy kredytowania w bankach komercyjnych
W ramach szerszych zasad banku centralnego dotyczących rezerw i stóp procentowych banki komercyjne stosują własne podstawowe modele kredytowania, umożliwiające tworzenie depozytów i ekspansję pieniądza. Banki utrzymują w rezerwach jedynie część swoich depozytów, a nowe depozyty tworzą, udzielając kredytów. Względy ryzyka hamują jednak niekontrolowaną ekspansję kredytową.
1. Siła i zagrożenia bankowości z rezerwą cząstkową
Rozstrzygającym, a jednocześnie powszechnie niezrozumianym faktem dotyczącym systemów bankowości komercyjnej jest praktyka rezerwy cząstkowej. Oznacza to, że banki utrzymują w gotówce lub w rezerwach banku centralnego jedynie część przyjętych depozytów. Wbrew popularnemu wyobrażeniu banki nie udzielają kredytów z depozytów: sam akt udzielenia kredytu tworzy nowe depozyty, a tym samym nowy pieniądz.
i. Mnożnik pieniądza wynikający z rezerw cząstkowych
Podręczniki ilustrują na prostych przykładach, w jaki sposób bankowość z rezerwą cząstkową umożliwia mnożenie pieniądza i kreację kredytu. Załóżmy początkowy depozyt gotówkowy w wysokości 100 USD w Banku A. Przy wymogu rezerwy na poziomie 10% bank zachowałby 10 USD jako rezerwę, a pozostałe 90 USD udzieliłby w formie kredytu. Kredytobiorca wydaje te 90 USD na towary lub usługi u odbiorcy, który następnie wpłaca otrzymaną kwotę do Banku B. Po zatrzymaniu 10%, czyli 9 USD, jako rezerwy Bank B może udzielić kolejnemu klientowi kredytu w wysokości 81 USD. W miarę powtarzania się tego procesu, w którym kredyty tworzą nowe depozyty, niewielka część rezerw wspiera ekspansję znacznie większych sald w całym systemie banków komercyjnych.
Przy współczynniku 10% pierwotnie zdeponowane 100 USD umożliwia udzielenie nowych kredytów do kwoty 900 USD. Przy wymogu na poziomie 5% mogłoby to teoretycznie sięgnąć 1900 USD. Ponieważ jedynie część zdeponowanych środków utrzymywana jest w postaci rezerw, a nie ich pełna kwota, akcja kredytowa wspierana depozytami w szerszym systemie finansowym przekracza faktyczne rezerwy dziesięciokrotnie lub więcej. W razie braku regulacji zachęty sprzyjają nieustannie rozszerzającym się cyklom kredytowym, przynajmniej do momentu niewypłacalności kredytobiorców. W praktyce banki centralne podkreślają, że ten podręcznikowy mnożnik nie opisuje współczesnej bankowości: akcja kredytowa jest ograniczana przez kapitał, normy płynności, stopę referencyjną i popyt ze strony kredytobiorców, a nie przez rezerwy (Bank of England, „Money creation in the modern economy”, 2014).
ii. Rosnąca świadomość nieodłącznej niestabilności
Wielu obserwatorów wskazywało na niestabilność systemów rezerwy cząstkowej, wynikającą z zależności od zaufania deponentów i płynności rynku w celu uniknięcia masowych wypłat, przy niskich rzeczywistych wskaźnikach gotówki. Potwierdziło się to w dramatyczny sposób w kulminacji fali paniki bankowej w 1933 roku w czasie Wielkiego Kryzysu. Podobna dynamika dotknęła rynek międzybankowy w 2007 roku, aż do interwencji w postaci nadzwyczajnych środków pomocowych banków centralnych.
W konsekwencji współczesne modele bankowości komercyjnej uwzględniają nieodłączną niezgodność pomiędzy krótkoterminowymi zobowiązaniami, takimi jak depozyty, a bardziej ryzykownymi długoterminowymi aktywami kredytowymi w ich bilansach. Obecne regulacje zapewniają standardy jakości aktywów, dostęp do mechanizmów wsparcia banku centralnego jako pożyczkodawcy ostatniej instancji oraz mechanizmy restrukturyzacji i uporządkowanej likwidacji pozwalające zarządzać potencjalną upadłością nawet bardzo dużych globalnych banków. Podstawowe napięcie jednak pozostaje: z jednej strony dążenie do udzielania kredytów z nadwyżek rezerw, aby czerpać zyski z przyjmowanego ryzyka terminowego, z drugiej utrzymanie odpowiednich zabezpieczeń i buforów gotówkowych gwarantujących zobowiązania płatne na żądanie.
2. Ryzyko płynności ograniczone dzięki nowym zabezpieczeniom
Chociaż problem niedopasowania terminów zapadalności jest dziś lepiej rozumiany, ryzyko płynności nadal występuje przy przekształcaniu krótkoterminowych środków w aktywa przynoszące dochód i kredyty. Rynki międzybankowe wypełniają tę lukę, lecz w 2008 r. uległy zablokowaniu. Nowe regulacje mają ograniczać związane z tym zagrożenia dla dostępności kreacji pieniądza nawet w warunkach zakłóceń na rynku.
i. Rynki międzybankowe jako sposób zagospodarowania nadwyżek rezerw
Kluczowym mechanizmem umożliwiającym bankom dynamiczne zarządzanie saldami rezerw jest rynek pożyczek międzybankowych. Ten rynek finansowania krótkoterminowego pozwala instytucjom posiadającym nadwyżki rezerw udzielać ich pożyczek, głównie jednodniowych, instytucjom borykającym się z przejściowymi niedoborami. Stopy procentowe pożyczek jednodniowych stanowią wskaźniki referencyjne warunków płynnościowych, w jakich działają banki. Jak zauważa Bank Rozrachunków Międzynarodowych (BIS), podwyższone stopy sygnalizują zacieśnienie dostępu do finansowania wynikające z postrzeganego ryzyka kontrahenta, natomiast niższe stopy świadczą o stabilnym obiegu, w którym rezerwy trafiają tam, gdzie są potrzebne, bez zakłóceń.
Gdy jednak gwałtowna zmiana wycen aktywów w 2007 roku wywołała niepewność co do ukrytych ryzyk, zaufanie w systemie międzybankowym zanikło. MFW określił to załamanie mianem „systemowego nagłego zatrzymania” na kluczowych rynkach finansowania krótkoterminowego, na których opierało się wiele banków w celu wyrównywania wahań depozytów. Ponieważ kolejki zleceń dotyczących rezerw nie mogły już być rozliczane w sparaliżowanej sieci, nastąpiła seria upadłości i przymusowych fuzji. Uwidoczniło to ryzyka związane z produktami strukturyzowanymi oraz konieczność utrzymywania buforów płynności, ponieważ dostęp do rynku może zniknąć nagle.
ii. Nowe struktury wsparcia regulacyjnego
W obliczu dotkliwych skutków gospodarczych zamrożenia kanałów międzybankowych porozumienia Basel III ustanowiły wiążące normy płynności, zobowiązujące banki do utrzymywania wystarczających środków pieniężnych lub aktywów wysokiej jakości, pokrywających wypływy netto w 30-dniowym scenariuszu skrajnym. Ten wskaźnik pokrycia płynności (Liquidity Coverage Ratio, LCR) bezpośrednio zabezpiecza banki przed napięciami na rynkach, które wcześniej przekształcały systemowe niedobory w problemy banków. Wraz ze zwiększonymi buforami kapitałowymi wymogi w zakresie pokrycia płynności strukturalnie zmniejszają ryzyko powtórzenia się paraliżu z 2008 roku na rynkach pieniężnych, kluczowych dla funkcjonowania systemu finansowego.
Mimo to organy regulacyjne muszą zachować delikatną równowagę. Nadmierna regulacja, na przykład nadmiernie wysokie wymogi dotyczące aktywów płynnych, utrudniałaby rentowne udzielanie kredytów finansowanych krótkoterminowymi depozytami. Odporność na wstrząsy zewnętrzne należy zestawiać z zachowaniem odpowiedniej dostępności kredytu oraz pewnej nieodłącznej transformacji terminów zapadalności, która wspiera przepływy kreacji pieniądza. Biorąc jednak pod uwagę stawkę dla gospodarki, większość organów regulacyjnych opowiada się zachowawczo za ograniczaniem ryzyka banków.
3. Cykl ekspansji kredytowo-depozytowej w praktyce
Proces kredytowania można zobrazować prostym przykładem. Poszczególne kredyty tworzą nowe depozyty, zwiększając dalsze możliwości kredytowe, przy czym proces ten pozostaje kontrolowany w ramach systemów zarządzania ryzykiem.
i. Studium przypadku kreacji pieniądza na przykładzie kredytów hipotecznych
Rozważmy hipotetycznego nabywcę domu, który finansuje zakup nieruchomości za 800 000 USD kredytem hipotecznym zaciągniętym w Banku A. W chwili wypłaty kredytu powstaje nowy pieniądz depozytowy w wysokości 800 000 USD. Bank A nie udziela kredytu ze środków innych deponentów; tworzy nowy depozyt i oczekuje przychodu z odsetek pochodzących z miesięcznych rat kredytobiorcy.
Gdy sprzedawca zdeponuje 800 000 USD w Banku B, Bank A przekazuje tę samą kwotę rezerw w banku centralnym do Banku B. Bank B posiada teraz nowy depozyt i nowe rezerwy; jego dalsze udzielanie kredytów zależy od jego kapitału, pozycji płynnościowej i popytu ze strony wiarygodnych kredytobiorców – a nie od stałego współczynnika rezerwy obowiązkowej, który w Stanach Zjednoczonych wynosi zero od marca 2020 r.
ii. Ocena ryzyka ograniczająca mnożnik depozytowy
Oczywiście względy ostrożnościowe ograniczają zakres zatwierdzeń. Stosując kryteria oceny ryzyka kredytowego, Bank A musi ocenić dochody i istniejące zobowiązania kredytobiorcy, aby oszacować ryzyko niewykonania zobowiązania, zanim zgodzi się sfinansować tak znaczący kredyt hipoteczny. Wymagane scoringi kredytowe, historia spłat, limity relacji zadłużenia do dochodów oraz wyceny zabezpieczeń ograniczają tempo kreacji kredytu w systemie rezerwy cząstkowej.
Nowe regulacje kapitałowe, takie jak Basel III, wymagają również utrzymywania większych buforów bazowych powiązanych z wielkością łącznych aktywów ważonych ryzykiem banków, co bezpośrednio ogranicza możliwości udzielania kredytów. Choć instytucje finansowe dążą do maksymalizacji aktywów kredytowych, muszą tworzyć odpowiednie rezerwy na nieuniknione niewypłacalności oraz ustalać oprocentowanie na poziomie zapewniającym rentowność w świetle ryzyka i kosztów związanych z pozyskiwaniem środków z depozytów klientów. Znalezienie optymalnej równowagi między agresywną kreacją pieniądza, która napędza szerszą produkcję gospodarczą, a ostrożnymi zabezpieczeniami podtrzymującymi zaufanie publiczne, stanowi nieodłączne napięcie w bankowości komercyjnej.
4. Sekurytyzacja – poszerzenie zasięgu kredytowania i związane z nią ryzyka
Poza bezpośrednim udzielaniem kredytów w oparciu o system rezerwy cząstkowej banki zapoczątkowały również struktury pośredniego finansowania kredytów, które zwiększają skalę i dostępność kreacji pieniądza, lecz wiążą się z nieprzejrzystymi powiązaniami i ryzykami, jakie w dramatyczny sposób ujawniły się w 2008 roku.
i. Sekurytyzacja zwiększająca płynność i dostępność kredytu
Do najważniejszych innowacji bankowych, które rozszerzają funkcjonalne roszczenia pieniężne poza posiadane rezerwy, należy emisja papierów wartościowych zabezpieczonych oczekiwanymi przepływami spłat z zadłużenia konsumenckiego, takiego jak kredyty hipoteczne, kredyty studenckie, kredyty samochodowe i zadłużenie na kartach kredytowych. W ramach sekurytyzacji pakiety kredytów trafiają do strukturyzowanych instrumentów inwestycyjnych (SIV) lub spółek celowych (SPV), które sprzedają inwestorom na rynkach globalnych obligacje w transzach, zabezpieczone wartością podstawowych aktywów stanowiących zabezpieczenie. Pozwala to pozyskać środki hurtowe na dalsze finansowanie, a jednocześnie uwalnia kapitał banku na dalszą akcję kredytową.
Koszty wprowadzenia ekspozycji do bilansu banku
Gdy bank ujmuje ekspozycję w bilansie – na przykład w wyniku wykorzystania zobowiązania kredytowego lub konsolidacji spółki celowej – koszty zależą od transakcji, otoczenia regulacyjnego oraz danych aktywów i nie można ich określić w sposób ogólny. Główne składniki to:
- Kapitał regulacyjny: Basel III wymaga co najmniej 4,5% kapitału podstawowego Tier 1 (Common Equity Tier 1), 6% kapitału Tier 1 oraz 8% łącznego kapitału w relacji do aktywów ważonych ryzykiem, a ponadto bufora zachowania kapitału w wysokości 2,5% w kapitale podstawowym Tier 1 oraz wskaźnika dźwigni na poziomie co najmniej 3%. W przypadku ekspozycji o wartości 1 mld USD przy wadze ryzyka 100% oznacza to co najmniej 105 mln USD kapitału, wraz z buforem zachowania kapitału, przed uwzględnieniem jakichkolwiek buforów antycyklicznych lub systemowych. Zobowiązania pozabilansowe już obecnie podlegają wymogom kapitałowym poprzez współczynniki konwersji kredytowej.
- Płynność: wskaźnik pokrycia płynnością (LCR) wymaga utrzymywania wysokiej jakości aktywów płynnych w wielkości pokrywającej wypływy netto środków pieniężnych w 30-dniowym okresie warunków skrajnych, a wskaźnik stabilnego finansowania netto (NSFR) wymaga stabilnego finansowania dla struktury aktywów i pozycji pozabilansowych. Aktywa płynne zazwyczaj przynoszą niższy dochód niż kredyty.
- Koszty transakcyjne: opłaty prawne, należyta staranność i administracja.
- Koszty pośrednie: wpływ na wskaźniki finansowe, postrzeganie rynkowe oraz złożoność operacyjną.
Instytucje powinny analizować te koszty w odniesieniu do każdej transakcji; IFB nie publikuje ogólnych szacunków kosztów.
Przykładowe obliczenie kosztów na 1 mld USD
Poniższe wartości stanowią ilustrację opartą na wskazanych założeniach, a nie wycenę. Dla ekspozycji o wartości 1 mld USD przy wadze ryzyka 100% wprowadzonych do bilansu banku:
- Kapitał: ok. 105 mln USD kapitału (10,5% łącznie z buforem zabezpieczającym); przy założonym koszcie kapitału 6–12% rocznie jest to ok. 6–13 mln USD rocznie.
- Płynność: utrzymywanie aktywów płynnych zamiast aktywów o wyższej rentowności, przy założonej różnicy w rentowności wynoszącej 1–3%, czyli około 10–30 mln USD rocznie.
- Koszty transakcyjne: koszty prawne, należytej staranności i administracyjne, przy założeniu 0,1–0,5%, czyli ok. 1–5 mln USD jednorazowo.
Przy tych założeniach koszty cykliczne wynoszą rzędu 16–43 mln USD rocznie, a koszty jednorazowe 1–5 mln USD. Rzeczywiste kwoty zależą od banku, aktywów, jurysdykcji i warunków rynkowych.
Rachunki pozaksięgowe w bankowości międzynarodowej
Sposób, w jaki główne centra finansowe traktują konstrukcje pozaksięgowe i pozabilansowe, przedstawiono w naszej serii Analizy i opracowania: Off-Ledger Accounts in International Banking.
Jeżeli chcą Państwo omówić z nami swoje szczególne potrzeby dotyczące tworzenia waluty, prosimy o kontakt z naszym dyrektorem, Panem Isofem Baco.


