Zarządzanie majątkiem
Zachowanie majątku
Bankowość offshore i ochrona aktywów
Co działa, a co nie
Widoczny majątek przyciąga roszczenia. Lekarze, deweloperzy, założyciele firm i wyżsi menedżerowie mogą stanąć w obliczu pozwu i nakazu sądowego zamrożenia lub sprowadzenia aktywów do kraju.
Sam rachunek bankowy offshore nie stanowi ochrony. Sąd może nakazać posiadaczowi rachunku zwrot środków i uznać go za winnego obrazy sądu, jeżeli tego nie uczyni.
Ochronę zapewnia struktura ustanowiona przed powstaniem jakiegokolwiek roszczenia, w której aktywa są w posiadaniu niezależnego powiernika (trustee) w innej jurysdykcji i która została w pełni zadeklarowana podatkowo. Tak zbudowana struktura jest zgodna z prawem. Jeśli zostanie ustanowiona w pośpiechu, gdy roszczenie jest już na horyzoncie, stanowi oszukańcze przeniesienie majątku i naraża na postępowanie o obrazę sądu.
Najlepiej znaną kombinacją jest trust na Wyspach Cooka, spółka LLC pod nim oraz rachunek bankowy w starannie wybranej jurysdykcji. Poniżej przedstawiamy funkcję każdej z warstw wraz z przypadkami, które pokazują jej ograniczenia.
Trust na Wyspach Cooka
Ustawa o trustach międzynarodowych Wysp Cooka z 1984 r. (Cook Islands International Trusts Act 1984) sprawia, że trust międzynarodowy jest trudno dostępny dla zagranicznych wierzycieli:
- Zagraniczne wyroki wydane przeciwko trustowi nie są wykonywane; wierzyciel musi wytoczyć powództwo ponownie przed High Court Wysp Cooka.
- Wierzyciel musi udowodnić ponad wszelką wątpliwość, że głównym zamiarem ustanawiającego było pokrzywdzenie tego wierzyciela.
- Obowiązują krótkie terminy: przeniesienie majątku dokonane po upływie ponad dwóch lat od powstania podstawy roszczenia wierzyciela nie jest oszukańcze, a roszczenia należy dochodzić w terminie od jednego do dwóch lat.
Sprawa: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
Settlorzy przenieśli środki inwestorów do trustu na Wyspach Cooka. Sąd amerykański nakazał ich repatriację; trustee odmówił. Sąd Apelacyjny dla Dziewiątego Okręgu utrzymał w mocy orzeczenie o cywilnej obrazie sądu wobec settlorów, którzy trafili do więzienia: niemożność, którą sami wywołali, nie stanowiła obrony. Środki pozostały na Wyspach Cooka, a sprawa zakończyła się ugodą.
Wniosek ma dwa oblicza. Trust się obronił; osoby, które sfinansowały go po powstaniu roszczenia, trafiły do więzienia.
Spółka LLC pod trustem
Spółka z ograniczoną odpowiedzialnością, której właścicielem jest trust, posiada aktywa operacyjne, takie jak rachunki i portfele inwestycyjne. W zwykłych okolicznościach Klient zarządza spółką LLC. W razie wystąpienia roszczenia powiernik zastępuje go w roli zarządcy, tak aby Klient nie miał już uprawnień do przemieszczania aktywów.
Sądy amerykańskie przyglądają się tej zmianie bardzo uważnie. Jeżeli fundator zachował kontrolę albo przekazał ją dopiero po pojawieniu się roszczenia, traktują go jako nadal zdolnego do wykonania orzeczenia i uznają, że dopuszcza się on obrazy sądu, jak w sprawie In re Lawrence (Bankr. S.D. Fla.). Struktura działa zatem wyłącznie wtedy, gdy kontrola faktycznie znajduje się w niezależnych rękach na długo przed jakimkolwiek sporem.
Rachunek bankowy
Trzecią warstwą jest rachunek bankowy. Jurysdykcja ma znaczenie z trzech powodów:
- Czy zagraniczne orzeczenie zasądzające świadczenie pieniężne wymaga wszczęcia nowego postępowania lokalnego, zanim będzie mogło zostać wykonane.
- Czy tajemnica bankowa jest chroniona ustawowo, przy jednoczesnym zachowaniu obowiązków sprawozdawczości podatkowej.
- Jak skuteczny jest nadzór nad jego bankami.
Porównanie jurysdykcji bankowych
Szwajcaria. Tajemnica bankowa jest chroniona przepisami prawa karnego (art. 47 ustawy o bankach). Wyroki zagraniczne są uznawane na podstawie ustawy o międzynarodowym prawie prywatnym (art. 25 i n.), o ile spełnione zostaną jej warunki; wierzyciel nie musi ponownie prowadzić sporu co do meritum, lecz musi wszcząć postępowanie o uznanie wyroku.
Liechtenstein. Zagraniczne wyroki są wykonywane wyłącznie wówczas, gdy przewiduje to umowa międzynarodowa lub zasada wzajemności, co nie ma miejsca w przypadku amerykańskich wyroków zasądzających roszczenia pieniężne; wierzyciel musi wytoczyć powództwo w Liechtensteinie od nowa.
Dubaj (DIFC). Sądy DIFC stosują własne ustawodawstwo DIFC oparte na systemie common law. Aby zagraniczny wyrok mógł zostać tam wykonany, musi on zostać przedstawiony sądom DIFC.
Singapur. Wyroki sądów amerykańskich nie podlegają ustawie o wzajemnym wykonywaniu wyroków zagranicznych (Reciprocal Enforcement of Foreign Judgments Act) i muszą być wykonywane w drodze nowego powództwa na podstawie prawa powszechnego (common law). Otwarcie rachunku przez nierezydenta jest procesem wymagającym.
Komory. Jurysdykcja macierzysta Banku; banki offshore w Anjouan posiadają licencję i podlegają nadzorowi AOFA.
Podsumowanie
- Trust na Wyspach Cooka chroni aktywa przed zagranicznymi orzeczeniami sądowymi, w granicach ustawowych terminów.
- Spółka LLC zapewnia elastyczność w bieżącym działaniu, pod warunkiem że kontrola zostanie w odpowiednim czasie przekazana w niezależne ręce.
- Jurysdykcja banku decyduje o tym, ile czynności musi wykonać wierzyciel, zanim dotrze do rachunku.
- Nic z tego nie chroni struktury utworzonej po zgłoszeniu roszczenia ani klienta, który zachowuje kontrolę.
Czy jest to zgodne z prawem?
Tak, o ile struktura została utworzona przed powstaniem jakiegokolwiek roszczenia, z uzasadnionych powodów i z pełnym ujawnieniem. Offshore nie oznacza braku opodatkowania. Osoby podlegające jurysdykcji USA składają FBAR oraz formularz 8938; każdy klient prowadzi przejrzystą dokumentację, korzysta z usług licencjonowanych powierników i prawników i niczego nie ukrywa przed organami podatkowymi. Struktura chroni przed roszczeniami cywilnoprawnymi, nie przed organem podatkowym.
Co mogą Państwo zrobić teraz
- Prosimy o rozmowę z doradcą IFB lub doświadczonym prawnikiem specjalizującym się w ochronie majątku.
- Należy zaprojektować strukturę z uwzględnieniem rodzaju aktywów: nieruchomości, przedsiębiorstw, portfeli inwestycyjnych, aktywów cyfrowych lub kolekcji.
- Proszę wybrać jurysdykcję bankową.
- Raz w roku należy przeglądać strukturę pod kątem nowego orzecznictwa oraz własnej sytuacji Państwa.
- Zachowajcie Państwo zgodność z przepisami.
Struktura musi istnieć przed powstaniem sporu. Utworzona po fakcie niczego nie chroni i sama rodzi dodatkowe ryzyka.
Zapraszamy do pobrania naszej prezentacji (tutaj)
Mistrzostwo w ochronie majątku: od własności do kontroli
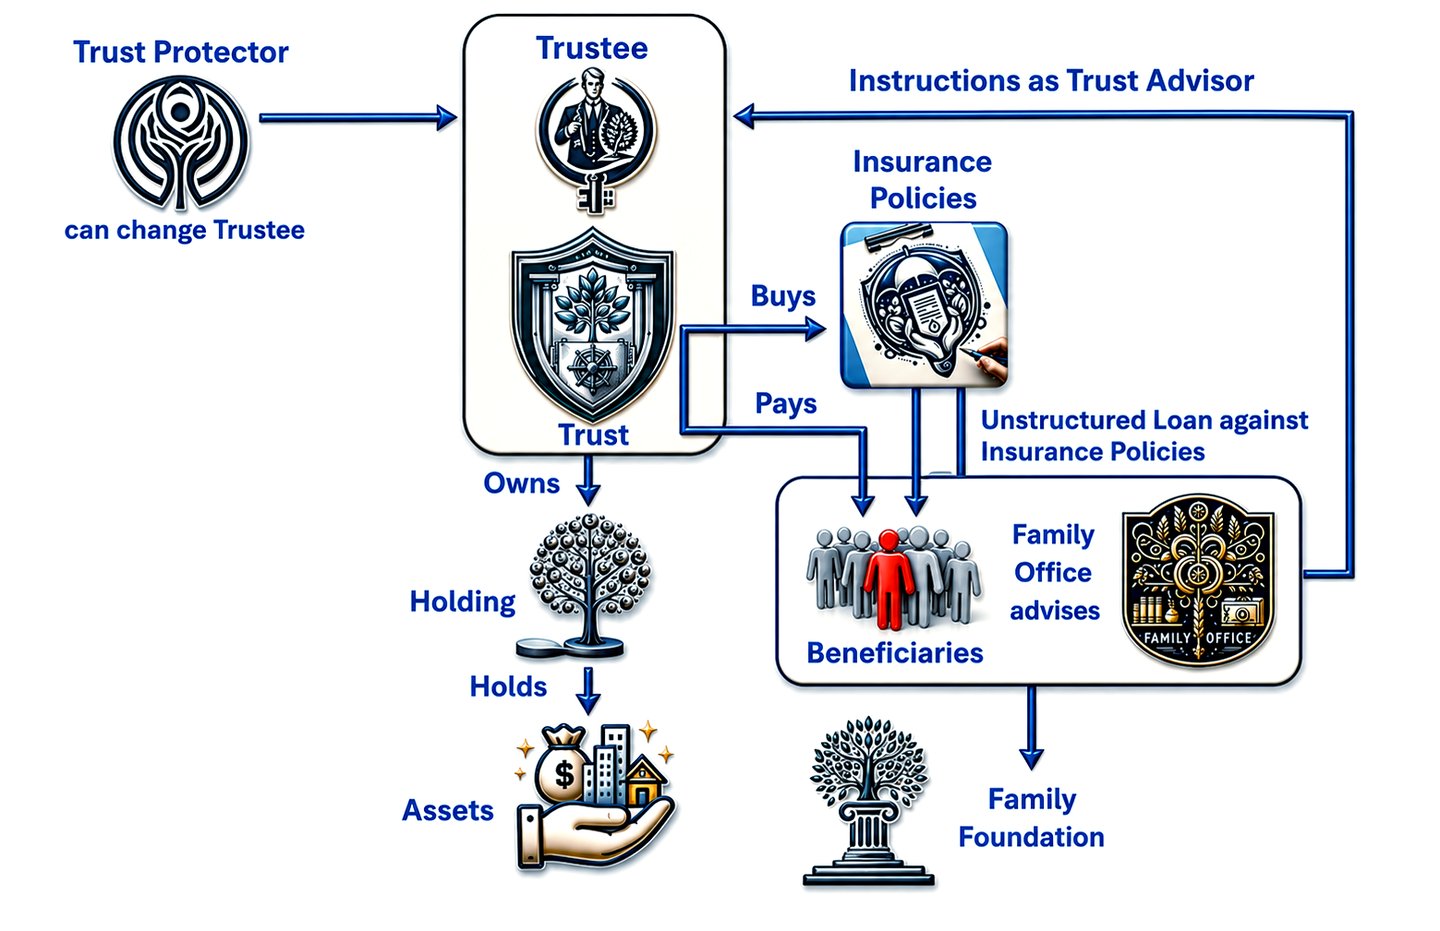
Ochrona majątku w gronie osób o najwyższym poziomie zamożności wykracza poza samo gromadzenie aktywów i staje się strategiczną sztuką, zapewniającą trwałość i wzrost majątku na przestrzeni pokoleń. Istotą tego podejścia jest zmiana paradygmatu: od dążenia do własności ku umiejętnemu sprawowaniu kontroli. Ta precyzyjna strategia nie tylko chroni majątek przed typowymi czynnikami erozji, takimi jak opodatkowanie, spory sądowe i niewłaściwe zarządzanie, lecz także zapewnia jego skuteczne przekazywanie kolejnym pokoleniom.
Filozofia kontroli ponad własnością
Osoby o największym majątku od dawna zdają sobie sprawę, że bezpośrednia własność aktywów wiąże się z nieodłącznymi niedogodnościami: odpowiedzialnością, opodatkowaniem i niepożądaną uwagą opinii publicznej. Zamiast tego koncentrują się na kontroli nad aktywami bez ciężarów wynikających z własności. Takie podejście pozwala im korzystać z aktywów, takich jak luksusowe nieruchomości, jachty i kolekcje dzieł sztuki, przy jednoczesnym ograniczeniu ryzyk prawnych i finansowych związanych z ich bezpośrednią własnością.
Trusty: fundament kontroli nad majątkiem
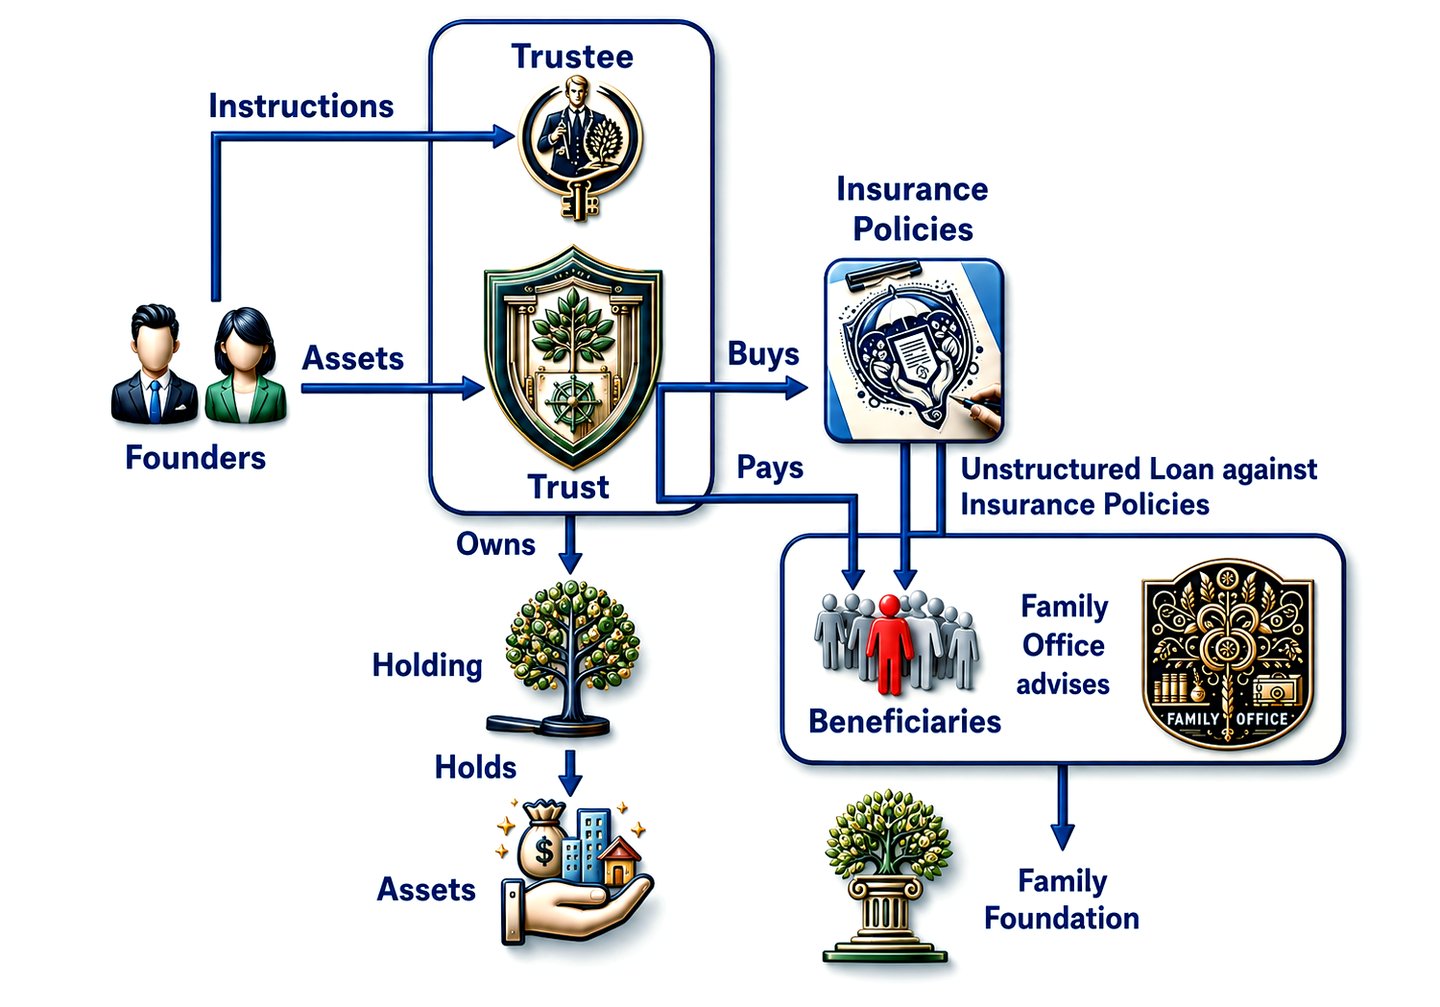
Trusty odgrywają zasadniczą rolę w strategii ochrony majątku. Stanowiąc ramy prawne, umożliwiają osobom fizycznym przeniesienie własności aktywów na trust, czyli odrębny podmiot prawny. Takie rozdzielenie chroni aktywa przed osobistymi problemami prawnymi, ułatwia planowanie podatkowe i zapewnia uporządkowany sposób zarządzania majątkiem oraz jego dystrybucji zgodnie z wolą fundatora. Zrzekając się własności, lecz zachowując kontrolę, fundator zapewnia, że majątek będzie zarządzany zgodnie z jego zamierzeniami, także po jego śmierci.
Ubezpieczenie na życie: strategiczny składnik aktywów
Ubezpieczenie na życie, postrzegane często wyłącznie jako instrument ochrony finansowej, odgrywa decydującą rolę w zaawansowanych strategiach zarządzania majątkiem osób zamożnych. W szczególności polisy z nadwyżkowym finansowaniem oferują podwójną korzyść: stanowią instrument wzrostu aktywów z korzyściami podatkowymi oraz środek bezpiecznego transferu majątku. Polisy te można ustrukturyzować tak, aby majątek przyrastał w korzystnym otoczeniu podatkowym, a przy odpowiednim wykorzystaniu mogą służyć finansowaniu inwestycji lub zapewnianiu płynności, jednocześnie zabezpieczając spuściznę ubezpieczającego poprzez świadczenie na wypadek śmierci, które omija konwencjonalne podatki od spadków.
Fundacje rodzinne: filantropia z przesłaniem
Ustanowienie fundacji rodzinnych stanowi kolejny poziom strategicznej ochrony majątku. Podmioty te nie tylko wyrażają filantropijną wizję rodziny, lecz także stanowią skuteczne narzędzie zarządzania majątkiem i budowania dziedzictwa. Przeniesienie aktywów do fundacji rodzinnej pozwala osobom o największym majątku uzyskać istotne korzyści podatkowe, zachować kontrolę nad działalnością filantropijną i zaangażować członków rodziny w nadzór korporacyjny, zapewniając, że wartości rodziny będą kontynuowane poprzez działalność charytatywną.
Family office: architektura zarządzania majątkiem
Centralną rolę w koordynowaniu tych złożonych strategii odgrywa family office, indywidualnie dopasowany podmiot zaspokajający precyzyjne potrzeby zamożnych rodzin. Family office świadczą pełen zakres usług, od zarządzania inwestycjami i planowania spadkowego po strategię podatkową i doradztwo filantropijne. Skupiając te funkcje w jednym miejscu, family office zapewniają spójne podejście do ochrony majątku, dostosowując strategie finansowe i prawne do nadrzędnych celów rodziny.
Wdrażanie strategii międzypokoleniowej
Wdrożenie tych strategii wymaga skrupulatnego planowania oraz zrozumienia wzajemnych zależności między różnymi instrumentami prawnymi i finansowymi. Obejmuje ono wyznaczenie jasnych celów w zakresie ochrony majątku, poznanie ram prawnych wspierających te cele oraz współpracę z profesjonalistami, którzy dogłębnie znają złożoność zarządzania majątkiem osób zamożnych (HNWI).
W skrócie
Podejście ultrabogatych do ochrony majątku świadczy o wyrafinowanym rozumieniu mechanizmów służących zabezpieczaniu i pomnażaniu majątku na przestrzeni pokoleń. Kładąc nacisk na kontrolę, a nie własność, wykorzystując trusty, ubezpieczenia na życie i fundacje rodzinne oraz koordynując te strategie za pośrednictwem family office, nie tylko chronią swój majątek przed bezpośrednimi zagrożeniami, lecz także zapewniają jego dalszy wzrost i trwałe znaczenie. Metodologia ta, choć złożona, dostarcza cennych wskazówek dotyczących skutecznej ochrony majątku, które w różnym stopniu mogą zastosować osoby pragnące zabezpieczyć swój dorobek finansowy dla przyszłych pokoleń.
Nasza struktura
Trusty
Nasi klienci o wysokiej wartości netto (HNWI) często ustanawiają trusty w różnych jurysdykcjach na całym świecie w celu optymalizacji podatkowej, ochrony aktywów oraz zapewnienia sprawnego przekazania majątku przyszłym pokoleniom. Wybór miejsca ustanowienia trustu zależy od wielu czynników, w tym uwarunkowań prawnych, skutków podatkowych, przepisów o ochronie aktywów oraz kwestii poufności.
Pozycje
Typowe lokalizacje aktywów zależą od takich czynników, jak otoczenie regulacyjne, względy podatkowe, przepisy o ochronie aktywów oraz indywidualne preferencje. Niemniej jednak osoby o wysokiej wartości netto (HNWI) i przedsiębiorstwa często wybierają kilka jurysdykcji do utrzymywania aktywów
Family Offices
Odkryjcie Państwo szczytowy poziom zarządzania majątkiem i zindywidualizowanego ładu rodzinnego z perspektywy strategicznej Family Office. Rozwiązanie to, przeznaczone wyłącznie dla osób o wysokiej wartości majątku netto i ich rodzin, stanowi wyjątkowe podejście do zachowania i pomnażania majątku na przestrzeni pokoleń. Wkroczą Państwo w świat, w którym spersonalizowane strategie inwestycyjne, planowanie spadkowe i działalność filantropijna łączą się, tworząc dziedzictwo wykraczające poza ramy czasu. Poznajcie Państwo wyrafinowane, szyte na miarę rozwiązania w zakresie zarządzania finansami i stylem życia, zaprojektowane z myślą o unikalnych potrzebach osób, które osiągnęły szczyt sukcesu finansowego. Prosimy kliknąć, aby dowiedzieć się, w jaki sposób Family Office może na nowo zdefiniować Państwa doświadczenie w zarządzaniu majątkiem, zapewniając, że Państwa dziedzictwo będzie nie tylko zachowane, lecz także będzie się rozwijać.
Fundacje rodzinne
Fundacja rodzinna pozwala nadać filantropii trwałą formę. Fundacje rodzinne, przeznaczone dla osób o wysokim majątku netto i ich rodzin, które pragną ukierunkować swój majątek na rzecz znaczącego oddziaływania, ucieleśniają istotę strategicznego dawania. Zapraszamy do świata, w którym Państwa wartości kształtują przyszłość i prowadzą do trwałych zmian dzięki ukierunkowanym działaniom filantropijnym. Dowiedzą się Państwo, jak ustanowienie fundacji rodzinnej pozwala starannie ukształtować dziedzictwo współczucia, innowacyjności i postępu społecznego. Zachęcamy do zapoznania się z unikalnym połączeniem korzyści, obejmującym efektywność podatkową, budowanie dziedzictwa oraz głęboką satysfakcję z wnoszenia wkładu w sprawę większą niż my sami. Dowiedzą się Państwo, w jaki sposób fundacja rodzinna może przekształcić Państwa wizję lepszego świata w rzeczywistość, wspierając drogę ku skutecznej i trwałej działalności filantropijnej.
Własne ubezpieczenie lub polisa
Należące do Państwa towarzystwa ubezpieczeniowe oferują szereg produktów i usług dostosowanych do potrzeb osób o wysokiej wartości majątku netto (HNWI), które chcą bezpiecznie zabezpieczać i pomnażać swoje środki. Oferta ta obejmuje zazwyczaj ubezpieczenia na życie, renty oraz inne rozwiązania z zakresu zarządzania majątkiem. Oto, w jaki sposób towarzystwa ubezpieczeniowe mogą pomóc HNWI w zabezpieczaniu i pomnażaniu środków:
Ubezpieczenie na życie z wartością wykupu
Ubezpieczenie na życie z wartością gotówkową jest skutecznym narzędziem w zarządzaniu majątkiem i planowaniu spadkowym, zapewniającym zarówno dostęp do środków, jak i znaczące świadczenie z tytułu śmierci. Poza tradycyjną ochroną wspiera ono długoterminowe zachowanie majątku, a gdy jest utrzymywane w ramach trustu, zapewnia korzyści wielu pokoleniom. Niniejszy artykuł omawia jego kluczowe cechy oraz rolę w planowaniu dziedzictwa.
Rezerwy ustawowe i ubezpieczenia
Inwestowanie w rezerwy ustawowe zakładów ubezpieczeń polega na alokowaniu kapitału w obowiązkowe rezerwy, które zapewniają wykonanie zobowiązań wobec ubezpieczających. Inwestycje te cechuje bezpieczeństwo wynikające z nadzoru regulacyjnego i mogą generować zwrot.
IFB jest zaufanym partnerem dla osób o wysokiej i bardzo wysokiej wartości majątku netto (HNWI i VHNWI) oraz osób o ultrawysokiej wartości majątku netto (UHNWI), które dążą do optymalizacji strategii fiskalnych i zachowania majątku w ujęciu międzypokoleniowym poprzez ustanawianie trustów i spółek holdingowych.
Nasze podejście wykracza poza konwencjonalne usługi bankowe i obejmuje pełen zakres rozwiązań w zakresie zarządzania majątkiem, dostosowanych do indywidualnych potrzeb i aspiracji naszych szanownych Klientów.
- Kompleksowa ocena sytuacji finansowej: W IFB współpracę rozpoczynamy od dokładnej analizy sytuacji finansowej Klienta. Dzięki szczegółowym rozmowom i ocenom opartym na danych zyskujemy wgląd w całość portfela finansowego Klienta, obejmującego aktywa, zobowiązania, źródła dochodów i strukturę wydatków. To całościowe rozumienie stanowi podstawę, na której opracowujemy dopasowaną strategię finansową, zgodną z celami finansowymi Klienta, jego tolerancją ryzyka i długoterminowymi aspiracjami.
- Strategiczne planowanie podatkowe: Nasz zespół doświadczonych ekspertów finansowych, we współpracy z doradcami prawnymi i podatkowymi Klienta, stosuje zaawansowane strategie optymalizacji podatkowej w celu minimalizacji zobowiązań podatkowych związanych z inwestycjami, strumieniami dochodów i transferami majątku Klienta. Opierając się na rozległej wiedzy w zakresie międzynarodowego prawa podatkowego i regulacji, opracowujemy rozwiązania strukturalne, które wykorzystują korzystne jurysdykcje podatkowe, maksymalizują dostępne odliczenia podatkowe i zapewniają zgodność z wymogami właściwych organów podatkowych.
- Usługi powiernicze dopasowane do potrzeb: Usługi powiernicze IFB zostały zaprojektowane z myślą o złożonych potrzebach Klientów o wysokiej wartości netto w zakresie ochrony majątku i planowania sukcesji. W ścisłej współpracy z doradcami prawnymi Klienta wspieramy ustanawianie indywidualnie opracowanych struktur powierniczych i zarządzanie nimi; struktury te służą ochronie aktywów, sprawnemu transferowi majątku między pokoleniami oraz zapewnieniu trwałego bezpieczeństwa finansowego przyszłym pokoleniom. Nasze podejście opiera się na elastyczności, przejrzystości i skrupulatnej dbałości o szczegóły, tak aby wola Klienta została uszanowana, a jego dziedzictwo zachowane zgodnie z jego wysokimi standardami.
- Zaawansowane zarządzanie inwestycjami: Korzystając z rozległej sieci specjalistów ds. inwestycji oraz dostępu do zróżnicowanego spektrum możliwości inwestycyjnych, IFB oferuje kompleksowe usługi zarządzania inwestycjami, których celem jest optymalizacja zwrotów przy jednoczesnym ostrożnym zarządzaniu ryzykiem. Nasze strategie inwestycyjne są dostosowywane do profilu ryzyka Klienta, horyzontu inwestycyjnego i celów finansowych, ze szczególnym naciskiem na ochronę kapitału, długoterminowy wzrost oraz dywersyfikację portfela. Dzięki bieżącemu monitorowaniu, rygorystycznej należytej staranności i dynamicznej alokacji aktywów dążymy do osiągania wysokich wyników inwestycyjnych i poprawy ogólnej sytuacji finansowej Klienta.
- Całościowe zarządzanie majątkiem: Zdając sobie sprawę, że prawdziwy majątek nie ogranicza się wyłącznie do aktywów finansowych, IFB przyjmuje całościowe podejście do zarządzania majątkiem, obejmujące wszystkie aspekty życia finansowego Klienta. Ściśle współpracujemy z doradcami prawnymi i podatkowymi Klienta, aby koordynować różne obszary jego spraw finansowych, w tym nieruchomości, udziały w przedsiębiorstwach, działalność filantropijną oraz osobiste dziedzictwo. Włączając te elementy w spójną strategię zarządzania majątkiem, umożliwiamy naszym Klientom osiąganie celów finansowych z jasnością, pewnością i spokojem.
- Partnerska współpraca: W IFB rozumiemy znaczenie współpracy w osiąganiu celów naszych Klientów. Dlatego ściśle współdziałamy z zaufanymi doradcami prawnymi i podatkowymi Klienta, korzystając z ich wiedzy i doświadczenia, aby opracowywać kompleksowe rozwiązania odpowiadające pełnemu spektrum potrzeb finansowych Klienta. Dzięki otwartej komunikacji, wzajemnemu szacunkowi i wspólnemu celowi zapewniamy naszym Klientom w pełni zintegrowaną i sprawną obsługę w zakresie zarządzania majątkiem, wykraczającą poza granice tradycyjnej bankowości.
W istocie IFB jest niezawodnym sojusznikiem i rzecznikiem osób o wysokiej wartości netto (HNWI), które dążą do optymalizacji swoich strategii podatkowych i zachowania majątku dla kolejnych pokoleń za pośrednictwem trustów, spółek holdingowych itp. Dzięki naszemu zaangażowaniu w doskonałość, uczciwość i koncentrację na kliencie staramy się przewyższać oczekiwania Klientów i pomagać im w realizacji najbardziej ambitnych celów finansowych.

Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.