Bankowość inwestycyjna
Przejęcia
Przejęcie
Jeżeli chcą Państwo sfinansować przejęcie lub zapobiec wrogiemu przejęciu, prosimy o kontakt z nami.
Czym jest przejęcie i dlaczego dochodzi do przejęć?
Przejęcie polega na nabyciu spółki (podmiotu przejmowanego) przez inną spółkę (podmiot przejmujący lub oferenta). Niezależnie od tego, czy przejęcie ma charakter przyjazny, czy wrogi, transakcja prowadzi do połączenia obu spółek w jedną. Przejęcia dokonuje się z różnych powodów, w tym:
1. Osiągnięcie efektywności operacyjnej i korzyści skali
Dzięki utworzeniu większej spółki w drodze połączenia dwóch mniejszych spółka powstała w wyniku połączenia może osiągnąć efektywność operacyjną oraz korzyści skali (przy założeniu, że działają one w podobnej branży lub wykorzystują podobne zasoby).
2. Wyeliminowanie konkurencji
Przejęcia mogą służyć eliminowaniu mniejszych spółek konkurujących z nabywcą. Zamiast konkurować ze spółką przejmowaną o udział w rynku, nabywca może po prostu ją przejąć, eliminując konkurencję i zyskując udział w rynku spółki przejmowanej.
3. Nabycie spółki działającej w unikalnej niszy rynkowej
Przejęcie może nastąpić, gdy nabywca chce pozyskać technologię objętą prawami własności, którą posiada spółka przejmowana. Może tak być, gdy nabywca nie dysponuje silnym zespołem badawczo-rozwojowym (B+R) lub nie chce przeznaczać czasu i zasobów na opracowywanie nowych technologii.
Na przykład spółka zajmująca się zarządzaniem danymi może chcieć przejąć spółkę docelową posiadającą własną technologię sztucznej inteligencji, aby włączyć ją do swojej platformy zarządzania danymi, zamiast przeznaczać środki i czas na opracowanie własnej technologii.
4. Budowanie imperium przez zarząd
Przejęcia mogą wynikać z dążenia kadry zarządzającej do „budowania imperium”. Oznacza to zwiększanie wielkości, zakresu działalności i wpływu spółki poprzez przejmowanie innych podmiotów. Budowanie imperium jako przesłanka biznesowa przejęcia jest zazwyczaj niepożądane przez akcjonariuszy spółki przejmującej, ponieważ może wskazywać, że zarząd koncentruje się raczej na kontroli nad zasobami niż na ich efektywnej alokacji.
Jeżeli spółka nabywa przedsiębiorstwa z niepowiązanych branż, może to zwiększyć ogólne ryzyko biznesowe spółki. Budowanie imperium jako uzasadnienie biznesowe przejęć może ostatecznie nie przynieść korzyści akcjonariuszom.
Przebieg przejęcia
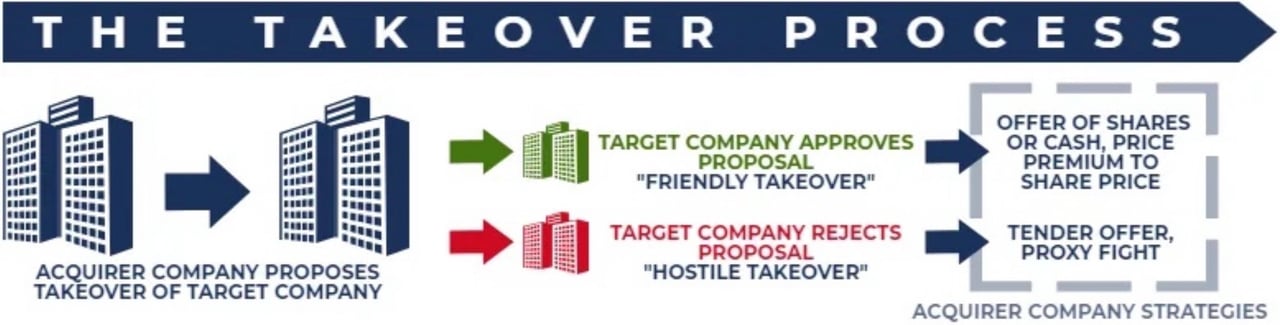
Przejęcie rozpoczyna się od propozycji spółki przejmującej, aby przejąć spółkę przejmowaną. Propozycję należy złożyć do właściwych organów regulacyjnych w państwach, w których spółki mają siedziby. Następnie zarząd spółki przejmowanej może zatwierdzić propozycję i zalecić akcjonariuszom głosowanie za przejęciem (przejęcie przyjazne) albo odrzucić propozycję i zalecić akcjonariuszom głosowanie przeciw przejęciu (przejęcie wrogie). Spółka przejmująca stosuje różne strategie w zależności od tego, czy zarząd spółki przejmowanej zatwierdza, czy odrzuca przejęcie.
Stosowane strategie przyjaznych przejęć
W przypadku przejęcia przyjaznego zarząd i rada dyrektorów zatwierdzają przejęcie i rekomendują akcjonariuszom głosowanie za transakcją, natomiast w przypadku przejęcia wrogiego rada dyrektorów jest mu przeciwna.
Przyjazne przejęcia
W transakcjach fuzji i przejęć (M&A) przyjazne przejęcie oznacza nabycie spółki docelowej przez nabywcę/oferenta za zgodą lub aprobatą zarządu i rady dyrektorów spółki docelowej.
Elementy przyjaznego przejęcia
1. Publiczna oferta gotówkowa lub akcyjna
Co do zasady przyjazne przejęcie to publiczna oferta gotówkowa lub akcyjna składana przez spółkę przejmującą, przedstawiana do zatwierdzenia zarządowi spółki przejmowanej.
2. Premia na akcję
Cena za akcję płacona przez nabywcę akcjonariuszom spółki przejmowanej jest często kluczowym czynnikiem decydującym o powodzeniu transakcji. W większości przypadków nabywca musi zapłacić znaczącą premię za akcję, aby uzyskać zgodę akcjonariuszy spółki przejmowanej.
3. Zatwierdzenie przez akcjonariuszy
Gdy zarząd spółki będącej przedmiotem przejęcia otrzyma ofertę, akcjonariusze z prawem głosu głosują nad zatwierdzeniem transakcji. Zazwyczaj zatwierdzenie wymaga zwykłej większości głosów (tj. więcej niż 50%).
Niektóre spółki zamieszczają jednak w swoich statutach postanowienia o kwalifikowanej większości, wymagające zatwierdzenia transakcji przez większy odsetek akcjonariuszy (próg ten może wynosić od 70% do 90%).
4. Zgoda organu nadzorczego
Nawet jeśli akcjonariusze spółki przejmowanej zatwierdzą przejęcie, transakcja nadal wymaga zgody organu regulacyjnego (np. Departamentu Sprawiedliwości). Organ państwowy może sprzeciwić się przyjaznemu przejęciu, jeżeli transakcja narusza przepisy o ochronie konkurencji (określane także jako prawo antymonopolowe). Istotną rolę odgrywają również pozostałe warunki przejęcia, ponieważ oferta stanowi pełny dokument prawny zawierający szereg postanowień i klauzul. Warunki przejęcia mogą na przykład obejmować postanowienia dotyczące marki i działalności spółki przejmowanej oraz włączenie kluczowych akcjonariuszy spółki przejmowanej do zarządu lub rady nadzorczej podmiotu przejmującego.
Zalety przyjaznego przejęcia
Na ogół przejęcia przyjazne przynoszą zarówno podmiotom przejmującym, jak i spółkom przejmowanym istotne korzyści w porównaniu z przejęciem wrogim. Do tych korzyści należą między innymi:
- Zaangażowanie obu stron (oferenta i spółki przejmowanej) zapewnia lepsze zaprojektowanie transakcji oraz dostarczenie wartości uczestniczącym w niej stronom.
- Spółka przejmowana nie ponosi kosztów ani nie traci wartości w związku ze stosowaniem mechanizmów obronnych zapobiegających wrogiemu przejęciu.
- Podmiot przejmujący ponosi uzasadnione koszty nabycia spółki docelowej. Premia przypadająca na jedną akcję wynika przede wszystkim z perspektyw wzrostu spółki docelowej oraz potencjalnych synergii wynikających z transakcji.
Przejęcie odwrotne (Reverse Takeover, RTO)
Przejęcie odwrotne (Reverse Takeover, RTO), często określane jako odwrotne IPO, to proces, w którym niewielka spółka prywatna staje się spółką publiczną poprzez przejęcie większej spółki już notowanej na giełdzie. Praktyka ta odbiega od normy, ponieważ mniejsza spółka przejmuje większą – stąd fuzja przebiega w kolejności „odwrotnej”.
W typowym procesie wprowadzenia do obrotu publicznego spółka prywatna musi przeprowadzić pierwszą ofertę publiczną (IPO). Proces ten jest nie tylko czasochłonny, lecz także niezwykle kosztowny. Aby uniknąć kosztownej i żmudnej procedury, spółka prywatna może prościej wejść na rynek publiczny poprzez przejęcie spółki publicznej.
Proces przejęcia odwrotnego obejmuje zazwyczaj dwa proste kroki:
1. Masowy skup akcji
Na początku podmiot przejmujący, przeprowadzający przejęcie odwrócone (reverse takeover), zleca masowy skup akcji spółki notowanej na giełdzie. Celem jest uzyskanie kontroli nad spółką przejmowaną poprzez nabycie ponad 50% akcji z prawem głosu.
2. Działania związane z nabywaniem akcji przez akcjonariuszy
Jest to kolejny etap prowadzący do połączenia i wprowadzenia do obrotu publicznego. W procesie tym akcjonariusze spółki prywatnej aktywnie uczestniczą w wymianie jej akcji na akcje spółki publicznej. Spółka publiczna, która staje się w ten sposób w praktyce spółką-wydmuszką (shell company), przekazuje akcjonariuszom spółki prywatnej zdecydowaną większość swoich akcji wraz z kontrolą nad radą dyrektorów. Płacą oni za spółkę-wydmuszkę własnymi akcjami spółki prywatnej.
Korzyści
a) Brak konieczności rejestracji
Przejęcie odwrotne pozwala uniknąć pełnego procesu IPO, ale nie obowiązków informacyjnych: w Stanach Zjednoczonych połączona spółka musi złożyć kompleksowe informacje o prywatnym przedsiębiorstwie (tzw. „Super 8-K”), a giełdy stosują zasady dotyczące okresu karencji, zanim akcje będą mogły zostać przeniesione na wyższy segment rynku.
b) Niższy koszt
Decyzja o wejściu na rynek publiczny poprzez przeprowadzenie pierwszej oferty publicznej (IPO) nie jest łatwa dla małej spółki prywatnej. Może być ona zaporowo kosztowna. Droga odwrotnego przejęcia kosztuje zazwyczaj jedynie ułamek przeciętnych kosztów IPO.
c) RTO oszczędza czas
Proces IPO obejmujący rejestrację i wprowadzenie do obrotu może trwać od kilku miesięcy do nawet kilku lat. Przejęcie odwrotne (reverse takeover) skraca czas wejścia na rynek publiczny z kilku miesięcy do zaledwie kilku tygodni.
d) Uzyskanie wjazdu do obcego państwa
Jeżeli zagraniczna spółka prywatna chce stać się spółką publiczną notowaną w Stanach Zjednoczonych, musi spełnić wymogi rejestracji w SEC oraz wymogi dopuszczenia do obrotu giełdowego i ponieść znaczne koszty prawne i audytowe. Przejęcie odwrotne (reverse takeover) może być szybszą drogą, jednak ostatecznie obowiązują te same standardy ujawniania informacji i notowania.
Wady
Przejęcie odwrotne (reverse takeover) wiąże się z następującymi potencjalnymi wadami:
a) Spółki publiczne wykorzystywane jako przykrywka (shell companies)
Niektóre publiczne spółki-wydmuszki przedstawiają się jako potencjalne narzędzia, za pomocą których spółki prywatne mogą uzyskać notowanie na rynku publicznym. Część z nich nie jest jednak renomowanymi podmiotami i może narazić spółkę prywatną na zobowiązania oraz spory sądowe.
b) Chaos likwidacyjny
Spółka prywatna zamierzająca zadebiutować na rynku publicznym w drodze przejęcia odwrotnego powinna zadać sobie pytanie: „Czy po połączeniu nadal będziemy dysponować wystarczającą płynnością?”. W trakcie połączenia spółka może zmierzyć się z możliwym spadkiem kursu akcji. Kluczowe jest, aby nowa spółka dysponowała odpowiednimi przepływami pieniężnymi, umożliwiającymi przejście przez okres przejściowy.
Pełzające przejęcie
W przypadku fuzji i przejęć (M&A) pełzające przejęcie (Creeping Takeover), znane również jako pełzające wezwanie do zapisywania się na sprzedaż akcji, polega na stopniowym nabywaniu akcji spółki docelowej. Strategia pełzającego przejęcia polega na stopniowym nabywaniu akcji spółki docelowej na rynku otwartym w celu uzyskania pakietu kontrolnego.
Przejęcie stopniowe (creeping takeover) polega na zakupie akcji spółki przejmowanej na rynku otwartym. Dzięki tej metodzie nabywca może pozyskać część akcji po bieżących cenach rynkowych, bez konieczności płacenia premii cenowej w ramach formalnego wezwania do zapisywania się na sprzedaż akcji. Celem stopniowego przejęcia jest nabycie części akcji spółki przejmowanej taniej, niż byłoby to możliwe w ramach zwykłego wezwania. W niektórych państwach proces ten podlega jednak regulacjom, które nakładają na podmiot przejmujący obowiązek złożenia formalnej oferty po osiągnięciu określonego udziału w kapitale.
Przesłanki stopniowego przejęcia (creeping takeover)
W Stanach Zjednoczonych stopniowe przejmowanie kontroli pozwala uniknąć formalnych przepisów Williams Act dotyczących wezwań, ale nie jego przepisów o ujawnianiu informacji.
Kluczowe postanowienia ustawy Williams Act:
- W wezwaniu do zapisywania się na sprzedaż akcji wszystkim akcjonariuszom należy zaproponować tę samą cenę za ich akcje.
- Inwestor lub grupa inwestorów zamierzających nabyć duży pakiet akcji musi złożyć w SEC wszystkie istotne informacje dotyczące swojego wezwania do zapisywania się na sprzedaż akcji.
Zakupy na rynku otwartym nie stanowią wezwania do zapisywania się na sprzedaż akcji, w związku z czym zasada jednolitej ceny nie ma do nich zastosowania. Każdy podmiot nabywający ponad 5% akcji z prawem głosu spółki notowanej na giełdzie jest jednak obowiązany złożyć w SEC formularz Schedule 13D w terminie pięciu dni roboczych. W UE przekroczenie progu kontrolnego (zazwyczaj 30%) powoduje, zgodnie z Dyrektywą w sprawie ofert przejęcia, obowiązek ogłoszenia wezwania skierowanego do wszystkich akcjonariuszy.
Ryzyka w przypadku pełzającego przejęcia
Niepowodzenie przejęcia spółki docelowej pozostawi podmiot przejmujący z dużym pakietem akcji, który w przyszłości może być zmuszony upłynnić, ewentualnie ze stratą. Istnieją jednak sposoby ograniczenia tego ryzyka. Na spółkę docelową można wywrzeć presję, aby zmusić ją do odkupienia akcji po wysokiej cenie.
Przejęcie w ramach ratowania przed upadłością
Przejęcie ratunkowe oznacza sytuację, w której rząd lub stabilna finansowo spółka przejmuje kontrolę nad spółką w trudnej sytuacji w celu odbudowy jej siły finansowej. Podmiot przejmujący przejmuje spółkę w trudnej sytuacji, zazwyczaj poprzez nabycie pakietu kontrolnego jej akcji. Mogą być również stosowane programy wymiany akcji.
Celem przejęcia ratunkowego jest wsparcie restrukturyzacji działalności spółki bez likwidacji jej aktywów. Podmiot przejmujący osiąga ten cel, opracowując plan naprawczy i powołując zarządcę, który pokieruje procesem odbudowy, chroniąc przy tym interesy inwestorów i akcjonariuszy.
Spółki rozważane jako cel przejęcia ratunkowego to zazwyczaj te, których upadłość lub niewypłacalność byłyby szkodliwe dla branży, do której należą, i/lub dla gospodarki kraju jako całości. Przykładowo spółka zatrudniająca bardzo dużą liczbę osób, zwłaszcza jeśli jest głównym pracodawcą na danym obszarze geograficznym, może zostać uznana za podmiot „zbyt duży, by upaść”.
Wsparcie ratunkowe przybiera formę akcji, obligacji, pożyczek i środków pieniężnych, które w przyszłości mogą podlegać zwrotowi. W przypadku akcji przedsiębiorstwo w trudnej sytuacji musiałoby odkupić je od podmiotu je obejmującego po odzyskaniu stabilności finansowej.
Działania legislacyjne i wykonawcze w sprawie przejęć w ramach pomocy publicznej
Ustawa Dodda-Franka została podpisana przez prezydenta Baracka Obamę w lipcu 2010 roku. Ustawa była odpowiedzią na kryzys finansowy z lat 2007/2008, kiedy wiele dużych amerykańskich spółek znalazło się na progu upadłości. Podczas gdy rząd podjął działania ratunkowe wobec zagrożonych spółek, ustawa Dodda-Franka miała również chronić konsumentów przed ponoszeniem kosztów programów ratunkowych dla źle zarządzanych podmiotów. Ustawa powołała organy regulacyjne, takie jak Financial Stability Oversight Council, Office of Financial Research oraz Bureau of Consumer Financial Protection.
Ustawa Dodd-Franka miała na celu wspieranie stabilności finansowej systemu finansowego Stanów Zjednoczonych poprzez nałożenie na amerykańskie spółki wymogów odpowiedzialności i przejrzystości. Tytuł II ustawy Dodd-Franka ustanowił Orderly Liquidation Authority dla upadających podmiotów o znaczeniu systemowym. Wymaga on, aby stratami upadłej spółki obciążeni zostali akcjonariusze i wierzyciele, a nie podatnicy.
Przejęcie licznych instytucji finansowych przez rząd Stanów Zjednoczonych w ramach programu ratunkowego w 2008 roku było największym w historii. Rząd interweniował, aby uratować instytucje finansowe, które poniosły wysokie straty wskutek załamania się rynku kredytów hipotecznych subprime.
W tamtym okresie instytucje finansowe udzielały kredytów hipotecznych kredytobiorcom o niskiej punktacji kredytowej, a gdy znaczna liczba tych kredytów stała się niespłacalna, instytucje kredytujące nie były w stanie pokryć ogromnych strat.
Troubled Asset Relief Program (TARP)
Ustawa o nadzwyczajnej stabilizacji gospodarczej (Emergency Economic Stabilization Act, 2008) upoważniła do utworzenia Programu Pomocy dla Aktywów Zagrożonych (Troubled Asset Relief Program, TARP), przewidującego fundusz ratunkowy w wysokości 700 mld USD, przeznaczony dla dużych przedsiębiorstw amerykańskich spełniających kryteria programu. Był to jeden ze środków podjętych przez rząd w odpowiedzi na kryzys kredytów subprime.
Władze wykorzystały TARP do wykupu toksycznych aktywów od instytucji finansowych, aby wzmocnić ich pozycję finansową i pomóc w stabilizacji bilansów przedsiębiorstw znajdujących się w trudnej sytuacji. Kwotę upoważnienia obniżono następnie do 475 mld USD. W ramach programów inwestycyjnych TARP wypłacił ok. 426,4 mld USD i odzyskał ok. 441,7 mld USD.
Wrogie przejęcia
Wrogie przejęcie w ramach fuzji i przejęć (M&A) polega na przejęciu spółki docelowej przez inną spółkę (zwaną nabywcą) poprzez zwrócenie się bezpośrednio do akcjonariuszy spółki docelowej, w drodze wezwania do zapisywania się na sprzedaż akcji lub głosowania przez pełnomocników. Różnica między wrogim a przyjaznym przejęciem polega na tym, że w przypadku wrogiego przejęcia zarząd spółki docelowej nie akceptuje transakcji.
Przykład wrogiego przejęcia
Na przykład Spółka A zamierza realizować strategię na poziomie korporacyjnym i wejść na nowy rynek geograficzny.
- Spółka A składa Spółce B ofertę nabycia Spółki B.
- Zarząd Spółki B uznaje, że nie leżałoby to w najlepszym interesie akcjonariuszy Spółki B, i odrzuca ofertę przejęcia.
- Mimo odrzucenia oferty Spółka A nadal podejmuje próby przejęcia Spółki B.
W powyższym scenariuszu, mimo odrzucenia swojej oferty, Spółka A nadal podejmuje próbę przejęcia Spółki B. Taką sytuację określa się wówczas mianem próby wrogiego przejęcia.
Strategie wrogiego przejęcia
Powszechnie stosowane są dwie strategie wrogiego przejęcia: wezwanie do zapisywania się na sprzedaż akcji (tender offer) lub głosowanie z wykorzystaniem pełnomocnictw (proxy vote).
1. Wezwanie do zapisywania się na sprzedaż akcji
Wezwanie do zapisywania się na sprzedaż akcji (tender offer) jest ofertą nabycia akcji od akcjonariuszy Spółki B z premią w stosunku do ceny rynkowej lub po cenie stałej. Cena stała jest często znacznie wyższa niż kwota, za jaką akcje spółki byłyby sprzedawane na rynku. Wyższa cena stanowi zachętę, aby akcjonariusze zgodzili się na sprzedaż swoich akcji.
Wezwanie do sprzedaży akcji jest ogłaszane w sposób formalny i może wskazywać warunki zaproponowane przez nabywcę. Na przykład podmiot nabywający może określić termin zakupu akcji. Po upływie tego terminu może sięgnąć po inne środki w celu przejęcia spółki.
Spółka przejmująca jest zobowiązana złożyć dokumenty dotyczące przejęcia, na przykład w Stanach Zjednoczonych w Komisji Papierów Wartościowych i Giełd (SEC). Musi również przedstawić swoje cele wobec spółki przejmowanej, co pomaga spółce przejmowanej w podjęciu ostatecznej decyzji.
Choć może się to wydawać proste, wezwanie do zapisywania się na sprzedaż akcji (tender offer) jest jedną z trudniejszych strategii przejęcia. Większość spółek stosuje środki mające chronić je przed takim przejęciem. Z tego powodu podmioty przejmujące często uciekają się do walki o pełnomocnictwa (proxy fight).
Przykładowo, jeżeli bieżąca cena rynkowa akcji Spółki B wynosi 10 USD, Spółka A może ogłosić wezwanie do zapisywania się na sprzedaż akcji Spółki B po cenie 15 USD (premia 50%). Celem wezwania jest nabycie liczby akcji z prawem głosu wystarczającej do uzyskania kontrolnego udziału kapitałowego w spółce przejmowanej. Zazwyczaj oznacza to, że nabywca musi posiadać ponad 50% akcji z prawem głosu. W praktyce większość wezwań jest uzależniona od tego, czy nabywca zdoła pozyskać określoną liczbę akcji. Jeżeli niewystarczająca liczba akcjonariuszy zgodzi się sprzedać swoje akcje Spółce A, tak aby zapewnić jej udział kontrolny, Spółka A odstąpi od wezwania po cenie 15 USD za akcję.
2. Głosowanie przez pełnomocnika, walka o pełnomocnictwa (proxy fight), bitwa o pełnomocnictwa (proxy battle)
Głosowanie przez pełnomocnika polega na tym, że spółka przejmująca nakłania dotychczasowych akcjonariuszy do odwołania zarządu spółki przejmowanej, aby ułatwić jej przejęcie. Walka o pełnomocnictwa (proxy fight), określana również jako proxy battle, jest kolejną strategią przejmowania działalności spółki. Obejmuje ona odwołanie członków rady, którzy nie popierają oferty przejęcia, i zastąpienie ich nowymi członkami, którzy by ją poparli.
Aby walka o pełnomocnictwa zakończyła się powodzeniem, podmiot przejmujący musi przekonać dotychczasowych akcjonariuszy, że zmiana zarządu jest konieczna. Spółka przejmująca może to osiągnąć, wskazując słabe strony obecnego zarządzania. Na przykład jeśli spółka posiada aktywa o niskich wynikach lub boryka się z kryzysem finansowym, akcjonariusze mogą poprzeć taki pomysł. Jeśli zostaną przekonani, upoważnią podmiot przejmujący do głosowania ich akcjami na podstawie pełnomocnictwa.
Jeżeli walka o pełnomocnictwa zakończy się sukcesem, spółka może powołać nowych członków zarządu. Zazwyczaj przejmujący zaproponuje osoby, które zagłosują za przejęciem.
Na przykład Spółka A mogłaby nakłonić akcjonariuszy Spółki B do wykorzystania udzielonych pełnomocnictw do głosowania w celu dokonania zmian w składzie zarządu spółki. Celem takiego głosowania przez pełnomocnika jest odwołanie członków zarządu sprzeciwiających się przejęciu oraz powołanie nowych członków, którzy są bardziej otwarci na zmianę struktury własnościowej i w związku z tym zagłosują za zatwierdzeniem przejęcia.
3. Nabywanie akcji
Jeżeli ani walka o pełnomocnictwa (proxy fight), ani oferta przejęcia (tender offer) nie przyniosą rezultatu, ostatnim rozwiązaniem dla podmiotu przejmującego jest zdobycie pakietu kontrolnego akcji spółki będącej celem przejęcia. Wymaga to nabycia znacznej liczby akcji na rynku otwartym. Im więcej akcji posiada podmiot przejmujący, tym większy wpływ wywiera na proces decyzyjny. Przykładowo, jeżeli podmiot przejmujący posiada trzy czwarte akcji spółki, oznacza to, że zawsze dysponuje największą liczbą głosów, a zatem sprawuje w znacznym stopniu kontrolę.
Środki obrony przed wrogim przejęciem
Zarząd spółki będącej przedmiotem przejęcia dysponuje kilkoma mechanizmami obronnymi, które mogą zniechęcić do wrogiego przejęcia. Należą do nich:
- Poison pill: uczynienie akcji spółki przejmowanej mniej atrakcyjnymi poprzez umożliwienie dotychczasowym akcjonariuszom spółki przejmowanej nabycia nowych akcji z dyskontem. Powoduje to rozwodnienie udziału kapitałowego reprezentowanego przez każdą akcję, a tym samym zwiększa liczbę akcji, które spółka przejmująca musi nabyć, aby uzyskać pakiet kontrolny. Celem jest utrudnienie i podrożenie przejęcia, tak aby potencjalny nabywca zrezygnował z zamiaru przejęcia.
- Obrona „klejnotów koronnych”: Sprzedaż najcenniejszych części spółki w razie próby wrogiego przejęcia. Oczywiście czyni to spółkę będącą celem mniej atrakcyjną i zniechęca do wrogiego przejęcia.
- Poprawka wymagająca kwalifikowanej większości: Poprawka do statutu spółki, która wymaga, aby za zatwierdzeniem połączenia głosowała znaczna większość (67%-90%) akcji.
- Złoty spadochron: Umowa o pracę gwarantująca wypłatę kosztownych świadczeń kluczowym członkom kadry zarządzającej w przypadku ich odwołania po przejęciu spółki. Celem jest, podobnie jak w innych przypadkach, uczynienie przejęcia nadmiernie kosztownym.
- Greenmail: Odkupienie przez spółkę przejmowaną akcji, które nabył już podmiot przejmujący, po wyższej cenie z premią, w celu uniemożliwienia temu podmiotowi kontroli nad tymi akcjami. Na przykład spółka A nabywa akcje spółki B po cenie z premią wynoszącą 15 USD; spółka B, jako cel przejęcia, oferuje następnie odkup akcji po 20 USD za akcję. Pozostaje nadzieja, że uda się odkupić wystarczającą liczbę akcji, aby uniemożliwić spółce A uzyskanie pakietu kontrolnego.
- Obrona typu Pac-Man: Spółka przejmowana nabywa akcje spółki przejmującej i próbuje samodzielnie dokonać jej przejęcia. Przejmujący zrezygnuje z próby przejęcia, jeśli uzna, że grozi mu utrata kontroli nad własnym przedsiębiorstwem. Strategia ta wymaga oczywiście, aby spółka B dysponowała znacznymi środkami na zakup dużej liczby akcji spółki A. Z tego względu obrona typu Pac-Man zazwyczaj nie jest wykonalna dla małej spółki o ograniczonych zasobach kapitałowych.
Czy chcą Państwo dowiedzieć się więcej?
Prawo przejęć korporacyjnych i dyscyplina zarządcza
Cele przejęć korporacyjnych
Prawdopodobieństwo przejęcia