Bankowość inwestycyjna
Private equity
Harmonogram transakcji private equity obejmuje szereg etapów.
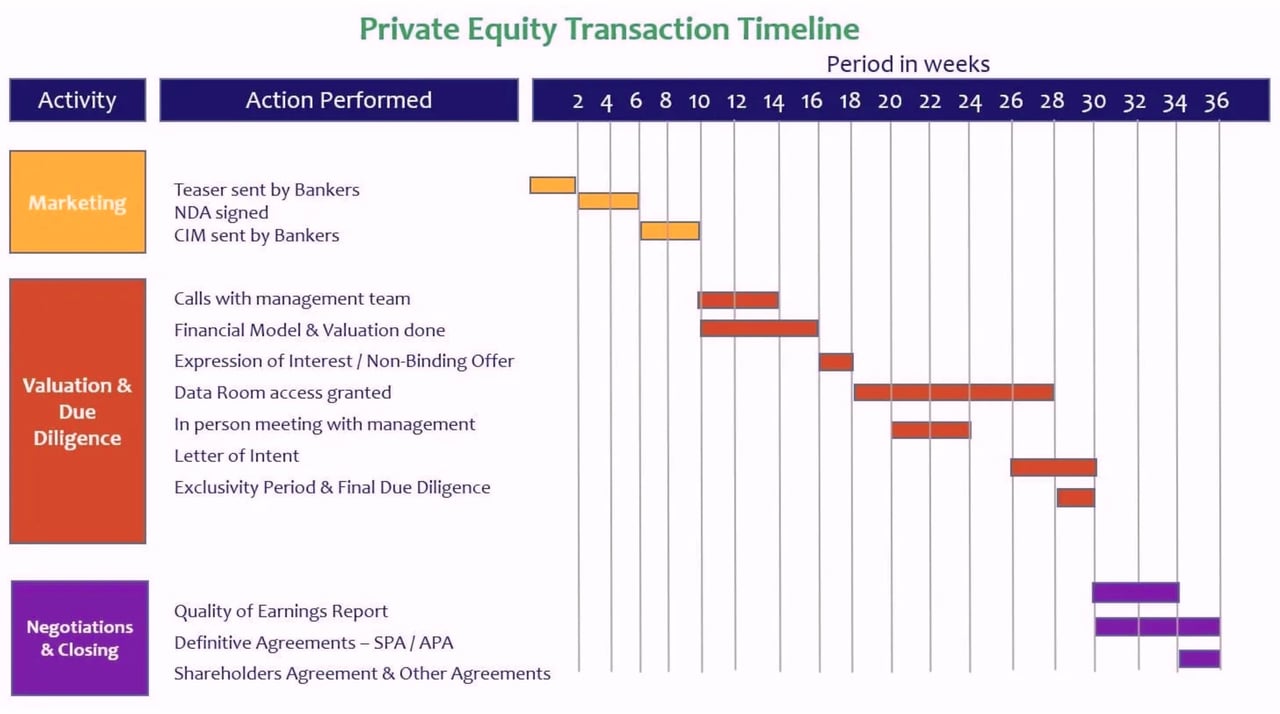
Transakcja private equity
1. Teaser przesłany przez bankierów
Jednym z pierwszych etapów M&A po stronie nabywcy (w harmonogramie transakcji private equity) jest moment, w którym bankierzy wysyłają teasery podmiotom private equity. Teasery to dokumenty zawierające zwięzły opis przedsiębiorstwa, jego oferty produktów i usług oraz najważniejszych danych finansowych. Nazywa się je „teaserami”, ponieważ na tym etapie nie ujawniają nazwy sprzedającego, gdyż celem jest zachowanie poufności jego tożsamości na początku procesu.
2. Podpisana umowa o zachowaniu poufności (NDA)
Gdy podmioty private equity zapoznają się z teaserem i zdecydują się rozważyć daną możliwość, kolejnym etapem harmonogramu transakcji jest podpisanie umowy o zachowaniu poufności (NDA). NDA zakazuje wykorzystywania informacji poufnych, które będą częścią CIM, do pozyskiwania klientów, przejmowania pracowników lub opracowywania na ich podstawie strategii biznesowych.
3. CIM przekazany przez bankierów
Po wymianie umowy o zachowaniu poufności (NDA) między sprzedającym a potencjalnym nabywcą bankierzy przekazują pełne informacje o spółce, w tym ujawniają jej tożsamość. Poufne memorandum informacyjne (Confidential Information Memorandum) zawiera tezę inwestycyjną dotyczącą spółki, przegląd rynku i spółki, ofertę produktów i usług, profil przychodów, profil zatrudnienia oraz dane finansowe (historyczne, prognozy i struktura kapitałowa). Celem memorandum jest umożliwienie potencjalnemu nabywcy oceny spółki ze wszystkich perspektyw, a następnie podjęcia decyzji, czy jest gotów ją kupić i za jaką cenę.
4. Rozmowy z zespołem zarządzającym
Gdy podmioty private equity zaczynają analizować CIM, zazwyczaj pojawia się potrzeba uzyskania wyjaśnień dotyczących możliwości spółki, adekwatności jej prognoz finansowych, relacji z klientami itp. Aby wyjaśnić takie kwestie, wyższe kierownictwo firmy PE odbywa rozmowę z zespołem zarządzającym sprzedającego. Zespół PE jest też zainteresowany poznaniem ogólnych celów sprzedającego.
5. Model finansowy i wycena
Spółka przejmująca dokonuje wyceny na podstawie danych finansowych otrzymanych w CIM oraz własnych prognoz dotyczących spółki docelowej. Wycena opiera się na modelowaniu metodą zdyskontowanych przepływów pieniężnych (DCF) oraz na analizie porównawczej notowań rynkowych i transakcji. Wycena ma kluczowe znaczenie, ponieważ fundusz private equity musi przedstawić jej wartość, aby przejść do kolejnego etapu procesu.
6. Wyrażenie zainteresowania / oferta niewiążąca
Wyrażenie zainteresowania (Expression of Interest) jest formalną ofertą wskazującą na poważne zainteresowanie ze strony firmy private equity / potencjalnego nabywcy. EOI wyraża zainteresowanie firmy private equity nabyciem przedsiębiorstwa sprzedającego za określoną wycenę. EOI zawiera wycenę oferowaną przez spółkę, wymogi dotyczące należytej staranności, rodzaj wymaganego wsparcia w okresie przejściowym, strukturę transakcji oraz zgody niezbędne do ostatecznego zatwierdzenia. Zaznacza ono, że oferta nie jest wiążąca dla żadnej ze stron.
7. Udzielenie dostępu do data room
Po wyborze oferty przez bankierów otwierają oni data room dla potencjalnych nabywców. Data room to wirtualny pokój danych służący do wymiany i przechowywania danych dowolnego rodzaju, w tym danych finansowych, transakcji prawnych, struktury organizacyjnej, planu marketingowego, danych pracowniczych itp. Celem jest umożliwienie nabywcy zweryfikowania kompletności, rzetelności i potencjału spółki w drodze przeprowadzenia właściwego badania w ramach należytej staranności (due diligence).
8. Spotkanie osobiste z zarządem
Kolejnym etapem harmonogramu transakcji private equity jest osobiste spotkanie kadry zarządzającej wyższego szczebla obu stron, podczas którego omawiane są potencjalne korzyści synergii, role, jakie poszczególne osoby pełniłyby po zawarciu transakcji, itp. Na tym spotkaniu poruszane są również ogólne kwestie dotyczące procesu należytej staranności (due diligence).
9. List intencyjny
List intencyjny (Letter of Intent) jest dokumentem, w którym kupujący przedstawia sprzedającemu najważniejsze postanowienia umowy sprzedaży udziałów lub akcji (SPA). Jego celem jest ogólne zarysowanie oświadczeń i zapewnień, których oczekuje kupujący. Przygotowanie SPA jest czasochłonne i kosztowne, dlatego list intencyjny ma przygotować sprzedającego na ogólne warunki transakcji.
10. Okres wyłączności i końcowa należyta staranność
Jednym z najważniejszych etapów harmonogramu transakcji private equity jest okres wyłączności i końcowe badanie należytej staranności. W tym okresie potencjalni nabywcy zwracają się do bankierów inwestycyjnych o przyznanie wyłączności. Bankierzy, po rozmowach ze sprzedającym, wybierają jednego z nabywców do wyłącznych negocjacji i zamykają proces badania należytej staranności.
11. Raport dotyczący jakości zysków
Raport dotyczący jakości zysków (quality of earnings) przygotowuje niezależna firma zewnętrzna. Przeprowadza się analizę struktury przychodów – takiej jak struktura produktów i usług, struktura geograficzna, struktura klientów itp. Wykonuje się również różne analizy kosztów, aby zrozumieć bieżące trendy i prognozy na przyszłość. Koszty klasyfikuje się jako stałe lub zmienne, powtarzalne lub jednorazowe itp. Celem jest ocena rzeczywistej jakości przedsiębiorstwa oraz rzetelności historycznych sprawozdań finansowych.
12. Umowy ostateczne: SPA / APA
Umowa sprzedaży udziałów (SPA) lub umowa sprzedaży aktywów (APA) to dokumenty prawne, które utrwalają warunki uzgodnione między dwiema spółkami zawierającymi umowę dotyczącą połączenia, przejęcia, zbycia, wspólnego przedsięwzięcia lub innego sojuszu strategicznego. Jest to umowa wiążąca obie strony, tj. kupującego i sprzedającego, określająca takie warunki jak nabywane aktywa, cena nabycia, oświadczenia i zapewnienia oraz warunki zamknięcia transakcji. Rola bankiera inwestycyjnego na tym etapie harmonogramu transakcji private equity polega na zapewnieniu, że obie strony osiągną wzajemne porozumienie i sfinalizują transakcję.
13. Umowa wspólników i inne umowy
Po sporządzeniu umowy wspólników opracowuje się również inne umowy i załączniki, które stają się częścią ostatecznej umowy.
Chcą Państwo dowiedzieć się więcej?
The Oxford Handbook of
Private equity
Private equity i venture capital w Europie
Modelowanie finansowe i wycena