Bankowość inwestycyjna
M&A
Przegląd procesu fuzji i przejęć
Proces fuzji i przejęć (M&A) składa się z wielu etapów i często trwa od 6 miesięcy do kilku lat. Poniżej przedstawiamy proces przejęcia od początku do końca, opisujemy różne rodzaje przejęć (strategiczne i finansowe), omawiamy znaczenie synergii (twardych i miękkich) oraz wskazujemy koszty transakcyjne.
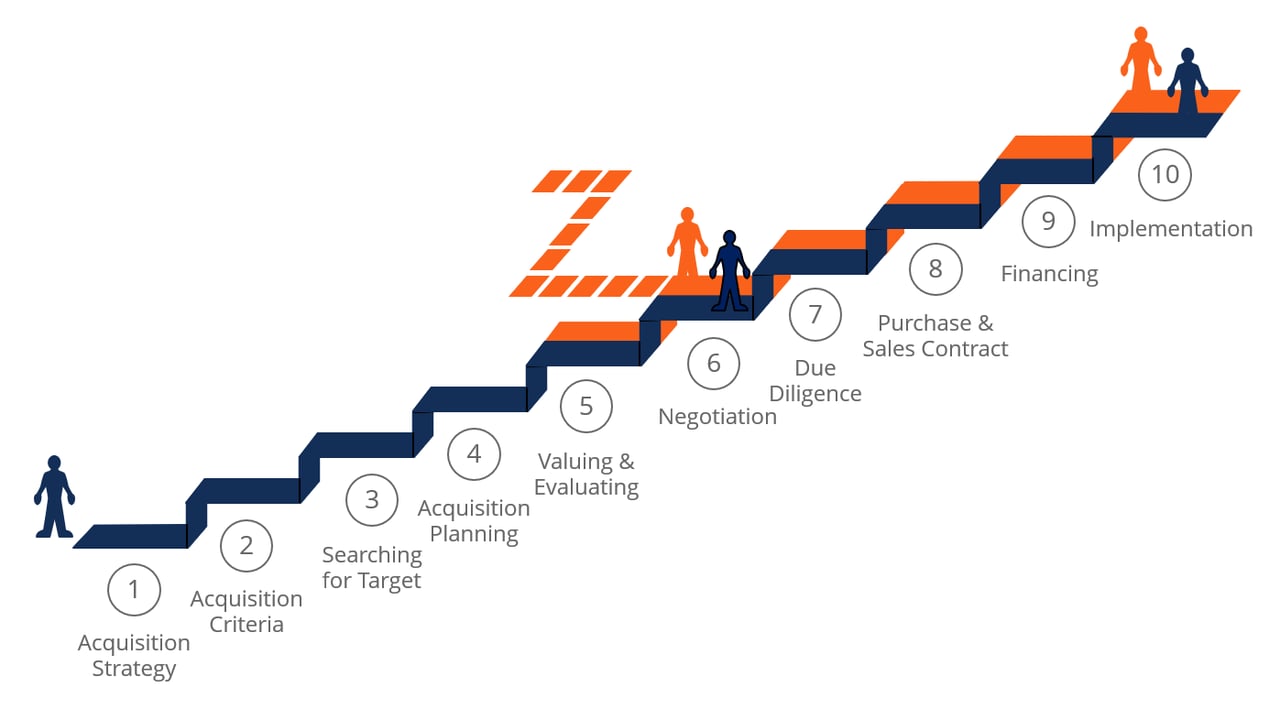
10-etapowy proces fuzji i przejęć (M&A)
Osoby pracujące w bankowości inwestycyjnej lub w obszarze rozwoju korporacyjnego muszą opracować proces transakcji M&A, którego będą się trzymać. Doradzamy naszym Klientom w zakresie poszczególnych etapów tego procesu.
Typowy 10-etapowy proces transakcji M&A obejmuje:
- Opracowanie strategii przejęcia – Opracowanie dobrej strategii przejęcia opiera się na tym, aby nabywca miał jasne wyobrażenie o korzyściach, jakich oczekuje z przejęcia, oraz o celu biznesowym nabycia spółki docelowej (np. rozszerzenie linii produktowych lub uzyskanie dostępu do nowych rynków)
- Określenie kryteriów wyszukiwania w procesie M&A – ustalenie kluczowych kryteriów identyfikacji potencjalnych spółek docelowych (np. marże zysku, lokalizacja geograficzna lub baza klientów)
- Poszukiwanie potencjalnych celów przejęcia – Nabywca, kierując się określonymi kryteriami poszukiwań, wyszukuje, a następnie ocenia potencjalne spółki będące celem przejęcia
- Rozpoczęcie planowania przejęcia – Nabywca nawiązuje kontakt z jedną lub kilkoma spółkami, które spełniają jego kryteria poszukiwań i wydają się oferować korzystną wartość; celem wstępnych rozmów jest uzyskanie dodatkowych informacji oraz ocena, na ile spółka będąca przedmiotem transakcji jest otwarta na połączenie lub przejęcie
- Przeprowadzenie analizy wyceny – Przy założeniu, że pierwszy kontakt i rozmowy przebiegają pomyślnie, nabywca zwraca się do spółki będącej przedmiotem przejęcia o przekazanie obszernych informacji (m.in. bieżących danych finansowych), które pozwolą mu dokonać dalszej oceny tego podmiotu, zarówno jako samodzielnego przedsiębiorstwa, jak i odpowiedniego celu przejęcia
- Negocjacje – Po przygotowaniu kilku modeli wyceny spółki docelowej nabywca powinien dysponować informacjami wystarczającymi do sformułowania racjonalnej oferty; po przedstawieniu oferty wstępnej obie spółki mogą negocjować warunki w sposób bardziej szczegółowy
- Badanie due diligence w transakcjach M&A – Należyta staranność to wyczerpujący proces, który rozpoczyna się po przyjęciu oferty; jego celem jest potwierdzenie lub skorygowanie oceny wartości spółki przejmowanej dokonanej przez nabywcę poprzez szczegółowe badanie i analizę wszystkich aspektów jej działalności – wskaźników finansowych, aktywów i zobowiązań, klientów, zasobów ludzkich itp.
- Umowa kupna-sprzedaży – Zakładając, że badanie należytej staranności zostało zakończone bez poważnych problemów lub zastrzeżeń, kolejnym krokiem jest zawarcie ostatecznej umowy sprzedaży; strony podejmują ostateczną decyzję co do rodzaju umowy nabycia, czyli czy będzie to nabycie aktywów, czy nabycie udziałów
- Strategia finansowania przejęcia – Nabywca oczywiście rozważał opcje finansowania transakcji wcześniej, jednak szczegóły finansowania zazwyczaj są ustalane po podpisaniu umowy kupna-sprzedaży
- Zamknięcie transakcji przejęcia i integracja – Transakcja przejęcia zostaje zamknięta, a zespoły zarządzające spółki przejmowanej i przejmującej wspólnie pracują nad procesem połączenia obu przedsiębiorstw
Strukturyzowanie transakcji M&A
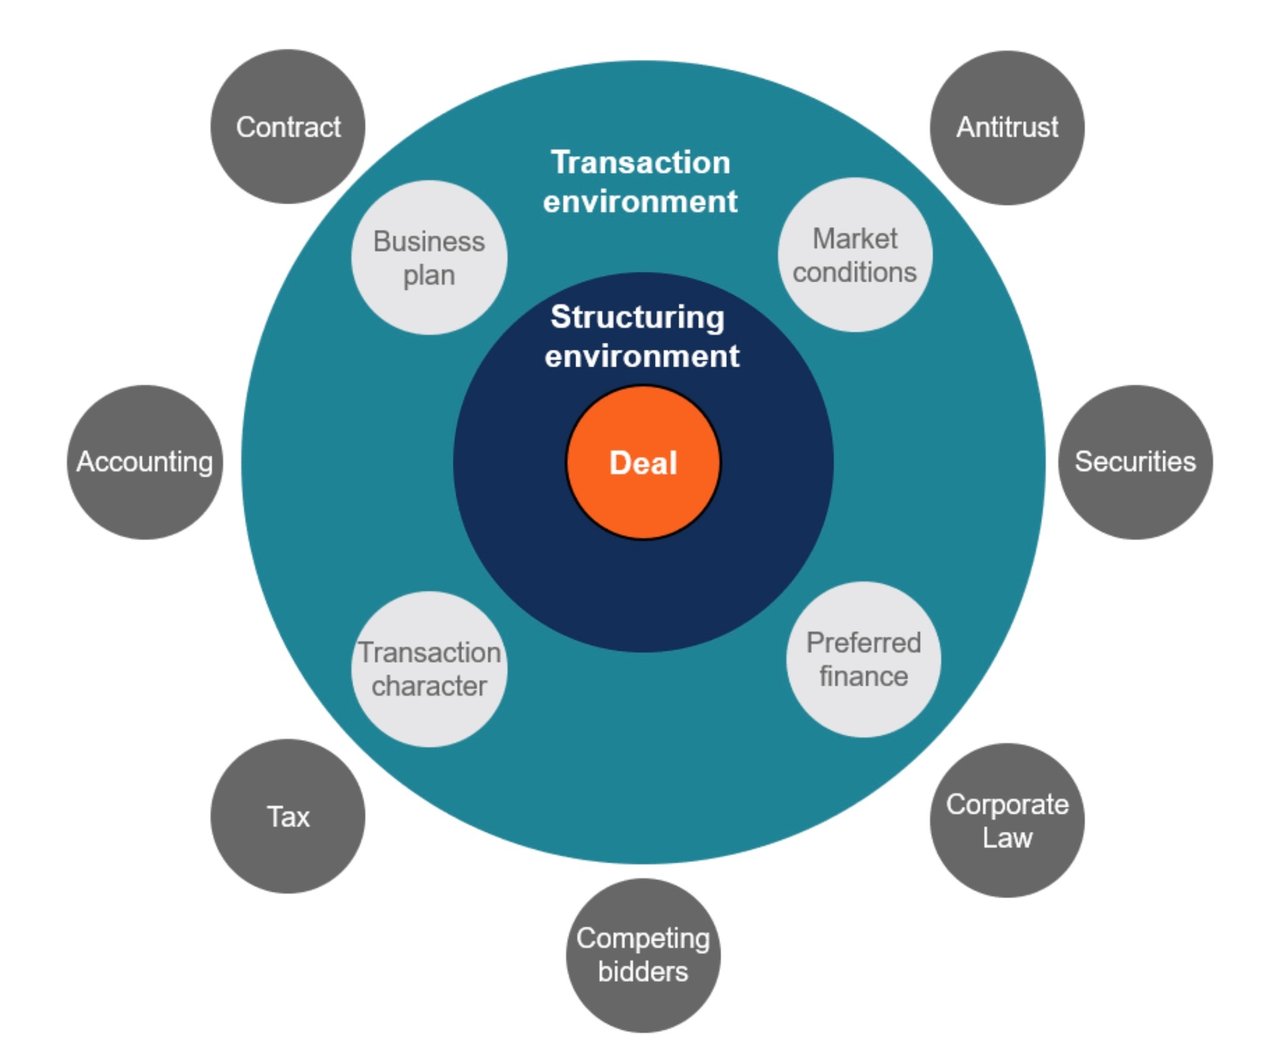
Jednym z najbardziej złożonych etapów procesu fuzji i przejęć (M&A) jest prawidłowe ustrukturyzowanie transakcji. Należy wziąć pod uwagę wiele czynników, takich jak
- przepisy antymonopolowe,
- przepisy o papierach wartościowych,
- prawo spółek,
- konkurujący oferenci,
- konsekwencje podatkowe,
- kwestie księgowe,
- warunki rynkowe,
- formy finansowania oraz
- konkretne punkty negocjacyjne w samej transakcji M&A.
Ważnymi dokumentami przy strukturyzowaniu transakcji są Term Sheet (wykorzystywany do pozyskiwania środków) oraz list intencyjny (LOI), który określa podstawowe warunki proponowanej transakcji.
Konkurujący oferenci w transakcjach M&A
Zdecydowana większość przejęć ma charakter konkurencyjny lub potencjalnie konkurencyjny. Spółki zwykle muszą zapłacić „premię” za przejęcie spółki docelowej, co oznacza konieczność zaoferowania więcej niż konkurencyjni oferenci. Aby uzasadnić zapłatę wyższej ceny niż rywale, spółka przejmująca musi być w stanie osiągnąć w wyniku przejęcia więcej niż pozostali oferenci w procesie M&A (tzn. wygenerować większe synergie lub mieć silniejsze uzasadnienie strategiczne transakcji).
Inwestorzy strategiczni a finansowi w transakcjach M&A
W transakcjach fuzji i przejęć (M&A) zazwyczaj występują dwa rodzaje nabywców: strategiczni i finansowi. Nabywcami strategicznymi są inne przedsiębiorstwa, często bezpośredni konkurenci lub podmioty działające w branżach pokrewnych, tak że spółka przejmowana dobrze uzupełniałaby podstawową działalność nabywcy. Nabywcami finansowymi są nabywcy instytucjonalni, tacy jak firmy private equity, którzy dążą do objęcia własności przedmiotu przejęcia, lecz nie do prowadzenia jego bieżącej działalności. Nabywcy finansowi często wykorzystują dźwignię finansową do sfinansowania przejęcia, przeprowadzając wykup z dźwignią finansową (leveraged buyout, LBO).
Analiza fuzji i przejęć
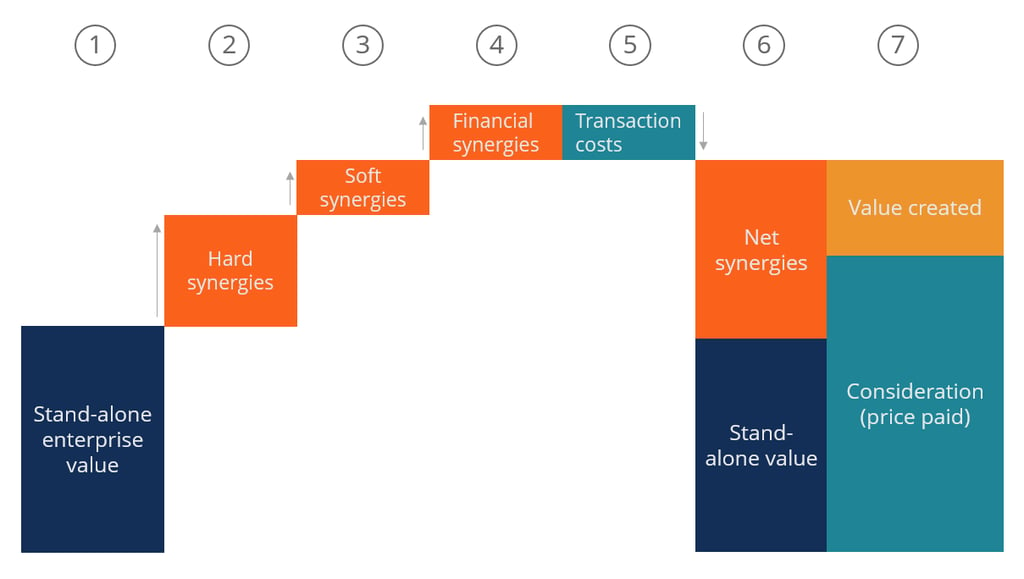
Jednym z najważniejszych etapów procesu fuzji i przejęć jest analiza i wycena przejmowanych podmiotów. Zazwyczaj obejmuje to dwa kroki: wycenę podmiotu docelowego na zasadzie samodzielnej oraz wycenę potencjalnych synergii transakcji.
Przy wycenie synergii należy uwzględnić dwa ich rodzaje: twarde i miękkie. Synergie twarde to bezpośrednie oszczędności kosztowe, które mają zostać zrealizowane po zakończeniu procesu połączenia i przejęcia. Synergie twarde, nazywane również synergiami operacyjnymi, to korzyści, które niemal na pewno wynikną z połączenia lub przejęcia – takie jak oszczędności na wynagrodzeniach wynikające z likwidacji dublujących się stanowisk pracowników podmiotu przejmującego i podmiotu przejmowanego. Synergie miękkie, zazwyczaj synergie przychodowe, to wzrost przychodów, który podmiot przejmujący spodziewa się osiągnąć po zamknięciu transakcji. Są one „miękkie”, ponieważ uzyskanie tych korzyści nie jest tak pewne jak oszczędności kosztowe w przypadku synergii „twardych”.
Chcą Państwo dowiedzieć się więcej?
Fuzje i przejęcia
Zbycia i inne restrukturyzacje
Fuzje i przejęcia
Od A do Z
Fuzje i przejęcia
i restrukturyzacje przedsiębiorstw