Bankowość inwestycyjna
IPO
Na czym polega proces IPO?
Proces pierwszej oferty publicznej IPO polega na tym, że wcześniej nienotowana spółka sprzedaje nowe lub istniejące papiery wartościowe i po raz pierwszy oferuje je publicznie.
Przed IPO spółka jest uznawana za prywatną – z niewielką liczbą akcjonariuszy, ograniczoną do inwestorów akredytowanych (takich jak aniołowie biznesu/fundusze venture capital oraz osoby o wysokiej wartości majątku netto) i/lub inwestorów wczesnej fazy (na przykład założyciela, rodziny i znajomych).
Po IPO spółka emitująca staje się spółką publiczną notowaną na uznanej giełdzie. Dlatego IPO określa się też powszechnie jako „wejście na giełdę”.
Przegląd procesu IPO
Niniejszy przewodnik przedstawia kolejne etapy procesu, który może trwać od sześciu miesięcy do ponad roku.
Poniżej przedstawiamy kroki, które spółka musi podjąć, aby wejść na giełdę w drodze procesu IPO:
- Wybierz bank
- Należyta staranność i obowiązki sprawozdawcze
- Wycena
- Stabilizacja
- Okres przejściowy
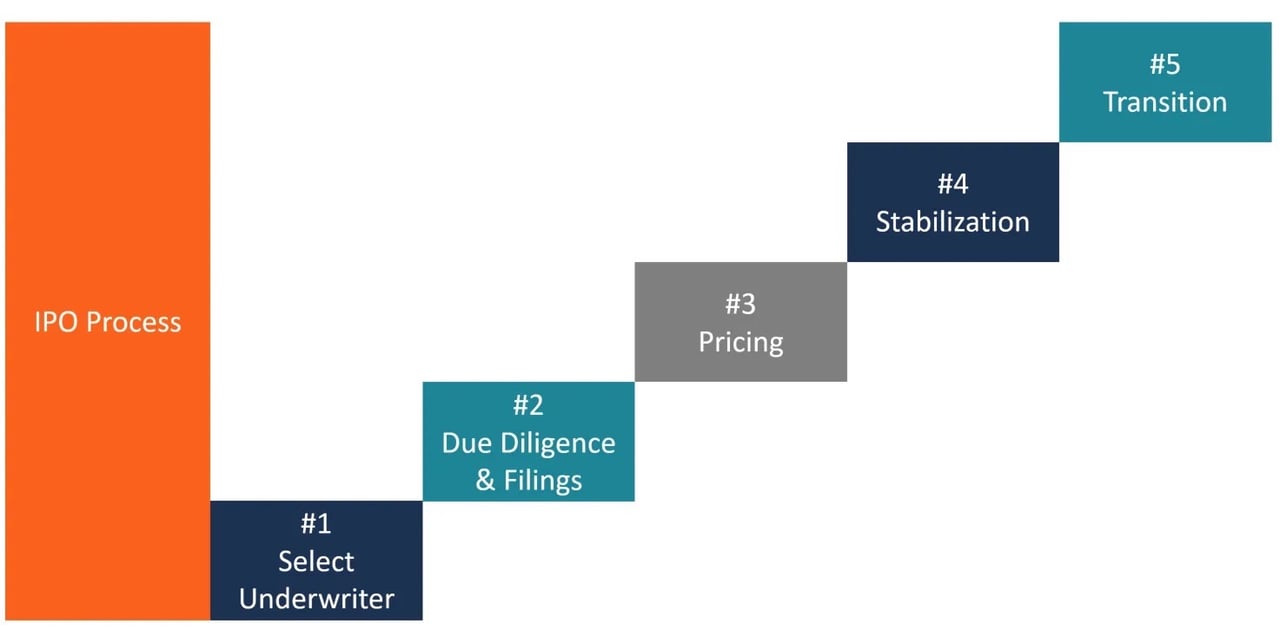
Krok 1: Wybór banku inwestycyjnego
Pierwszym etapem procesu oferty publicznej (IPO) jest wybór przez spółkę emitującą banku inwestycyjnego, który będzie doradzał spółce w związku z IPO oraz świadczył usługi gwarantowania emisji. Bank inwestycyjny jest wybierany według następujących kryteriów:
- Reputacja
- Jakość analiz
- Wiedza branżowa
- Dystrybucja, tj. możliwość zaoferowania przez bank inwestycyjny wyemitowanych papierów wartościowych większej liczbie inwestorów instytucjonalnych lub indywidualnych
- Wcześniejsza relacja z bankiem inwestycyjnym
Krok 2: Należyta staranność i obowiązki sprawozdawcze wobec organów nadzoru
Subemisja (underwriting) to proces, w ramach którego bank inwestycyjny (subemitent) pełni rolę pośrednika między spółką emitującą a ogółem inwestorów, aby pomóc spółce emitującej w sprzedaży pierwszej puli jej akcji. Spółce emitującej dostępne są następujące rodzaje umów subemisji:
- Gwarantowana subemisja (firm commitment): Na mocy takiej umowy subemitent nabywa całość oferty i odsprzedaje akcje inwestorom. Umowa o subemisję gwarantowaną zapewnia spółce emitującej pozyskanie określonej kwoty środków.
- Umowa typu „best efforts”: w ramach takiej umowy subemitent nie gwarantuje kwoty, którą pozyska dla spółki emitującej. Zajmuje się wyłącznie sprzedażą papierów wartościowych w imieniu spółki.
- Umowa „wszystko albo nic”: Jeżeli nie uda się sprzedać wszystkich oferowanych akcji, oferta zostaje anulowana.
- Konsorcjum subemitentów: Oferty publiczne mogą być prowadzone przez jednego subemitenta (oferta prowadzona samodzielnie) lub przez wielu menedżerów. Gdy menedżerów jest wielu, jeden bank inwestycyjny zostaje wybrany na menedżera wiodącego lub prowadzącego księgę popytu. Na mocy takiego porozumienia bank wiodący tworzy konsorcjum subemitentów, zawierając sojusze strategiczne z innymi bankami, z których każdy sprzedaje następnie część oferty IPO. Takie porozumienie powstaje, gdy bank wiodący chce rozproszyć ryzyko oferty IPO pomiędzy wiele banków.
Gwarant emisji (underwriter) musi przygotować następujące dokumenty:
Pismo określające warunki współpracy: Takie pismo zazwyczaj zawiera:
- Klauzula zwrotu kosztów: Klauzula ta zobowiązuje spółkę emitującą do pokrycia wszelkich bezpośrednich wydatków własnych poniesionych przez subemitenta, nawet jeżeli oferta publiczna (IPO) zostanie wycofana na etapie badania due diligence (należytej staranności), etapie rejestracji lub etapie marketingu.
- Spread brutto/dyskonto subemisyjne: spread brutto stanowi różnicę między ceną, po której subemitent sprzedaje emisję, a ceną, po której ją nabywa.
Marża brutto = cena sprzedaży emisji sprzedanej przez gwaranta – cena zakupu emisji nabytej przez gwaranta
W amerykańskich ofertach publicznych (IPO) o umiarkowanej wielkości spread brutto wynosił zazwyczaj około 7% wpływów; w przypadku większych ofert spready są niższe. Spread brutto służy do wypłaty wynagrodzenia dla subemitenta. Jeśli działa konsorcjum subemitentów, główny subemitent otrzymuje 20% spreadu brutto. 60% pozostałej części spreadu, zwanej „selling concession”, jest dzielone między subemitentów konsorcjum proporcjonalnie do liczby emisji sprzedanych przez danego subemitenta. Pozostałe 20% spreadu brutto pokrywa koszty subemisji (na przykład koszty roadshow, doradcy prawnego subemitentów itp.).
List intencyjny: List intencyjny zawiera zazwyczaj następujące informacje:
- Zobowiązanie subemitenta do zawarcia umowy subemisji ze spółką emitującą
- Spółka emitująca zobowiązuje się przekazać subemitentowi wszystkie istotne informacje i w pełni współpracować przy wszelkich czynnościach związanych z badaniem należytej staranności.
- Zobowiązanie spółki emitenta do przyznania subemitentowi opcji nadprzydziału w wysokości 15%.
List intencyjny nie określa ostatecznej ceny oferty.
Umowa gwarancji emisji: List intencyjny pozostaje w mocy do momentu ustalenia ceny papierów wartościowych, po czym zawierana jest umowa gwarancji emisji. Od tej chwili gwarant emisji jest umownie zobowiązany do nabycia emisji od spółki po określonej cenie.
Oświadczenie rejestracyjne: Oświadczenie rejestracyjne zawiera informacje dotyczące oferty publicznej (IPO), sprawozdania finansowe spółki, informacje o doświadczeniu zarządu, stan posiadania przez osoby z wewnątrz spółki, wszelkie problemy prawne, z którymi spółka się zmaga, oraz symbol giełdowy, który będzie używany przez spółkę emitującą po wprowadzeniu do obrotu na giełdzie. SEC wymaga, aby spółka emitująca i jej gwaranci emisji złożyli oświadczenie rejestracyjne po uzgodnieniu szczegółów emisji.
Oświadczenie rejestracyjne składa się z dwóch części:
- Prospekt: Jest przekazywany każdemu inwestorowi nabywającemu emitowany papier wartościowy
- Zgłoszenia niepubliczne: obejmują informacje przekazywane SEC do wglądu, które niekoniecznie są udostępniane publicznie
Oświadczenie rejestracyjne zapewnia inwestorom dostęp do wystarczających i wiarygodnych informacji o papierach wartościowych. SEC weryfikuje zgłoszenie pod kątem ujawniania informacji; nie zatwierdza merytorycznych założeń oferty.
Wstępny prospekt emisyjny (red herring): w okresie karencji (cooling-off) subemitent przygotowuje wstępny prospekt, zawierający informacje o spółce emitującej, z wyjątkiem daty wejścia w życie oraz ceny oferty. Po sporządzeniu tego dokumentu spółka emitująca i subemitenci prowadzą marketing akcji wśród inwestorów publicznych. Subemitenci często organizują roadshow (zwane „dog and pony shows”, trwające od 3 do 4 tygodni), aby promować akcje wśród inwestorów instytucjonalnych i ocenić popyt na nie.
Krok 3: Wycena
Gdy SEC jest gotowa uznać dokument rejestracyjny za skuteczny, ustalana jest data uzyskania skuteczności. W dniu poprzedzającym tę datę spółka emitująca i subemitent ustalają cenę oferty (tj. cenę, po jakiej spółka emitująca sprzeda akcje) oraz dokładną liczbę akcji przeznaczonych do sprzedaży. Ustalenie ceny oferty ma zasadnicze znaczenie, ponieważ jest to cena, po której spółka emitująca pozyskuje kapitał. Na cenę oferty wpływają następujące czynniki:
- Powodzenie lub niepowodzenie roadshow (odzwierciedlone w księgach zleceń)
- Cel spółki
W warunkach gospodarki rynkowej oferta publiczna (IPO) jest często wyceniana poniżej wartości rynkowej, aby zapewnić pełną subskrypcję lub nadsubskrypcję przez inwestorów publicznych, nawet jeśli skutkuje to tym, że spółka emitująca nie otrzymuje pełnej wartości swoich akcji. Jeżeli IPO jest wyceniona poniżej wartości, inwestorzy oczekują wzrostu ceny akcji w dniu debiutu, co zwiększa popyt na emisję. Zaniżenie ceny rekompensuje inwestorom ryzyko związane z inwestycją w IPO. Oferta, w której zapisy przewyższają liczbę akcji dwu- lub trzykrotnie, jest uznawana za „dobre IPO”.
Krok 4: Stabilizacja
Po wprowadzeniu emisji na rynek gwarant emisji jest zobowiązany do przygotowania rekomendacji analityków, stabilizacji na rynku wtórnym oraz utworzenia rynku dla wyemitowanych akcji. Stabilizację na rynku wtórnym gwarant przeprowadza w razie braku równowagi zleceń, nabywając akcje po cenie oferty lub niższej. Stabilizacja jest dozwolona wyłącznie przez ograniczony czas i w ramach ścisłych zasad – w Stanach Zjednoczonych na podstawie Regulation M, w UE na podstawie rozporządzenia w sprawie nadużyć na rynku – na przykład oferty stabilizujące nie mogą przekraczać ceny oferty.
Krok 5: Przejście do konkurencji rynkowej
Końcowy etap procesu IPO, czyli przejście do konkurencji rynkowej, rozpoczyna się z chwilą zakończenia „okresu ciszy” w publikacji analiz – w USA jest to 10 dni po IPO w przypadku uczestniczących gwarantów emisji, zgodnie z FINRA Rule 2241. W tym czasie inwestorzy przechodzą od opierania się na wymaganych ujawnieniach i prospekcie do opierania się na mechanizmach rynkowych w zakresie informacji o swoich akcjach. Następnie analitycy gwarantów mogą publikować szacunki dotyczące zysków i wyceny spółki-emitenta. Tym samym po dokonaniu emisji gwarant przyjmuje rolę doradcy i oceniającego.
Mierniki oceny powodzenia procesu IPO
Do oceny wyników oferty IPO stosuje się następujące wskaźniki:
- Wyniki na rynku wtórnym: Kurs akcji pierwszego dnia notowań i po 30 dniach, w porównaniu z ceną oferty.
- Kapitalizacja rynkowa = cena akcji x łączna liczba akcji spółki znajdujących się w obrocie
- Jakość księgi popytu i płynność: poziom subskrypcji księgi zleceń oraz wolumen obrotu na rynku wtórnym.
Czy chcą Państwo dowiedzieć się więcej?
Planowanie oferty publicznej (IPO)
Międzynarodowe i amerykańskie
Pierwotne oferty publiczne
Mechanizmy i wyniki ofert publicznych (IPO) (ePub)