
Alternatywne metody transferu
Ledger-to-Ledger (L2L)
Przelewy między księgami (L2L)
Należy odróżnić dwa odrębne rodzaje transferów między księgami (ledger-to-ledger, L2L), które zasługują na omówienie: jeden w tradycyjnym sektorze bankowym, drugi w obszarze technologii blockchain.
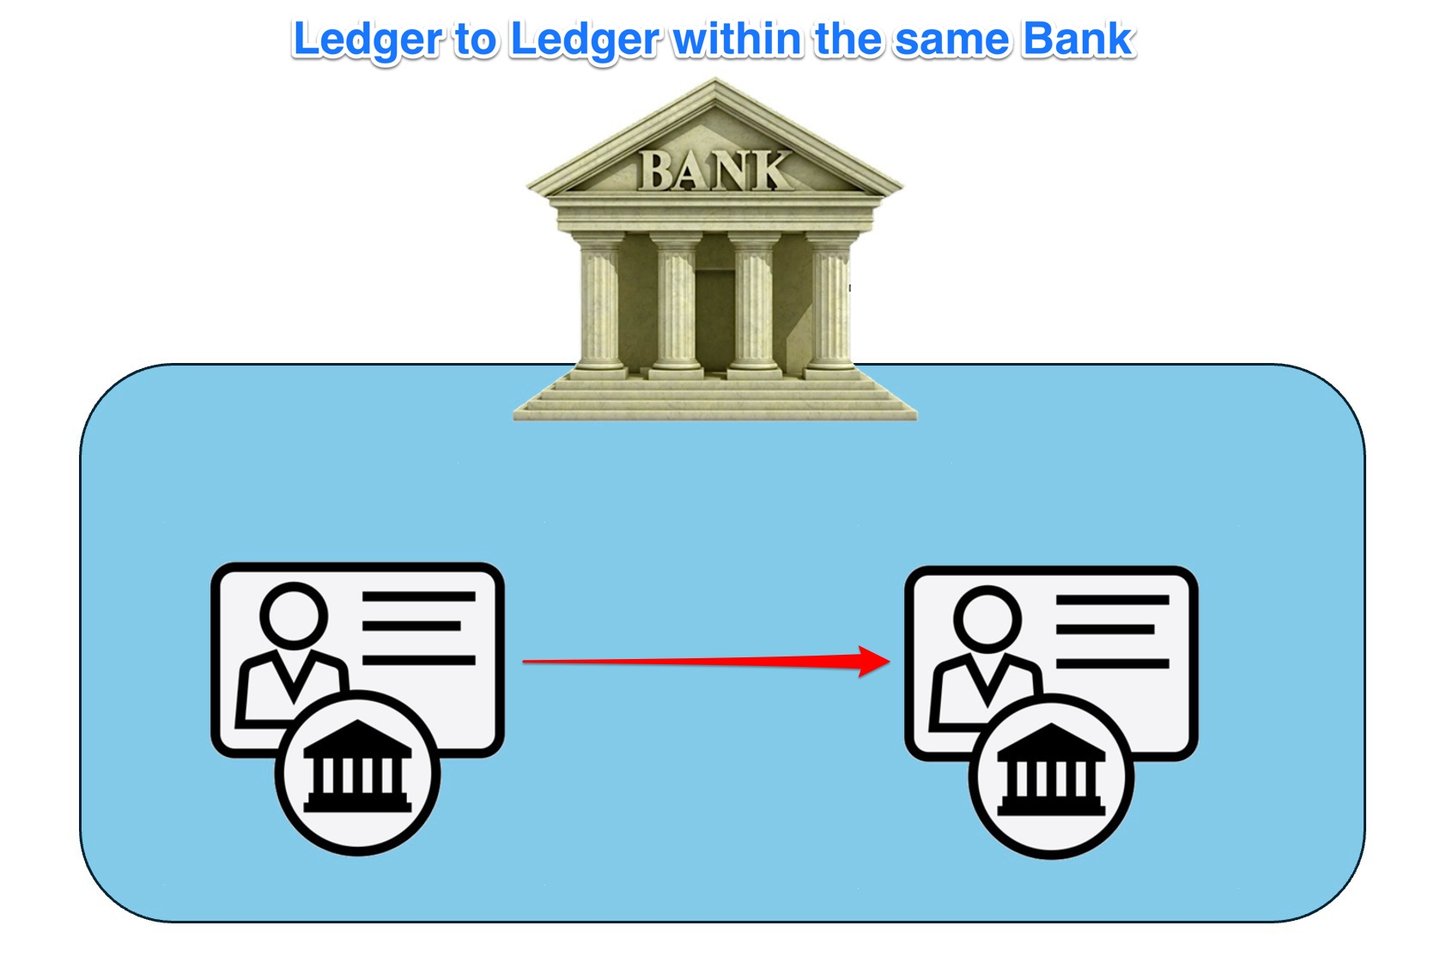
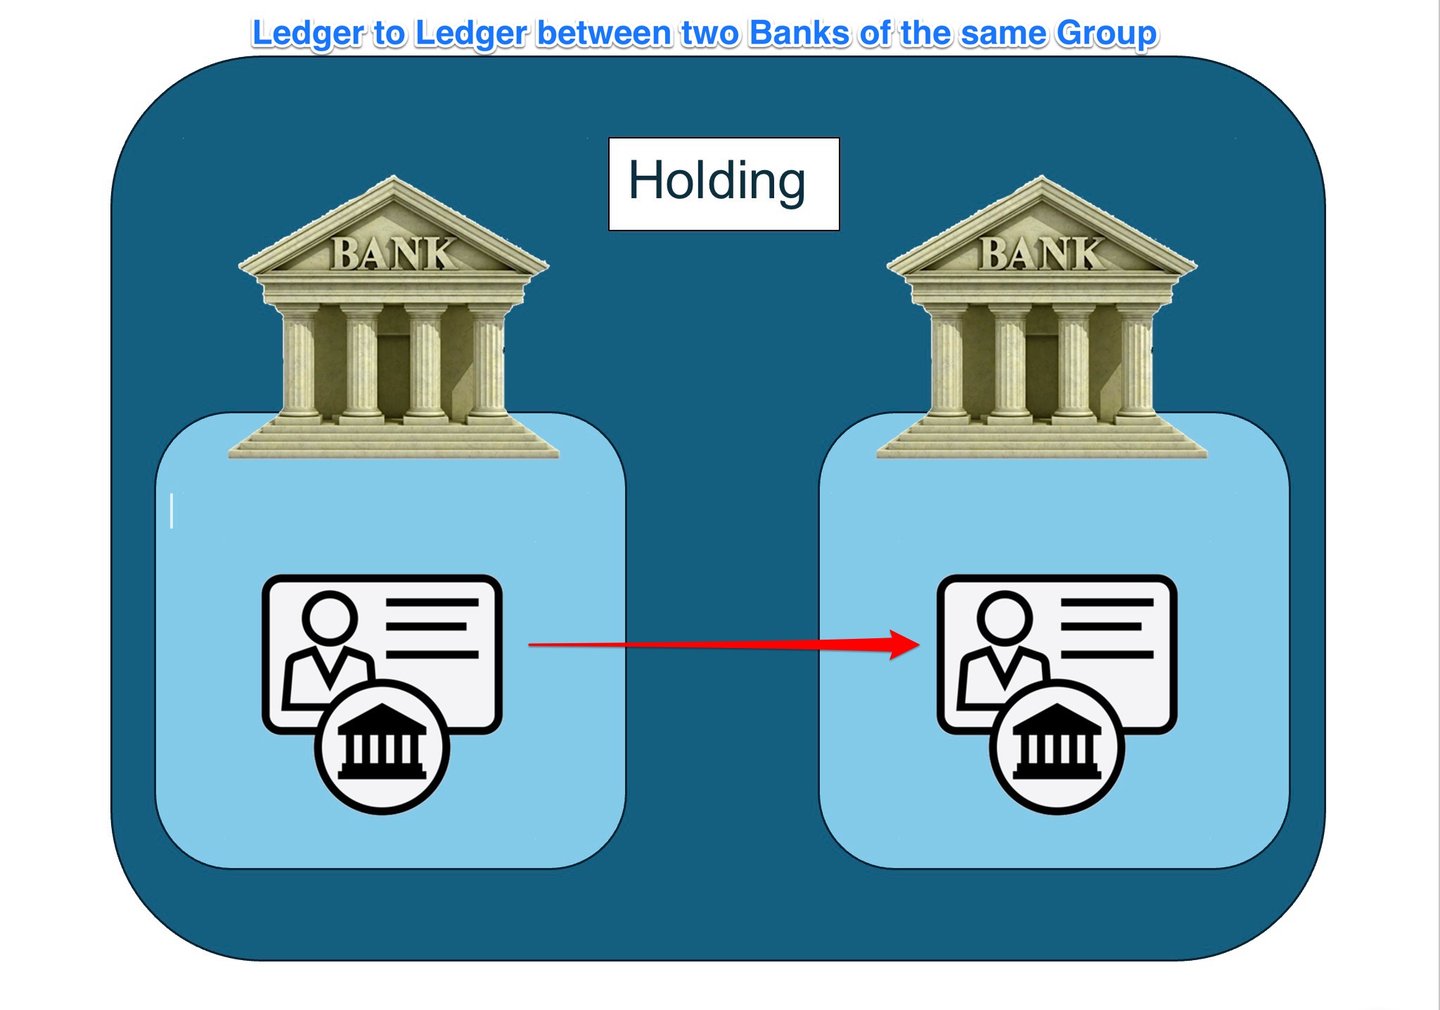
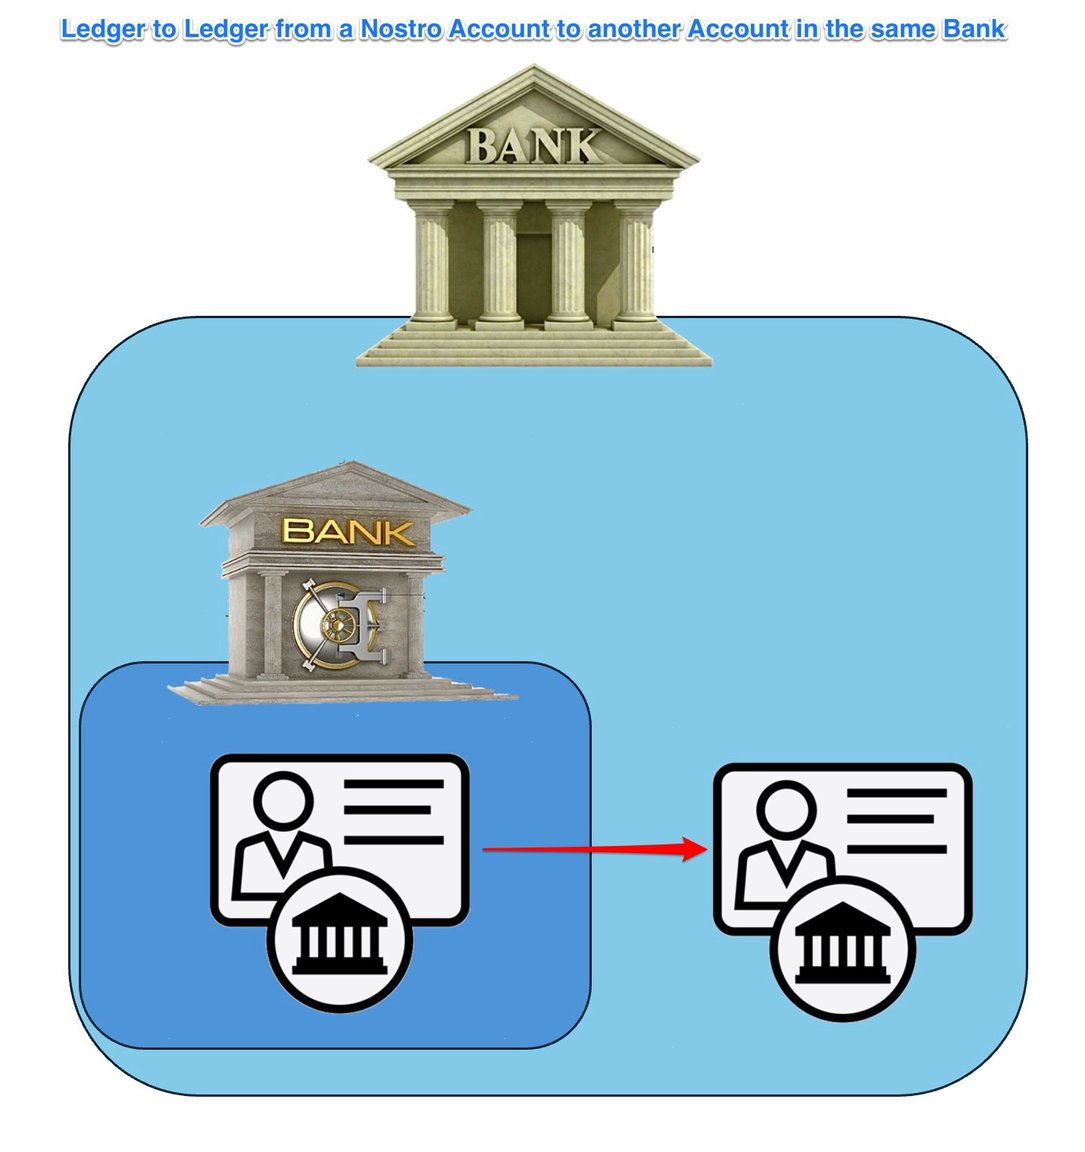
W kontekście bankowości tradycyjnej transfery L2L polegają na przemieszczaniu aktywów, zobowiązań lub kapitału między odrębnymi księgami prowadzonymi przez instytucje finansowe, takie jak banki lub dostawcy usług płatniczych. Transfery te mogą następować między rachunkami w ramach tej samej instytucji lub między różnymi instytucjami i mają kluczowe znaczenie dla sprawnego i bezpiecznego przeprowadzania transakcji w globalnym systemie finansowym.
Z kolei transfery L2L w obrębie sfery blockchain oznaczają proces przenoszenia wartości lub aktywów między odrębnymi rejestrami rozproszonymi, takimi jak różne sieci blockchain. Tego rodzaju transfer wymaga często zastosowania wyspecjalizowanych protokołów, pośredników lub technik, takich jak atomic swaps czy mosty międzyłańcuchowe (cross-chain bridges), aby zapewnić interoperacyjność i zachować integralność obu rejestrów.
Komunikat nie jest pieniądzem
Dlaczego żaden komunikat SWIFT, teleks ani serwer nie przenosi środków bez rozliczenia – w 90 sekund.
Zweryfikuj dokument za pomocą VL1 →Otrzymali Państwo komunikat płatniczy, dowód płatności lub potwierdzenie? Prosimy zlecić jego weryfikację, zanim zaczną Państwo na nim polegać.

Aktywacja usług L2L w IFB
Linie L2L zostaną uruchomione na wniosek Klienta, gdy jego rachunek będzie prowadzony bez zastrzeżeń:
- Utrzymuje saldo minimalne,
- wykazuje stabilne, udokumentowane wyniki finansowe oraz
- jest zgodna z legalną działalnością gospodarczą.
Ponadto rachunek musi posiadać
- brak nierozwiązanych kwestii w zakresie compliance oraz
- wszystkie transakcje muszą być zgodne z międzynarodowymi regulacjami finansowymi.
Ostateczna aktywacja podlega wewnętrznej weryfikacji i zatwierdzeniu przez nasz zespół ds. compliance i zarządzania ryzykiem.
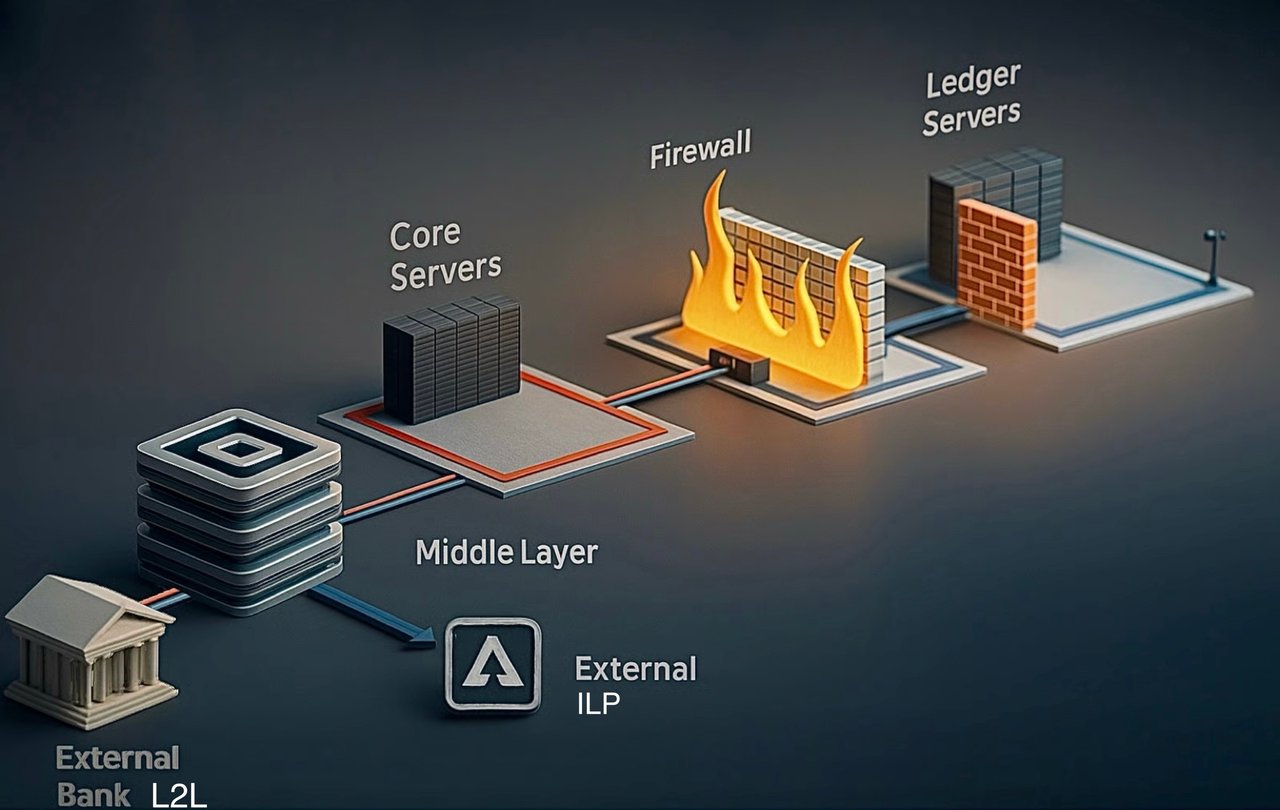
Główne różnice między serwerami komunikacyjnymi, warstwy pośredniej, rozliczeniowymi (core/settlement) oraz serwerami ksiąg i rachunków w bankach
W technologii bankowej serwery odgrywają kluczową rolę w zapewnieniu sprawnego przebiegu transakcji finansowych i prowadzenia ewidencji. Banki opierają się na dwóch podstawowych typach serwerów: serwerach komunikacyjnych oraz serwerach księgi głównej/rachunków. Choć oba są niezbędne, służą odmiennym celom i przetwarzają różne rodzaje danych.
Serwery komunikacyjne
Serwery komunikacyjne stanowią podstawę bezpiecznej wymiany danych między bankami a instytucjami finansowymi. Poniżej przedstawiono najważniejsze funkcje i cechy serwerów komunikacyjnych:
- Bezpieczna wymiana danych: Serwery te umożliwiają bezpieczną wymianę danych, zapewniając, że wrażliwe informacje finansowe mogą być przekazywane między instytucjami bez naruszenia ich poufności.
- Protokoły i standardy: Wykorzystują ustandaryzowane protokoły, takie jak SWIFT, SEPA czy ACH, do komunikacji międzybankowej, zapewniając jednolitość i niezawodność na różnych platformach.
- Szyfrowanie i uwierzytelnianie: Aby zapewnić bezpieczeństwo, serwery komunikacyjne stosują zaawansowane metody szyfrowania oraz rygorystyczne protokoły uwierzytelniania, chroniące dane podczas transmisji.
- Obsługa transakcji: Przede wszystkim obsługują zlecenia transakcji, komunikaty i dyspozycje, działając jako pośrednicy przekazujący informacje niezbędne do realizacji transakcji.
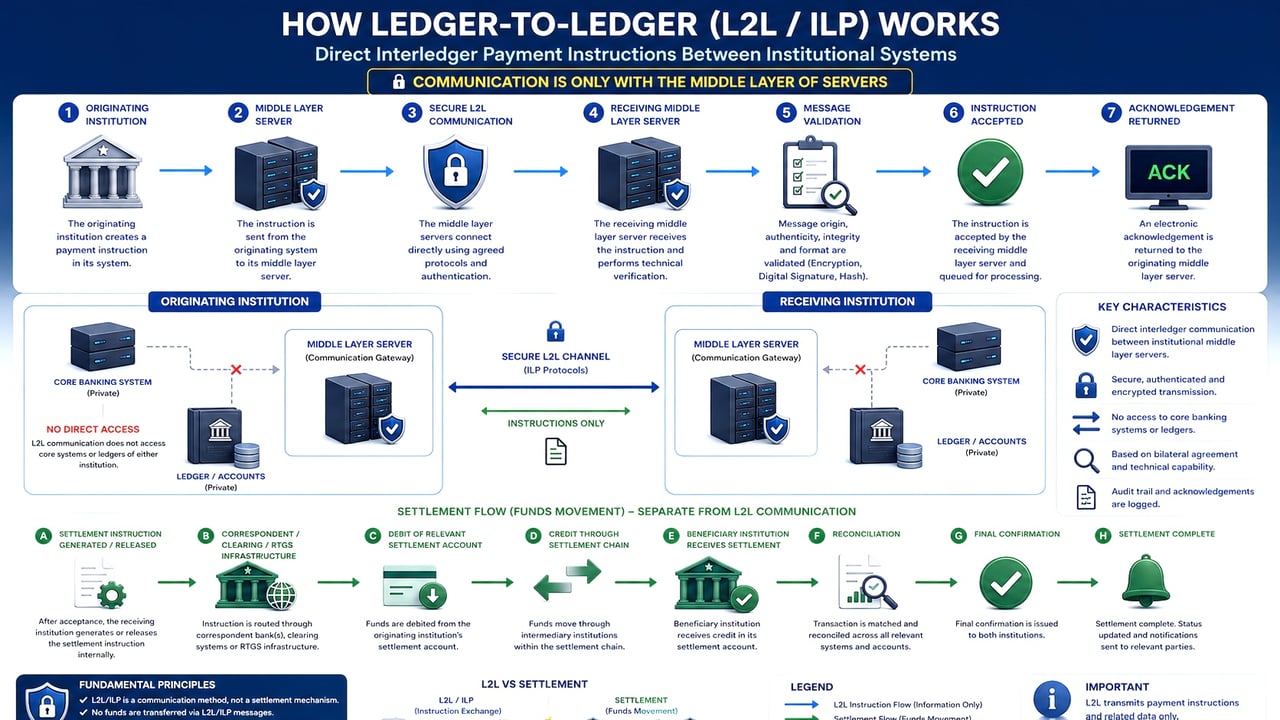
- Brak przepływu środków: Co istotne, serwery te nie przenoszą środków ani nie aktualizują sald rachunków bezpośrednio; umożliwiają jedynie komunikację niezbędną do takich działań.
Serwery centralnego systemu bankowego
Serwery bankowości podstawowej (core banking) stanowią cyfrowy trzon instytucji finansowych, zapewniając precyzyjną realizację, weryfikację i rozliczanie transakcji pieniężnych. Bezpiecznie przetwarzają one przychodzące dyspozycje transakcyjne (np. komunikaty SWIFT), prowadzą szczegółową ewidencję rachunków klientów i rachunków wewnętrznych, uzgadniają te transakcje z rzeczywistymi rozliczeniami środków potwierdzonymi przez banki pośredniczące i korespondentów, a następnie odpowiednio aktualizują salda klientów.
Poza samymi funkcjami transakcyjnymi serwery centralne zarządzają zgodnością z przepisami, przeprowadzają zautomatyzowane uzgodnienia oraz weryfikacje AML/KYC, zapewniają stosowanie protokołów zarządzania ryzykiem i generują pełne ścieżki audytu, chroniąc w ten sposób integralność operacyjną, rzetelność finansową oraz zgodność z regulacjami w całej działalności bankowej instytucji.
Serwery rejestrów i rachunków
Serwery ksiąg i rachunków pełnią natomiast funkcję depozytariuszy dokumentacji finansowej banku. Ich główne cechy to:
- Prowadzenie ewidencji finansowej: Serwery te przechowują i utrzymują podstawowe rejestry finansowe banku, zapewniając dokładne odnotowanie każdej transakcji.
- Rejestrowanie transakcji: Rejestrują wszystkie transakcje, w tym obciążenia i uznania, oraz odpowiadają za aktualizowanie i przechowywanie bieżących sald rachunków.
- Zarządzanie księgą główną: Serwery księgowe zarządzają księgą główną banku wraz z poszczególnymi rachunkami klientów, zapewniając pełny obraz kondycji finansowej.
- Integralność danych: zapewnienie spójności i integralności danych jest niezbędne, ponieważ rejestry te mają kluczowe znaczenie dla rzetelnej sprawozdawczości finansowej i zgodności z przepisami.
- Rygorystyczne środki bezpieczeństwa: Z uwagi na wrażliwość danych serwery księgowe zazwyczaj wykorzystują bardziej rygorystyczne środki bezpieczeństwa, w tym dodatkowe warstwy szyfrowania i ścisłą kontrolę dostępu.
Serwer komunikacyjny inicjuje i obsługuje transakcje, natomiast serwer księgowy ostatecznie rejestruje i odzwierciedla te transakcje po ich zwalidowaniu w księgach banku.
We współczesnych systemach bankowych funkcje te są często zintegrowane, a bezpieczne protokoły komunikacji wewnątrzbankowej współdziałają z systemami prowadzenia ksiąg. Integracja ta zapewnia aktualizacje w czasie rzeczywistym i spójność w całym ekosystemie finansowym banku, zwiększając zarówno efektywność, jak i bezpieczeństwo.
Nasze usługi L2L
Usługi L2L świadczymy wyselekcjonowanemu gronu Klientów, obejmującemu osoby o wysokim poziomie zamożności oraz dobrze ugruntowane podmioty korporacyjne, ze szczególnym naciskiem na dyskrecję, poufność i integralność instytucjonalną.
Wszystkie transakcje L2L są przeprowadzane wyłącznie pomiędzy bankami w pełni zintegrowanymi z międzynarodowym systemem bankowym, co zapewnia nie tylko bezpieczną wymianę uwierzytelnionych komunikatów L2L, lecz także skuteczny i terminowy rozrachunek środków. Kontrahenci niezintegrowani w taki sposób mogą być w stanie przesyłać komunikaty, lecz z natury rzeczy nie są w stanie zrealizować rozrachunku finansowego.
W przelewach L2L środków nie można „pobrać” z księgi banku ani z jego serwerów centralnych, ponieważ systemy te są zawsze całkowicie odizolowane od dostępu zewnętrznego. W przeciwieństwie do plików cyfrowych przechowywanych w chmurze lub na zwykłym serwerze bądź komputerze, środki muszą być zawsze przekazywane w ramach bezpiecznego i regulowanego globalnego systemu bankowego, co zapewnia zarówno ich integralność, jak i zgodność każdej transakcji z przepisami.
Z naszych doświadczeń wynika, że ponad 48% przedstawianych nam transakcji L2L pochodzi od podmiotów niebędących bankami lub od banków nieposiadających możliwości przekazywania środków.
Natomiast jesteśmy w stanie realizować transakcje bez ograniczeń co do kwoty, pod wyłącznym warunkiem rzetelnej weryfikacji instytucji inicjującej oraz możliwej do wykazania zdolności do rozliczenia transakcji.

Transakcje jako korekty zapisów w księgach w bankowości
Gdy dochodzi do transakcji finansowej, na przykład przelewu waluty z jednego rachunku na drugi, nie następuje fizyczne przemieszczenie pieniądza. Transakcja jest realizowana poprzez korekty zapisów księgowych na odpowiednich rachunkach banków korespondentów, banku centralnego (banków centralnych) lub systemów rozliczeniowych płatności w czasie rzeczywistym (RTP). System bankowy zmniejsza saldo na jednym rachunku i zwiększa saldo na drugim, odzwierciedlając przeniesienie wartości, które zostanie rozliczone odrębnie.
Uzgodnienie i rozliczenie ostateczne: Banki uczestniczące w transakcji dokonują jej uzgodnienia w celu zapewnienia poprawności. W przypadku udziału banków pośredniczących każdy z nich rozlicza swoją część transakcji w ramach relacji bankowości korespondencyjnej.
Sprawozdawczość i prowadzenie dokumentacji: Banki przechowują dokumentację wszystkich transakcji na potrzeby zgodności z przepisami, audytu i sprawozdawczości.
Jak funkcjonuje podstawowy system bankowy (Core Banking System, CBS)
I. Zasadnicze rozróżnienie: instrukcje a faktyczny rozrachunek
Komunikat SWIFT, taki jak pacs.008 (przelew klienta) lub pacs.009 (przelew instytucji finansowej), jest w istocie bezpieczną wiadomością lub dyspozycją. Informuje on bank odbiorcy, że oczekiwane jest wpłynięcie środków, wskazując dane beneficjenta, kwotę transakcji i instrukcje dotyczące trasy rozliczenia, lecz sam w sobie nie przenosi środków. Faktyczny transfer środków następuje dopiero wtedy, gdy wskazana kwota zostanie rozliczona w ramach mechanizmów międzybankowych z udziałem banków korespondentów lub pośredniczących, co potwierdza rzeczywista zmiana sald na rachunkach w poszczególnych instytucjach.
II. Definicje i role banków korespondentów oraz banków pośredniczących
A. Banki korespondenckie
- Bank korespondent prowadzi bezpośrednie dwustronne rachunki (rachunki nostro/rachunki vostro) w innych bankach.
- Rachunki te odzwierciedlają rzeczywiste salda środków pieniężnych utrzymywane w innej instytucji finansowej, umożliwiając realizację transgranicznych płatności i rozliczeń.
B. Banki pośredniczące
- Bank pośredniczący pełni funkcję punktu tranzytowego w łańcuchu płatności, gdy między bankiem nadawcy a bankiem beneficjenta nie istnieją bezpośrednie relacje korespondencyjne.
- Wypełnia lukę między bankami niebędącymi bankami korespondentami, obsługując konwersje walut, płatności międzynarodowe oraz złożone kwestie związane z routingiem.
III. W jaki sposób centralne systemy bankowe (core banking) potwierdzają faktyczne otrzymanie środków
Centralny system bankowy wykorzystuje rygorystyczny proces uzgadniania i potwierdzania, zróżnicowany dla scenariuszy z udziałem banku korespondenta i banku pośredniczącego, w następujący sposób:
A. Weryfikacja za pośrednictwem banków korespondentów
Gdy transakcje obejmują bezpośrednie rachunki korespondencyjne (Rachunki nostro):
Szczegółowy przebieg procesu:
- Otrzymanie dyspozycji (pacs.008/pacs.009): CBS odbiera i tymczasowo przechowuje dyspozycję SWIFT.
- Księgowanie tymczasowe: Środki mogą być przejściowo widoczne w wewnętrznym rejestrze rozrachunków przejściowych lub rozliczeniowych do czasu weryfikacji.
- Uzgadnianie wyciągów nostro: Bank odbiorcy otrzymuje od swoich banków korespondentów zautomatyzowane wyciągi z rachunków (camt.053, starszy format MT 940/950 lub interfejsy API), odzwierciedlające rzeczywiste salda rachunków i zapisy uznaniowe. CBS automatycznie uzgadnia te wyciągi z instrukcjami SWIFT na podstawie unikalnych identyfikatorów (UETR – Unique End-to-End Transaction Reference).
- Ostateczne uznanie rachunku: Dopiero po dokładnym dopasowaniu instrukcji SWIFT do potwierdzonego zapisu uznania w banku korespondencyjnym system bankowości podstawowej (CBS) ostatecznie uznaje rachunek klienta beneficjenta środkami.
B. Weryfikacja za pośrednictwem banków pośredniczących
Gdy środki przechodzą przez bank pośredniczący (wielostopniowy routing), proces weryfikacji jest nieco bardziej złożony:
Szczegółowy przebieg procesu:
- Otrzymanie dyspozycji (pacs.008): system bankowości podstawowej (CBS) początkowo rejestruje przychodzący komunikat z dyspozycją.
- Weryfikacja rozrachunku przez pośredników: środki przekazywane przez banki pośredniczące zazwyczaj skutkują wieloma potwierdzeniami SWIFT, w tym powiadomieniami o uznaniu (camt.054, dawniej MT 910) lub późniejszymi komunikatami pacs.009 wskazującymi na dalsze przekazanie środków. Bank pośredniczący wystawia powiadomienie o uznaniu potwierdzające, że środki zostały skutecznie zaksięgowane na rachunku nostro banku odbiorcy u korespondenta. CBS otrzymuje te potwierdzenia od instytucji pośredniczących, co umożliwia uzgadnianie etapowe.
- Końcowa weryfikacja przez bank korespondent: Końcowy wyciąg (camt.053 lub dawniej MT 940/950) z banku korespondenta potwierdza faktyczne rozliczenie gotówkowe na rachunku nostro banku odbierającego.
- Ostateczne zaksięgowanie na rachunku Klienta: Dopiero po otrzymaniu i zweryfikowaniu rzeczywistego potwierdzenia rozliczenia od banku korespondenta (po potwierdzeniu przez pośrednika) system CBS ostatecznie uznaje rachunek beneficjenta.
IV. Technologie i systemy wykorzystywane w centralnych systemach bankowych (core banking)
- Oprogramowanie do automatycznego uzgadniania: (np. SmartStream TLM, Temenos, Oracle FLEXCUBE)
- Narzędzia monitorowania w czasie rzeczywistym: integracje API i cyfrowe wyciągi bankowe umożliwiające natychmiastową weryfikację.
- Bramy komunikacyjne: SWIFT Alliance Access, narzędzia śledzenia SWIFT gpi, potwierdzające status transakcji w czasie rzeczywistym.
- Unikalny identyfikator transakcji (UETR), wymagany przez SWIFT w celu zapewnienia jednoznacznej identyfikacji każdego komunikatu w całym cyklu życia płatności.
- Dwuwarstwowe kontrole uzgodnień. Zautomatyzowane uzgodnienia elektroniczne uzupełnione ręczną weryfikacją przez dedykowane zespoły operacyjne.
- Kontrole AML/KYC i Compliance. Każda dyspozycja płatnicza jest poddawana przesiewowej kontroli i walidacji przed uznaniem rachunku, co zapewnia zgodność z wymogami regulacyjnymi (FATF, dyrektywy AML, OFAC, sankcje UE i ONZ).
- Ścieżki audytu i raportowanie. Pełne elektroniczne ścieżki audytu prowadzone dla celów zgodności z przepisami i audytów.
System bankowości centralnej (Core Banking System) nie opiera się na samym otrzymaniu komunikatów dyspozycji SWIFT jako dowodzie rozrachunku środków. Zamiast tego metodycznie weryfikuje faktyczne przepływy pieniężne poprzez uzgodnienie z potwierdzonymi wyciągami otrzymywanymi zarówno od banków korespondentów (końcowych instytucji rozliczeniowych prowadzących rachunki nostro), jak i od banków pośredniczących (banków kierujących transakcje, potwierdzających dalszy przelew za pomocą powiadomień o uznaniu rachunku lub późniejszych potwierdzeń).
Dopiero gdy faktyczne salda pieniężne ulegną zmianie na poziomie banku korespondenta, a potwierdzone uznania znajdą odzwierciedlenie w wyciągach zarówno banku pośredniczącego, jak i banku korespondenta, system bankowości centralnej (CBS) definitywnie rozpozna środki i zaksięguje je na rachunku klienta będącego beneficjentem, zapewniając tym samym precyzyjne rozróżnienie między instrukcjami płatniczymi a rzeczywistym rozrachunkiem środków pieniężnych.

Bankowość
Przelewy typu ledger-to-ledger (L2L) w bankowości oznaczają proces przenoszenia aktywów, zobowiązań lub kapitału własnego pomiędzy dwiema odrębnymi księgami prowadzonymi przez instytucje finansowe, takie jak banki lub inni dostawcy usług płatniczych. Przelewy takie mogą być realizowane między rachunkami prowadzonymi w ramach tej samej instytucji lub między różnymi instytucjami. W kontekście bankowości księgi są scentralizowanymi bazami danych lub systemami ewidencji, które rejestrują własność oraz historię transakcji dotyczących rachunków i aktywów klientów.
Przelewy L2L w bankowości mają kluczowe znaczenie dla sprawnego i bezpiecznego przeprowadzania transakcji między różnymi podmiotami finansowymi i ich klientami. Poniżej przedstawiamy najważniejsze aspekty i przykłady przelewów L2L w bankowości:
- Przelewy międzybankowe: przelewy międzybankowe to powszechna forma przelewów L2L w bankowości, w której środki są przenoszone między rachunkami prowadzonymi w różnych bankach. Mogą być realizowane za pośrednictwem różnych mechanizmów, takich jak przelewy elektroniczne (np. SWIFT), transakcje w systemie Automated Clearing House (ACH) oraz systemy rozrachunku brutto w czasie rzeczywistym (RTGS).
- Przelewy wewnątrzbankowe: Przelewy wewnątrzbankowe mają miejsce, gdy środki są przenoszone między rachunkami prowadzonymi w tej samej instytucji finansowej. Takie przelewy L2L są zazwyczaj szybsze i mogą wiązać się z niższymi opłatami niż przelewy międzybankowe, ponieważ obejmują wyłącznie aktualizację wewnętrznych ksiąg banku.
- Księgi banków centralnych: Banki centralne prowadzą własne księgi, w których odnotowują salda rezerw banków komercyjnych działających w danej jurysdykcji. Transfery L2L między księgami banków centralnych a księgami banków komercyjnych mają kluczowe znaczenie dla zarządzania wymogami rezerwowymi, realizacji polityki pieniężnej oraz obsługi transakcji międzybankowych.
- Przelewy transgraniczne: Przelewy L2L w bankowości odgrywają również istotną rolę w transakcjach transgranicznych, w których środki są przekazywane między bankami lub instytucjami finansowymi mającymi siedziby w różnych państwach. Przelewy te często wiążą się z przewalutowaniem i mogą wymagać udziału banków korespondentów lub międzynarodowych sieci płatniczych w celu realizacji transakcji.
- Transfery aktywów cyfrowych: Wraz z rosnącym wykorzystaniem aktywów cyfrowych i technologii blockchain niektóre banki i instytucje finansowe zaczęły badać możliwość realizacji transferów L2L z udziałem aktywów cyfrowych lub kryptowalut. Transfery takie mogą wymagać zastosowania wyspecjalizowanych protokołów, takich jak Interledger Protocol (ILP), lub stworzenia nowej infrastruktury, na przykład cyfrowych walut banków centralnych (CBDC) bądź stablecoinów zabezpieczonych przez banki.
Co można przekazywać między bankami?
Aktywa banku:
- Środki pieniężne i ekwiwalenty środków pieniężnych: Są to środki, do których dostęp jest natychmiastowy lub niemal natychmiastowy. Obejmują gotówkę, depozyty w innych bankach oraz wysoce płynne papiery wartościowe, takie jak bony skarbowe.
- Inwestycje/papiery wartościowe: są to instrumenty finansowe, w które bank inwestuje w celu osiągnięcia zwrotu, takie jak obligacje rządowe i korporacyjne, akcje oraz inne papiery wartościowe.
- Kredyty i pożyczki: Są to środki, których bank udziela swoim klientom i które generują przychody odsetkowe. Mogą obejmować pożyczki osobiste, kredyty hipoteczne, kredyty komercyjne, salda kart kredytowych oraz debety na rachunku.
- Środki trwałe: Są to składniki majątku rzeczowego stanowiące własność Banku, takie jak budynki, grunty, wyposażenie i meble.
- Aktywa niematerialne: Obejmują one aktywa o charakterze niefizycznym, takie jak oprogramowanie, patenty, znaki towarowe oraz wartość firmy (goodwill).
- Pozostałe aktywa: Mogą obejmować m.in. naliczone odsetki należne, aktywa z tytułu odroczonego podatku dochodowego oraz pochodne instrumenty finansowe.
Zobowiązania banku:
- Depozyty: Są to środki, które osoby fizyczne i przedsiębiorstwa przechowują w banku. Obejmują rachunki bieżące, rachunki oszczędnościowe i lokaty terminowe. Stanowią zobowiązania, ponieważ bank jest obowiązany zwrócić te środki deponentom na żądanie lub w określonym terminie zapadalności.
- Środki pożyczone: Są to środki, które bank pozyskuje od innych instytucji finansowych, banku centralnego lub poprzez emisję dłużnych papierów wartościowych.
- Papiery dłużne: Są to obligacje lub inne formy zadłużenia emitowane przez bank w celu pozyskania środków. Bank jest zobowiązany do spłaty kapitału i odsetek na rzecz obligatariuszy.
- Pozostałe zobowiązania: obejmują takie pozycje jak naliczone koszty, zobowiązania handlowe, rezerwy z tytułu odroczonego podatku dochodowego, rezerwy na straty kredytowe oraz pochodne instrumenty finansowe.
- Zobowiązania podporządkowane: Są to długi, które w razie upadłości banku zostaną spłacone dopiero po zaspokojeniu wszystkich pozostałych zobowiązań.
Kapitał własny banku:
- Akcje zwykłe: Jest to kapitał własny, którego posiadaczami są właściciele banku. Przysługuje im prawo głosu i mogą otrzymywać dywidendy.
- Akcje uprzywilejowane: Ten rodzaj kapitału własnego daje pierwszeństwo w roszczeniach do zysków i aktywów przed akcjami zwykłymi, lecz zazwyczaj nie wiąże się z prawem głosu.
- Zyski zatrzymane: Są to zyski netto skumulowane przez bank na przestrzeni lat i przeznaczone na reinwestycję w działalność, zamiast na wypłatę dywidend.
- Akcje własne: Są to akcje własne Banku, które zostały przez niego odkupione z rynku.
- Pozostałe całkowite dochody: Są to zyski i straty z różnych inwestycji i instrumentów pochodnych, które nie zostały jeszcze zrealizowane.
- Udziały mniejszościowe: Jest to część aktywów netto jednostki zależnej przypadająca na udziały kapitałowe, które nie należą, bezpośrednio ani pośrednio przez jednostki zależne, do jednostki dominującej.
Spoza księgi (off-ledger) do księgi (on-ledger)
Transakcje między bankami, w tym transakcje spoza księgi do księgi, wymagają dodatkowych kroków zapewniających prawidłowy transfer aktywów lub zobowiązań, zgodność z przepisami oraz prawidłową ewidencję księgową.
Proces przebiega następująco:
- Identyfikacja transakcji/aktywa: Proces rozpoczyna się od zidentyfikowania konkretnej transakcji lub aktywa, które ma zostać przeniesione spoza rejestru (off-ledger) do rejestru rozproszonego (on-ledger). Oba banki uczestniczące w transakcji muszą uzgodnić, jakie aktywo lub zobowiązanie podlega przeniesieniu.
- Ocena ryzyka i analiza finansowa: Oba banki przeprowadzą niezależne oceny ryzyka oraz analizy finansowe. Ma to zapewnić zgodność transakcji z ich indywidualnymi politykami zarządzania ryzykiem i strategiami finansowymi.
- Umowa międzybankowa: Zanim transakcja będzie mogła zostać przeprowadzona, banki muszą uzgodnić warunki przeniesienia. Może to wymagać negocjacji dotyczących ceny aktywa lub zobowiązania, terminu przeniesienia oraz innych szczegółów. Umowa ta ma często charakter prawnie wiążący i musi być zgodna z lokalnymi i międzynarodowymi przepisami bankowymi.
- Zgodność z przepisami: Transakcja musi być zgodna z właściwymi regulacjami bankowymi, w tym dotyczącymi adekwatności kapitałowej, płynności i zarządzania ryzykiem. Zespoły ds. Compliance obu banków dołożą starań, aby transakcja spełniała te wymogi. Ramy Compliance: SOX (Sarbanes-Oxley Act): zapewnia dokładność i rzetelność informacji ujawnianych przez spółki (dotyczy USA) lub RODO (ogólne rozporządzenie o ochronie danych): zapewnia ochronę i prywatność danych klientów, w szczególności w UE (dotyczy Europy).
- Rozliczenie i rozrachunek: Po zawarciu umowy i weryfikacji zgodności z wymogami compliance transakcja przechodzi do etapu rozliczenia i rozrachunku. Polega on na faktycznym przeniesieniu aktywa lub zobowiązania z ksiąg jednego banku do ksiąg drugiego. Proces ten jest często obsługiwany przez izbę rozliczeniową będącą podmiotem trzecim, zwłaszcza w przypadku transakcji o dużej wartości lub złożonych.
- Zaksięgowanie transakcji: po zakończeniu procesu rozliczenia i rozrachunku każdy bank ujmuje transakcję w swoich księgach. W przypadku banku sprzedającego aktywo zostaje wyksięgowane z jego ksiąg, a w przypadku banku kupującego – zostaje ujęte w jego księgach.
- Bieżące zarządzanie i raportowanie: Oba banki muszą na bieżąco zarządzać transakcją i ją raportować. Obejmuje to śledzenie wszelkich zmian wartości aktywa lub zobowiązania, zgłaszanie tych zmian właściwym organom nadzorczym oraz odpowiednie aktualizowanie własnych sprawozdań finansowych.
- Stały monitoring: Wreszcie banki nadal regularnie monitorują dany składnik aktywów lub zobowiązań, aby upewnić się, że pozostaje on zgodny ze wszystkimi właściwymi przepisami, a jego profil ryzyka mieści się w granicach tolerancji ryzyka każdego z banków.
Proces konwersji środków pozabilansowych na środki ujęte w księgach polega na przeniesieniu aktywów, które nie są zapisane w głównej księdze finansowej banku, do pozycji oficjalnie ujętych w jego księgach. Praktyka ta ma znaczenie przede wszystkim w kontekście bankowości cienia, zarządzania aktywami lub niektórych rodzajów transakcji finansowych, które początkowo nie pojawiają się w głównym bilansie banku. Złożone niuanse tej procedury oraz związane z nią koszty zależą od ram regulacyjnych, charakteru danych aktywów i polityk konkretnej instytucji finansowej. Poniżej przedstawiamy kroki procesu zazwyczaj z nią związane oraz omawiamy nieodłączne koszty.
Przekształcanie środków poza księgą w środki w księdze w bankach i bankach centralnych
Przekształcenie środków pozabilansowych w środki ujęte w księgach (on-ledger) polega na włączeniu działalności finansowej, która dotychczas nie była ujmowana w oficjalnym bilansie, do głównego systemu rachunkowości. Jest to kluczowe dla rzetelności sprawozdawczości finansowej, przejrzystości i zgodności z wymogami regulacyjnymi. Poniżej przedstawiono szczegółowy opis tego procesu zarówno w odniesieniu do banków komercyjnych, jak i banków centralnych, obejmujący identyfikację, weryfikację, uzgodnienie, ewidencjonowanie i audyt.
A. Banki komercyjne
1. Identyfikacja środków pozabilansowych
Źródła środków poza księgami:
- Podmioty specjalnego przeznaczenia (SPE): jednostki prawne tworzone na potrzeby konkretnych transakcji, takich jak sekurytyzacja, które mogą utrzymywać aktywa i zobowiązania poza głównym bilansem banku. Mogą do nich należeć strukturyzowane wehikuły inwestycyjne (SIV) oraz conduity.
- Aktywa zsekurytyzowane: kredyty lub wierzytelności sprzedane inwestorom, ale nadal obsługiwane przez bank. Przykładem są papiery wartościowe zabezpieczone hipotekami (MBS) oraz papiery wartościowe zabezpieczone aktywami (ABS).
- Zobowiązania z tytułu leasingu: leasing operacyjny, który wcześniej nie podlegał kapitalizacji na gruncie starszych standardów rachunkowości, a który zgodnie z nowymi standardami, takimi jak MSSF 16, należy ujmować w sprawozdaniu.
- Instrumenty pochodne i zobowiązania warunkowe: Instrumenty finansowe, takie jak swapy, kontrakty futures i opcje, a także potencjalne zobowiązania z tytułu gwarancji i akredytyw.
2. Weryfikacja i walidacja
Etapy weryfikacji:
- Ocena instrumentów finansowych: szczegółowa analiza mająca na celu ustalenie charakteru, ryzyka i wartości pozycji pozabilansowych.
- Modele wyceny: Wykorzystanie analizy zdyskontowanych przepływów pieniężnych (DCF), wyceny według wartości rynkowej (MTM) oraz innych modeli finansowych do oceny wartości godziwej instrumentów pochodnych i aktywów sekurytyzowanych.
- Analiza ryzyka kredytowego: ocena zdolności kredytowej aktywów bazowych i kontrahentów uczestniczących w transakcjach pozabilansowych (OBS).
- Przegląd regulacyjny: Zapewnienie zgodności z obowiązującymi standardami rachunkowymi i regulacyjnymi.
- MSSF 9 i MSSF 16: regulujące odpowiednio ujmowanie i wycenę instrumentów finansowych oraz leasingu.
- Ramy Basel III: obliczanie aktywów ważonych ryzykiem (RWA) oraz wskaźniki dźwigni wpływające na traktowanie ekspozycji pozabilansowych.
Protokoły i standardy:
- IFRS i GAAP: zapewnienie spójnego stosowania Międzynarodowych Standardów Sprawozdawczości Finansowej (IFRS) oraz Ogólnie Przyjętych Zasad Rachunkowości (GAAP) w celu rzetelnego sprawozdawania finansowego.
- Zgodność z przepisami AML i KYC: przestrzeganie wymogów w zakresie przeciwdziałania praniu pieniędzy (AML) oraz poznania klienta (KYC) w celu zapobiegania działalności nielegalnej.
3. Proces uzgadniania
Metody uzgadniania:
- Szczegółowy przegląd transakcji: Dokładna analiza i uzgodnienie transakcji pozabilansowych z zapisami wewnętrznymi.
- Dopasowanie na poziomie transakcji: zapewnienie, że każda pozycja pozabilansowa jest dokładnie odzwierciedlona i uzgodniona z odpowiadającymi jej zapisami bilansowymi.
- Raportowanie wyjątków: Identyfikowanie i wyjaśnianie rozbieżności za pomocą systemów zautomatyzowanych lub interwencji ręcznej.
Narzędzia i oprogramowanie:
- Systemy ERP: systemy klasy Enterprise Resource Planning, takie jak SAP i Oracle Financials, służące do automatyzacji procesów uzgadniania.
- Specjalistyczne oprogramowanie do uzgodnień: Narzędzia takie jak BlackLine i SmartStream, służące do dopasowywania dużej liczby transakcji oraz wykrywania anomalii.
4. Ujęcie w księdze głównej
Metody ujmowania:
- Księgowania: szczegółowe zapisy służące ujęciu pozycji pozabilansowych w księdze głównej, z zapewnieniem uwzględnienia wszystkich istotnych danych.
- Zautomatyzowane księgowanie: wykorzystanie podstawowych systemów bankowych (core banking) do automatycznego rejestrowania transakcji, co ogranicza błędy wynikające z ręcznego wprowadzania danych.
- Zapisy wewnątrzgrupowe i wewnątrzbankowe: zapewnienie prawidłowej ewidencji transakcji obejmujących wiele podmiotów w ramach grupy bankowej.
Protokoły i standardy:
- Księgowość podwójna: zapewnienie, że każda transakcja wpływa na co najmniej dwa konta, aby zachować równanie księgowe (aktywa = zobowiązania + kapitał własny).
- Zgodność z MSSF/GAAP: Przestrzeganie międzynarodowych i krajowych standardów rachunkowości w celu zapewnienia przejrzystości i spójności sprawozdawczości finansowej.
5. Audyt i Compliance
Procesy audytu:
- Audyty wewnętrzne: regularne przeglądy wewnętrzne zapewniające przestrzeganie polityk i procedur oraz rzetelność sprawozdawczości finansowej.
- Stały monitoring: wdrożenie systemów audytu w czasie rzeczywistym w celu wykrywania anomalii i zapewnienia ciągłej zgodności z przepisami.
- Audyty oparte na analizie ryzyka: skoncentrowanie na obszarach podwyższonego ryzyka, takich jak instrumenty pochodne i spółki celowe (SPE), w celu zapewnienia skutecznego nadzoru.
- Audyty zewnętrzne: Niezależna weryfikacja przez biegłych rewidentów w celu zapewnienia zgodności ze standardami rachunkowości i przepisami.
- Prowadzenie ścieżki audytu: Przechowywanie pełnej dokumentacji wszystkich transakcji i korekt w celu zapewnienia czytelnej ścieżki audytu.
Ramy compliance:
- Ustawa Sarbanesa-Oxleya (SOX): zapewnienie rzetelności i integralności ujawnień korporacyjnych (dotyczy wyłącznie Stanów Zjednoczonych).
- Rozporządzenie UE w sprawie badania sprawozdań finansowych: zapewnienie rzetelności i przejrzystości sprawozdawczości finansowej w Europie.
Protokoły i technologie:
- Narzędzia do sprawozdawczości regulacyjnej: oprogramowanie, takie jak AxiomSL i Wolters Kluwer, służące do przygotowywania i składania sprawozdań regulacyjnych
- Blockchain i DLT: wykorzystanie technologii rozproszonego rejestru (DLT) do prowadzenia niezmiennych zapisów i zapewnienia przejrzystości transakcji finansowych.
B. Banki centralne
1. Identyfikacja środków pozabilansowych
Źródła środków pozabilansowych:
- Linie swapowe w walutach obcych: Przyznane, lecz niewykorzystane linie swapowe oraz terminowe części swapów, które ujawniane są wyłącznie jako zobowiązania.
- Zobowiązania warunkowe: Gwarancje i inne potencjalne zobowiązania nieujęte w bilansie.
- Aktywa w przechowywaniu: złoto i papiery wartościowe przechowywane w imieniu innych banków centralnych, które nigdy nie wchodzą do bilansu podmiotu przechowującego.
2. Weryfikacja i walidacja
Etapy weryfikacji:
- Wycena rezerw: ocena wartości rynkowej rezerw walutowych i innych aktywów pozabilansowych.
- Ceny rynkowe i kursy walutowe: Wykorzystanie aktualnych danych rynkowych do rzetelnej wyceny rezerw.
- Ocena ryzyka: Ocena ryzyka kredytowego i rynkowego związanego z utrzymywaniem tych rezerw.
- Przegląd regulacyjny: Zapewnienie zgodności z międzynarodowymi standardami, takimi jak standardy ustalane przez MFW.
- Wytyczne MFW: przestrzeganie wzorca MFW dotyczącego danych o rezerwach międzynarodowych i płynności w walutach obcych.
Protokoły i standardy:
- Standardy MFW: wytyczne Międzynarodowego Funduszu Walutowego dotyczące raportowania rezerw walutowych i innych statystyk monetarnych.
- Standardy rachunkowości banków centralnych: Szczegółowe standardy i praktyki dotyczące rachunkowości oraz sprawozdawczości finansowej banków centralnych.
3. Proces uzgadniania
Metodologie uzgadniania:
- Szczegółowy przegląd aktywów: porównanie ewidencji rezerw zagranicznych i innych pozycji pozabilansowych z faktycznie posiadanymi aktywami.
- Uzgodnienie ksiąg z faktycznym stanem: zapewnienie zgodności zapisanych danych z fizycznymi stanami lub saldami rachunków.
- Uzgadnianie walutowe: regularne uzgadnianie stanów walut obcych z kursami rynkowymi i transakcjami.
Narzędzia i oprogramowanie:
- Systemy bankowości centralnej: Dostosowane do potrzeb rozwiązania programowe do zarządzania transakcjami i zasobami banków centralnych.
- Wyspecjalizowane narzędzia uzgadniania: narzędzia przeznaczone do uzgadniania dużych wolumenów transakcji walutowych i rezerw.
4. Ujęcie w księdze głównej
Metody rejestracji:
- Zapisy dziennika: szczegółowe zapisy odzwierciedlające ujęcie pozycji pozabilansowych w księdze głównej.
- Systemy zautomatyzowane: wykorzystanie centralnych systemów bankowych do automatyzacji ewidencjonowania i aktualizacji księgi głównej.
- Księgowość wielowalutowa: Zapewnienie prawidłowego ujmowania w księgach transakcji i pozycji w wielu walutach.
Protokoły i standardy:
- Księgowość podwójnego zapisu: Prowadzenie zbilansowanych ksiąg finansowych w systemie podwójnego zapisu.
- Standardy MFW i banków centralnych: przestrzeganie wytycznych międzynarodowych oraz szczegółowych standardów rachunkowości banków centralnych.
5. Audyt i Compliance
Procesy audytu:
- Audyty wewnętrzne: regularne przeglądy mające na celu zapewnienie rzetelności i zgodności z polityką w obrębie banku centralnego.
- Monitorowanie w czasie rzeczywistym: wdrażanie systemów ciągłego monitorowania oraz możliwości audytu w czasie rzeczywistym.
- Podejście oparte na ryzyku: Skupienie się na obszarach o istotnej ekspozycji na ryzyko, takich jak rezerwy walutowe i zobowiązania warunkowe.
- Audyty zewnętrzne: niezależne audyty zapewniające zgodność z międzynarodowymi standardami oraz przejrzystość sprawozdawczości.
- Kompletna dokumentacja: prowadzenie szczegółowej ewidencji wszystkich transakcji i korekt na potrzeby audytu.
Ramy compliance:
- Wytyczne MFW: zapewnienie przejrzystości i rzetelności sprawozdawczości dotyczącej rezerw międzynarodowych i płynności w walutach obcych.
- Regulacje banku centralnego: przestrzeganie przepisów ustawowych i zasad rachunkowości regulujących działalność samego banku centralnego.
Protokoły i technologie:
- Blockchain i DLT: zwiększanie przejrzystości i dokładności dzięki niezmiennym rejestrom i technologiom rozproszonego rejestru.
- Narzędzia sprawozdawczości regulacyjnej: wspieranie dokładnego i terminowego przygotowywania oraz składania sprawozdań regulacyjnych.
Podsumowując
Przeniesienie środków z ewidencji pozabilansowej do ewidencji bilansowej jest procesem szczegółowym i wieloaspektowym, wymagającym starannej identyfikacji, weryfikacji, uzgodnienia, ujęcia w księgach oraz badania. Zarówno banki komercyjne, jak i banki centralne muszą przestrzegać rygorystycznych standardów i procedur, aby zapewnić dokładność, przejrzystość i zgodność z przepisami swoich sprawozdań finansowych. Dzięki wykorzystaniu zaawansowanych narzędzi i przestrzeganiu standardów międzynarodowych instytucje te mogą skutecznie zarządzać włączaniem pozycji pozabilansowych do głównych systemów księgowych, zapewniając integralność sprawozdawczości finansowej.
Koszty nieodłączne
Koszt wprowadzenia pozycji pozabilansowych do bilansu zależy od rodzaju aktywa, jurysdykcji i systemów samej instytucji. Dzieli się na pięć kategorii:
- Compliance i kwestie prawne: należyta staranność w odniesieniu do aktywa i stron (AML, KYC, sankcje), opinie prawne dotyczące tytułu prawnego i możliwości egzekwowania oraz bieżący monitoring i raportowanie.
- Wycena i badanie: niezależna wycena w przypadku braku ceny rynkowej oraz prace badania sprawozdań finansowych niezbędne do ujęcia składnika aktywów w sprawozdaniu finansowym.
- Zarządzanie ryzykiem: modele i limity dla nowej ekspozycji oraz ich bieżący monitoring.
- Kapitał: po ujęciu w bilansie pozycja zwiększa aktywa ważone ryzykiem. Zgodnie z Basel III bank musi utrzymywać łączny kapitał w wysokości co najmniej 8% aktywów ważonych ryzykiem, powiększony o bufor zabezpieczający w wysokości 2,5% oraz wszelkie obowiązujące bufory antycykliczne lub systemowe.
- Operacje: zmiany w systemach, przeprojektowanie procesów i szkolenie pracowników.
Koszty różnią się zatem w poszczególnych przypadkach i można je oszacować dopiero po ustaleniu składnika aktywów, kontrahentów oraz sposobu traktowania regulacyjnego.
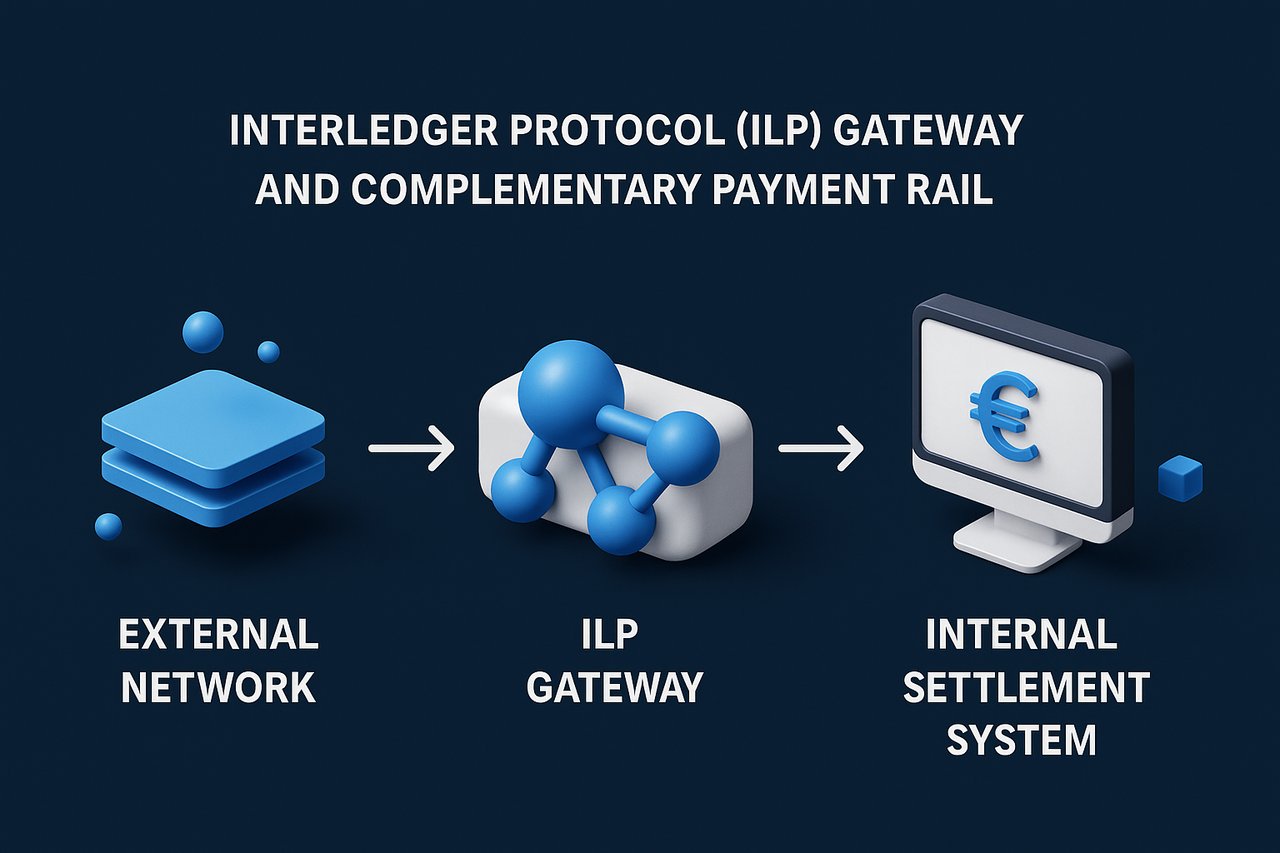
IFB – brama Interledger Protocol (ILP) i uzupełniający kanał płatniczy
Cel i pozycjonowanie
ILP stanowi rdzeń strategii międzyksięgowej IFB: zapewnia warunkowe, kryptograficznie powiązane transfery, finalizowane w ciągu kilku sekund na poziomie komunikatów, przy jednoczesnym zachowaniu rozdzielności naszego łącznika DMZ od głównej księgi ISO 20022. Współczesne środowisko płatności jest jednak zróżnicowane pod względem protokołów. Klienci mogą potrzebować systemów zoptymalizowanych pod kątem określonych korytarzy płatniczych, profili płynności lub jurysdykcji regulacyjnych. Poniżej przedstawiamy specyfikacje ILP, których muszą przestrzegać Klienci, oraz główne alternatywne systemy płatnicze wraz z uzasadnieniem ostrożnościowym lub technicznym dla każdego z nich.
1 Interledger Protocol – specyfikacja kanoniczna
- Warstwa konektorów (Connector Tier) – Rafiki v 1.3+ lub Interledger.rs w utwardzonej warstwie pośredniej; ruch zewnętrzny odbywa się w protokołach BTP/STREAM przez TLS 1.3; wewnętrznie następuje konwersja do ISO 20022 PACS.008/009. Topologia ta jest zgodna z NIST SP 800-53 Rev 5, kontrola SC-7 „Boundary Protection”.
- Higiena poświadczeń – tokenizowane poświadczenia BTP są rotowane co dziewięćdziesiąt dni i podlegają unieważnieniu w ciągu dwudziestu czterech godzin, zgodnie z wymogami zarządzania poświadczeniami zawartymi w OWASP Application Security Verification Standard.
- Test ścieżki (Proof-of-Path) – trzy mikropłatności po 0,01 EUR (RTT ≤1 s), a następnie seria STREAM na kwotę 1 EUR (<0,5 % strat, opóźnienie <750 ms) potwierdzają przepustowość bez przekraczania progów raportowania.
- Ostateczność rozrachunku – Każdy zrealizowany pakiet uruchamia instrukcję pacs.009 do T2 (dawniej TARGET2) lub na rachunek nostro u banku korespondenta; uznanie rachunku beneficjenta jest wstrzymywane do czasu otrzymania nieodwołalnego potwierdzenia, co spełnia Zasadę 8 „Ostateczność rozrachunku” Zasad CPMI-IOSCO dla infrastruktur rynku finansowego (Bazylea/BIS, kwiecień 2012 r.).
2 Natychmiastowe płatności transgraniczne Swift – konwencjonalna infrastruktura
- Profil – Swift łączy krajowe systemy płatności natychmiastowych na potrzeby płatności transgranicznych, dzięki czemu beneficjent może zostać uznany w ciągu kilku sekund, o ile oba systemy krajowe to umożliwiają, z wykorzystaniem komunikatów ISO 20022 pacs.008.
- Dlaczego IFB z niego korzysta – opiera się na istniejących rachunkach korespondencyjnych, nie wymaga nowej infrastruktury tokenów i zapewnia globalny zasięg wśród banków.
- Przewaga regulacyjna – Ponieważ rozrachunek nadal odbywa się w tradycyjnych systemach RTGS, ujęcie kapitałowe i płynnościowe odbywa się zgodnie z ugruntowanymi ramami Basel III, bez niuansów związanych z warunkowym escrow w modelu ILP.
3 SEPA Instant Credit Transfer – paneuropejska ścieżka płatności w euro
- Profil – Schemat SCT Inst Europejskiej Rady ds. Płatności (European Payments Council) udostępnia przelewy w euro beneficjentowi w ciągu dziesięciu sekund, przez całą dobę, w każdy dzień roku. Od wejścia w życie reguł schematu z 2025 r. (październik 2025 r.) schemat nie określa już maksymalnej kwoty; każdy dostawca usług płatniczych (PSP) ustala własne limity.
- Dlaczego to ma znaczenie – W korytarzach płatniczych wyłącznie w euro SEPA Instant eliminuje spready walutowe i zapewnia rozrachunek w pieniądzu banku centralnego za pośrednictwem TARGET Instant Payment Settlement (TIPS) lub innych mechanizmów rozliczeniowych.
- Przewaga regulacyjna – Zgodnie z rozporządzeniem w sprawie płatności natychmiastowych (UE) 2024/886 dostawcy usług płatniczych w strefie euro muszą wysyłać i odbierać płatności natychmiastowe i nie mogą pobierać za nie wyższych opłat niż za standardowe przelewy.
4 RTGS.global – atomowa sieć płatności typu Payment-versus-Payment (PvP)
- Profil – RTGS.global buduje sieć umożliwiającą atomowe rozliczanie transgranicznych płatności wielowalutowych między uczestniczącymi bankami w modelu „płatność względem płatności” (PvP).
- Dlaczego to ma znaczenie – PvP eliminuje ryzyko utraty kwoty głównej w rozliczeniach FX; tam, gdzie ILP nadal wymaga uzgodnienia rachunku nostro po realizacji, RTGS.global łączy obie nogi transakcji w jednej atomowej instrukcji.
- Przewaga regulacyjna – rozliczanie w trybie PvP jest tym, co zalecają wytyczne nadzorcze Komitetu Bazylejskiego dotyczące ryzyka rozliczeniowego w transakcjach walutowych, wszędzie tam, gdzie jest to praktycznie możliwe.
5 Ripple Payments (dawniej RippleNet) – most księgowy oparty na API
- Profil – Ripple Payments zapewnia komunikację, wycenę FX oraz koordynację rozliczeń pomiędzy uczestniczącymi instytucjami, opcjonalnie z wykorzystaniem XRP lub stablecoinów do zapewnienia płynności.
- Dlaczego to ważne – Niektórzy kontrahenci już działają w sieci Ripple; połączenie z nią pozwala uniknąć podwójnej integracji.
- Uwaga regulacyjna – w przypadku gdy rozliczenie następuje z wykorzystaniem kryptoaktywów, obok regulacji dotyczących płatności zastosowanie mają przepisy dotyczące kryptoaktywów obowiązujące w danej jurysdykcji.
6 Mojaloop – Inclusive Instant Payments System (IIPS)
- Profil – Mojaloop jest otwartoźródłowym modelem referencyjnym interoperacyjnych płatności mobilnych o niskiej wartości. Wykorzystuje wewnętrznie ILP i dodaje usługi katalogowe oraz wyceny (quoting) zaprojektowane z myślą o włączeniu finansowym.
- Dlaczego to ważne – Przekazy o niskiej wartości mogą być kierowane między krajowymi systemami opartymi na Mojaloop bez opłat bankowości korespondencyjnej.
- Kontekst polityczny – Rozwiązanie wspiera realizację zadania 8.10 Celów Zrównoważonego Rozwoju ONZ dotyczącego dostępu do usług finansowych.
7 możliwości w ujęciu planu działania
- Hurtowe korytarze PvP w walutach CBDC – wielowalutowe platformy CBDC testowane przez banki centralne mogłyby zapewnić atomowość rozliczeń DvP i PvP w pieniądzu banku centralnego.
- Sieci zatokenizowanych depozytów – Projekty takie jak współdzielona księga rozproszona Swift (pilotaż od lipca 2026 r.) oraz Regulated Liability Network badają wykorzystanie depozytów bankowych jako tokenów w księdze współdzielonej, z ostatecznym rozliczeniem poprzez istniejące systemy.
8 Matryca decyzyjna – który kanał w jakiej sytuacji?
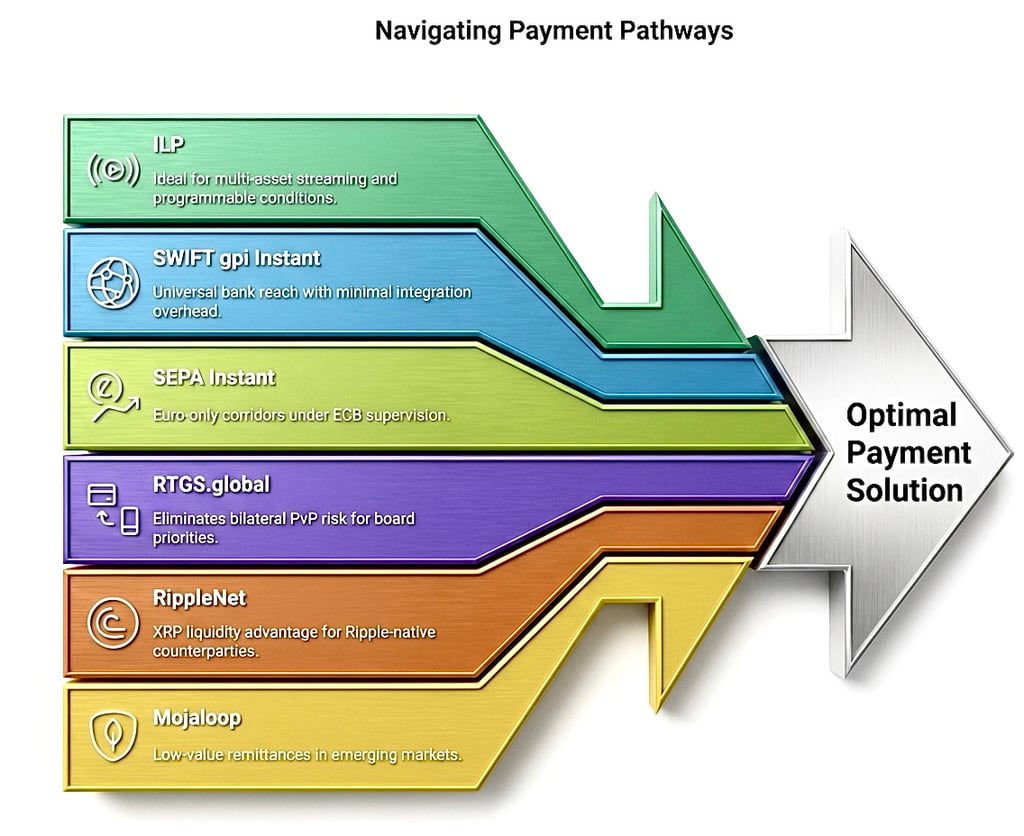
- ILP należy wybierać wtedy, gdy kluczowe znaczenie mają strumieniowe przesyłanie wielu aktywów, mikropłatności lub programowalna warunkowość.
- Należy wybrać natychmiastowe płatności transgraniczne Swift, aby zapewnić powszechny zasięg wśród banków przy minimalnych nakładach na integrację.
- W przypadku korytarzy płatniczych wyłącznie w euro należy wybrać SEPA Instant, objęty nadzorem EBC.
- Należy wybrać RTGS.global, gdy priorytetem zarządu jest wyeliminowanie dwustronnego ryzyka PvP.
- Ripple Payments należy wybrać wtedy, gdy kontrahenci korzystają już z sieci Ripple.
- Mojaloop należy wybrać w przypadku przekazów o niskiej wartości, nastawionych na włączenie finansowe, na rynkach wschodzących.
9 Wnioski
Uzupełniając ILP o płatności natychmiastowe Swift, SEPA Instant, RTGS.global, Ripple Payments i Mojaloop – a z czasem także o infrastrukturę CBDC i zatokenizowanych depozytów – IFB oferuje Klientom zestaw ścieżek podlegających rygorystycznym zasadom nadzoru. Każda infrastruktura jest powiązana z wyraźnie określonymi odniesieniami ostrożnościowymi, co zapewnia, że niezależnie od wybranej opcji mechanizmy rozrachunku pozostają zgodne z globalnymi standardami regulacyjnymi oraz z zobowiązaniem IFB do odporności operacyjnej.
Łączność w ramach protokołu (ILP) w IFB – specyfikacje, nadzór i uzasadnienie strategiczne
1 Podsumowanie
IFB przyjął Interledger Protocol (ILP) jako most działający niemal w czasie rzeczywistym między zewnętrznymi sieciami płatniczymi a naszą wewnętrzną infrastrukturą rozrachunkową opartą na ISO 20022. ILP umożliwia warunkowe, kryptograficznie weryfikowane transfery, które kończą się na pośrednim łączniku (connector), a nie w głównej księdze bankowej, co zapewnia zachowanie segmentacji sieci; rozrachunek prawny następuje następnie za pośrednictwem opisanych poniżej kanałów rozrachunkowych. Poniższe specyfikacje określają, w jaki sposób ILP jest wdrażany, dlaczego wprowadzono poszczególne zabezpieczenia oraz jaki instrument prawny lub ostrożnościowy leży u podstaw danego wymogu.
2 Architektura sieci i segregacja
- Topologia trójwarstwowa. Ruch ILP jest przyjmowany wyłącznie przez wzmocniony konektor wdrożony w strefie zdemilitaryzowanej (DMZ) warstwy pośredniej. Konektor komunikuje się na zewnątrz przez BTP/STREAM w TLS 1.3 i przekształca każdy zrealizowany pakiet w komunikat ISO 20022 PACS.008 lub PACS.009, który przechodzi przez wewnętrzną magistralę integracyjną do głównej księgi. W sieci VLAN głównej księgi nie jest dozwolone żadne gniazdo ILP. Dlaczego? Taka konstrukcja jest zgodna z NIST SP 800-53 Rev 5, kontrolą SC-7 „Boundary Protection” oraz z oczekiwaniami dotyczącymi segmentacji sieci wynikającymi z PCI DSS.
- Stos konektora. IFB przyjmuje jako standard Rafiki w wersji 1.3 lub nowszej (która zawiera własną implementację BTP). Interledger.rs jest utrzymywany jako zatwierdzony odpowiednik. Przestarzałe biblioteki, takie jak ilp-plugin-btp, są zakazane w celu uniknięcia ryzyka w łańcuchu dostaw oraz porzuconych zależności.
- Bezpieczeństwo transmisji. Wszystkie połączenia zewnętrzne wymuszają protokół TLS 1.3 z mechanizmem Perfect Forward Secrecy; zestawy szyfrów są ograniczone do zatwierdzonych przez niemiecki Federalny Urząd ds. Bezpieczeństwa Informacji (BSI TR-02102-2, wydanie z 2025 r.).
3 Tryby łączności i higiena danych uwierzytelniających
- Preferowany tryb – Open Payments / HTTPS Payment Pointer. Odbiorca publikuje dobrze znany punkt końcowy (/.well-known/pay/*), zwracający zgodny z ILDCP dokument JSON (adres ILP, assetCode, assetScale, dane uwierzytelniające STREAM). Wykrywanie odbywa się automatycznie, a dokumentacja jest wbudowana.
- Tryb awaryjny – statyczny peering BTP. Statyczne dane uwierzytelniające są wymieniane za pośrednictwem kanałów szyfrowanych PGP, podlegają rotacji co dziewięćdziesiąt dni i muszą być możliwe do unieważnienia w ciągu dwudziestu czterech godzin.
- Ograniczanie liczby żądań. Konektor ogranicza przepustowość żądań przychodzących do 500 pakietów na minutę, zwracając w razie przekroczenia kod HTTP 429. Dlaczego? Wspiera to mechanizmy monitorowania i wykrywania nadużyć określone w normie ISO/IEC 27002:2022 oraz w standardzie OWASP Application Security Verification Standard.
4 Weryfikacja dowodu ścieżki (Proof-of-Path)
Zanim ruch handlowy zostanie dopuszczony, kontrahent musi:
- Należy wykonać trzy mikropłatności po 0,01 EUR; każda z nich musi zostać zrealizowana w czasie nieprzekraczającym 1000 ms.
- Wywołać serię przepustowości o wartości 1 EUR (podzieloną na części za pomocą STREAM); utrata pakietów musi pozostać poniżej 0,5 %, a średnie opóźnienie w obie strony poniżej 750 ms.
- Należy wymienić token BTP i powtórzyć krok 1, aby wykazać poprawność rotacji danych uwierzytelniających.
Dlaczego? Mikropłatności pozwalają przetestować logikę warunkowego escrow w STREAM bez przekraczania progów sprawozdawczości regulacyjnej, a rotacja tokenów weryfikuje mechanizmy kontroli cyklu życia poświadczeń wymagane przez OWASP i ISO 27002.
5 Ostateczność rozrachunku i zgodność z wymogami ostrożnościowymi
- Warunkowe wykonanie a rozrachunek w znaczeniu prawnym. Wykonanie ILP uwalnia pakiet, jednak ostateczność rozrachunku w rozumieniu przepisów powstaje dopiero wtedy, gdy infrastruktura rynku finansowego (FMI) dokona nieodwołalnego rozrachunku. W konsekwencji każdy zrealizowany pakiet uruchamia instrukcję ISO 20022 PACS.009 między instytucjami finansowymi, kierowaną do T2 (EUR) lub na zatwierdzony rachunek nostro u korespondenta. Centralny system księgowy banku uznaje rachunek beneficjenta dopiero po potwierdzeniu rozrachunku w T2 lub na rachunku nostro. Ten dwuetapowy model jest zgodny z Zasadami dla infrastruktur rynku finansowego CPMI-IOSCO (kwiecień 2012), Zasadą 8 „Ostateczność rozrachunku”, oraz z ramami ryzyka operacyjnego Basel III (tekst ostateczny, grudzień 2017).
- Postępowanie w przypadku niepowodzenia. Jeżeli ostateczność rozrachunku nie zostanie osiągnięta w dniu waluty (T+0), escrow ILP ulega automatycznemu cofnięciu, a incydent jest rejestrowany zgodnie z wytycznymi Basel III dotyczącymi ryzyka operacyjnego; raport o wyjątku jest przekazywany do Dyrektora ds. Ryzyka (CRO).
6 Mechanizmy kontroli zgodności i monitorowania
- KYC/KYB i weryfikacja pod kątem sankcji. Przed rozpoczęciem współpracy kontrahenci przekazują pełne pakiety KYC/KYB, schematy struktury rzeczywistych beneficjentów oraz aktualne potwierdzenie posiadania środków. Każdy znacznik docelowy ILP podlega weryfikacji w czasie rzeczywistym w oparciu o skonsolidowane listy sankcji finansowych Rady UE oraz listę SDN urzędu OFAC, zgodnie z unijnymi rozporządzeniami sankcyjnymi, rozporządzeniem (UE) 2024/1624 (unijne rozporządzenie w sprawie przeciwdziałania praniu pieniędzy) oraz Rekomendacją 16 FATF w brzmieniu zmienionym w czerwcu 2025 r.
- Monitorowanie transakcji w zakresie AML. Przepływy pakietów ILP zasilają mechanizm wykrywania anomalii; każdy podejrzany wzorzec jest eskalowany i, w wymaganych przypadkach, niezwłocznie zgłaszany właściwej jednostce analityki finansowej; dane płatnika i odbiorcy płatności są przekazywane wraz z każdym przelewem, zgodnie z wymogami rozporządzenia (UE) 2023/1113 (rozporządzenie w sprawie informacji towarzyszących transferom środków pieniężnych).
- Odporność operacyjna w obszarze cyfrowym. Warstwa konektorów jest traktowana jako krytyczny komponent ICT, zgodnie ze standardami unijnego rozporządzenia DORA, rozporządzenia (UE) 2022/2554. Obowiązkowe są coroczne testy penetracyjne, kwartalne skanowanie podatności oraz zgłaszanie incydentów w terminach zgodnych z DORA.
- Przechowywanie logów. Wszystkie logi pakietów ILP, komunikaty ISO 20022 oraz artefakty compliance są przechowywane przez siedem lat, zgodnie z praktyką prowadzenia dokumentacji opartą na normie ISO/IEC 27001.
7 Klauzula bezpieczeństwa i poufności (ujednolicona)
Transmisja szyfrowana protokołem TLS 1.3; tokeny BTP przechowywane w postaci zaszyfrowanej (AES-256); termin powiadomienia o naruszeniu wynosi dwadzieścia cztery godziny. Niniejsza skonsolidowana klauzula zastępuje wszystkie zdublowane oświadczenia dotyczące „bezpieczeństwa i poufności” zawarte we wcześniejszych wersjach projektu, upraszczając zarządzanie i ułatwiając przyszłe zmiany.
8 Kamienie milowe umowne i uruchamianie transz
- Po pomyślnej walidacji obie strony podpisują certyfikat gotowości oraz Umowę ramową o świadczenie usług (okno rozliczeniowe: dwadzieścia cztery godziny; okno na zgłaszanie sporów: czterdzieści osiem godzin).
- Pierwsza transza: określona w handlowym term-sheecie, np. 100 000 EUR: zostaje uruchomiona zwalidowanym kanałem ILP.
- Kwartalna ponowna walidacja i coroczne testy penetracyjne zapewniają utrzymanie integralności technicznej.
9 Korzyść strategiczna
Umiejscawiając ILP w wydzielonej warstwie pośredniej, wykorzystując nowoczesne narzędzia łączności, narzucając rygorystyczną higienę poświadczeń oraz powiązując każdy etap proceduralny z miarodajnymi instrumentami (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, FATF 16 oraz prawo sankcyjne UE), IFB oferuje Klientom możliwość transferów między rejestrami (cross-ledger), która jest jednocześnie nowoczesna, zgodna z wymogami regulatorów i odporna operacyjnie. Przesyłanie komunikatów odbywa się niemal w czasie rzeczywistym, podczas gdy rozrachunek pozostaje osadzony w regulowanych systemach płatniczych. Krótko mówiąc, ILP w IFB łączy szybkość z pewnością – zapewniając wartość w tempie innowacji, przy zachowaniu dyscypliny wynikającej z globalnych regulacji bankowych.
Terminologię związaną z alternatywnymi lub dawnymi metodami przekazywania środków należy interpretować w kontekście infrastruktury bankowej. Terminy te mogą opisywać kanały komunikacji, wewnętrzne metody przetwarzania lub dawne praktyki, nie zastępują jednak wymogu korzystania z regulowanych instytucji, uznanych systemów płatniczych i formalnych procedur rozliczeniowych.
Każdy transfer, niezależnie od stosowanej terminologii, musi ostatecznie zostać przetworzony, rozliczony i uzgodniony w ramach ugruntowanego systemu finansowego.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.
Wymiana kluczy dla ILP
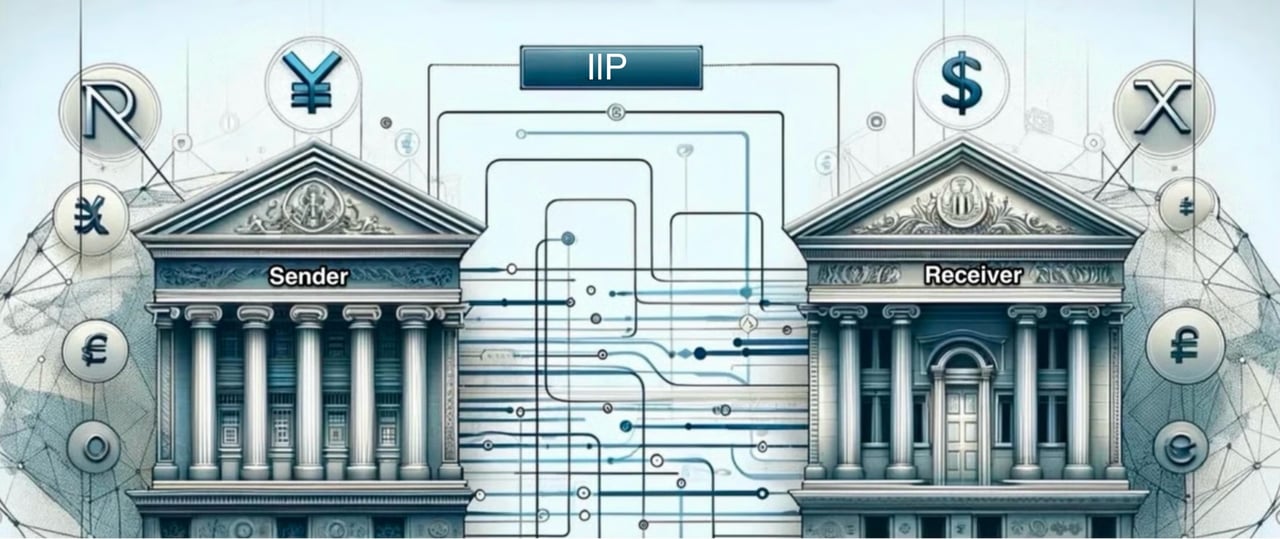
Procedura wymiany kluczy w protokole ILP Inter-Ledger Protocol dla instytucji finansowych
- Jeżeli Państwa szanowana instytucja finansowa zamierza przesłać nam ILP, uprzejmie prosimy o pobranie naszej prezentacji oraz skrupulatne przestrzeganie wytycznych określonych w Procedurze walidacji ILP.
- Aby wygenerować dynamiczny wyjściowy kod AES (klucz) dla Państwa ILP, prosimy kliknąć tutaj.
Jeżeli chcą Państwo dowiedzieć się więcej o sposobach przekazywania środków na rachunki prowadzone w Banku, prosimy o kontakt z Marie Mayer.