
Płatności i przelewy
Płatności natychmiastowe
Systemy płatności w czasie rzeczywistym (RTP)
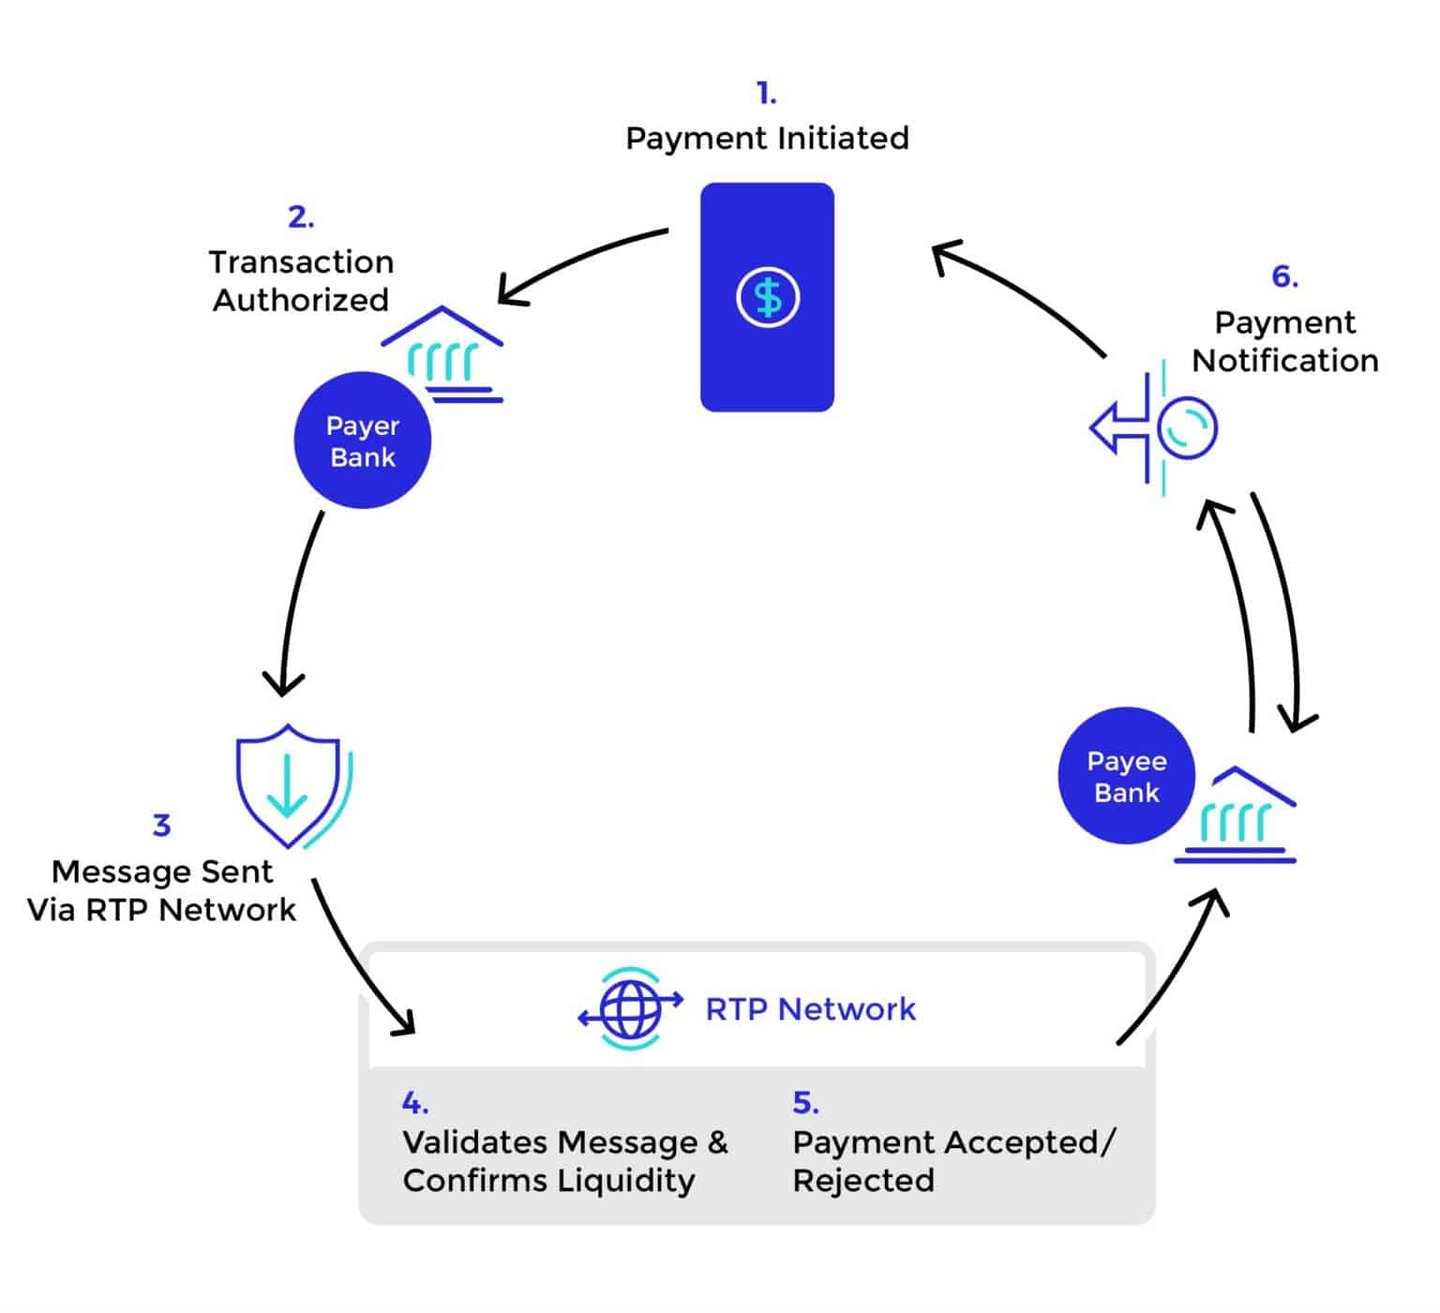
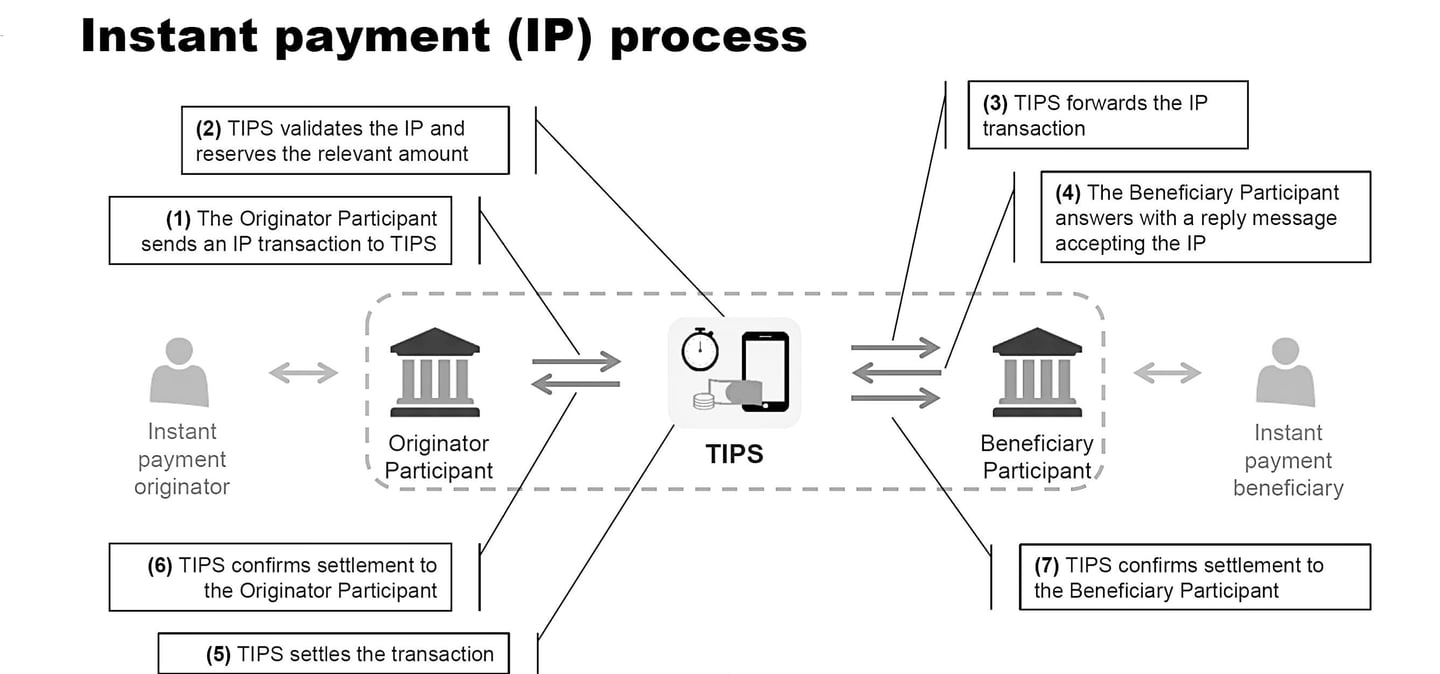
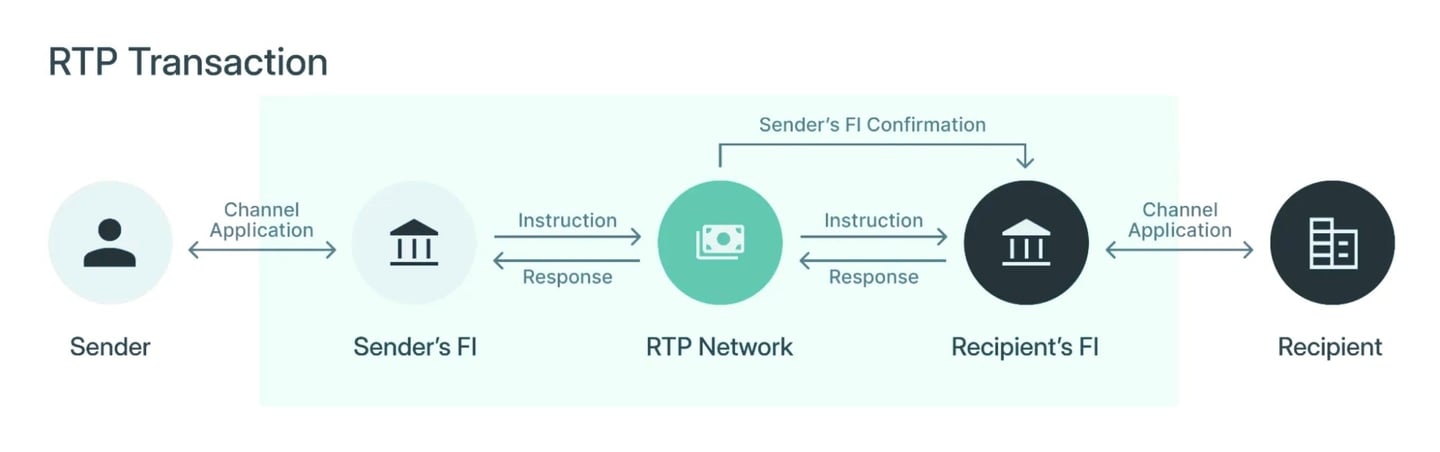
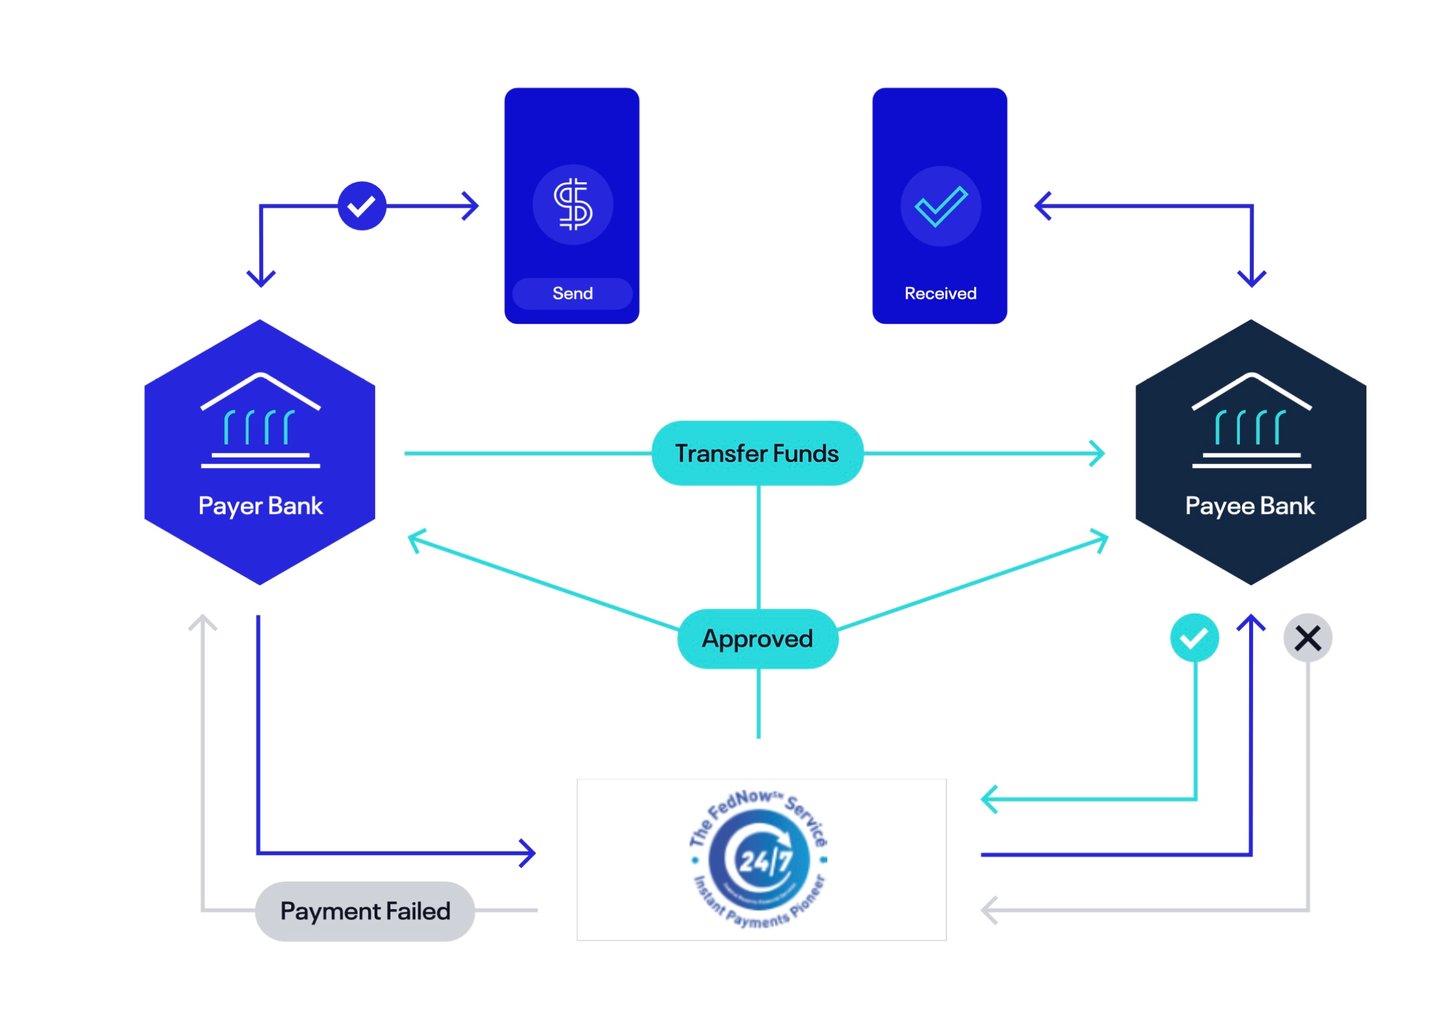
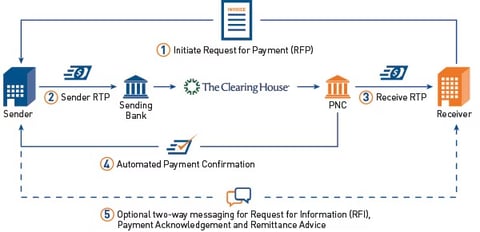
to zaawansowane elektroniczne systemy płatnicze, które umożliwiają natychmiastowy transfer i rozliczenie środków pomiędzy bankami i instytucjami finansowymi. Poniżej przedstawiono ogólny sposób ich działania:
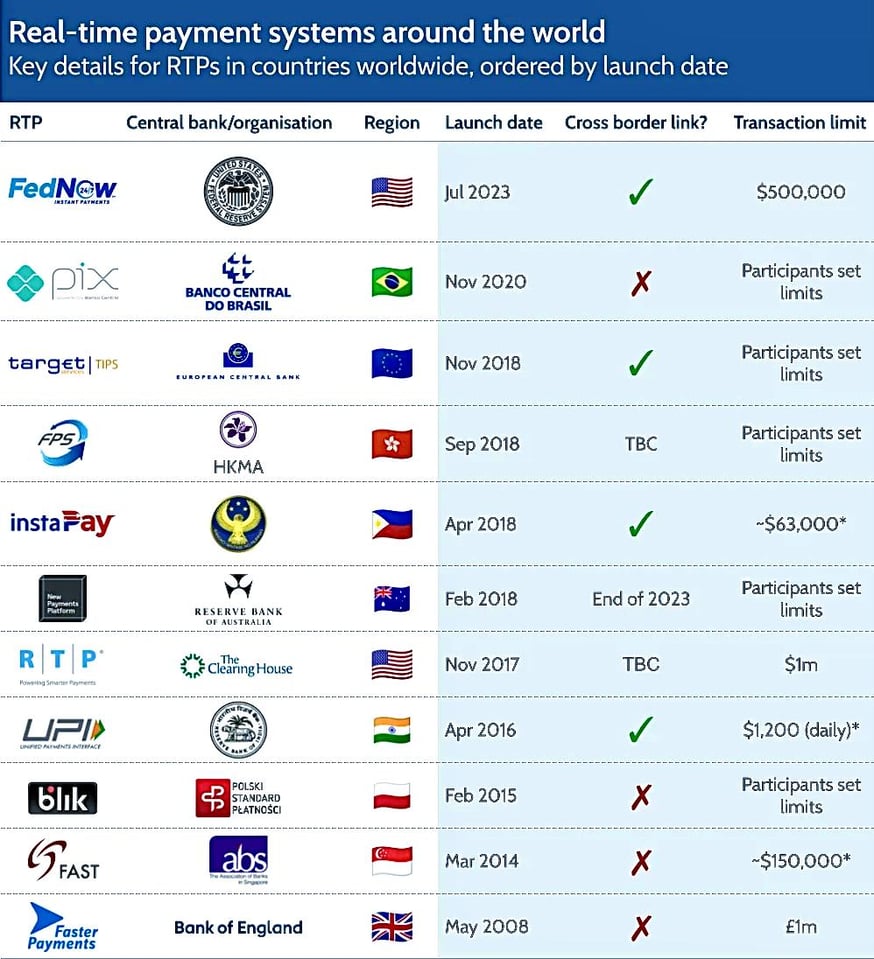
Systemy płatności w czasie rzeczywistym na świecie
| System | Operator | Region | Uruchomienie | Limit transakcji |
|---|---|---|---|---|
| FedNow | Rezerwa Federalna | Stany Zjednoczone | lipiec 2023 | 10 mln USD (maksimum w sieci od listopada 2025 r.) |
| Pix | Banco Central do Brasil | Brazylia | listopad 2020 | Ustalane przez uczestników |
| TARGET Instant Payment Settlement (TIPS) | Eurosystem | Strefa euro (także SEK, DKK) | Listopad 2018 | Brak na poziomie systemu |
| FPS | Hong Kong Monetary Authority | Hongkong | wrzesień 2018 | Ustalane przez uczestników |
| InstaPay | Bangko Sentral ng Pilipinas | Filipiny | kwiecień 2018 r. | PHP 50 000 |
| New Payments Platform (NPP) | Australian Payments Plus; rozliczenie przez Reserve Bank of Australia | Australia | Luty 2018 | Ustalane przez uczestników |
| RTP | The Clearing House | Stany Zjednoczone | listopad 2017 | 10 mln USD (od lutego 2025 r.) |
| UPI | NPCI | Indie | kwiecień 2016 | Co do zasady INR 100 000 dziennie (wyższy limit dla niektórych kategorii) |
| BLIK | Polski Standard Płatności | Polska | Luty 2015 | Ustalane przez uczestników |
| FAST | Association of Banks in Singapore | Singapur | Marzec 2014 r. | SGD 200 000 |
| Faster Payments | Pay.UK (rozliczenie w Banku Anglii) | Zjednoczone Królestwo | maj 2008 | 1 mln GBP |
Limity odpowiadają maksymalnym wartościom schematów rozliczeniowych według stanu na październik 2026 r.; banki mogą stosować niższe limity.
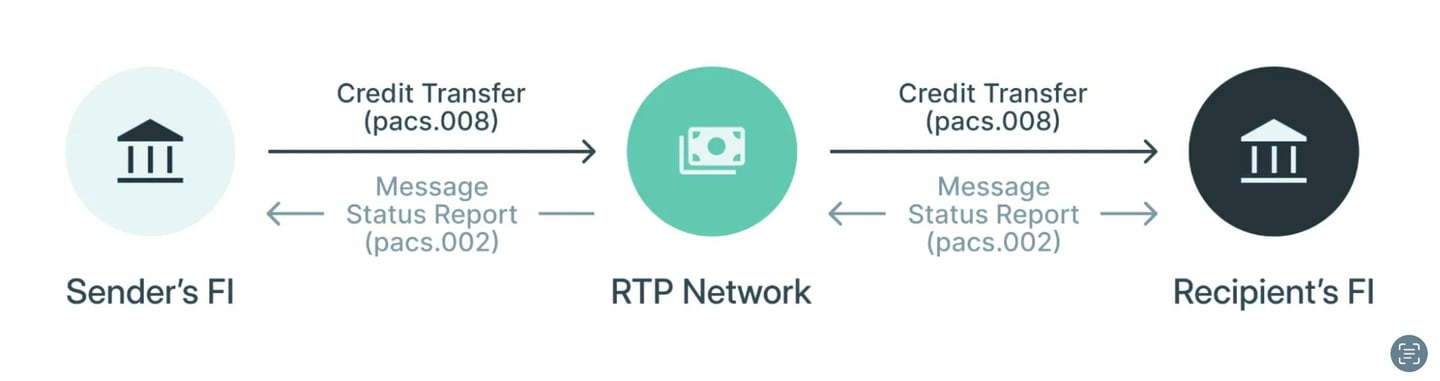
Integracja z bankami: Systemy RTP są zintegrowane z bankami za pomocą bezpiecznych, znormalizowanych protokołów komunikacyjnych. Integracje te umożliwiają bankom wysyłanie i odbieranie do systemu RTP oraz z tego systemu dyspozycji płatniczych i potwierdzeń. Integracja ta opiera się zazwyczaj na standardach międzynarodowych, takich jak ISO 20022, które umożliwiają pełną wymianę danych.
Przekazywanie dyspozycji płatniczych: Gdy klient inicjuje płatność, bank nadawcy przekształca to zlecenie w komunikat zgodny z systemem RTP. Komunikat ten zawiera wszystkie niezbędne dane, takie jak kwota, dane rachunku odbiorcy oraz wszelkie dodatkowe szczegóły transakcji.
Odbiór i przetwarzanie dyspozycji płatniczych: Po otrzymaniu dyspozycji płatniczej od banku nadawcy system RTP waliduje transakcję. Obejmuje to kontrolę dostępności środków, wykrywanie nadużyć oraz weryfikację zgodności z wymogami regulacyjnymi.
Komunikacja z bankiem odbiorcy: Po walidacji system RTP przekazuje szczegóły transakcji do banku odbiorcy. Odbywa się to w czasie rzeczywistym, co umożliwia natychmiastowe przetworzenie.
Natychmiastowa dostępność środków: Jedną z cech charakterystycznych systemów RTP jest to, że bank odbiorcy uznaje rachunek odbiorcy natychmiast po otrzymaniu potwierdzenia z systemu RTP. Środki są udostępniane odbiorcy do dyspozycji bez jakiegokolwiek opóźnienia.
Rozrachunek środków pomiędzy bankami:
- Rozrachunek śróddzienny: niektóre systemy RTP dokonują rozrachunku każdej płatności indywidualnie w pieniądzu banku centralnego (np. FedNow, TIPS i NPP); inne ewidencjonują kwoty netto należne od poszczególnych banków uczestniczących, często w oparciu o środki wniesione z góry (prefunding).
- Rachunki w banku centralnym: Po zakończeniu określonego okresu rozliczeniowego pozycje netto są rozliczane za pośrednictwem rachunków prowadzonych przez banki w banku centralnym. Rachunek każdego banku jest obciążany lub uznawany kwotą jego pozycji netto.
- Zarządzanie płynnością: Banki zarządzają swoją pozycją płynnościową w ciągu dnia, aby zapewnić wystarczające środki na realizację zobowiązań rozrachunkowych.
Potwierdzenie i powiadomienie: Po przetworzeniu transakcji system RTP wysyła komunikat potwierdzający do obu banków. Banki powiadamiają następnie swoich klientów (nadawcę i odbiorcę) o zrealizowaniu transakcji.
Prowadzenie ewidencji i uzgadnianie: oba banki aktualizują zapisy dotyczące transakcji do celów księgowych i uzgodnieniowych. Zapewniają, że wszystkie transakcje przetwarzane za pośrednictwem systemu RTP są dokładnie odzwierciedlone w ich systemach.
Podsumowując, system RTP pełni rolę pośrednika, który umożliwia komunikację w czasie rzeczywistym oraz przetwarzanie transakcji między bankami. Proces rozrachunku, który zazwyczaj odbywa się za pośrednictwem rachunków prowadzonych w banku centralnym, zapewnia zrównoważenie pozycji poszczególnych banków, a tym samym utrzymanie integralności i stabilności systemu finansowego.
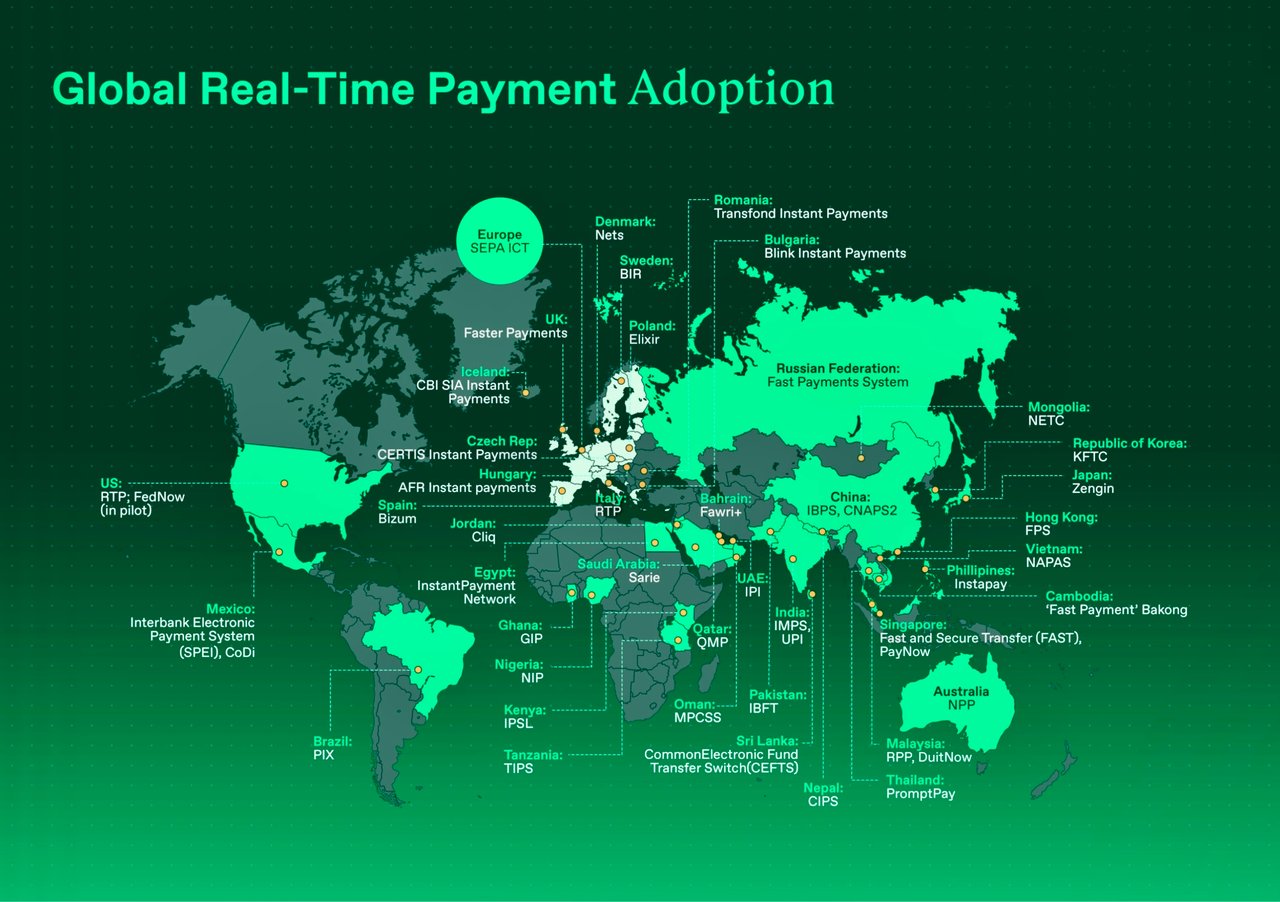
Systemy płatności w czasie rzeczywistym działają obecnie w kilkudziesięciu krajach we wszystkich regionach świata.
Przegląd wybranych największych i powszechnie znanych systemów płatności natychmiastowych na świecie wraz z krótkim opisem każdego z nich:
Ameryka Północna
- FedNow Service (USA): opracowany przez Rezerwę Federalną, działa od lipca 2023 r.
- System Real-Time Payments (RTP) firmy The Clearing House (USA): uruchomiony w 2017 r., oferuje płatności w czasie rzeczywistym dla instytucji finansowych.
- Interac e-Transfer (Kanada): umożliwia osobom fizycznym i przedsiębiorstwom natychmiastowe wysyłanie i otrzymywanie środków.
Europa:
- TARGET Instant Payment Settlement (TIPS): System prowadzony przez Eurosystem od 2018 roku, rozliczający płatności natychmiastowe w pieniądzu banku centralnego przez całą dobę.
- UK Faster Payments Service: uruchomiony w 2008 roku, umożliwia niemal natychmiastowe płatności w Wielkiej Brytanii.
- SIC (Szwajcaria): System RTGS Szwajcarskiego Banku Narodowego, działający od 1987 r.; płatności natychmiastowe we frankach szwajcarskich od sierpnia 2024 r.
- Express Elixir (Polska) – System prowadzony przez KIR od 2012 r., dostępny całodobowo.
- BiR (Szwecja) – system czasu rzeczywistego Bankgirot, uruchomiony w 2012 r.
- Swish (Szwecja) – system płatności mobilnych umożliwiający natychmiastowe przelewy
- Straksclearing (Dania) – natychmiastowy system rozliczeń obsługiwany przez Nets od 2014 r. do 2025 r., kiedy to natychmiastowe płatności w koronach duńskich zostały przeniesione do TIPS.
Azja:
- Unified Payments Interface (UPI) w Indiach: system płatności w czasie rzeczywistym, umożliwiający transakcje międzybankowe.
- IMPS (Indie) – System prowadzony przez NPCI od 2010 r., dostępny całodobowo.
- Chiński System Płatności Bankowości Internetowej (IBPS): prowadzony przez Ludowy Bank Chin od 2010 roku na potrzeby internetowych przelewów międzybankowych.
- FAST (Singapur) – wprowadzony w 2014 r.; powiązany z PayNow w zakresie płatności na podstawie identyfikatora zastępczego.
- KFTC (Korea Południowa) – Korea Financial Telecommunications & Clearings Institute prowadzi krajową sieć przelewów międzybankowych w czasie rzeczywistym.
- Zengin System (Japonia) – działa od 1973 roku, dostępny 24 godziny na dobę, 7 dni w tygodniu od 2018 roku.
- PromptPay w Tajlandii; wprowadzony: 2017; płatności mogą być adresowane na krajowy numer identyfikacyjny lub numer telefonu komórkowego.
Afryka:
- Południowoafrykański system Real-Time Clearing (RTC): umożliwia przetwarzanie płatności międzybankowych w czasie rzeczywistym.
- Nigeryjski system NIBSS Instant Payments (NIP): zapewnia usługi płatności natychmiastowych między bankami w Nigerii.
- GhIPSS Instant Pay (Ghana): Natychmiastowe przelewy międzybankowe obsługiwane przez Ghana Interbank Payment and Settlement Systems.
Australia:
- New Payments Platform (NPP): Uruchomiona w 2018 roku platforma umożliwiająca natychmiastowe przekazywanie środków pomiędzy bankami.
Ameryka Łacińska:
- Brazylijski PIX: uruchomiony przez Bank Centralny Brazylii, oferuje natychmiastowe płatności 24 godziny na dobę, 7 dni w tygodniu.
- SITRAF (Brazylia) – system transferów środków prowadzony przez Núclea (dawniej CIP) od 2002 roku.
- SPEI (Meksyk) – system przelewów międzybankowych Banco de México, wprowadzony w 2004 r. i dostępny przez całą dobę, 7 dni w tygodniu.
- TEF (Chile) – internetowe przelewy międzybankowe, dostępne całodobowo, 7 dni w tygodniu.
- Transfiya (Kolumbia): przelewy na numer telefonu obsługiwane przez ACH Colombia; Banco de la República buduje krajowy system płatności natychmiastowych Bre-B.
Bliski Wschód:
- CliQ (Jordania): Płatności natychmiastowe obsługiwane przez JoPACC, adresowane za pomocą aliasu lub numeru telefonu komórkowego.
- Fawri+ (Bahrajn): natychmiastowe przelewy międzybankowe, obsługiwane przez BENEFIT od 2015 r.
Architektura RTP oparta na centralnym węźle (hub-centric)
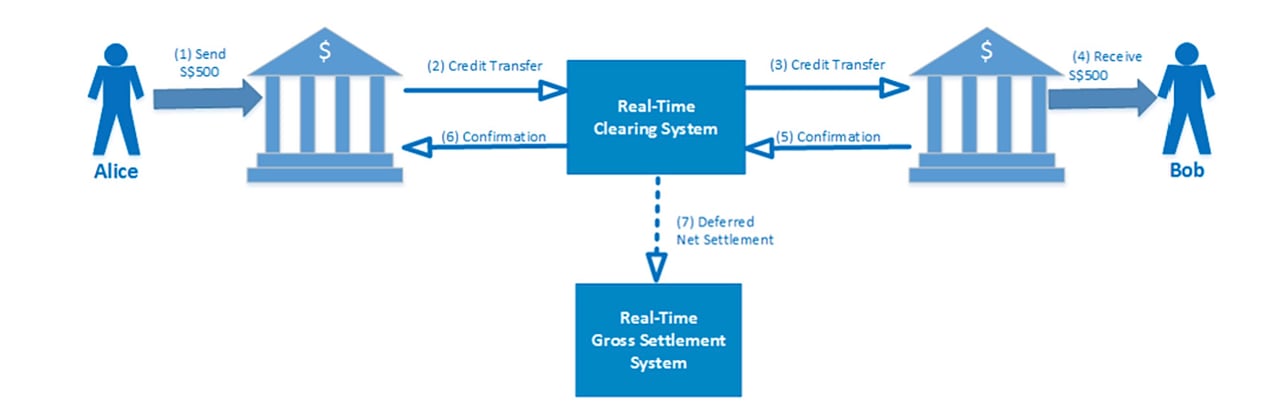
Model hub-centric jest najczęściej stosowany. Model ten centralizuje proces rozliczeń w izbie rozliczeniowej, działając w ramach zbliżonych do czasu rzeczywistego. Zazwyczaj obejmuje czteroetapową sekwencję: po pierwsze, bank inicjujący przekazuje izbie rozliczeniowej zlecenie płatnicze; po drugie, izba rozliczeniowa przekazuje to zlecenie bankowi odbiorcy; po trzecie, bank odbiorcy odsyła do izby rozliczeniowej potwierdzenie płatności; po czwarte, izba rozliczeniowa przekazuje to potwierdzenie bankowi inicjującemu. Kluczowa rola izby rozliczeniowej obejmuje weryfikację transakcji, obliczanie pozycji rozliczeniowych oraz pośredniczenie w przekazywaniu dyspozycji płatniczych między bankami. Po pomyślnym przetworzeniu dyspozycji płatniczej banki beneficjentów księgują transakcję i aktualizują rachunek beneficjenta. Podobnie banki płatników księgują transakcję i aktualizują rachunek płatnika po otrzymaniu potwierdzenia płatności. Rozliczenia w tym modelu są zwyczajowo dokonywane na zasadzie odroczonego rozrachunku netto, wielokrotnie w ciągu dnia, w celu ograniczenia ryzyka kontrahenta.
Istotne jest, że model ten znajduje wyraz we wdrożeniu w singapurskiej sieci płatności FAST oraz w brytyjskim systemie Faster Payment System.
Architektura płatności w czasie rzeczywistym oparta na RTGS
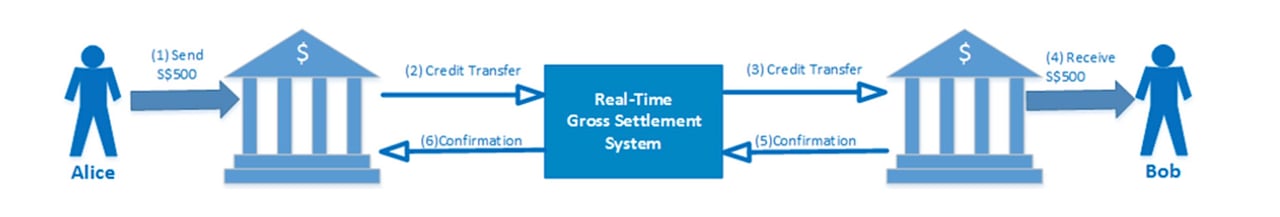
Jak wskazano w poprzedniej części, System Płatności w Czasie Rzeczywistym (RTP) różni się od hurtowego mechanizmu płatniczego znanego jako system rozrachunku brutto w czasie rzeczywistym (RTGS). W przeciwieństwie do RTP, który zazwyczaj rozlicza transakcje w trybie odroczonego rozrachunku netto co najmniej raz dziennie, w modelu skoncentrowanym wokół centralnego węzła, system RTGS jest w niektórych państwach dostosowany do obsługi zarówno transakcji o niskiej, jak i wysokiej wartości. Dostosowanie to może wynikać z niewielkich wolumenów płatności detalicznych lub z przebiegu ewolucji danego systemu.
Godnym uwagi przykładem tego modelu jest szwajcarski system SIC, który wykorzystuje RTGS do obsługi zarówno płatności detalicznych, jak i płatności o dużej wartości. Podobnie japoński system Zengin przetwarza transakcje o wysokiej i niskiej wartości w ramach tej samej infrastruktury rozliczeniowej. W systemie tym transakcje są rozdzielane według wartości: transakcje o wartości równej lub wyższej niż 100 milionów JPY są kierowane przez RTGS, natomiast niższe są przetwarzane w systemie odroczonego rozrachunku netto (DNS). Kolejnym przykładem jest meksykański SPEI, który przeprowadza kompensację wielostronną w odstępach kilku sekund w celu przetwarzania zarówno płatności o dużej wartości, jak i detalicznych.
Rozproszona architektura RTP
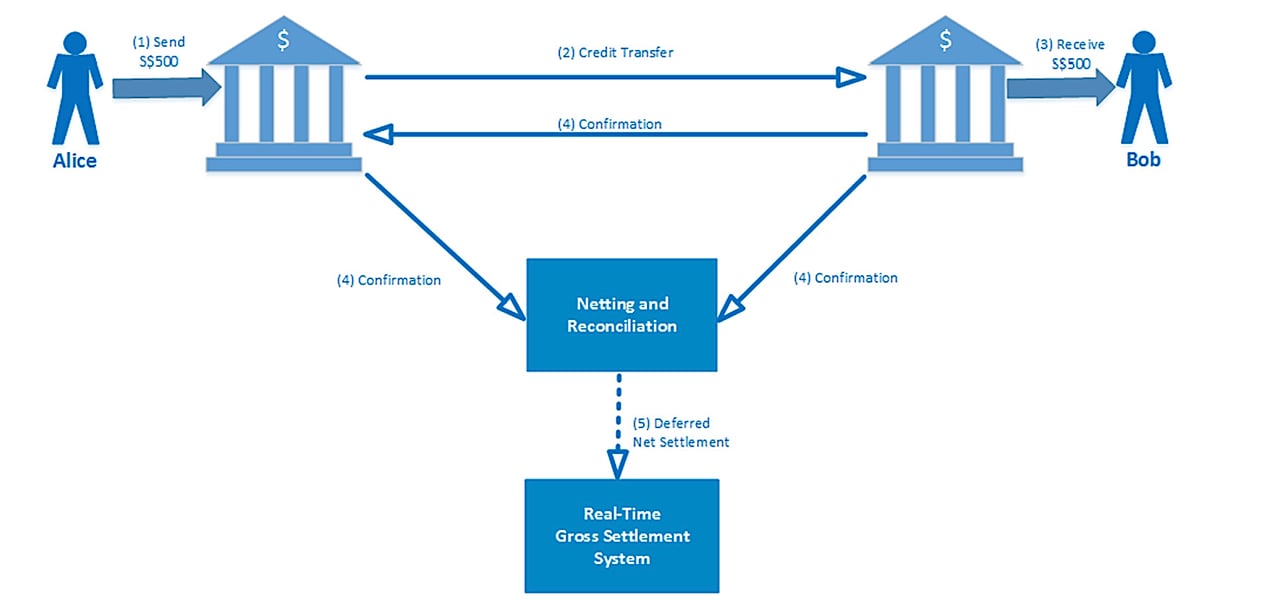
Ostatnim archetypem systemów płatniczych jest model rozproszony, charakteryzujący się dwustronnym rozliczaniem płatności bezpośrednio między bankiem płatnika a bankiem odbiorcy.
Australijska platforma New Payment Platform (NPP) jest przykładem takiego modelu. Zamiast odroczonego rozrachunku netto każda płatność NPP jest rozliczana odrębnie i natychmiast w pieniądzu banku centralnego za pośrednictwem Fast Settlement Service (FSS) Banku Rezerw Australii, który działa całodobowo, równolegle z jego systemem RTGS.
Natychmiastowo
SWIFT Instant
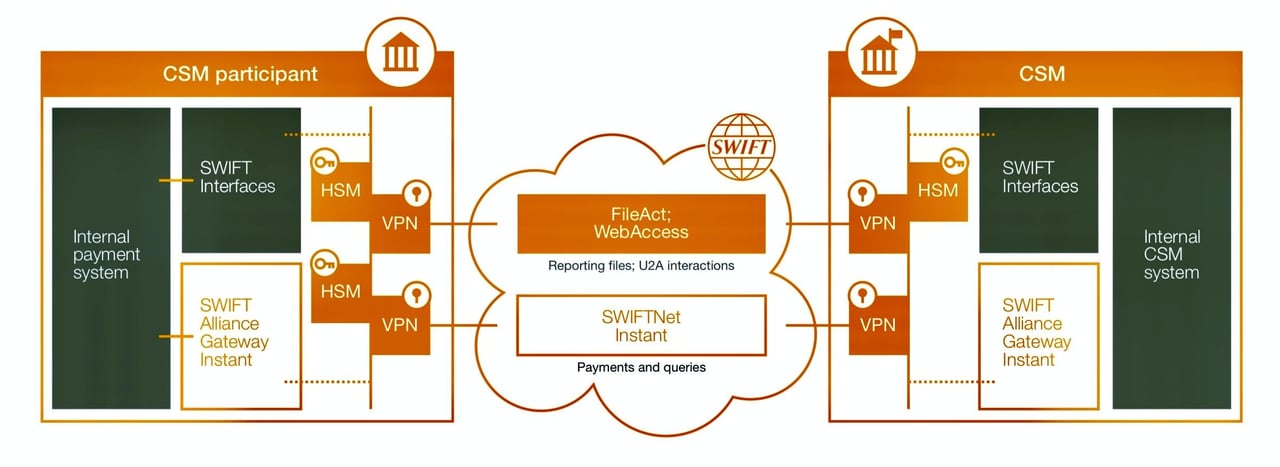
SwiftNet Instant. Jest to platforma komunikacyjna działająca w czasie rzeczywistym, o niskich opóźnieniach, dostępna 24/7, która wspiera bezpieczną wymianę przepływów płatności natychmiastowych pomiędzy mechanizmami rozliczeniowymi i rozrachunkowymi (CSM) a ich uczestnikami.
Klienci mogą łączyć się z SwiftNet Instant za pośrednictwem posiadanej infrastruktury łączności i bezpieczeństwa Swift, w tym urządzeń VPN, łączy dzierżawionych i modułów sprzętowych do zabezpieczeń kryptograficznych (HSM). Integrację ze środowiskiem informatycznym banku zapewnia Alliance Gateway Instant (AGI).
Wszystkie strony uczestniczące w łańcuchu płatności natychmiastowych mogą korzystać z komunikatów AGI i SwiftNet Instant. Zastosowania obejmują inicjowanie płatności za pośrednictwem usługi nakładkowej, komunikację uczestnika pośredniego z uczestnikiem sponsorującym lub otrzymanie przez przedsiębiorstwo potwierdzenia płatności.
SwiftNet Instant przekazuje komunikaty; rozliczenie i rozrachunek pozostają w gestii krajowego systemu płatności natychmiastowych, z wykorzystaniem ISO 20022.
Natychmiastowy przelew SEPA (SEPA Instant Credit Transfer)
W UE przelewy natychmiastowe w euro realizowane są zgodnie ze schematem SEPA Instant Credit Transfer (SCT Inst) Europejskiej Rady ds. Płatności, uruchomionym w listopadzie 2017 r. Usługa jest dostępna przez 24 godziny na dobę, 365 dni w roku, a dostawca usług płatniczych (PSP) odbiorcy musi w ciągu dziesięciu sekund potwierdzić, czy środki zostały udostępnione odbiorcy. Schemat nie przewiduje już maksymalnej kwoty. Zgodnie z rozporządzeniem w sprawie płatności natychmiastowych (UE) 2024/886 dostawcy usług płatniczych w strefie euro muszą od stycznia 2025 r. umożliwiać odbieranie płatności natychmiastowych, a od października 2025 r. ich wysyłanie, po cenie nie wyższej niż w przypadku standardowych przelewów oraz z weryfikacją odbiorcy płatności (Verification of Payee).
Jeśli chcą Państwo dowiedzieć się więcej o tym, jak przekazywać środki za pośrednictwem systemu bankowości korespondencyjnej, prosimy o kontakt z naszym Dyrektorem ds. Bankowości korespondencyjnej, M. Amri Elarisse
Różnice między RTP a ACH
Kluczowe różnice między systemem płatności w czasie rzeczywistym (RTP) a systemem Automated Clearing House (ACH) dotyczą szybkości przetwarzania, rozrachunku transakcji i zastosowań. Oto główne różnice:
1. Szybkość przetwarzania:
System RTP:
- Szybkość:Transakcje są przetwarzane i rozliczane niemal natychmiast, zazwyczaj w ciągu kilku sekund.
- Dostępność: System działa przez całą dobę, 7 dni w tygodniu, 365 dni w roku, co umożliwia nieprzerwane przetwarzanie transakcji.
System ACH:
- Szybkość: Transakcje są przetwarzane partiami, a ich rozliczenie może trwać od kilku godzin do kilku dni.
- Dostępność: działa w godzinach pracy banków, z określonymi oknami przetwarzania w dni robocze.
2. Rozliczanie transakcji:
System RTP:
- Rozrachunek: transakcje są rozrachowywane w czasie rzeczywistym, co oznacza, że środki są natychmiast dostępne dla odbiorcy po zrealizowaniu transakcji.
- Ostateczność rozliczenia: transakcje są nieodwołalne po ich zakończeniu.
System ACH:
- Rozliczenie: Wykorzystuje przetwarzanie wsadowe, zazwyczaj rozliczając transakcje w kilku partiach w ciągu dnia (ACH tego samego dnia) lub następnego dnia.
- Ostateczność rozliczenia: transakcje mogą zostać cofnięte lub anulowane w okresie przetwarzania.
3. Zastosowania:
System RTP:
- Zastosowanie: Idealne rozwiązanie dla pilnych płatności, takich jak płatności między osobami fizycznymi (P2P), płatności rachunków oraz transakcje między przedsiębiorstwami (B2B) wymagające natychmiastowego potwierdzenia.
- Przykłady: RTP i FedNow w USA, Faster Payments w Wielkiej Brytanii, SCT Inst w strefie euro oraz Pix w Brazylii.
System ACH:
- Zastosowanie: Odpowiednie dla transakcji niepilnych, takich jak wypłaty wynagrodzeń, cykliczne płatności rachunków, wpłaty bezpośrednie i płatności na rzecz dostawców.
- Przykłady: wypłata wynagrodzeń w formie polecenia przelewu, opłaty za media, spłaty kredytów hipotecznych oraz cykliczne usługi subskrypcyjne.
4. Koszt:
System RTP: opłaty różnią się w zależności od systemu; niektóre są wyższe niż w przypadku płatności wsadowych, inne, takie jak Pix dla osób fizycznych oraz SCT Inst na zasadach unijnych, nie kosztują więcej niż standardowe przelewy.
System ACH: Na ogół niższe opłaty wynikające z przetwarzania wsadowego i opóźnionego rozrachunku.
5. Bezpieczeństwo i Compliance:
System RTP:
- Bezpieczeństwo: Wykorzystuje zaawansowane szyfrowanie i środki ochrony w celu zabezpieczenia transakcji w czasie rzeczywistym.
- Compliance: konieczność przestrzegania rygorystycznych standardów regulacyjnych ze względu na natychmiastowy charakter transakcji.
System ACH:
- Bezpieczeństwo: Również stosuje silne protokoły bezpieczeństwa, jednak koncentruje się bardziej na ochronie transakcji przetwarzanych wsadowo.
- Zgodność z przepisami: przestrzeganie regulacji ustanowionych przez podmioty takie jak Nacha (dawniej National Automated Clearing House Association) w Stanach Zjednoczonych, co zapewnia bezpieczne przetwarzanie i rozrachunek.




Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.