Soluzioni di finanziamento per gli enti sovrani
Trasformare le aspirazioni nazionali in realtà economica
In un'epoca in cui la prudenza fiscale si confronta con ambiziosi obiettivi di sviluppo nazionale, IFB struttura soluzioni di finanziamento sovrano concepite proprio per questa tensione. Siamo consapevoli che i governi moderni richiedono più dei finanziamenti convenzionali: richiedono un'ingegneria finanziaria innovativa, che preservi la sovranità fiscale e al contempo renda accessibile capitale trasformativo.
La nostra gamma completa di strumenti di finanziamento sovrano
Programmi di cartolarizzazione dei ricavi
Valutiamo se flussi identificabili di entrate pubbliche possano sostenere un finanziamento destinato a una finalità di sviluppo definita. La valutazione riguarda l'autorità giuridica a cedere o costituire in garanzia le entrate, la loro performance storica, i controlli sulla riscossione, le pretese concorrenti e la sensibilità a shock economici. La costituzione in garanzia di incassi futuri anticipa capitale, ma impegna altresì risorse fiscali future. L'indebitamento, le garanzie e le esposizioni contingenti che ne derivano devono essere valutati e rendicontati in conformità al quadro di finanza pubblica applicabile. Il prezzo e i proventi disponibili dipendono da tali risultanze e dalla domanda degli investitori.
Linee di monetizzazione delle risorse naturali
Le future royalty o i proventi da esportazione possono sostenere un finanziamento, a condizione che produzione, titolarità, diritti di incasso e volumi disponibili possano essere accertati in modo indipendente. Ogni proposta deve essere vagliata alla luce della volatilità dei prezzi delle materie prime, dei rischi operativi e di consegna, dei vincoli già gravanti sui ricavi e dei continui fabbisogni fiscali dello Stato. Il finanziamento a fronte di futuri redditi da risorse naturali genera obblighi di rimborso; di per sé non riduce l'indebitamento pubblico né preserva le riserve. IFB valuta l'intero costo economico e fiscale prima di raccomandare una struttura.
Sviluppo infrastrutturale mediante partenariato pubblico-privato
IFB valuta se un partenariato pubblico-privato offra un migliore rapporto qualità-prezzo rispetto agli appalti e ai finanziamenti pubblici tradizionali. I ricavi del progetto possono contribuire al rimborso, ma i governi possono restare esposti attraverso pagamenti di disponibilità, garanzie, impegni di ricavo minimo, pagamenti per la risoluzione anticipata o sostegno a un acquirente pubblico (offtaker). Tali impegni diretti e contingenti devono essere quantificati, approvati, iscritti a bilancio e monitorati. Un finanziamento specifico di progetto può ripartire i rischi in modo più efficace, ma non isola automaticamente il bilancio generale.
Architettura dei veicoli a destinazione specifica
Una società veicolo (SPV) può stabilire una titolarità chiara, separare i flussi di cassa del progetto e definire i diritti contrattuali tra lo Stato, gli investitori e gli operatori. La sua costituzione non determina se l'indebitamento o gli impegni associati rientrino nei conti pubblici né se incidano sulle valutazioni del merito di credito sovrano. Tale trattamento dipende dalla sostanza del controllo esercitato dallo Stato, dalle garanzie, dalle obbligazioni di pagamento e dall'esposizione al rischio, valutate ai sensi della normativa applicabile e dei principi contabili. IFB ricorre alle SPV laddove migliorino la governance e l'azionabilità dei diritti, con gli impegni fiscali correlati espressamente identificati.
Strutturazione e collocamento innovativi di obbligazioni
Siamo pionieri di strutture obbligazionarie sofisticate che segmentano il rischio sovrano in base alla fonte di entrata, creando opportunità di investimento mirate che attraggono capitali internazionali diversificati. Il nostro approccio per tranche, che assegna specifici flussi di entrata a distinte categorie di investitori, ottimizza il pricing ampliando al contempo la base di investitori dell'ente sovrano.
Linee di credito rafforzate da riserve
Per le nazioni dotate di cospicue riserve in valuta estera o con accesso a garanzie multilaterali, strutturiamo linee di credito rafforzate che valorizzano tali punti di forza al fine di ottenere condizioni preferenziali. Ogni impegno di riserva, accordo di garanzia reale o garanzia di terzi viene valutato in termini di costo, effetto sulla liquidità disponibile, azionabilità giuridica e trattamento nella rendicontazione fiscale e di riserva dell'ente sovrano. Le condizioni preferenziali costituiscono un obiettivo da sottoporre alla verifica del mercato, non un risultato garantito.
Il vantaggio IFB
Competenza eccezionale
Il nostro team per la finanza sovrana è composto da ex funzionari del tesoro, ex banchieri centrali e veterani dei mercati dei capitali che conoscono i vincoli e le opportunità specifici dei governi moderni.
Presenza globale, conoscenza locale
Con una presenza nei principali centri finanziari e nei mercati emergenti, uniamo le migliori prassi internazionali a una puntuale comprensione dei contesti locali.
Eccellenza nella mitigazione del rischio
Ogni struttura che realizziamo integra molteplici livelli di mitigazione del rischio, dalle strategie di sindacazione ai meccanismi di garanzia, assicurando risultati solidi lungo l'intero ciclo economico.
Partnership trasparente
Riteniamo che la finanza sovrana debba rafforzare, e non oscurare, la trasparenza fiscale. Le nostre strutture sono concepite per soddisfare i più elevati standard internazionali di informativa e di governance.
Trasformare la visione in realtà
Il percorso dall'ambizione nazionale al risultato economico richiede più del capitale: esige un partner che comprenda il delicato equilibrio tra responsabilità fiscale e imperativi di sviluppo. IFB offre esattamente questa partnership.
Invitiamo gli enti sovrani a intraprendere con noi un processo diagnostico completo, nel quale:
- Analizziamo le Sue architetture di ricavo e le Sue basi patrimoniali specifiche
- Individuare le strutture di finanziamento ottimali, in linea con i Suoi parametri di rischio
- Elaborare soluzioni su misura che preservino la flessibilità fiscale e al contempo apportino capitale trasformativo
- Eseguire le operazioni con precisione, trasparenza e fermo impegno a tutela dei Suoi interessi sovrani
Avvii la Sua trasformazione
La convergenza tra competenza nei mercati dei capitali globali e innovazione nel finanziamento sovrano colloca IFB nella posizione ideale di partner per lo sviluppo nazionale. Siamo pronti a mettere a disposizione tutte le nostre capacità al servizio dei Suoi obiettivi economici.
Contatti la nostra Divisione Finanza Sovrana per avviare una consulenza riservata. Insieme struttureremo soluzioni finanziarie che rispettino la Sua sovranità fiscale e liberino il potenziale economico del Suo Paese.
IFB: dove l'ambizione sovrana incontra l'innovazione finanziaria
Per colloqui riservati in merito alle Sue esigenze di finanziamento sovrano, La invitiamo a contattare direttamente il nostro Global Head of Sovereign Finance. Tutte le richieste sono trattate con la massima discrezione e nel rispetto del protocollo diplomatico.
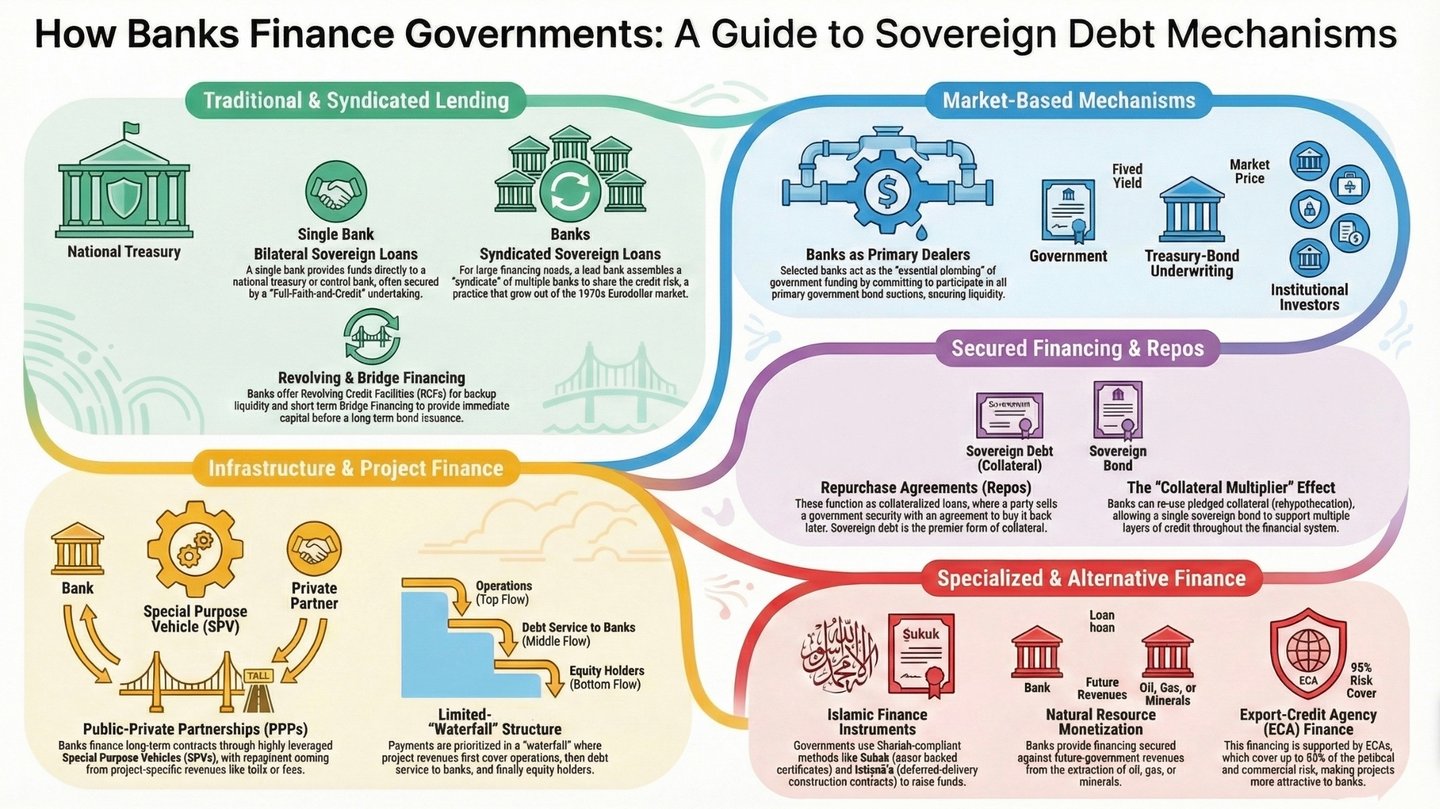
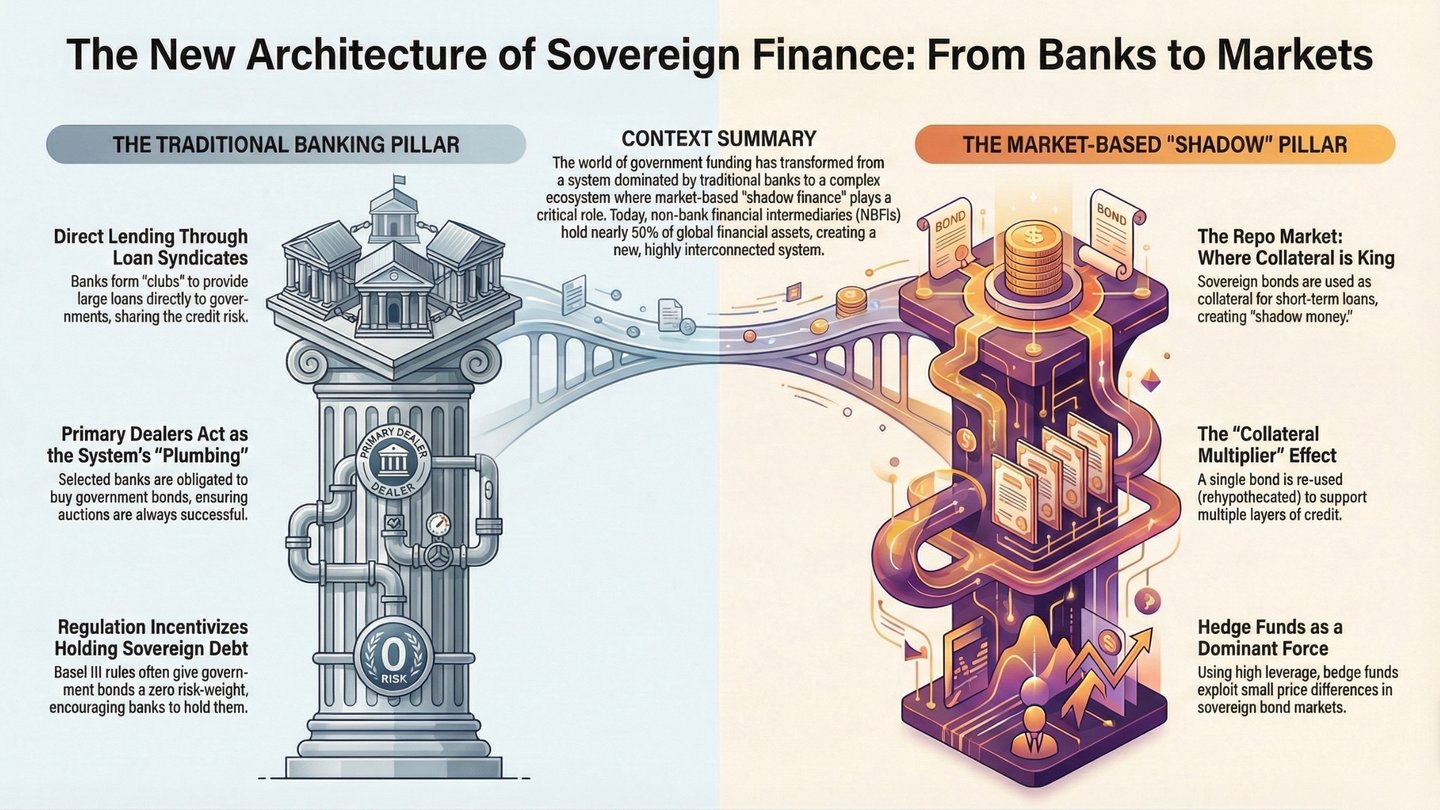
Compendio sul Finanziamento di progetti per enti sovrani e quasi sovrani
Premessa di sintesi – Diagnosi del divario di finanziamento
Molte iniziative infrastrutturali annunciate pubblicamente nei mercati emergenti non giungono mai al closing finanziario. La patologia ricorrente è un disallineamento strutturale: i ministeri trasferiscono spesso le norme nazionali sugli appalti, o modelli dei donatori di un'epoca ormai superata, su operazioni di mercato dei capitali la cui allocazione del rischio, durata, pacchetto di garanzie e pricing non corrispondono più alle aspettative degli investitori. Il risultato inevitabile è una gara in stallo, spread rivisti al rialzo o una cancellazione definitiva.
Il desk Sovereign & Quasi-Sovereign (SQS) di IFB nasce per correggere tale squilibrio. Iniziamo ricostruendo la struttura del capitale in modo che, prima ancora di avviare i lavori, ciascun rischio sia assegnato al bilancio meglio in grado di sopportarlo, le commissioni siano trasparentemente anticipate a tutela dello spazio fiscale e i covenant riflettano i livelli di equilibrio del mercato in tempo reale.
I. Modalità di finanziamento in sintesi
Modalità di finanziamento sovrano
| # | Modalità | Durata indicativa | Impiego tipico | Commissioni professionali e di strutturazione (arranger) anticipate |
|---|---|---|---|---|
| 1 | Prestito sovrano bilaterale | 3–15 anni | Sostegno al bilancio; importazioni di beni strumentali di modesta entità | Anticipo (retainer), commissione per la due diligence tecnica, commissione di strutturazione |
| 2 | Prestito sovrano sindacato | 5–12 anni | Linea di finanziamento di sostegno al bilancio o anticiclica pari a USD 300 milioni o più | Commissione di sottoscrizione (underwriting), commissione di sindacazione, commissione di recesso (break-up fee) |
| 3 | Sottoscrizione a fermo di titoli di Stato (underwriting) | 5–30 anni | Benchmark in valuta forte o attività di market making sul mercato obbligazionario locale | Spread di sottoscrizione, commissione per il coordinamento del roadshow |
| 4 | Finanziamento di progetti a rivalsa limitata | 8–25 anni | Energia, trasporti, dorsale digitale | Commissione per l'audit del modello, commissione per la verifica ESG, commissione di strutturazione |
| 5 | Debito da partenariato pubblico-privato (BOT, DBFO) | 10–35 anni | Strade a pedaggio, aeroporti, ospedali, dissalazione dell'acqua | Retainer, commissione di consulenza per la partecipazione a gare di concessione, commissione di strutturazione del debito |
| 6 | Credito all'esportazione (credito all'acquirente) | 5–15 anni | Contratto EPC con contenuto estero pari o superiore al 30% | Spread di gestione del premio ECA, commissione per la documentazione legale |
| 7 | Credito fornitore e sconto di crediti commerciali | 1–5 anni | Materiale rotabile, hardware ICT, materiale per la difesa | Margine di sconto sui crediti, commissione di strutturazione |
| 8 | Linea di credito rotativa e stand-by | 1–4 anni | Riserva in valuta estera, liquidità per la risposta alle emergenze | Commissione di impegno, commissione di agenzia |
| 9 | Finanziamento ponte | Fino a 24 mesi | Finanziamento ponte verso un Eurobond o un'erogazione multilaterale | Commissione di sottoscrizione, margine di esecuzione dello swap |
| 10 | Linea di credito contingente (DDO per catastrofi, DDO per pandemie) | 15–20 anni (finestra di utilizzo di 3–5 anni) | Shock climatici, dei prezzi delle materie prime o sanitari | Commissione di strutturazione, commissione di disponibilità prefinanziata |
| 11 | Finanza islamica (sukuk, istisnaʿ, ijara) | 5–20 anni | Base di investitori nazionali, giurisdizioni che applicano la Shari'a | Commissione di strutturazione Shariah, commissione di emissione del certificato |
| 12 | Obbligazione o prestito verde, sociale o legato alla sostenibilità | 5–30 anni | Mitigazione del cambiamento climatico, edilizia sociale, allineamento agli SDG | Commissione di verifica dell'impatto, commissione di calibrazione dei KPI |
| 13 | Prestito «risorse in cambio di infrastrutture» garantito da materie prime | 5–15 anni | Raffinerie garantite da petrolio, raccordi ferroviari minerari | Commissione di valutazione dell'off-take, margine di esecuzione della copertura |
| 14 | Debt-for-nature swap o debt-for-development swap (conversione del debito in investimenti ambientali o di sviluppo) | Su misura | Finanziamento di trust per la conservazione ambientale, riforma delle politiche | Commissione di strutturazione dello swap, commissione del trustee di monitoraggio |
| 15 | Partecipazione al capitale o strumenti assimilabili al capitale di una società a controllo statale | Aperto | Telecomunicazioni, servizi di pubblica utilità, porti | Commissione di collocamento, commissione di monitoraggio dei dividendi |
BOT: build-operate-transfer (costruzione, gestione e trasferimento); DBFO: design-build-finance-operate (progettazione, costruzione, finanziamento e gestione); EPC: ingegneria, approvvigionamento e costruzione; ECA: agenzia di credito all'esportazione; DDO: opzione di tiraggio differito; KPI: indicatore chiave di prestazione.
II. Approfondimento descrittivo su ciascuno strumento
1. Prestito sovrano bilaterale
- In sintesi. IFB finanzia direttamente il Tesoro o la banca centrale. La documentazione è in forma abbreviata; i proventi possono essere impiegati con flessibilità.
- Garanzia. Impegno di piena fede e credito (Full-Faith-and-Credit, FF&C) unitamente a clausole di negative pledge e di pari passu.
- Riferimento di prezzo. Il prezzo è determinato in base alla curva Eurobond dell'emittente sovrano, rettificata per scadenza e liquidità.
- Commissioni anticipate.
- Anticipo (retainer) di USD 0,5-1,0 mln al conferimento del mandato.
- Commissione per il coordinamento della due diligence tecnica (maggiorazione del 5-8 % sulle fatture di revisione delle Big Four).
- Commissione di strutturazione (50-100 punti base del prestito), contabilizzata all'approvazione del credito.
2. Prestito sovrano sindacato
- Perché sindacare? Tagli superiori a USD 300 milioni e i limiti di concentrazione di Basilea impongono un pool di banche.
- Ruolo di IFB. Il Mandated Lead Arranger (MLA) sottoscrive il 100 %, assegna le partecipazioni e mantiene il ruolo di Facility Agent.
- Struttura delle commissioni.
- Anticipo sull'incarico (non rimborsabile).
- Commissione di garanzia (underwriting) (spread «lordo» di 75-200 punti base tra il prezzo di assunzione a fermo e il prezzo di collocamento).
- Commissione di sindacazione / partecipazione (quota di 25-75 punti base trattenuta dal MLA).
- Commissione di rinuncia (abort fee) (USD 2-5 milioni), dovuta qualora il debitore si rivolga a un altro arranger.
3. Sottoscrizione di titoli di Stato
- Struttura. Global note ai sensi della Regulation S/144A in valuta forte oppure benchmark in valuta locale.
- Trasferimento del rischio. IFB si impegna a un rendimento di collocamento fisso ("take-down"), cedendo i titoli ai gestori patrimoniali al prezzo di equilibrio del mercato.
- Aspetti economici. Spread di sottoscrizione 40-200 punti base, più Commissione di coordinamento del road show (circa USD 300 mila).
4. Finanziamento di progetti a rivalsa limitata
- Priorità dei flussi di cassa. Waterfall: costi operativi e imposte → servizio del debito senior → ricostituzione del Debt-Service Reserve Account (DSRA) → riserva di manutenzione → distribuzioni agli azionisti, subordinatamente a un test di lock-up.
- Rafforzamenti tipici. Garanzia multilaterale sul rischio parziale (Partial-Risk Guarantee, PRG), assicurazione contro il rischio politico (Political-Risk Insurance, PRI), conto vincolato (escrow), diritti di subentro (step-in).
- Mandato di modellizzazione. IFB richiede un audit indipendente del modello (da USD 0,15 a 0,35 mln) e applica una commissione per la revisione del modello finanziario (USD 0,2 mln).
5. Debito per partenariati pubblico-privati (PPP)
- Varianti di concessione. BOT (Build-Operate-Transfer), DBFO (Design-Build-Finance-Operate).
- Pagamenti di risoluzione. Lo Stato si impegna a rimborsare il debito senior a un IRR sul capitale proprio predeterminato in caso di forza maggiore di natura politica.
- Commissioni di consulenza. Consulenza per offerte di concessione (USD 1-3 mln) e commissione per la strutturazione del debito (75-125 punti base).
6. Credito all'esportazione / credito all'acquirente
- Copertura: fino al 95 % del rischio politico e commerciale da parte di un'agenzia di credito all'esportazione (ECA), quale la copertura federale Hermes della Germania o SACE (Italia).
- Premio OCSE. Stabilito ai sensi dell'Accordo OCSE in base alla categoria di rischio paese e alla durata; di norma viene finanziato nell'ambito del prestito.
- Spread IFB. Trattiene uno spread di gestione del 3-5 % sul premio finanziato.
7. Credito fornitore e sconto di crediti commerciali
- Meccanismo. L'appaltatore EPC accetta cambiali (promissory note); IFB le acquista con sconto (tasso di riferimento privo di rischio, quale SOFR o €STR, maggiorato di un margine).
- Reddito anticipato. Margine di sconto (3-5 % del valore nominale) rilevato immediatamente.
8. Linea di credito revolving e stand-by
- Disciplina di utilizzo. Periodi di disponibilità da 12 a 48 mesi; commissione di impegno sulla quota non utilizzata pari a 30-75 punti base dalla firma.
- Finalità: cuscinetto valutario, liquidità in caso di pandemia, ricostruzione rapida.
9. Finanziamento ponte
- Arbitraggio temporale. L'ente sovrano colloca un Eurobond tra sei mesi; IFB fornisce un finanziamento ponte da subito.
- Ricavi iniziali. Commissione di sottoscrizione 100-150 punti base; margine di esecuzione dello swap 5-10 punti base.
10. Linea di credito contingente (Cat-DDO, Pandemic-DDO)
- Evento scatenante. Dichiarazione ufficiale di calamità, calo del prezzo delle materie prime superiore al 20 %, oppure dichiarazione dell’OMS* di un’emergenza sanitaria pubblica di rilevanza internazionale o di un’emergenza pandemica.
- Struttura economica delle commissioni. Commissione di strutturazione una tantum di 70-100 bp; commissione di disponibilità di 35-75 bp, finanziata alla firma.
* WHO = Organizzazione mondiale della sanità.
11. Strumenti della finanza islamica
- Sukuk. Certificati garantiti da attività; la cedola è sostituita dai canoni di locazione.
- Istiṣnāʿa. Contratto di produzione a consegna differita; la banca finanzia la costruzione e vende il bene al costo maggiorato di un margine di profitto.
- Commissioni. Commissione di strutturazione Shariah (0,1 % dell'emissione), commissione di emissione del certificato (0,2-0,4 %).
12. Prestito o obbligazione Green / Social / Sustainability-Linked
- Pricing Ratchet. Il margine si riduce di 25 punti base se vengono raggiunti i KPI (ad es. CO₂/MWh, rapporto di occupazione di genere); aumenta in caso di mancato raggiungimento.
- Verifica. Commissione di verifica dell'impatto (USD 100-250 k) e commissione di calibrazione dei KPI (USD 75-150 k).
13. Finanziamento «risorse in cambio di infrastrutture» garantito da materie prime
- Rimborso. I barili o le tonnellate fisiche, ovvero gli incassi da esportazione monetizzati, vengono trasferiti automaticamente sul conto vincolato (escrow).
- Buffer. Copertura del rischio di prezzo delle materie prime eseguita dal desk commodity di IFB (margine di esecuzione della copertura ~1 % del nozionale).
14. Swap debito-natura / debito-sviluppo
- Struttura. IFB riacquista debito in USD a 70-80 centesimi per dollaro; l'ente sovrano emette un nuovo titolo in valuta locale alla pari; la differenza finanzia un trust per la conservazione ambientale.
- Commissioni. Commissione di strutturazione dello swap (1-1,5 % del valore nominale), commissione del trustee di monitoraggio (circa USD 100 k annui).
15. Partecipazioni azionarie e strumenti assimilabili al capitale di rischio in imprese a controllo statale
- Composizione degli strumenti. Azioni ordinarie, azioni privilegiate rimborsabili, finanziamenti subordinati dei soci.
- Struttura economica iniziale. Commissione di collocamento (2-3 % del capitale azionario investito) e commissione di monitoraggio dei dividendi (USD 50 k annui).
III. Architettura dei ricavi a realizzazione anticipata (dettaglio)
Finanziamento sovrano: commissioni per fase
| Fase | Commissione | Importo tipico | Rilevazione nel conto economico della banca |
|---|---|---|---|
| Mandato | Compenso fisso periodico (retainer) | USD 0,4–1,5 milioni | Reddito monetario immediato |
| Break-up fee (penale di recesso) | USD 2–5 milioni (condizionato) | Giorno di ricezione | |
| Fattibilità | Rafforzamento della due diligence tecnica | Dal 5% al 10% della fattura del revisore | Reddito netto (senza capitale) |
| Revisione del modello finanziario | USD 150.000–350.000 | Voce commissioni e provvigioni | |
| Verifica ESG | USD 100.000–250.000 | Voce commissioni e provvigioni | |
| Strutturazione | Commissione di strutturazione o di arrangement | 50–150 punti base della linea di credito | Ammortamento al tasso di interesse effettivo fin dal primo giorno (IFRS 9) |
| Underwriting | Commissione di sottoscrizione (underwriting) | 75–200 punti base lordi | Ricavi da negoziazione |
| Sindacazione | Commissione di sindacazione | 25–75 pb | All'assegnazione |
| Chiusura | Commissione di agente e di security trustee (primo anno) | USD 100.000–250.000 | Liquidità alla firma |
| Spread per la gestione dei premi ECA | 3%–5% del premio | Contanti al momento del pagamento del premio | |
| Margine di copertura su cambi o tassi | 5–15 punti base del nozionale | Ricavi da negoziazione | |
| Commissione di impegno (sulla quota non utilizzata) | 30–75 punti base annui | Liquidità trimestrale | |
| Dopo l'erogazione | Differenziale di investimento del DSRA | dall'1,5% al 2% sul saldo del DSRA | Margine di interesse |
| Carry positivo sullo swap sulle cedole | Variabile | Ricavi da negoziazione |
IV. Servizi accessori di consulenza e di gestione del rischio
- Ottimizzazione del beneficio patrimoniale nell'ambito di Basel III (versione definitiva): calibrazione della combinazione tra commissioni incorporate nel rendimento e commissioni iniziali, a tutela dei rendimenti, in vista dell'output floor al 72,5 % (2028 secondo il calendario di Basilea; 2030 nell'UE).
- Sustainability-Linked Pricing Lab – supportiamo le Tesorerie nella definizione di KPI che siano (i) sufficientemente ambiziosi da risultare credibili e (ii) realisticamente conseguibili nell'ambito del regime di covenant.
- Stress test dei ricavi da materie prime – simulazione Monte Carlo dei percorsi dei prezzi, che fornisce distribuzioni probabilistiche degli indici di copertura del servizio del debito (DSCR) in scenari con e senza copertura.
- Strumenti di debito condizionati allo stato dell'economia – warrant indicizzati al PIL, clausole di sospensione in caso di catastrofe, maggiorazioni progressive indicizzate all'inflazione.
- Sviluppo del mercato in valuta locale – IFB funge da investitore di riferimento per il primo benchmark in valuta locale e organizza la quotazione incrociata per attrarre investitori offshore.
Considerazioni conclusive
La filosofia di IFB è semplice: allineare gli incentivi, anticipare la trasparenza, sindacare il rischio residuo. Unendo una strutturazione incisiva a un’architettura commissionale disciplinata, trasformiamo l’elenco di progetti ambiziosi di un governo in una sequenza di closing di operazioni bancabili: ciascuna rafforzata contro il rischio politico, di mercato e di esecuzione, e ciascuna prezzata al costo effettivo del capitale di oggi anziché alle aspettative illusorie di ieri.
Qualora desideri un approfondimento riservato su uno specifico ente sovrano o su una pipeline di progetti, il nostro desk SQS sarà lieto di organizzare un workshop su misura, nel momento a Lei più opportuno.
Desidera una videoconferenza su Zoom?