Frode finanziaria
Caricamenti verso i circuiti delle carte
Il falso mito dei fondi caricati sul cloud di Visa, Mastercard e di altri circuiti di pagamento
Comprendere la realtà
Nel mondo delle transazioni finanziarie persiste un mito riguardante società come Visa, Mastercard, American Express e altre: l'idea che esse «custodiscano» fondi nel proprio cloud o nei propri server e che i singoli possano accedere a ingenti somme di denaro attingendo direttamente a tali reti. Questo equivoco nasce da una scarsa comprensione del ruolo che queste società svolgono nell'ecosistema finanziario. È essenziale chiarire che Visa, Mastercard, American Express, Diners, Union Pay, Discover ed entità analoghe non detengono né gestiscono fondi in proprio, ma operano come canali essenziali all'interno del processo di pagamento.
Il mito dei «protocolli» delle carte, quali «da 101.1 a 101.9» e «da 201.1 a 201.9», spesso associati a operazioni POS fisiche o in cloud, è un esempio emblematico di disinformazione che circola in determinati ambienti finanziari, evocando spesso un senso di esclusività e di conoscenze riservate agli addetti ai lavori. Tali presunti protocolli, che sarebbero in grado di controllare o di attivare privilegi transazionali speciali o funzionalità nascoste all'interno di circuiti di pagamento quali Visa, Mastercard e American Express, sono del tutto fittizi. Nessun manuale né alcuna documentazione di un istituto finanziario o di un emittente di carte legittimo fa riferimento a tali protocolli, né essi esistono in alcuna procedura operativa standard per le transazioni con carta. In realtà, «101» e «201» sono effettivi codici di servizio a tre cifre memorizzati sulla banda magnetica della carta: 101 indica una carta internazionale priva di chip, 201 una carta internazionale con chip. I truffatori fanno un uso improprio di tali codici, che si limitano a descrivere le caratteristiche di una carta, per conferire un'apparenza di credibilità a «protocolli» inventati.
Tali miti sono frequentemente diffusi da frodatori che intendono sfruttare la scarsa comprensione dei sistemi di pagamento, presentando codici inesistenti come una via d'accesso alla manipolazione finanziaria o a patrimoni occulti. In realtà, le reti di pagamento operano sulla base di standard universalmente riconosciuti e di misure di sicurezza, tutti documentati in modo trasparente e accessibili attraverso i canali regolamentari appropriati.
Che cosa fanno esattamente Visa, Mastercard e le altre reti di pagamento?
Visa, Mastercard, American Express e i circuiti analoghi operano come reti di pagamento, agevolando la trasmissione fluida e sicura delle informazioni sulle transazioni tra consumatori, esercenti e banche. Quando si striscia una carta di credito o di debito, o si inseriscono i dati della carta online, tali società sono responsabili dell'instradamento delle informazioni di pagamento dall'esercente all'emittente della carta (di norma la banca del titolare) e dell'adeguata autorizzazione, compensazione e regolamento della transazione.
Per analizzare nel dettaglio:
- Visa, Mastercard e Union Pay sono innanzitutto reti di pagamento. Non emettono direttamente carte di credito o di debito, ma collaborano con istituti finanziari, quali le banche, che emettono carte con il marchio della rispettiva rete. Quando si utilizza una carta Visa o Mastercard, è la banca emittente ad autorizzare e gestire il pagamento, non Visa o Mastercard. Tali società si limitano a garantire che il pagamento sia elaborato in modo sicuro ed efficiente.
- American Express e Discover svolgono un duplice ruolo. A differenza di Visa e Mastercard, sono al tempo stesso circuiti di pagamento *ed* emittenti di carte. Ciò significa che, oltre a fornire l'infrastruttura necessaria per le transazioni, emettono le proprie carte e gestiscono direttamente l'autorizzazione dei pagamenti per tali carte.
Schemi pseudo-tecnici di regolamento delle carte
Analisi strutturale di uno schema di frode finanziaria persistente
In diverse giurisdizioni e settori si è affermata una categoria ricorrente di frode finanziaria che sfrutta l'opacità e la complessità tecnica dei sistemi globali di pagamento con carta. Tali schemi non si basano su garanzie bancarie contraffatte o su strumenti fittizi di banche centrali, bensì sulla deliberata distorsione del modo in cui i circuiti di carte e il regolamento interbancario funzionano realmente.
1. L'uso strategico della complessità
I moderni sistemi di pagamento con carta figurano tra le infrastrutture finanziarie più complesse e, al tempo stesso, più standardizzate esistenti. Coinvolgono numerosi attori, formati di messaggio proprietari e cicli di regolamento articolati su più livelli. Gli schemi fraudolenti di questa categoria sfruttano tale complessità, mutuando selettivamente una terminologia autentica e scollegandola dal suo reale contesto operativo.
I riferimenti a sistemi gestiti da Visa, Mastercard o circuiti analoghi non servono a descrivere processi reali, ma a sopraffare i non specialisti con un gergo che appare autorevole.
La frode non dipende dall'accuratezza tecnica, bensì dalla plausibilità percepita.
2. Architettura della narrazione di fondo
Pur variando nei dettagli superficiali, tali schemi tendono a condividere una comune struttura narrativa:
- Un'operazione viene descritta come «speciale», «non standard» o «fuori mercato».
- Il regolamento viene rappresentato come subordinato a un'azione umana discrezionale anziché a sistemi automatizzati.
- Il processo viene descritto come raro, frainteso o noto soltanto agli addetti ai lavori.
- Viene presentata una documentazione che somiglia a documenti prodotti da una banca ma che non può essere verificata in modo indipendente.
L'elemento comune è l'affermazione che i fondi si trovino in uno stato intermedio: né del tutto irreali né integralmente regolati, ma in attesa di una qualche forma di accettazione o di rilascio.
3. Rappresentazione non corretta dei ruoli dei circuiti di carte
Un elemento centrale di questi schemi è la falsa rappresentazione di ciò che le reti di carte effettivamente fanno.
I circuiti delle carte non:
- Detenere i fondi della clientela.
- Disporre pagamenti.
- Accreditare conti aziendali o personali.
- Operano a livello di filiale o di conto.
Il loro ruolo è limitato ai messaggi di autorizzazione, alla compensazione e al regolamento netto tra gli istituti partecipanti. Qualsiasi narrazione che attribuisca loro un ruolo attivo nella consegna dei fondi al beneficiario finale si discosta dalla realtà operativa.
Questa distinzione è fondamentale e non negoziabile.
4. La finzione del regolamento discrezionale
Un tema ricorrente è l'affermazione secondo cui il regolamento dipenderebbe da una verifica o approvazione manuale da parte di una banca.
Nei sistemi legittimi:
- Gli obblighi di regolamento sono il risultato matematico delle operazioni compensate.
- Le posizioni nette sono calcolate in modo algoritmico.
- Il regolamento viene eseguito automaticamente tramite conti preventivamente designati.
Non esiste alcuna fase procedurale in cui un dipendente della banca valuti se il regolamento debba avere luogo. L'introduzione di discrezionalità comprometterebbe la riconciliazione, la verificabilità e la conformità normativa, rendendo instabile l'intero sistema.
L'idea di un regolamento discrezionale non è soltanto inesatta, bensì strutturalmente impossibile.
5. L'impossibilità strutturale quale indicatore chiave
Il criterio decisivo non è se un documento appaia autentico, bensì se il processo descritto possa esistere senza smantellare decenni di controlli finanziari.
Perché tali schemi siano autentici:
- I circuiti di pagamento con carta dovrebbero abbandonare il regolamento netto.
- Le banche dovrebbero introdurre un potere discrezionale in materia di regolamento.
- Le tracce di audit regolamentari dovrebbero essere eluse.
- I processi di riconciliazione dovrebbero fallire senza darne segnalazione.
Questa combinazione non si è mai verificata in sistemi finanziari funzionanti.
6. Considerazioni conclusive
Gli schemi pseudo-tecnici di regolamento delle carte non sono strumenti finanziari innovativi, processi tradizionali fraintesi o tecnologie di pagamento emergenti. Sono costruzioni narrative che si appropriano del linguaggio di sistemi reali violandone i principi fondamentali.
Comprendere il funzionamento effettivo dei circuiti delle carte rende tali schemi trasparenti. La loro sofisticatezza è linguistica, non finanziaria.
Una volta esaminata l'architettura sottostante, l'illusione svanisce.
Queste reti detengono i Suoi fondi?
No. È un equivoco diffuso ritenere che i fondi collegati alla Sua carta siano in qualche modo conservati in un «cloud» gestito da Visa, Mastercard o American Express. In realtà, i fondi presenti sul Suo conto bancario (per le carte di debito) o il credito a Sua disposizione (per le carte di credito) sono gestiti interamente dall'istituto finanziario che ha emesso la carta. Tali fondi sono custoditi in modo sicuro dalla Sua banca e non dai circuiti di pagamento.
Visa, Mastercard e società analoghe forniscono semplicemente l'infrastruttura attraverso cui vengono trasmessi i dati della transazione. Contribuiscono a garantire che, quando si effettua un acquisto, la richiesta di trasferire denaro dal proprio conto (o dalla propria linea di credito) al conto dell'esercente sia elaborata in modo efficiente e sicuro. In nessun momento queste reti detengono i fondi effettivi.
Compensazione, autorizzazione e regolamento: il processo reale
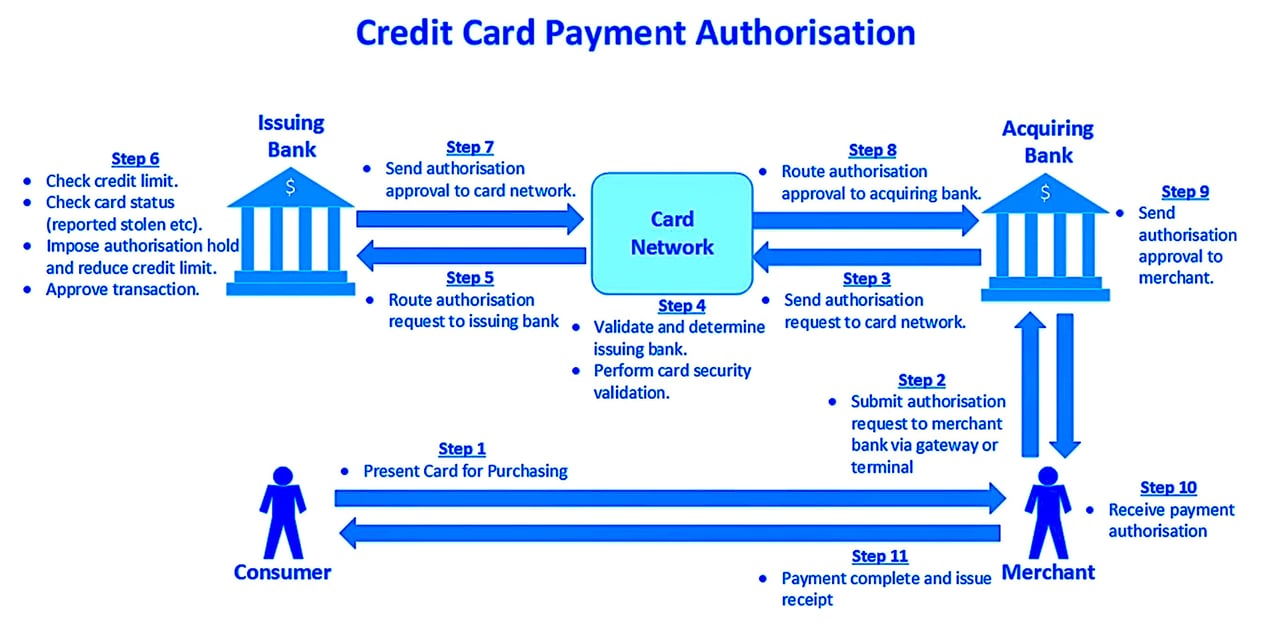
Ecco come si svolge una tipica operazione quando si utilizza una carta di pagamento:
- Autorizzazione: quando si effettua un acquisto, l'esercente trasmette i dati di pagamento alla propria banca (denominata banca acquirer). La banca acquirer contatta quindi il circuito di pagamento (ad esempio Visa o Mastercard), che instrada la richiesta di transazione alla banca emittente della carta (la banca del titolare). La banca verifica se vi siano fondi o credito sufficienti e approva o rifiuta l'operazione. Visa o Mastercard non assumono tale decisione: si limitano a inoltrare la richiesta.
- Compensazione: una volta autorizzata la transazione, la banca acquirer (la banca dell'esercente) trasmette i dettagli del pagamento alla banca emittente (la Sua banca), specificando l'importo esatto dovuto. Anche questo processo è agevolato dal circuito di pagamento, ma il trasferimento del denaro coinvolge soltanto le banche.
- Regolamento: Infine, la banca emittente paga la banca acquirer mediante conti di regolamento le cui posizioni nette sono calcolate e coordinate dal servizio di regolamento del circuito; l'acquirer accredita quindi il conto dell'esercente. Il circuito non detiene fondi della clientela.
Definire gli standard: il ruolo delle reti di pagamento oltre le transazioni
Anche Visa, Mastercard, American Express, Diners e Union Pay svolgono un ruolo fondamentale nella definizione degli standard di elaborazione delle transazioni. Stabiliscono le linee guida per esercenti, payment facilitator e marketplace, assicurando che le transazioni siano sicure e conformi alle normative finanziarie globali. Tali standard tutelano i consumatori dalle frodi e garantiscono l'affidabilità dell'intero sistema dei pagamenti.
Tuttavia, anche in questa veste regolamentare, tali società non detengono né gestiscono direttamente i fondi. Il loro ruolo si limita ad assicurare che il processo di trasferimento dei fondi tra le banche sia regolare e sicuro. Il mito secondo cui i fondi sarebbero in qualche modo custoditi o controllati da tali soggetti è semplicemente un'errata interpretazione della loro effettiva funzione.
Il caso particolare delle criptovalute e dei portafogli digitali
Con la diffusione dei portafogli digitali e delle criptovalute, il mito dei «fondi conservati nel cloud» ha acquisito maggiore diffusione, ma resta tale: un mito. Anche con servizi di pagamento digitali come Apple Pay, Google Pay o i portafogli di criptovalute, i fondi sottostanti restano detenuti da istituti finanziari o da portafogli basati su blockchain, e non da Visa, Mastercard o altre reti di pagamento. Tali società possono fornire la tecnologia per rendere i pagamenti più rapidi o più agevoli, ma non detengono comunque alcun fondo effettivo.
In sintesi: le reti di pagamento non sono banche
Per sfatare definitivamente il mito: Visa, Mastercard, Diners, Union Pay, American Express e altri circuiti analoghi non custodiscono fondi in alcuna forma. Operano come intermediari, fornendo la tecnologia e l'infrastruttura necessarie per elaborare i pagamenti tra consumatori, esercenti e banche. L'effettivo movimento di denaro avviene tra le banche emittenti e acquirer dei pagamenti e, nel caso di American Express e Discover, tra i rispettivi sistemi interni di emissione e di acquiring.
Comprendere questa distinzione è essenziale per apprezzare la natura sofisticata e al tempo stesso trasparente delle moderne transazioni finanziarie. Anziché detenere i fondi, queste reti fanno sì che il Suo denaro si muova in modo sicuro ed efficiente attraverso il sistema, collegando consumatori ed esercenti in tutto il mondo.
La finzione dei protocolli POS segreti – 101.x e 201.x
Introduzione
Nel campo delle frodi sui sistemi di pagamento, pochi miti sono persistenti quanto i cosiddetti «protocolli POS segreti», numerati da 101.1 a 101.9 e da 201.1 a 201.9. I promotori di tali schemi sostengono che ciascun codice attivi una funzione speciale nei terminali POS o nei circuiti di carte che aggira le ordinarie procedure di sicurezza, autorizzazione e regolamento.
Tali codici sono falsi. Non compaiono in alcuna specifica tecnica ufficiale di Visa, Mastercard, American Express, UnionPay, EMVCo o ISO 8583. Sono inventati per creare l'illusione di una conoscenza riservata e per indurre gli intermediari a versare ingenti commissioni di «attivazione» o di «licenza» per l'accesso a funzionalità inesistenti.
La serie 101.x – I miti dell'inserimento manuale
101.1 – “Instant Batch Override”
L'affermazione:
I truffatori presentano «101.1» come una funzione POS nascosta che consentirebbe agli esercenti di regolare istantaneamente le operazioni inserite manualmente, aggirando i consueti ritardi di regolamento dell'acquirer e dei circuiti di carte. La descrivono come una «modalità VIP» per esercenti ad alto volume.
La realtà:
tutte le operazioni, indipendentemente dalla modalità di inserimento, devono superare:
- Tramite l'acquirer per l'accettazione iniziale.
- Attraverso il circuito delle carte per l'instradamento.
- All'emittente per l'autorizzazione.
Il regolamento avviene in lotti pianificati dalla rete. Nella documentazione di Visa, Mastercard o EMV non esiste alcun protocollo di regolamento istantaneo.
Destinatari:
Commercianti sottoposti a pressione sul flusso di cassa; intermediari alla ricerca di un prodotto «esclusivo» ad alto margine.
Perché funziona:
Sfrutta la frustrazione per i ritardi di regolamento e l'ignoranza del fatto che i cicli di compensazione sono prestabiliti.
Il richiamo:
«Liquidità sul Suo conto all'istante: nessuna attesa, nessun ritardo bancario.»
101.2 – “Regolamento manuale transfrontaliero”
L'affermazione:
la «101.2» obbligherebbe le carte emesse all'estero a regolare a livello nazionale per ottenere una compensazione più rapida e commissioni inferiori.
La realtà:
I percorsi di regolamento transfrontaliero sono determinati dalle tabelle di instradamento interchange del circuito delle carte. I terminali non possono modificare il percorso. Nell'architettura del circuito non esiste alcuna funzione di questo tipo.
Il pubblico di riferimento:
Esercenti con un'elevata operatività in transazioni internazionali con carta.
Perché funziona:
Offre l'illusione di evitare commissioni di cambio estero e ritardi.
Il richiamo:
«Trattate qualsiasi carta come una carta locale: risparmiate e incassate più rapidamente.
101.3 – «Duplicate Card Data Injection»
L'affermazione:
L'invio in successione di due transazioni identiche indurrebbe il sistema ad approvare automaticamente la seconda.
La realtà:
I circuiti eseguono controlli sulle operazioni duplicate. Le transazioni identiche ripetute vengono segnalate e rifiutate; gli esercenti possono essere oggetto di accertamenti.
Il pubblico di riferimento:
Intermediari che gestiscono operazioni non andate a buon fine e che desiderano «forzarne» un nuovo tentativo.
Perché funziona:
Fa leva sulla fallacia del giocatore d'azzardo: «se il primo tentativo è fallito, il secondo potrebbe passare».
L'esca:
«Trasformi i rifiuti in approvazioni con una sequenza segreta utilizzata dagli addetti ai lavori.»
101.4 – «Abuso del floor limit»
L'affermazione:
il codice «101.4» consentirebbe, a quanto si sostiene, di abusare dei «floor limit» contactless per eludere l'autorizzazione dell'emittente per inserimenti manuali di importo elevato.
La realtà:
I limiti di soglia (floor limit) si applicano esclusivamente alle transazioni di importo ridotto con carta presente, approvate offline secondo le regole del terminale e dell'emittente. L'inserimento manuale dei dati richiede sempre l'autorizzazione dell'emittente.
Il pubblico di riferimento:
esercenti di settori ad alta intensità di contante che ricercano autorizzazioni di importo elevato senza il coinvolgimento dell'emittente.
Perché funziona:
Impiega in modo improprio un termine reale («floor limit») per conferire credibilità a un'affermazione impossibile.
L'attrattiva:
«Operazioni di importo elevato elaborate istantaneamente: nessuna supervisione da parte dell'emittente.»
101.5 – «Merchant ID Override»
L'affermazione:
Un codice del terminale che commuta il conto dell'esercente su un conto con impostazioni privilegiate.
La realtà:
Gli identificativi dell'esercente (Merchant ID) sono fissati a livello di back-office dell'acquirer. I terminali non possono modificarli localmente.
Il pubblico di riferimento:
Esercenti classificati in codici MCC ad alto rischio che intendono occultare la propria natura.
Perché funziona:
Fa leva sull'idea di modificare la propria «identità» nella rete dei pagamenti per eludere le restrizioni.
L'attrattiva:
«Operare con un profilo di esercente pulito con un semplice clic.»
101.6 – «Approvazione forzata di operazioni con carta non presente»
L'affermazione:
Converte le transazioni CNP in transazioni con carta presente, inducendo l'emittente ad approvarle.
La realtà:
lo stato di carta presente o non presente è segnalato nella modalità di inserimento POS (POS entry mode, campo 22 ISO 8583) e verificato mediante crittogrammi del chip; le discordanze vengono rifiutate.
Destinatari:
Esercenti online con elevati tassi di rifiuto dei pagamenti.
Perché funziona:
Prende di mira chi sa che le operazioni con carta presente prevedono controlli antifrode meno rigorosi, ma non comprende la validazione a livello di dati.
Il richiamo:
«Faccia apparire le Sue vendite online come passaggi di carta in negozio, per ottenere tassi di approvazione più elevati.»
101.7 – «Manual Refund Exploit»
L'affermazione:
Consente di emettere rimborsi in assenza di una vendita originaria, generando un accredito diretto su un conto.
La realtà:
I rimborsi sono normalmente collegati a una vendita originaria; gli accrediti autonomi sono limitati e strettamente monitorati dagli acquirer e dai circuiti.
Il pubblico di riferimento:
truffatori in cerca di un metodo di incasso senza alcuna attività di vendita.
Perché funziona:
Si presenta come una «lacuna» nel trattamento dei rimborsi.
L'attrattiva:
«Accredito immediato su qualsiasi conto: nessuna vendita necessaria».
101.8 – “Manual Punching POS”
L'affermazione:
L'inserimento manuale dei dati forzerebbe l'approvazione senza verifica da parte dell'emittente, mediante «ID esercente backdoor».
La realtà:
L'inserimento manuale richiede comunque la consueta autorizzazione dell'emittente; non esiste alcuna possibilità di aggirarla.
Il pubblico di riferimento:
intermediari ed esercenti ad alto rischio respinti dagli acquirer.
Perché funziona:
Fa leva su coloro che sono stanchi di ricevere rifiuti e convinti dell'esistenza di accessi privilegiati riservati agli addetti ai lavori.
L'attrattiva:
«Mai più un rifiuto: ogni carta funziona.»
101.9 – “Blind Settlement Injection”
L'affermazione:
Inserisce i dati di regolamento direttamente nelle code della rete senza le corrispondenti autorizzazioni.
La realtà:
i file di regolamento sono confrontati con i registri di autorizzazione; le voci non corrispondenti sono rifiutate.
Destinatari:
nuovi utenti degli schemi di pagamento con scarsa conoscenza della riconciliazione.
Perché funziona:
Fa leva sulla convinzione che il regolamento consista semplicemente nell'«invio di un file» e non in un processo verificato.
Il richiamo:
“Carichi direttamente i Suoi pagamenti nella rete: nessuna banca necessaria.”
La serie 201.x – Le illusioni dell'operatività offline e della preautorizzazione
201.1 – «Delayed Authorisation Sweep»
La pretesa:
raggruppare le transazioni in lotti in modo da eludere l'autorizzazione in tempo reale.
La realtà:
le autorizzazioni differite richiedono comunque l'approvazione dell'emittente prima del rilascio dei fondi.
Il target di riferimento:
Esercenti in aree con scarsa connettività.
Perché funziona:
Abusa del concetto autentico di «store-and-forward» per far credere a un'approvazione senza controlli.
L'attrattiva:
«Approvare le vendite anche in assenza di una connessione attiva».
201.2 – «Cross-Acquirer Blind Push»
L'affermazione:
Instrada le transazioni verso un altro acquirer a insaputa dell'esercente.
La realtà:
L'instradamento è vincolato dagli accordi tra esercente e acquirer; i terminali non possono reindirizzare il traffico.
Destinatari:
Esercenti che desiderano commissioni più basse o evitare i controlli del proprio acquirer.
Perché funziona:
Suggerisce un metodo riservato per scegliere il proprio processore in tempo reale.
L'attrattiva:
«Invii le Sue operazioni alla banca che sceglie: non a quella a cui è vincolato.»
201.3 – «POS offline»
L'affermazione:
La modalità nascosta elabora operazioni offline eludendo l'autorizzazione.
La realtà:
le operazioni offline richiedono comunque l'approvazione dell'emittente al momento del caricamento; non esiste alcuna possibilità di elusione.
Destinatari:
Esercenti con connettività instabile, operatori di bordo, fornitori di servizi in aree remote.
Why It Works:
Exploits the real concept of offline EMV processing but removes the approval requirement.
L'argomento proposto:
«Continui a vendere, anche senza connessione alla rete: riceva comunque i pagamenti.»
201.4 – «Multi-Card Aggregation»
L'affermazione:
Aggregare più piccole operazioni in una di importo elevato per eludere i controlli.
La realtà:
viola le regole dei circuiti e attiva il monitoraggio antifrode.
Il pubblico di riferimento:
Esercenti con MCC a basso importo unitario che intendono trattare valori elevati.
Perché funziona:
fa leva sulla logica del «confondersi» entro i limiti di soglia.
L'attrattiva:
«Nascondere vendite di importo elevato all'interno di transazioni di importo ridotto.»
201.5 – «Pre-autorizzazione + Completamento, rapporto 1/10000»
L'affermazione:
Un completamento su 10.000 viene elaborato senza corrispondente preautorizzazione.
La realtà:
Ogni completamento viene riconciliato; non esiste alcuna elusione statistica.
Il pubblico di riferimento:
Intermediari alla ricerca di singole transazioni di valore elevato.
Perché funziona:
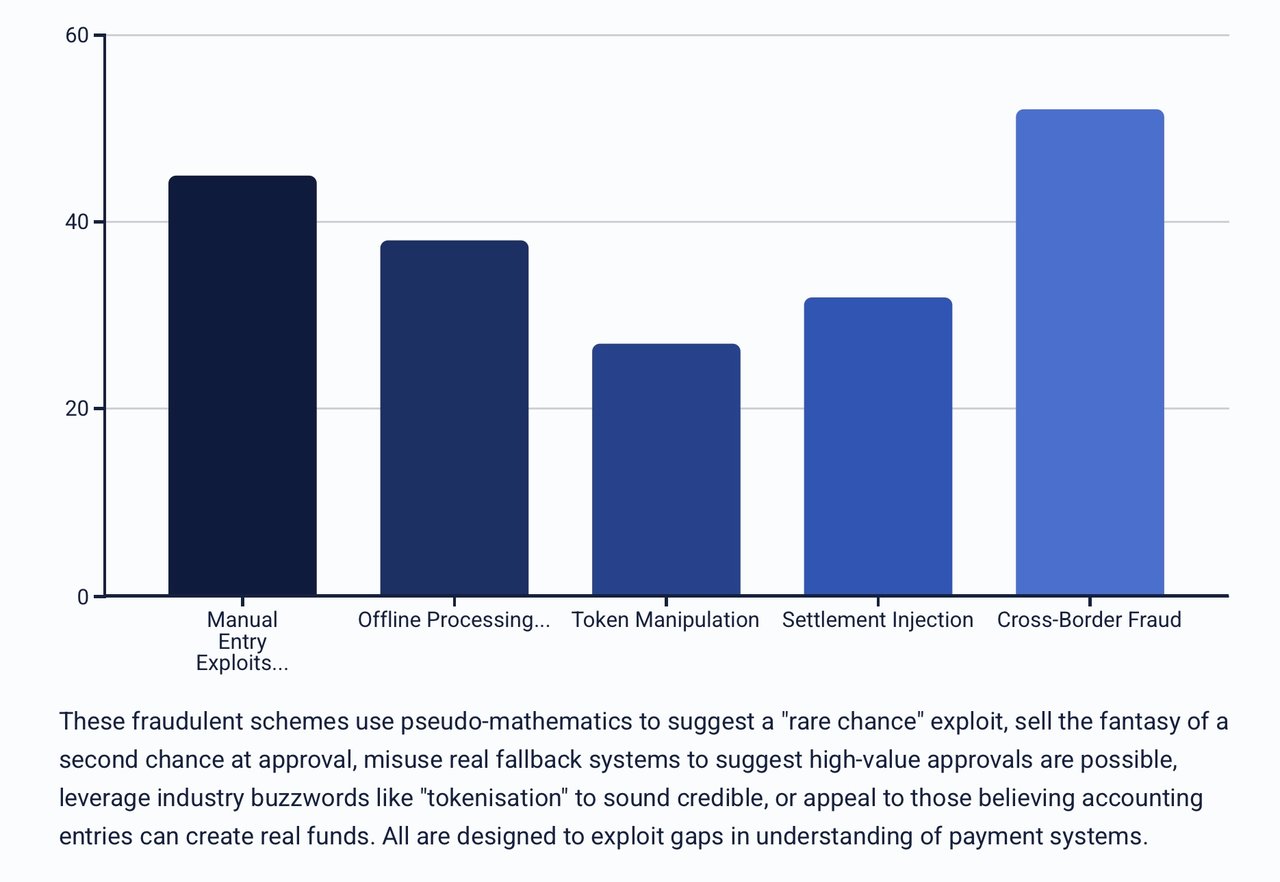
Utilizza una pseudo-matematica per far credere all'esistenza di una «rara opportunità» sfruttabile.
L'attrattiva:
«Far passare inosservata una vendita di alto valore: probabilità di 1 su 10.000».
201.6 – «Autorizzazione a cascata»
L'affermazione:
in caso di rifiuto, la transazione viene ritentata con un altro emittente.
La realtà:
l'instradamento specifico per BIN fa sì che soltanto l'emittente della carta possa autorizzare l'operazione.
Il target di riferimento:
Esercenti con elevati tassi di rifiuto delle transazioni.
Perché funziona:
Vende l'illusione di una seconda possibilità di approvazione.
L'argomento:
«Non si fermi a un solo rifiuto: dia un'altra opportunità alla Sua vendita.»
201.7 – “Stand-In Exploit”
L'affermazione:
Forzare l'elaborazione in sostituzione da parte della rete (stand-in processing, STIP) per approvare transazioni di importo elevato.
La realtà:
i limiti STIP sono definiti dall'emittente e soggetti a un tetto di basso valore.
Destinatari:
Esercenti che intendono approvare le transazioni durante le interruzioni del servizio dell'emittente.
Perché funziona:
Sfrutta in modo improprio un sistema di riserva reale per suggerire che l'approvazione di operazioni di importo elevato sia possibile.
L'attrattiva:
«Approvare vendite di rilievo anche quando la banca è offline.»
201.8 – «Token Override»
L'affermazione:
sostituire i dati della carta con un token «attendibile» che venga sempre accettato.
La realtà:
I token sono verificati rispetto ai token vault dell'emittente; le difformità vengono respinte.
Il pubblico di riferimento:
truffatori in possesso di dati di carta non validi.
Perché funziona:
Sfrutta il termine di moda «tokenizzazione» per apparire credibile.
L'esca:
«Utilizzi un token a chiave d'oro per sbloccare qualsiasi pagamento.»
201.9 – «Negative Settlement Offset»
L'affermazione:
Registrare un'operazione negativa per generare un accredito senza il corrispondente addebito.
La realtà:
Tutte le registrazioni di compensazione sono riconciliate con le operazioni originarie; le contropartite non abbinate vengono respinte.
Destinatari:
Persone fisiche che cercano un'«iniezione di liquidità» senza attività di vendita.
Perché funziona:
fa leva su chi ritiene che le scritture contabili possano creare fondi reali.
L'attrattiva:
«Accrediti sui conti dal nulla con una registrazione in negativo.»
Per approfondire, La invitiamo a seguire i link
Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.


