संप्रभु संस्थाएँ
राष्ट्रीय विकास पूंजी सुविधा
राष्ट्रीय विकास पूंजी सुविधा
अनुशासित संप्रभु पूंजी संरचना के माध्यम से उत्पादक राष्ट्रीय परिसंपत्तियों का वित्तपोषण
किसी देश की अवसंरचना और उद्योग विकसित करने की क्षमता केवल पूंजी की नाममात्र उपलब्धता पर निर्भर नहीं करती। वह इस पर निर्भर करती है कि क्या कोई परियोजना ऐसे दायित्वों के अंतर्गत तैयार, अधिकृत, वित्तपोषित और संचालित की जा सकती है जिन्हें राज्य वहन कर सके।
यह असंगति सर्वविदित है। अवसंरचना को पंद्रह या बीस वर्षों के लिए पूंजी की आवश्यकता होती है, जबकि उपलब्ध बैंक वित्त की परिपक्वता कहीं पहले हो सकती है। किसी परियोजना की आय स्थानीय मुद्रा में हो सकती है, जबकि उसके आयातित उपकरण और बाह्य ऋण डॉलर या यूरो में अंकित होते हैं। घरेलू पेंशन और बीमा निधियों के पास पर्याप्त दीर्घकालिक बचत हो सकती है, किंतु उनके पास ऐसे लिखत नहीं होते जिनकी शासन-व्यवस्था, तरलता और जोखिम-विशेषताएँ उनके अधिदेशों को पूरा करती हों।
इस बीच, अंतर्राष्ट्रीय निवेशक संप्रभु रेटिंग तो देख सकते हैं, किंतु किसी विशिष्ट परिसंपत्ति के जोखिमों को संपूर्ण राज्य के जोखिमों से अलग करके नहीं पहचान पाते।
International Finance Bank LTD की राष्ट्रीय विकास पूंजी सुविधा (National Development Capital Facility) इन प्रश्नों को उनके उचित क्रम में हल करने का एक अधिदेश है। IFB विधिवत अधिकृत संप्रभु एवं सार्वजनिक क्षेत्र के ग्राहकों के साथ मिलकर किसी निर्दिष्ट परियोजना या पोर्टफोलियो का आकलन करता है, उपयुक्त वित्तपोषण संरचना तैयार करता है, संभावित जोखिम-साझेदारी व्यवस्थाओं की जाँच करता है और परखता है कि क्या घरेलू तथा अंतरराष्ट्रीय संस्थागत पूंजी को स्वीकार्य शर्तों पर जुटाया जा सकता है।
यह सुविधा पूर्व-स्वीकृत ऋण सीमा, निवेशकों की स्थायी निधि-राशि या किसी विशेष ब्याज दर का आश्वासन नहीं है। इसका परिणाम वित्तपोषण संबंधी निर्णय तक पहुँचने का साक्ष्य-आधारित मार्ग है। कुछ मामलों में यह मार्ग किसी पूंजी बाज़ार लिखत या परियोजना वित्त लेनदेन तक ले जाएगा। अन्य मामलों में सामान्य संप्रभु उधारी, रियायती वित्त, प्रत्यक्ष बजट वित्तपोषण या निर्णय को स्थगित करना अधिक विवेकपूर्ण निष्कर्ष होगा।
अधिदेश राष्ट्रीय तुलन पत्र से आरंभ होता है
किसी प्रस्तावित वित्तपोषण का मूल्यांकन राज्य के मौजूदा दायित्वों के साथ किया जाना चाहिए। इसलिए IFB का प्रारंभिक कार्य सरकार के ऋण प्रोफ़ाइल, पुनर्वित्तपोषण की सांद्रता, मुद्रा संरचना, ऋण-सेवा क्षमता, बकाया गारंटियों और संबंधित सार्वजनिक उद्यमों के दायित्वों की जाँच करता है। इसमें घरेलू कानून, राजकोषीय रिपोर्टिंग नियमों और किसी भी लागू ऋण सीमा या वित्तपोषण कार्यक्रम के अंतर्गत प्रस्तावित लेन-देन के व्यवहार पर विचार किया जाता है।
यह तब भी महत्वपूर्ण है जब कोई परियोजना पृथक विधिक इकाई के रूप में स्थापित की गई हो। विशेष-प्रयोजन कंपनी स्वामित्व को स्पष्ट कर सकती है और परियोजना खातों को पृथक कर सकती है, किंतु उसके अस्तित्व मात्र से संप्रभु गारंटी, उपलब्धता भुगतान, न्यूनतम-राजस्व वचनबद्धता या किसी आवश्यक सार्वजनिक सेवा को राज्य द्वारा उबारे जाने की अपेक्षा का आर्थिक प्रभाव समाप्त नहीं होता। प्रत्यक्ष और आकस्मिक प्रतिबद्धताओं की पहचान की जानी चाहिए, जहाँ व्यावहारिक हो उनका मूल्यांकन किया जाना चाहिए, और लागू ढाँचे के अंतर्गत उन्हें अनुमोदित एवं रिपोर्ट किया जाना चाहिए। विश्व बैंक का मार्गदर्शन विशेष रूप से यह अपेक्षा करता है कि सरकारें सार्वजनिक-निजी भागीदारी से उत्पन्न राजकोषीय प्रतिबद्धताओं का आकलन करें, उनका बजट बनाएँ, उन पर निगरानी रखें और उनका प्रकटीकरण करें।
जिन देशों में IMF–विश्व बैंक ऋण सततता विश्लेषण का उपयोग किया जाता है, उनके लिए प्रस्तावित दायित्वों और संभावित आघातों पर उस विश्लेषण के संदर्भ में भी विचार किया जाना चाहिए। यह ढाँचा आधारभूत ऋण गतिकी तथा आकस्मिक देयताओं, वस्तु कीमतों, प्राकृतिक आपदाओं और बाज़ार-वित्तपोषण संबंधी आघातों सहित जोखिमों की जाँच करता है।
केंद्रीय प्रश्न यह नहीं है कि कोई लेन-देन किसी विशेष लेखा मद से बाहर रखा जा सकता है अथवा नहीं। प्रश्न यह है कि क्या राज्य विश्वसनीय परिस्थितियों में, प्रतिकूल परिस्थितियों सहित, अपने वास्तविक दायित्वों का वहन कर सकता है।
सुविधा में क्या शामिल हो सकता है
यह सुविधा उन परियोजनाओं या पोर्टफोलियो के लिए है जिनका सार्वजनिक उद्देश्य स्पष्ट रूप से स्थापित हो और जिनकी वित्तपोषण आवश्यकता सुपरिभाषित हो। संभावित क्षेत्रों में विद्युत उत्पादन और पारेषण, जल प्रणालियाँ, बंदरगाह और लॉजिस्टिक्स, उत्पादक कृषि, औद्योगिक प्रसंस्करण तथा घरेलू मूल्य सृजन का समर्थन करने वाली अन्य अवसंरचना शामिल हैं।
परियोजनाओं के भुगतान मॉडल भिन्न-भिन्न हो सकते हैं। उनके अंतरों को यथावत बनाए रखना आवश्यक है:
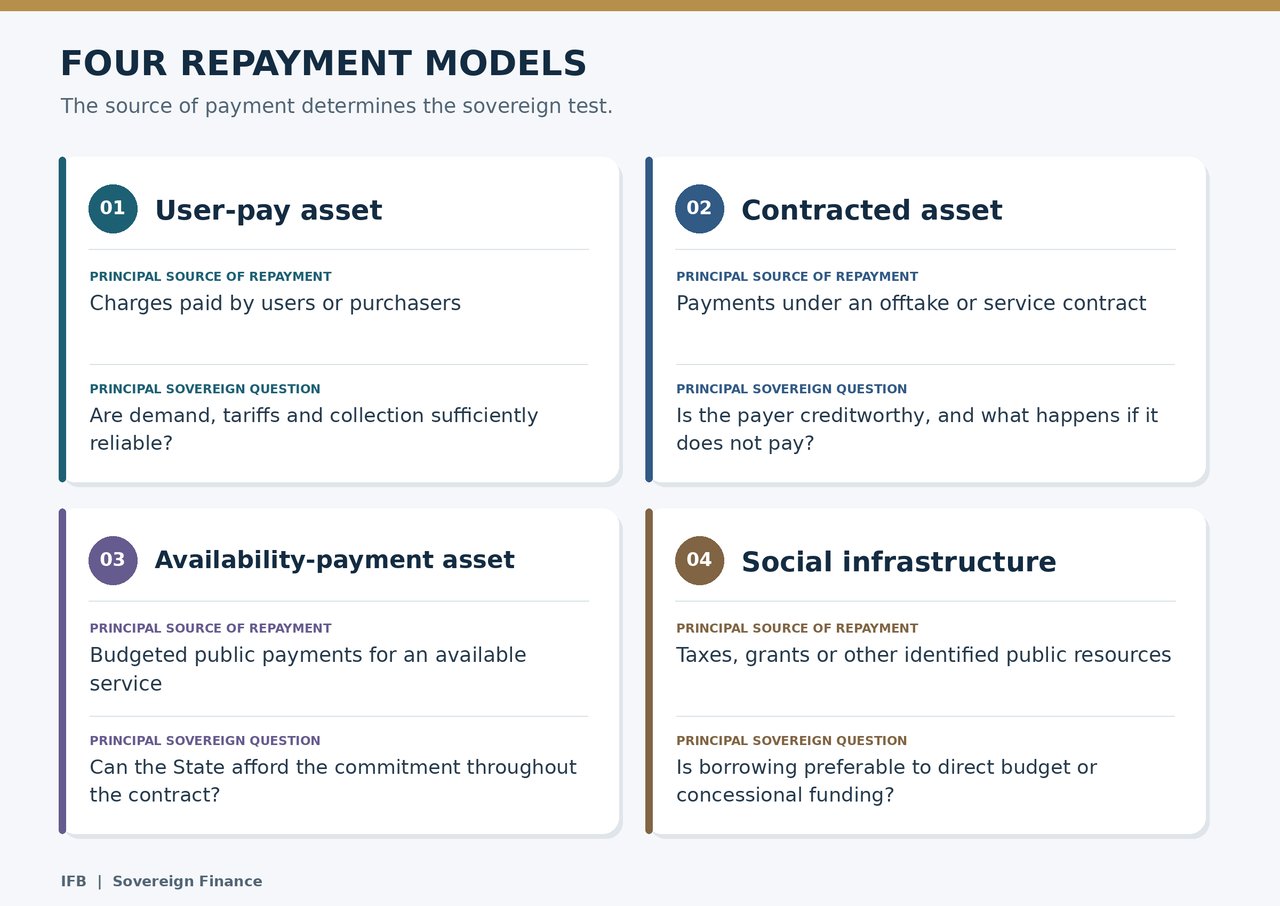
कोई विद्यालय या अस्पताल परियोजना राजस्व उत्पन्न किए बिना भी असाधारण आर्थिक और सामाजिक मूल्य प्रदान कर सकता है। IFB उसके सामाजिक प्रतिफल को इस प्रकार प्रस्तुत नहीं करेगा मानो वह ऋण-सेवा के लिए उपलब्ध नकदी हो। ऐसी परिसंपत्तियों के लिए स्पष्ट, वहनीय सार्वजनिक भुगतान स्रोत या अन्य उपयुक्त वित्तपोषण आवश्यक है।
परियोजना की तैयारी में भूमि और अनुमतियों, क्रय प्रक्रिया, पर्यावरणीय एवं सामाजिक दायित्वों, अभियांत्रिकी, निर्माण समय-सारणी, परिचालन क्षमता, रखरखाव और अंततः परिसंपत्ति हस्तांतरण को भी संबोधित करना आवश्यक है। IMF का सार्वजनिक निवेश मूल्यांकन ढाँचा परियोजना मूल्यांकन, चयन, बजट निर्धारण और कार्यान्वयन को सार्वजनिक निवेश प्रबंधन की व्यापक गुणवत्ता के अंतर्गत रखता है; इसका जलवायु मॉड्यूल भौतिक जलवायु जोखिमों और लचीलेपन के आकलन को जोड़ता है।
परिसंपत्ति पर आधारित वित्तपोषण संरचना
जब कोई परियोजना प्रारंभिक सार्वजनिक और राजकोषीय परीक्षणों में सफल हो जाती है, तब IFB पूंजी संरचना की जाँच करता है। लेन-देन के अनुसार, इसमें प्रायोजक इक्विटी, सार्वजनिक पूंजी अंशदान, रियायती या विकास-वित्त भागीदारी, वाणिज्यिक ऋण, संस्थागत नोट्स और एक निर्धारित आरक्षित निधि का संयोजन हो सकता है। संरचना को अधिक परिष्कृत दिखाने के उद्देश्य से किसी भी स्तर को शामिल नहीं किया जाता।
यह डिज़ाइन पाँच सिद्धांतों पर आधारित है।
पहला, वित्तपोषण की परिपक्वता परिसंपत्ति के जीवनकाल को प्रतिबिंबित करनी चाहिए। किसी दीर्घजीवी विद्युत या परिवहन परिसंपत्ति को स्पष्ट और वहनीय पुनर्वित्तपोषण योजना के बिना बार-बार अल्पकालिक पुनर्वित्तपोषण पर निर्भर नहीं होना चाहिए।
दूसरा, मुद्रा जोखिम का एक पहचाने जाने योग्य वहनकर्ता होना चाहिए। स्थानीय मुद्रा में प्राप्त राजस्व से विदेशी मुद्रा ऋण की ऋण-सेवा (मूलधन एवं ब्याज का भुगतान) किसी निश्चित आर्थिक लागत पर नहीं हो पाती। कोई लेन-देन घरेलू मुद्रा में वित्तपोषण, उचित मूल्य-निर्धारण वाली हेजिंग, संविदात्मक सूचकांकन अथवा इनके संयोजन का उपयोग कर सकता है। प्रत्येक विकल्प के राजकोषीय और वाणिज्यिक परिणाम होते हैं।
तीसरा, प्रत्येक जोखिम उस पक्ष को सौंपा जाना चाहिए जो उसका प्रबंधन या मूल्य-निर्धारण करने में सक्षम हो। निर्माण-पूर्णता, परिचालन-निष्पादन, माँग, ऑफटेकर का भुगतान, राजनीतिक कार्रवाई और मुद्रा-अंतरण भिन्न-भिन्न जोखिम हैं। इन सभी को कवर करने वाली संप्रभु गारंटी लिखने में भले सरल हो, किंतु राज्य के लिए महँगी और अनुशासन सुधारने में अप्रभावी हो सकती है।
चौथा, ऋण संवर्धन से लेनदेन में स्पष्ट रूप से सुधार होना चाहिए। किसी वित्तपोषित आरक्षित निधि, स्वतंत्र गारंटी, विकास-वित्त जोखिम भागीदारी, बीमा पॉलिसी या संपार्श्विक नकदी प्रवाह की एक लागत होती है। IFB यह आकलन करती है कि वित्तपोषण लागत में परिणामी कमी या अवधि में सुधार उस लागत को उचित ठहराता है या नहीं। उसी संप्रभु संस्था का कोई अतिरिक्त वचन अपने आप में अंतर्निहित संप्रभु ऋण जोखिम को परिवर्तित नहीं कर सकता।
पाँचवाँ, भुगतान क्रम बोधगम्य होना चाहिए। निवेशकों और संप्रभु संस्था को यह पहचानने में सक्षम होना चाहिए कि राजस्व कहाँ प्रवेश करता है, खातों का नियंत्रण किसके पास है, कौन-से परिचालन व्यय पहले चुकाए जाते हैं, ऋण सेवा और आरक्षित निधियाँ कब वित्तपोषित की जाती हैं, और वितरण की अनुमति कब है। जिस जटिलता की व्याख्या और लेखा-परीक्षा न की जा सके, वह एक दायित्व है।
घरेलू पूंजी का उत्तरदायित्वपूर्ण संग्रहण
घरेलू पेंशन फंड, बीमाकर्ता, बैंक और संप्रभु निवेश संस्थान दीर्घावधि पूंजी के मूल्यवान प्रदाता हो सकते हैं। उनकी भागीदारी से किसी परियोजना की विदेशी मुद्रा पर निर्भरता भी घट सकती है। केवल इसलिए कि इन संस्थानों के पास परिसंपत्तियाँ हैं, उनकी भागीदारी को कभी भी मान नहीं लेना चाहिए।
IFB प्रत्येक निवेशक के अधिदेश, संकेंद्रण सीमाओं, चलनिधि आवश्यकताओं, अनुमत लिखतों और शासन-संबंधी अपेक्षाओं का आकलन करेगा। किसी घरेलू संस्था को ऐसी शर्तों पर निवेश करना चाहिए जो अपने लाभार्थियों के प्रति उसके दायित्वों को पूरा करती हों। अनुपयुक्त परियोजना जोखिम को आत्मसात करने का सरकारी निर्देश पूंजी जुटाना नहीं है; वह राजकोषीय जोखिम को बचतकर्ताओं पर स्थानांतरित करना है।
किसी घरेलू किश्त (ट्रांश) और अंतरराष्ट्रीय किश्त में मुद्रा, अवधि या भुगतान स्वरूप के आधार पर अंतर हो सकता है। किसी भी अंतर का आर्थिक औचित्य होना और उसका प्रकटीकरण किया जाना आवश्यक है। जहाँ विकास-वित्त की भागीदारी या स्वतंत्र गारंटी उपलब्ध हो, वहाँ उद्देश्य यह है कि उसका उपयोग ऐसी निजी पूंजी को आकर्षित करने के लिए किया जाए जो अन्यथा उपलब्ध नहीं होती, न कि उन निवेशकों को विस्थापित करने के लिए जो बिना समर्थन के भी भाग लेने को इच्छुक हैं। विश्व बैंक का अवसंरचना-वित्त संबंधी मार्गदर्शन सार्वजनिक, बहुपक्षीय और निजी पूंजी की पृथक भूमिकाओं तथा निवेशकों द्वारा सामान्यतः अपेक्षित संविदात्मक सुरक्षा उपायों का वर्णन करता है।
संप्रभु नियंत्रण और सार्वजनिक उत्तरदायित्व
नीति, सार्वजनिक अनुमोदनों, अधिप्राप्ति संबंधी निर्णयों तथा ऋण लेने या सहायता प्रदान करने के निर्णय पर नियंत्रण संप्रभु संस्था के पास ही रहता है। IFB का कार्य विकल्पों और उनके परिणामों को स्पष्ट रूप से प्रस्तुत करना है।
किसी लेनदेन के आगे बढ़ने से पूर्व, उत्तरदायी प्राधिकारी को निम्नलिखित की पहचान करने में सक्षम होना चाहिए:
- ऋण लेने वाली विधिक इकाई और वह प्राधिकार जिसके अंतर्गत वह कार्य करती है।
- प्रत्येक प्रत्यक्ष राज्य भुगतान, गारंटी और आकस्मिक दायित्व।
- आगमों के अपेक्षित उपयोग तथा संवितरण पर नियंत्रण।
- परियोजना परिसंपत्तियों और राजस्व खातों का स्वामित्व एवं नियंत्रण।
- खरीद, संबंधित पक्षों के साथ लेन-देन तथा हितों के टकराव से संबंधित नियम।
- सक्षम सलाहकारों द्वारा प्रस्तावित लेखांकन एवं सार्वजनिक ऋण संबंधी व्यवहार।
- वे परिस्थितियाँ जिनमें ऋणदाता ऋण की समय-पूर्व वसूली कर सकते हैं, प्रतिभूति को प्रवर्तित कर सकते हैं या राज्य से भुगतान की माँग कर सकते हैं।
- पुनर्गठन, समापन या परियोजना की विफलता के निहितार्थ।
गोपनीय वार्ताएँ वैध वाणिज्यिक जानकारी की रक्षा कर सकती हैं। किंतु वे विधिसम्मत प्राधिकरण, राजकोषीय प्रकटीकरण और स्वतंत्र जाँच की आवश्यकता को समाप्त नहीं करतीं। IFB लेन-देन का विकास ग्राहक के विधिक, राजकोषीय और तकनीकी सलाहकारों के साथ, तथा जहाँ प्रासंगिक हो, अपने बहुपक्षीय भागीदारों के साथ करेगा।
स्ट्रेस टेस्ट निवेशक विपणन से पहले किया जाता है
केवल आधार-स्थिति का वित्तीय मॉडल पर्याप्त नहीं है। किसी वित्तपोषण को व्यवहार्य के रूप में प्रस्तुत करने से पहले, पक्षकारों को यह परखना चाहिए कि प्रतिकूल किंतु संभावित परिस्थितियों में वह कैसा प्रदर्शन करता है। परिसंपत्ति के अनुसार इनमें निर्माण में विलंब, उच्च निर्माण लागत, कम माँग, कमज़ोर वसूली, ऑफटेकर की चूक, विनिमय-दर का अवमूल्यन, उच्च पुनर्वित्त दरें, वस्तु-मूल्यों में उतार-चढ़ाव या जलवायु संबंधी घटना शामिल हो सकती हैं।
आकलन में प्रत्येक स्थिति में यह स्पष्ट होना चाहिए कि कौन, कब और किस स्रोत से भुगतान करता है। यदि इसका परिणाम बजट-बाह्य राजकोषीय भुगतान के रूप में सामने आता है, तो उस जोखिम को स्पष्ट रूप से दर्शाया जाना चाहिए। यदि परियोजना किसी संभावित आघात का सामना उन प्रतिबद्धताओं के बिना नहीं कर सकती जिन्हें राज्य वहन नहीं कर सकता, तो उसके वित्तपोषण या दायरे में परिवर्तन करना होगा।
IFB तीन निष्कर्षों में अंतर करेगा: परियोजना प्रस्तावित शर्तों पर वित्तपोषण योग्य है; निर्धारित परिवर्तनों के बाद वित्तपोषण योग्य हो सकती है; अथवा उसे इस सुविधा के माध्यम से आगे नहीं बढ़ना चाहिए। कमज़ोर संरचना को अस्वीकार करने का निर्णय अधिक सुदृढ़ परियोजनाओं के लिए संप्रभु क्षमता की रक्षा करता है।
कार्य-संलग्नता किस प्रकार आगे बढ़ती है
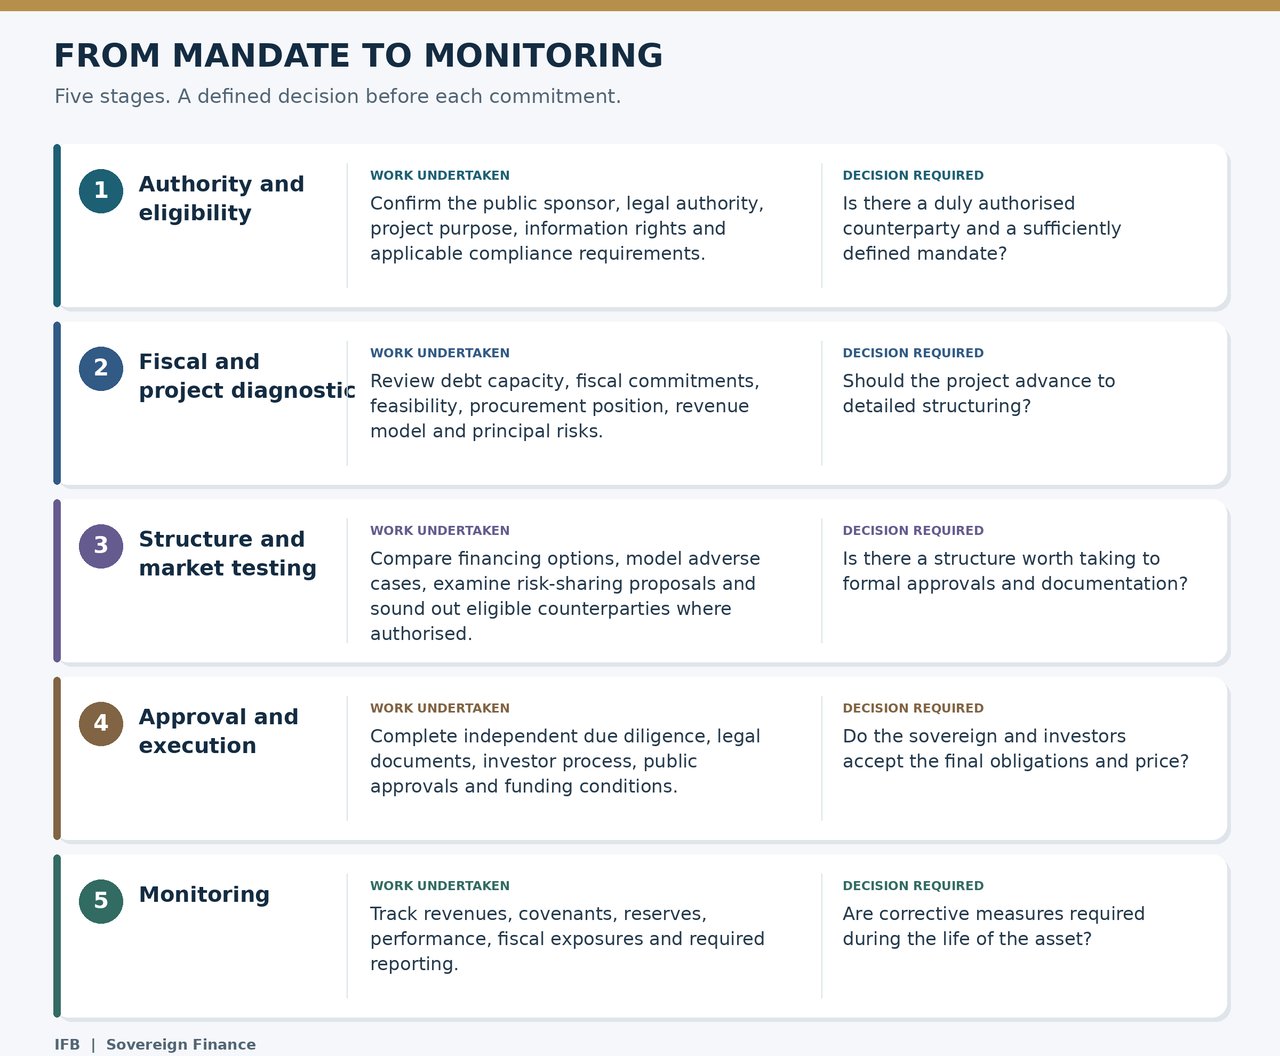
यह क्रम सोच-समझकर रखा गया है। निवेशक प्रस्तुति प्राधिकार, व्यवहार्यता, ऋण विश्लेषण या खरीद का विकल्प नहीं है। इन विषयों के निपटारे से पहले स्थापित बाज़ार रुचि अधिक से अधिक संकेतात्मक ही होती है।
संप्रभु संस्था को क्या प्राप्त होता है
प्रारंभिक अधिदेश के अंतर्गत चिह्नित परिसंपत्ति या पोर्टफोलियो के अनुरूप एक राष्ट्रीय विकास पूंजी रूपरेखा (National Development Capital Blueprint) तैयार की जाएगी। इसके प्रस्तावित कार्यक्षेत्र में निम्नलिखित सम्मिलित हैं:
- परियोजना के सार्वजनिक उद्देश्य, आर्थिक औचित्य और वित्तपोषण आवश्यकता का विवरण।
- प्रायोजक के प्राधिकार, अनुमोदनों और प्रमुख कानूनी बाधाओं का मूल्यांकन।
- विद्यमान और प्रस्तावित संप्रभु देयताओं का मानचित्र।
- पारंपरिक विकल्पों सहित व्यावहारिक वित्तपोषण मार्गों की तुलना।
- सांकेतिक पूंजी संरचना और महत्वपूर्ण जोखिमों का आवंटन।
- परिभाषित संवेदनशीलताओं सहित एक प्रारंभिक नकदी-प्रवाह मॉडल।
- घरेलू एवं अंतरराष्ट्रीय निवेशक पात्रता का मूल्यांकन।
- सूचनाओं, अनुमोदनों और स्वतंत्र समीक्षाओं का एक रजिस्टर, जो अभी अपेक्षित हैं।
- निर्णय-बिंदुओं और रुकने के कारणों सहित एक प्रस्तावित निष्पादन क्रम।
ब्लूप्रिंट संप्रभु निर्णय का आधार है; यह कोई निवेश प्रतिबद्धता नहीं है, और न ही अंतिम राय, अनुमोदनों तथा लेनदेन दस्तावेज़ों का विकल्प है।
किसी निर्धारित अधिदेश की समीक्षा के लिए आमंत्रण
IFB विधिवत अधिकृत मंत्रालयों, ऋण-प्रबंधन कार्यालयों, संप्रभु निवेश संस्थानों और सार्वजनिक उद्यमों को आमंत्रित करता है कि वे गोपनीय प्रारंभिक मूल्यांकन के लिए कोई विशिष्ट परियोजना अथवा निवेश कार्यक्रम प्रस्तुत करें। प्रारंभिक प्रस्तुति में उत्तरदायी संस्था, परिसंपत्ति, अनुमानित पूंजी आवश्यकता, प्रस्तावित चुकौती स्रोत, वर्तमान तैयारी स्थिति, विद्यमान सार्वजनिक प्रतिबद्धताएँ और वह निर्णय स्पष्ट रूप से उल्लिखित होना चाहिए जो सरकार लेना चाहती है।
किसी संप्रभु वित्तपोषण प्रस्ताव से राज्य के पास एक उत्पादक परिसंपत्ति और ऐसे दायित्व शेष रहने चाहिए जिन्हें वह समझता हो और जिनका वहन कर सके। इस सुविधा की रचना इसी मानक पर परखे जाने के लिए की गई है।
सभी सेवाएँ और उनसे उत्पन्न कोई भी लेन-देन अधिदेश की स्वीकृति, प्रचलित कानून एवं विनियमन, अनुपालन तथा प्रतिबंध समीक्षा, स्वतंत्र उचित परिश्रम (ड्यू डिलिजेंस), आंतरिक अनुमोदनों, बाज़ार स्थितियों और सहभागी निवेशकों के निर्णयों के अधीन हैं। IFB यह अभिवेदन या आश्वासन नहीं देता कि किसी परियोजना को वित्तपोषण, कोई विशेष रेटिंग, पूंजी संरक्षण, निर्दिष्ट अवधि या वित्तपोषण लागत में कमी प्राप्त होगी।


