
संप्रभु संस्थाएँ
मुद्रा सृजन
केंद्रीय बैंकों और वाणिज्यिक बैंकों द्वारा मुद्रा का सृजन कैसे होता है, और राज्य इस जानकारी से क्या कर सकते हैं।
केंद्रीय बैंक स्तर पर मुद्रा सृजन की प्रक्रिया
आधुनिक अर्थव्यवस्था में नई मुद्रा का सृजन एक जटिल, परस्पर जुड़ी प्रक्रिया है, जिसमें केंद्रीय बैंक और वाणिज्यिक बैंक दोनों सम्मिलित होते हैं।
- केंद्रीय बैंक की मौद्रिक नीति: यही मुद्रा सृजन का प्रारंभिक बिंदु है। नीतिगत ब्याज दर निर्धारित करके केंद्रीय बैंक अर्थव्यवस्था में उधार लेने की लागत को प्रभावित करता है। कम दर अधिक उधारी और इस प्रकार अधिक मुद्रा सृजन को प्रोत्साहित करती है, जबकि ऊँची दर उसे हतोत्साहित करती है।
- बैंक ऋण: जब कोई बैंक ऋण स्वीकृत करता है, तो वह उधारकर्ता के खाते में एक जमा राशि सृजित करता है। यह जमा राशि नई मुद्रा है जो पहले अस्तित्व में नहीं थी। इस प्रकार ऋण देना वह प्राथमिक माध्यम है जिससे वाणिज्यिक बैंक नई मुद्रा का सृजन करते हैं।
- आरक्षित अपेक्षाएँ और पूंजी अपेक्षाएँ: बैंक कितना धन सृजित कर सकते हैं, इस पर पूंजी अपेक्षाएँ बाध्यकारी सीमा हैं; आरक्षित अपेक्षाएँ आज कम महत्व रखती हैं (संयुक्त राज्य अमेरिका में मार्च 2020 से शून्य, यूरो क्षेत्र में 1%)। पर्याप्त पूंजी के बिना कोई बैंक अपना ऋण-विस्तार नहीं कर सकता।
- अंतिम आश्रयदाता ऋणदाता के रूप में केंद्रीय बैंक: यदि किसी बैंक के पास आरक्षित निधि कम पड़ जाती है, तो वह केंद्रीय बैंक से उधार ले सकता है। इससे बैंक अपने दायित्वों को पूरा कर पाता है और ऋण देना जारी रख सकता है, जिससे नई मुद्रा के सृजन को सहारा मिलता है।
- ओपन मार्केट ऑपरेशंस: जब केंद्रीय बैंक बैंकों से प्रतिभूतियाँ खरीदता है, तो वह नए रिज़र्व सृजित करके भुगतान करता है। इससे बैंकिंग प्रणाली में रिज़र्व की मात्रा बढ़ती है, जिससे बैंक अधिक ऋण दे पाते हैं और अधिक मुद्रा का सृजन कर पाते हैं।
- क्वांटिटेटिव ईज़िंग: यह एक और तरीका है जिससे केंद्रीय बैंक अर्थव्यवस्था में धन का संचार कर सकता है। प्रतिभूतियों की बड़ी मात्रा खरीदकर केंद्रीय बैंक बैंकिंग प्रणाली में आरक्षित निधियों की मात्रा बढ़ाता है, जिससे अधिक धन सृजन संभव होता है।
- रीपरचेज़ अनुबंध: रीपरचेज़ अनुबंध, या रेपो, एक अन्य उपकरण हैं जिनका उपयोग केंद्रीय बैंक अर्थव्यवस्था में मुद्रा की मात्रा को प्रबंधित करने के लिए करता है। जब केंद्रीय बैंक रेपो के माध्यम से प्रतिभूतियाँ खरीदता है, तो मुद्रा का सृजन होता है। जब रेपो को उलट दिया जाता है और प्रतिभूतियाँ बैंकों को वापस बेच दी जाती हैं, तो वह मुद्रा समाप्त हो जाती है।
इन सभी तरीकों से केंद्रीय बैंक और वाणिज्यिक बैंक परस्पर क्रिया करके नई मुद्रा का सृजन करते हैं। केंद्रीय बैंक अपनी मौद्रिक नीति के माध्यम से मुद्रा सृजन की शर्तें निर्धारित करता है और अपने ऋण तथा खुले बाज़ार परिचालनों के माध्यम से आवश्यक आरक्षित निधियाँ उपलब्ध कराता है। वाणिज्यिक बैंक केंद्रीय बैंक द्वारा निर्धारित आरक्षित निधि और पूंजी संबंधी अपेक्षाओं की सीमाओं के भीतर अपनी ऋण-गतिविधियों के माध्यम से नई मुद्रा का सृजन करते हैं। यह परस्पर-संबद्ध प्रक्रिया सुनिश्चित करती है कि अर्थव्यवस्था में मुद्रा की मात्रा ऋण की मांग के अनुरूप रहे और मुद्रास्फीति तथा वित्तीय स्थिरता के संबंध में केंद्रीय बैंक के उद्देश्यों के अनुकूल हो।
वित्तीय प्रणाली के महत्वपूर्ण अंग के रूप में रिवर्स रेपो
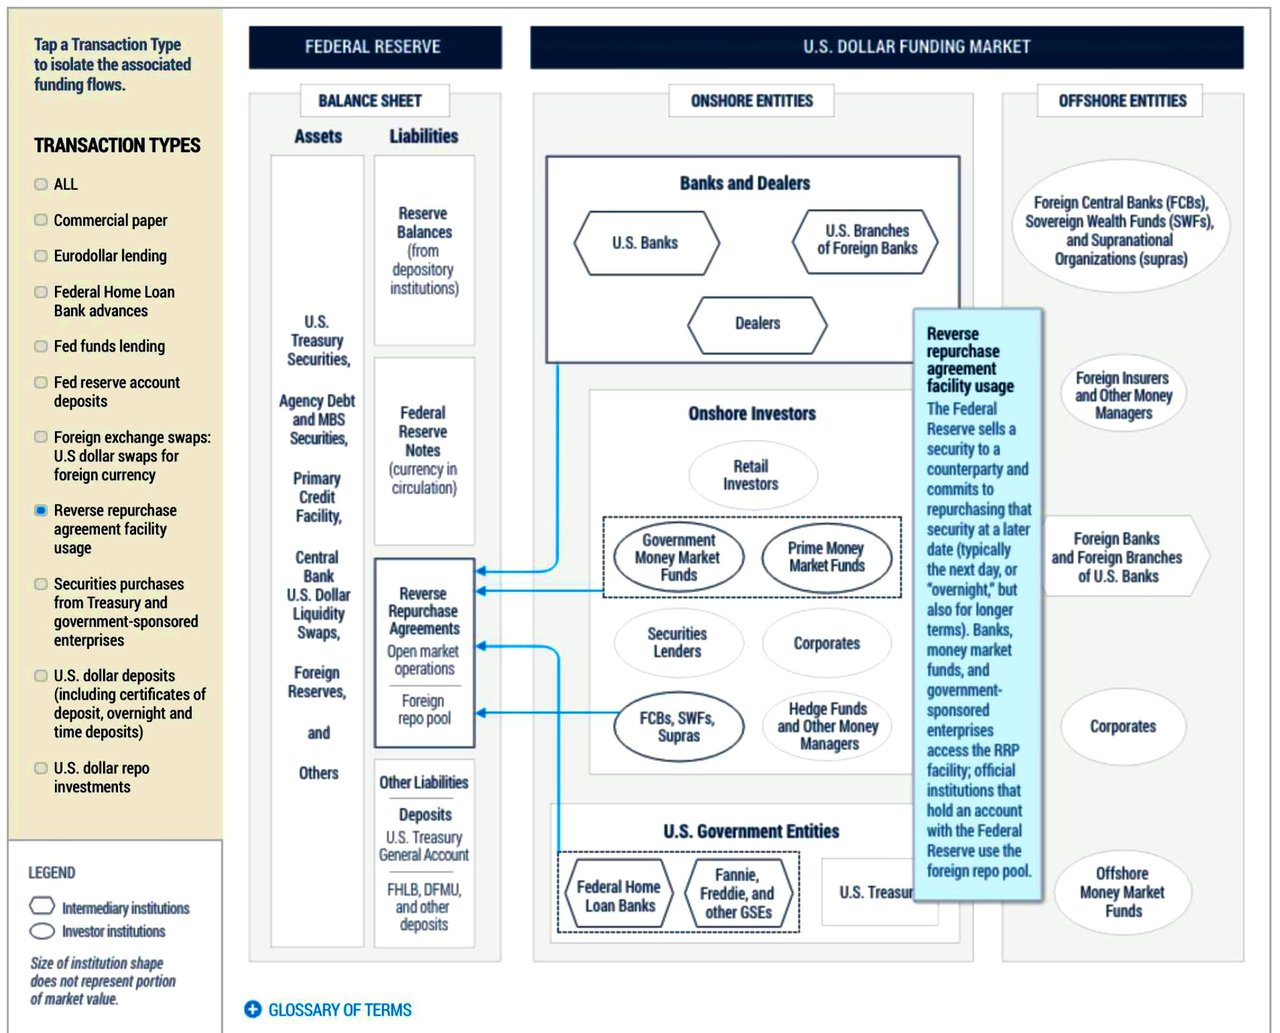
रिवर्स रेपो बाज़ार वित्तीय प्रणाली का एक महत्वपूर्ण घटक है, जो मुद्रा बाज़ार के संचालन और चलनिधि प्रबंधन में महत्वपूर्ण भूमिका निभाता है। रिवर्स रेपो बाज़ार को समझने के लिए सबसे पहले पुनर्खरीद करारों (रेपो) और रिवर्स पुनर्खरीद करारों (रिवर्स रेपो) की अवधारणाओं को समझना आवश्यक है।
रेपो और रिवर्स रेपो:
- पुनर्खरीद करार, अथवा रेपो, एक अल्पकालिक वित्तीय लेनदेन है जिसमें एक पक्ष (विक्रेता) किसी प्रतिभूति (सामान्यतः सरकारी बॉन्ड, कॉर्पोरेट बॉन्ड या अन्य विपणन योग्य प्रतिभूतियाँ) को दूसरे पक्ष (क्रेता) को बेचने पर सहमत होता है, इस प्रतिबद्धता के साथ कि वह उस प्रतिभूति को एक पूर्व-निर्धारित तिथि और मूल्य पर वापस खरीदेगा। मूलतः, यह एक संपार्श्विक-समर्थित ऋण है, जिसमें प्रतिभूति संपार्श्विक के रूप में कार्य करती है।
- रिवर्स पुनर्क्रय करार, अथवा रिवर्स रेपो, इस लेन-देन का विपरीत पक्ष है। इसमें क्रेता विक्रेता से कोई प्रतिभूति खरीदने और उसे बाद की तिथि पर अधिक मूल्य पर वापस बेचने के लिए सहमत होता है। दूसरे शब्दों में, क्रेता प्रभावी रूप से विक्रेता को धन उधार दे रहा होता है, और प्रतिभूति ऋण के लिए संपार्श्विक का कार्य करती है।
रिवर्स रेपो बाज़ार:
रिवर्स रेपो बाज़ार मुद्रा बाज़ार का एक आवश्यक घटक है, जहाँ प्रतिभागी (जैसे बैंक, वित्तीय संस्थाएँ और केंद्रीय बैंक) विभिन्न उद्देश्यों से रिवर्स रेपो लेनदेन करते हैं। इन उद्देश्यों में शामिल हैं:
- चलनिधि का प्रबंधन: वित्तीय संस्थाएँ अपनी अधिशेष नकदी को अस्थायी रूप से निवेश करने के लिए रिवर्स रेपो का उपयोग करती हैं। रिवर्स रेपो एक ज्ञात प्रतिफल के साथ सुरक्षित, अल्पकालिक निवेश साधन प्रदान करते हैं, जिससे वे चलनिधि बनाए रखते हुए अपनी निष्क्रिय नकदी पर प्रतिफल अर्जित कर सकती हैं।
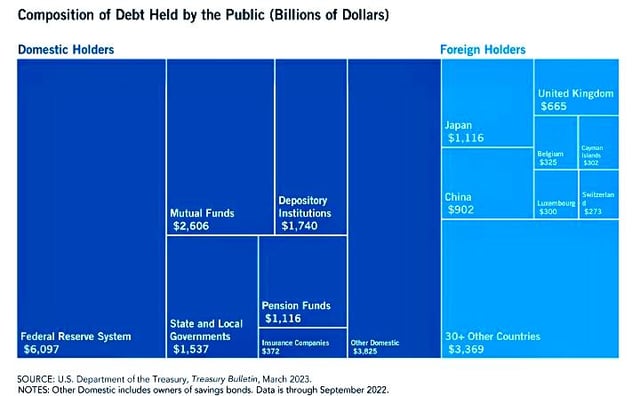
- केंद्रीय बैंक के परिचालन: संयुक्त राज्य अमेरिका में फ़ेडरल रिज़र्व जैसे केंद्रीय बैंक अल्पकालिक ब्याज दरों को नियंत्रित करने और मुद्रा आपूर्ति का प्रबंधन करने के लिए मौद्रिक नीति के एक साधन के रूप में रिवर्स रेपो परिचालनों का उपयोग करते हैं। रिवर्स रेपो लेन-देन करके केंद्रीय बैंक वित्तीय प्रणाली से अतिरिक्त तरलता को सोख सकते हैं, जिससे लक्षित ब्याज दर को बनाए रखने में सहायता मिलती है।
- संपार्श्विक रूपांतरण: वित्तीय संस्थान रिवर्स रेपो का उपयोग उच्च गुणवत्ता वाला संपार्श्विक प्राप्त करने के लिए भी कर सकते हैं, जिसका उपयोग वे विनियामक आवश्यकताओं की पूर्ति के लिए या अन्य प्रयोजनों, जैसे अन्य ऋणों की प्रतिभूति देने अथवा डेरिवेटिव लेन-देन करने, के लिए कर सकते हैं।
रिवर्स रेपो बाज़ार की कार्यप्रणाली:
रिवर्स रेपो लेन-देन में, क्रेता (ऋणदाता) और विक्रेता (उधारकर्ता) राशि, ब्याज दर (जिसे रेपो दर भी कहा जाता है) और परिपक्वता तिथि जैसी शर्तों पर सहमत होते हैं। क्रेता प्रतिभूति के बदले विक्रेता को नकद राशि प्रदान करता है, और प्रतिभूति संपार्श्विक का कार्य करती है। अनुबंध में यह प्रावधान होता है कि विक्रेता भविष्य की एक निर्दिष्ट तिथि पर, पूर्व-निर्धारित उच्चतर मूल्य पर, जिसमें मूलधन और ब्याज शामिल होता है, प्रतिभूति को पुनः खरीदेगा। परिपक्वता पर विक्रेता प्रतिभूति को पुनः खरीदता है और ब्याज सहित नकद राशि क्रेता को लौटा देता है।
जोखिम एवं लाभ:
रिवर्स रेपो बाज़ार अनेक लाभ प्रदान करता है: यह नकदी-समृद्ध संस्थाओं के लिए एक सुरक्षित, अल्पकालिक निवेश विकल्प उपलब्ध कराता है, केंद्रीय बैंकों को चलनिधि का प्रबंधन करने और मौद्रिक नीति लागू करने में सक्षम बनाता है, तथा वित्तीय संस्थाओं के लिए संपार्श्विक रूपांतरण को सुगम बनाता है।
तथापि, रिवर्स रेपो बाज़ार से जुड़े जोखिम भी हैं, जिनमें प्रतिपक्ष जोखिम (दूसरे पक्ष द्वारा अपने दायित्व पूरे न करने का जोखिम), संपार्श्विक जोखिम (संपार्श्विक का मूल्य घटने का जोखिम) और परिचालन जोखिम (लेनदेन प्रक्रिया में त्रुटियों या विफलताओं का जोखिम) शामिल हैं।
कुल मिलाकर, रिवर्स रेपो बाज़ार वित्तीय प्रणाली में महत्वपूर्ण भूमिका निभाता है; यह संस्थाओं को चलनिधि के प्रबंधन में सहायता करता है और केंद्रीय बैंकों द्वारा मौद्रिक नीति के क्रियान्वयन को समर्थन देता है।
रेपो और रिवर्स रेपो बाज़ार केंद्रीय बैंकों, जिनमें Federal Reserve, European Central Bank और भारतीय रिज़र्व बैंक शामिल हैं, द्वारा मौद्रिक नीति के क्रियान्वयन में महत्वपूर्ण भूमिका निभाते हैं। मुख्य बिंदु इस प्रकार हैं:
रेपो और रिवर्स रेपो का उपयोग केंद्रीय बैंकों द्वारा मुद्रा आपूर्ति को नियंत्रित करने और अल्पकालिक ब्याज दरों को प्रभावित करने हेतु खुले बाज़ार परिचालन के साधन के रूप में किया जाता है।
- जब केंद्रीय बैंक मुद्रा आपूर्ति बढ़ाना चाहता है, तो वह रेपो संचालन करता है, जिसमें बैंकों और अन्य प्रतिपक्षों से प्रतिभूतियाँ खरीदकर वित्तीय प्रणाली में अस्थायी रूप से नकदी डाली जाती है।
- इसके विपरीत, जब केंद्रीय बैंक मुद्रा आपूर्ति घटाना चाहता है, तो वह प्रतिपक्षों को प्रतिभूतियाँ बेचकर रिवर्स रेपो परिचालन करता है, जिससे प्रणाली से नकदी अस्थायी रूप से निकल जाती है।
मुद्रा बाज़ारों के लिए आधार-सुरक्षा प्रदान करना
केंद्रीय बैंकों द्वारा संचालित रेपो और रिवर्स रेपो सुविधाएँ, जैसे ओवरनाइट रिवर्स रेपो फैसिलिटी और स्टैंडिंग रेपो फैसिलिटी, रातोंरात की ब्याज दरों के लिए निचली और ऊपरी सीमा निर्धारित करने में सहायक होती हैं।
- ये सुविधाएँ एक सुरक्षा-आधार के रूप में कार्य करती हैं, जिससे व्यापक श्रेणी के प्रतिपक्षों को दरें केंद्रीय बैंक के लक्ष्य से नीचे जाने पर जोखिम-रहित निवेश विकल्प तक पहुँच मिलती है, अथवा दरें लक्ष्य से ऊपर जाने पर नकदी उधार लेने की सुविधा मिलती है।
केंद्रीय बैंक परिचालनों की सुविधा प्रदान करना
- रेपो बाज़ार एक तैयार संपार्श्विक बाज़ार उपलब्ध कराता है, जिससे केंद्रीय बैंक मौद्रिक नीति को अधिक कुशलता से लागू कर पाते हैं, क्योंकि वे प्रत्यक्ष खरीद की तुलना में संपार्श्विक के रूप में परिसंपत्तियों की व्यापक श्रेणी का उपयोग कर सकते हैं।
- एक तरल रेपो बाज़ार केंद्रीय बैंकों को अल्पकालिक ब्याज दरों का एक संवेदनशील संकेतक भी उपलब्ध कराता है, जो खुले बाज़ार परिचालनों के लिए परिचालन लक्ष्य के रूप में कार्य कर सकता है।
संक्षेप में, रेपो और रिवर्स रेपो बाज़ार केंद्रीय बैंकों द्वारा मौद्रिक नीति के क्रियान्वयन, मुद्रा आपूर्ति के नियंत्रण तथा अल्पकालिक वित्तपोषण बाज़ारों के सुचारु संचालन को सहारा देने के लिए प्रयुक्त आवश्यक उपकरण हैं।
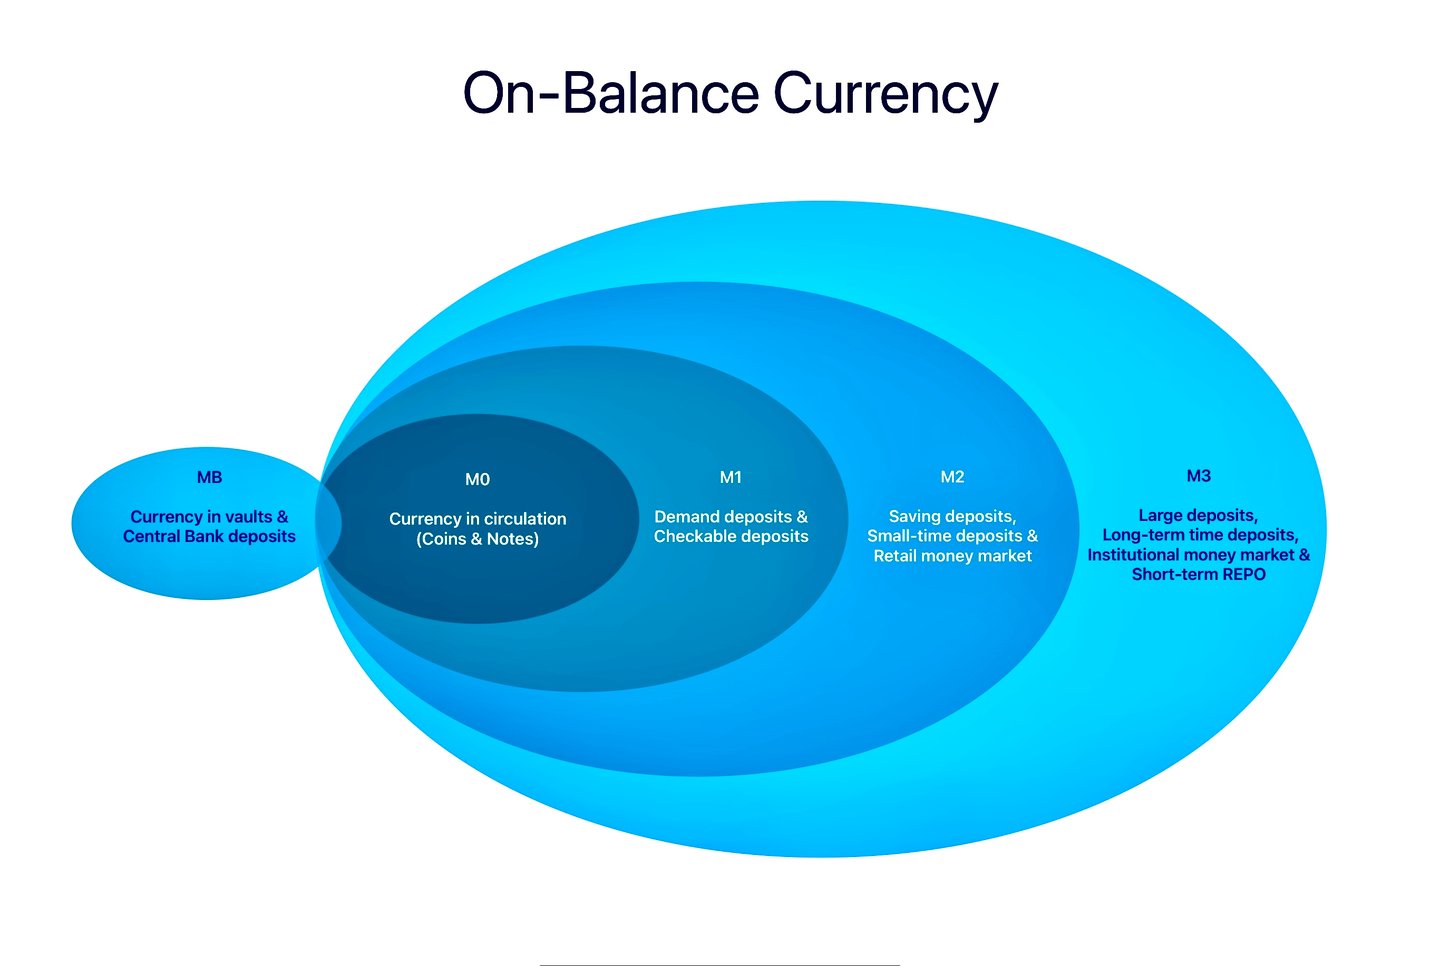
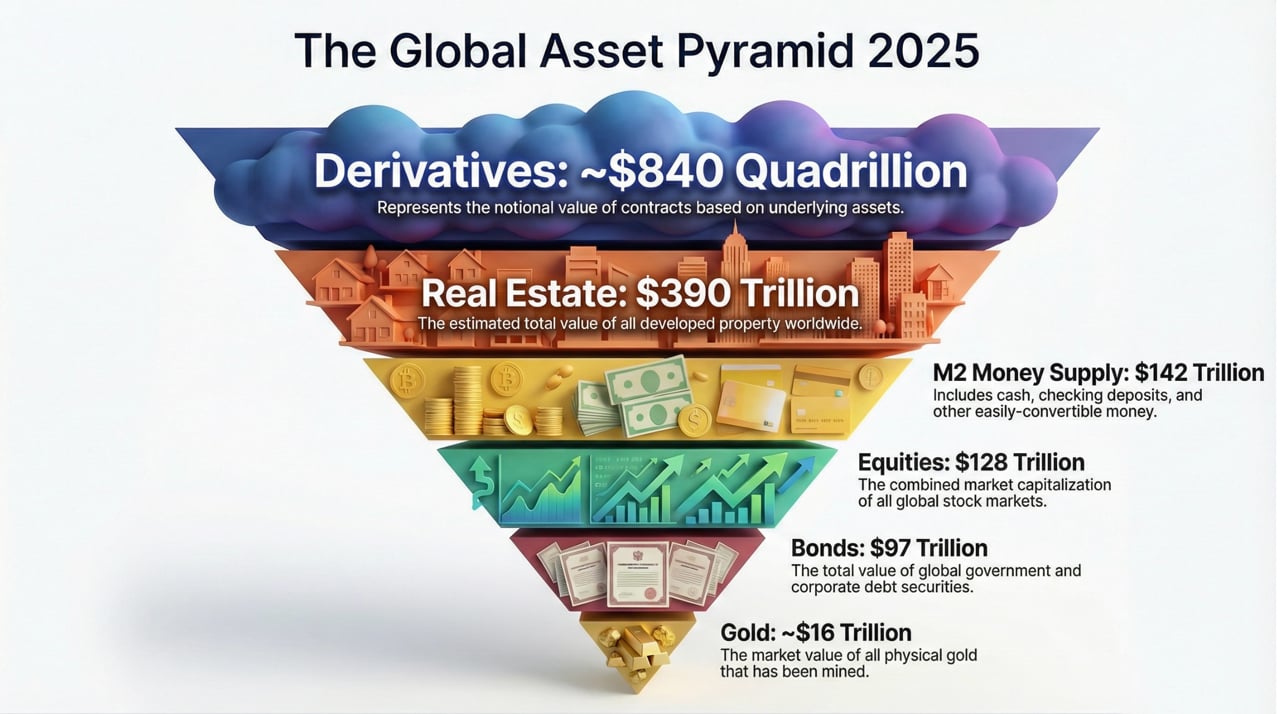
M0, MB, M1, M2 और M3 (जिन्हें ‘मुद्रा समुच्चय’ भी कहा जाता है) पद किसी अर्थव्यवस्था में मुद्रा आपूर्ति के विभिन्न मापों को दर्शाते हैं। ये माप किसी निश्चित समय पर अर्थव्यवस्था में उपलब्ध मुद्रा की मात्रा को आँकने का साधन प्रदान करते हैं और सामान्यतः अर्थशास्त्रियों तथा नीति-निर्माताओं द्वारा आर्थिक परिस्थितियों को समझने और मौद्रिक नीति का मार्गदर्शन करने के लिए प्रयोग किए जाते हैं।
इनमें से प्रत्येक उपाय में क्या शामिल है, इसका संक्षिप्त विवरण यहाँ प्रस्तुत है:
- M0: M0 में परिसंचरण में उपलब्ध तरल मुद्रा शामिल है। इसमें सिक्के, कागज़ी मुद्रा और मुद्रा के अन्य रूप शामिल हैं जो परिसंचरण में हैं, किंतु सरकार या वित्तीय संस्थानों के पास नहीं हैं। M0 में केंद्रीय बैंक के आरक्षित भंडार भी शामिल हैं, जो वाणिज्यिक बैंकों द्वारा केंद्रीय बैंक के पास रखी गई जमाराशियाँ हैं।
- MB (मौद्रिक आधार): मौद्रिक आधार, जिसे संकीर्ण मुद्रा (नैरो करेंसी) भी कहा जाता है, में परिचलन में मुद्रा (सिक्के और बैंकनोट) तथा वाणिज्यिक बैंकों द्वारा केंद्रीय बैंक में रखे गए आरक्षित भंडार शामिल होते हैं। कुछ परिभाषाओं में इसमें तिजोरी में रखी नकदी, अर्थात वाणिज्यिक बैंकों की तिजोरी में रखा धन, भी शामिल हो सकता है।
- M1: M1 में प्रचलन में मुद्रा (किंतु बैंक आरक्षित निधियाँ नहीं) तथा वे जमाराशियाँ शामिल हैं जो लगभग नकदी जितनी ही तरल हैं। विशेष रूप से, M1 में चेकिंग खाते (चालू खातों की वे निधियाँ जिन्हें बिना किसी सूचना के किसी भी समय निकाला जा सकता है) और अन्य मांग जमाराशियाँ शामिल हैं। संक्षेप में, इसमें वे सभी निधियाँ आती हैं जो व्यय के लिए सहज रूप से उपलब्ध हैं।
- M2: M2 में M1 की सभी मदें शामिल हैं, साथ ही अन्य प्रकार की जमाराशियाँ भी, जो उतनी तुरंत सुलभ नहीं होतीं। विशेष रूप से, M2 में बचत खाते, मनी मार्केट खाते तथा छोटी राशि की सावधि जमाराशियाँ (एक निश्चित आकार से कम के जमा प्रमाणपत्र, प्रायः 100,000 USD से कम) शामिल हैं। ये धन के ऐसे रूप हैं जिन्हें अपेक्षाकृत आसानी से नकदी में बदला जा सकता है, किंतु M1 के घटकों जितनी शीघ्रता या सुविधा से नहीं।
- M3: M3 में M2 की सभी मदें शामिल हैं, साथ ही विपणन-योग्य लिखतें, जैसे पुनर्खरीद करार, मनी मार्केट फ़ंड के शेयर और अल्पकालिक ऋण प्रतिभूतियाँ (यूरो-क्षेत्र की परिभाषा; अमेरिकी फ़ेडरल रिज़र्व ने 2006 में M3 का प्रकाशन बंद कर दिया)। ये ऐसी मुद्रा के प्रकार हैं जो M2 में शामिल मदों की तुलना में कम तरल हैं, फिर भी अर्थव्यवस्था में उपलब्ध मुद्रा की कुल मात्रा में योगदान देते हैं।
इनमें से प्रत्येक माप मुद्रा आपूर्ति का एक भिन्न परिप्रेक्ष्य प्रस्तुत करता है, और प्रत्येक अर्थव्यवस्था के विभिन्न पहलुओं को समझने में उपयोगी हो सकता है। उदाहरण के लिए, M0 और M1 का उपयोग प्रायः अर्थव्यवस्था में तरलता के सबसे तात्कालिक रूपों के विश्लेषण के लिए किया जाता है, जबकि M2 और M3 का उपयोग मुद्रा आपूर्ति की व्यापक प्रवृत्तियों को समझने के लिए किया जाता है।
यह ध्यान रखना महत्वपूर्ण है कि इन मापदंडों की सटीक परिभाषाएँ विभिन्न देशों में भिन्न हो सकती हैं।
केंद्रीय बैंक की मौद्रिक प्रणालियाँ
केंद्रीय बैंकों के पास तुलन-पत्र-बाह्य मदों के अतिरिक्त अनेक स्रोत उपलब्ध होते हैं, जिन्हें वे मुद्रा आपूर्ति को प्रभावित करने और मौद्रिक नीति के क्रियान्वयन हेतु सक्रिय कर सकते हैं। केंद्रीय बैंक द्वारा उपयोग किए जा सकने वाले कुछ अन्य प्रकार के स्रोत और तंत्र इस प्रकार हैं:
1. तुलन-पत्र में दर्शाई गई परिसंपत्तियाँ
क. विदेशी मुद्रा भंडार:
- विदेशी मुद्रा बाज़ारों में हस्तक्षेप: केंद्रीय बैंक विनिमय दरों को प्रभावित करने और मुद्रा को स्थिर रखने के लिए विदेशी मुद्राएँ खरीद या बेच सकते हैं।
- चलनिधि प्रबंधन: वित्तीय दबाव की अवधि में चलनिधि उपलब्ध कराने के लिए इन आरक्षितियों का उपयोग किया जा सकता है।
ख. सरकारी प्रतिभूतियाँ:
- खुले बाज़ार संचालन (ओपन मार्केट ऑपरेशंस): मुद्रा आपूर्ति को नियंत्रित करने और ब्याज दरों को प्रभावित करने के लिए सरकारी बॉन्डों की नियमित खरीद-बिक्री।
- क्वांटिटेटिव ईज़िंग (QE): अर्थव्यवस्था में तरलता डालने के लिए दीर्घकालिक प्रतिभूतियों की बड़े पैमाने पर खरीद।
ग. स्वर्ण भंडार:
- ऋणों के लिए संपार्श्विक: अंतरराष्ट्रीय ऋणों या अन्य वित्तीय लिखतों को सुरक्षित करने के लिए स्वर्ण भंडार का उपयोग संपार्श्विक के रूप में किया जा सकता है।
- बाज़ार स्थिरता: बाज़ार को स्थिर करने या मुद्रास्फीति की अपेक्षाओं का प्रबंधन करने के लिए स्वर्ण की बिक्री या खरीद।
2. केंद्रीय बैंक सुविधाएँ
क. डिस्काउंट विंडो ऋण:
- आपातकालीन चलनिधि: चलनिधि की आवश्यकता वाली वित्तीय संस्थाओं को, सामान्यतः संपार्श्विक के विरुद्ध, अल्पकालिक ऋण उपलब्ध कराना।
- ब्याज दर पर प्रभाव: अल्पकालिक ब्याज दरों और मौद्रिक स्थितियों को प्रभावित करने के लिए बट्टा दर में समायोजन।
ख. पुनर्क्रय समझौते (रेपो):
- अल्पकालिक ऋण: केंद्रीय बैंक पुनर्खरीद समझौतों (रेपो) में संलग्न हो सकते हैं, जिनमें वे वित्तीय संस्थाओं को ऋण देते हैं और उनकी प्रतिभूतियाँ संपार्श्विक के रूप में अपने पास रखते हैं।
- चलनिधि नियंत्रण: इन अल्पकालिक समझौतों के माध्यम से बैंकिंग प्रणाली में चलनिधि का प्रबंधन करना।
ग. सावधि ऋण संचालन:
- ऋणों की नीलामी: बैंकों को नीलामी के माध्यम से सावधि ऋण प्रदान करना, जैसा कि ECB के दीर्घावधि पुनर्वित्तपोषण परिचालनों या फ़ेडरल रिज़र्व की टर्म ऑक्शन फ़ैसिलिटी (2007–2010) में किया गया।
3. विशेष कार्यक्रम और सुविधाएँ
क. आपातकालीन ऋण कार्यक्रम:
- संकट प्रबंधन: वित्तीय संकट के दौरान केंद्रीय बैंक विशिष्ट क्षेत्रों या संस्थाओं को सहारा देने के लिए विशेष ऋण कार्यक्रम बना सकते हैं।
- बाज़ारों के लिए सुरक्षा कवच: प्रणालीगत पतन को रोकने के लिए सुरक्षा आधार प्रदान करना।
ख. ऋण सुगमता कार्यक्रम:
- लक्षित परिसंपत्ति क्रय: विशिष्ट क्षेत्रों में ऋण प्रवाह को बेहतर बनाने के लिए निजी क्षेत्र की परिसंपत्तियों, जैसे कॉर्पोरेट बॉण्ड या बंधक-समर्थित प्रतिभूतियों, का क्रय करना।
4. विनियामक और पर्यवेक्षी शक्तियाँ
a. आरक्षित निधि आवश्यकताएँ:
- रिज़र्व अनुपात समायोजन: वाणिज्यिक बैंकों की रिज़र्व आवश्यकताओं में परिवर्तन कर उनके द्वारा ऋण दी जा सकने वाली धनराशि को नियंत्रित करना।
- मुद्रा आपूर्ति पर प्रभाव: मुद्रा आपूर्ति को सख्त करने के लिए आरक्षित आवश्यकताओं में वृद्धि करना, अथवा उसे ढीला करने के लिए उनमें कमी करना।
b. विवेकपूर्ण पर्यवेक्षण:
- वित्तीय स्थिरता: ऐसे विनियामक उपाय लागू करना जो वित्तीय प्रणाली की स्थिरता और सुदृढ़ता सुनिश्चित करें।
- समष्टि-विवेकपूर्ण उपकरण: प्रणालीगत जोखिमों के प्रबंधन हेतु प्रति-चक्रीय पूंजी बफ़र जैसे उपकरणों का उपयोग।
5. सरकार के साथ सहयोग
क. राजकोषीय नीति समन्वय:
- प्रोत्साहन पैकेज: मौद्रिक नीति के पूरक के रूप में अवसंरचना व्यय अथवा कर कटौती जैसे राजकोषीय प्रोत्साहन को लागू करने के लिए सरकार के साथ समन्वय करना।
- ऋण प्रबंधन: सार्वजनिक ऋण और मौद्रिक नीति पर उसके प्रभावों के प्रबंधन हेतु ट्रेज़री के साथ मिलकर कार्य करना।
6. नवोन्मेषी और अपारंपरिक साधन
क. ऋणात्मक ब्याज दरें:
- ऋण-प्रदान को प्रोत्साहित करना: केंद्रीय बैंक जमाओं पर ऋणात्मक दरें निर्धारित करना, ताकि बैंक अधिशेष आरक्षित निधि न रखें और ऋण-प्रदान को प्रोत्साहन मिले।
- मुद्रास्फीति को बढ़ावा देना: अपस्फीति को रोकने और आर्थिक गतिविधि को प्रोत्साहित करने के उद्देश्य से।
b. यील्ड कर्व नियंत्रण:
- ब्याज दर लक्ष्यीकरण: वांछित स्तर पर दरें बनाए रखने के लिए प्रतिभूतियाँ खरीदने की प्रतिबद्धता के माध्यम से दीर्घकालिक ब्याज दरों को सीधे लक्षित करना।
- बाज़ार विश्वास: बाज़ार की अपेक्षाओं को प्रभावित करने और अर्थव्यवस्था को स्थिर रखने के लिए अग्रगामी मार्गदर्शन प्रदान करना।
c. डिजिटल मुद्राएँ:
- केंद्रीय बैंक डिजिटल मुद्राएँ (CBDC): भुगतान प्रणालियों को सुदृढ़ करने, वित्तीय समावेशन बढ़ाने और मौद्रिक नीति के लिए एक नया साधन उपलब्ध कराने हेतु डिजिटल मुद्राएँ जारी करना।
- मौद्रिक नीति में नवाचार: नीतिगत उपायों की वास्तविक समय में निगरानी और कार्यान्वयन प्रदान करना।
मौद्रिक नीति निर्णय निकाय
विभिन्न केंद्रीय बैंकों में मौद्रिक नीति निर्णायक निकाय
फ़ेडरल रिज़र्व
फ़ेडरल रिज़र्व के मौद्रिक नीति संबंधी निर्णयों, जिनमें नई मुद्रा का सृजन भी शामिल है, में सम्मिलित प्रमुख संस्थाएँ ये हैं:
फ़ेडरल ओपन मार्केट कमेटी (FOMC)
- फ़ेडरल रिज़र्व की मौद्रिक नीति-निर्धारण संस्था
- इसमें बोर्ड ऑफ गवर्नर्स के 7 सदस्य, फेडरल रिज़र्व बैंक ऑफ न्यूयॉर्क के अध्यक्ष तथा चक्रानुक्रम के आधार पर सेवा करने वाले 4 अन्य रिज़र्व बैंक अध्यक्ष सम्मिलित होते हैं। यह समिति मौद्रिक नीति के निर्धारण के लिए उत्तरदायी है, जिसमें ब्याज दरों से संबंधित निर्णय तथा खुले बाज़ार परिचालनों के माध्यम से नई मुद्रा के सृजन से संबंधित निर्णय सम्मिलित हैं।
गवर्नर मंडल
- फ़ेडरल रिज़र्व का केंद्रीय शासी बोर्ड, जो वाशिंगटन डी.सी. में स्थित है।
- इसमें राष्ट्रपति द्वारा नियुक्त और सीनेट द्वारा पुष्टि किए गए 7 गवर्नर होते हैं, और यह मौद्रिक नीति संबंधी निर्णयों सहित संपूर्ण फ़ेडरल रिज़र्व प्रणाली को सामान्य मार्गदर्शन एवं पर्यवेक्षण प्रदान करता है।
फ़ेडरल एडवाइज़री काउंसिल और कम्युनिटी डिपॉज़िटरी इंस्टीट्यूशंस एडवाइज़री काउंसिल जैसी सलाहकार परिषदें बोर्ड ऑफ़ गवर्नर्स को विशेषज्ञ सलाह देती हैं, किंतु मौद्रिक नीति-निर्माण प्रक्रिया में उनकी कोई प्रत्यक्ष भूमिका नहीं होती।
यूरोपीय केंद्रीय बैंक
यूरोपीय केंद्रीय बैंक (ECB) में मौद्रिक नीति संबंधी निर्णयों में शामिल प्रमुख समितियाँ और परिषदें ये हैं:
गवर्निंग काउंसिल
- ECB की मुख्य निर्णयकारी संस्था
- ECB कार्यकारी बोर्ड के 6 सदस्यों और यूरो क्षेत्र के देशों के राष्ट्रीय केंद्रीय बैंकों के गवर्नरों से मिलकर बनी
- मौद्रिक नीति के निर्धारण के लिए उत्तरदायी, जिसमें प्रमुख ब्याज दरों का निर्धारण और यूरोसिस्टम में आरक्षित निधियों की आपूर्ति शामिल है
कार्यकारी बोर्ड
- गवर्निंग काउंसिल के 6 सदस्य, जिनमें ECB के अध्यक्ष और उपाध्यक्ष शामिल हैं
- मौद्रिक नीति के दैनिक क्रियान्वयन तथा गवर्निंग काउंसिल की बैठकों की तैयारी के लिए उत्तरदायी
जनरल काउंसिल की भूमिका परामर्शात्मक है और वह मौद्रिक नीति के लिए उत्तरदायी नहीं है। ECB के बाहर, EU की आर्थिक एवं वित्तीय समिति (EFC), अपनी वित्तीय स्थिरता बैठक (Financial Stability Table) के साथ, EU के वित्त मंत्रियों को वित्तीय स्थिरता और IMF संबंधी विषयों पर परामर्श देती है।
बैंक ऑफ इंग्लैंड
मौद्रिक नीति समिति (MPC)
- यूनाइटेड किंगडम की मौद्रिक नीति के निर्धारण और कार्यान्वयन के लिए उत्तरदायी प्रमुख निर्णयकारी निकाय
- इसमें 9 सदस्य होते हैं, जिनमें बैंक ऑफ़ इंग्लैंड के गवर्नर और बाह्य सदस्य शामिल हैं
- आधिकारिक ब्याज दर (बैंक रेट) और क्वांटिटेटिव ईज़िंग जैसे अन्य मौद्रिक नीति उपकरणों पर निर्णय लेने हेतु वर्ष में 8 बार बैठक करती है
निदेशक मंडल (कोर्ट ऑफ डायरेक्टर्स)
- बैंक ऑफ़ इंग्लैंड की संचालक संस्था
- बैंक के लिए, मौद्रिक नीति संबंधी मामलों सहित, निगरानी और शासन प्रदान करता है
बैंक ऑफ जापान
नीति बोर्ड
- बैंक ऑफ जापान की सर्वोच्च निर्णय-निर्धारक संस्था
- मुद्रा एवं मौद्रिक नियंत्रण के लिए दिशानिर्देश निर्धारित करता है, बैंक के संचालन के मूल सिद्धांत तय करता है, और बैंक के दायित्वों की पूर्ति की निगरानी करता है
- इसमें गवर्नर, दो डिप्टी गवर्नर और नीति बोर्ड के छह सदस्य शामिल हैं
बैंक ऑफ जापान के गवर्नर आर्थिक एवं राजकोषीय नीति परिषद के सदस्य हैं, जो प्रधानमंत्री की अध्यक्षता वाला एक मंत्रिमंडल कार्यालय निकाय है। परिषद को मौद्रिक नीति पर कोई अधिकार नहीं है, जिसे बैंक ऑफ जापान अधिनियम (1997) नीति बोर्ड को सौंपता है।
पीपुल्स बैंक ऑफ़ चाइना (PBOC)
मौद्रिक नीति समिति (MPC)
- वह प्रमुख सलाहकार निकाय जो PBOC को मौद्रिक नीति पर मार्गदर्शन प्रदान करता है
- इसमें PBOC के गवर्नर और उप-गवर्नर, तथा अन्य सरकारी एजेंसियों और बैंकिंग उद्योग के प्रतिनिधि सम्मिलित होते हैं
- मौद्रिक नीति के लक्ष्यों के निर्धारण एवं समायोजन, मौद्रिक नीति के साधनों के प्रयोग तथा मौद्रिक नीति के अन्य समष्टि-आर्थिक नीतियों के साथ समन्वय पर परामर्श देने के लिए उत्तरदायी
- MPC की नियमित बैठकें होती हैं, और उसकी राय तथा नीतिगत परामर्श बैठक के कार्यवृत्त में दर्ज किए जाते हैं
- इसके पश्चात MPC की नीतिगत सलाह अनुमोदन के लिए राज्य परिषद को प्रस्तुत की जाती है, जिसके बाद PBOC मौद्रिक नीति संबंधी निर्णयों को लागू करता है
MPC के ऊपर, राज्य परिषद और कम्युनिस्ट पार्टी का केंद्रीय वित्तीय आयोग (2023 में स्थापित) वित्तीय नीति की समग्र दिशा निर्धारित करते हैं
भारतीय रिज़र्व बैंक (RBI)
मौद्रिक नीति समिति (MPC)
- भारत में बेंचमार्क ब्याज दर (रेपो दर) निर्धारित करने और मौद्रिक नीति तैयार करने के लिए उत्तरदायी मुख्य निर्णयकारी निकाय
- इसमें 6 सदस्य होते हैं: RBI के गवर्नर (अध्यक्ष के रूप में), मौद्रिक नीति के प्रभारी डिप्टी गवर्नर, RBI के एक कार्यकारी निदेशक, तथा भारत सरकार द्वारा नामित 3 बाह्य सदस्य
- मौद्रिक नीति पर निर्णय के लिए वर्ष में कम से कम 4 बार बैठक करती है
वित्तीय बाज़ार समिति (FMC)
- प्रतिदिन बैठक कर तरलता की स्थितियों की समीक्षा करती है और MPC द्वारा लिए गए मौद्रिक नीति निर्णयों के परिचालनात्मक क्रियान्वयन को सुनिश्चित करती है
मौद्रिक नीति विभाग (MPD)
- मौद्रिक नीति समिति (MPC) को मौद्रिक नीति के निर्माण और विश्लेषण में सहायता करता है
पूर्ववर्ती मौद्रिक नीति पर तकनीकी सलाहकार समिति की भूमिका परामर्शदात्री थी, किंतु उसका स्थान MPC ने ले लिया।
अंतरराष्ट्रीय निकाय
अंतर्राष्ट्रीय मौद्रिक एवं वित्तीय समिति (IMFC)
- अंतरराष्ट्रीय मौद्रिक एवं वित्तीय प्रणाली के पर्यवेक्षण और प्रबंधन पर IMF के बोर्ड ऑफ़ गवर्नर्स की सलाहकार संस्था
- इसमें 24 सदस्य होते हैं, जो केंद्रीय बैंकों के गवर्नर, मंत्री या समकक्ष पद के अन्य व्यक्ति होते हैं और सामान्यतः IMF के 191 सदस्य देशों में से चुने जाते हैं
- यह IMF के गवर्नर बोर्ड को अंतरराष्ट्रीय मौद्रिक एवं वित्तीय प्रणाली पर परामर्श देती है तथा वैश्विक अर्थव्यवस्था की वृद्धि और स्थिरता से संबंधित विषयों पर विचार-विमर्श करती है; यह राष्ट्रीय मौद्रिक नीति निर्धारित नहीं करती।
- IMFC समष्टि-आर्थिक विषयों पर अंतरराष्ट्रीय सहयोग का मंच है। यह वित्त मंत्रियों और केंद्रीय बैंक गवर्नरों को उभरते वैश्विक आर्थिक एवं वित्तीय घटनाक्रमों पर नीतिगत प्रतिक्रियाओं पर चर्चा करने और उन्हें समन्वित करने का अवसर प्रदान करता है।
वित्तीय स्थिरता बोर्ड (FSB)
- FSB एक अंतरराष्ट्रीय निकाय है जो वैश्विक वित्तीय प्रणाली की निगरानी करता है और उसके संबंध में सिफ़ारिशें करता है।
- FSB की स्थापना G20 द्वारा 2009 में की गई थी। इसके सदस्य 24 क्षेत्राधिकारों और EU के वित्त मंत्रालय, केंद्रीय बैंक तथा पर्यवेक्षी प्राधिकरण हैं, साथ ही अंतरराष्ट्रीय संगठन और मानक-निर्धारक निकाय भी; छह क्षेत्रीय परामर्शदात्री समूह लगभग 65 अन्य क्षेत्राधिकारों तक पहुँचते हैं।
- FSB की मेज़बानी और वित्तपोषण बैंक फॉर इंटरनेशनल सेटलमेंट्स (BIS) द्वारा पाँच वर्ष के समझौते के अंतर्गत किया जाता है, जिसमें FSB के अधिकांश परिचालन व्यय का वहन BIS करता है।
- FSB का दायित्व अंतर्राष्ट्रीय वित्तीय प्रणाली की कमज़ोरियों की पहचान करना तथा उनके समाधान हेतु आवश्यक कार्रवाइयों का प्रस्ताव एवं उनके कार्यान्वयन की निगरानी करना है। यह अंतर्राष्ट्रीय स्तर पर वित्तीय क्षेत्र के मुद्दों में विनियामक एवं पर्यवेक्षी नीति का समन्वय करता है तथा संबंधित प्राधिकारियों के बीच सहयोग और सूचना-आदान-प्रदान को बढ़ावा देता है। इसके प्रमुख कार्यक्षेत्रों में सुदृढ़ बाज़ार-आधारित वित्त को प्रोत्साहित करना, सशक्त वित्तीय बाज़ार अवसंरचना का विकास करना, प्रभावी समष्टि-विवेकपूर्ण व्यवस्थाओं का समर्थन करना तथा नई एवं उभरती कमज़ोरियों का समाधान करना सम्मिलित है।
पेरिस क्लब
- 1956 में स्थापित आधिकारिक ऋणदाताओं का एक अनौपचारिक समूह, जो भुगतान संबंधी कठिनाइयों का सामना कर रहे ऋणी देशों के लिए समन्वित और टिकाऊ समाधान खोजता है
- इसका कोई कानूनी आधार नहीं है, किंतु सदस्य ऋण पुनर्निर्धारण समझौतों तक शीघ्र पहुँचने के लिए नियमों और सिद्धांतों के एक समूह पर सहमत होते हैं
केंद्रीय बैंकों और वाणिज्यिक बैंकों द्वारा मुद्रा सृजन की गतिकी, व्यापक मौद्रिक प्रणाली की कार्यप्रणाली को समझने का आधार है। मुद्रा जारी करने के लिए विशिष्ट रूप से अधिकृत केंद्रीय बैंक, अर्थव्यवस्था में मुद्रा आपूर्ति के विनियमन और मूल्य स्थिरता बनाए रखने में निर्णायक भूमिका निभाते हैं। खुले बाज़ार परिचालन जैसी प्रणालियों के माध्यम से केंद्रीय बैंक आर्थिक उद्देश्यों, जैसे मुद्रास्फीति नियंत्रण और बैंकिंग प्रणाली के स्थिरीकरण, की पूर्ति हेतु मुद्रा आपूर्ति को समायोजित करते हैं। यह प्रक्रिया अल्पकालिक ब्याज दरों को प्रभावित करती है और परिणामस्वरूप व्यापक आर्थिक गतिविधि को भी।
डिजिटल मुद्राओं का आगमन, विशेषकर केंद्रीय बैंक डिजिटल मुद्राओं (CBDC), मुद्रा सृजन और मौद्रिक नीति कार्यान्वयन की पारंपरिक गतिशीलता के संदर्भ में नए विचारणीय पहलू प्रस्तुत करता है। डिजिटल मुद्रा और केंद्रीय बैंक परिचालन पर IMF का अन्वेषण इस पर प्रकाश डालता है कि CBDC और अन्य डिजिटल वित्तीय नवाचारों का आगमन केंद्रीय बैंकों की भूमिकाओं और कार्यों को किस प्रकार प्रभावित कर सकता है, जिसमें मौद्रिक नीति, सीन्योरेज, मौद्रिक आधार और डिजिटल मुद्रा की लेन-देन गति पर संभावित प्रभाव शामिल हैं। जैसे-जैसे मुद्रा के ये डिजिटल रूप अधिक प्रचलित होंगे, मौद्रिक आधार के बाहर तरलता और मुद्रा की माँग पर उनका प्रभाव इस बात में बदलाव का संकेत दे सकता है कि मौद्रिक नीति के साधनों का उपयोग किस प्रकार किया जाता है और आर्थिक स्थिरता के प्रबंधन का समग्र दृष्टिकोण क्या होता है।
इसके विपरीत, वाणिज्यिक बैंक ऋण-प्रदान प्रथाओं के माध्यम से मुद्रा सृजन के अधिकांश भाग में योगदान देते हैं (M0 के अनुपात में M3, M2, M1 देखें)। जब ये बैंक व्यक्तियों या व्यवसायों को ऋण देते हैं, तो वे बैंकिंग प्रणाली में प्रभावी रूप से नई जमाराशियाँ सृजित करते हैं, जिससे मुद्रा आपूर्ति का विस्तार होता है। मुद्रा सृजन का यह पक्ष, जिसे प्रायः “वाणिज्यिक बैंक मुद्रा” का सृजन कहा जाता है, केंद्रीय बैंकों द्वारा निर्धारित विनियामक ढाँचे और मौद्रिक नीति दिशानिर्देशों के अंतर्गत संचालित होता है। वाणिज्यिक बैंकों की मुद्रा सृजन की क्षमता उनकी ऋण-प्रदान गतिविधियों से अंतर्निहित रूप से जुड़ी है; केंद्रीय बैंकों के विपरीत, उन्हें मुद्रा जारी करने की शक्ति प्राप्त नहीं है, फिर भी वे बैंक जमाराशियों के गुणन के माध्यम से मुद्रा आपूर्ति को उल्लेखनीय रूप से प्रभावित करते हैं।
बैंक स्तर पर मुद्रा सृजन
बैंक स्वयं भी जमाराशि स्वीकार करने, ऋण देने और आंशिक-आरक्षित बैंकिंग प्रणाली के संयोजन से मुद्रा का सृजन करते हैं। यह ध्यान देना महत्वपूर्ण है कि बैंक भौतिक मुद्रा (अर्थात नकदी) का सृजन नहीं करते, बल्कि वे बैंक जमाराशियों के रूप में नई मुद्रा का सृजन करते हैं, जो विनिमय के व्यापक रूप से स्वीकृत माध्यम के रूप में कार्य करती हैं।
प्रक्रिया का अवलोकन इस प्रकार है:
- ग्राहक जमा: जब ग्राहक नकद, चेक या इलेक्ट्रॉनिक अंतरण के माध्यम से बैंक में धन जमा करते हैं, तो इससे बैंक के आरक्षित भंडार में वृद्धि होती है। ये जमाएँ बैंक के लिए मूलतः देयताएँ हैं, क्योंकि ये ग्राहकों को देय राशि का प्रतिनिधित्व करती हैं।
- आंशिक आरक्षित बैंकिंग: अनेक केंद्रीय बैंक जमाराशियों पर न्यूनतम आरक्षित अनुपात निर्धारित करते हैं (फ़ेडरल रिज़र्व ने मार्च 2020 में इसे शून्य कर दिया; ECB 1% लागू करता है)। तरलता अब मुख्यतः Basel III तरलता नियमों (LCR और NSFR) द्वारा नियंत्रित होती है। बैंक आरक्षित निधियाँ ग्राहकों को उधार नहीं देते; ऋण देने से नई जमाराशियाँ सृजित होती हैं, और जमाराशियों के व्यय होने पर आरक्षित निधियाँ बैंकों के बीच स्थानांतरित होती हैं।
- ऋण प्रदान करना: जब बैंक उधारकर्ताओं को मुद्रा उधार देते हैं, तो वे बैंक जमाओं के रूप में नई मुद्रा का सृजन करते हैं। उदाहरण के लिए, जब कोई बैंक ऋण स्वीकृत करता है, तो वह उधारकर्ता के खाते में ऋण की राशि जमा कर देता है। इससे बैंकिंग प्रणाली में नई जमाएँ सृजित होती हैं, जिससे मुद्रा आपूर्ति प्रभावी रूप से विस्तारित होती है।
- मुद्रा गुणक प्रभाव: बैंकों द्वारा मुद्रा सृजन की प्रक्रिया प्रारंभिक ऋण पर समाप्त नहीं होती। जब उधारकर्ता ऋण की राशि खर्च करता है, तो वह किसी अन्य व्यक्ति या व्यवसाय के बैंक खाते में पहुँचती है। यह प्राप्तकर्ता बदले में उस राशि को अपने बैंक खाते में जमा कर सकता है, जिससे आगे और ऋण दिए जा सकते हैं तथा मुद्रा का अतिरिक्त सृजन हो सकता है। इस शृंखला को परंपरागत रूप से मनी मल्टीप्लायर के रूप में वर्णित किया जाता है; केंद्रीय बैंक, विशेषकर बैंक ऑफ इंग्लैंड ("Money creation in the modern economy", 2014), इस बात पर बल देते हैं कि व्यवहार में ऋण-वितरण माँग और पूंजी से संचालित होता है, न कि आरक्षित निधियों के किसी निश्चित गुणज से।
यह मानना महत्वपूर्ण है कि मुद्रा सृजन की प्रक्रिया पर आरक्षित अपेक्षा, पूंजी पर्याप्तता अपेक्षाओं और ऋण की बाज़ार माँग जैसी सीमाएँ लागू होती हैं। इसके अतिरिक्त, केंद्रीय बैंक खुले बाज़ार परिचालन, आरक्षित अपेक्षाओं में परिवर्तन और नीतिगत ब्याज दर में समायोजन जैसे मौद्रिक नीति उपकरणों के माध्यम से मुद्रा आपूर्ति को प्रभावित कर सकते हैं।
यदि आप मुद्रा सृजन से संबंधित अपनी विशिष्ट आवश्यकताओं पर हमारे साथ चर्चा करना चाहते हैं, तो कृपया हमारे निदेशक इसोफ़ बाको से संपर्क करें।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।