वित्तीय धोखाधड़ी
कार्ड नेटवर्क अपलोड
Visa, Mastercard और अन्य भुगतान नेटवर्क के क्लाउड में निधियाँ अपलोड किए जाने की भ्रांति
वास्तविकता को समझना
वित्तीय लेन-देन की दुनिया में Visa, Mastercard, American Express और इसी प्रकार की अन्य कंपनियों के बारे में एक बनी हुई भ्रांति है: कि वे किसी तरह अपने क्लाउड या सर्वरों में धनराशि "संग्रहीत" करती हैं, और व्यक्ति इन नेटवर्कों तक सीधे पहुँचकर बड़ी धनराशि प्राप्त कर सकते हैं। यह भ्रांति वित्तीय पारिस्थितिकी तंत्र में इन कंपनियों की भूमिका की गलत समझ पर आधारित है। यह स्पष्ट करना आवश्यक है कि Visa, Mastercard, American Express, Diners, Union Pay, Discover और इसी प्रकार की संस्थाएँ स्वयं धनराशि न तो रखती हैं और न ही उसका प्रबंधन करती हैं, बल्कि भुगतान प्रक्रिया में आवश्यक माध्यम के रूप में कार्य करती हैं।
कार्ड "प्रोटोकॉल" जैसे "101.1 से 101.9" और "201.1 से 201.9" का मिथक, जिसे प्रायः भौतिक अथवा क्लाउड-आधारित POS संचालन से जोड़ा जाता है, कुछ वित्तीय हलकों में प्रचलित भ्रामक सूचना का एक प्रमुख उदाहरण है, जो प्रायः विशिष्टता और गुप्त आंतरिक जानकारी का आभास कराने के लिए प्रयुक्त होता है। ये तथाकथित प्रोटोकॉल, जिनके बारे में दावा किया जाता है कि वे Visa, Mastercard और American Express जैसे भुगतान नेटवर्क के भीतर विशेष लेन-देन विशेषाधिकारों अथवा छिपी हुई कार्यक्षमताओं को नियंत्रित या सक्रिय करते हैं, पूर्णतः काल्पनिक हैं। किसी भी वैध वित्तीय संस्था या कार्ड जारीकर्ता का कोई मैनुअल या दस्तावेज़ीकरण इन प्रोटोकॉल का उल्लेख नहीं करता, और कार्ड लेन-देन की किसी भी मानक संचालन प्रक्रिया में इनका अस्तित्व नहीं है। वास्तव में, "101" और "201" कार्ड की चुंबकीय पट्टी पर संग्रहीत वास्तविक तीन-अंकीय सेवा कोड हैं: 101 बिना चिप वाले अंतरराष्ट्रीय कार्ड को और 201 चिप वाले अंतरराष्ट्रीय कार्ड को दर्शाता है। धोखाधड़ी करने वाले इन कोडों का, जो केवल कार्ड की क्षमताओं का वर्णन करते हैं, दुरुपयोग करके गढ़े हुए "प्रोटोकॉल" को विश्वसनीय बनाने का प्रयास करते हैं।
ये मिथक प्रायः धोखेबाज़ों द्वारा फैलाए जाते हैं, जो भुगतान प्रणालियों की समझ के अभाव का लाभ उठाना चाहते हैं और अस्तित्वहीन कोड को वित्तीय हेरफेर या छिपी संपत्ति के द्वार के रूप में प्रस्तुत करते हैं। वास्तव में, भुगतान नेटवर्क सार्वभौमिक रूप से मान्यता प्राप्त मानकों और सुरक्षा उपायों के आधार पर संचालित होते हैं, जो सभी उचित विनियामक माध्यमों से पारदर्शी रूप से प्रलेखित और सुलभ हैं।
Visa, Mastercard और अन्य भुगतान नेटवर्क वास्तव में क्या करते हैं?
Visa, Mastercard, American Express और उनके समकक्ष भुगतान नेटवर्क के रूप में कार्य करते हैं, जो उपभोक्ताओं, व्यापारियों और बैंकों के बीच लेन-देन की जानकारी के सुचारु और सुरक्षित प्रेषण को सुगम बनाते हैं। जब आप क्रेडिट या डेबिट कार्ड स्वाइप करते हैं, या ऑनलाइन अपना कार्ड विवरण दर्ज करते हैं, तो ये कंपनियाँ भुगतान की जानकारी को व्यापारी से कार्ड जारीकर्ता (सामान्यतः आपके बैंक) तक पहुँचाने और यह सुनिश्चित करने के लिए उत्तरदायी होती हैं कि लेन-देन का उचित रूप से प्राधिकरण, समाशोधन और निपटान हो।
इसे विस्तार से समझें:
- Visa, Mastercard और Union Pay मुख्यतः भुगतान नेटवर्क हैं। वे सीधे क्रेडिट या डेबिट कार्ड जारी नहीं करते; इसके बजाय वे बैंकों जैसी वित्तीय संस्थाओं के साथ साझेदारी करते हैं, जो उनके नेटवर्क के ब्रांड के अंतर्गत कार्ड जारी करती हैं। जब आप Visa या Mastercard कार्ड का उपयोग करते हैं, तो कार्ड जारी करने वाला बैंक ही भुगतान को अधिकृत और संसाधित करता है: Visa या Mastercard स्वयं नहीं। ये कंपनियाँ केवल यह सुनिश्चित करती हैं कि भुगतान सुरक्षित और कुशलतापूर्वक संसाधित हो।
- American Express और Discover की दोहरी भूमिका है। Visa और Mastercard के विपरीत, ये दोनों भुगतान नेटवर्क *और* कार्ड जारीकर्ता भी हैं। इसका अर्थ है कि लेन-देन को सुगम बनाने हेतु अवसंरचना उपलब्ध कराने के साथ-साथ, वे अपने स्वयं के कार्ड भी जारी करते हैं और उन कार्डों के लिए भुगतान प्राधिकरण स्वयं संभालते हैं।
छद्म-तकनीकी कार्ड निपटान योजनाएँ
एक निरंतर चलने वाले वित्तीय धोखाधड़ी प्रतिरूप का संरचनात्मक विश्लेषण
विभिन्न क्षेत्राधिकारों और क्षेत्रों में, वित्तीय धोखाधड़ी की एक आवर्ती श्रेणी वैश्विक कार्ड भुगतान प्रणालियों की अस्पष्टता और तकनीकी जटिलता का लाभ उठाकर स्थापित हो चुकी है। ये योजनाएँ जाली बैंक गारंटी या काल्पनिक केंद्रीय बैंक लिखतों पर निर्भर नहीं करतीं, बल्कि कार्ड नेटवर्क और अंतर-बैंक निपटान की वास्तविक कार्यप्रणाली को जानबूझकर भ्रामक ढंग से प्रस्तुत करने पर आधारित हैं।
1. जटिलता का रणनीतिक उपयोग
आधुनिक कार्ड भुगतान प्रणालियाँ अस्तित्व में मौजूद सबसे जटिल, फिर भी मानकीकृत वित्तीय अवसंरचनाओं में से हैं। इनमें अनेक पक्ष, स्वामित्वाधीन संदेश प्रारूप और बहुस्तरीय निपटान चक्र शामिल होते हैं। इस श्रेणी की धोखाधड़ी योजनाएँ इसी जटिलता का लाभ उठाती हैं, प्रामाणिक शब्दावली को चुनिंदा रूप से अपनाती हैं और उसे उसके वास्तविक परिचालन संदर्भ से अलग कर देती हैं।
Visa, Mastercard या इसी प्रकार के नेटवर्क द्वारा संचालित प्रणालियों के संदर्भ वास्तविक प्रक्रियाओं का वर्णन करने के लिए नहीं, बल्कि अविशेषज्ञ व्यक्तियों को ऐसी शब्दावली से भ्रमित करने के लिए दिए जाते हैं जो प्रामाणिक प्रतीत होती है।
धोखाधड़ी तकनीकी सटीकता पर निर्भर नहीं करती। यह प्रतीत होने वाली विश्वसनीयता पर निर्भर करती है।
2. मूल कथात्मक संरचना
यद्यपि ऊपरी विवरण भिन्न हो सकते हैं, इन योजनाओं की कथात्मक संरचना में प्रायः समानता होती है:
- किसी लेन-देन को "विशेष", "गैर-मानक" या "ऑफ-मार्केट" बताया जाता है।
- निपटान को स्वचालित प्रणालियों के बजाय विवेकाधीन मानवीय कार्रवाई पर निर्भर दर्शाया जाता है।
- प्रक्रिया को दुर्लभ, ग़लत समझी जाने वाली, या केवल अंदरूनी लोगों को ज्ञात बताकर प्रस्तुत किया जाता है।
- ऐसे दस्तावेज़ प्रस्तुत किए जाते हैं जो बैंकिंग आउटपुट जैसे प्रतीत होते हैं, किंतु जिनका स्वतंत्र रूप से सत्यापन नहीं किया जा सकता।
इन सबमें समान विशेषता यह दावा है कि निधियाँ एक मध्यवर्ती अवस्था में विद्यमान हैं: न पूर्णतः अवास्तविक, न पूर्णतः निपटित, बल्कि किसी न किसी प्रकार की स्वीकृति या विमोचन की प्रतीक्षा में।
3. कार्ड नेटवर्क की भूमिकाओं का मिथ्या निरूपण
इन योजनाओं का एक केंद्रीय आधार इस बात का गलत चित्रण है कि कार्ड नेटवर्क वास्तव में क्या करते हैं।
कार्ड नेटवर्क निम्नलिखित कार्य नहीं करते:
- ग्राहकों की निधियाँ धारण करना।
- भुगतान आरंभ करें।
- कॉर्पोरेट या व्यक्तिगत खातों में क्रेडिट करना।
- शाखा या खाता स्तर पर संचालित होते हैं।
उनकी भूमिका प्राधिकरण संदेशन, क्लियरिंग और सदस्य संस्थाओं के बीच नेट निपटान तक सीमित है। कोई भी विवरण जो उन्हें अंतिम लाभार्थी तक निधियाँ पहुँचाने में सक्रिय भूमिका सौंपता है, परिचालन वास्तविकता से भिन्न है।
यह भेद मूलभूत है और इसमें कोई समझौता संभव नहीं है।
4. विवेकाधीन निपटान का भ्रम
एक बार-बार दोहराया जाने वाला दावा यह है कि निपटान किसी बैंक द्वारा मैन्युअल समीक्षा या अनुमोदन पर निर्भर करता है।
वैध प्रणालियों में:
- निपटान दायित्व, क्लियर किए गए लेन-देन के गणितीय परिणाम होते हैं।
- नेट स्थितियों की गणना एल्गोरिदम द्वारा की जाती है।
- निपटान पूर्व-निर्दिष्ट खातों के माध्यम से स्वचालित रूप से निष्पादित किया जाता है।
ऐसा कोई प्रक्रियात्मक चरण नहीं है जिस पर बैंक का कोई कर्मचारी यह मूल्यांकन करे कि निपटान होना चाहिए या नहीं। विवेकाधिकार का समावेश मिलान, लेखापरीक्षा-योग्यता और विनियामक अनुपालन को कमज़ोर कर देगा, जिससे संपूर्ण प्रणाली अस्थिर हो जाएगी।
विवेकाधीन निपटान की धारणा केवल अशुद्ध ही नहीं है; यह संरचनात्मक रूप से असंभव है।
5. संरचनात्मक असंभवता — प्रमुख संकेतक के रूप में
निर्णायक कसौटी यह नहीं है कि कोई दस्तावेज़ असली दिखता है या नहीं, बल्कि यह है कि क्या वर्णित प्रक्रिया दशकों के वित्तीय नियंत्रणों को ध्वस्त किए बिना अस्तित्व में रह सकती है।
इन योजनाओं के वास्तविक होने के लिए:
- कार्ड नेटवर्क को नेट निपटान का परित्याग करना पड़ेगा।
- बैंकों को विवेकाधीन निपटान प्राधिकार की व्यवस्था करनी होगी।
- विनियामक लेखापरीक्षा पथों को दरकिनार करना पड़ेगा।
- समाधान प्रक्रियाओं को बिना किसी संकेत के विफल होना पड़ेगा।
कार्यशील वित्तीय प्रणालियों में यह संयोजन कभी घटित नहीं हुआ है।
6. अंतिम परिप्रेक्ष्य
छद्म-तकनीकी कार्ड निपटान योजनाएँ न तो नवोन्मेषी वित्तीय लिखतें हैं, न गलत समझी गई पारंपरिक प्रक्रियाएँ, और न ही उभरती भुगतान प्रौद्योगिकियाँ। ये ऐसी कथात्मक रचनाएँ हैं जो वास्तविक प्रणालियों की शब्दावली को अपनाती हैं, जबकि उनके मूल सिद्धांतों का उल्लंघन करती हैं।
कार्ड नेटवर्क वास्तव में कैसे कार्य करते हैं, इसे समझने से ये योजनाएँ पारदर्शी हो जाती हैं। इनकी जटिलता भाषागत है, वित्तीय नहीं।
अंतर्निहित संरचना की जाँच करते ही यह भ्रम टूट जाता है।
क्या ये नेटवर्क आपकी निधियाँ धारण करते हैं?
नहीं। यह सोचना एक आम भ्रांति है कि आपके कार्ड से जुड़ी निधियाँ किसी तरह Visa, Mastercard या American Express द्वारा प्रबंधित "क्लाउड" में संग्रहीत रहती हैं। वास्तव में, आपके बैंक खाते की निधियाँ (डेबिट कार्ड के लिए) या आपको उपलब्ध ऋण (क्रेडिट कार्ड के लिए) पूर्णतः आपका कार्ड जारी करने वाले वित्तीय संस्थान द्वारा प्रबंधित होती हैं। ये निधियाँ आपके बैंक के पास सुरक्षित रूप से रखी जाती हैं, भुगतान नेटवर्कों के पास नहीं।
Visa, Mastercard और इसी प्रकार की कंपनियाँ केवल वह अवसंरचना उपलब्ध कराती हैं जिसके माध्यम से लेनदेन का डेटा प्रेषित होता है। वे यह सुनिश्चित करने में सहायक होती हैं कि जब आप कोई खरीदारी करते हैं, तो आपके खाते (या क्रेडिट लाइन) से व्यापारी के खाते में धन अंतरित करने का अनुरोध कुशलतापूर्वक और सुरक्षित रूप से संसाधित हो। किसी भी चरण में ये नेटवर्क वास्तविक निधि धारण नहीं करते।
क्लियरिंग, प्राधिकरण और निपटान: वास्तविक प्रक्रिया
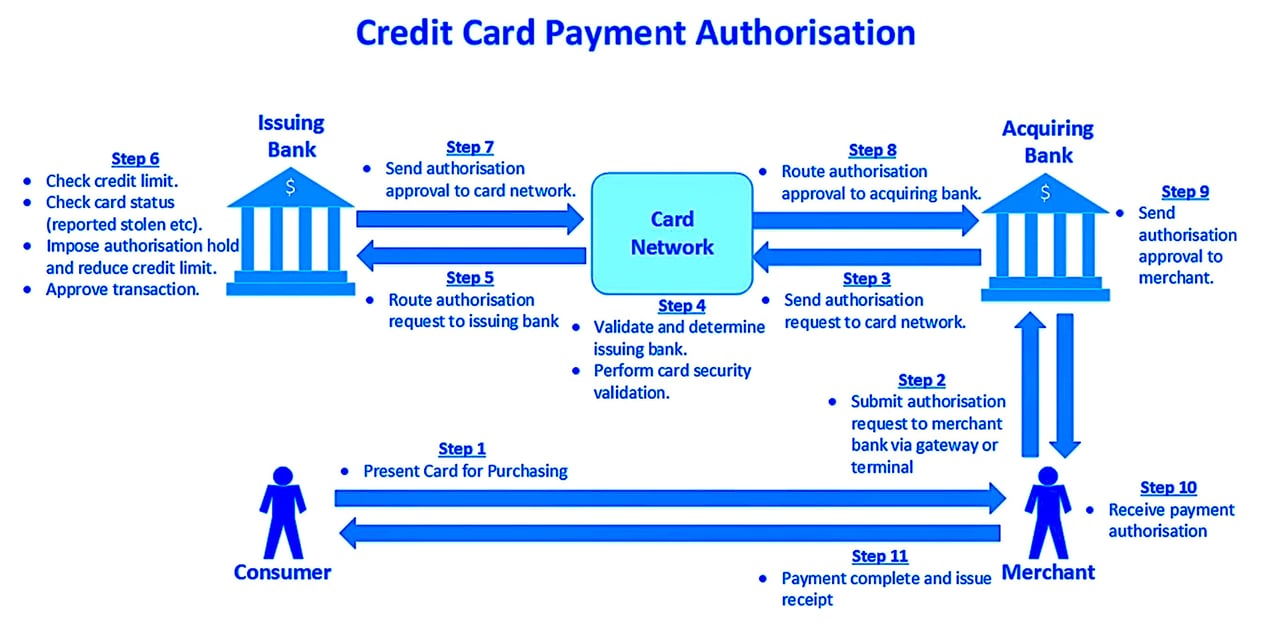
जब आप भुगतान कार्ड का उपयोग करते हैं, तो एक सामान्य लेनदेन इस प्रकार संपन्न होता है:
- प्राधिकरण: जब आप कोई खरीदारी करते हैं, तो व्यापारी भुगतान विवरण अपने बैंक (जिसे अधिग्रहणकर्ता बैंक कहा जाता है) को भेजता है। अधिग्रहणकर्ता बैंक फिर भुगतान नेटवर्क (जैसे Visa या Mastercard) से संपर्क करता है, जो लेनदेन अनुरोध को आपके कार्ड के जारीकर्ता बैंक (आपके बैंक) तक पहुँचाता है। आपका बैंक जाँच करता है कि आपके पास पर्याप्त निधि या ऋण सीमा है या नहीं, और लेनदेन को स्वीकृत या अस्वीकृत करता है। Visa या Mastercard यह निर्णय नहीं लेते: वे केवल अनुरोध को आगे भेजते हैं।
- क्लियरिंग: लेनदेन को प्राधिकृत किए जाने के बाद, अधिग्रहणकर्ता बैंक (विक्रेता का बैंक) भुगतान का विवरण जारीकर्ता बैंक (आपके बैंक) को भेजता है, जिसमें देय सटीक राशि निर्दिष्ट होती है। यह प्रक्रिया भी भुगतान नेटवर्क द्वारा सुगम बनाई जाती है, किंतु धन का संचलन केवल बैंकों के बीच होता है।
- निपटान: अंत में, जारीकर्ता बैंक अधिग्रहणकर्ता बैंक को निपटान खातों के माध्यम से भुगतान करता है, जिनकी निवल स्थितियों की गणना और समन्वय नेटवर्क की निपटान सेवा करती है; इसके बाद अधिग्रहणकर्ता व्यापारी के खाते में राशि जमा करता है। नेटवर्क ग्राहकों की निधियाँ धारित नहीं करता।
मानक निर्धारण: लेन-देन से परे भुगतान नेटवर्कों की भूमिका
Visa, Mastercard, American Express, Diners और Union Pay भी लेन-देन के प्रसंस्करण के मानक स्थापित करने में महत्वपूर्ण भूमिका निभाते हैं। वे व्यापारियों, भुगतान फैसिलिटेटर और मार्केटप्लेस के लिए दिशानिर्देश निर्धारित करते हैं, जिससे यह सुनिश्चित होता है कि लेन-देन सुरक्षित हों और वैश्विक वित्तीय विनियमों के अनुरूप हों। ये मानक उपभोक्ताओं को धोखाधड़ी से बचाते हैं और समग्र भुगतान प्रणाली की विश्वसनीयता सुनिश्चित करते हैं।
तथापि, इस विनियामक भूमिका में भी ये कंपनियाँ स्वयं निधियाँ धारित या प्रबंधित नहीं करतीं। उनकी भूमिका केवल यह सुनिश्चित करने तक सीमित है कि बैंकों के बीच निधियों के अंतरण की प्रक्रिया सुचारु और सुरक्षित रहे। यह धारणा कि निधियाँ किसी प्रकार इन संस्थाओं द्वारा संग्रहीत या नियंत्रित की जाती हैं, उनके वास्तविक कार्य की मात्र एक भ्रांत व्याख्या है।
क्रिप्टोकरेंसी और डिजिटल वॉलेट का विशेष प्रकरण
डिजिटल वॉलेट और क्रिप्टोकरेंसी के उदय के साथ "क्लाउड में संग्रहीत निधि" की धारणा को अधिक बल मिला है, परंतु यह केवल एक भ्रांति ही है। Apple Pay, Google Pay या क्रिप्टोकरेंसी वॉलेट जैसी डिजिटल भुगतान सेवाओं में भी, अंतर्निहित निधि वित्तीय संस्थानों या ब्लॉकचेन-आधारित वॉलेट के पास ही रहती है: Visa, Mastercard या किसी अन्य भुगतान नेटवर्क के पास नहीं। ये कंपनियाँ भुगतानों को तेज़ या अधिक सुविधाजनक बनाने की तकनीक उपलब्ध करा सकती हैं, फिर भी वे कोई वास्तविक निधि धारण नहीं करतीं।
सारांश: भुगतान नेटवर्क बैंक नहीं हैं
इस भ्रांति को सदा के लिए दूर करने हेतु: Visa, Mastercard, Diners, Union Pay, American Express तथा ऐसे ही अन्य नेटवर्क किसी भी रूप में धनराशि संग्रहीत नहीं करते। वे मध्यस्थ के रूप में कार्य करते हैं और उपभोक्ताओं, व्यापारियों तथा बैंकों के बीच भुगतान के प्रसंस्करण के लिए आवश्यक प्रौद्योगिकी एवं अवसंरचना उपलब्ध कराते हैं। धन का वास्तविक संचलन भुगतान जारी करने वाले और उन्हें स्वीकार करने वाले बैंकों के बीच होता है, और American Express तथा Discover के मामले में उनकी अपनी जारीकर्ता और स्वीकारकर्ता प्रणालियों के बीच होता है।
इस अंतर को समझना आधुनिक वित्तीय लेनदेन के परिष्कृत किंतु पारदर्शी स्वरूप को सराहने के लिए अत्यंत महत्वपूर्ण है। निधियाँ धारण करने के बजाय, ये नेटवर्क यह सुनिश्चित करते हैं कि आपका धन प्रणाली के माध्यम से सुरक्षित और कुशलतापूर्वक आगे बढ़े और विश्वभर के उपभोक्ताओं तथा व्यापारियों को जोड़े।
गुप्त POS प्रोटोकॉल का भ्रम – 101.x और 201.x
परिचय
भुगतान प्रसंस्करण धोखाधड़ी की दुनिया में 101.1 से 101.9 और 201.1 से 201.9 तक क्रमांकित तथाकथित “गुप्त POS प्रोटोकॉल” जितने स्थायी मिथक बहुत कम हैं। इन योजनाओं के प्रवर्तक दावा करते हैं कि प्रत्येक कोड POS टर्मिनलों या कार्ड नेटवर्क में एक विशेष कार्य खोलता है, जो मानक सुरक्षा, प्राधिकरण और निपटान प्रक्रियाओं को दरकिनार कर देता है।
ये कोड मनगढ़ंत हैं। ये Visa, Mastercard, American Express, UnionPay, EMVCo या ISO 8583 की किसी भी आधिकारिक तकनीकी विशिष्टता में नहीं मिलते। इन्हें आंतरिक जानकारी का भ्रम पैदा करने और मध्यस्थों को ऐसी अस्तित्वहीन क्षमताओं तक पहुँच के लिए भारी “सक्रियण” या “लाइसेंस” शुल्क देने हेतु लुभाने के उद्देश्य से गढ़ा गया है।
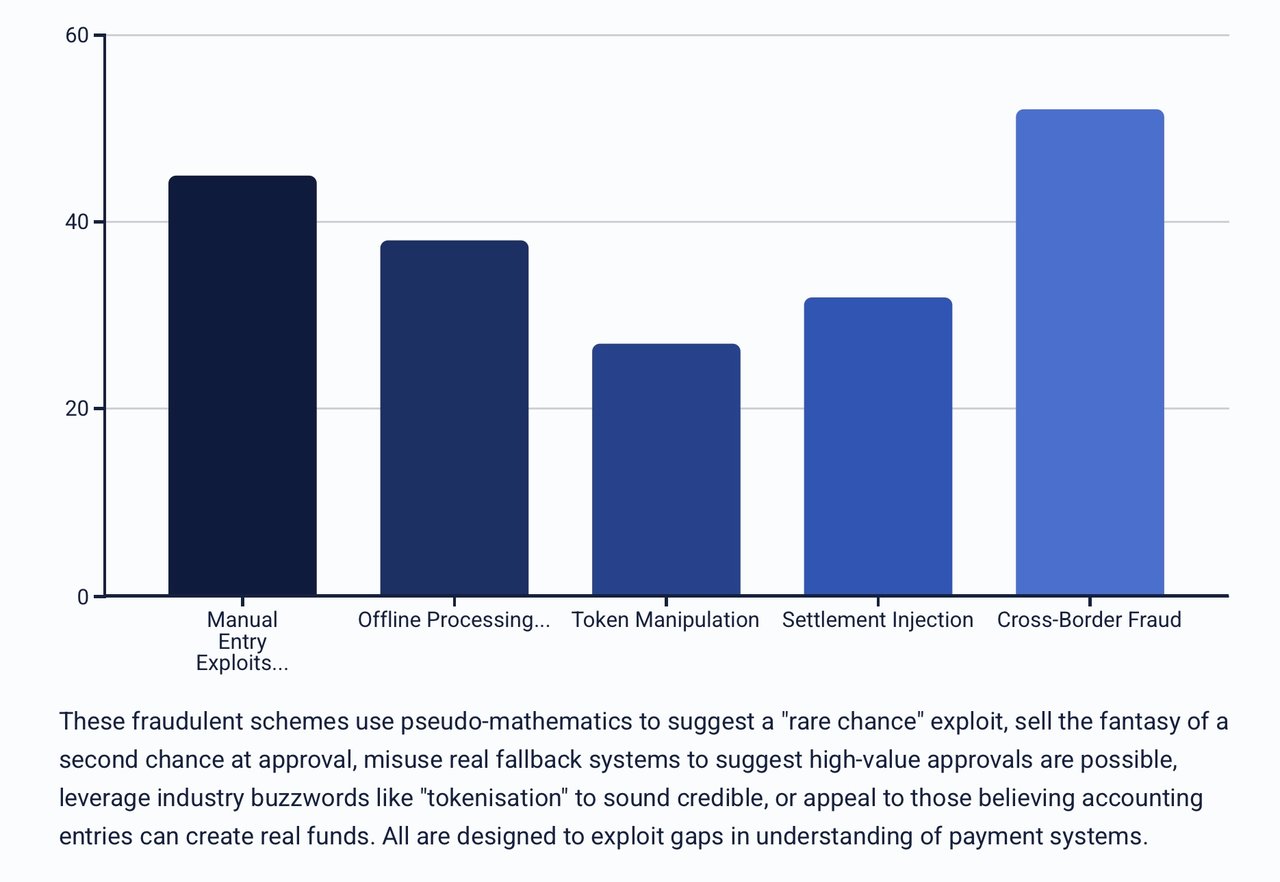
101.x श्रृंखला – मैन्युअल प्रविष्टि संबंधी भ्रांतियाँ
101.1 – “इंस्टेंट बैच ओवरराइड”
दावा:
धोखेबाज़ "101.1" को एक छिपे हुए POS फ़ंक्शन के रूप में प्रस्तुत करते हैं, जो व्यापारियों को सामान्य अधिग्रहणकर्ता (एक्वायरर) और कार्ड नेटवर्क के निपटान-विलंब को दरकिनार करते हुए मैन्युअल रूप से दर्ज लेन-देनों का तत्काल निपटान करने की सुविधा देता है। वे इसे उच्च-मात्रा वाले व्यापारियों के लिए "VIP मोड" बताते हैं।
वास्तविकता:
इनपुट की विधि चाहे जो हो, सभी लेन-देन को निम्नलिखित से गुज़रना आवश्यक है:
- प्रारंभिक स्वीकृति के लिए अधिग्रहणकर्ता (एक्वायरर) के माध्यम से।
- रूटिंग के लिए कार्ड नेटवर्क के माध्यम से।
- प्राधिकरण के लिए जारीकर्ता को।
निपटान नेटवर्क द्वारा निर्धारित बैचों में होता है। Visa, Mastercard या EMV के दस्तावेज़ों में तात्कालिक निपटान प्रोटोकॉल का कोई उल्लेख नहीं है।
लक्षित वर्ग:
वे व्यापारी जो नकदी प्रवाह के दबाव में हैं; ऐसे मध्यस्थ जो उच्च-मार्जिन वाला “विशिष्ट” उत्पाद खोज रहे हैं।
यह क्यों कारगर होता है:
यह निपटान में विलंब से उत्पन्न असंतोष और इस तथ्य की अनभिज्ञता का लाभ उठाता है कि क्लियरिंग चक्र निश्चित होते हैं।
आकर्षण:
“आपके खाते में तत्काल नकदी: न प्रतीक्षा, न बैंक में विलंब।”
101.2 – “सीमा-पार मैन्युअल निपटान”
दावा:
“101.2” कथित रूप से विदेश में जारी कार्डों को तेज़ क्लियरेंस और कम शुल्क के लिए घरेलू स्तर पर निपटान करने को बाध्य करता है।
वास्तविकता:
सीमा-पार निपटान मार्ग कार्ड नेटवर्क की इंटरचेंज रूटिंग तालिकाओं द्वारा निर्धारित होते हैं। टर्मिनल मार्ग को परिवर्तित नहीं कर सकते। नेटवर्क संरचना में ऐसा कोई ओवरराइड विद्यमान नहीं है।
लक्षित वर्ग:
अंतरराष्ट्रीय कार्ड लेनदेन में बड़े पैमाने पर संलग्न व्यापारी।
यह क्यों कारगर लगता है:
विदेशी इंटरचेंज शुल्क और विलंब से बचने का भ्रम प्रस्तुत करता है।
आकर्षण:
“किसी भी कार्ड को स्थानीय कार्ड की तरह मानें: बचत करें और भुगतान शीघ्र प्राप्त करें।
101.3 – “डुप्लिकेट कार्ड डेटा इंजेक्शन”
दावा:
लगातार दो समान लेन-देन भेजने से कथित रूप से प्रणाली को दूसरे लेन-देन को स्वतः स्वीकृत करने के लिए भ्रमित किया जा सकता है।
वास्तविकता:
नेटवर्क डुप्लिकेट की पहचान करते हैं। बार-बार दोहराए गए समान लेन-देन चिह्नित कर अस्वीकृत कर दिए जाते हैं; व्यापारियों की जाँच की जा सकती है।
लक्षित वर्ग:
विफल लेनदेन संभालने वाले मध्यस्थ, जो पुनः प्रयास को "बलपूर्वक" कराना चाहते हैं।
यह क्यों कारगर होता है:
यह जुआरी की भ्रांति को आधार बनाता है: “यदि पहला विफल रहा, तो दूसरा चुपके से पारित हो सकता है।”
आकर्षण:
“भीतरी लोगों द्वारा प्रयुक्त एक गोपनीय क्रम के सहारे अस्वीकृतियों को स्वीकृतियों में बदलें।”
101.4 – “फ़्लोर लिमिट का दुरुपयोग”
दावा:
"101.4" कथित रूप से कॉन्टैक्टलेस "फ़्लोर लिमिट" का दुरुपयोग करके उच्च-मूल्य की मैन्युअल प्रविष्टियों के लिए जारीकर्ता के प्राधिकरण को दरकिनार करता है।
वास्तविकता:
फ्लोर सीमाएँ केवल कम मूल्य के कार्ड-उपस्थित लेन-देन पर लागू होती हैं, जिन्हें टर्मिनल और जारीकर्ता के नियमों के अंतर्गत ऑफ़लाइन स्वीकृत किया जाता है। कार्ड विवरण की मैन्युअल प्रविष्टि (मैन्युअल की-एंट्री) के लिए सदैव जारीकर्ता का प्राधिकरण आवश्यक होता है।
लक्षित वर्ग:
नकदी-प्रधान क्षेत्रों के व्यापारी, जो जारीकर्ता की भागीदारी के बिना उच्च-मूल्य अनुमोदन चाहते हैं।
यह क्यों कारगर होता है:
यह एक असंभव दावे को विश्वसनीयता देने के लिए एक वास्तविक शब्द ("फ़्लोर लिमिट") का दुरुपयोग करता है।
आकर्षण:
“उच्च-मूल्य के लेन-देन तत्काल संसाधित: जारीकर्ता की कोई निगरानी नहीं।”
101.5 – “Merchant ID Override”
दावा:
एक टर्मिनल कोड जो व्यापारी खाते को विशेषाधिकार प्राप्त सेटिंग्स वाले खाते में बदल देता है।
वास्तविकता:
मर्चेंट ID अधिग्राही (एक्वायरर) के बैक-ऑफ़िस स्तर पर निर्धारित होते हैं। टर्मिनल उन्हें स्थानीय स्तर पर नहीं बदल सकते।
लक्षित वर्ग:
उच्च जोखिम वाले MCC कोड में रखे गए व्यापारी, जो अपनी वास्तविक प्रकृति को छिपाना चाहते हैं।
यह क्यों कारगर होता है:
यह भुगतान नेटवर्क में प्रतिबंधों को दरकिनार करने के लिए अपनी “पहचान” बदलने के विचार पर आधारित है।
आकर्षण:
“एक बटन के स्पर्श पर स्वच्छ व्यापारी प्रोफ़ाइल के अंतर्गत संचालन करें।”
101.6 – “कार्ड-नॉट-प्रेज़ेंट बलपूर्वक अनुमोदन”
दावा:
CNP लेन-देन को कार्ड-प्रेज़ेंट स्थिति में परिवर्तित करता है, जिससे जारीकर्ता को भ्रमित करके उन्हें अनुमोदित करा लिया जाता है।
वास्तविकता:
कार्ड-प्रेज़ेंट या कार्ड-नॉट-प्रेज़ेंट स्थिति का संकेत POS एंट्री मोड (ISO 8583 फ़ील्ड 22) में दिया जाता है और चिप क्रिप्टोग्राम के माध्यम से सत्यापित किया जाता है; बेमेल लेन-देन अस्वीकृत कर दिए जाते हैं।
लक्षित वर्ग:
उच्च अस्वीकृति दर वाले ऑनलाइन व्यापारी।
यह क्यों कारगर होता है:
यह उन लोगों को लक्षित करता है जो जानते हैं कि कार्ड-प्रेज़ेंट में धोखाधड़ी की जाँच कम होती है, परंतु डेटा-स्तरीय सत्यापन को नहीं समझते।
आकर्षण:
“अपनी ऑनलाइन बिक्री को स्टोर में कार्ड स्वाइप जैसी दिखाएँ, ताकि स्वीकृति दर अधिक हो।”
101.7 – “मैनुअल रिफ़ंड एक्सप्लॉइट”
दावा:
मूल बिक्री के बिना रिफंड जारी करने की अनुमति देता है, जिससे किसी खाते में सीधा क्रेडिट उत्पन्न होता है।
वास्तविकता:
रिफ़ंड सामान्यतः मूल बिक्री से जुड़े होते हैं; स्वतंत्र क्रेडिट प्रतिबंधित होते हैं और अधिग्रहणकर्ताओं तथा नेटवर्कों द्वारा उनकी निकट निगरानी की जाती है।
लक्षित वर्ग:
धोखेबाज़, जो बिक्री गतिविधि के बिना नकदी निकालने का तरीका खोज रहे हैं।
यह क्यों कारगर है:
रिफंड प्रसंस्करण में एक "कमी" (लूपहोल) के रूप में प्रस्तुत किया जाता है।
आकर्षण:
“किसी भी खाते में तुरंत राशि जमा करें: बिक्री की कोई आवश्यकता नहीं।”
101.8 – “मैन्युअल पंचिंग POS”
दावा:
मैन्युअल की-इन जारीकर्ता सत्यापन के बिना अनुमोदन के लिए बाध्य करता है, जिसमें “बैकडोर मर्चेंट आईडी” का उपयोग होता है।
वास्तविकता:
मैनुअल प्रविष्टि के लिए भी जारीकर्ता का मानक प्राधिकरण आवश्यक है; कोई बायपास विद्यमान नहीं है।
लक्षित वर्ग:
मध्यस्थ और उच्च जोखिम वाले व्यापारी, जिन्हें अधिग्रहणकर्ताओं (एक्वायरर्स) ने अस्वीकार कर दिया है।
यह क्यों कारगर है:
यह उन लोगों को आकर्षित करता है जो बार-बार अस्वीकृति मिलने से थक चुके हैं और जिन्हें विश्वास है कि अंदरूनी लोगों के लिए गुप्त रास्ते मौजूद हैं।
आकर्षण:
“अब फिर कभी अस्वीकृति का सामना नहीं करना पड़ेगा: हर कार्ड चलता है।”
101.9 – “ब्लाइंड सेटलमेंट इंजेक्शन”
दावा:
मेल खाते प्राधिकरणों के बिना निपटान डेटा को सीधे नेटवर्क कतारों में डाल देता है।
वास्तविकता:
निपटान फ़ाइलों का मिलान प्राधिकरण लॉग से किया जाता है; बेमेल प्रविष्टियाँ अस्वीकार कर दी जाती हैं।
लक्षित पाठक वर्ग:
भुगतान योजनाओं में नए प्रवेश करने वाले, जिन्हें मिलान (रिकंसिलिएशन) की सीमित समझ है।
यह क्यों कारगर होता है:
यह इस धारणा का लाभ उठाता है कि निपटान केवल "एक फ़ाइल भेजना" है, न कि एक सत्यापित प्रक्रिया।
आकर्षण:
"अपने भुगतान सीधे नेटवर्क में अपलोड करें: किसी बैंक की आवश्यकता नहीं।"
201.x श्रृंखला – ऑफ़लाइन और पूर्व-प्राधिकरण संबंधी कल्पनाएँ
201.1 – “विलंबित प्राधिकरण स्वीप”
दावा:
लेन-देन को इस प्रकार बैच में समूहित करना कि वास्तविक-काल प्राधिकरण से बचा जा सके।
वास्तविकता:
विलंबित प्राधिकरणों में भी निधियों के जारी होने से पूर्व जारीकर्ता की स्वीकृति आवश्यक होती है।
लक्षित वर्ग:
कम कनेक्टिविटी वाले क्षेत्रों के व्यापारी।
यह क्यों कारगर लगता है:
यह जाँच के बिना अनुमोदन का आभास देने के लिए “स्टोर-एंड-फ़ॉरवर्ड” की वास्तविक अवधारणा का दुरुपयोग करता है।
आकर्षण:
"लाइव कनेक्शन के बिना भी बिक्री स्वीकृत करें।"
201.2 – “क्रॉस-एक्वायरर ब्लाइंड पुश”
दावा:
व्यापारी की जानकारी के बिना लेनदेन को किसी अन्य अधिग्रहणकर्ता (एक्वायरर) की ओर मोड़ देता है।
वास्तविकता:
रूटिंग व्यापारी–एक्वायरर बैंक अनुबंधों द्वारा निर्धारित होती है; टर्मिनल ट्रैफ़िक को अन्यत्र नहीं मोड़ सकते।
लक्षित वर्ग:
ऐसे व्यापारी जो कम शुल्क चाहते हैं या अपने एक्वायरर (एक्वायरिंग बैंक) की जाँच से बचना चाहते हैं।
यह क्यों कारगर है:
यह संकेत देता है कि अपना प्रोसेसर तत्काल चुनने का कोई गुप्त तरीका मौजूद है।
आकर्षण:
“अपने लेन-देन उस बैंक को भेजें जिसे आप चुनते हैं: उसे नहीं जिससे आप बंधे हुए हैं।”
201.3 – “ऑफ़लाइन POS”
दावा:
हिडन मोड प्राधिकरण को दरकिनार करते हुए ऑफ़लाइन लेन-देन संसाधित करता है।
वास्तविकता:
ऑफ़लाइन लेन-देन अपलोड किए जाने पर भी जारीकर्ता की स्वीकृति आवश्यक होती है; इसे दरकिनार करने का कोई उपाय नहीं है।
लक्षित वर्ग:
अस्थिर कनेक्टिविटी वाले व्यापारी, पोत-आधारित संचालक, दूरस्थ क्षेत्रों में सेवा प्रदाता।
यह क्यों कारगर है:
यह ऑफ़लाइन EMV प्रसंस्करण की वास्तविक अवधारणा का दुरुपयोग करता है, किंतु अनुमोदन की आवश्यकता को समाप्त कर देता है।
आकर्षण:
“नेटवर्क से कट जाने पर भी बिक्री जारी रखें: फिर भी भुगतान प्राप्त करें।”
201.4 – "मल्टी-कार्ड एग्रीगेशन"
दावा:
नियंत्रणों को दरकिनार करने के लिए कई छोटे लेन-देन को एक बड़े लेन-देन में मिला देना।
वास्तविकता:
यह नेटवर्क नियमों का उल्लंघन करता है और धोखाधड़ी निगरानी को सक्रिय कर देता है।
लक्षित वर्ग:
छोटे-मूल्य वाले MCC वाले व्यापारी, जो बड़े मूल्य के लेनदेन संचालित करना चाहते हैं।
यह क्यों कारगर होता है:
यह निर्धारित सीमाओं से नीचे रहकर "घुल-मिल जाने" के तर्क का सहारा लेता है।
आकर्षण:
"बड़ी बिक्री को छोटी राशि के लेन-देन संसाधन में छिपाएँ।"
201.5 – “प्री-ऑथराइज़ेशन + पूर्णता अनुपात 1/10000”
दावा:
10,000 में से एक पूर्णता बिना किसी मेल खाने वाली पूर्व-प्राधिकृति के संसाधित होती है।
वास्तविकता:
प्रत्येक पूर्णता का मिलान किया जाता है; कोई सांख्यिकीय बाइपास मौजूद नहीं है।
लक्षित वर्ग:
उच्च मूल्य वाले एकल लेन-देन की खोज में लगे मध्यस्थ।
यह क्यों कारगर होता है:
छद्म-गणित का प्रयोग कर यह आभास दिया जाता है कि किसी कमी का लाभ उठाने का कोई "दुर्लभ अवसर" उपलब्ध है।
प्रलोभन:
"उच्च-मूल्य बिक्री में चुपचाप निकल जाइए: 10,000 में 1 की संभावना।"
201.6 – “क्रमिक प्राधिकरण”
दावा:
अस्वीकृत होने पर, लेन-देन किसी अन्य जारीकर्ता के साथ पुनः प्रयास करता है।
वास्तविकता:
BIN-विशिष्ट रूटिंग का अर्थ है कि केवल कार्ड का अपना जारीकर्ता ही प्राधिकृत कर सकता है।
लक्षित वर्ग:
उच्च अस्वीकृति दर वाले व्यापारी।
यह क्यों कारगर होता है:
यह स्वीकृति के दूसरे अवसर की कल्पना बेचता है।
आकर्षण:
“एक अस्वीकृति पर न रुकें: अपनी बिक्री को एक और अवसर दें।”
201.7 – “स्टैंड-इन एक्सप्लॉइट”
दावा:
उच्च-मूल्य के लेनदेन को स्वीकृत करने के लिए नेटवर्क स्टैंड-इन प्रोसेसिंग (STIP) को बलपूर्वक लागू करना।
वास्तविकता:
STIP की सीमाएँ जारीकर्ता द्वारा निर्धारित होती हैं और कम मूल्य तक सीमित होती हैं।
लक्षित वर्ग:
वे व्यापारी जो जारीकर्ता के सेवा-बाधित रहने की अवधि में लेनदेन स्वीकृत करना चाहते हैं।
यह क्यों कारगर होता है:
यह एक वास्तविक फ़ॉलबैक प्रणाली का दुरुपयोग करके यह आभास देता है कि उच्च-मूल्य की स्वीकृतियाँ संभव हैं।
आकर्षण:
“बैंक के ऑफ़लाइन होने पर भी बड़ी बिक्री स्वीकृत करें।”
201.8 – “टोकन ओवरराइड”
दावा:
कार्ड डेटा को एक "विश्वसनीय" टोकन से बदलना, जो हमेशा सत्यापित हो जाता है।
वास्तविकता:
टोकन का जारीकर्ता के टोकन वॉल्ट के विरुद्ध सत्यापन किया जाता है; बेमेल पाए जाने पर वे अस्वीकार कर दिए जाते हैं।
लक्षित वर्ग:
अमान्य कार्ड डेटा वाले धोखेबाज़।
यह कारगर क्यों है:
विश्वसनीय प्रतीत होने के लिए उद्योग के प्रचलित शब्द “टोकनीकरण” का उपयोग करता है।
आकर्षण:
“किसी भी भुगतान को खोलने के लिए गोल्डन की टोकन का उपयोग करें।”
201.9 – “नकारात्मक निपटान समायोजन”
दावा:
डेबिट के बिना क्रेडिट सृजित करने के लिए एक ऋणात्मक लेनदेन दर्ज करें।
वास्तविकता:
सभी क्लियरिंग प्रविष्टियों का मिलान मूल लेन-देन से किया जाता है; जिन समायोजन प्रविष्टियों का मिलान नहीं होता, उन्हें अस्वीकार कर दिया जाता है।
लक्षित वर्ग:
ऐसे व्यक्ति जो बिक्री गतिविधि के बिना “नकद राशि की उपलब्धता” चाहते हैं।
यह क्यों कारगर होता है:
उन लोगों को आकर्षित करता है जो मानते हैं कि लेखांकन प्रविष्टियाँ वास्तविक निधियाँ सृजित कर सकती हैं।
आकर्षण:
“नकारात्मक पोस्टिंग द्वारा शून्य से खातों में राशि जमा करें।”
यदि आप और पढ़ना चाहते हैं, तो कृपया लिंक का अनुसरण करें
अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।


