
बैंकिंग से जुड़ी भ्रांतियाँ
M0 बही-बाह्य नहीं है
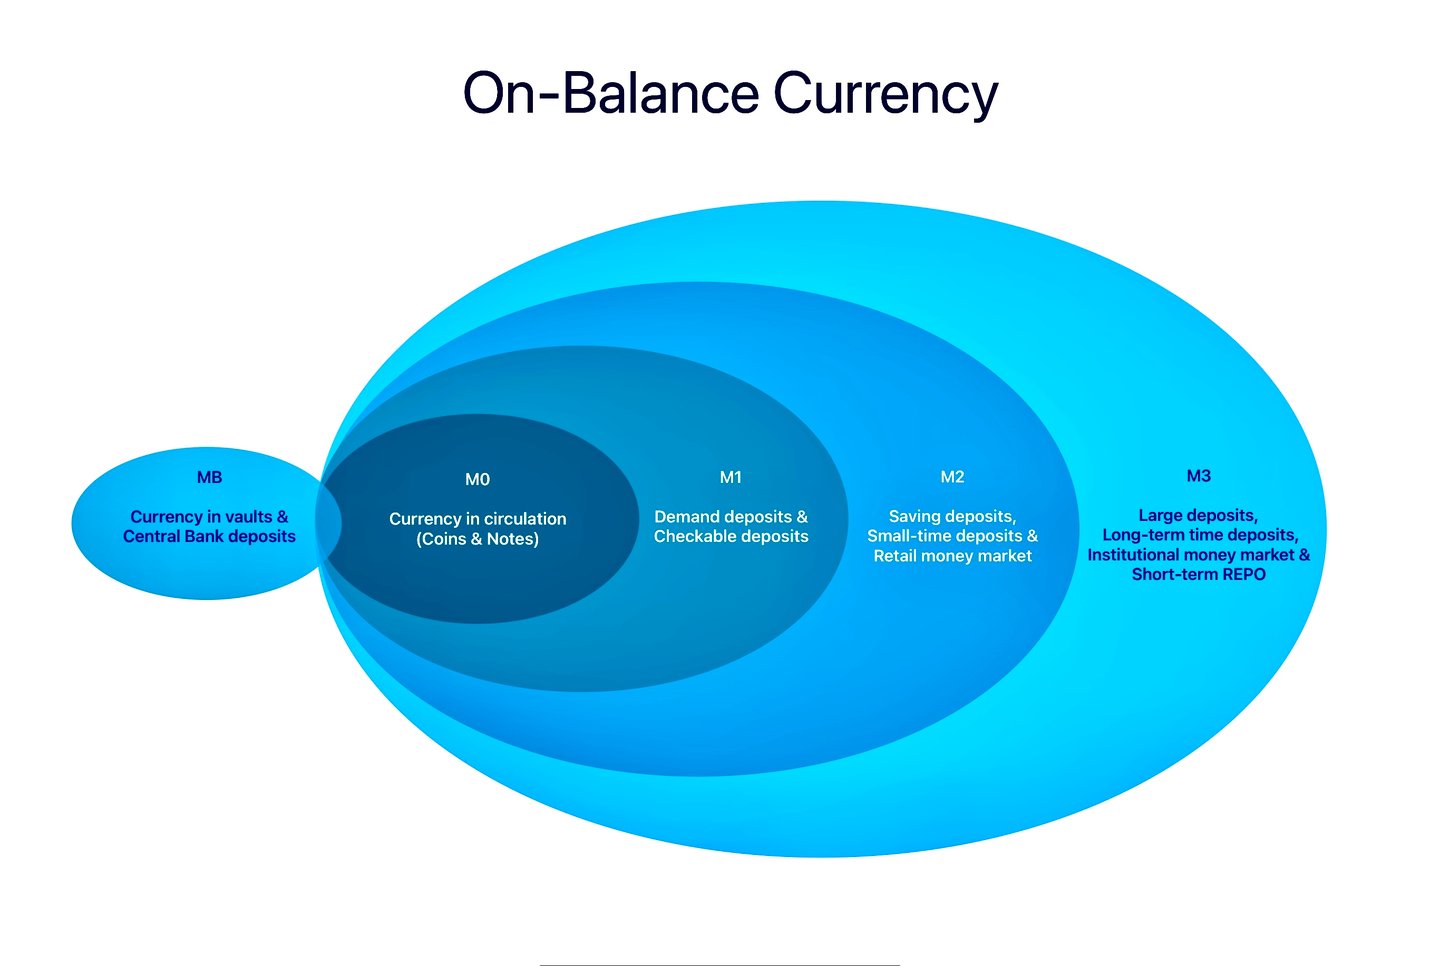
M0, MB, M1, M2 और M3 (जिन्हें ‘मुद्रा समुच्चय’ भी कहा जाता है) पद किसी अर्थव्यवस्था में मुद्रा आपूर्ति के विभिन्न मापों को दर्शाते हैं। ये माप किसी निश्चित समय पर अर्थव्यवस्था में उपलब्ध मुद्रा की मात्रा को आँकने का साधन प्रदान करते हैं और सामान्यतः अर्थशास्त्रियों तथा नीति-निर्माताओं द्वारा आर्थिक परिस्थितियों को समझने और मौद्रिक नीति का मार्गदर्शन करने के लिए प्रयोग किए जाते हैं।
इनमें से प्रत्येक उपाय में क्या शामिल है, इसका संक्षिप्त विवरण यहाँ प्रस्तुत है:
- M0: M0 में परिसंचरण में उपलब्ध तरल मुद्रा शामिल है। इसमें सिक्के, कागज़ी मुद्रा और मुद्रा के अन्य रूप शामिल हैं जो परिसंचरण में हैं, किंतु सरकार या वित्तीय संस्थानों के पास नहीं हैं। M0 में केंद्रीय बैंक के आरक्षित भंडार भी शामिल हैं, जो वाणिज्यिक बैंकों द्वारा केंद्रीय बैंक के पास रखी गई जमाराशियाँ हैं।
- MB (मौद्रिक आधार): मौद्रिक आधार, जिसे संकीर्ण मुद्रा (नैरो करेंसी) भी कहा जाता है, में परिचलन में मुद्रा (सिक्के और बैंकनोट) तथा वाणिज्यिक बैंकों द्वारा केंद्रीय बैंक में रखे गए आरक्षित भंडार शामिल होते हैं। कुछ परिभाषाओं में इसमें तिजोरी में रखी नकदी, अर्थात वाणिज्यिक बैंकों की तिजोरी में रखा धन, भी शामिल हो सकता है।
- M1: M1 में प्रचलन में मुद्रा (किंतु बैंक आरक्षित निधियाँ नहीं) तथा वे जमाराशियाँ शामिल हैं जो लगभग नकदी जितनी ही तरल हैं। विशेष रूप से, M1 में चेकिंग खाते (चालू खातों की वे निधियाँ जिन्हें बिना किसी सूचना के किसी भी समय निकाला जा सकता है) और अन्य मांग जमाराशियाँ शामिल हैं। संक्षेप में, इसमें वे सभी निधियाँ आती हैं जो व्यय के लिए सहज रूप से उपलब्ध हैं।
- M2: M2 में M1 की सभी मदें शामिल हैं, साथ ही अन्य प्रकार की जमाराशियाँ भी, जिन तक तुरंत पहुँच कम सुगम होती है। विशेष रूप से, M2 में बचत खाते, मनी मार्केट खाते तथा छोटी राशि की सावधि जमाराशियाँ (एक निश्चित आकार से कम के, प्रायः $100,000 से कम के जमा प्रमाणपत्र) शामिल हैं। ये धन के ऐसे रूप हैं जिन्हें अपेक्षाकृत आसानी से नकद में बदला जा सकता है, किंतु M1 के घटकों जितनी शीघ्रता या सुविधा से नहीं।
- M3: M3 में M2 की सभी मदें शामिल हैं, साथ ही विपणन-योग्य लिखतें, जैसे पुनर्खरीद करार, मनी मार्केट फ़ंड के शेयर और अल्पकालिक ऋण प्रतिभूतियाँ (यूरो-क्षेत्र की परिभाषा; अमेरिकी फ़ेडरल रिज़र्व ने 2006 में M3 का प्रकाशन बंद कर दिया)। ये ऐसी मुद्रा के प्रकार हैं जो M2 में शामिल मदों की तुलना में कम तरल हैं, फिर भी अर्थव्यवस्था में उपलब्ध मुद्रा की कुल मात्रा में योगदान देते हैं।
इनमें से प्रत्येक माप मुद्रा आपूर्ति का एक भिन्न परिप्रेक्ष्य प्रस्तुत करता है, और प्रत्येक अर्थव्यवस्था के विभिन्न पहलुओं को समझने में उपयोगी हो सकता है। उदाहरण के लिए, M0 और M1 का उपयोग प्रायः अर्थव्यवस्था में तरलता के सबसे तात्कालिक रूपों के विश्लेषण के लिए किया जाता है, जबकि M2 और M3 का उपयोग मुद्रा आपूर्ति की व्यापक प्रवृत्तियों को समझने के लिए किया जाता है।
यह ध्यान रखना महत्वपूर्ण है कि इन मापदंडों की सटीक परिभाषाएँ विभिन्न देशों में भिन्न हो सकती हैं।
बही-बाह्य/तुलन-पत्र-बाह्य
ऑफ-लेजर क्या है, यह समझने के लिए कृपया यहाँ पढ़ें
M₀ की भौतिक वास्तविकता
इसके नकद घटक का इलेक्ट्रॉनिक रूप से अंतरण क्यों नहीं किया जा सकता
M₀ शब्द मौद्रिक आधार या आधार मुद्रा को संदर्भित करता है, जिसमें प्रचलन में भौतिक मुद्रा (बैंकनोट और सिक्के) तथा वाणिज्यिक बैंकों द्वारा केंद्रीय बैंक में रखे गए भंडार शामिल हैं। यह समझने के लिए कि M₀ के नकद घटक को भौतिक रूप से क्यों स्थानांतरित करना पड़ता है, और भंडार केवल केंद्रीय बैंक में रखे खातों के बीच ही क्यों स्थानांतरित होते हैं, इसकी विशिष्ट विशेषताओं और आधुनिक मौद्रिक प्रणालियों के परिचालन ढाँचे की गहन समझ आवश्यक है।
M₀ की प्रमुख विशेषताएँ
1. भौतिक संरचना
- M₀ का एक बड़ा हिस्सा मूर्त नकदी (नोट और सिक्के) से बना होता है। इलेक्ट्रॉनिक जमाओं या डिजिटल मुद्रा के विपरीत, जो बैंकिंग प्रणालियों में प्रविष्टियों के रूप में विद्यमान रहती हैं, M₀ का यह भाग स्वभावतः भौतिक है और कब्ज़ा बदलने के लिए इसे भौतिक रूप से हस्तांतरित करना आवश्यक है।
2. भौतिक नकदी की वाहक-स्वरूपता
- नकदी एक वाहक लिखत है, जिसका अर्थ है कि स्वामित्व का निर्धारण कब्ज़े से होता है। भौतिक नकदी को एक संस्था से दूसरी संस्था को हस्तांतरित करने के लिए नकदी का भौतिक रूप से सौंपा जाना आवश्यक है।
3. आरक्षित घटक
- M₀ का दूसरा घटक वाणिज्यिक बैंकों द्वारा केंद्रीय बैंक के पास रखी गई आरक्षित निधियाँ हैं। जहाँ आरक्षित शेष राशियों को इलेक्ट्रॉनिक रूप से समायोजित किया जा सकता है (जैसे केंद्रीय बैंक की क्लियरिंग व्यवस्थाओं के माध्यम से), वहीं नकद अंश को अपनी भौतिक सीमाओं का पालन करना होता है।
नकदी का इलेक्ट्रॉनिक रूप से अंतरण क्यों नहीं किया जा सकता
1. नकदी की भौतिक सीमाएँ
- बैंकनोट और सिक्के, जो M₀ का एक बड़ा भाग हैं, बैंकिंग प्रणाली के डिजिटल ढाँचे से बाहर विद्यमान होते हैं। नकदी का अंतरण भौतिक सुपुर्दगी (जैसे बैंकों, शाखाओं या ATM के बीच) द्वारा होता है, क्योंकि वैध मुद्रा का दर्जा बनाए रखते हुए उसे डिजिटल रूप में प्रस्तुत नहीं किया जा सकता।
2. बैंकिंग प्रणाली की संरचना
- मौद्रिक प्रणाली को इस प्रकार संरचित किया गया है कि भौतिक मुद्रा और डिजिटल धन में अंतर किया जा सके। जहाँ डिजिटल लेनदेन (जैसे जमा या इलेक्ट्रॉनिक निधियाँ) में खाता बही प्रविष्टियों का अद्यतन शामिल होता है, वहीं M₀ की भौतिक नकदी को लेनदेन पूरा करने के लिए भौतिक रूप से स्थानांतरित करना पड़ता है।
3. स्वामित्व और निपटान
- डिजिटल मुद्रा के विपरीत, जो बैंकिंग अभिलेखों में विश्वास पर निर्भर करती है, भौतिक नकदी का स्वामित्व पूर्णतः इस बात पर निर्भर करता है कि वह किसके पास है। अतः नकदी (M₀) के अंतरण के लिए उसका भौतिक परिवहन आवश्यक है, ताकि स्वामित्व में परिवर्तन सुनिश्चित हो सके।
4. परिचालन ढाँचा
- यद्यपि केंद्रीय बैंक के भंडार (M₀ का एक भाग) निपटान प्रणालियों के माध्यम से इलेक्ट्रॉनिक रूप से समायोजित किए जा सकते हैं, भौतिक मुद्रा घटक को इस प्रकार स्थानांतरित नहीं किया जा सकता। जब भौतिक नकदी की आवश्यकता हो, तो उसे भौतिक रूप से निकाला और परिवहन किया जाना आवश्यक है।
M₀ की भौतिक गतिविधि के उदाहरण
1. अंतर-बैंक नकद अंतरण
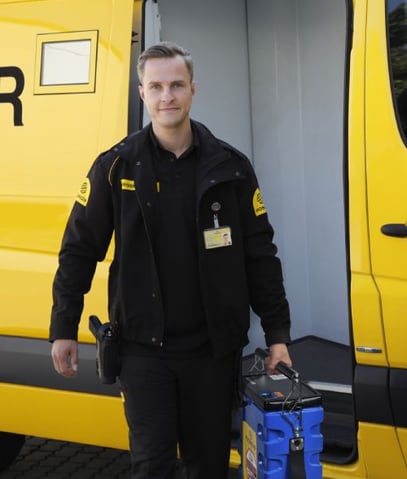
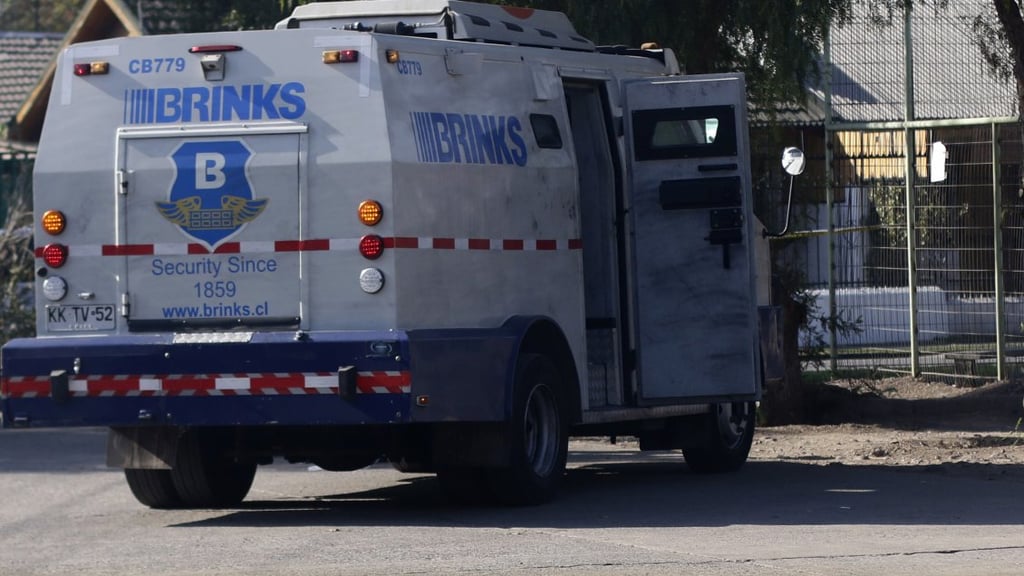
- जब एक बैंक को दूसरे बैंक को भौतिक नकदी उपलब्ध करानी होती है, तो बख्तरबंद वाहन बैंक नोट और सिक्कों का भौतिक परिवहन करते हैं। यह प्रायः नकदी की अधिक माँग के समय (जैसे त्योहारों के अवसर पर) आवश्यक होता है।
2. ATM में नकदी की पुनःपूर्ति
- ग्राहकों की निकासी आवश्यकताओं को पूरा करने के लिए बैंकों को एटीएम में नकदी भौतिक रूप से भरनी होती है, जिसमें पर्याप्त रसद-संबंधी प्रयास और सुरक्षा उपाय शामिल होते हैं।
3. व्यावसायिक नकदी की आवश्यकताएँ
- व्यवसायों, विशेषकर खुदरा या नकदी-प्रधान क्षेत्रों के व्यवसायों, को प्रायः भौतिक मुद्रा की बड़ी मात्रा की आवश्यकता होती है। बैंकों को इस नकदी की सुरक्षित डिलीवरी की व्यवस्था करनी होती है।
M₀ के भौतिक संचलन की आवश्यकता में कमी
1. डिजिटल लेनदेन को बढ़ावा देना
- इलेक्ट्रॉनिक भुगतान और डिजिटल बैंकिंग को प्रोत्साहित करने से भौतिक नकदी पर निर्भरता कम की जा सकती है, जिससे M₀ के संचलन से जुड़ी लॉजिस्टिक चुनौतियाँ न्यूनतम हो जाती हैं।
2. नकदी पुनर्चक्रण
- बैंक स्थानीय शाखाओं और ATM पर नकदी के पुनर्चक्रण को अनुकूलित कर सकते हैं, जहाँ जमा की गई नकदी का निकासी हेतु पुनः उपयोग किया जाता है, जिससे भौतिक परिवहन की आवश्यकता घटती है।
3. केंद्रीय बैंक डिजिटल मुद्राओं (CBDCs) का विकास
- CBDC संभावित रूप से M₀ को पूर्णतः डिजिटल रूप में प्रस्तुत कर सकते हैं, जिससे केंद्रीय बैंक का समर्थन बनाए रखते हुए इलेक्ट्रॉनिक हस्तांतरण संभव हो सके। इससे भौतिक नकदी की आवश्यकता घट सकती है।
परिदृश्य और चुनौतियाँ
1. कैशलेस अर्थव्यवस्था की ओर परिवर्तन
- चुनौतियाँ: नकदी पर निर्भर जनसंख्या तथा उन क्षेत्रों की ओर से प्रतिरोध, जहाँ नकदी अब भी प्रमुख है।
2. भौतिक नकदी पर निर्भरता
- चुनौतियाँ: नकदी पर निर्भरता में कमी और वित्तीय समावेशन सुनिश्चित करने के बीच संतुलन बनाना।
3. CBDC का कार्यान्वयन
- चुनौतियाँ: तकनीकी, विनियामक और सामाजिक स्वीकार्यता संबंधी बाधाएँ।
सारांश में, M₀ के नकदी घटक का इलेक्ट्रॉनिक रूप से अंतरण नहीं किया जा सकता, और आरक्षित निधियाँ केवल केंद्रीय बैंक के खातों के बीच ही अंतरित होती हैं; न तो इन्हें "डाउनलोड" किया जा सकता है और न ही बहीखाते से बाहर रखा जा सकता है। यद्यपि CBDC जैसे डिजिटल समाधान और नवाचार भौतिक नकदी पर निर्भरता को कम कर सकते हैं, फिर भी जब तक भौतिक मुद्रा अर्थव्यवस्था में अपनी महत्वपूर्ण भूमिका बनाए रखती है, M₀ का संचलन एक व्यावहारिक रसद-संबंधी वास्तविकता बना रहेगा।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।


