बैंक
ऑफशोर बैंकिंग
सीमा-पार निजी एवं कॉर्पोरेट ग्राहकों के लिए लाइसेंस प्राप्त ऑफशोर बैंकिंग
अंतरराष्ट्रीय स्तर पर सक्रिय निजी ग्राहकों, उद्यमियों, फैमिली ऑफिस और कॉर्पोरेट संस्थाओं के लिए, जिन्हें गोपनीय बैंकिंग संबंधों, विभिन्न क्षेत्राधिकारों में निष्पादन तथा उन्हें प्रबंधित करने वाले व्यक्तियों तक सीधी पहुँच की आवश्यकता है।
2004 में स्थापित, IFB उन पात्र ग्राहकों को ऑफशोर बैंकिंग, संपत्ति संरचना हेतु सहायता, बहु-मुद्रा खाता अवसंरचना और डिजिटल ऑनबोर्डिंग उपलब्ध कराता है जो विभिन्न क्षेत्राधिकारों में संचालन करते हैं। हमारा सेवा मॉडल संस्थागत अनुशासन को त्वरित व्यक्तिगत पहुँच के साथ जोड़ता है, और वहाँ कुशलता से कार्य निष्पादित करता है जहाँ मानक बैंकिंग ढाँचे प्रायः अपर्याप्त सिद्ध होते हैं।
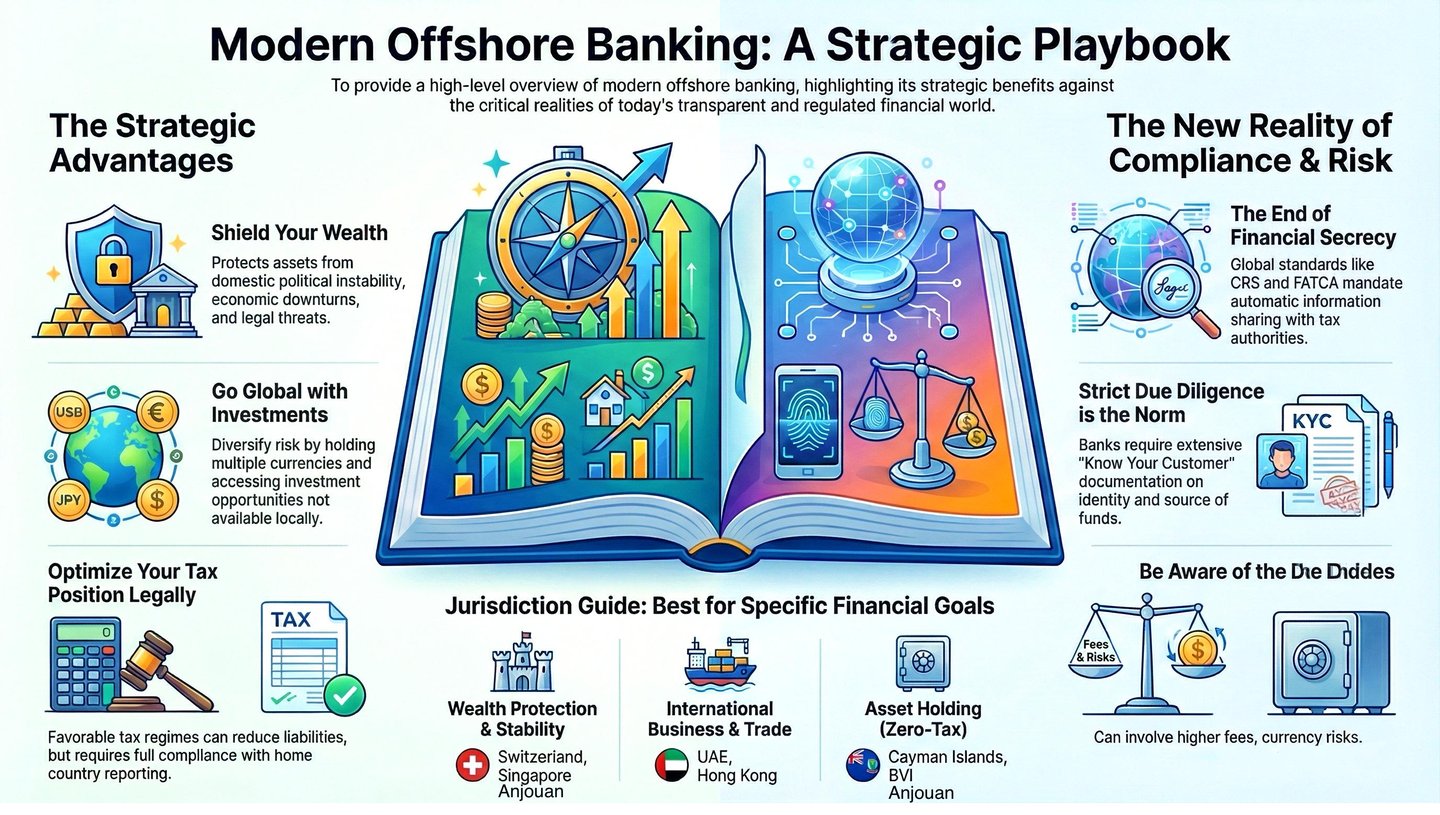
ऑफशोर बैंकिंग का अर्थ है ग्राहक के निवास देश से भिन्न किसी क्षेत्राधिकार में बैंक खाता रखना। इसकी परिभाषा विनियामक निवास के आधार पर तय होती है, भौगोलिक स्थिति के आधार पर नहीं।
ग्राहक इसका उपयोग एक से अधिक कानूनी प्रणालियों के अंतर्गत परिसंपत्तियाँ रखने, एक से अधिक निपटान परिवेशों में बैंकिंग पहुँच सुरक्षित करने, तथा अपनी परिस्थितियों के अनुकूल ढाँचे के अंतर्गत उत्तराधिकार और परिसंपत्ति संरक्षण की व्यवस्था करने के लिए करते हैं।
ऑफशोर बैंकिंग की वास्तविकता
तथ्य, रणनीतियाँ और वैश्विक पहुँच
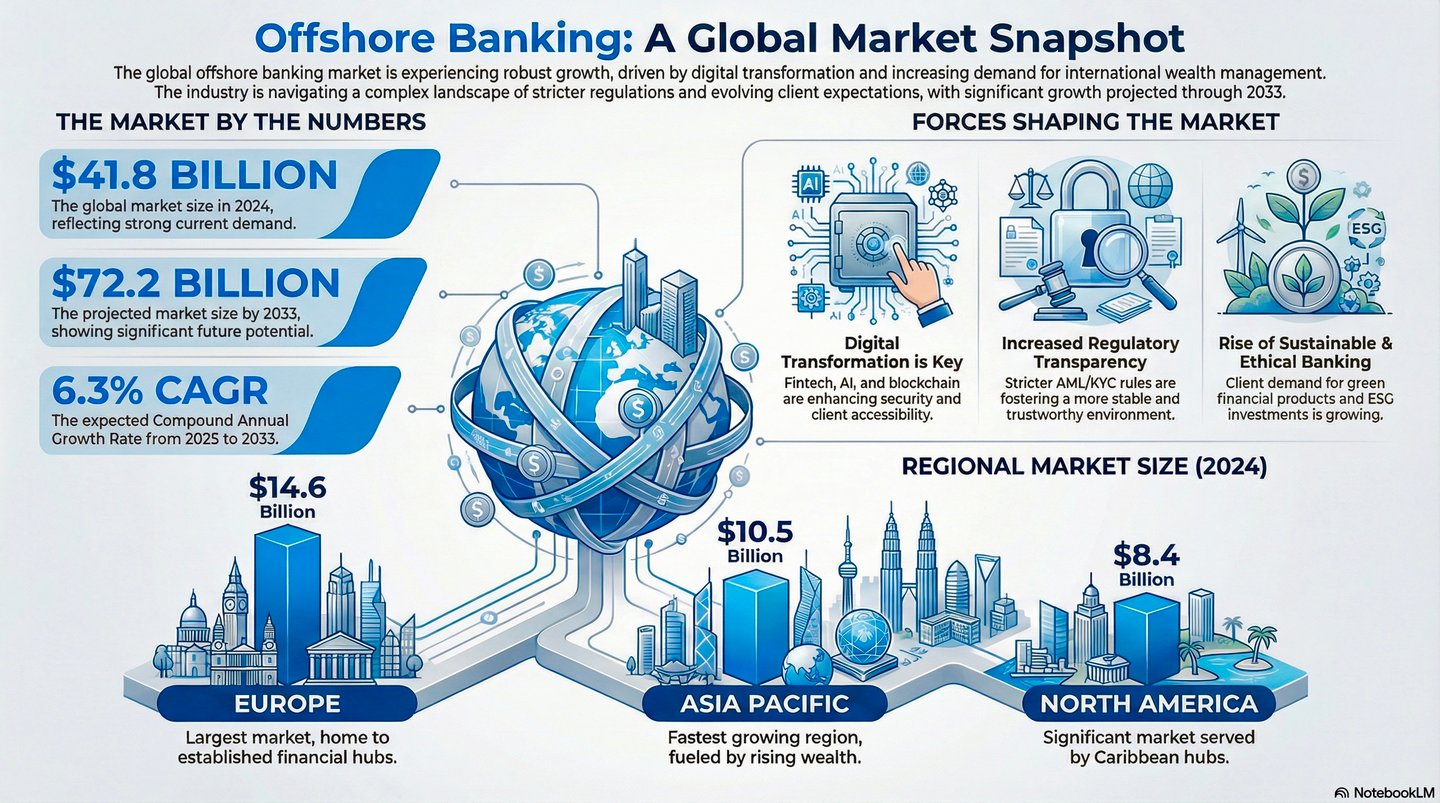
निरंतर अधिक वैश्विक, डिजिटल और राजनीतिक रूप से अस्थिर होती दुनिया में ऑफशोर बैंकिंग अब अत्यंत धनी लोगों का सीमित साधन नहीं रह गई है। यह उच्च निवल मूल्य वाले व्यक्तियों, अंतरराष्ट्रीय उद्यमियों और वैश्विक रूप से गतिशील परिवारों के लिए एक विवेकपूर्ण रणनीतिक उपाय बन चुकी है। IFB में हम ऑफशोर बैंकिंग को सरल भाषा में समझाते हैं और ऐसे अनुरूपित समाधान प्रदान करते हैं जो विधिक निश्चितता, लेन-देन की सुगमता और संपत्ति के इष्टतमीकरण को एक साथ जोड़ते हैं।
लंबे समय तक अत्यंत धनी वर्ग का विशेषाधिकार रहने और मीडिया के व्यंग्य-चित्रण का प्रिय विषय बने रहने के बाद, ऑफशोर बैंकिंग मूल रूप से बदल चुकी है। अब यह अंतरराष्ट्रीय संपत्ति संरचना, उत्तराधिकार नियोजन और भू-राजनीतिक जोखिम के प्रबंधन का एक कार्यशील अंग है। संप्रभु संपत्ति कोषों से लेकर अंतरराष्ट्रीय स्तर पर गतिशील उद्यमियों तक, परिष्कृत पक्ष संकेंद्रण जोखिम घटाने, एक से अधिक निपटान परिवेशों में तरलता तक पहुँच बनाए रखने, तथा संबंधित परिवार के अनुरूप ढाँचे के अंतर्गत उत्तराधिकार की व्यवस्था करने के लिए एक से अधिक विधिक प्रणालियों के अंतर्गत परिसंपत्तियाँ धारण करते हैं। उद्देश्य विधिक जोखिम का विविधीकरण है, ग्राहक के अपने क्षेत्राधिकार में देय दायित्वों से बचना नहीं।
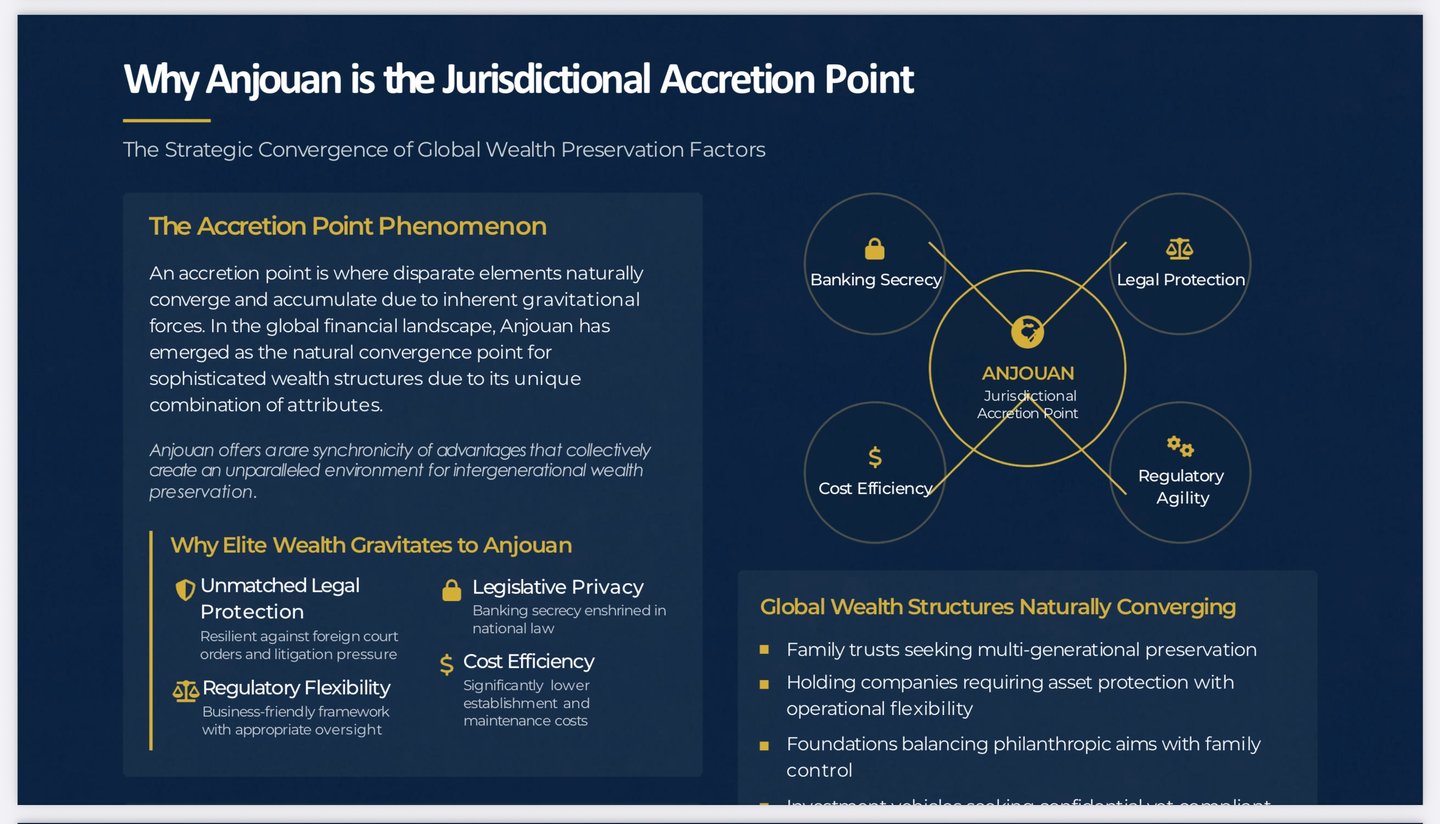
इस विकास के अग्रणी स्थान पर अंजुआन है, जो कोमोरोस संघ के स्वायत्त द्वीपों में से एक है। प्रायः अनदेखा या गलत समझा जाने वाला अंजुआन सुगमता, कानूनी स्पष्टता और संस्थागत लचीलेपन को इस प्रकार जोड़ता है जैसा बहुत कम क्षेत्राधिकार कर पाते हैं। IFB के स्थापित माध्यमों और कॉरेस्पोंडेंट अवसंरचना के द्वारा, अंजुआन अनुकूलित ऑफशोर बैंकिंग संरचना की एक रणनीतिक आधारशिला है, कोई अंतिम उपाय नहीं।
1. ऑफशोर बैंक खाता क्या है, और क्या नहीं है
मीडिया में व्यापक रूप से दोहराई जाने वाली एक भ्रांति के विपरीत, ऑफशोर बैंकिंग विनियामक निवास का विषय है, भौगोलिक स्थिति का नहीं। ऑफशोर बैंक खाता केवल वह खाता है जो किसी अनिवासी ग्राहक द्वारा ग्राहक के निवास देश से भिन्न किसी क्षेत्राधिकार में रखा जाता है।
यह शब्द दूर-दराज़ के आकर्षक कर-स्वर्गों की छवि उभार सकता है, किंतु सिंगापुर, लक्ज़मबर्ग या यहाँ तक कि संयुक्त राज्य अमेरिका जैसे अनेक सुविनियमित वित्तीय केंद्र, जब वे विदेशी ग्राहकों की सेवा करते हैं, वैध ऑफशोर क्षेत्राधिकार हैं। इसके विपरीत, कनाडा या जर्मनी जैसे देशों को अनिवासी बैंकिंग की बुनियादी ग़लतफ़हमी के कारण प्रायः ग़लत ढंग से इस श्रेणी में रख दिया जाता है।
2. ऑफशोर बैंकिंग क्यों करें?
क. मूलभूत लाभ
- विविधीकरण। परिसंपत्तियों को संप्रभु सीमाओं के पार वितरित करने से प्रणालीगत जोखिम घटता है।
- मुद्रा जोखिम। ऑफशोर खाते कई मुद्राओं में धारिता और मुद्रा जोखिम के स्वाभाविक बचाव (नेचुरल हेज) की सुविधा देते हैं।
- निवेश तक पहुँच। ऑफशोर संरचनाएँ अक्सर ऐसे अंतरराष्ट्रीय निवेश उत्पादों के द्वार खोलती हैं जो स्वदेश में उपलब्ध नहीं होते।
- राजनीतिक जोखिम। यदि कोई घरेलू सरकार स्थानीय परिसंपत्तियों को फ्रीज़ कर देती है, तो विदेश में रखी परिसंपत्तियाँ प्रत्यक्ष रूप से प्रभावित नहीं होतीं, यद्यपि ग्राहक के देश के न्यायालयों और प्राधिकारियों का ग्राहक पर क्षेत्राधिकार बना रह सकता है।
B. रणनीतिक गहराई: विभिन्न विधिक प्रणालियों में संरचना निर्माण
परिष्कृत ऑफशोर बैंकिंग केवल एक बचाव-साधन से कहीं अधिक है। यह एक संरचनागत अनुशासन है, जिसका उपयोग इन उद्देश्यों के लिए किया जाता है:
- अंतरराष्ट्रीय संधियों के माध्यम से कर-दक्षता;
- ऐसे क्षेत्राधिकारों का चयन जिनका विनियामक ढाँचा अभिप्रेत गतिविधि और उसके पैमाने के अनुरूप हो;
- अनुकूल उत्तराधिकार ढाँचों के अंतर्गत उत्तराधिकार नियोजन;
- ग्राहक पर लागू विधि के अंतर्गत, मुकदमेबाज़ी और अधिग्रहण (एक्सप्रोप्रिएशन) के विरुद्ध परिसंपत्तियों का संरक्षण।
C. रक्षात्मक उद्देश्य
- ग्राहक पर लागू होने वाले कानून की सीमाओं के भीतर, संपत्ति-हरण (एक्सप्रोप्रिएशन) के जोखिम और भविष्य के पूंजी नियंत्रणों के विरुद्ध विविधीकरण
- प्रतिकूल कानूनी परिवेश में चलनिधि सुनिश्चित करना
- वैध निजी संरचनाओं के माध्यम से गोपनीयता का संरक्षण
- अंतर्राष्ट्रीय विवाद वाले क्षेत्रों में राजनीतिक तटस्थता
D. संरचना संबंधी उद्देश्य
- ग्राहक पर लागू प्रकटीकरण और रिपोर्टिंग दायित्वों के भीतर संधि-आधारित नियोजन
- मुद्रा विविधीकरण और विदेशी मुद्रा में दक्षता
- प्रोबेट, ट्रस्ट और उत्तराधिकार व्यवस्थाओं के लिए शासी कानून का चयन
- प्रलेखित वास्तविक प्रयोजन एवं सार वाली SPV तथा होल्डिंग कंपनियों के माध्यम से धारिता संरचनाएँ
उदाहरण
कोई ग्राहक किसी स्विस प्राइवेट बैंक के अभिरक्षा मानकों और संस्थागत स्थिरता को महत्व दे सकता है, जबकि उसके पास ऐसी परिसंपत्तियाँ हों जिन्हें परिचालन या मुद्रा संबंधी कारणों से कहीं और बुक करना अधिक कुशल हो। बुकिंग का स्थान, अभिरक्षा संबंध और कर-व्यवहार तीन अलग-अलग प्रश्न हैं। कोई संरचना तभी सुदृढ़ है जब तीनों को खुले रूप से संबोधित किया जाए और ग्राहक के अपने क्षेत्राधिकार में उसके रिपोर्टिंग दायित्वों का पूर्ण रूप से पालन किया जाए।
3. ऑफशोर खाता कौन खोल सकता है?
पात्रता का निर्णय प्रत्येक मामले के आधार पर किया जाता है। IFB उन क्षेत्राधिकारों के ग्राहकों के आवेदनों पर विचार करता है जहाँ बैंक संबंधित सेवाएँ विधिपूर्वक प्रदान कर सकता है, और जहाँ आवेदक निम्नलिखित शर्तें पूरी करता है:
- न्यूनतम जमा सीमाएँ;
- दस्तावेज़ी अपेक्षाएँ (KYC, संपत्ति का स्रोत, कर पहचान संख्या, पते का प्रमाण);
- खाते का स्पष्ट आर्थिक औचित्य।
4. क्षेत्राधिकार: ऑफ़शोर बैंकिंग कहाँ करें
क. प्राइवेट बैंकिंग केंद्र
- स्विट्ज़रलैंड, लिकटेंस्टाइन, लक्ज़मबर्ग, मोनाको एवं ऑस्ट्रिया। संपत्ति प्रबंधन संबंध प्रायः कई सौ हज़ार यूरो से आरंभ होते हैं।
- सिंगापुर, संयुक्त अरब अमीरात, चैनल द्वीप समूह और अंजुआन (कोमोरोस), जहाँ सीमाएँ प्रायः अधिक लचीली होती हैं।
ख. अन्य अंतरराष्ट्रीय केंद्र
- संयुक्त राज्य अमेरिका, पुर्तगाल, लातविया और मॉरीशस, जहाँ बैंक अनिवासियों को अंतरराष्ट्रीय सेवाएँ प्रदान करते हैं।
ग. सुलभ प्रवेश बिंदु
- पनामा, जॉर्जिया और बेलीज़, प्रायः कम न्यूनतम शेष राशि के साथ।
- संयुक्त राज्य अमेरिका और चैनल द्वीप समूह के चुनिंदा बैंक। जाँचे-परखे प्रोफ़ाइल वाले अनिवासियों के लिए सशर्त खाता खोलना।
ऑफशोर बैंकिंग वह बैंकिंग है जो ग्राहक के निवास देश के बाहर की जाती है, प्रायः ऐसे क्षेत्राधिकारों में जिन्हें विशेष रूप से विदेशी पूंजी आकर्षित करने के लिए बनाया गया है।
मुख्य विशेषताएँ
- क्षेत्राधिकार का चयन परिसंपत्ति संरक्षण, उत्तराधिकार नियोजन, मुद्रा तक पहुँच और बैंकिंग संबंधों की निरंतरता के लिए किया जाता है।
- इन क्षेत्राधिकारों के बैंकों को प्रायः स्थानीय आबादी की सेवा करने से प्रतिबंधित किया जाता है और वे लगभग पूर्णतः अनिवासियों की सेवा करते हैं।
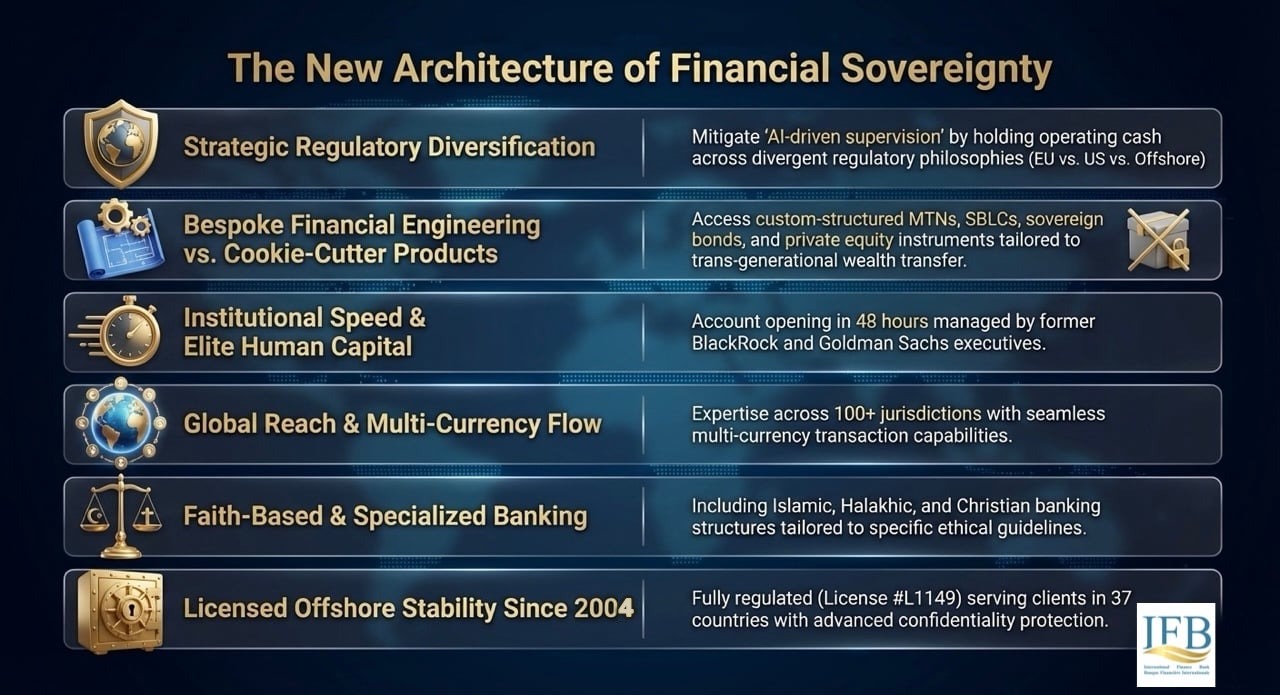
✓ लाइसेंस प्राप्त बैंक। पूर्ण बैंकिंग लाइसेंस A, सं. L1149, अंजुआन, कोमोरोस संघ में विनियमित
✓ वैश्विक पहुँच। 2004 से 37 देशों में ग्राहकों की सेवा
✓ परिसंपत्ति संरक्षण। एक सुरक्षित ऑफशोर क्षेत्राधिकार, जहाँ निजता का उन्नत संरक्षण उपलब्ध है
✓ लाइसेंस प्राप्त बैंक। पूर्ण बैंकिंग लाइसेंस A, सं. L1149, अंजुआन, कोमोरोस संघ में विनियमित
✓ वैश्विक पहुँच। 2004 से 37 देशों में ग्राहकों की सेवा
✓ परिसंपत्ति संरक्षण। एक सुरक्षित ऑफशोर क्षेत्राधिकार, जहाँ निजता का उन्नत संरक्षण उपलब्ध है
✓ लाइसेंस प्राप्त बैंक। पूर्ण बैंकिंग लाइसेंस A, सं. L1149, अंजुआन, कोमोरोस संघ में विनियमित
✓ वैश्विक पहुँच। 2004 से 37 देशों में ग्राहकों की सेवा
✓ परिसंपत्ति संरक्षण। एक सुरक्षित ऑफशोर क्षेत्राधिकार, जहाँ निजता का उन्नत संरक्षण उपलब्ध है
✓ लाइसेंस प्राप्त बैंक। पूर्ण बैंकिंग लाइसेंस A, सं. L1149, अंजुआन, कोमोरोस संघ में विनियमित
✓ वैश्विक पहुँच। 2004 से 37 देशों में ग्राहकों की सेवा
✓ परिसंपत्ति संरक्षण। एक सुरक्षित ऑफशोर क्षेत्राधिकार, जहाँ निजता का उन्नत संरक्षण उपलब्ध है
✓ लाइसेंस प्राप्त बैंक। पूर्ण बैंकिंग लाइसेंस A, सं. L1149, अंजुआन, कोमोरोस संघ में विनियमित
✓ वैश्विक पहुँच। 2004 से 37 देशों में ग्राहकों की सेवा
✓ परिसंपत्ति संरक्षण। एक सुरक्षित ऑफशोर क्षेत्राधिकार, जहाँ निजता का उन्नत संरक्षण उपलब्ध है
अंजुआन की विशिष्टता
लक्ज़मबर्ग जैसे EU केंद्रों के विपरीत, अंजुआन EU कानून जैसे किसी अधिराष्ट्रीय ढाँचे से बँधा नहीं है; यह अपने वित्तीय क्षेत्र को अपने स्वयं के प्राधिकरण के माध्यम से विनियमित करता है और FATF की अनुशंसाओं पर आधारित AML एवं CFT मानकों को लागू करता है। इससे ग्राहक निम्नलिखित कर सकते हैं:
- स्थानीय रूप से विनियमित संस्थाओं के माध्यम से ऑफशोर खाते खोलें;
- लचीले शासन-संबंधी कानूनों के अंतर्गत अंतरराष्ट्रीय व्यापार कंपनियों (IBC) का निगमन एवं प्रशासन करना;
- संरचित निजी प्लेसमेंट, अंतर-बैंक संचालन या परिसंपत्तियों के पुनर्आवंटन के लिए कोमोरियन वित्तीय साधनों का उपयोग करना।
क्षेत्राधिकारीय इंजीनियरिंग: अंजुआन एक केंद्र के रूप में
अन्य क्षेत्राधिकारों के पास अधिक संस्थागत प्रतिष्ठा हो सकती है; Anjouan क्षेत्राधिकार संबंधी नियंत्रण प्रदान करता है। व्यवहार में इसका अर्थ है:
- विनियामक अभियांत्रिकी। ऑफशोर ट्रस्ट और SPV जैसी संरचनाएँ, अनुकूलित चार्टर और परिसंपत्ति-सुरक्षा दीवारों के साथ।
- संविदात्मक लचीलापन। प्रॉमिसरी नोट जैसे साधन, जो पक्षकारों द्वारा चुने गए कानून द्वारा शासित होते हैं। IFB वाहक (बेयरर) लिखत जारी नहीं करता।
- अंतरराष्ट्रीय स्तर पर मान्यता प्राप्त परिणामों के साथ आनुपातिक पर्यवेक्षण। विधिक रूप से लाइसेंस प्राप्त संस्था के माध्यम से अंतरराष्ट्रीय लेनदेन माध्यमों तक पहुँच, उदाहरणार्थ प्रायोजक बैंकों के ज़रिये SWIFT संदेश-प्रणाली।
- बहु-स्तरीय परिसंपत्ति संरक्षण। अंजुआन की संस्थाओं को Tier 1 क्षेत्राधिकारों में अभिरक्षा-धारित संपत्तियों के साथ संयोजित किया जाता है, जिससे दोहरा लाभ मिलता है।
अंजुआन संरचनाओं के लिए IFB की ऑफशोर बैंकिंग मार्गदर्शिका
चरण 1: रणनीतिक उद्देश्य
- परिसंपत्ति पृथक्करण। ग्राहक व्यक्तिगत और परिचालन पूंजी को अलग-अलग कोमोरियन IBC के माध्यम से धारण कर सकते हैं।
- जोखिम संरक्षण। कोमोरियन कानून मुकदमेबाज़ी के जोखिम को कम कर सकता है और लेन-देन की गोपनीयता को सुदृढ़ कर सकता है।
- लाइसेंस प्राप्त संस्थाएँ। लागू विनियामक ढाँचे के अंतर्गत अंजुआन में स्थापित कोई लाइसेंस प्राप्त वित्तीय संस्था अपने लाइसेंस के दायरे में रहते हुए ग्राहकों को शामिल कर सकती है और लेनदेन निष्पादित कर सकती है।
चरण 2: क्षेत्राधिकार संबंधी संरचना
- आधार: अन्जुआन। विधिक संचालन और विनियामक चार्टर का आधार।
- निष्पादन स्तर: UAE, मॉरीशस या EU। कॉरेस्पोंडेंट संबंध, निवेश बुकिंग और अभिरक्षा।
- इंटरफ़ेस स्तर: संयुक्त राज्य अमेरिका या सिंगापुर। कार्ड जारीकरण, पेमेंट गेटवे और विदेशी मुद्रा सेवाएँ।
चरण 3: ऑनबोर्डिंग और अनुपालन
- KYC और AML. लागू AML और CFT अपेक्षाओं के अंतर्गत जोखिम-आधारित जाँच, लाभकारी स्वामित्व की घोषणा, वैधीकृत पासपोर्ट और निवास का प्रमाण।
- प्रारंभिक जमा राशि। खाते के प्रकार, अभिप्रेत गतिविधि और जोखिम प्रोफ़ाइल के अनुसार व्यक्तिगत रूप से निर्धारित की जाती है।
- लाइसेंसिंग, जहाँ लागू हो। संस्थागत दर्जा (EMI, PI या बैंक) चाहने वाले एक विनियामक पैकेज, एक अनुमानित तुलन पत्र और प्रक्रियात्मक नियमावलियाँ प्रस्तुत करते हैं।
उपयोग का उदाहरण: कोमोरोस में ऑफशोर बैंकिंग
HNWI के लिए परिसंपत्ति संरक्षण संरचना
- उद्देश्य। परिसंपत्तियों को स्वत्वहरण (एक्सप्रोप्रिएशन) या दुर्भावनापूर्ण मुकदमेबाज़ी से सुरक्षित रखना।
- रणनीति। कोमोरियन न्यास या IBC विदेश में चल और अचल संपत्ति धारण करता है।
- परिणाम। कोमोरोस के कानून की सीमाओं के भीतर परिसंपत्ति संरक्षण, तथा न्यास-स्थापक (सेटलर) द्वारा चुनी गई संरचना के माध्यम से ट्रस्ट वितरणों पर विवेकाधीन नियंत्रण बनाए रखना।
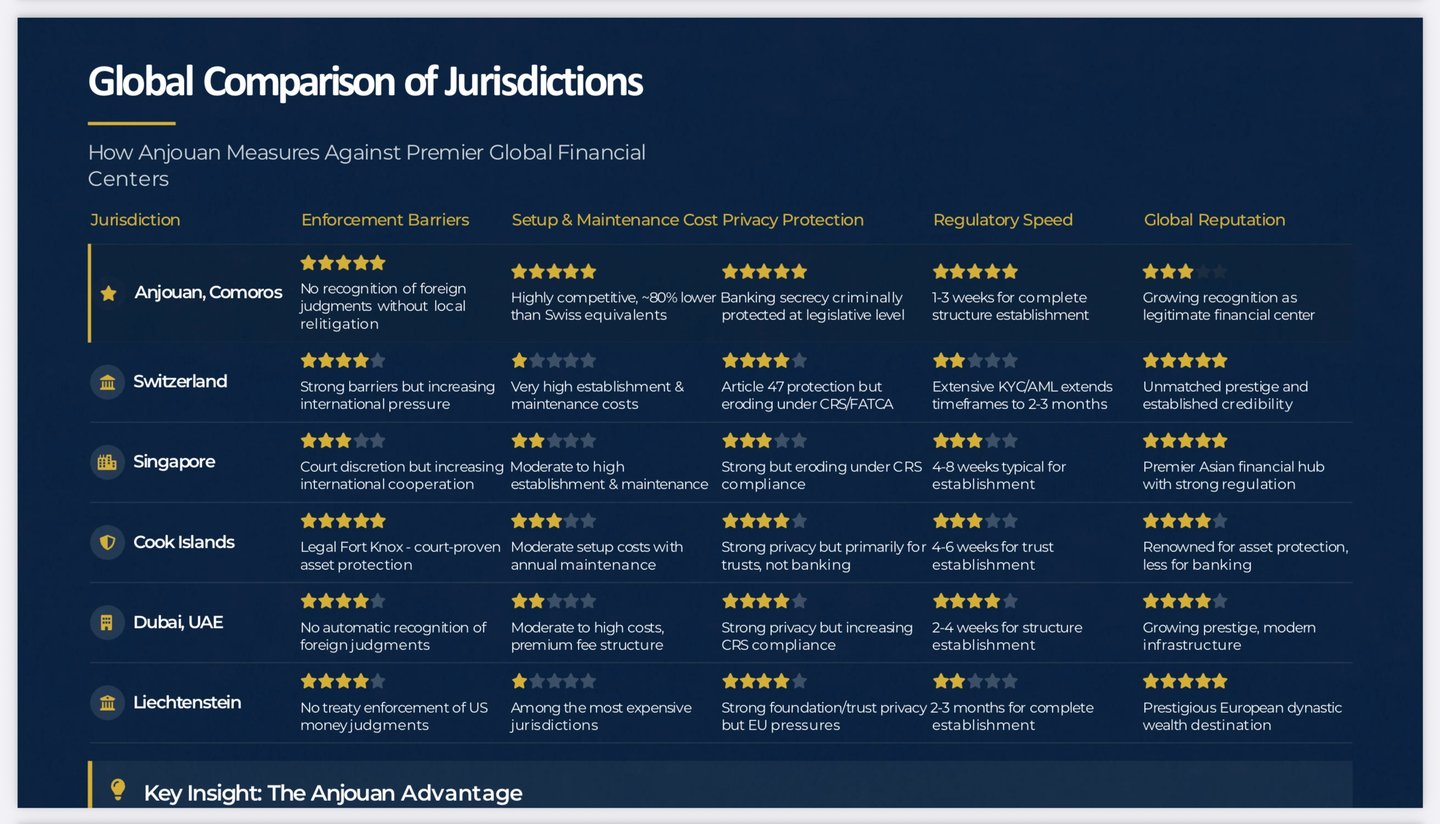
पारंपरिक ऑफशोर केंद्रों की तुलना में अंजुआन
| विशेषता | आंजुआन (कोमोरोस) | स्विट्ज़रलैंड | UAE | पनामा |
|---|---|---|---|---|
| लाइसेंस संबंधी लागतें | निम्न (लगभग €25,000 – €50,000) | उच्च (बैंक की न्यूनतम पूंजी CHF 10 मिलियन) | उच्च (पूंजी-गहन) | मध्यम |
| ऑनबोर्डिंग की जटिलता | निम्न | बहुत उच्च | उच्च | मध्यम |
| AML एवं अनुपालन का भार | मध्यम | बहुत उच्च | उच्च | निम्न |
| संरचना में लचीलापन | बहुत उच्च | मध्यम | निम्न से मध्यम | मध्यम |
| प्रतिष्ठा जोखिम | मध्यम | न्यूनतम | निम्न | मध्यम से उच्च |
| नई संस्थाओं के लिए उपयुक्तता | उच्च | निम्न | निम्न | मध्यम |
IFB की भूमिका: रणनीतिक ऑफशोर नियंत्रण का प्रवेश द्वार
IFB वित्तीय संस्थाओं की रचना शुरू से करता है: उनके क्षेत्राधिकार के अनुरूप अनुकूलित, कानूनी रूप से अनुपालनशील और संरचनात्मक रूप से सुदृढ़। कोमोरोस के संदर्भ में इसमें निम्नलिखित शामिल हैं:
- अनुकूलित अंजुआन IBC, बैंक, EMI और SPV;
- अंतरराष्ट्रीय विधिक, न्यासीय और लेखा-परीक्षा पेशेवरों के साथ एकीकरण;
- क्रिप्टो परिसंपत्तियों, रियल एस्टेट, उत्तराधिकार और व्यापार वित्त के लिए मॉड्यूलर संरचनाएँ।
संप्रभु वित्त के एक स्तंभ के रूप में Anjouan
उचित रूप से संरचित और एकीकृत होने पर, अंजुआन कोई पलायन-मार्ग नहीं है। यह एक क्षेत्राधिकारीय संचालन-केंद्र है: वह कानूनी ढाँचा जिसके माध्यम से ग्राहक विनियमित वित्तीय अवसंरचना तक पहुँच छोड़े बिना अपनी पूंजी, अपने लेनदेन और अपने भविष्य पर नियंत्रण बनाए रखते हैं।
IFB की रणनीतिक साझेदारियों और क्षेत्राधिकारों की जानकारी के माध्यम से ग्राहक ऐसी सुदृढ़, निजी और पूर्णतः संचालनीय वित्तीय संरचनाएँ निर्मित कर सकते हैं जिनमें गोपनीयता, अनुपालन और पहुँच एक साथ कार्य करते हैं।
संस्थागत ऑनबोर्डिंग या व्यक्तिगत संरचना हेतु कृपया ऑफशोर स्ट्रैटेजी डेस्क से legal@infiba.com पर संपर्क करें।
ऑफशोर बैंकिंग एक संरचनात्मक अनुशासन है, आकस्मिक उपाय नहीं। चाहे उद्देश्य विभिन्न विधिक प्रणालियों में संकेंद्रण जोखिम घटाना हो, बैंकिंग पहुँच की निरंतरता सुनिश्चित करना हो, या उचित आधारों पर अंतरराष्ट्रीय उपस्थिति स्थापित करना हो, IFB इसे समुचित रूप से करने के लिए संस्थागत ज्ञान, कॉरेस्पोंडेंट पहुँच और गोपनीयता प्रदान करता है। प्रत्येक संरचना जाँच-पड़ताल की कसौटी पर खरी उतरने के लिए तैयार की जाती है, क्योंकि जो संरचना जाँच का सामना न कर सके, वह परिसंपत्ति नहीं, बल्कि दायित्व है।
प्रारंभिक पात्रता जाँच या अपनी व्यक्तिगत ऑनबोर्डिंग रूपरेखा के लिए, संपर्क के माध्यम से सीधे हमारे ऑफशोर बैंकिंग प्रभाग से संपर्क करें।
अस्वीकरण
सभी संरचनाओं को धनशोधन-निरोधक (AML) और आतंकवाद-वित्तपोषण-निरोधक (CTF) संबंधी अंतरराष्ट्रीय मानकों, FATCA और CRS, तथा स्थानीय कानून का अनुपालन करना होगा। IFB अनुपालन-सम्मत ऑफशोर ढाँचों को सुगम बनाता है और अवैध वित्तीय गतिविधि को बढ़ावा नहीं देता।
इस पृष्ठ पर वर्णित सेवाएँ केवल उन्हीं क्षेत्राधिकारों में उपलब्ध हैं जहाँ IFB उन्हें वैध रूप से प्रदान कर सकता है। IFB किसी ऐसे क्षेत्राधिकार में बैंकिंग व्यवसाय की याचना नहीं करता जहाँ ऐसी याचना या प्रावधान के लिए ऐसे प्राधिकार या स्थापना की आवश्यकता होगी जो बैंक के पास नहीं है।
अतिरिक्त पठन सामग्री