कॉर्पोरेट उत्पाद
स्ट्रक्चर्ड इंस्ट्रूमेंट वित्त
लिखत-समर्थित वित्तपोषण
व्यवसाय प्रायः International Finance Bank के पास इस धारणा के साथ आते हैं कि बैंक गारंटी, स्टैंडबाय लेटर ऑफ क्रेडिट या कोई समान वित्तीय लिखत तत्काल भुनाई जा सकने वाली वित्तीय परिसंपत्ति है। यह धारणा वर्षों से इंटरनेट पर प्रसारित भ्रामक विज्ञापनों के कारण व्यापक हो गई है, जो तथाकथित "मुद्रीकरण कार्यक्रमों", "पट्टे पर SBLC" और तत्काल चलनिधि के वादों का प्रचार करते हैं।
संस्थागत बैंकिंग के भीतर वास्तविकता इससे काफ़ी भिन्न है।
वित्तीय लिखत धन नहीं है। यह किसी वित्तीय संस्था द्वारा निर्धारित कानूनी शर्तों के अंतर्गत जारी किया गया संविदात्मक वचन है। उस वचन का कोई वाणिज्यिक वित्तपोषण मूल्य है या नहीं, यह न केवल दस्तावेज़ पर निर्भर करता है, बल्कि जारीकर्ता संस्था, लागू कानून, अंतर्निहित वाणिज्यिक लेनदेन, लाभार्थी के अधिकारों, बाज़ार की स्थितियों तथा संबद्ध जोखिमों को स्वीकार करने की किसी वित्तीय संस्था की इच्छा पर भी निर्भर करता है।
इसी कारण International Finance Bank कोई मानकीकृत "मॉनेटाइज़ेशन कार्यक्रम" संचालित नहीं करता। प्रत्येक प्रस्तावित लेनदेन का व्यक्तिगत रूप से विश्लेषण किया जाता है और किसी भी वित्तपोषण संरचना पर विचार किए जाने से पहले उसका व्यापक कानूनी, वाणिज्यिक, परिचालनात्मक और विनियामक मूल्यांकन किया जाता है।
कई मामलों में निष्कर्ष यह निकलता है कि कोई लिखत प्रामाणिक होते हुए भी वित्तपोषण के लिए अनुपयुक्त होती है। केवल प्रामाणिकता कभी पर्याप्त नहीं होती।
इसलिए मुख्य प्रश्न यह नहीं है कि कोई लिखत अस्तित्व में है या नहीं, बल्कि यह है कि क्या वह स्वीकृत बैंकिंग प्रथा के अंतर्गत किसी वैध वित्तपोषण लेनदेन को समर्थन देने में सक्षम है।
International Finance Bank प्रत्येक प्रस्ताव को दलाल के नहीं, बल्कि ऋण संस्थान के दृष्टिकोण से देखता है। हमारा उद्देश्य दस्तावेज़ खरीदना नहीं, बल्कि यह निर्धारित करना है कि क्या कोई वित्तीय लिखत किसी व्यापक वाणिज्यिक लेन-देन की ऋण-गुणवत्ता को विवेकपूर्ण ढंग से बढ़ा सकता है।
जहाँ उपयुक्त हो, कोई पात्र लिखत संरचित व्यापार वित्त, परियोजना वित्त, कार्यशील पूंजी सुविधाओं अथवा अन्य संस्थागत वित्तपोषण व्यवस्थाओं में योगदान दे सकता है। लिखत स्वयं नकदी नहीं बन जाता। बल्कि, वह किसी लेनदेन की समग्र ऋण प्रोफ़ाइल को सुदृढ़ कर सकता है, जिससे बैंक ऐसे वित्तपोषण का मूल्यांकन कर सकता है जो अन्यथा वाणिज्यिक रूप से स्वीकार्य नहीं होता।
यह अंतर मौलिक है। गारंटियाँ ऋण को समर्थन देती हैं। वे स्वयं ऋण का विकल्प नहीं हैं।
इसलिए प्रत्येक प्रस्ताव का आरंभ पूर्ण उचित परिश्रम (ड्यू डिलिजेंस) से होता है।
बैंक सर्वप्रथम आवेदक की पहचान और वैधता, लेन-देन के लाभार्थी स्वामित्व तथा उस वाणिज्यिक प्रयोजन की पुष्टि करता है जिसके लिए वित्तपोषण का अनुरोध किया गया है। अंतर्निहित आर्थिक गतिविधि पर विशेष ध्यान दिया जाता है। वित्तपोषण का उद्देश्य वास्तविक व्यावसायिक गतिविधि को समर्थन देना है, न कि सट्टात्मक वित्तीय अभियांत्रिकी को।
वाणिज्यिक पृष्ठभूमि को समझ लेने के पश्चात बैंक वित्तीय लिखत की स्वतंत्र रूप से जाँच करता है। इस प्रक्रिया में जारीकर्ता संस्था का सत्यापन, कानूनी प्रवर्तनीयता का विश्लेषण, जहाँ प्रासंगिक हो वहाँ हस्तांतरणीयता का आकलन, लागू नियमों एवं शासी कानून की समीक्षा, परिचालन व्यवहार्यता, विनियामक पहलू तथा जारीकर्ता की समग्र ऋण-साख का मूल्यांकन सम्मिलित है।
स्वतंत्र सत्यापन इस प्रक्रिया का एक अनिवार्य घटक है। International Finance Bank केवल आवेदकों, मध्यस्थों या ब्रोकरों द्वारा प्रदान किए गए दस्तावेज़ों पर निर्भर नहीं रहता। जहाँ भी उपयुक्त हो, जानकारी का सत्यापन सीधे बैंकिंग माध्यमों या अन्य विश्वसनीय संस्थागत स्रोतों से किया जाता है।
कानूनी, अनुपालन, परिचालन और ऋण समीक्षा के संतोषजनक रूप से पूर्ण होने के पश्चात ही बैंक इस पर विचार करता है कि कोई वाणिज्यिक रूप से व्यवहार्य वित्तपोषण संरचना संभव है या नहीं।
किसी लिखत के प्रामाणिक होने पर भी वित्तपोषण अस्वीकृत किया जा सकता है। वाणिज्यिक व्यवहार्यता उस दस्तावेज़ से कहीं आगे के अनेक कारकों पर निर्भर करती है, जिनमें क्षेत्राधिकार संबंधी जोखिम, प्रवर्तनीयता, तरलता संबंधी विचार, बाज़ार की माँग, प्रतिबंध-जोखिम, विनियामक प्रतिबंध तथा बैंक की स्वयं की आंतरिक जोखिम नीतियाँ शामिल हैं।
इसी कारण International Finance Bank यह पहले से नहीं बता सकता कि कोई विशिष्ट लिखत वित्तपोषण के लिए पात्र होगा या नहीं, और उचित परिश्रम (ड्यू डिलिजेंस) पूर्ण होने से पहले अग्रिम दरों (एडवांस रेट) या वित्तपोषण संरचनाओं पर चर्चा भी नहीं की जा सकती।
संभावित ग्राहकों को ऐसे संगठनों के प्रति विशेष सावधानी बरतनी चाहिए जो यह दावा करते हैं कि प्रत्येक बैंक गारंटी अथवा स्टैंडबाय लेटर ऑफ क्रेडिट को उसके अंकित मूल्य के पूर्वनिर्धारित प्रतिशत पर स्वतः “मुद्रीकृत” किया जा सकता है। ऐसे कथनों का स्थापित बैंकिंग व्यवहार से बहुत कम संबंध है। उत्तरदायी वित्तीय संस्थाएँ प्रत्येक लेन-देन का पृथक् मूल्यांकन करती हैं। वे वित्तीय लिखतों को केवल इसलिए नहीं खरीदतीं कि वे अस्तित्व में हैं, और न ही स्वतंत्र विश्लेषण पूर्ण किए बिना वित्तपोषण का वचन देती हैं।
International Finance Bank इसी प्रकार पट्टे पर लिए गए वित्तीय लिखतों, कथित नॉन-रिकोर्स मुद्रीकरण कार्यक्रमों, ब्रोकर-संचालित वित्तपोषण संरचनाओं, वास्तविक वाणिज्यिक सार से रहित निजी नियोजन कार्यक्रमों अथवा विवेकपूर्ण बैंकिंग पद्धति से असंगत ऐसी ही व्यवस्थाओं से जुड़ी योजनाओं में भाग नहीं लेता।
हमारा उद्देश्य सीधा है: यह निर्धारित करना कि प्रस्तावित लेन-देन कानूनी रूप से सुदृढ़, वाणिज्यिक रूप से उचित, परिचालनात्मक रूप से व्यवहार्य और उत्तरदायी संस्थागत बैंकिंग के अनुरूप है या नहीं।
जहाँ ये शर्तें पूरी होती हैं, वहाँ International Finance Bank ग्राहक के साथ मिलकर उपयुक्त वित्तपोषण समाधान तैयार करेगा। जहाँ ये पूरी नहीं होतीं, वहाँ प्रस्तुत लिखत के अंकित मूल्य की परवाह किए बिना बैंक प्रस्ताव को अस्वीकार कर देगा।
यह अनुशासित दृष्टिकोण न केवल बैंक की, बल्कि पारदर्शिता, सुदृढ़ जोखिम प्रबंधन और अंतरराष्ट्रीय स्तर पर मान्य बैंकिंग मानकों पर आधारित पेशेवर बैंकिंग सेवाएँ चाहने वाले वैध ग्राहकों की भी रक्षा करता है।
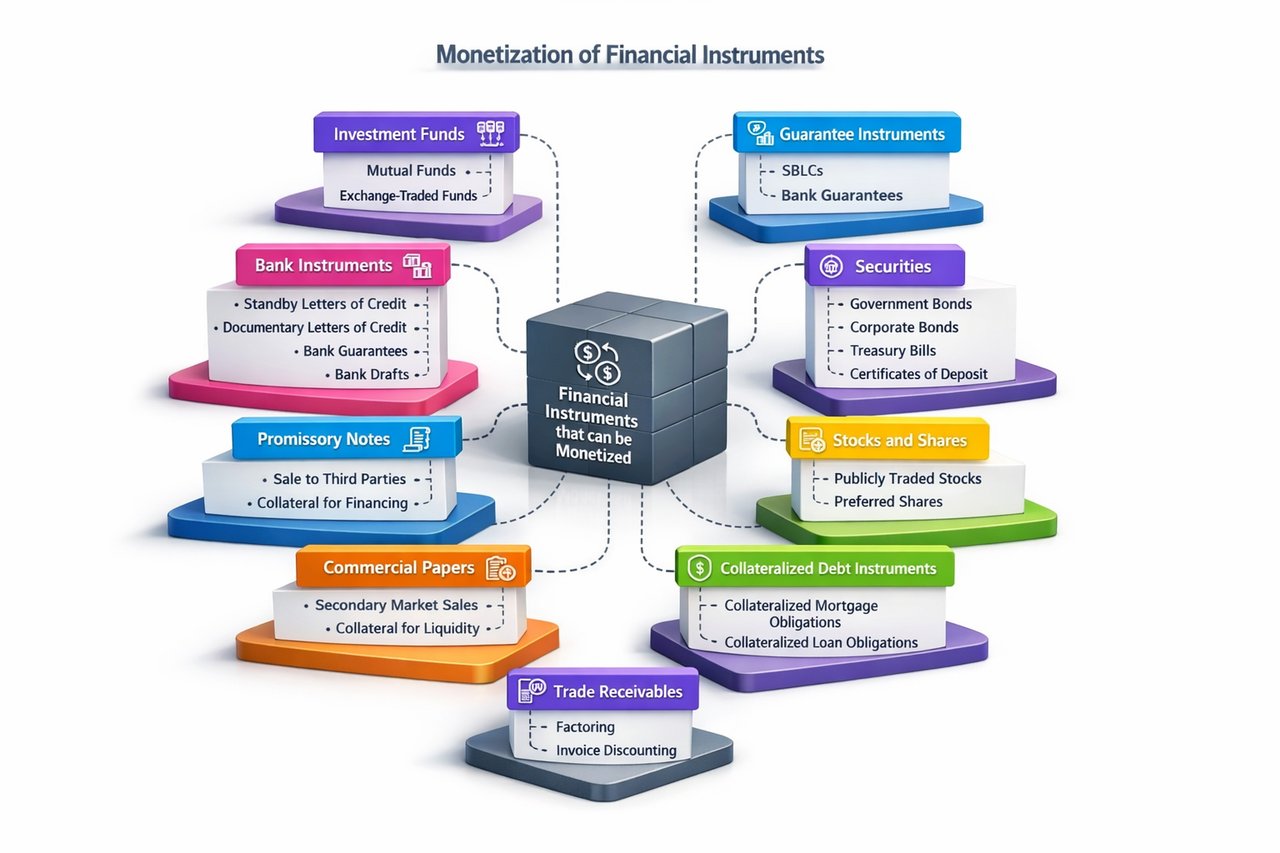
साधन-समर्थित वित्तपोषण ("मॉनेटाइज़ेशन")
मुद्रीकरण शब्द का व्यापक प्रयोग वाणिज्यिक वित्त में किसी परिसंपत्ति या वित्तीय लिखत को तरलता में परिवर्तित करने की प्रक्रिया के लिए किया जाता है। व्यवहार में, हालाँकि, इस शब्द का प्रयोग प्रायः अस्पष्ट रूप से किया जाता है। "मुद्रीकरण" कहे जाने वाले अनेक लेनदेन वास्तव में प्रत्यक्ष बिक्री, मोचन, संपार्श्विक-समर्थित ऋण, प्रतिभूति वित्तपोषण अथवा संरचित ऋण सुविधाएँ होते हैं। बैंकिंग के दृष्टिकोण से ये भेद महत्वपूर्ण हैं, क्योंकि प्रत्येक प्रकार के लेनदेन पर भिन्न कानूनी, वाणिज्यिक और विनियामक विचार लागू होते हैं।
इसलिए International Finance Bank कोई सामान्य “मुद्रीकरण कार्यक्रम” संचालित नहीं करता। इसके बजाय, प्रत्येक प्रस्तावित लेन-देन का व्यक्तिगत रूप से मूल्यांकन किया जाता है, ताकि यह निर्धारित किया जा सके कि कोई विशेष परिसंपत्ति या वित्तीय लिखत वैध रूप से वित्तपोषण लेन-देन का आधार बन सकता है या नहीं। किसी लिखत का मात्र अस्तित्व वित्तपोषण का अधिकार उत्पन्न नहीं करता। प्रामाणिकता, कानूनी प्रवर्तनीयता और वाणिज्यिक मूल्य आवश्यक हैं, किंतु पर्याप्त नहीं। बैंक संपूर्ण लेन-देन का मूल्यांकन करता है, जिसमें ग्राहक, अंतर्निहित वाणिज्यिक प्रयोजन, जारीकर्ता संस्था, विनियामक अपेक्षाएँ तथा बैंक की अपनी ऋण और जोखिम नीतियाँ शामिल हैं।
निम्नलिखित अवलोकन में उन परिसंपत्तियों और वित्तीय लिखतों की प्रमुख श्रेणियों का वर्णन किया गया है जिन्हें उपयुक्त परिस्थितियों में चलनिधि में परिवर्तित किया जा सकता है अथवा जो वित्तपोषण को समर्थन दे सकती हैं।
बैंक लिखत
बैंक-जारी लिखत सर्वाधिक ग़लत समझे जाने वाले वित्तीय उत्पादों में से हैं। स्टैंडबाय लेटर ऑफ क्रेडिट (SBLC), बैंक गारंटी (BG) या डॉक्यूमेंट्री लेटर ऑफ क्रेडिट (DLC) न तो नकदी है और न ही कोई परक्राम्य निवेश प्रतिभूति। ये लिखत विशिष्ट विधिक शर्तों के अंतर्गत बैंकों द्वारा जारी संविदात्मक वचनबद्धताओं का प्रतिनिधित्व करते हैं। इनका प्राथमिक उद्देश्य भुगतान आश्वासन या ऋण संवर्धन प्रदान करके वाणिज्यिक लेनदेन का समर्थन करना है, न कि स्वतंत्र वित्तपोषण लिखत के रूप में कार्य करना।
किसी प्रतिष्ठित बैंक, जैसे वैश्विक व्यवस्थागत रूप से महत्वपूर्ण बैंक (G-SIB), द्वारा जारी किया गया निवेश-श्रेणी की दीर्घकालिक रेटिंग वाला अपरिवर्तनीय और बिना शर्त मांग स्टैंडबाय लेटर ऑफ क्रेडिट सीमित संस्थागत परिस्थितियों में, पृथक रूप से अंडरराइट की गई वित्तपोषण सुविधा को समर्थन देने वाले संपार्श्विक के रूप में स्वीकार किया जा सकता है। वित्तपोषण स्वयं SBLC को “खरीदकर” या “भुनाकर” नहीं, बल्कि लेनदेन की समग्र ऋण-गुणवत्ता के आधार पर दिया जाता है। निष्पादन-संबंधी, परियोजना-विशिष्ट या सशर्त SBLC सामान्यतः ऐसे प्रयोजनों के लिए अनुपयुक्त होते हैं।
इसी प्रकार, उच्च रेटिंग वाले बैंकों द्वारा जारी कुछ स्वच्छ, बिना शर्त माँग-आधारित बैंक गारंटी को कभी-कभी संरचित वित्तपोषण के समर्थन में संपार्श्विक के रूप में मान्यता दी जा सकती है। इसके विपरीत, निष्पादन गारंटी, अग्रिम भुगतान गारंटी और अन्य अनुबंध-विशिष्ट गारंटी सामान्यतः अनुपयुक्त होती हैं, क्योंकि उनका मूल्य अंतर्निहित अनुबंध के अंतर्गत निष्पादन पर निर्भर करता है।
डॉक्यूमेंटरी लेटर ऑफ क्रेडिट का कार्य पूर्णतः भिन्न होता है। ये अनुपालनशील शिपिंग दस्तावेज़ों के विरुद्ध भुगतान को सुरक्षित करके अंतरराष्ट्रीय व्यापार को सुगम बनाते हैं। डॉक्यूमेंटरी क्रेडिट से संबद्ध वित्तपोषण स्थापित व्यापार वित्त का अंग है और इसमें शिपमेंट-पूर्व वित्त, शिपमेंट-पश्चात वित्त, स्वीकृत हुंडियों की भुनाई या पुष्टिकरण सुविधाएँ शामिल हो सकती हैं। ऐसा वित्तपोषण अंतर्निहित वाणिज्यिक लेन-देन से अविभाज्य रहता है और स्वयं लेटर ऑफ क्रेडिट का मुद्रीकरण नहीं होता।
बैंक ड्राफ़्ट भी वित्तपोषण लिखत नहीं हैं। ये तत्काल देय भुगतान लिखत हैं और सामान्यतः इन्हें वित्तपोषित करने के बजाय अंकित मूल्य पर भुनाया या समाशोधित किया जाता है।
सरकारी और कॉर्पोरेट प्रतिभूतियाँ
संप्रभु सरकारों और उच्च रेटिंग वाले निगमों द्वारा जारी विपणन-योग्य प्रतिभूतियाँ अंतरराष्ट्रीय वित्तीय बाज़ारों में संपार्श्विक के सबसे सुस्थापित रूपों में से एक हैं। सरकारी बॉन्ड, ट्रेज़री बिल, बुबिल, BTF और तुलनीय संप्रभु ऋण लिखतों को द्वितीयक बाज़ार में बेचा जा सकता है अथवा सुरक्षित उधार के समर्थन में संपार्श्विक के रूप में गिरवी रखा जा सकता है। उनकी तरलता, मूल्यांकन और वित्तपोषण की शर्तें बाज़ार की स्थितियों, अवशिष्ट परिपक्वता, जारीकर्ता की ऋण-पात्रता और लागू संपार्श्विक नीतियों पर निर्भर करती हैं।
निवेश-श्रेणी के उधारकर्ताओं द्वारा जारी कॉर्पोरेट बॉण्ड भी इसी प्रकार बेचे या गिरवी रखे जा सकते हैं, यद्यपि वित्तपोषण की शर्तें जारीकर्ता की गुणवत्ता, बाज़ार तरलता और प्रचलित ऋण स्प्रेड को प्रतिबिंबित करती हैं।
विनियमित बैंकों द्वारा जारी जमा प्रमाणपत्र सामान्यतः मोचन पर नकदी में परिपक्व होते हैं। संविदात्मक शर्तों के आधार पर, कुछ प्रमाणपत्र सुरक्षित ऋण के लिए संपार्श्विक के रूप में भी कार्य कर सकते हैं।
सूचीबद्ध इक्विटी प्रतिभूतियाँ
सार्वजनिक रूप से व्यापार योग्य शेयरों को मान्यता प्राप्त प्रतिभूति एक्सचेंजों पर बिक्री के माध्यम से सरलता से तरलता में परिवर्तित किया जा सकता है। वे ऋणदाता-विशिष्ट पात्रता मानदंडों, संपार्श्विक कटौतियों (हेयरकट) और संकेंद्रण सीमाओं के अधीन मार्जिन ऋण अथवा प्रतिभूति-समर्थित ऋण सुविधाओं को भी आधार दे सकते हैं। अधिमान्य शेयरों का आकलन भी इन्हीं सिद्धांतों के अनुसार किया जाता है, यद्यपि उनकी तरलता और बाज़ार स्वीकार्यता सामान्य इक्विटी से भिन्न हो सकती है।
परक्राम्य ऋण लिखत
संप्रभु संस्थाओं, विनियमित वित्तीय संस्थानों या निवेश-श्रेणी के कॉर्पोरेट देनदारों द्वारा जारी कुछ परक्राम्य वचन पत्र और कमर्शियल पेपर वित्तपोषण में सहायक हो सकते हैं या स्थापित द्वितीयक बाज़ारों में बेचे जा सकते हैं। संस्थागत ऋण-गुणवत्ता या विपणन-योग्यता से रहित, निजी रूप से जारी वचन पत्रों का संपार्श्विक मूल्य (कोलेटरल मूल्य) सामान्यतः बहुत कम या शून्य होता है और विनियमित वित्तीय संस्थान उन्हें विरले ही स्वीकार करते हैं।
स्ट्रक्चर्ड क्रेडिट उत्पाद
स्ट्रक्चर्ड क्रेडिट लिखत, जिनमें कोलैटरलाइज़्ड मॉर्गेज ऑब्लिगेशंस (CMO), कोलैटरलाइज़्ड लोन ऑब्लिगेशंस (CLO) और ऐसे ही प्रतिभूतिकृत उत्पाद शामिल हैं, द्वितीयक बाज़ार में बिक्री या प्रतिभूत उधारी के माध्यम से वित्तपोषण में सहायक हो सकते हैं। उनका मूल्यांकन अंतर्निहित परिसंपत्ति पूल की गुणवत्ता, बाज़ार तरलता, क्रेडिट रेटिंग, संरचनात्मक जटिलता और लागू विनियामक पूंजी व्यवहार पर निर्भर करता है। इन कारकों के कारण, संरचित उत्पादों के विरुद्ध वित्तपोषण में प्रायः रूढ़िवादी संपार्श्विक मार्जिन अपनाए जाते हैं।
निवेश फंड
विनियमित निवेश निधियों की इकाइयाँ तरलता उत्पन्न करने में सक्षम वित्तीय परिसंपत्तियों की एक अन्य श्रेणी हैं। ओपन-एंडेड म्यूचुअल फंड सामान्यतः फंड प्रबंधक के पास प्रतिदान के माध्यम से तरलता प्रदान करते हैं, जबकि क्लोज़्ड-एंड फंड और एक्सचेंज-ट्रेडेड फंड (ETF) मान्यता प्राप्त प्रतिभूति बाज़ारों में बेचे जा सकते हैं। कुछ परिस्थितियों में ये निवेश संपार्श्विक-आधारित ऋण का भी समर्थन कर सकते हैं।
जीवन बीमा पॉलिसियाँ
प्रदर्शनीय नकद समर्पण मूल्य वाली आजीवन बीमा पॉलिसियाँ पॉलिसी ऋण के माध्यम से, अथवा जारीकर्ता बीमा कंपनी को समर्पण के माध्यम से, तरलता प्रदान कर सकती हैं। जिन क्षेत्राधिकारों में कानूनी रूप से अनुमत है, वहाँ कुछ पॉलिसियों का जीवन निपटान (लाइफ सेटलमेंट) लेन-देन के माध्यम से अंतरण भी किया जा सकता है। ऐसी व्यवस्थाएँ बीमा लेन-देन हैं, बैंकिंग सुविधाएँ नहीं।
व्यापारिक प्राप्य राशियाँ
वाणिज्यिक प्राप्य राशियाँ प्रायः स्थापित प्राप्य वित्तपोषण तकनीकों के माध्यम से कार्यशील पूंजी वित्त को आधार प्रदान करती हैं। फैक्टरिंग में प्राप्य राशियों की किसी वित्तीय संस्था या विशिष्ट फैक्टर को बिक्री शामिल होती है, जबकि इनवॉइस डिस्काउंटिंग में सामान्यतः विधिक स्वामित्व बनाए रखते हुए प्राप्य राशियों के विरुद्ध उधार लेना शामिल होता है। आपूर्ति शृंखला वित्त कार्यक्रम इसी प्रकार सत्यापित वाणिज्यिक इनवॉइस के आधार पर चलनिधि प्रदान करते हैं। प्रत्येक संरचना विधिक और वाणिज्यिक रूप से भिन्न होती है, किंतु सभी का साझा उद्देश्य वैध व्यापार से नकदी प्रवाह को गति देना है।
रियल एस्टेट से संबंधित प्रतिभूतियाँ
सार्वजनिक रूप से सूचीबद्ध रियल एस्टेट इन्वेस्टमेंट ट्रस्ट (REITs) को प्रतिभूति बाज़ारों में बेचा जा सकता है अथवा उपयुक्त ऋण नीतियों के अंतर्गत संपार्श्विक के रूप में स्वीकार किया जा सकता है। मॉर्गेज-बैक्ड सिक्योरिटीज़ (MBS) भी इसी प्रकार द्वितीयक बाज़ार में व्यापार या प्रतिभूत वित्तपोषण के माध्यम से तरलता प्राप्त करती हैं, जो मूल्यांकन, विनियामक पात्रता और बाज़ार की स्थितियों के अधीन है।
डेरिवेटिव लिखत
फ्यूचर्स और ऑप्शंस अपना मूल्य अंतर्निहित परिसंपत्तियों से प्राप्त करते हैं; वे स्वयं में कोई परिसंपत्ति नहीं होते। तरलता सामान्यतः पोज़ीशन बंद करके या संविदात्मक अधिकारों का प्रयोग करके प्राप्त की जाती है। यद्यपि डेरिवेटिव वित्तीय बाज़ारों में अनिवार्य भूमिका निभाते हैं, तथापि जब तक उन्हें व्यापक संपार्श्विक प्रबंधन व्यवस्थाओं में सम्मिलित न किया जाए, उन्हें सामान्यतः स्वतंत्र संपार्श्विक नहीं माना जाता।
बहुमूल्य धातु धारिताएँ
मान्यताप्राप्त अभिरक्षकों के पास रखी गई स्वर्ण, रजत और अन्य बहुमूल्य धातुओं की आवंटित धारिताएँ विक्रय या संपार्श्विक-समर्थित ऋण के माध्यम से तरलता प्रदान कर सकती हैं। निर्णायक विचारणीय बिंदु विशिष्ट रूप से आवंटित धातु का विधिक स्वामित्व है। अनावंटित धारिताएँ या निजी रूप से जारी प्रमाणपत्र प्रायः काफ़ी कम विधिक निश्चितता प्रदान करते हैं और इसलिए संपार्श्विक के रूप में अनुपयुक्त हो सकते हैं।
व्यापार दस्तावेज़ीकरण
बिल ऑफ लेडिंग और ट्रस्ट रसीदों सहित कुछ वाणिज्यिक दस्तावेज़ अंतरराष्ट्रीय व्यापार वित्त में आवश्यक भूमिका निभाते हैं। ये दस्तावेज़ माल के स्वामित्व, कब्जे या अस्थायी अभिरक्षा के साक्ष्य होते हैं और अंतर्निहित वाणिज्यिक लेनदेन के भाग के रूप में व्यापार वित्त सुविधाओं को समर्थन दे सकते हैं। ये स्वतंत्र वित्तीय परिसंपत्तियाँ नहीं हैं जो अकेले तरलता उत्पन्न कर सकें।
क्षतिपूर्ति पत्र (Letters of Indemnity) भी इसी प्रकार शिपिंग और लॉजिस्टिक्स लेनदेन में वाणिज्यिक जोखिम के आबंटन का कार्य करते हैं। ये वित्तीय परिसंपत्तियाँ नहीं, बल्कि संविदात्मक वचनबद्धताएँ हैं और इनका मूल्य केवल उन्हीं वाणिज्यिक संबंधों के भीतर होता है जिनके लिए इन्हें जारी किया गया था।
सामान्य सिद्धांत
प्रस्तुत परिसंपत्ति या वित्तीय लिखत की श्रेणी चाहे जो हो, International Finance Bank समान मूलभूत सिद्धांत लागू करता है। प्रत्येक प्रस्तावित लेन-देन का मूल्यांकन कानूनी प्रवर्तनीयता, स्वामित्व, अंतरणीयता, विनियामक स्वीकार्यता, वाणिज्यिक सार, जारीकर्ता की ऋण-गुणवत्ता, विपणन-योग्यता और परिचालन व्यवहार्यता के आधार पर किया जाता है। जहाँ उपयुक्त हो, स्वतंत्र उचित परिश्रम (ड्यू डिलिजेंस) किया जाता है, और बैंक जारीकर्ता संस्थाओं या अन्य विश्वसनीय स्रोतों से सीधे जानकारी प्राप्त करने का अधिकार सुरक्षित रखता है।
किसी परिसंपत्ति अथवा वित्तीय लिखत का अस्तित्व वित्तपोषण की गारंटी नहीं देता, और न ही यह कोई पूर्वनिर्धारित अग्रिम दर अथवा मूल्यांकन स्थापित करता है। वित्तपोषण की शर्तें केवल संपूर्ण विधिक, अनुपालन, परिचालनगत और ऋण समीक्षा पूर्ण होने के पश्चात ही निर्धारित की जाती हैं। लेन-देन की प्रकृति के आधार पर, सर्वाधिक उपयुक्त समाधान प्रत्यक्ष बिक्री, मोचन, संपार्श्विक-समर्थित ऋण, संरचित वित्त, व्यापार वित्त अथवा ग्राहक के व्यावसायिक उद्देश्यों के लिए विशेष रूप से तैयार की गई कोई अन्य वित्तपोषण व्यवस्था हो सकती है।
International Finance Bank विवेकपूर्ण संस्थागत बैंकिंग के प्रति प्रतिबद्ध है। प्रत्येक लेनदेन का मूल्यांकन उसके अपने गुण-दोषों के आधार पर किया जाता है, जिसका उद्देश्य अंतरराष्ट्रीय बैंकिंग मानकों के अनुरूप, विधिक रूप से सुदृढ़, व्यावसायिक रूप से न्यायोचित और पेशेवर ढंग से संरचित वित्तपोषण समाधान उपलब्ध कराना है।
डॉक्यूमेंटरी लेटर ऑफ क्रेडिट: एक विशेष स्थिति
मुद्रीकरण के बजाय बट्टाकरण (डिस्काउंटिंग)
डॉक्यूमेंटरी लेटर ऑफ क्रेडिट अंतरराष्ट्रीय बैंकिंग में एक विशिष्ट स्थान रखते हैं। यद्यपि वाणिज्यिक चर्चाओं में मुद्रीकरण शब्द प्रायः सुनने को मिलता है, यह डॉक्यूमेंटरी लेटर ऑफ क्रेडिट से चलनिधि प्राप्त करने की प्रक्रिया का सटीक वर्णन नहीं करता। पारंपरिक बैंकिंग व्यवहार में, डॉक्यूमेंटरी लेटर ऑफ क्रेडिट को स्वतंत्र वित्तीय परिसंपत्ति के रूप में न खरीदा जाता है, न बेचा जाता है और न ही नकदी में परिवर्तित किया जाता है। इसके बजाय, चलनिधि बट्टाकरण (डिस्काउंटिंग) के माध्यम से प्राप्त की जाती है, जो एक सुस्थापित व्यापार वित्त तकनीक है, जिसमें बैंक लाभार्थी के अनुपालनयुक्त डॉक्यूमेंटरी क्रेडिट के अंतर्गत भुगतान प्राप्त करने के अधिकार के विरुद्ध निधि अग्रिम देता है।
बट्टा (डिस्काउंटिंग) लेन-देन में, बैंक डॉक्यूमेंटरी लेटर ऑफ क्रेडिट द्वारा निरूपित भविष्य की भुगतान देयता को सहमत बट्टे पर क्रय करता है अथवा उसके विरुद्ध अग्रिम प्रदान करता है। लाभार्थी को तत्काल तरलता प्राप्त होती है, जबकि बैंक क्रेडिट की शर्तों तथा लागू वित्तपोषण अनुबंध के अधीन जारीकर्ता बैंक के भुगतान-जोखिम को वहन करता है। अतः यह लेन-देन परंपरागत अर्थ में मुद्रीकरण नहीं, बल्कि व्यापार वित्त है।
चूँकि वित्तपोषक बैंक दस्तावेज़ी और ऋण, दोनों प्रकार के जोखिम वहन करता है, इसलिए डिस्काउंटिंग केवल सावधानीपूर्वक नियंत्रित परिस्थितियों में ही उपलब्ध होती है।
स्वीकार्य जारीकर्ता बैंक
क्रेडिट सामान्यतः ऐसे बैंक द्वारा जारी, पुष्ट या अन्यथा समर्थित होना चाहिए जो वित्तपोषक संस्था को स्वीकार्य हो। जारीकर्ता बैंक की वित्तीय सुदृढ़ता, अंतरराष्ट्रीय प्रतिष्ठा, विनियामक स्थिति और देश-जोखिम ऋण मूल्यांकन के अनिवार्य अंग हैं। जहाँ जारीकर्ता बैंक को पर्याप्त साख-योग्य नहीं माना जाता, वहाँ वित्तपोषक संस्था डिस्काउंटिंग पर विचार करने से पूर्व किसी अन्य अंतरराष्ट्रीय रूप से मान्यता प्राप्त बैंक द्वारा पुष्टि की अपेक्षा कर सकती है।
अप्रतिसंहरणीय डॉक्यूमेंटरी क्रेडिट
डॉक्यूमेंटरी लेटर ऑफ क्रेडिट सामान्यतः अप्रतिसंहरणीय होना चाहिए और अंतरराष्ट्रीय स्तर पर मान्य नियमों के अधीन होना चाहिए, जिनमें सबसे आम अंतरराष्ट्रीय वाणिज्य मंडल द्वारा प्रकाशित डॉक्यूमेंटरी क्रेडिट के लिए एकसमान प्रथाएँ एवं व्यवहार (UCP 600) है। अप्रतिसंहरणीयता यह निश्चितता प्रदान करती है कि जारीकर्ता बैंक सभी पक्षों की सहमति के बिना अपनी भुगतान प्रतिबद्धता में एकतरफा संशोधन या उसे रद्द नहीं कर सकता।
दस्तावेज़ी अनुपालन
बैंक केवल दस्तावेज़ों से संबंध रखते हैं, अंतर्निहित वस्तुओं या सेवाओं से नहीं। तदनुसार, भुगतान पूरी तरह उन दस्तावेज़ों की प्रस्तुति पर निर्भर करता है जो डॉक्यूमेंट्री लेटर ऑफ क्रेडिट के नियमों और शर्तों का कड़ाई से अनुपालन करते हों। लदान-पत्र (बिल ऑफ लेडिंग), वाणिज्यिक चालान, बीमा प्रमाणपत्र, निरीक्षण प्रमाणपत्र तथा निर्दिष्ट कोई भी अन्य दस्तावेज़ निर्धारित समय-सीमा के भीतर और बिना किसी महत्वपूर्ण विसंगति के प्रस्तुत किए जाने चाहिए। दस्तावेज़ी विसंगतियाँ भुगतान में विलंब कर सकती हैं, उसे कम कर सकती हैं या पूरी तरह रोक सकती हैं।
वास्तविक अंतर्निहित वाणिज्यिक लेनदेन
डॉक्यूमेंटरी लेटर ऑफ क्रेडिट वास्तविक अंतरराष्ट्रीय व्यापार को सुगम बनाने के लिए अस्तित्व में हैं। इसलिए डिस्काउंटिंग केवल तभी उपलब्ध है जब अंतर्निहित वाणिज्यिक लेन-देन वैध, उचित रूप से प्रलेखित और आर्थिक रूप से सारगर्भित हो। वित्तपोषक संस्था सामान्यतः वाणिज्यिक पृष्ठभूमि, संविदात्मक व्यवस्थाओं, शिपिंग दस्तावेज़ों और अन्य ऐसे साक्ष्यों की समीक्षा करेगी जो यह प्रदर्शित करें कि प्राप्य राशि किसी वास्तविक व्यापार या सेवा लेन-देन से उत्पन्न हुई है।
ग्राहक संबंध और उचित परिश्रम (ड्यू डिलिजेंस)
डिस्काउंटिंग सामान्यतः केवल उन्हीं ग्राहकों को उपलब्ध कराई जाती है जिनके साथ वित्तपोषक संस्था का बैंकिंग संबंध स्थापित हो चुका है और जिनके लिए संपूर्ण KYC, AML और आतंकवाद वित्तपोषण निवारण (CTF) प्रक्रियाएँ पूर्ण की जा चुकी हैं। व्यापार वित्त के किसी भी रूप का विस्तार करने से पहले वित्तपोषक संस्था को ग्राहक की व्यावसायिक गतिविधियों, स्वामित्व संरचना, निधियों के स्रोत और अपेक्षित लेन-देन प्रोफ़ाइल को समझना आवश्यक है।
परक्रामण हेतु उपलब्धता
किसी डॉक्यूमेंटरी लेटर ऑफ क्रेडिट की भुनाई (डिस्काउंटिंग) हो सकती है या नहीं, यह उसके नियमों एवं शर्तों पर निर्भर करता है। जो क्रेडिट परक्राम्यता (नेगोशिएशन) द्वारा उपलब्ध होते हैं, वे सामान्यतः किसी नामित बैंक को जारीकर्ता बैंक से प्रतिपूर्ति से पहले अनुपालक दस्तावेज़ों को परक्राम्य करने की अनुमति देते हैं। अन्य मामलों में, वित्तपोषण पुष्टिकरण, प्रतिपूर्ति व्यवस्थाओं अथवा संबंधित बैंकों के बीच पृथक अनुबंधों पर निर्भर हो सकता है। हस्तांतरणीयता, जहाँ लागू हो, लाभार्थियों के प्रतिस्थापन से संबंधित है और इसे भुनाई से भ्रमित नहीं किया जाना चाहिए।
परस्पर-विरोधी प्रतिभूति हितों का अभाव
जहाँ डॉक्यूमेंट्री लेटर ऑफ क्रेडिट के अंतर्गत उत्पन्न प्राप्य राशि पहले ही समनुदेशित, बंधक रखी गई या अन्यथा भारग्रस्त की जा चुकी हो, वहाँ वित्तपोषक संस्था कानूनी स्थिति स्पष्ट होने तक भुनाई (डिस्काउंटिंग) प्रदान करने से इनकार कर सकती है। बैंक को यह सुनिश्चित करना होगा कि वित्तपोषण को आधार देने वाली प्राप्य राशि में उसे प्रवर्तनीय और निर्विवाद हित प्राप्त हो।
वाणिज्यिक शर्तें
बट्टाकरण सुविधा के अंतर्गत अग्रिम दी जाने वाली राशि अनेक वाणिज्यिक कारकों पर निर्भर करती है, जिनमें जारीकर्ता या पुष्टिकर्ता बैंक की ऋण-साख, साख-पत्र की अवधि, देश-जोखिम, दस्तावेज़ी जोखिम, लेन-देन का आकार, बाज़ार की स्थितियाँ और ग्राहक के साथ समग्र संबंध शामिल हैं। इसलिए अग्रिम दरें प्रत्येक लेन-देन में भिन्न होती हैं और किसी निश्चित प्रतिशत के आधार पर पूर्व-निर्धारित नहीं की जा सकतीं।
दस्तावेज़ों की प्रस्तुति और परीक्षण
निधियाँ अग्रिम दिए जाने से पहले, लाभार्थी को वित्तपोषक संस्था के समक्ष अपेक्षित दस्तावेज़ प्रस्तुत करने होते हैं। बैंक UCP 600 और अपनी आंतरिक प्रक्रियाओं के अनुसार दस्तावेज़ों की जाँच करता है। जब बैंक को यह संतुष्टि हो जाती है कि प्रस्तुतीकरण दस्तावेज़ी लेटर ऑफ क्रेडिट और वित्तपोषण अनुबंध के अनुरूप है, तो वह निधियाँ अग्रिम दे सकता है और तत्पश्चात परिपक्वता या भुगतान पर जारीकर्ता या पुष्टिकर्ता बैंक से प्रतिपूर्ति प्राप्त कर सकता है।
व्यापार वित्त का एक विशिष्ट स्वरूप
डॉक्यूमेंटरी लेटर ऑफ क्रेडिट की भुनाई (डिस्काउंटिंग) अंतर्राष्ट्रीय व्यापार वित्त के सबसे पुराने और सुस्थापित रूपों में से एक है। यह निर्यातकों को नकदी प्रवाह में तेज़ी लाने में सक्षम बनाती है, साथ ही डॉक्यूमेंटरी लेटर ऑफ क्रेडिट के सुरक्षित भुगतान तंत्र के रूप में मूलभूत कानूनी उद्देश्य को भी अक्षुण्ण रखती है।
इंटरनेट पर प्रायः विज्ञापित तथाकथित “मोनेटाइज़ेशन कार्यक्रमों” के विपरीत, डॉक्यूमेंटरी लेटर ऑफ क्रेडिट की डिस्काउंटिंग में उस लिखत की बिक्री, प्रतिभूतिकरण या सट्टात्मक व्यापार शामिल नहीं होता। यह वस्तुतः सत्यापित वाणिज्यिक लेन-देन, अनुपालित दस्तावेज़ीकरण, प्रतिष्ठित बैंकिंग प्रतिपक्षों और पूर्ण ऋण-मूल्यांकन पर आधारित विवेकपूर्ण बैंक वित्तपोषण है। इस प्रकार, यह एक विशिष्ट बैंकिंग सेवा बनी हुई है, जो अंतरराष्ट्रीय स्तर पर मान्य बैंकिंग एवं व्यापार वित्त मानकों के अंतर्गत संचालित वैध वाणिज्यिक लेन-देनों के लिए आरक्षित है।
स्टैंडबाय लेटर ऑफ क्रेडिट और बैंक गारंटी – एक विशेष स्थिति
"मुद्रीकरण" के बजाय संपार्श्विक-समर्थित वित्तपोषण
अंतरराष्ट्रीय बैंकिंग के बहुत कम क्षेत्र स्टैंडबाय लेटर ऑफ क्रेडिट (SBLC) और बैंक गारंटी (BG) के तथाकथित "मुद्रीकरण" जितनी भ्रांतियाँ उत्पन्न करते हैं। यह अभिव्यक्ति वाणिज्यिक विपणन और इंटरनेट पर व्यापक रूप से प्रयुक्त होती है, किंतु यह सटीक रूप से वर्णित नहीं करती कि विनियमित वित्तीय संस्थाएँ इन लिखतों का मूल्यांकन किस प्रकार करती हैं।
SBLC या बैंक गारंटी नकदी, परक्राम्य प्रतिभूति या बॉन्ड के तुलनीय कोई वित्तीय परिसंपत्ति नहीं है। यह किसी बैंक द्वारा अपने आवेदक के दायित्वों को सुरक्षित करने के लिए जारी की गई एक आकस्मिक संविदात्मक प्रतिबद्धता है। इसका प्राथमिक उद्देश्य निर्दिष्ट संविदात्मक शर्तों के घटित होने की स्थिति में भुगतान का आश्वासन या ऋण समर्थन प्रदान करना है। फलस्वरूप, SBLC या BG को सामान्यतः न तो खरीदा जाता है, न उसका व्यापार किया जाता है और न ही उसे सीधे नकदी में परिवर्तित किया जाता है।
तथापि, सीमित संस्थागत परिस्थितियों में, कुछ उच्च-गुणवत्ता वाले लिखत किसी पृथक वित्तपोषण लेनदेन का समर्थन कर सकते हैं। ऐसे मामलों में, वित्तपोषक संस्था स्वयं लिखत को न तो अर्जित करती है और न ही उसे “भुनाती” है। इसके बजाय, वह यह आकलन करती है कि क्या वह लिखत सावधानीपूर्वक हामीदारी (अंडरराइटिंग) के आधार पर स्वीकृत ऋण सुविधा के लिए स्वीकार्य संपार्श्विक अथवा ऋण संवर्धन प्रदान कर सकता है। वित्तपोषण का निर्णय केवल लिखत के अस्तित्व पर नहीं, बल्कि लेनदेन की समग्र गुणवत्ता पर आधारित होता है।
इसी कारण International Finance Bank कोई सामान्य SBLC या BG मुद्रीकरण कार्यक्रम संचालित नहीं करता। प्रत्येक प्रस्ताव का पूर्ण विधिक, वाणिज्यिक, परिचालनिक एवं ऋण संबंधी उचित परिश्रम (ड्यू डिलिजेंस) के माध्यम से व्यक्तिगत रूप से मूल्यांकन किया जाता है।
स्वतंत्र सत्यापन
किसी भी मूल्यांकन का पहला चरण लिखत और उसे जारी करने वाली संस्था का स्वतंत्र सत्यापन है। केवल प्रामाणिकता पर्याप्त नहीं है। वित्तपोषक संस्था को यह भी सुनिश्चित करना होगा कि जारीकर्ता बैंक विधिवत लाइसेंस प्राप्त है, वित्तीय रूप से सुदृढ़ है, अंतरराष्ट्रीय स्तर पर मान्यता प्राप्त है और उसकी अपनी आंतरिक ऋण नीतियों के अंतर्गत स्वीकार्य है।
सत्यापन में स्थापित अंतरबैंक संचार माध्यमों के जरिए प्रत्यक्ष पुष्टि, लागू जारीकरण दस्तावेज़ों की जाँच तथा जारीकर्ता संस्था की विनियामक स्थिति, ऋण-साख और देश जोखिम की समीक्षा शामिल हो सकती है। कोई भी वित्तपोषण निर्णय केवल आवेदकों या मध्यस्थों द्वारा प्रस्तुत दस्तावेज़ों की प्रतियों के आधार पर नहीं लिया जाता।
साधन की प्रकृति
इसके पश्चात लिखत की कानूनी विशेषताओं की जाँच की जाती है। विशेष ध्यान इस बात पर दिया जाता है कि क्या वचनबद्धता अप्रतिसंहरणीय है, जहाँ उपयुक्त हो वहाँ बिना शर्त है, कानूनी रूप से प्रवर्तनीय है, और जहाँ लागू हो वहाँ ISP98 या UCP 600 जैसे मान्यता प्राप्त अंतरराष्ट्रीय बैंकिंग नियमों के अधीन है।
बैंक लिखत के प्रयोजन की भी समीक्षा करता है। निष्पादन गारंटी, अग्रिम भुगतान गारंटी, बिड बॉन्ड तथा अन्य अनुबंध-विशिष्ट दायित्व सामान्यतः संपार्श्विक के रूप में सीमित या कोई मूल्य नहीं रखते, क्योंकि उनकी प्रवर्तनीयता विशिष्ट संविदात्मक घटनाओं पर निर्भर करती है। इसके विपरीत, उच्च रेटिंग वाले अंतरराष्ट्रीय बैंकों द्वारा जारी कुछ क्लीन डिमांड दायित्वों को असाधारण परिस्थितियों में किसी व्यापक वित्तपोषण संरचना के एक घटक के रूप में विचार में लिया जा सकता है।
वाणिज्यिक पृष्ठभूमि
उतना ही महत्वपूर्ण अंतर्निहित वाणिज्यिक लेन-देन है। वित्तपोषक संस्थाएँ मुख्य रूप से प्रस्तावित लेन-देन के आर्थिक सार से संबंधित होती हैं, न कि लिखत के सांकेतिक मूल्य से। तदनुसार, आवेदक को उस वैध वाणिज्यिक प्रयोजन को प्रदर्शित करना होगा जिसके लिए वित्तपोषण का अनुरोध किया गया है, इसमें शामिल संविदात्मक संबंधों को तथा आगमों के अभीष्ट उपयोग को स्पष्ट करना होगा।
जिन लेन-देनों में वास्तविक वाणिज्यिक सार का अभाव हो, जो सट्टात्मक वित्तपोषण संरचनाओं पर आधारित हों, अथवा जिन व्यवस्थाओं का उद्देश्य किसी पहचान योग्य व्यावसायिक प्रयोजन के बिना केवल तरलता सृजित करना हो, उन्हें सामान्यतः अस्वीकार कर दिया जाता है।
ग्राहक उचित परिश्रम (ड्यू डिलिजेंस)
प्रत्येक बैंकिंग संबंध की भाँति, किसी भी वित्तपोषण प्रस्ताव पर विचार किए जाने से पूर्व संपूर्ण KYC (अपने ग्राहक को जानें), AML (धन-शोधन निवारण) तथा CTF (आतंकवाद के वित्तपोषण का प्रतिकार) प्रक्रियाएँ पूर्ण की जानी आवश्यक हैं। बैंक को ग्राहक की पहचान, हितलाभकारी स्वामित्व, संपत्ति का स्रोत, निधियों का स्रोत तथा अपेक्षित लेनदेन प्रोफ़ाइल स्थापित करनी होगी। संबंधित क्षेत्राधिकारों, प्रतिपक्षों तथा लेनदेन की विशेषताओं के आधार पर वर्धित उचित परिश्रम (ड्यू डिलिजेंस) की आवश्यकता हो सकती है।
ऋण मूल्यांकन
विधिक और अनुपालन समीक्षाएँ पूर्ण हो जाने के बाद, बैंक संपूर्ण ऋण मूल्यांकन करता है। इस विश्लेषण में जारीकर्ता संस्था की वित्तीय सुदृढ़ता, वचनबद्धता की विधिक प्रवर्तनीयता, देश एवं क्षेत्राधिकार जोखिम, बाज़ार की स्थितियाँ, लेन-देन की अवधि, पुनर्भुगतान संरचना, विनियामक पूंजी संबंधी निहितार्थ तथा बैंक की जोखिम उठाने की समग्र क्षमता पर विचार किया जाता है।
वास्तविक SBLC या BG का अस्तित्व वित्तपोषण की गारंटी नहीं देता। अनेक प्रामाणिक लिखत संपार्श्विक-समर्थित ऋण के लिए अनुपयुक्त होते हैं, क्योंकि समग्र लेन-देन विवेकपूर्ण बैंकिंग मानकों को पूरा नहीं करता।
वित्तपोषण संरचना
जहाँ प्रस्तावित लेन-देन सभी कानूनी, वाणिज्यिक, परिचालनिक और ऋण संबंधी आवश्यकताओं को सफलतापूर्वक पूरा करता है, वहाँ बैंक उस लिखत द्वारा आंशिक रूप से समर्थित वित्तपोषण सुविधा प्रदान करने पर विचार कर सकता है। लेन-देन की प्रकृति के अनुसार यह स्ट्रक्चर्ड ऋण, परियोजना वित्त, व्यापार वित्त, रिवॉल्विंग क्रेडिट या अलग से बातचीत द्वारा तय की गई किसी अन्य सुविधा का रूप ले सकती है।
वित्तपोषण बैंक के स्वतंत्र ऋण निर्णय पर आधारित होता है, न कि लिखत के अंकित मूल्य के किसी पूर्व-निर्धारित प्रतिशत पर। अग्रिम दरें, संपार्श्विक मूल्य, मूल्य निर्धारण, चुकौती शर्तें और अन्य वाणिज्यिक शर्तें लेनदेन के संपूर्ण जोखिम प्रोफ़ाइल के अनुसार भिन्न होती हैं और उन्हें मानक बाज़ार प्रतिशतों के आधार पर निर्धारित नहीं किया जा सकता।
सतत निगरानी
वित्तपोषण लेनदेन पूर्ण होने के उपरांत, बैंक लेनदेन की संपूर्ण अवधि के दौरान सुविधा और सहायक संपार्श्विक, दोनों की निगरानी जारी रखता है। इसमें जारीकर्ता संस्था, अंतर्निहित वाणिज्यिक गतिविधि, विनियामक घटनाक्रमों तथा सहायक उपकरण की प्रवर्तनीयता या मूल्य को प्रभावित करने वाले किसी भी भौतिक परिवर्तन की आवधिक समीक्षा सम्मिलित है।
जहाँ वित्तपोषण का पूर्ण पुनर्भुगतान हो चुका है और सभी संविदात्मक दायित्व पूरे किए जा चुके हैं, वहाँ संपार्श्विक व्यवस्थाएँ वित्तपोषण दस्तावेज़ों के अनुसार मुक्त कर दी जाती हैं।
इंटरनेट "मुद्रीकरण" के बजाय संस्थागत बैंकिंग
International Finance Bank पट्टे पर ली गई SBLC, गारंटीकृत नकद निर्मुक्ति, निश्चित मुद्रीकरण प्रतिशत, ब्रोकर-संचालित वित्तपोषण संरचनाओं या इंटरनेट पर प्रायः विज्ञापित ऐसी ही व्यवस्थाओं से जुड़े कार्यक्रमों में भाग नहीं लेता। ऐसे दावे स्थापित अंतरराष्ट्रीय बैंकिंग व्यवहार को प्रतिबिंबित नहीं करते।
स्टैंडबाय लेटर ऑफ क्रेडिट या बैंक गारंटी द्वारा समर्थित वैध वित्तपोषण संस्थागत ऋण का एक विशिष्ट रूप है, जिसके लिए संपूर्ण कानूनी विश्लेषण, स्वतंत्र सत्यापन, विनियामक अनुपालन, विवेकपूर्ण जोखिम-मूल्यांकन तथा वास्तविक वाणिज्यिक सारतत्व आवश्यक हैं। वित्तपोषक संस्था केवल प्रस्तुत किए गए लिखत का नहीं, बल्कि समग्र लेन-देन का मूल्यांकन करती है।
केवल इन आवश्यकताओं की पूर्ति होने पर ही SBLC या BG, अंतरराष्ट्रीय बैंकिंग की सुदृढ़ प्रथा के अनुरूप, पेशेवर ढंग से संरचित वित्तपोषण समाधान में योगदान दे सकता है।
लिखत-समर्थित वित्तपोषण के लिए दस्तावेज़ीकरण आवश्यकताएँ
परिचय
लिखत-समर्थित वित्तपोषण एक विशिष्ट बैंकिंग प्रक्रिया है। इसमें किसी पात्र वित्तीय परिसंपत्ति या लिखत की बिक्री, मोचन, बट्टाकरण या संपार्श्विक-समर्थित वित्तपोषण शामिल हो सकता है। वाणिज्यिक भाषा में इसे प्रायः “मॉनेटाइज़ेशन” कहा जाता है, यद्यपि यह शब्द अक्सर अस्पष्ट होता है और इसे किसी लिखत के नकदी में स्वतः रूपांतरण के रूप में नहीं समझा जाना चाहिए।
International Finance Bank प्रत्येक प्रस्तावित लेन-देन का पृथक रूप से मूल्यांकन करता है। बैंक केवल किसी लिखत के अस्तित्व पर निर्भर नहीं करता। वह ग्राहक, स्वामित्व संरचना, वाणिज्यिक प्रयोजन, जारीकर्ता संस्था, कानूनी प्रवर्तनीयता, विनियामक स्वीकार्यता, विपणन-योग्यता और लेन-देन की समग्र ऋण गुणवत्ता की समीक्षा करता है।
कोई भी वित्तीय लिखत वित्तपोषण का अधिकार प्रदान नहीं करता। वित्तपोषण की शर्तों पर विचार केवल कानूनी, अनुपालन, परिचालन और ऋण संबंधी उचित परिश्रम (ड्यू डिलिजेंस) पूर्ण होने के पश्चात् ही किया जाता है।
ग्राहक वर्गीकरण
पहला चरण आवेदक की प्रकृति निर्धारित करना है। ग्राहक कोई निजी व्यक्ति, कॉर्पोरेट इकाई, विनियमित संस्था, निवेश निधि, ट्रस्ट, फैमिली ऑफिस या कोई अन्य कानूनी व्यवस्था हो सकता है। यह वर्गीकरण ऑनबोर्डिंग प्रक्रिया, लागू उचित परिश्रम (ड्यू डिलिजेंस) मानक और अपेक्षित दस्तावेज़ों को निर्धारित करता है।
निजी ग्राहकों को वैध सरकारी पहचान-पत्र, आवासीय पते का प्रमाण, कर पहचान संबंधी जानकारी तथा संपत्ति के स्रोत और निधियों के स्रोत के साक्ष्य प्रस्तुत करने होंगे।
कॉर्पोरेट ग्राहकों को गठन संबंधी दस्तावेज़, निगमन का प्रमाण, कंपनी रजिस्ट्री के वर्तमान उद्धरण, अधिकृत हस्ताक्षरकर्ताओं का प्रमाण, लेनदेन को अधिकृत करने वाले निदेशक मंडल के प्रस्ताव या मुख्तारनामे, स्वामित्व चार्ट तथा निदेशकों, अधिकारियों, शेयरधारकों और अंतिम हितलाभकारी स्वामियों के पहचान दस्तावेज़ प्रस्तुत करने होंगे।
संस्थागत ग्राहकों को, जिनमें विनियमित वित्तीय संस्थाएँ, फंड और ट्रस्ट संरचनाएँ सम्मिलित हैं, जहाँ लागू हो वहाँ विनियामक स्थिति, लाइसेंस अथवा पंजीकरण का प्रमाण, गठन संबंधी दस्तावेज़, शासी दस्तावेज़, अधिकृत हस्ताक्षरकर्ता का प्रमाण, फंड अथवा ट्रस्ट संबंधी दस्तावेज़, जहाँ लागू हो वहाँ विधिक संस्था पहचानकर्ता (LEI), तथा इस बात का प्रमाण प्रस्तुत करना होगा कि प्रस्तावित लेन-देन उनकी विधिक शक्तियों और निवेश अधिदेश के भीतर आता है।
International Finance Bank वहाँ संवर्धित उचित परिश्रम (ड्यू डिलिजेंस) लागू करता है जहाँ लेन-देन में जटिल स्वामित्व संरचनाएँ, उच्च जोखिम वाले क्षेत्राधिकार, राजनीतिक रूप से उजागर व्यक्ति, असामान्य लेन-देन पैटर्न, प्रतिबंधित क्षेत्र या ऐसे लिखत शामिल हों जिनका मूल स्रोत अस्पष्ट है।
वित्तीय लिखत का विवरण
ग्राहक को वित्तपोषण के लिए प्रस्तावित वित्तीय लिखत या परिसंपत्ति का सटीक विवरण प्रस्तुत करना होगा। इसमें लिखत का प्रकार, अंकित मूल्य, मुद्रा, जारी करने की तिथि, परिपक्वता तिथि, जारीकर्ता, शासी विधि, लागू नियम, संदर्भ संख्या तथा कोई भी रजिस्ट्री, अभिरक्षा या क्लियरिंग संबंधी जानकारी शामिल है।
जहाँ लिखत एक विपणन योग्य प्रतिभूति है, वहाँ ग्राहक को ISIN, CUSIP, कॉमन कोड या कोई अन्य मान्यता प्राप्त प्रतिभूति पहचानकर्ता प्रदान करना चाहिए, साथ ही किसी स्वीकार्य अभिरक्षक, समाशोधन प्रणाली या विनियमित वित्तीय मध्यस्थ के माध्यम से अभिरक्षा का प्रमाण भी देना चाहिए।
जहाँ लिखत कोई बैंक वचनबद्धता हो, जैसे स्टैंडबाय लेटर ऑफ क्रेडिट, बैंक गारंटी, डिमांड गारंटी या डॉक्यूमेंटरी लेटर ऑफ क्रेडिट, वहाँ ग्राहक को लिखत का संपूर्ण पाठ, जारीकर्ता बैंक का विवरण, लागू नियम, समाप्ति तिथि, हितग्राही की जानकारी तथा सभी संशोधन या संबंधित संप्रेषण प्रस्तुत करने होंगे।
जहाँ परिसंपत्ति कोई प्राप्य राशि, बीमा पॉलिसी, फंड में हित, बहुमूल्य धातु धारिता या अन्य वित्तीय परिसंपत्ति हो, वहाँ ग्राहक को कानूनी एवं वाणिज्यिक समीक्षा के लिए पर्याप्त संबंधित संविदात्मक, अभिरक्षा-संबंधी, मूल्यांकन-संबंधी तथा स्वामित्व-संबंधी दस्तावेज़ प्रस्तुत करने होंगे।
बैंक यह निर्धारित करने का अधिकार सुरक्षित रखता है कि कोई लिखत वित्तपोषण का आधार बनने में सक्षम है या नहीं। अनेक लिखत वास्तविक होते हैं, किंतु बैंक वित्तपोषण के लिए अनुपयुक्त होते हैं।
KYC, AML और अनुपालन दस्तावेज़ीकरण
किसी भी वित्तपोषण प्रस्ताव पर विचार किए जाने से पूर्व, International Finance Bank को KYC, AML, CFT तथा प्रतिबंध अनुपालन प्रक्रियाएँ पूरी करना आवश्यक है।
ग्राहक को संपूर्ण पहचान दस्तावेज़, हितलाभकारी स्वामित्व संबंधी जानकारी, कर-निवास घोषणाएँ, संपत्ति के स्रोत का प्रमाण, निधियों के स्रोत का प्रमाण तथा आगमों के इच्छित उपयोग का स्पष्ट विवरण प्रस्तुत करना होगा।
कॉर्पोरेट और संस्थागत आवेदकों को सभी अंतिम लाभार्थी स्वामियों, नियंत्रण रखने वाले व्यक्तियों, निदेशकों, अधिकृत हस्ताक्षरकर्ताओं और संबंधित जुड़े पक्षों का प्रकटीकरण करना होगा। बैंक संगठन-संरचना चार्ट, शेयरधारक रजिस्टर, लेखा-परीक्षित खाते, विनियामक फाइलिंग, ट्रस्ट विलेख, फंड दस्तावेज़ या समकक्ष सामग्री मांग सकता है।
ग्राहक को यह जानकारी देनी होगी कि क्या लेन-देन का कोई पक्ष राजनीतिक रूप से प्रभावशाली व्यक्ति (PEP) है, प्रतिबंधों के अधीन है, मुकदमेबाज़ी में शामिल है, प्रतिकूल मीडिया रिपोर्टों से संबद्ध है या किसी प्रतिबंधित क्षेत्राधिकार से जुड़ा है।
International Finance Bank प्रतिबंध सूचियों, राजनीतिक रूप से उजागर व्यक्तियों (PEP) के डेटाबेस, प्रतिकूल मीडिया स्रोतों, विनियामक अभिलेखों और आंतरिक जोखिम प्रणालियों के विरुद्ध अपनी स्वतंत्र जाँच करता है। अनुपालन संबंधी चिंताएँ उत्पन्न होने पर बैंक विस्तृत स्पष्टीकरण दिए बिना किसी लेन-देन को अस्वीकार कर सकता है।
वित्तीय स्थिति के साक्ष्य
जहाँ प्रस्तावित लेनदेन में ऋण, संपार्श्विक-समर्थित वित्तपोषण या ऋण सुविधा शामिल है, वहाँ बैंक आवेदक की वित्तीय स्थिति का आकलन करेगा। ग्राहक के लिए अंकेक्षित वित्तीय विवरण, प्रबंधन लेखे, बैंक विवरण, चलनिधि का प्रमाण, क्रेडिट रिपोर्ट, मौजूदा ऋण अनुसूचियाँ, परिसंपत्ति विवरण, व्यावसायिक योजनाएँ, नकदी प्रवाह अनुमान और चुकौती क्षमता के साक्ष्य प्रस्तुत करना आवश्यक हो सकता है।
कॉर्पोरेट ग्राहकों के लिए बैंक पिछले दो या तीन वित्तीय वर्षों के वित्तीय विवरण, अंतरिम खाते, लेखा परीक्षकों की पुष्टि, कर विवरणियाँ तथा मौजूदा बैंकिंग संबंधों का विवरण माँग सकता है।
निजी ग्राहकों के मामले में, बैंक निवल संपत्ति का विवरण, बैंक संदर्भ, निवेश पोर्टफोलियो विवरण, कर संबंधी दस्तावेज़ अथवा स्वतंत्र लेखाकार की पुष्टि की माँग कर सकता है।
संस्थागत ग्राहकों के लिए, बैंक विनियामक पूंजी संबंधी जानकारी, प्रबंधनाधीन परिसंपत्तियाँ, फंड के निष्पादन का अभिलेख, लेखा-परीक्षित फंड खाते, अभिरक्षक की पुष्टियाँ तथा निवेशक अथवा अधिदेश संबंधी दस्तावेज़ मांग सकता है।
कोई सुदृढ़ लिखत भी ग्राहक की अपनी वित्तीय स्थिति को समझने की आवश्यकता को समाप्त नहीं करता। बैंक लेन-देन का समग्र रूप से मूल्यांकन करता है।
स्वामित्व, हक़ और भार
ग्राहक को लिखत या परिसंपत्ति पर अपना वैध स्वामित्व, लाभार्थी हक़ या अधिकृत नियंत्रण सिद्ध करना होगा। बैंक का संतुष्ट होना आवश्यक है कि आवेदक को प्रस्तावित वित्तपोषण संरचना में उस लिखत को बेचने, गिरवी रखने, समनुदेशित करने, डिस्काउंट करने या अन्यथा उपयोग करने का वैध अधिकार है।
साक्ष्य में अभिरक्षा विवरण, खाता विवरण, समनुदेशन अनुबंध, हितग्राही पुष्टिकरण, प्रतिभूति रजिस्ट्री उद्धरण, स्वामित्व दस्तावेज़, क्रय अनुबंध, अंतरण अभिलेख अथवा जारीकर्ता पुष्टिकरण सम्मिलित हो सकते हैं।
ग्राहक को यह भी पुष्टि करनी होगी कि लिखत किसी भी धारणाधिकार, गिरवी, भार, समनुदेशन, प्रतिस्पर्धी दावों, मुकदमेबाज़ी, निषेधाज्ञा, अवरोध आदेशों अथवा पूर्व वित्तपोषण व्यवस्थाओं से मुक्त है। आवश्यकता होने पर बैंक धारणाधिकार संबंधी खोज, अभिरक्षक की पुष्टि, जारीकर्ता की पुष्टि, विधिक राय अथवा शपथ-पत्र की माँग कर सकता है।
किसी भी विद्यमान भार, प्रतिबंध, गिरवी, समनुदेशन, प्रतिकूल दावे या संविदात्मक सीमा का प्रकटीकरण अनिवार्य है। ऐसे मामलों का प्रकटीकरण न करने पर सामान्यतः लेन-देन को तत्काल अस्वीकार कर दिया जाएगा।
लिखत की शर्तें और विधिक समीक्षा
लिखत का संपूर्ण कानूनी पाठ समीक्षा के लिए उपलब्ध कराया जाना आवश्यक है। बैंक शासी कानून, क्षेत्राधिकार, प्रवर्तनीयता, हस्तांतरणीयता, समनुदेशन संबंधी प्रतिबंधों, भुगतान शर्तों, समाप्ति प्रावधानों, संशोधन प्रक्रियाओं, दस्तावेज़ी आवश्यकताओं तथा संपार्श्विक के रूप में लिखत के मूल्य को प्रभावित करने वाले किसी भी खंड का विश्लेषण करेगा।
स्टैंडबाय लेटर ऑफ क्रेडिट के लिए, संरचना के आधार पर ISP98 या UCP 600 प्रासंगिक हो सकते हैं। डिमांड गारंटी के लिए URDG 758 प्रासंगिक हो सकता है। डॉक्यूमेंटरी लेटर ऑफ क्रेडिट के लिए सामान्यतः UCP 600 ही लागू ढाँचा होगा। प्रतिभूतियों के संबंध में, बैंक प्रॉस्पेक्टस, ऑफ़रिंग सर्कुलर, इंडेंचर, नियम एवं शर्तें, अभिरक्षा व्यवस्थाओं और अंतरण प्रतिबंधों की समीक्षा करेगा।
बैंक प्रत्येक साधन का अंतरणीय अथवा विभाज्य होना आवश्यक नहीं मानता। ये विशेषताएँ कुछ संरचनाओं में प्रासंगिक हो सकती हैं, किंतु सार्वभौमिक आवश्यकताएँ नहीं हैं। निर्णायक प्रश्न यह है कि साधन विधिक रूप से प्रवर्तनीय है और प्रस्तावित वित्तपोषण संरचना के लिए व्यावसायिक रूप से उपयुक्त है अथवा नहीं।
स्वतंत्र सत्यापन
International Finance Bank केवल प्रतियों, स्क्रीनशॉट, ब्रोकर के कथनों या आवेदक के वक्तव्यों पर निर्भर नहीं रहता। बैंक उपयुक्त होने पर स्वतंत्र सत्यापन करता है।
बैंक लिखतों के लिए, सत्यापन नियंत्रित बैंक-से-बैंक संचार, प्रत्यक्ष संस्थागत पुष्टि, प्रमाणित SWIFT संचार या अन्य स्वीकार्य अंतर-बैंक माध्यमों से किया जा सकता है।
प्रतिभूतियों के लिए, सत्यापन अभिरक्षकों, समाशोधन प्रणालियों, विनियमित ब्रोकरों, न्यासियों, भुगतान अभिकर्ताओं, निक्षेपागारों अथवा मान्यता प्राप्त बाज़ार डेटा प्रणालियों के माध्यम से हो सकता है।
प्राप्य खातों और व्यापार-संबंधी परिसंपत्तियों के लिए, सत्यापन में देनदार, क्रेता, बीमाकर्ता, वाहक, निरीक्षण कंपनियाँ, सीमा-शुल्क दस्तावेज़, शिपिंग दस्तावेज़ या लेन-देन के अन्य प्रतिपक्ष शामिल हो सकते हैं।
बैंक जारीकर्ता संस्थाओं, अभिरक्षकों, विधि सलाहकारों, लेखा परीक्षकों, न्यासियों, विनियामकों अथवा अन्य विश्वसनीय तृतीय पक्षों से संपर्क करने का अधिकार सुरक्षित रखता है। आवेदकों और मध्यस्थों के लिए बैंक की स्वतंत्र सत्यापन प्रक्रिया को नियंत्रित अथवा प्रतिबंधित करने का प्रयास करना निषिद्ध है।
विधिक राय एवं बाह्य समीक्षा
लेन-देन के अनुसार, International Finance Bank योग्य विधि सलाहकारों से स्वतंत्र विधिक राय की अपेक्षा कर सकता है। ऐसी राय कॉर्पोरेट प्राधिकार, वैध निर्गमन, प्रवर्तनीयता, स्वामित्व, अंतरणीयता, शासी विधि, प्रतिभूति के पूर्णीकरण, विनियामक प्रतिबंधों, कर संबंधी मुद्दों, प्रतिबंध-संबंधी विचारों तथा प्रस्तावित संरचना की वैधता को समाहित कर सकती है।
जहाँ एकाधिक क्षेत्राधिकार शामिल हों, वहाँ बैंक ग्राहक के क्षेत्राधिकार, जारीकर्ता के क्षेत्राधिकार, लिखत के शासी कानून के क्षेत्राधिकार तथा उस क्षेत्राधिकार में, जहाँ प्रवर्तन किया जा सकता है, विधि सलाहकार से अलग-अलग विधिक राय की माँग कर सकता है।
विधिक राय प्रतिष्ठित अधिवक्ता द्वारा जारी की जानी चाहिए जो बैंक को स्वीकार्य हो, और यह आवश्यक हो सकता है कि वह International Finance Bank को संबोधित हो अथवा उस पर International Finance Bank द्वारा स्पष्ट रूप से निर्भर रहा जा सके। जहाँ उचित हो, बैंक ग्राहक के व्यय पर अपने स्वयं के अधिवक्ता को भी निर्देशित कर सकता है।
विनियामक और सीमा-पार आवश्यकताएँ
वित्तीय साधनों से जुड़े लेन-देन बैंकिंग, प्रतिभूति, प्रतिबंध, कर, विदेशी मुद्रा, निवेश, डेटा संरक्षण तथा धनशोधन-निरोधी कानूनों के अंतर्गत विनियामक दायित्व उत्पन्न कर सकते हैं।
जहाँ प्रतिभूतियाँ शामिल हों, वहाँ बैंक लागू प्राइवेट प्लेसमेंट, अंतरण प्रतिबंध, प्रॉस्पेक्टस, अभिरक्षा और निवेशक वर्गीकरण संबंधी नियमों पर विचार करेगा। जहाँ व्यापार वित्त शामिल हो, वहाँ बैंक लागू व्यापार, सीमा शुल्क, नौवहन, बीमा और प्रतिबंध संबंधी अपेक्षाओं पर विचार करेगा। जहाँ सीमा-पार भुगतान शामिल हों, वहाँ कर पारदर्शिता, FATCA, CRS, स्रोत पर कर कटौती और विदेशी मुद्रा नियंत्रण प्रासंगिक हो सकते हैं।
ग्राहक को विनियामक मूल्यांकन और रिपोर्टिंग के लिए आवश्यक सभी जानकारी उपलब्ध करानी होगी। इसमें कर-निवास संबंधी प्रपत्र, CRS स्व-प्रमाणन, FATCA प्रपत्र, लीगल एंटिटी आइडेंटिफ़ायर, कॉर्पोरेट कर संख्याएँ, विनियामक पंजीकरण, निवेश अधिदेश की पुष्टियाँ और प्रतिभूति-विधि संबंधी अभ्यावेदन शामिल हो सकते हैं।
International Finance Bank किसी भी ऐसे लेनदेन को आगे नहीं बढ़ाएगा जिसे वैध, पारदर्शी और विनियामक दृष्टि से स्वीकार्य ढाँचे के भीतर संरचित न किया जा सके।
व्यावसायिक प्रयोजन और आगमों का उपयोग
ग्राहक को प्रस्तावित वित्तपोषण के वाणिज्यिक प्रयोजन और आगमों के इच्छित उपयोग की स्पष्ट व्याख्या प्रस्तुत करनी होगी। वित्तपोषण का उद्देश्य वैध व्यावसायिक, निवेश, व्यापार, परियोजना, कार्यशील पूंजी अथवा ट्रेज़री गतिविधि को समर्थन देना है।
ऐसे लेनदेन जो वास्तविक आर्थिक सार के बिना केवल किसी लिखत से नकदी उत्पन्न करने के लिए बनाए गए हों, पात्र होने की संभावना नहीं रखते। बैंक वाणिज्यिक औचित्य को प्रमाणित करने वाले अनुबंध, चालान, परियोजना दस्तावेज़, व्यावसायिक योजनाएँ, अधिग्रहण दस्तावेज़, निवेश आदेश-पत्र, बजट अनुसूचियाँ, आहरण योजनाएँ या अन्य सामग्री माँग सकता है।
प्राप्त राशि का उपयोग विधिसम्मत, पारदर्शी और ग्राहक के व्यावसायिक प्रोफ़ाइल के अनुरूप होना चाहिए।
बैंक साधन: विशेष टिप्पणी
स्टैंडबाय लेटर ऑफ क्रेडिट, बैंक गारंटी और समान बैंक वचनबद्धताओं को प्रायः गलत समझा जाता है। वे नकदी समतुल्य नहीं हैं और स्वतः मुद्रीकृत नहीं किए जा सकते। वे निर्धारित प्रयोजनों के लिए जारी की गई आकस्मिक संविदात्मक बाध्यताएँ हैं।
सीमित परिस्थितियों में, उच्च गुणवत्ता वाला बैंक वचनपत्र किसी पृथक वित्तपोषण लेन-देन को संपार्श्विक या ऋण संवर्धन के रूप में समर्थन दे सकता है। बैंक जारीकर्ता, शर्तों, लागू नियमों, प्रवर्तनीयता, क्षेत्राधिकार जोखिम, वाणिज्यिक प्रयोजन और चुकौती संरचना का मूल्यांकन करेगा।
International Finance Bank पट्टे पर लिए गए SBLC कार्यक्रमों, गारंटीकृत नकद-निर्गमन योजनाओं, ब्रोकर-संचालित मुद्रीकरण संरचनाओं, निश्चित ऋण-से-मूल्य अनुपात के वादों, वाणिज्यिक सार-तत्व से रहित निजी प्लेसमेंट कार्यक्रमों अथवा केवल किसी लिखत के अंकित मूल्य पर आधारित व्यवस्थाओं में भाग नहीं लेता।
वाणिज्यिक शर्तें
International Finance Bank निश्चित अग्रिम दरें, मानक ऋण-से-मूल्य अनुपात या पूर्वनिर्धारित मूल्य-निर्धारण तालिकाएँ प्रकाशित नहीं करता। वाणिज्यिक शर्तें परिसंपत्ति की प्रकृति, जारीकर्ता की गुणवत्ता, विपणन-योग्यता, कानूनी प्रवर्तनीयता, क्षेत्राधिकार, अवधि, चुकौती स्रोत, संपार्श्विक संरचना, ग्राहक प्रोफ़ाइल, विनियामक व्यवहार और प्रचलित बाज़ार परिस्थितियों पर निर्भर करती हैं।
शर्तों पर विचार केवल उचित परिश्रम (ड्यू डिलिजेंस) पूर्ण होने और आंतरिक अनुमोदन के पश्चात ही किया जाता है। औपचारिक दस्तावेज़ निष्पादित होने और सभी पूर्ववर्ती शर्तें पूरी होने तक कोई वित्तपोषण प्रतिबद्धता अस्तित्व में नहीं होती।
सारांश
किसी भी इंस्ट्रूमेंट-समर्थित वित्तपोषण प्रस्ताव के लिए संपूर्ण दस्तावेज़ीकरण पैकेज अनिवार्य है। ग्राहक को पहचान, प्राधिकार, स्वामित्व, वैध स्रोत, वाणिज्यिक प्रयोजन, वित्तीय स्थिति, विनियामक अनुपालन तथा इंस्ट्रूमेंट की गुणवत्ता के स्पष्ट प्रमाण प्रस्तुत करने होंगे।
International Finance Bank इस जानकारी का उपयोग यह निर्धारित करने के लिए करता है कि प्रस्तावित लेन-देन कानूनी रूप से सुदृढ़, व्यावसायिक रूप से औचित्यपूर्ण, परिचालनात्मक रूप से व्यवहार्य और विवेकपूर्ण संस्थागत बैंकिंग व्यवहार के अनुरूप है या नहीं।
बैंक की प्रक्रिया जानबूझकर कठोर रखी गई है। यह ग्राहक, बैंक और वित्तीय प्रणाली की सत्यनिष्ठा की रक्षा करती है। पारदर्शी पक्षों, सत्यापन योग्य लिखतों और वैध वाणिज्यिक सार वाले वास्तविक लेन-देन की व्यावसायिक समीक्षा की जा सकती है। अपूर्ण, अपारदर्शी, सट्टात्मक या ब्रोकर-प्रेरित प्रस्ताव आगे नहीं बढ़ेंगे।
अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।