विशिष्ट खाते
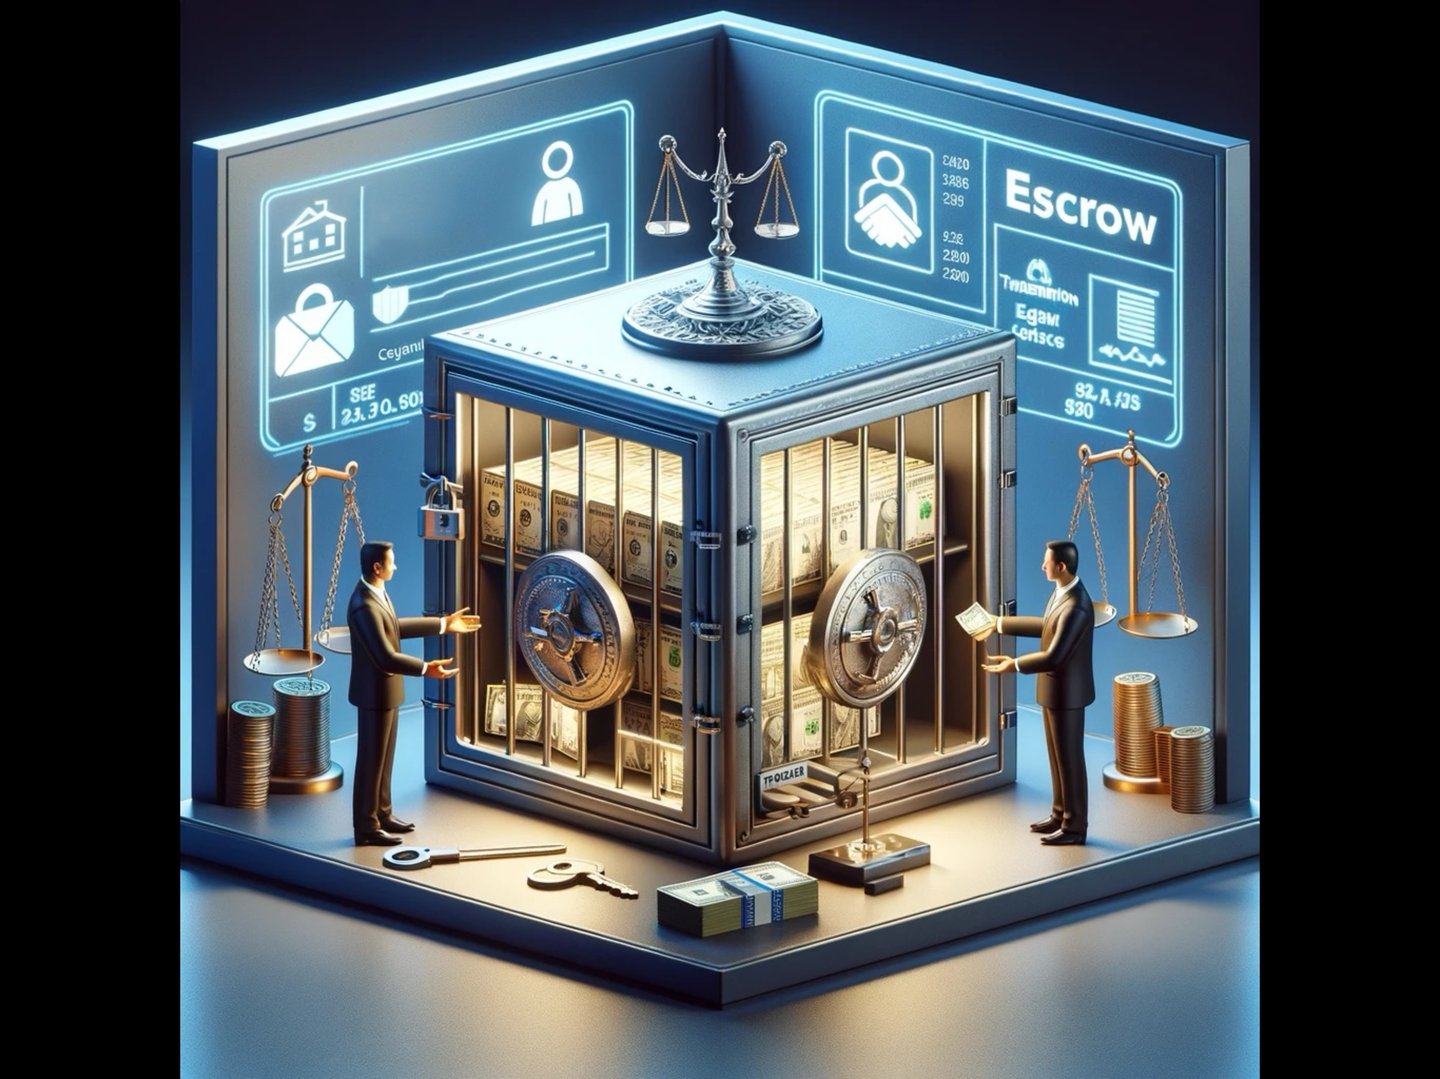
एस्क्रो खाते
International Finance Bank LTD में हमें आपके वित्तीय लेन-देन को सुरक्षित रखने की अपनी प्रतिबद्धता पर गर्व है। अपनी संपूर्ण एस्क्रो सेवाओं के माध्यम से हम असाधारण सुरक्षा और निश्चितता प्रदान करते हैं, जिससे आपका क्रय या विक्रय अनुभव यथासंभव सुगम बनता है।
चाहे आप संपत्ति खरीद रहे हों, वाणिज्यिक गतिविधि में संलग्न हों, पट्टे पर वार्ता कर रहे हों या सुरक्षा और विश्वास की आवश्यकता वाला कोई भी लेन-देन कर रहे हों, हम आपकी सहायता कर सकते हैं। हमारे रियल एस्टेट एस्क्रो खाते क्रेताओं और विक्रेताओं, दोनों को आश्वस्ति प्रदान करने के लिए डिज़ाइन किए गए हैं, क्योंकि ये सभी संविदात्मक शर्तें पूरी होने तक निधियों को सुरक्षित रूप से धारण करते हैं। हमारे ऑनलाइन लेन-देन एस्क्रो खातों के माध्यम से हम डिजिटल जगत में भी उसी स्तर की सुरक्षा लाते हैं और सुरक्षित ई-कॉमर्स लेन-देन सुनिश्चित करते हैं।
किराया-पट्टा (लीज़िंग) समझौतों की स्थिति में, हमारे रेंट एस्क्रो खाते उन किरायेदारों के लिए आदर्श साधन हैं जिन्हें यह सुनिश्चित करना होता है कि उनके अधिकारों का सम्मान किया जाए। और जिन्हें लचीले समाधान की आवश्यकता है, उनके लिए हमारे सामान्य क्रेता-विक्रेता एस्क्रो खाते किसी भी लेन-देन में सुरक्षा की एक अतिरिक्त परत प्रदान करते हैं, तथा सभी शर्तें पूरी होने तक निधियों को सुरक्षित रखते हैं।
एस्क्रो खातों के कुछ सामान्यतः प्रयुक्त प्रकार इस प्रकार हैं:
- सामान्य क्रेता-विक्रेता एस्क्रो खाते: ये खाते बहुउपयोगी हैं और किसी भी ऐसे लेनदेन में प्रयुक्त हो सकते हैं जहाँ क्रेता और विक्रेता निधियों के आदान-प्रदान से पूर्व यह सुनिश्चित करना चाहते हैं कि करार का पालन हो। ये खाते तब तक क्रेता का भुगतान धारित रखते हैं जब तक विक्रेता करार की सभी शर्तें पूरी नहीं कर देता, जिसके पश्चात निधियाँ जारी कर दी जाती हैं।
- ऑनलाइन लेन-देन एस्क्रो खाते: विशेष रूप से ई-कॉमर्स के लिए उपयोगी ये खाते उत्पाद या सेवा की प्राप्ति और स्वीकृति तक क्रेता का भुगतान रोके रखते हैं, जिससे ऑनलाइन लेन-देन में क्रेता और विक्रेता, दोनों की रक्षा होती है।
- रियल एस्टेट एस्क्रो खाते: संपत्ति लेनदेन में प्रयुक्त ये खाते क्रेता की निधियों को तब तक धारण करते हैं जब तक बिक्री की सभी शर्तें पूरी नहीं हो जातीं, जिससे सुरक्षित एवं निरापद आदान-प्रदान सुनिश्चित होता है।
- किराया एस्क्रो खाते: किरायेदार इन खातों का उपयोग अपना किराया जमा करने के लिए कर सकते हैं, यदि मकान-मालिक अपने दायित्वों का निर्वहन नहीं कर रहा हो, जैसे आवश्यक मरम्मत न कराना। मकान-मालिक द्वारा सहमत शर्तें पूरी किए जाने पर निधियाँ उसे जारी कर दी जाती हैं।
- हमारे ट्रस्ट एस्क्रो खाते किसी विशिष्ट प्रयोजन या व्यक्ति के लिए अलग रखी गई निधियों के प्रबंधन हेतु सुरक्षित समाधान प्रदान करते हैं। हम समझते हैं कि ट्रस्टों के प्रबंधन में उच्च स्तर की सुरक्षा, बारीकियों पर ध्यान और विधिक आवश्यकताओं का अनुपालन अपेक्षित होता है। आपके एस्क्रो एजेंट के रूप में हम सुनिश्चित करते हैं कि निधियों का वितरण ट्रस्ट की शर्तों के अनुसार कड़ाई से हो, जिससे ट्रस्टियों और लाभार्थियों दोनों को निश्चिंतता मिलती है।
- इसी प्रकार, निवेश एवं म्यूचुअल फंड के लिए, हमारे फंड एस्क्रो खाते प्रमुख लेन-देन अवधियों के दौरान पूंजी के लिए सुरक्षित धारण स्थान प्रदान करते हैं। इसमें फंड विलय, कैपिटल कॉल या निवेश चरणों के बीच संक्रमण के समय शामिल हो सकते हैं। हमारी समर्पित टीम सुनिश्चित करती है कि सभी विनियमों का पालन हो और निधियों का वितरण सहमत शर्तों के अनुसार किया जाए।
हमारी प्रत्येक एस्क्रो सेवा आपको, हमारे ग्राहक को, ध्यान में रखकर तैयार की गई है। हम एक सरल, उपयोग में आसान अनुभव प्रदान करने का प्रयास करते हैं, जिसमें खाता प्रबंधन के लिए एकीकृत ऑनलाइन प्लेटफ़ॉर्म और प्रक्रिया में मार्गदर्शन के लिए व्यक्तिगत ग्राहक सहायता उपलब्ध है।
IFB के साथ आपका धन केवल निष्क्रिय पड़ा नहीं रहता – हमारे एस्क्रो खाते ब्याज-अर्जक हैं, जिससे आपकी निधियाँ सुरक्षित रूप से रखे जाने के दौरान भी बढ़ती रहती हैं। अपने वित्तीय लेन-देन में सुरक्षा और आश्वासन का यह अतिरिक्त स्तर जोड़ने के लिए International Finance Bank LTD पर भरोसा करें। हमारी एस्क्रो सेवाओं के बारे में अधिक जानने और अपनी आवश्यकताओं के अनुरूप उपयुक्त समाधान खोजने के लिए आज ही हमसे संपर्क करें।
IFB एस्क्रो खातों को समझना: सुरक्षित लेन-देन के लिए मार्गदर्शिका
IFB में, हमारी एस्क्रो खाता सेवाएँ कॉर्पोरेट लेनदेन में सुरक्षा और विश्वास की एक अतिरिक्त परत जोड़ती हैं। एस्क्रो की अवधारणा से उत्पन्न, जो ऐतिहासिक रूप से किसी अनुबंध को धारण करने वाले तृतीय पक्ष का द्योतक है, हमारे एस्क्रो खाते तटस्थ तृतीय-पक्ष भंडार के रूप में कार्य करते हैं और निर्दिष्ट संविदात्मक शर्तों की पूर्ति तक परिसंपत्तियों की सुरक्षा करते हैं।
IFB में एस्क्रो खाते: विश्वास का प्रकाश-स्तंभ
हमारे एस्क्रो खाते भुगतान विफलता के जोखिम को कम करने के लिए अभिकल्पित हैं, जो विक्रेताओं को सुरक्षित भुगतान का आश्वासन और क्रेताओं को अपनी देय परिसंपत्तियाँ प्राप्त होने का विश्वास प्रदान करते हैं। IFB में एस्क्रो खाते का पर्यवेक्षण करने वाला व्यक्ति सहमत शर्तों की पूर्ति के उपरांत भुगतान प्रक्रिया के सटीक निष्पादन को सुनिश्चित करता है।
IFB एस्क्रो सेवाएँ क्यों चुनें?
IFB एस्क्रो खाते विभिन्न कॉर्पोरेट परिदृश्यों में अपरिहार्य हैं:
- परियोजना वित्तपोषण: हमारी एस्क्रो सेवाओं के साथ दीर्घकालिक अवसंरचना परियोजनाओं के निष्पादन की गारंटी दें, जिससे ऋण चुकौती का प्रभावी प्रबंधन सुनिश्चित हो।
- कॉर्पोरेट शेयर: विलय, अधिग्रहण या कर्मचारी स्टॉक आवंटन के दौरान शेयरों के प्रबंधन हेतु एस्क्रो का उपयोग करें, जिससे स्वामित्व का सुरक्षित हस्तांतरण सुनिश्चित हो।
- रियल एस्टेट लेन-देन: संपत्ति संबंधी सौदों में उचित परिश्रम (ड्यू डिलिजेंस) को सुगम बनाना, तथा विक्रेताओं और क्रेताओं को अपने लेन-देन पूर्ण करने के लिए एक सुरक्षित मंच उपलब्ध कराना।
- सार्वजनिक शेयर प्रस्ताव: हमारे संपूर्ण एस्क्रो समाधान आवेदन से लेकर आवंटन और धनवापसी तक की प्रक्रिया को सरल बनाते हैं, जिससे सार्वजनिक प्रस्ताव प्रक्रिया सुगम रहती है।
- ऑनलाइन लेनदेन: उच्च-मूल्य वाली ऑनलाइन खरीदारी की सुरक्षा बढ़ाएँ; लेनदेन की सभी शर्तें पूरी होने तक निधियाँ सुरक्षित रूप से रोककर रखी जाती हैं।
अपना IFB एस्क्रो खाता आरंभ करना
IFB के साथ एस्क्रो खाता स्थापित करना सरल है:
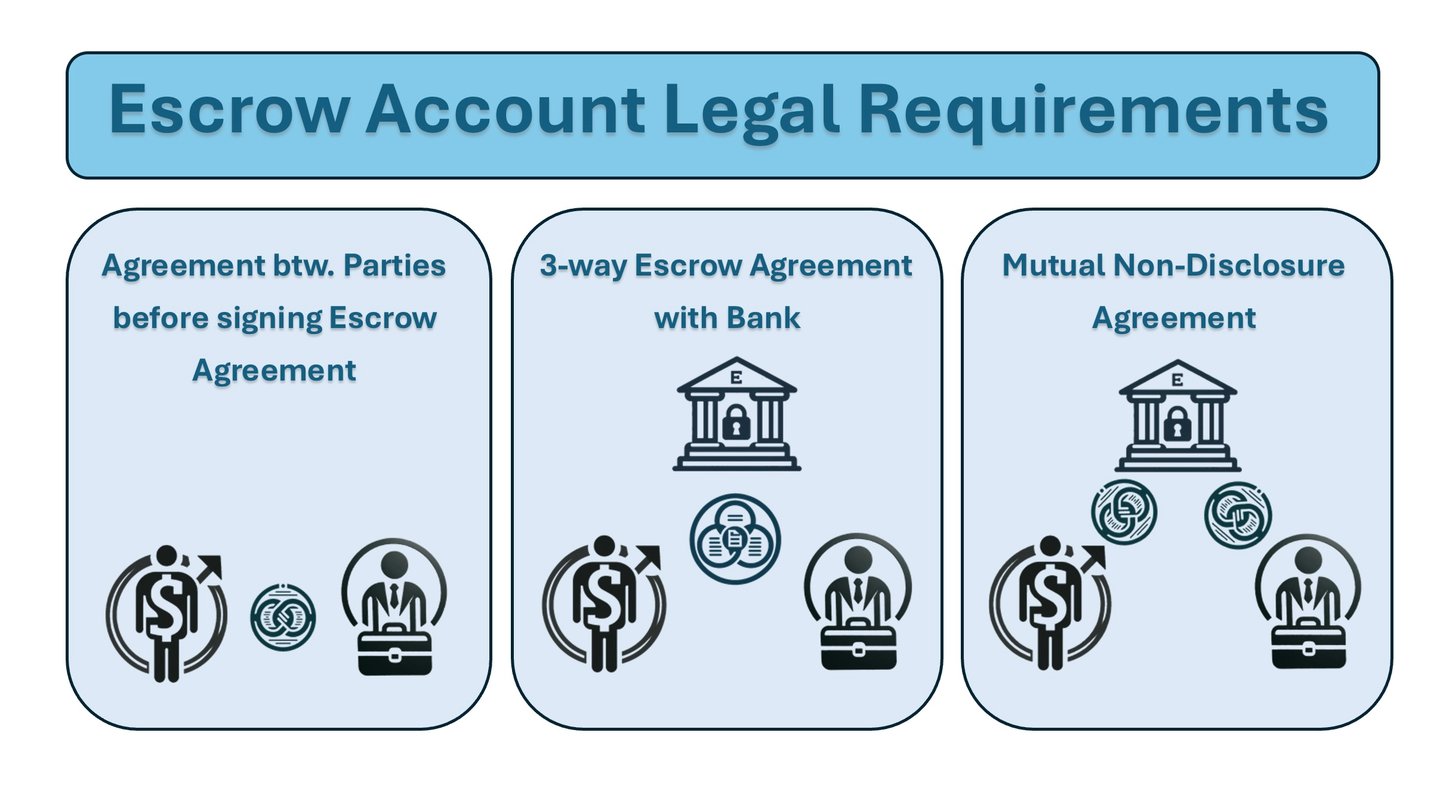
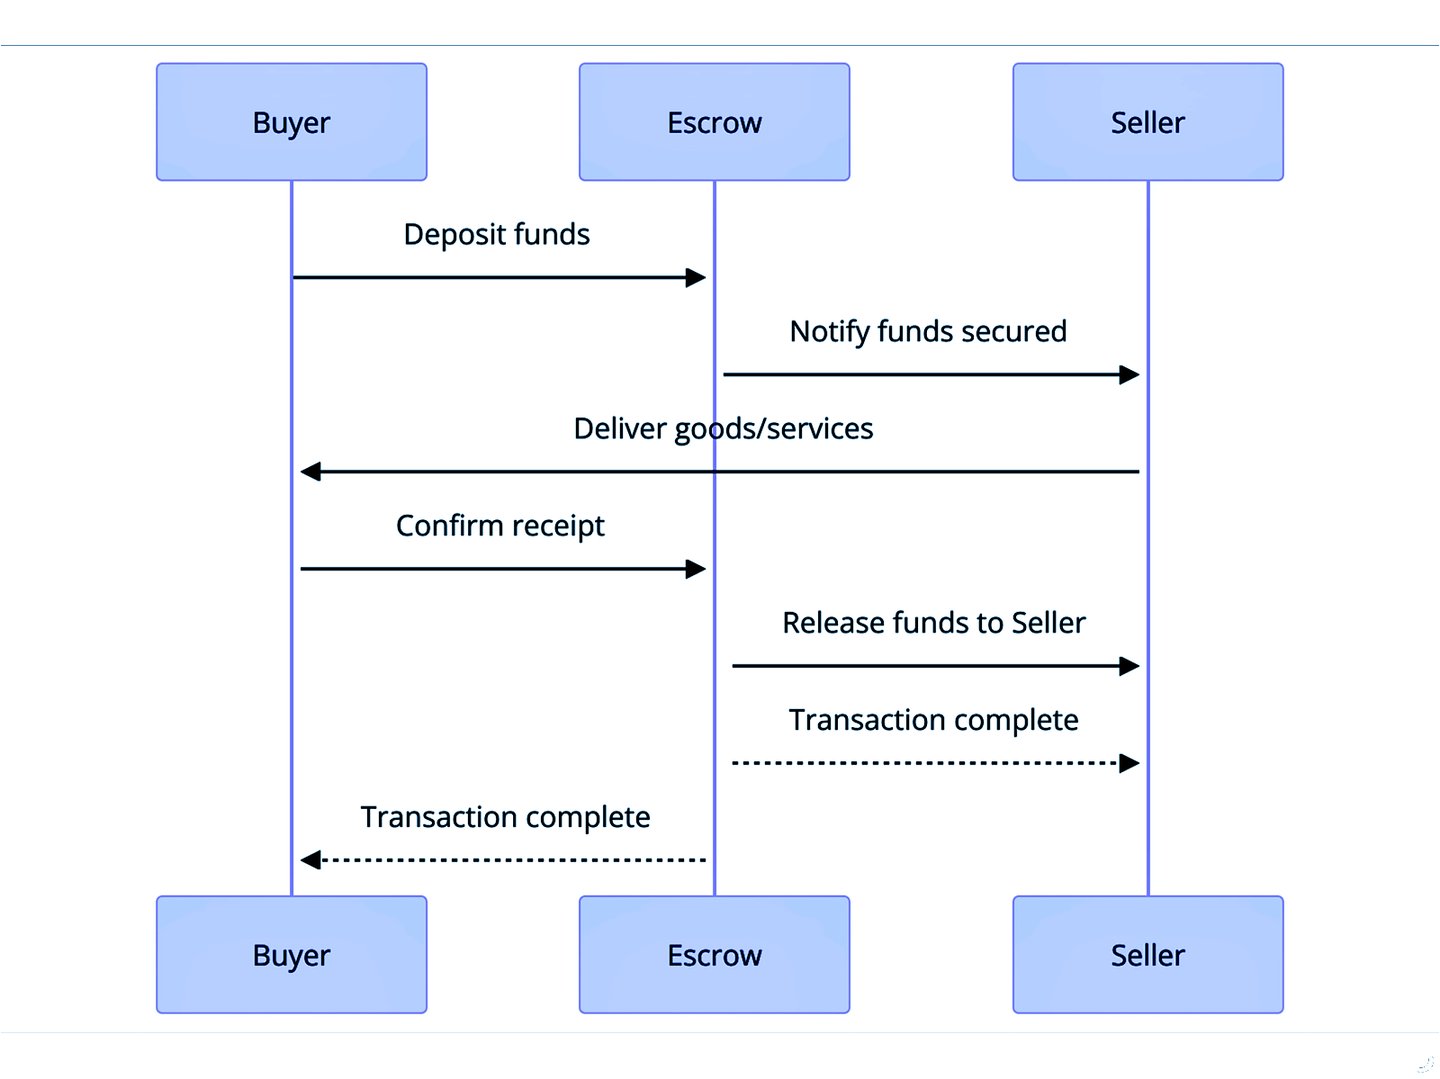
- अनुबंध: दोनों पक्ष लेन-देन की शर्तों का विवरण देने वाले एस्क्रो अनुबंध पर सहमति देते हैं।
- खाता सक्रियण: विक्रेता खाता सक्रियण के लिए शुल्क का भुगतान करता है
- खाते में निधि जमा करना: सहमति होने पर, क्रेता निधि को एस्क्रो खाते में जमा करता है, और IFB सभी पक्षों को प्राप्ति की पुष्टि करता है।
- लेन-देन की निगरानी: हम लेन-देन की सावधानीपूर्वक निगरानी करते हैं और सहमत शर्तों के अनुपालन को सुनिश्चित करते हैं।
- सफल समापन: शर्तों की पूर्ति होने पर, परिसंपत्तियाँ या निधियाँ एस्क्रो अनुबंध के अनुसार जारी की जाती हैं।
- विवाद समाधान: असहमति की स्थिति में, रोकी गई परिसंपत्तियों के परिणाम का निर्णय करने के लिए खाता विवाद समाधान प्रक्रिया में चला जाता है।
सुरक्षित कॉर्पोरेट लेन-देन के लिए एस्क्रो का उपयोग
IFB एस्क्रो खाते अंतरराष्ट्रीय व्यापार, अचल संपत्ति लेनदेन आदि को सुरक्षित बनाने में निर्णायक भूमिका निभाते हैं और दोनों पक्षों को वह आश्वासन देते हैं जो विश्वासपूर्वक व्यवसाय करने के लिए आवश्यक है।
IFB एस्क्रो खातों के लाभ
- वित्तीय संरक्षण: निधियाँ केवल तभी जारी की जाती हैं जब सहमत शर्तें पूरी हो जाती हैं, जिससे क्रेता और विक्रेता दोनों की सुरक्षा होती है।
- भुगतान प्रबंधन में सुगमता: निर्धारित वितरण के माध्यम से कर और बीमा भुगतानों का प्रबंधन सहजता से करें।
- निर्धारित भुगतान: संपत्ति कर और बीमा का भुगतान एस्क्रो से समय पर किया जा सकता है, जिससे स्वामियों और ऋणदाताओं दोनों को लाभ होता है।
संक्षेप में
IFB एस्क्रो खाते निधि का सुरक्षित, विश्वसनीय और निष्पक्ष प्रबंधन प्रदान करते हैं। चाहे परियोजना वित्तपोषण हो, रियल एस्टेट हो या कॉर्पोरेट शेयर लेन-देन, हमारी एस्क्रो सेवाएँ आपके निवेशों की सुरक्षा सुनिश्चित करती हैं और आपके व्यवसाय की सत्यनिष्ठा तथा वित्तीय स्वास्थ्य को सहारा देती हैं।
हमारी लागतें और शुल्क
बैंक एस्क्रो खाते से जुड़ी सामान्य लागतों में निम्नलिखित शामिल हैं:
- भुगतान शुल्क: क्रेता सामान्यतः अनुबंध की शर्तों के अनुसार मासिक, त्रैमासिक, छमाही या वार्षिक भुगतान शुल्क का भुगतान करते हैं।
- एस्क्रो शुल्क: एस्क्रो शुल्क की औसत लागत लेन-देन के क्रय मूल्य का 1% – 2% होती है। उदाहरण के लिए, €200,000 मूल्य के लेन-देन पर एस्क्रो शुल्क €2,000 से €4,000 तक हो सकता है। एस्क्रो लेन-देन शुल्क का भुगतान क्रेता, विक्रेता या दोनों पक्ष बराबर बाँटकर कर सकते हैं।
- अतिरिक्त लागतें: एस्क्रो शुल्क में कागज़ी कार्रवाई, निधि वितरण, संपत्ति कर, गृहस्वामी बीमा प्रीमियम और टाइटल बीमा प्रीमियम जैसे विभिन्न व्यय शामिल हो सकते हैं।
- शुल्क संरचना: एस्क्रो शुल्क की गणना कुल लेनदेन मूल्य के प्रतिशत के रूप में या एकमुश्त निश्चित दर के रूप में की जा सकती है।
- भुगतान के तरीके: क्रेता एस्क्रो सेवाओं का भुगतान करने के लिए वायर ट्रांसफ़र, क्रेडिट कार्ड (Mastercard, Visa), PayPal अथवा अन्य निर्दिष्ट तरीकों का उपयोग कर सकते हैं।
- संवितरण विकल्प: विक्रेता और ब्रोकर लेन-देन के लिए अपनी पसंदीदा संवितरण पद्धति चुन सकते हैं; शुल्क चयनित पद्धति के अनुसार भिन्न होते हैं
- शुल्क को प्रभावित करने वाले कारक
- लेन-देन की राशि: बड़े लेन-देन को पैमाने की मितव्ययिता के कारण कम प्रतिशत शुल्क का लाभ मिल सकता है।
- जटिलता: जिन सौदों में कई पक्ष, सीमा-पार तत्व या जटिल विधिक संरचनाएँ शामिल हों, उन पर अधिक शुल्क लग सकता है।
- अवधि: लंबी धारण अवधि में निरंतर खाता प्रबंधन लागत के कारण कुल शुल्क बढ़ सकते हैं।
- विनियामक अनुपालन: निवेशक लेनदेन के लिए संवर्धित उचित परिश्रम (ड्यू डिलिजेंस) समग्र लागत में वृद्धि कर सकता है।
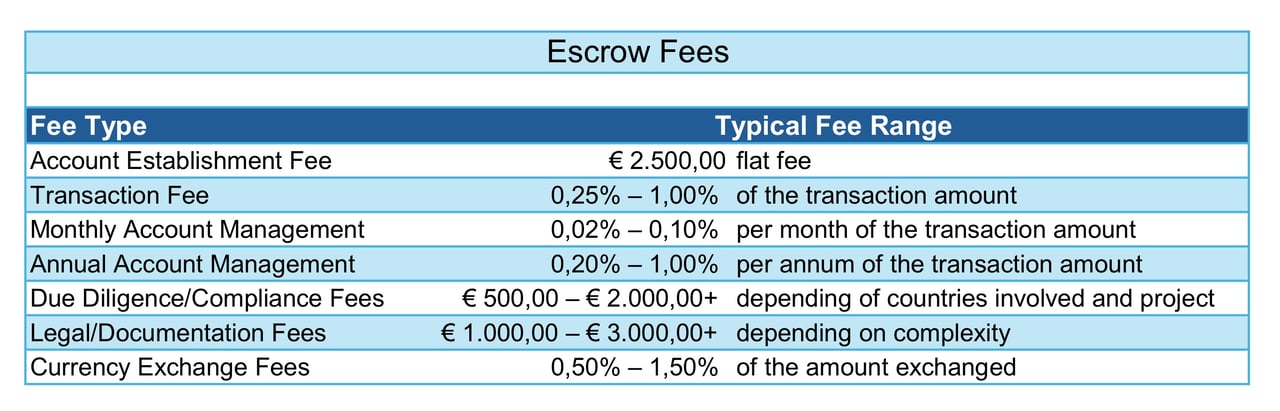
शुल्क प्रायः वार्ता-योग्य होते हैं, विशेषकर उच्च-मूल्य के लेन-देन या सतत संबंधों के लिए
एस्क्रो पेमास्टर खाता सेवाएँ
IFB में हम वर्तमान गतिशील व्यावसायिक परिवेश में सुरक्षित और कुशल वित्तीय लेनदेन के महत्वपूर्ण स्थान को भली-भाँति समझते हैं। हमारी एस्क्रो पेमास्टर खाता सेवाएँ उच्च-मूल्य के लेनदेन को अत्यंत व्यावसायिकता, विश्वसनीयता और अनुपालन के साथ सुगम बनाने के लिए विशेष रूप से तैयार की गई हैं।
हमारी एस्क्रो पेमास्टर सेवाएँ लेन-देन करने वाले पक्षों के बीच निधियों के सुचारु और सुरक्षित वितरण को सुनिश्चित करने हेतु विश्वसनीय मध्यस्थ के रूप में कार्य करती हैं। अपनी विशेषज्ञता और सुदृढ़ अवसंरचना का लाभ उठाकर हम ग्राहकों को बड़े पैमाने के वित्तीय निपटान के संचालन हेतु पारदर्शी, कुशल और पूर्णतः अनुपालनशील समाधान प्रदान करते हैं।
हमारी एस्क्रो पेमास्टर खाता सेवाओं की प्रमुख विशेषताएँ
- सुरक्षित निधि प्रबंधन: IFB एक समर्पित एस्क्रो-शैली की सेवा प्रदान करता है, ताकि लेन-देन की सभी शर्तें पूर्ण होने तक निधियों को सुरक्षित रूप से धारित और प्रबंधित किया जा सके।
- अनुपालन एवं पारदर्शिता: हम KYC, AML तथा अन्य विनियामक आवश्यकताओं सहित अंतरराष्ट्रीय अनुपालन मानकों का पालन करते हैं, जिससे सभी लेन-देन वैध एवं पारदर्शी रहते हैं।
- बहु-मुद्रा क्षमताएँ: वैश्विक वित्तीय नेटवर्क तक पहुँच के साथ, हमारी एस्क्रो पेमास्टर सेवाएँ अनेक मुद्राओं में लेन-देन का समर्थन करती हैं, प्रतिस्पर्धी विनिमय दरें और सरलीकृत सीमा-पार भुगतान प्रदान करती हैं।
- समय पर संवितरण: सभी संविदात्मक दायित्वों की पूर्ति होने पर निधियों का संवितरण शीघ्र और सटीक रूप से किया जाता है, जिससे सभी संबंधित पक्षों को निश्चिंतता प्राप्त होती है।
- विशेषज्ञ पर्यवेक्षण: हमारी अनुभवी वित्तीय पेशेवरों की टीम संपूर्ण प्रक्रिया की देखरेख करती है, यह सुनिश्चित करते हुए कि लेन-देन का प्रत्येक चरण कानूनी एवं विनियामक मानकों का अनुपालन करे।
हमारी एस्क्रो पेमास्टर सेवाओं से कौन लाभ उठा सकता है?
हमारी एस्क्रो पेमास्टर खाता सेवाएँ उच्च-मूल्य वाले लेनदेन में संलग्न व्यक्तियों, निगमों और संस्थाओं के लिए आदर्श हैं, जिनमें शामिल हैं:
- रियल एस्टेट सौदे
- निवेश निधि निपटान
- कमोडिटी व्यापार
- अंतरराष्ट्रीय व्यावसायिक लेन-देन
- संयुक्त उद्यम या साझेदारी के अंतर्गत संवितरण
एस्क्रो पेमास्टर सेवाओं के लिए IFB क्यों चुनें?
- विश्वसनीय विशेषज्ञता: अंतरराष्ट्रीय वित्तीय संचालन में दो दशकों से अधिक का अनुभव।
- अनुपालन आश्वासन: अंतरराष्ट्रीय विनियमों का कठोर पालन।
- वैश्विक पहुँच: विश्वभर के वित्तीय संस्थानों के नेटवर्क तक पहुँच।
- अनुकूलित समाधान: विशिष्ट लेनदेन आवश्यकताओं के अनुरूप अनुकूलित सेवा पैकेज।
आज ही आरंभ करें
IFB में हम आपकी वित्तीय सुरक्षा और सफलता को प्राथमिकता देते हैं। चाहे आप किसी बड़े सौदे को सुगम बना रहे हों या जटिल वित्तीय निपटान संभाल रहे हों, हमारी एस्क्रो पेमास्टर खाता सेवाएँ आपको वह व्यावसायिक पर्यवेक्षण और विश्वसनीयता प्रदान करती हैं जिसकी आपको आवश्यकता है।
अपने लेनदेन में विश्वास और दक्षता के साथ हम आपकी किस प्रकार सहायता कर सकते हैं, यह जानने के लिए आज ही हमारी टीम से संपर्क करें।
एस्क्रो लेन-देन के सामान्य शुल्क
| शुल्क का प्रकार | सीमा | टिप्पणियाँ |
|---|---|---|
| एस्क्रो या भुगतान-अभिकर्ता शुल्क | 0.5%–1% | अत्यंत उच्च मूल्य के लेनदेनों (USD 100 मिलियन से अधिक) के लिए 0.25%–0.5% तक वार्ता योग्य |
| बीमा शुल्क | 0.1%–0.5% | स्वामित्व अथवा परिसंपत्ति संरक्षण बीमा; उच्च जोखिम वाले लेनदेन में यह 1% तक हो सकता है |
| विधिक शुल्क | 0.25%–1% | सीमा-पार या जटिल लेन-देन 1%–2% तक बढ़ सकते हैं |
| अनुपालन शुल्क | 0.1%–0.25% | KYC/AML जाँच और संबंधित प्रशासनिक लागतें |
| बैंक वायर शुल्क | निश्चित (50–500 अमेरिकी डॉलर) | उच्च-मूल्य वाले लेन-देन के लिए सामान्यतः नगण्य |
| सलाहकार एवं परामर्श शुल्क | 0.5%–1% | वित्तीय सलाहकारों अथवा परामर्शदाताओं की भागीदारी पर निर्भर करता है |
| विनियामक फ़ाइलिंग शुल्क | निश्चित शुल्क या छोटा प्रतिशत | क्षेत्राधिकार और विनियामक आवश्यकताओं पर निर्भर |
| अनुमानित कुल | 1.5%–3% | अत्यंत उच्च मूल्य के लेनदेन (500 मिलियन USD से अधिक) के लिए 1%–1.5% तक परस्पर सहमति से निर्धारणीय |
- अनुमानित कुल शुल्क | 1.5% – 3%
- अत्यधिक मूल्य के लेन-देन (> $500M) के लिए 1% – 1.5% तक परक्राम्य।
यह संरचना स्पष्टता प्रदान करती है और किसी भी प्रस्तुति अथवा आंतरिक विश्लेषण के लिए उपयुक्त है
पेमास्टर सेवाएँ
आपको अपेक्षित पेमास्टर सेवाओं के सटीक स्वरूप का निर्धारण करने तथा यह सुनिश्चित करने के लिए कि हमारा जुड़ाव सभी कानूनी, विनियामक और न्यासी मानकों के पूर्ण अनुपालन में संरचित हो, हम आपसे विनम्र अनुरोध करते हैं कि संबंधित लेनदेन अथवा व्यवस्था का विस्तृत विवरण प्रस्तुत करें।
I. निधियों का प्रयोजन और संदर्भ
- आपको पेमास्टर सेवाओं की आवश्यकता मुख्य रूप से किस प्रयोजन के लिए है?
- (उदाहरणार्थ, किसी वाणिज्यिक लेनदेन से प्राप्त निधियों का वितरण, रियल एस्टेट क्लोज़िंग, निजी प्लेसमेंट कार्यक्रम, एस्क्रो सुविधा, कमीशन का भुगतान, उत्तराधिकार या ट्रस्ट का निपटान आदि)
- संचालित की जाने वाली निधियों का स्रोत और स्वरूप क्या है?
- (जैसे बिक्री से प्राप्त आय, निवेश पर प्रतिफल, तृतीय-पक्ष निपटान, अंतर-कॉर्पोरेट अंतरण आदि)
- पेमास्टर द्वारा प्राप्त की जाने वाली और वितरित की जाने वाली अपेक्षित कुल राशि क्या है?
- (कृपया मुद्रा, अनुमानित कुल राशि और अपेक्षित लेन-देन की संख्या बताएँ।)
- क्या पेमास्टर निधियाँ किस्तों में प्राप्त और/या वितरित करेगा, या एकमुश्त राशि में?
- (यदि किस्तों में है, तो कृपया आवृत्ति और राशियाँ निर्दिष्ट करें।)
II. संबंधित पक्ष
- लेन-देन में कौन-से पक्ष शामिल हैं?
- (कृपया पूर्ण विधिक नाम, क्षेत्राधिकार और भूमिकाएँ निर्दिष्ट करें – जैसे क्रेता, विक्रेता, ब्रोकर, अधिदेश-धारक आदि)
- क्या कमीशन या शुल्क-आवंटन के हकदार कोई मध्यस्थ हैं?
- (यदि हाँ, तो कृपया विधिक नाम, क्षेत्राधिकार तथा सहमत प्रतिशत अथवा राशियों सहित विवरण प्रदान करें।)
- क्या निधियों के सभी लाभार्थियों के सत्यापित बैंक खाते और KYC दस्तावेज़ उपलब्ध हैं?
- (यदि नहीं, तो प्रस्तुत करने की समय-सीमा क्या है?)
III. क्षेत्राधिकार एवं विनियामक विषय
- निधियाँ किस क्षेत्राधिकार (क्षेत्राधिकारों) में प्राप्त और वितरित की जाएँगी?
- (कृपया देश, शहर और यह निर्दिष्ट करें कि ऑनशोर संरचना अपेक्षित है या ऑफशोर।)
- क्या इस लेनदेन से जुड़ी कोई विनियामक घोषणाएँ, कर-अवरोधन (टैक्स विदहोल्डिंग) या रिपोर्टिंग संबंधी बाध्यताएँ हैं?
- (यदि हाँ, तो इन दायित्वों के लिए कौन उत्तरदायी होगा?)
- क्या यह लेन-देन FATCA, CRS या अन्य सीमा-पार विनियमों के अंतर्गत अनुपालन के अधीन है?
IV. बैंकिंग एवं भुगतान निर्देश
- निधियों की प्राप्ति और संवितरण के लिए आपकी पसंदीदा मुद्रा कौन-सी है?
- पेमास्टर को किस बैंक (बैंकों) से जोड़ा जाना चाहिए?
- (कृपया SWIFT/BIC कोड, देश, और यह उल्लेख करें कि क्या टियर-1 संस्था की आवश्यकता है।)
- क्या कोई पसंदीदा भुगतान पद्धति है?
- (जैसे SWIFT pacs.008, SEPA, CHAPS, RTGS, KTT, क्रिप्टो रूपांतरण आदि)
- क्या आप पेमास्टर से अलग-अलग लाभार्थियों के लिए पृथक खाते उपलब्ध कराने की अपेक्षा करते हैं?
- (अथवा क्या निधियाँ सामूहिक (पूल्ड) ग्राहक खाते से वितरित की जाएँगी?)
V. समय-सीमा और तात्कालिकता
- पेमास्टर सेवाओं के निष्पादन के लिए आपकी अपेक्षित समय-सीमा क्या है?
- (तत्काल, 7 दिनों के भीतर, परियोजना-आधारित, आवर्ती/मासिक, आदि)
- क्या संवितरण से जुड़ी कोई संविदात्मक समय-सीमाएँ या निष्पादन-संबंधी मील के पत्थर हैं?
VI. सुरक्षा, पारदर्शिता और रिपोर्टिंग
- क्या आप चाहते हैं कि पेमास्टर निधियों को एस्क्रो अनुबंध या न्यासीय ट्रस्ट संरचना के अंतर्गत धारित करे?
- क्या आपको वास्तविक-समय रिपोर्टिंग, आवधिक विवरण या संवितरण के लिए ऑडिट ट्रेल की आवश्यकता होगी?
- क्या निधियों का संवितरण केवल परस्पर लिखित निर्देशों पर किया जाए, या प्रधान द्वारा एकतरफ़ा?
- क्या आपको लेनदेन की निगरानी के लिए किसी तृतीय-पक्ष अनुपालन अधिकारी या विधि सलाहकार की सेवाओं की आवश्यकता है?
VII. शुल्क और पारिश्रमिक
- पेमास्टर को पारिश्रमिक कैसे दिया जाएगा?
- (निश्चित शुल्क, संचालित निधि का प्रतिशत, प्रति लेन-देन, रिटेनर, अथवा अन्य?)
- पेमास्टर के शुल्क का भुगतान करने का दायित्व किस पर होगा?
- (ग्राहक, तृतीय पक्ष, हितग्राहियों के बीच साझा, आदि)
- क्या अनुबंध में सफलता शुल्क या निष्पादन-आधारित घटक का प्रावधान है?
एस्क्रो, पृथक्कृत एवं ग्राहक धन खाते
नियंत्रित एवं रिंग-फेंस्ड बैंकिंग संरचनाएँ
International Finance Bank उन लेनदेन और व्यावसायिक मॉडलों के लिए विशिष्ट खाता व्यवस्थाएँ प्रदान करता है, जिनमें निधियों को अलग से, सशर्त रूप से अथवा पहचाने गए ग्राहकों, निवेशकों, लाभार्थियों या प्रतिपक्षों की ओर से धारित करना आवश्यक होता है।
कानूनी और वाणिज्यिक प्रयोजन के अनुसार बैंक एस्क्रो, पृथक्कृत, नामित तथा ग्राहक धन खाता संरचनाएँ स्थापित कर सकता है।
एस्क्रो खाते
एस्क्रो खाते सहमत संविदात्मक शर्तों की पूर्ति तक निधियों को रोके रखने के लिए एक नियंत्रित तंत्र प्रदान करते हैं।
ये निम्नलिखित के लिए उपयुक्त हो सकते हैं:
- अधिग्रहण और निपटान
- वाणिज्यिक लेनदेन
- परियोजना वित्तपोषण
- परिसंपत्ति क्रय
- निवेश लेन-देन
- रियल एस्टेट लेन-देन
- पण्य वस्तु लेन-देन
- कॉर्पोरेट लेनदेन
- अभिदान से प्राप्त राशि
- लेनदेन जमा
- सशर्त भुगतान
निधियों की निकासी सहमत एस्क्रो व्यवस्थाओं द्वारा शासित होती है और बैंक की अनुपालन एवं परिचालन संबंधी आवश्यकताओं के अधीन रहती है।
पृथक्कृत एवं निर्दिष्ट खाते
जहाँ किसी व्यापक कॉर्पोरेट, निवेश, ट्रस्ट या परियोजना संरचना के भीतर निधियों को पहचान-योग्य और अन्य धनराशियों से परिचालनात्मक रूप से पृथक रखना आवश्यक हो, वहाँ पृथक्कृत या निर्दिष्ट खाते खोले जा सकते हैं।
अनुप्रयोगों में निम्नलिखित शामिल हो सकते हैं:
- निवेश माध्यम
- SPV
- ट्रस्ट
- परियोजना कंपनियाँ
- परिसंपत्ति प्रबंधक
- संस्थागत निवेश संरचनाएँ
- एकल परियोजनाएँ या परिसंपत्तियाँ
- निवेशक निधियाँ
- लेनदेन आरक्षित निधियाँ
- समर्पित राजस्व या वितरण व्यवस्थाएँ
पृथक्करण का विधिक प्रभाव लागू खाता दस्तावेज़ीकरण, संविदात्मक संरचना और शासी विधि पर निर्भर करता है। अतः परिचालनगत पृथक्करण का यह अर्थ नहीं लगाया जाना चाहिए कि वह संबंधित विधिक व्यवस्थाओं द्वारा स्थापित संरक्षण से अधिक कोई विधिक संरक्षण प्रदान करता है।
ग्राहक धन खाते
क्लाइंट मनी खातों पर उन अर्हता प्राप्त विनियमित या अन्यथा स्वीकार्य व्यवसायों के लिए विचार किया जा सकता है जो अपने अंतर्निहित ग्राहकों की ओर से धन प्राप्त करते हैं या उसका प्रशासन करते हैं।
संभावित उपयोगकर्ताओं में शामिल हैं:
- निवेश एवं परिसंपत्ति प्रबंधक
- पेशेवर न्यासी
- ब्रोकर और मध्यस्थ
- कॉर्पोरेट सेवा प्रदाता
- निवेश प्लेटफ़ॉर्म
- अन्य अनुमोदित संस्थागत ग्राहक
बैंक ग्राहक से तृतीय-पक्ष निधियाँ प्राप्त करने और उनका प्रबंधन करने के उसके प्राधिकार का प्रमाण, साथ ही लागू विनियामक एवं सुरक्षा ढाँचे का विवरण माँग सकता है।
अभिदान एवं पूंजी खाते
पात्र निवेश संरचनाओं के लिए, निवेशकों के अभिदान, कैपिटल कॉल और निवेश आगमों के लिए पृथक्कृत व्यवस्थाओं का भी उपयोग किया जा सकता है।
ऐसे खाते निम्नलिखित के बीच नियंत्रित संक्रमण प्रदान कर सकते हैं:
निवेशक द्वारा निधि प्रदान करना → सत्यापन और स्वीकृति → आवंटन → निवेश अथवा परियोजना में नियोजन
जहाँ अभिदान राशियाँ प्रतिभूतियों, सामूहिक निवेश व्यवस्थाओं या अन्य विनियमित निवेश उत्पादों से संबंधित हों, वहाँ उपयुक्त विनियामक दस्तावेज़ीकरण और प्राधिकरण आवश्यक हो सकते हैं।
प्रतिभूति एवं संपार्श्विक व्यवस्थाएँ
जहाँ उपयुक्त हो, पृथक्कृत खाते भी प्रलेखित संपार्श्विक या प्रतिभूति व्यवस्था का भाग हो सकते हैं।
प्रतिभूति हितों के सृजन और पूर्णता (परफ़ेक्शन) के लिए उपयुक्त संविदात्मक दस्तावेज़ आवश्यक हैं; वे केवल किसी खाते को संपार्श्विक या पृथक खाता नामित करने मात्र से उत्पन्न नहीं हो सकते।
अनुपालन और पारदर्शिता
International Finance Bank उन खातों की विशेष कड़ाई से जाँच करता है जिनमें तृतीय-पक्ष, निवेशक, लाभार्थी या लेनदेन संबंधी निधियाँ हों।
बैंक अंतर्निहित पक्षों, आर्थिक प्रयोजन, संविदात्मक संबंधों, निधियों के स्रोत और प्रत्याशित लेनदेन प्रवाह की पहचान की अपेक्षा कर सकता है।
International Finance Bank – नियंत्रित बैंकिंग संरचनाएँ, जहाँ पृथक्करण, पारदर्शिता और प्रलेखित प्राधिकार महत्वपूर्ण हैं।