
चेक
हमारे बैंक या किसी अन्य बैंक द्वारा चेक लेन-देन एक सुव्यवस्थित प्रक्रिया का पालन करते हैं, जो पारंपरिक बैंकिंग पद्धतियों पर आधारित है और जिसमें कई चरण शामिल होते हैं:
- चेक जारी करना: खाताधारक (आहर्ता) एक चेक लिखता है, जिसमें प्रमुख विवरण दिए जाते हैं: प्राप्तकर्ता (आदाता) का नाम, सटीक मौद्रिक राशि (अंकों और शब्दों दोनों में), जारी करने की तिथि, तथा आहर्ता के प्रमाणित हस्ताक्षर।
- चेक प्रस्तुतीकरण: आदाता चेक को अपने बैंक खाते में जमा करता है। यह बैंक, जिसे संग्रहण बैंक कहा जाता है, चेक को या तो शाखा में भौतिक रूप से जमा करने के माध्यम से या, उपलब्ध होने पर, इलेक्ट्रॉनिक माध्यमों से प्राप्त कर सकता है।
- सत्यापन और पृष्ठांकन: संग्रहण बैंक चेक की वैधता की जाँच करता है और उस पर हस्ताक्षर या मुहर लगाकर पृष्ठांकन करता है, जिससे दस्तावेज़ की प्राप्ति और उसकी प्रारंभिक प्रामाणिकता के सत्यापन की पुष्टि होती है।
- क्लियरिंग प्रक्रिया: चेक को केंद्रीकृत क्लियरिंग प्रणाली अथवा सीधे आहरित बैंक (ड्रॉई बैंक) को भेजा जाता है, जहाँ आहर्ता का खाता होता है। क्लियरिंग प्रणाली में बैंक एक-दूसरे पर आहरित चेकों और अन्य लिखतों को एकत्रित कर उनका मिलान करते हैं, जिससे लेन-देन के निपटान की प्रक्रिया सुगम होती है।
- निधि अंतरण: प्राप्ति के बाद, ड्रॉई बैंक चेक का आगे सत्यापन करता है, जिसमें ड्रॉअर के खाते की शेष राशि और हस्ताक्षर की प्रामाणिकता पर ध्यान दिया जाता है। यदि चेक वैध है और खाते में पर्याप्त निधि है, तो ड्रॉई बैंक ड्रॉअर के खाते से चेक की राशि डेबिट कर देता है।
- निपटान: क्लियर की गई राशि संग्रहण करने वाले बैंक के खाते में जमा की जाती है। यह बैंक, बदले में, उस राशि को प्राप्तकर्ता के खाते में जमा करता है, जिससे लेन-देन चक्र पूर्ण होता है।
- चेक वापसी: यदि चेक अनादृत हो जाता है (अपर्याप्त निधि, हस्ताक्षर में अंतर आदि के कारण), तो उसे एक विशिष्ट कारण कोड के साथ संग्रहकर्ता बैंक को लौटा दिया जाता है। इसके पश्चात संग्रहकर्ता बैंक प्राप्तकर्ता को असफल लेन-देन की सूचना देता है।
कार्रवाइयों का यह क्रम उस व्यवस्थित और सटीक प्रक्रिया को दर्शाता है जिसका पालन बैंक चेक का लेन-देन करते समय करते हैं, जिससे वित्तीय सुरक्षा तथा बैंकिंग विनियमों का अनुपालन सुनिश्चित होता है।
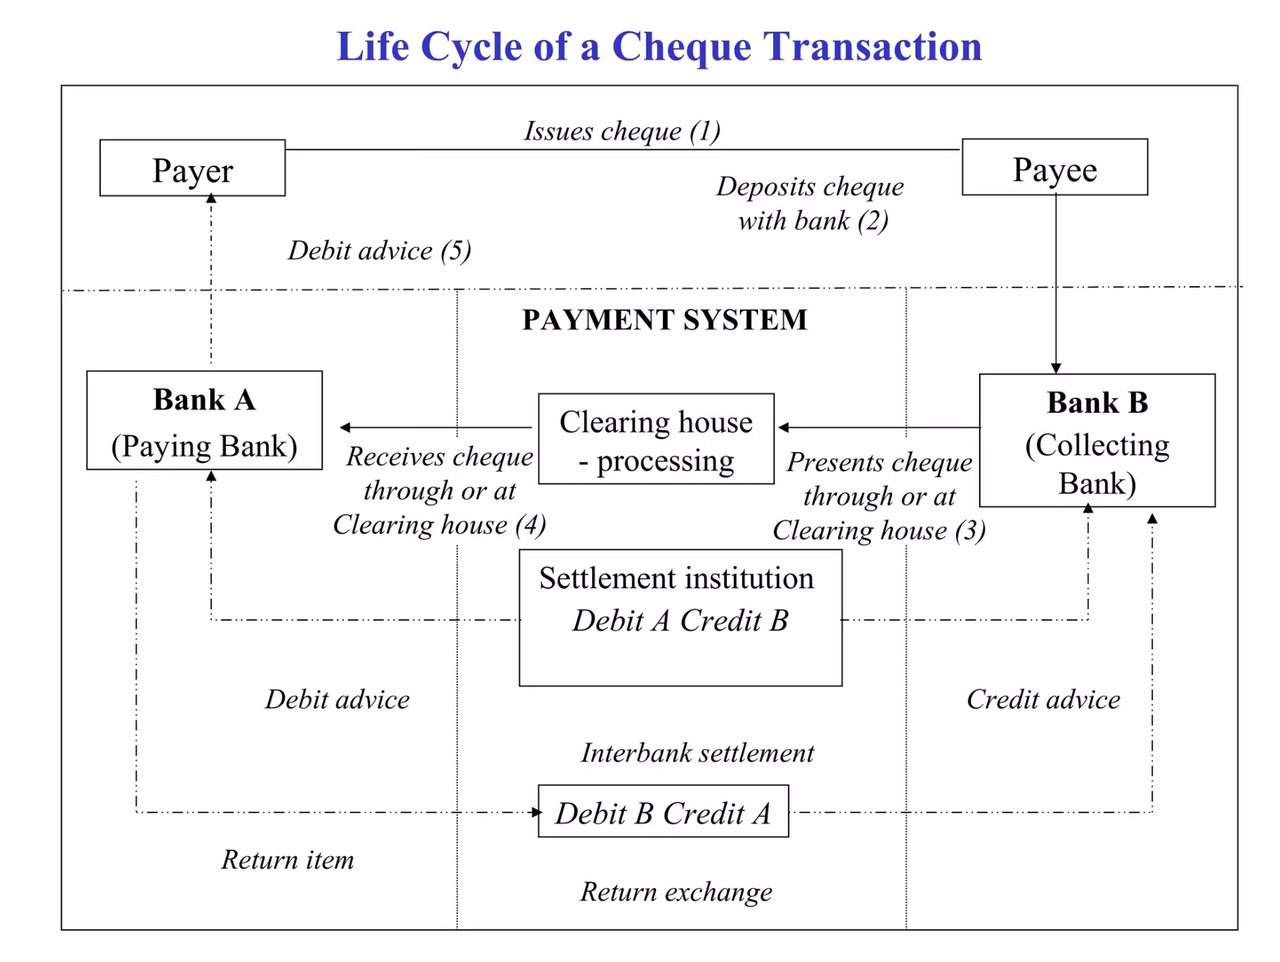
जब कोई बैंक चेक का भुगतान करता है,
इस प्रक्रिया में चेक की वैधता सत्यापित करने, यह सुनिश्चित करने कि भुगतानकर्ता के खाते में पर्याप्त निधि है, और वित्तीय संस्थाओं के बीच लेनदेन का निपटान करने के लिए अभिकल्पित चरणों की एक श्रृंखला शामिल है। प्रक्रिया का विवरण, अपनी सुव्यवस्थित जटिलता में, इस प्रकार है:
1. चेक जमा और प्रारंभ
जब कोई चेक प्रस्तुत किया जाता है (बैंक काउंटर पर, एटीएम के माध्यम से, अथवा मोबाइल जमा के रूप में), तो प्राप्तकर्ता का बैंक (“आदाता बैंक”) चेक की प्रक्रिया आरंभ करता है। चेक पर अंकित आवश्यक विवरण (जैसे भुगतानकर्ता का खाता क्रमांक, राशि, तिथि और हस्ताक्षर) सबसे पहले पूर्णता और प्रामाणिकता के लिए सत्यापित किए जाते हैं।
2. एन्कोडिंग और क्लियरिंग
प्राप्तकर्ता बैंक चेक की जानकारी को इलेक्ट्रॉनिक प्रारूप में एन्कोड करता है। चेक के नीचे अंकित MICR (मैग्नेटिक इंक कैरेक्टर रिकग्निशन) कोड जैसा प्रमुख डेटा डिजिटल प्रसंस्करण को सुगम बनाता है।
इसके पश्चात चेक एक समाशोधन प्रणाली में प्रवेश करता है, जो प्राप्तकर्ता बैंक (लाभार्थी का बैंक) और भुगतानकर्ता बैंक (चेक जारी करने वाले का बैंक) के बीच सेतु का कार्य करती है। यह समाशोधन निम्नलिखित माध्यमों से हो सकता है:
- इमेज क्लियरिंग: चेक अब अधिकाधिक डिजिटल इमेज के रूप में क्लियर किए जाते हैं, उदाहरणार्थ Pay.UK द्वारा संचालित UK इमेज क्लियरिंग सिस्टम के माध्यम से अथवा अमेरिकी Check 21 अधिनियम के अंतर्गत इमेज एक्सचेंज द्वारा।
- कॉरेस्पोंडेंट बैंक: अंतरराष्ट्रीय लेन-देन में तब उपयोग किए जाते हैं जब बैंकों के बीच सीधे संबंध नहीं होते।
- केंद्रीय बैंक निपटान: बैंकों के बीच परिणामी निवल स्थितियों का निपटान केंद्रीय बैंक मुद्रा में किया जाता है, उदाहरणार्थ बैंक ऑफ इंग्लैंड में या फेडरल रिज़र्व के माध्यम से।
3. निपटान और सत्यापन
इस चरण में, भुगतानकर्ता का बैंक ("आहर्ती बैंक") क्लियरिंग प्रणाली के माध्यम से चेक का विवरण प्राप्त करता है। वह निम्नलिखित का सत्यापन करता है:
- पर्याप्त निधि: चेक का भुगतान करने के लिए भुगतानकर्ता के खाते में पर्याप्त शेष राशि होनी चाहिए।
- वैधता: जालसाज़ी या धोखाधड़ी की जाँच के लिए चेक के हस्ताक्षर और अन्य विवरणों का सूक्ष्म परीक्षण किया जाता है।
- भुगतान रोकना (स्टॉप पेमेंट): भुगतानकर्ता बैंक यह जाँच करता है कि चेक पर भुगतान रोकने का अनुरोध दर्ज किया गया है या नहीं।
यदि सभी जाँचें सफलतापूर्वक उत्तीर्ण हो जाती हैं, तो ड्रॉई बैंक भुगतान को प्राधिकृत करता है।
4. निधि अंतरण और निपटान
- भुगतानकर्ता के खाते से चेक की राशि डेबिट की जाती है।
- आदाता बैंक इलेक्ट्रॉनिक रूप से निधि प्राप्त करता है और आदाता के खाते में जमा करता है।
इस चरण पर भौतिक चेक अप्रासंगिक हो जाता है, क्योंकि निपटान डिजिटल माध्यमों से होता है।
5. चेक समाशोधन की समय-सीमा
- स्थानीय चेक: सामान्यतः 1–2 कार्यदिवसों में क्लियर हो जाते हैं।
- अन्य राज्य के अथवा विदेशी चेक: इनमें कई दिन से लेकर कई सप्ताह तक लग सकते हैं, क्योंकि सत्यापन और निपटान के लिए मध्यस्थ अथवा कॉरेस्पोंडेंट बैंक शामिल होते हैं।
6. लौटाए गए या अनादरित चेक
यदि भुगतानकर्ता के खाते में पर्याप्त निधि नहीं है या चेक को अमान्य (जैसे परिवर्तित या कपटपूर्ण) चिह्नित किया गया है, तो चेक “बाउंस” हो जाएगा। प्राप्तकर्ता बैंक लेन-देन को पलट देता है, प्राप्तकर्ता के खाते को डेबिट करता है और संभावित रूप से शुल्क भी लगा सकता है।
विदेशी चेकों से जुड़ी प्रमुख जानकारी
विदेशी चेक भी इन्हीं सिद्धांतों का पालन करते हैं, किंतु इनमें अतिरिक्त स्तर जुड़े होते हैं:
- मुद्रा रूपांतरण: चेक की मुद्रा को प्राप्तकर्ता की घरेलू मुद्रा में परिवर्तित किया जाता है।
- कॉरेस्पोंडेंट बैंकिंग: चेक को अंतरराष्ट्रीय नेटवर्क के माध्यम से भेजा जाता है, प्रायः SWIFT संदेश प्रणाली द्वारा।
- विस्तारित समाशोधन: विदेशी चेकों के सत्यापन में क्षेत्राधिकारगत और विनियामक भिन्नताओं के कारण अधिक समय लगता है।
इस प्रकार, चेक भुनाना विश्वास, सत्यापन और अंतर-बैंक क्लियरिंग प्रणालियों पर निर्भर करता है, जो सभी सुरक्षित और सटीक वित्तीय निपटान सुनिश्चित करने के लिए कार्य करती हैं। यद्यपि यह प्रक्रिया उत्तरोत्तर डिजिटल होती जा रही है, इसका आधार आज भी प्रमाणीकरण और उत्तरदायित्व के सिद्धांतों में गहराई से निहित है।


अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।