क्रिप्टो एवं डिजिटल परिसंपत्तियाँ
क्रिप्टो ऑफ-रैम्पिंग
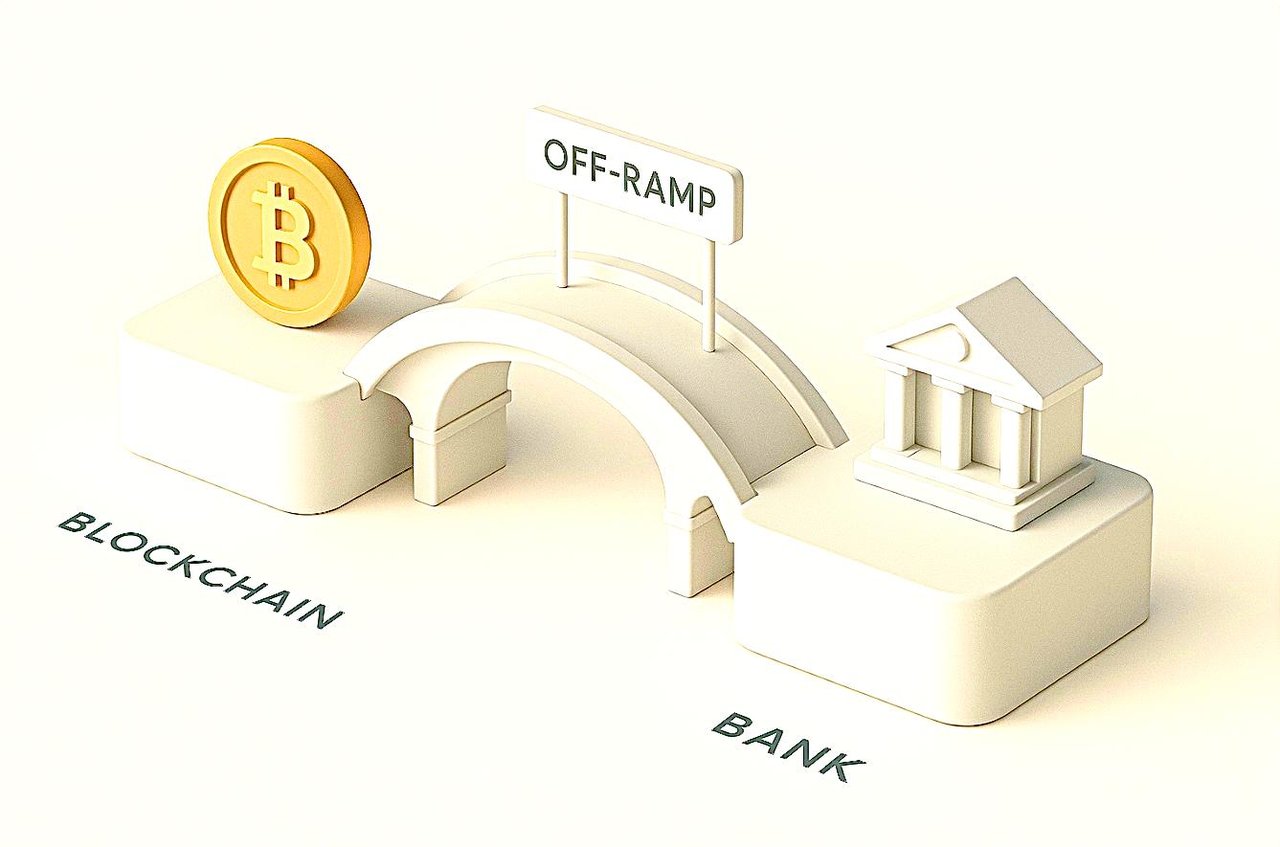
क्रिप्टो ऑफ-रैंप और ऑन-रैंप संरचनाएँ
क्रिप्टोकरेंसी पारिस्थितिकी तंत्र के महत्वपूर्ण घटक हैं, जो Bitcoin, Ethereum और स्टेबलकॉइन जैसी डिजिटल परिसंपत्तियों के USD, EUR या GBP जैसी पारंपरिक मुद्राओं में, और इसके विपरीत, सुचारु रूपांतरण को सुगम बनाते हैं। ये प्रणालियाँ केंद्रीकृत एक्सचेंजों, भुगतान प्रोसेसरों और स्वचालित रूपांतरण प्रोटोकॉल सहित विभिन्न तंत्रों के माध्यम से कार्य करती हैं, जो परिसंपत्ति सत्यापन, विनियामक अनुपालन और पारंपरिक बैंक खाते में निपटान की जटिल प्रक्रिया का संचालन करती हैं।
हम क्या नहीं करते
IFB ऐसी संरचनाओं की रचना या संचालन नहीं करता जिनका उद्देश्य क्रिप्टो परिसंपत्तियों के हितकारी स्वामी या उनके मूल को छिपाना हो। शेल कंपनियों, "गुप्त" भागीदारों या नामित-स्वामी श्रृंखलाओं के माध्यम से परतबंदी (लेयरिंग) धनशोधन की एक मान्यता प्राप्त कार्यप्रणाली है, कोई सेवा नहीं।
हमारे द्वारा संभाले गए प्रत्येक रूपांतरण में लाभार्थी स्वामी की पहचान की जाती है, निधियों और संपत्ति के स्रोत के प्रमाण संलग्न किए जाते हैं, प्रतिबंध सूचियों के विरुद्ध स्क्रीनिंग की जाती है और जहाँ कानून अपेक्षा करता है वहाँ रिपोर्ट की जाती है। ऑफ़शोर संस्थाएँ, फ़ंड और ट्रस्ट वैध प्रयोजनों की पूर्ति कर सकते हैं; वे बैंक के प्रति पारदर्शिता का स्थान कभी नहीं ले सकते।
यूरोप और अमेरिका में ऑन-शोर क्रिप्टो ऑफ-रैंप (और ऑन-रैंप) की पद्धतियाँ
यूरोप: वैध ऑफ-रैंप एवं ऑन-रैंप पद्धतियाँ
1. केंद्रीकृत विनियमित एक्सचेंज
- MiCA के अंतर्गत प्राधिकृत प्रमुख यूरोपीय एक्सचेंज, उदाहरणार्थ Bitpanda, Kraken और Bitstamp
- प्रक्रिया: खाता बनाएँ, अपने ग्राहक को जानें (KYC) सत्यापन पूरा करें, क्रिप्टो अंतरित करें, उसे EUR (या अन्य फ़िएट मुद्रा) में बेचें, और SEPA या वायर अंतरण के माध्यम से निकासी करें
- सभी प्रमुख एक्सचेंज उपयोगकर्ता गतिविधि की जानकारी स्थानीय प्राधिकारियों को देते हैं, विशेषकर EU के कर तथा AML विनियमों के अंतर्गत।
2. MiCAR-अनुपालक सेवा प्रदाता
- EU का क्रिप्टो-परिसंपत्ति बाज़ार विनियमन (MiCAR) (दिसंबर 2024 से प्रभावी) ऑफ़-रैंप प्लेटफ़ॉर्मों के लिए लाइसेंस प्राप्त होना तथा कठोर परिचालन, जोखिम प्रबंधन और उपभोक्ता संरक्षण संबंधी आवश्यकताओं का पालन करना अनिवार्य करता है।
- पासपोर्टिंग: एक सदस्य राज्य में लाइसेंस प्राप्त प्रदाता पूरे EU में परिचालन कर सकता है, जिससे एकसमान उपभोक्ता संरक्षण और विधिक निश्चितता सुनिश्चित होती है।
- सेवा प्रदाताओं को संपूर्ण KYC/AML उपाय लागू करने होंगे और सभी लेन-देन के लिए दस्तावेज़ उपलब्ध कराने होंगे।
3. भुगतान प्रोसेसर और बैंकिंग समाधान
- Nuvei जैसी सेवाएँ तथा अन्य सेवाएँ क्रिप्टो से फ़िएट में सीधे बैंक खातों या कार्डों में ऑफ-रैंपिंग की सुविधा देती हैं, और प्रायः प्रमुख EU बैंकों तथा ई-मनी सेवाओं के साथ एकीकृत होती हैं
- KYC आवश्यक है; MiCAR तथा स्थानीय बैंकिंग कानूनों के अंतर्गत विनियमित।
4. स्टेबलकॉइन समाधान
- विनियमित प्लेटफ़ॉर्म के माध्यम से स्टेबलकॉइन (जैसे USDT, EURS) को स्थानीय फ़िएट मुद्रा में परिवर्तित करना और उसे बैंक अथवा भुगतान कार्ड में निकालना।
- सदैव ऐसे प्लेटफ़ॉर्मों के माध्यम से जो AML कानूनों के अंतर्गत पंजीकृत और उनके अनुपालक हों
5. OTC डेस्क और संस्थागत ऑफ-रैंप
- बड़े लेनदेन के लिए व्यवसाय और उच्च-निवल-मूल्य वाले व्यक्ति ओवर-द-काउंटर (OTC) डेस्क का उपयोग कर सकते हैं: जैसे Binance, Kraken या क्षेत्रीय स्तर पर लाइसेंस प्राप्त प्रदाताओं द्वारा संचालित डेस्क।
- ये डेस्क उल्लेखनीय राशियों के लिए अनुकूलित KYC, प्रत्यक्ष बैंक निपटान और अनुपालन सहायता प्रदान करते हैं।
6. कानूनी और कर संबंधी आवश्यकताएँ
प्रत्येक वैध ऑफ-रैंप को:
- सुदृढ़ KYC/AML जाँच करें।
- बड़े या संदिग्ध लेनदेन की रिपोर्ट दर्ज करना या उन्हें प्रस्तुत करना।
- क्रिप्टो निधियों के स्रोत के दस्तावेज़ प्रस्तुत करें।
- करों के लिए पूंजीगत लाभ की रिपोर्टिंग को सुगम बनाना
अमेरिका: वैध ऑफ-रैंप पद्धतियाँ
1. अमेरिका-स्थित केंद्रीकृत एक्सचेंज
- प्रमुख प्लेटफ़ॉर्म: Coinbase, Gemini, Kraken, Binance US तथा अन्य
- इसके लिए उपयोगकर्ता पंजीकरण, KYC तथा संघीय एवं राज्य कानून के अनुरूप AML जाँच आवश्यक हैं।
- क्रिप्टो को USD में परिवर्तित करता है, जिसे घरेलू बैंक खातों या भुगतान नेटवर्क (ACH, RTP) में वायर किया जाता है
2. फ़िनटेक प्लेटफ़ॉर्म और भुगतान प्रोसेसर
- OneSafe और Ramp Network जैसी कंपनियाँ अमेरिकी बैंक खातों, कार्डों, और कभी-कभी बिल भुगतान सेवाओं तक भी सुगम ऑफ-रैंपिंग प्रदान करती हैं
- FinCEN (फाइनेंशियल क्राइम्स एनफोर्समेंट नेटवर्क) और मनी सर्विस बिज़नेस पंजीकरण के संबंध में पूर्ण विनियामक अनुपालन।
3. क्रिप्टो डेबिट कार्ड
- कुछ प्रदाता क्रिप्टो की बिक्री से वित्तपोषित प्रीपेड या डेबिट कार्ड जारी करते हैं, जिनमें बिक्री के समय USD में वास्तविक-समय रूपांतरण होता है।
- जारीकर्ता (जैसे Mastercard/Visa के माध्यम से) कठोर KYC/AML की अपेक्षा करते हैं।
4. संस्थागत ऑफ-रैंप और OTC डेस्क
- व्यवसायों या संस्थागत ग्राहकों द्वारा उपयोग किया जाता है, जो नियामक निगरानी के अंतर्गत वैयक्तिकृत सेवा, निपटान और बड़ी मात्रा की तरलता प्रदान करता है
5. कानूनी अनुपालन और कर रिपोर्टिंग
- प्लेटफ़ॉर्म पर KYC और 1099 रिपोर्टिंग आवश्यक है, तथा सभी लेन-देन IRS की जाँच के लिए अनुरेखणीय हैं
- अधिकांश क्षेत्रों की तुलना में अमेरिका में क्रिप्टो कर प्रवर्तन और रिपोर्टिंग मानक अधिक कठोर हैं।
फ़िएट और डिजिटल परिसंपत्तियों के बीच रूपांतरण, जिसे ऑन-रैंपिंग और ऑफ-रैंपिंग कहा जाता है, क्रिप्टोकरेंसी पारिस्थितिकी तंत्र की सबसे गंभीर संरचनात्मक बाधाओं में से एक बना हुआ है। संस्थागत निवेशकों और खुदरा प्रतिभागियों, दोनों को अनेक परिचालन, विनियामक और प्रतिपक्ष संबंधी चुनौतियों का सामना करना पड़ता है, जो पारंपरिक वित्तीय प्रणालियों और विकेंद्रीकृत क्षेत्र के बीच पूंजी के सहज प्रवाह में बाधा डालती हैं।
1. क्रिप्टो ऑन- और ऑफ़-रैम्पिंग में संरचनात्मक कठिनाइयाँ
क. विनियामक विखंडन
डिजिटल परिसंपत्तियों के लिए वित्तीय विनियमन विभिन्न क्षेत्राधिकारों में असंगत बना हुआ है। संस्थाओं को AML, KYC, FATF और MiCA ढाँचों के जटिल मिश्रण का प्रबंधन करना पड़ता है, जिनमें से प्रत्येक भिन्न दस्तावेज़ीकरण और निगरानी अपेक्षाएँ लागू करता है। यह जटिलता संस्थागत स्वीकृति को हतोत्साहित करती है और लेन-देन की गति को धीमा करती है। बदले में, खुदरा उपयोगकर्ताओं को फ़िएट रूपांतरण का प्रयास करते समय प्रायः लंबी सत्यापन प्रक्रियाओं और अप्रत्याशित खाता फ़्रीज़ का सामना करना पड़ता है।
ख. बैंकिंग अनिच्छा और प्रतिपक्ष जोखिम
पारंपरिक बैंक डिजिटल परिसंपत्ति एक्सपोज़र के प्रति जोखिम-विमुख बने हुए हैं, जिसका मुख्य कारण कथित अस्थिरता, प्रतिष्ठागत जोखिम और अपूर्ण विनियामक स्पष्टता है। इस कारण संस्थागत निवेशकों को क्रिप्टो-संबंधी निपटान संभालने में सक्षम स्थिर बैंकिंग संबंध सुनिश्चित करने में कठिनाई होती है। खुदरा उपयोगकर्ताओं, विशेषकर छोटे एक्सचेंजों का उपयोग करने वालों को, प्रायः अवरुद्ध अंतरण, निपटान में विलंब और उच्च निकासी शुल्क का सामना करना पड़ता है।
ग. चलनिधि एवं निपटान संबंधी बाधाएँ
संस्थागत निवेशक गहन चलनिधि और लगभग तत्काल निपटान की अपेक्षा करते हैं, जो वर्तमान क्रिप्टो-फ़िएट गेटवे द्वारा कम ही पूरी होती है। रूपांतरण के मार्ग अनेक मध्यस्थों में बँटे हुए हैं, जिसके परिणामस्वरूप निष्पादन जोखिम, स्लिपेज और अनुपालन संबंधी अड़चनें उत्पन्न होती हैं। इसी बीच, खुदरा प्लेटफ़ॉर्म तृतीय-पक्ष प्रोसेसरों पर निर्भर रहते हैं, जो अत्यधिक स्प्रेड लगाते हैं, जिससे लेनदेन की दक्षता और उपयोगकर्ता का विश्वास घटता है।
d. अभिरक्षा एवं अनुपालन संबंधी असंगतियाँ
संस्थाओं को सुदृढ़ अभिरक्षा समाधानों की आवश्यकता होती है जो फ़िएट निपटान प्रणालियों के साथ सहजता से एकीकृत हों, किंतु अधिकांश क्रिप्टो एक्सचेंज संस्थागत स्तर की अवसंरचना के साथ तकनीकी या प्रक्रियात्मक रूप से असंगत हैं। रिटेल प्लेटफ़ॉर्म में निर्बाध लेनदेन निगरानी या लेखापरीक्षण-योग्यता सुनिश्चित करने की परिष्कृत क्षमता नहीं होती, जबकि बड़े पैमाने पर अपनाए जाने और विनियामक आश्वासन के लिए ये अनिवार्य पूर्वापेक्षाएँ हैं।
2. IFB समाधान
a. संस्थागत स्तर की फ़िएट पहुँच
IFB पारंपरिक वित्त और डिजिटल परिसंपत्ति पारिस्थितिक तंत्रों के बीच की संरचनात्मक खाई को पाटता है। डिजिटल परिसंपत्तियों में विशेषज्ञता रखने वाले पूर्णतः विनियमित बैंकिंग संस्थान के रूप में, यह संस्थागत स्तर के मानकों को पूरा करने वाले अनुपालन-युक्त फ़िएट प्रवेश-द्वार उपलब्ध कराता है। इनमें पृथक खाते, बहु-क्षेत्राधिकार निपटान नेटवर्क, तथा अनुमोदित क्रिप्टो एक्सचेंजों और अभिरक्षकों के साथ प्रत्यक्ष एकीकरण शामिल हैं।
ख. एकीकृत अनुपालन संरचना
सुसंगत AML/KYC ढाँचों और स्वचालित लेनदेन निगरानी के माध्यम से IFB संस्थागत और खुदरा, दोनों प्रकार के ग्राहकों के लिए अनावश्यक सत्यापन स्तरों को समाप्त करता है। इसकी अनुपालन अवसंरचना EU MiCA, FATF ट्रैवल रूल और Basel III निर्देशों के अनुरूप निर्मित है, जिससे लेनदेन में विलंब के बिना पूर्ण पारदर्शिता और विनियामक सुरक्षा सुनिश्चित होती है।
ग. तरलता और निपटान अवसंरचना
शीर्ष-स्तरीय तरलता प्रदाताओं और एक्सचेंज भागीदारों के साथ वास्तविक-समय संपर्क बनाए रखकर, IFB लगभग तत्काल फ़िएट निपटान संभव बनाता है और संस्थागत प्रतिभागियों के लिए स्लिपेज जोखिम को कम करता है। खुदरा ग्राहकों को अनुकूलित रूपांतरण मार्गों का लाभ मिलता है, जो स्प्रेड और निपटान लागत को न्यूनतम करते हैं।
d. जोखिम न्यूनीकरण एवं अभिरक्षा एकीकरण
IFB की अभिरक्षा साझेदारियाँ यह सुनिश्चित करती हैं कि फ़िएट और डिजिटल दोनों प्रकार की परिसंपत्तियाँ सुरक्षित, लेखापरीक्षा-योग्य परिवेश में रखी जाएँ। इससे प्रतिपक्ष जोखिम कम होता है और डिजिटल परिसंपत्तियों में अनुपालनयुक्त निवेश चाहने वाले संस्थागत एवं खुदरा उपयोगकर्ताओं के लिए पूंजी दक्षता बढ़ती है।
3. रणनीतिक प्रभाव
IFB की अवसंरचना क्रिप्टो-फ़िएट इंटरफ़ेस को खंडित और अपारदर्शी अवरोध से प्रभावी रूप से पारदर्शी, विनियमित और कुशल वित्तीय गलियारे में परिवर्तित कर देती है। संस्थागत निवेशकों के लिए यह पूर्ण पूंजी गतिशीलता और न्यासीय अनुपालन सक्षम बनाती है। खुदरा विक्रेताओं के लिए यह डिजिटल परिसंपत्ति लेन-देन में विश्वास, पूर्वानुमेयता और लागत-दक्षता को पुनः स्थापित करती है।
संक्षेप में, IFB क्रिप्टो ऑन-रैंप और ऑफ़-रैंप प्रक्रिया को संस्थागत रूप प्रदान करता है: घर्षण के स्थान पर विश्वास, अपारदर्शिता के स्थान पर अनुपालन और विलंब के स्थान पर सटीकता।
1. EU – नई कठोर परिधि
- MiCA – लाइसेंसिंग, आचरण, अभिरक्षा। MiCA (Reg. (EU) 2023/1114) क्रिप्टो-परिसंपत्ति सेवा प्रदाताओं (CASP) के लिए पूर्ण प्राधिकरण व्यवस्था स्थापित करता है: ट्रेडिंग, विनिमय, निष्पादन, अभिरक्षा, प्लेसमेंट, परामर्श आदि। परिणाम: EU के उपभोक्ताओं तक “शिथिल विनियमन” के साथ पहुँच संभव नहीं है; सीमा-पार “पासपोर्टिंग” केवल पूर्ण प्राधिकरण और सतत पर्यवेक्षण के बाद ही संभव है। व्यावहारिक बाधा: जब तक किसी CASP (अथवा उसके EU मध्यस्थ) को लाइसेंस प्राप्त नहीं हो जाता, ऑनबोर्डिंग रुकी रहती है; प्राधिकरण के बिना सीमा-पार विपणन निषिद्ध है।
- ट्रांसफर ऑफ फंड्स रेगुलेशन (TFR) – प्रभावी प्रवर्तन के साथ क्रिप्टो "ट्रैवल रूल"। विनियमन (EU) 2023/1113 के अनुसार, EU में स्थापित PSP या CASP से जुड़े प्रत्येक क्रिप्टो अंतरण के साथ प्रेषक–प्राप्तकर्ता का डेटा "यात्रा" करना आवश्यक है। स्व-होस्टेड पतों ("अनहोस्टेड वॉलेट") के लिए, CASP को प्रतिपक्ष की संपूर्ण जानकारी एकत्र करनी होती है और (€1,000 से अधिक राशि पर) यह सत्यापित करना होता है कि ग्राहक उस स्व-होस्टेड वॉलेट का स्वामी है अथवा उस पर नियंत्रण रखता है। इससे सत्यापन के अतिरिक्त चरण जुड़ते हैं, होल्ड कतारें बनती हैं और मिथ्या-सकारात्मक (फॉल्स-पॉज़िटिव) जोखिम बढ़ता है।
- जर्मनी – BaFin का कठोर अतिरिक्त ढाँचा। 30 दिसंबर 2024 से जर्मनी में क्रिप्टो अभिरक्षा और अन्य क्रिप्टो सेवाएँ MiCA के अंतर्गत आती हैं, जिनका पर्यवेक्षण BaFin द्वारा क्रिप्टो बाज़ार पर्यवेक्षण अधिनियम (KMAG) के तहत किया जाता है। BaFin अपेक्षा करता है कि स्व-होस्टेड वॉलेट से जुड़े अंतरणों के लिए संवर्धित उचित परिश्रम (ड्यू डिलिजेंस) किया जाए, जिसमें नियंत्रण-प्रमाण की पद्धतियाँ (जैसे संदर्भ लेनदेन या संदेश-हस्ताक्षर) शामिल हैं। परिचालन पर प्रभाव: अतिरिक्त जाँच, लंबे निपटान चक्र, तथा प्रति अंतरण KYC/KYT की अधिक लागत।
- फ़्रांस – MiCA में परिवर्तन, कोई छूट नहीं। MiCA-पूर्व DASP पंजीकरण केवल समय-सीमित आधार पर जारी रहते हैं; नए प्रवेशकों को पूर्ण MiCA प्राधिकरण प्राप्त करना होगा। पासपोर्टिंग राजनीतिक रूप से संवेदनशील है; पर्यवेक्षक सीमा-पार लाइसेंसों की कड़ी जाँच के संकेत पहले ही दे रहे हैं। बाधा: परिवर्तन काल में समय संबंधी जोखिम और विनियामक विखंडन।
- बैंकों के लिए विवेकपूर्ण अवरोध-बिंदु – बेसल क्रिप्टो मानक। 1 जनवरी 2026 से, बेसल समिति का मानक "समूह 2" क्रिप्टो एक्सपोज़र पर दंडात्मक पूंजी लागू करता है (1250% जोखिम भार, तथा टियर 1 पूंजी के 1% और 2% की एक्सपोज़र सीमाओं के साथ)। प्रभाव: अधिकांश बैंक प्रधान एक्सपोज़र से बचते हैं, निपटान की समय-खिड़कियाँ घटाते हैं, या केवल एजेंसी-आधारित मॉडल अनिवार्य कर देते हैं, जिससे ऑन-रैंप में फ़िएट तरलता संकुचित हो जाती है।
2. यूनाइटेड किंगडम – वित्तीय प्रचार अनुमोदन व्यवस्था (गेटवे) एवं ट्रैवल रूल
- वित्तीय प्रचार: FSMA की धारा 21 (योग्य क्रिप्टोसंपत्तियों तक विस्तारित)। 8 अक्टूबर 2023 से, यूके के उपभोक्ताओं को प्रभावित करने में सक्षम कोई भी संप्रेषण किसी प्राधिकृत फर्म द्वारा, अपने स्वयं के प्रचार संप्रेषित करने वाली MLR-पंजीकृत फर्म द्वारा, या धारा 21 के गेटवे अनुमोदक द्वारा अनुमोदित होना चाहिए। अनिवार्य जोखिम चेतावनियाँ, शीतलन अवधि (कूलिंग-ऑफ) और उपयुक्तता परीक्षण लागू होते हैं। परिणाम: विदेश से यूके में विपणन किए जाने वाले ऑन-रैंप/ऑफ-रैंप प्रायः अवरुद्ध कर दिए जाते हैं; बैंक अपंजीकृत प्रवर्तकों को किए जाने वाले भुगतान अस्वीकार कर देते हैं।
- UK ट्रैवल रूल। 1 सितंबर 2023 से, UK के क्रिप्टो व्यवसायों को अंतरणों पर प्रतिपक्ष का डेटा एकत्र करना, उसका सत्यापन करना और उसे साझा करना अनिवार्य है, जो FATF के अनुरूप है। सीमा-पार विसंगतियों के कारण विलंब और अस्वीकृतियाँ होती हैं।
3. संयुक्त राज्य अमेरिका – BSA/FinCEN, राज्य स्तरीय MSB नियम, लेखांकन का बोझ
- BSA/FinCEN ट्रैवल रूल। अमेरिकी "निधि अंतरणों" के लिए प्रवर्तक/लाभार्थी की जानकारी आवश्यक है (परंपरागत रूप से ≥$3,000), जो परिवर्तनीय आभासी मुद्रा (CVC) MSBs पर लागू होती है। अंतर्राष्ट्रीय वायर अंतरणों के लिए विनियामकों ने निम्नतर सीमाएँ प्रस्तावित की हैं; प्रवर्तन कठोर है। परिणाम: जब प्रतिपक्ष अनुपालनकारी डेटा मार्ग उपलब्ध नहीं करा पाते, तो VASPs और बैंक लेनदेन रोक देते हैं या अस्वीकार कर देते हैं।
- खंडित राज्य-स्तरीय लाइसेंसिंग और संघीय पर्यवेक्षण। मनी ट्रांसमीटर लाइसेंसिंग, OFAC प्रतिबंध स्क्रीनिंग और प्रतिभूति/कमोडिटी परिधि की अनिश्चितता फ़िएट माध्यमों को बाधित करती है, विशेषकर नए एक्सचेंजों या ओटीसी डेस्क के लिए जिनके पास 50 राज्यों में स्वच्छ उपस्थिति नहीं है। (सामान्य BSA/FinCEN मार्गदर्शन संदर्भ।)
- लेखांकन संबंधी प्रतिकूलता (US GAAP)। 2025 से, ASU 2023-08 के अंतर्गत अधिकांश दायरे में आने वाली क्रिप्टोसंपत्ति धारिताओं का मापन शुद्ध आय के माध्यम से उचित मूल्य पर किया जाना आवश्यक है। कॉर्पोरेट संस्थाओं के लिए इससे लाभ-हानि खाते में अस्थिरता आ सकती है, जो ट्रेज़री की भागीदारी को हतोत्साहित करती है और आय घोषणा की अवधि के दौरान रैंप की मात्रा को घटाती है।
4. सिंगापुर – स्टेबलकॉइन और भुगतान संबंधी विनियामक दायरा
- MAS स्टेबलकॉइन ढाँचा + PSA संवर्धन। MAS ने एकल-मुद्रा स्टेबलकॉइन (SGD/G10) के लिए एक व्यवस्था को अंतिम रूप दिया है, साथ ही PSA संवर्धन और DPT संरक्षण भी लागू किए हैं। जारीकर्ता के भंडार, मोचन और पृथक्करण संबंधी नियम गुणवत्ता का स्तर ऊँचा करते हैं, किंतु यह सीमित करते हैं कि ऑन/ऑफ-रैंप में किन टोकन को फ़िएट के स्थानापन्न के रूप में उपयोग किया जा सकता है।
5. ये नियम रैंप में ठोस रूप से क्या बाधित करते हैं
- प्रतिपक्ष-डेटा संबंधी कमियाँ – EU/UK के ट्रैवल-रूल संदेश निपटान से पहले/निपटान के साथ ही इन-बैंड आदान-प्रदान किए जाने चाहिए; डेटा के अभाव में मैन्युअल समीक्षा, फ़्रीज़ या वापसी की स्थिति बनती है।
- सेल्फ-होस्टेड वॉलेट संबंधी बाधाएँ – €1,000 से अधिक राशियों के लिए नियंत्रण का प्रमाण आवश्यक है; स्क्रीनशॉट पर्याप्त नहीं हैं, जिससे उपयोगकर्ताओं को संदेशों पर हस्ताक्षर करने या संदर्भ लेन-देन निष्पादित करने पड़ते हैं, और खुदरा निकासी में विलंब होता है।
- प्रचार परिधि – उचित s21 मार्ग के बिना UK में विपणन करने से बैंक द्वारा जोखिम-निवारण और उपभोक्ता भुगतान अवरोध उत्पन्न होते हैं।
- बैंकों की बैलेंस शीट संबंधी सीमाएँ – बासेल के तहत नियामकीय प्रावधानों के कारण बैंकों द्वारा अपने खाते पर कारोबार करते हुए उपलब्ध कराई जाने वाली तरलता सीमित हो जाती है; कई बैंक केवल एजेंसी मॉडल और छोटी निपटान अवधियों तक ही सीमित रहते हैं।
- लेखांकन संबंधी दृश्य प्रभाव – U.S. GAAP के अंतर्गत लाभ-हानि के माध्यम से उचित मूल्य का सिद्धांत ट्रेज़री को रिपोर्टिंग तिथियों के आसपास रैंप इन्वेंटरी रखने से हतोत्साहित करता है।
6. अनुपालक रैंप के लिए क्या आवश्यक है
विनियामक रुख
- प्रत्येक बाज़ार में केवल उन्हीं लाइसेंसों के माध्यम से सेवा प्रदान करें जिनकी वह अपेक्षा करता है: EU के लिए पासपोर्टिंग सहित MiCA CASP प्राधिकरण, तथा यूके के प्रचार-प्रसार के लिए FCA पंजीकरण और s21 अनुमोदन मार्ग। जहाँ IFB के पास ऐसा लाइसेंस नहीं है, वहाँ वह प्राधिकृत भागीदारों के माध्यम से कार्य करता है और उस बाज़ार में विपणन नहीं करता।
डिज़ाइन के स्तर पर डेटा-पथ अनुपालन
- EBA-अनुरूप ट्रैवल-रूल गेटवे तैनात करें, जो EU/UK/US स्कीमा में प्रवर्तक/लाभार्थी डेटा को स्वचालित रूप से रूट करे, और ऐसे प्रतिपक्षों के लिए वैकल्पिक व्यवस्थाएँ रखे जिनके पास संगत VASP एंडपॉइंट नहीं है। BaFin-स्वीकार्य साक्ष्य संग्रह के साथ स्व-होस्टेड वॉलेट सत्यापन कार्यप्रवाह (संदेश-हस्ताक्षर/संदर्भ-TX) को एकीकृत करें।
बेसल के बोझ के बिना बैंक-स्तरीय निपटान तंत्र
- ग्राहकों के क्रिप्टो प्रवाहों के लिए केवल एजेंट के रूप में फ़िएट निपटान संचालित करें, ताकि अपने खाते पर प्रिंसिपल के रूप में कार्य करने से उत्पन्न ग्रुप-2 एक्सपोज़र से बचा जा सके और SEPA Instant, T2 और SWIFT gpi के माध्यम से तत्काल फ़िएट चलनिधि की उपलब्धता बनी रहे। पूर्व-वित्तपोषित नोस्ट्रो/PM खाते और वास्तविक-समय ट्रेज़री प्रबंधन बनाए रखें, ताकि EU/UK के कार्य-घंटों के भीतर फ़िएट चरण के निपटान का समय घटाकर T+0 किया जा सके। बेसल एक्सपोज़र पर प्रभाव: नगण्य; परिचालन चलनिधि पर प्रभाव: उच्च।
अभिरक्षा और पृथक्करण
- वार्म/कोल्ड पृथक्करण और प्रोग्राम योग्य निकासी नीतियों के लिए विनियमित अभिरक्षकों के साथ एकीकरण करें। नीति स्तर पर (जैसे सीमाएँ, भू-बाड़बंदी, प्रतिबंध सूचियाँ) ट्रैवल रूल और सेल्फ-होस्टेड सत्यापन लागू करें। GwG §8 के अंतर्गत BaFin-अनुरूप अभिलेख कम से कम 5 वर्षों तक संरक्षित रखे जाएँ।
प्रचार और ग्राहक स्वीकृति
- यूके के खुदरा ग्राहकों के लिए FCA-अनुपालित प्रक्रियाएँ अपनाएँ: मानकीकृत चेतावनियाँ, 24 घंटे की शीतलन अवधि, समुचितता परीक्षण और s21 अनुमोदन। EU के खुदरा ग्राहकों के लिए पहुँच को उन बाज़ारों तक सीमित रखें जहाँ MiCA पासपोर्ट सक्रिय है; फ़्रांस के लिए स्थानीय अनुमोदन की पुष्टि होने तक संक्रमणकालीन प्रतिबंधों का पालन करें। परिणाम: भुगतान अस्वीकृतियों में उल्लेखनीय कमी और चार्जबैक विवादों में कमी।
ट्रेज़री के अनुकूल तरलता विकल्प
- बैंक मुद्रा में, तथा जहाँ प्रासंगिक हो (गैर-EU गलियारों के लिए) MAS द्वारा मान्यता प्राप्त एकल-मुद्रा स्टेबलकॉइन में तत्काल ऑफ-रैंप उपलब्ध कराएँ, जिसमें फ़िएट चरण पर हेजिंग की जाती है और मूलधन पर क्रिप्टो का कोई खुला जोखिम नहीं रहता। परिणाम: ASU 2023-08 के प्रति संवेदनशील कॉर्पोरेट संस्थाओं के लिए लाभ-हानि में कम अस्थिरता।
नियंत्रण एवं लेखापरीक्षा-योग्यता
- संपूर्ण AML/KYT स्टैक: प्रतिबंध/PEP स्क्रीनिंग, पता-जोखिम स्कोरिंग, निधि-स्रोत विश्लेषण, और ऐसे ट्रैवल-रूल साक्ष्य जो TXID को पहचान-संबंधी दस्तावेज़ों से जोड़ें। निर्णय प्रक्रिया और वॉलेट-नियंत्रण प्रमाणों को समाहित करने वाले विनियामक-स्तरीय ऑडिट ट्रेल उपलब्ध कराएँ।
7. ग्राहक वर्गों पर व्यावहारिक प्रभाव
संस्थागत निवेशक
- MiCA/TFR और Basel के प्रतिबंधों का अर्थ है कि तरलता को नियतात्मक अनुपालन के साथ एजेंसी रेल के माध्यम से प्रवाहित होना चाहिए। एजेंसी मॉडल डेटा-साझाकरण दायित्वों को पूरा करते हुए प्रिंसिपल-जोखिम संबंधी पूंजी प्रभारों से बचाता है।
रिटेल प्लेटफ़ॉर्म
- यूके के प्रचार-प्रसार संबंधी नियम और EU TFR जाँच मुख्य विफलता-बिंदु हैं। मानकीकृत प्रकटीकरण, s21 अनुमोदन-मार्ग निर्धारण और वॉलेट सत्यापन से पहली बार निकासी में होने वाले विलंब तथा बैंक भुगतान अवरोध कम होते हैं।
8. सारांश – बाधा विधिक है, समाधान संरचनात्मक है
ये प्रतिबंध क़ानून-प्रेरित हैं: MiCA के अंतर्गत लाइसेंसिंग एवं आचरण, TFR के अंतर्गत डेटा-साझाकरण तथा सेल्फ-होस्टेड वॉलेट का सत्यापन, BaFin की संवर्धित उचित परिश्रम (ड्यू डिलिजेंस) अपेक्षाएँ, यूके का प्रचार-संबंधी प्रवेश-द्वार, अमेरिकी BSA/ट्रैवल रूल के दायित्व, तथा Basel पूंजी मानदंड। ये केवल मानक को "ऊँचा" नहीं करते; ये रैम्प के संचालन के ढाँचे को ही नए सिरे से गढ़ते हैं। समाधान भी उतना ही संरचनात्मक है: उपयुक्त लाइसेंसों के अंतर्गत कार्य करना, केवल एजेंसी-आधारित फ़िएट निपटान का संचालन करना, ट्रैवल रूल और सेल्फ-होस्टेड सत्यापन को औद्योगिक स्तर पर लागू करना, प्रचार-संबंधी अनुपालन को प्रक्रियाओं में समाहित करना, तथा विनियमित अभिरक्षा को एकीकृत करना। यह ढाँचा परिधि का उल्लंघन किए बिना संचालन-क्षमता (थ्रूपुट) को पुनः स्थापित करता है।
स्रोत: EU MiCA और TFR के मूल पाठ; BaFin KWG/GwG मार्गदर्शन; FCA प्रचार संबंधी और Travel-Rule वक्तव्य; Basel क्रिप्टो-परिसंपत्ति मानक; MAS स्टेबलकॉइन ढाँचा; U.S. ASU 2023-08।
अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।