
वैकल्पिक अंतरण पद्धतियाँ
की-टेस्टेड टेलेक्स (KTT)
एनालॉग और डिजिटल KTT: प्रमाणित बैंक-से-बैंक संदेश, और हम उनका परीक्षण कैसे करते हैं।

IFB में KTT सेवाओं का सक्रियण
KTT (की-टेस्टेड टेलेक्स) सुविधाएँ ग्राहक के अनुरोध पर तब सक्रिय की जाएँगी जब उनका खाता उत्तम स्थिति में हो:
- यह न्यूनतम शेष राशि बनाए रखता है,
- सुसंगत वित्तीय रिकॉर्ड प्रदर्शित करता है, और
- वैध व्यावसायिक गतिविधियों के अनुरूप है।
इसके अतिरिक्त, खाते में
- कोई लंबित अनुपालन संबंधी मुद्दा नहीं, और
- सभी लेनदेन अंतरराष्ट्रीय वित्तीय विनियमों का पालन करने वाले होने चाहिए।
अंतिम सक्रियण हमारी अनुपालन और जोखिम प्रबंधन टीम की आंतरिक समीक्षा और अनुमोदन के अधीन है।
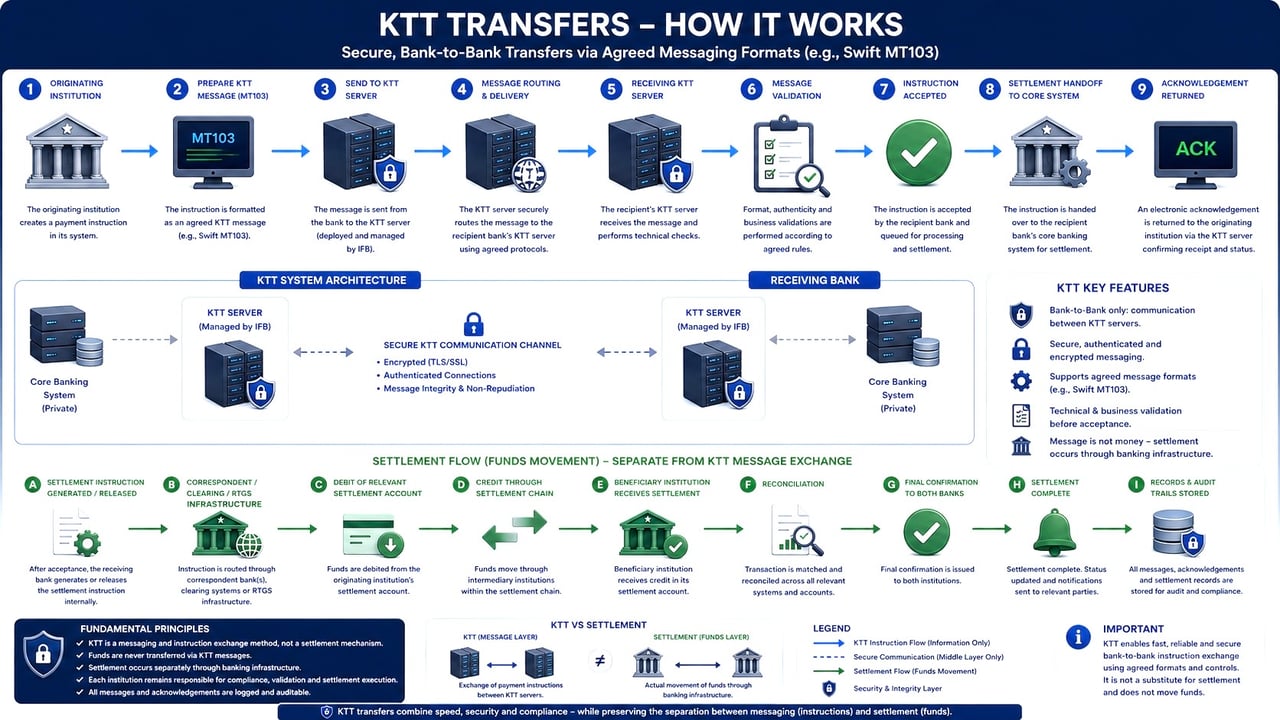
संदेश धन नहीं होता
90 सेकंड में जानिए कि निपटान के बिना कोई SWIFT संदेश, टेलेक्स या सर्वर निधियों का अंतरण क्यों नहीं करता।
VL1 से दस्तावेज़ का सत्यापन करें →क्या आपको कोई भुगतान संदेश, पर्ची या पुष्टि प्राप्त हुई है? उस पर भरोसा करने से पहले उसकी जाँच करा लें।
KTT और SWIFT अंतरणों के बीच समानताएँ और भिन्नताएँ।
दोनों बैंकों के बीच भुगतान निर्देश प्रेषित करने के लिए प्रयुक्त संचार प्रणालियाँ हैं, किंतु प्रौद्योगिकी, सुरक्षा और अंगीकरण की दृष्टि से इनमें अंतर है।
समानताएँ:
- उद्देश्य: KTT और SWIFT दोनों प्रकार के ट्रांसफ़र-निर्देशों का उपयोग वित्तीय संस्थाओं के बीच सीमा-पार भुगतान आदेश भेजने के लिए किया जाता है। ये कॉरेस्पोंडेंट बैंकों के साथ नोस्ट्रो और वोस्ट्रो खातों के माध्यम से अंतरराष्ट्रीय लेनदेन पूर्ण करने के लिए आवश्यक सूचना और निर्देशों के आदान-प्रदान को सुगम बनाते हैं।
- मानकीकरण: दोनों प्रणालियाँ मानकीकृत संदेश प्रारूपों पर आधारित हैं, ताकि वित्तीय संस्थाएँ प्रेषित जानकारी की सटीक व्याख्या और प्रसंस्करण कर सकें।
अंतर:
- प्रौद्योगिकी: KTT अंतरण-निर्देश टेलेक्स प्रौद्योगिकी पर आधारित होते हैं, जो एक पुरानी संचार प्रणाली है और पाठ-आधारित संदेश भेजने के लिए टेलीप्रिंटर का उपयोग करती है। इसके विपरीत, SWIFT अंतरण-निर्देश अधिक आधुनिक, सुरक्षित और कुशल डिजिटल संदेश प्रणाली का उपयोग करते हैं।
- सुरक्षा: उन्नत एन्क्रिप्शन विधियों और सुरक्षित प्रोटोकॉल के उपयोग के कारण SWIFT निर्देशों को KTT निर्देशों की तुलना में अधिक सुरक्षित माना जाता है। पुरानी टेलेक्स तकनीक पर आधारित होने के कारण KTT संभावित सुरक्षा जोखिमों के प्रति अधिक संवेदनशील होते हैं।
- गति: SWIFT संदेश सामान्यतः KTT संदेशों की तुलना में अधिक तेज़ होते हैं। SWIFT संदेशन की डिजिटल प्रकृति भुगतान निर्देशों के तेज़ प्रेषण और प्रसंस्करण को संभव बनाती है, जबकि टेलेक्स तकनीक की सीमाओं के कारण KTT निर्देश धीमे हो सकते हैं।
- अंगीकरण: SWIFT विश्व स्तर पर प्रमुख वित्तीय संदेश प्रणाली है, जिसके नेटवर्क में 200 से अधिक देशों और क्षेत्रों के 11,000 से अधिक वित्तीय संस्थान भाग लेते हैं। इसके विपरीत, KTT अंतरण आज कम प्रचलित हैं, क्योंकि उनका स्थान काफ़ी हद तक SWIFT प्रणाली ने ले लिया है।
- संदेश प्रकार: SWIFT भुगतान, प्रतिभूतियों, व्यापार सेवाओं और विदेशी मुद्रा सहित अनेक प्रकार के संदेशों का समर्थन करता है। इसके विपरीत, KTT अंतरणों का दायरा अधिक सीमित है और वे मुख्य रूप से भुगतान निर्देशों पर केंद्रित होते हैं।
SWIFT आदेश आधुनिक प्रौद्योगिकी के उपयोग के कारण अधिक व्यापक रूप से अपनाए जाते हैं, तथा अधिक सुरक्षित और कुशल हैं। टेलेक्स प्रौद्योगिकी पर आधारित KTT संदेश तुलनात्मक रूप से कम प्रचलित और कम सुरक्षित हैं।
यद्यपि KTT और SWIFT संदेश इन लेनदेन के विवरण और निर्देशों के संप्रेषण के लिए महत्वपूर्ण हैं, वे स्वयं वास्तविक निधि अंतरण संपन्न नहीं करते। वित्तीय लेनदेन प्रक्रिया में विभिन्न प्रणालियों की भूमिकाओं और सीमाओं को समझने के लिए यह भेद महत्वपूर्ण है। KTT (की-टेस्टेड टेलेक्स) और SWIFT (सोसाइटी फॉर वर्ल्डवाइड इंटरबैंक फाइनेंशियल टेलीकम्युनिकेशन) संदेश प्रणालियों का उपयोग मुख्यतः बैंकों के बीच भुगतान निर्देशों, अंतरण विवरणों और अन्य प्रकार की वित्तीय जानकारी के प्रेषण के लिए किया जाता है। ये प्रणालियाँ सुरक्षित और कुशल संचार को सुगम बनाती हैं, किंतु निधियों के भौतिक अंतरण का प्रत्यक्ष संचालन नहीं करतीं। मुद्रा का वास्तविक संचलन अन्य तंत्रों के माध्यम से संपन्न होता है। इनमें सम्मिलित हैं:
- कॉरेस्पोंडेंट बैंक खाते: बैंक प्रायः लेनदेन के निपटान के लिए एक-दूसरे के पास रखे नोस्ट्रो-वोस्ट्रो खातों का उपयोग करते हैं। अंतरण आरंभ होने पर भेजने वाले बैंक का खाता डेबिट और प्राप्तकर्ता बैंक का खाता क्रेडिट किया जाता है। इस प्रक्रिया में, विशेषकर अंतरराष्ट्रीय अंतरणों के लिए, अनेक बैंक शामिल हो सकते हैं।
- रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणालियाँ: ये विशिष्ट भुगतान प्रणालियाँ हैं जिनमें धन या प्रतिभूतियों का एक बैंक से दूसरे बैंक में अंतरण "रियल-टाइम" और "ग्रॉस" आधार पर होता है। "रियल-टाइम" निपटान का अर्थ है कि भुगतान लेन-देन किसी प्रतीक्षा अवधि के अधीन नहीं होते। लेन-देन का निपटान प्रसंस्करण होते ही कर दिया जाता है। "ग्रॉस निपटान" का अर्थ है कि लेन-देन का निपटान एक-से-एक आधार पर होता है, किसी अन्य लेन-देन के साथ समूहन या नेटिंग के बिना।
- तत्काल भुगतान प्रणालियाँ: ये आधुनिक वित्तीय अंतरण पद्धतियाँ हैं जो बैंकों और वित्तीय संस्थानों के बीच निधियों का तत्काल या लगभग तत्काल अंतरण संभव बनाती हैं। यह प्रणाली उपभोक्ता लेन-देन के लिए विशेष रूप से उपयोगी है और अपनी गति तथा सुविधा के कारण लोकप्रियता प्राप्त कर रही है।
नोस्ट्रो खाता ("हमारा खाता") वह खाता है जो कोई बैंक किसी अन्य बैंक के पास रखता है, सामान्यतः विदेश में और उस बैंक की स्थानीय मुद्रा में। ये खाते अंतरण में शामिल बैंकों के बीच सेतु का कार्य करके अंतरराष्ट्रीय लेनदेन को सुगम बनाते हैं। ये शब्द इतालवी भाषा से आए हैं: "नोस्ट्रो" का अर्थ है "आपके पास हमारा खाता", और "वोस्ट्रो" का अर्थ है "हमारे पास आपका खाता"।
हमारी KTT सेवाएँ
हम उच्च निवल संपत्ति वाले व्यक्तियों और सुस्थापित कॉर्पोरेट संस्थाओं के अपने चयनित ग्राहक वर्ग को KTT (की-टेस्टेड टेलेक्स) सेवाएँ प्रदान करते हैं, जिनमें विवेकशीलता, गोपनीयता और संस्थागत सत्यनिष्ठा पर विशेष बल दिया जाता है।
सभी KTT लेन-देन केवल उन बैंकों के बीच संपन्न किए जाते हैं जो अंतरराष्ट्रीय बैंकिंग प्रणाली में पूर्ण रूप से एकीकृत हैं, जिससे न केवल प्रमाणित KTT संदेशों का सुरक्षित आदान-प्रदान सुनिश्चित होता है, बल्कि निधियों का प्रभावी और समयबद्ध निपटान भी सुनिश्चित होता है। ऐसे प्रतिपक्ष जो इस प्रकार एकीकृत नहीं हैं, संदेश प्रेषित करने में सक्षम हो सकते हैं, किंतु वे वित्तीय निपटान पूर्ण करने में स्वभावतः असमर्थ रहते हैं।
अनुभव के आधार पर, हमारे समक्ष प्रस्तुत किए गए KTT लेन-देन में से 95 % से अधिक ऐसी गैर-बैंक संस्थाओं से आते हैं, या ऐसे बैंकों से, जिनमें निधि भेजने की क्षमता नहीं है।
इसके विपरीत, हम राशि की किसी सीमा के बिना लेनदेन करने की स्थिति में हैं, जो केवल प्रवर्तक संस्था के कठोर सत्यापन और निपटान करने की उसकी सिद्ध की जा सकने वाली क्षमता के अधीन है।

KTT मुद्रा अंतरण संरचना
KTT ग्राहक अंतरण (pacs.008 सामग्री, पूर्व में MT 103) और SWIFT के माध्यम से कवर भुगतान (pacs.009 COV, पूर्व में MT 202 COV) के साथ।
नवंबर 2025 से, बैंकों के बीच सीमा-पार भुगतान का आदान-प्रदान केवल ISO 20022 मानक में किया जाता है। ग्राहक क्रेडिट अंतरण pacs.008 होता है और बैंक-से-बैंक कवर भुगतान pacs.009 COV। पूर्व के MT103 और MT202 COV सीमा-पार भुगतान के लिए अब स्वीकार नहीं किए जाते। टेलेक्स pacs.008 के संरचित डेटा को वहन नहीं कर सकता; वह केवल किसी अंतरण की सूचना दे सकता है। निधियाँ स्वयं सदैव कवर भुगतान के माध्यम से ही अंतरित होती हैं।
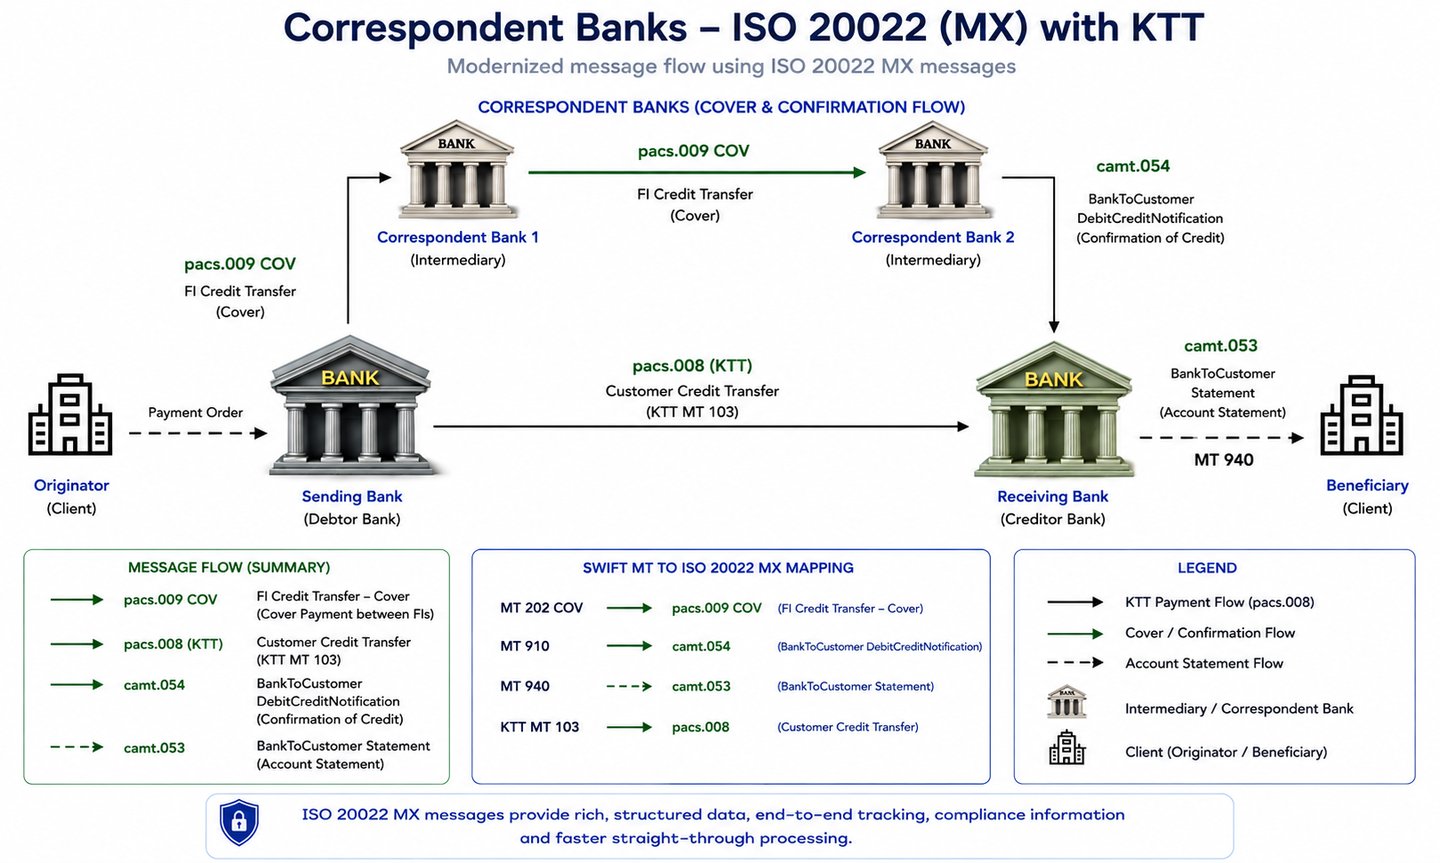
वास्तविक निधि अंतरण: ये प्रोटोकॉल लेनदेन विवरण, जैसे संदेश और निर्देश, प्रेषित करने में सक्षम हैं, किंतु निधियों के वास्तविक संचलन को संभव नहीं बनाते। निधियों के भौतिक अंतरण के लिए कॉरेस्पोंडेंट बैंकिंग, रियल-टाइम ग्रॉस सेटलमेंट (RTGS) और रियल-टाइम पेमेंट्स (RTP) जैसी प्रणालियाँ अपरिहार्य हैं।
- कॉरेस्पोंडेंट बैंकिंग में निधियाँ विभिन्न बैंकों में स्थित खातों के बीच अंतरित की जाती हैं।
- RTGS प्रणाली में निधियाँ केंद्रीय बैंक में बैंकों के निपटान खातों के बीच अंतरित होती हैं।
इसी प्रकार, RTP प्रणाली में निधियाँ क्लियरिंग खातों के बीच अंतरित की जाती हैं।

ये प्रणालियाँ मौद्रिक परिसंपत्तियों के वास्तविक अंतरण के लिए अत्यंत महत्वपूर्ण हैं। इसलिए यह अनिवार्य है कि प्रेषक बैंक के पास न केवल टेलेक्स क्षमताएँ हों, बल्कि वह बैंकिंग प्रणाली के साथ पूर्ण एकीकरण भी बनाए रखे।
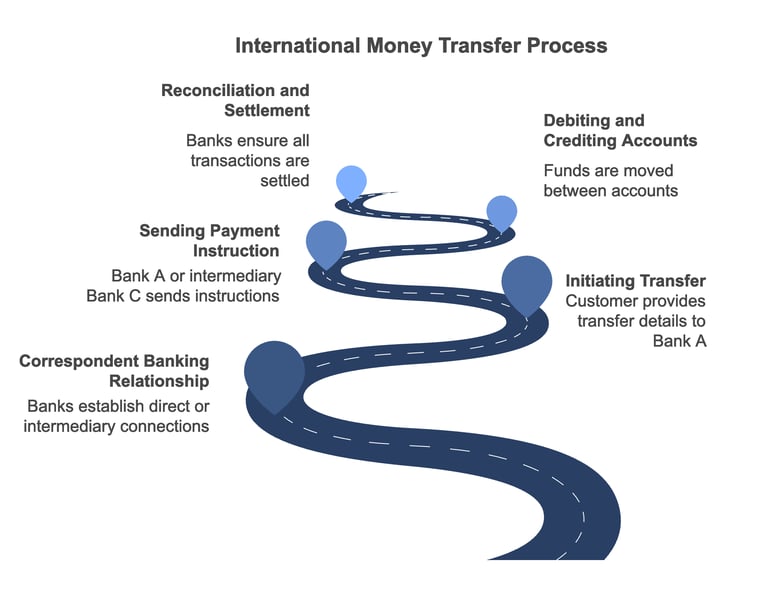
अंतर्राष्ट्रीय धन अंतरणों में नोस्ट्रो खाते सामान्यतः इस प्रकार उपयोग किए जाते हैं:
- अंतरण आरंभ करना: जब कोई ग्राहक अंतरराष्ट्रीय धन अंतरण करना चाहता है, तो वह अपने बैंक (बैंक A) से संबंधित विवरण के साथ संपर्क करता है, जैसे लाभार्थी का नाम, खाता संख्या और प्राप्तकर्ता बैंक (बैंक B) की जानकारी। बैंक A, अंतरण के प्राप्तकर्ता के रूप में बैंक B को सूचित करता है (ग्राहक क्रेडिट अंतरण, pacs.008, पूर्व में MT103)।
- कॉरेस्पोंडेंट बैंकिंग संबंध: अंतरण संपन्न होने के लिए बैंक A और बैंक B के बीच कॉरेस्पोंडेंट बैंकिंग संबंध होना आवश्यक है, अर्थात या तो उनके पास एक-दूसरे के साथ नोस्ट्रो खाते हों, या वे मध्यस्थ बैंकों का उपयोग करें जिनके पास बैंक A और बैंक B दोनों के साथ नोस्ट्रो खाते हों, या बैंक A का बैंक C के साथ कोई अन्य कॉरेस्पोंडेंट संबंध हो।
- भुगतान निर्देश: यदि बैंक A और बैंक B के बीच कॉरेस्पोंडेंट संबंध है, तो बैंक A बैंक B को, अन्यथा मध्यस्थ बैंक C को, SWIFT के माध्यम से वित्तीय संस्था क्रेडिट अंतरण (pacs.009, पूर्व में MT 202) के रूप में भुगतान निर्देश भेजता है। इस संदेश में लेन-देन के लिए आवश्यक सभी विवरण होते हैं, जैसे अंतरित की जाने वाली राशि और लाभार्थी के खाते की जानकारी।
- खातों को नामे एवं जमा करना: भुगतान निर्देश प्राप्त होने पर, बैंक B या मध्यस्थ बैंक C, बैंक A द्वारा धारित नोस्ट्रो खाते को नामे करता है और अंतरित राशि लाभार्थी के खाते में जमा करता है। साथ ही, बैंक A ग्राहक के खाते से अंतरित राशि तथा लागू शुल्क नामे करता है।
- मिलान और निपटान: दिन के अंत में, दोनों बैंक नोस्ट्रो और वोस्ट्रो खातों का मिलान करते हैं ताकि यह सुनिश्चित हो सके कि सभी लेन-देन सटीक रूप से दर्ज और निपटाए गए हैं।
इस प्रकार नोस्ट्रो खाते का उपयोग करने से नकदी के भौतिक संचलन की आवश्यकता न्यूनतम रखते हुए विभिन्न देशों और मुद्राओं के बीच निधि का कुशल अंतरण संभव होता है। ये खाते बैंकों को विभिन्न मुद्राओं में निधि रखकर अपने विदेशी मुद्रा जोखिम का प्रबंधन करने में भी सहायता करते हैं।
यद्यपि KTT अंतरण, SWIFT जैसे अन्य अंतरराष्ट्रीय धन अंतरणों की ही भाँति नोस्ट्रो खातों का उपयोग करते हैं, तथापि टेलेक्स-आधारित संचार प्रणाली के कारण KTT अंतरण SWIFT जैसी अधिक आधुनिक प्रणालियों की तुलना में धीमे और कम सुरक्षित होते हैं।
परिणामस्वरूप, KTT अंतरण आज कम प्रचलित हैं; अधिकांश वित्तीय संस्थाएँ अंतरराष्ट्रीय लेन-देन के लिए अधिक कुशल और सुरक्षित SWIFT प्रणाली को चुनती हैं।
दो भिन्न स्तर:
निर्देश स्तर और वास्तविक निधि अंतरण स्तर
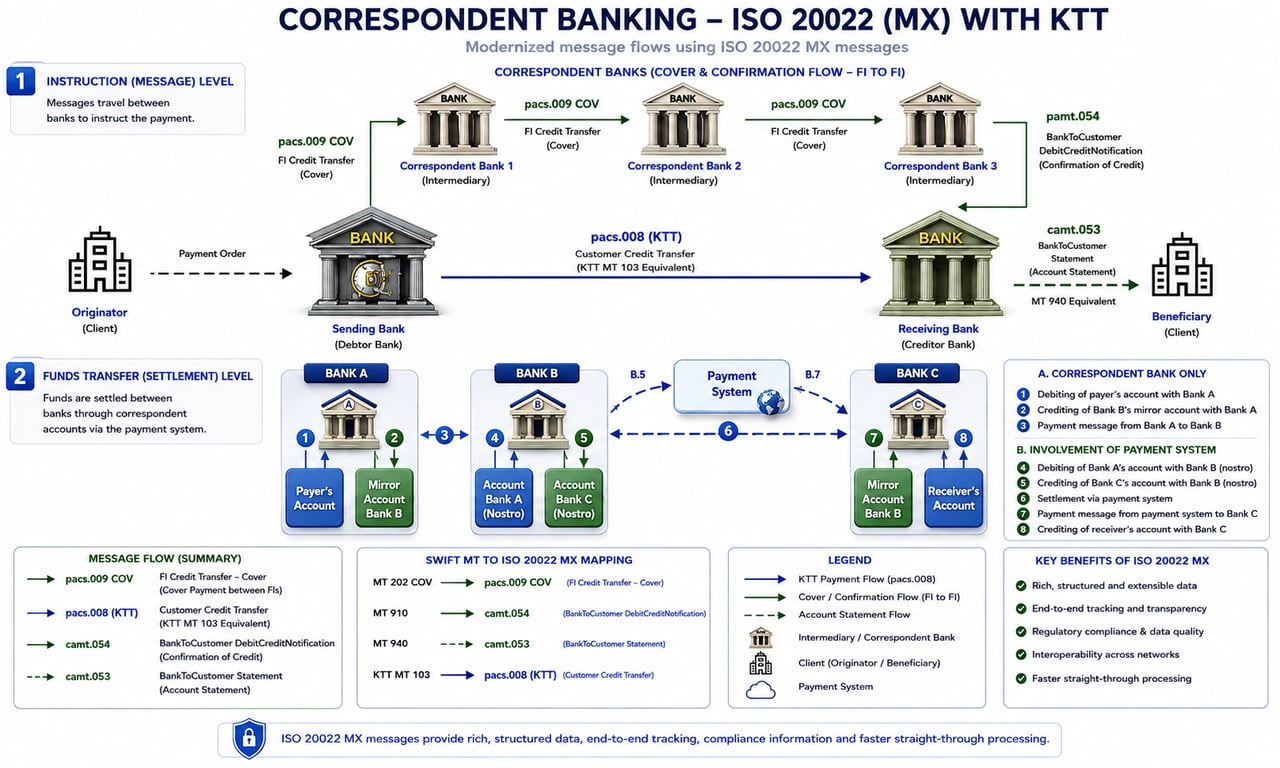
हमें KTT निधि अंतरण
जब ग्राहक का अंतरण हमारे पास SWIFT के बजाय KTT के माध्यम से आता है, तो भेजने वाले बैंक को निधि का निपटान अपने कॉरेस्पोंडेंट बैंक के माध्यम से pacs.009 COV द्वारा करना होगा। ISO 20022 के अंतर्गत pacs.009 COV अंतर्निहित ग्राहक क्रेडिट अंतरण को संपूर्ण रूप में वहन करता है। कृपया सुनिश्चित करें कि निम्नलिखित डेटा पूर्ण है और KTT संदेश के समान है:
- ऋणी (आदेशकर्ता ग्राहक): नाम, पता और खाता संख्या (पूर्व में MT103 का फ़ील्ड 50)।
- ऋणदाता (लाभार्थी): International Finance Bank LTD में नाम, पता और खाता संख्या (पूर्व में फ़ील्ड 59)।
- प्रयोजन और प्रेषण संबंधी जानकारी: भुगतान का कारण, स्पष्ट रूप से उल्लिखित।
- विनियामक रिपोर्टिंग: कोड या पहचानकर्ता, जहाँ प्रेषक क्षेत्राधिकार को इनकी आवश्यकता हो।
- KTT का संदर्भ: End-to-End Identification में KTT लेनदेन संदर्भ, तथा KTT में उद्धृत कवर भुगतान का UETR।
- संपर्क: भुगतान के लिए उत्तरदायी अनुपालन विभाग या लेनदेन प्रबंधक।
- अगले एजेंट के लिए निर्देश: प्राप्तकर्ता बैंक के लिए निधियों की पहचान और उन्हें क्रेडिट करने हेतु कोई विशेष संचालन-निर्देश।
- शुल्क वहनकर्ता: लेनदेन शुल्क कौन वहन करता है (DEBT, CRED या SHAR)।
- अतिरिक्त पहचानकर्ता: चालान संख्याएँ या आंतरिक लेनदेन आईडी, जो कवर भुगतान को KTT से जोड़ती हैं।
अनुपालन संबंधी टिप्पणी
pacs.009 COV में पूर्ण संरचित डेटा हमारी AML और CFT समीक्षा में सहायक होता है, किंतु उसका स्थान नहीं लेता। निधियाँ केवल तभी जमा की जाती हैं जब कवर भुगतान हमारे कॉरेस्पोंडेंट खाते में प्राप्त हो जाए और समीक्षा पूर्ण हो जाए।
KTT का उपयोग आज भी क्यों जारी है?
SWIFT जैसी उन्नत और सुरक्षित वित्तीय संदेश प्रणालियों के आगमन के बावजूद, की-टेस्टेड टेलेक्स (KTT) संदेश उच्च निवल संपत्ति वाले व्यक्तियों (HNWI) और उनके समकक्ष कंपनियों के बीच आज भी प्रासंगिक बने हुए हैं। इसका प्रमुख कारण गोपनीयता है: कम मध्यवर्ती पक्ष लेनदेन को देख पाते हैं, जिससे डेटा के रिसाव का जोखिम घटता है। यह विवरण KTT संदेशों की बारीकियों की जाँच करता है, उनकी तुलना SWIFT ग्राहक अंतरणों (pacs.008, पूर्व में MT 103) से करता है, और स्पष्ट करता है कि वे आज भी उपयोग में क्यों हैं।
KTT संदेशों को समझना
- ऐतिहासिक संदर्भ: KTT संदेशों का उद्भव टेलेक्स संचार के युग में हुआ, जो एक टेलीप्रिंटर नेटवर्क था और डिजिटल प्रणालियों के व्यापक प्रचलन से पूर्व बैंकों के बीच प्रत्यक्ष, बिंदु-से-बिंदु पाठ-आधारित संदेश-प्रेषण की सुविधा देता था।
- की-टेस्टेड तंत्र: “की-टेस्टेड” पहलू प्रमाणीकरण की उस पद्धति को दर्शाता है जिसमें संदेश की प्रामाणिकता सत्यापित करने के लिए प्रेषक और प्राप्तकर्ता के बीच पूर्व-निर्धारित संख्यात्मक कुंजी या परीक्षण कोड का उपयोग किया जाता है। यह प्रणाली सुनिश्चित करती है कि केवल इच्छित पक्ष ही संदेश पर कार्रवाई करें।
- प्रत्यक्ष संचार: KTT संदेश सामान्यतः केंद्रीकृत नेटवर्क या अनेक कॉरेस्पोंडेंट बैंकों से गुज़रे बिना सीधे एक बैंक से दूसरे बैंक को भेजे जाते हैं। इस प्रत्यक्षता से संदेश को संभालने वाली संस्थाओं की संख्या घटती है।
SWIFT ग्राहक अंतरण (pacs.008) और उसकी निगरानी
- SWIFT नेटवर्क: pacs.008 वह ISO 20022 संदेश है जिसका उपयोग SWIFT नेटवर्क में अंतरराष्ट्रीय ग्राहक क्रेडिट अंतरणों के लिए किया जाता है। इसने नवंबर 2025 में सीमा-पार भुगतानों के लिए MT 103 का स्थान लिया।
- मध्यवर्ती बैंक: pacs.008 संदेश प्रायः अंतिम लाभार्थी तक पहुँचने से पहले कई कॉरेस्पोंडेंट बैंकों से होकर गुज़रते हैं। प्रत्येक मध्यवर्ती बैंक लेनदेन के विवरण का प्रसंस्करण और अभिलेखन करता है।
- विनियामक पर्यवेक्षण: SWIFT नेटवर्क अवैध गतिविधियों, जैसे मनी लॉन्ड्रिंग और आतंकवाद के वित्तपोषण, को रोकने के लिए कठोर विनियामक पर्यवेक्षण के अधीन है। प्रत्येक मध्यवर्ती बैंक भुगतान की जाँच करता है, और संदेश डेटा लागू कानून के अंतर्गत संरक्षित रखा जाता है तथा प्राधिकारियों को उपलब्ध रहता है।
KTT संदेश आज भी क्यों प्रयोग में हैं
1. उन्नत गोपनीयता:
- कम मध्यस्थ: संलग्न बैंकों की संख्या को दो, अर्थात प्रेषक और प्राप्तकर्ता बैंक, तक सीमित करके KTT संदेश उन बिंदुओं को कम करते हैं जहाँ लेनदेन डेटा तक पहुँच संभव है, जिससे गोपनीयता सुदृढ़ होती है।
- प्रत्यक्ष आदान-प्रदान: KTT संदेशों की बिंदु-से-बिंदु प्रकृति का अर्थ है कि लेनदेन का विवरण केवल प्रेषक और प्राप्तकर्ता को ज्ञात होता है, जिससे प्रकटीकरण का जोखिम सीमित रहता है।
2. नियंत्रित सूचना प्रवाह:
- कम पक्ष: निर्देश मध्यवर्तियों की श्रृंखला के बजाय संबंधित दो बैंकों को ही दिखाई देता है। इससे वाणिज्यिक रूप से संवेदनशील डेटा का प्रसार सीमित होता है; किंतु प्रत्येक बैंक द्वारा की जाने वाली स्क्रीनिंग में कोई कमी नहीं आती।
- सूचना प्रवाह पर नियंत्रण: संस्थाएँ यह नियंत्रित कर सकती हैं कि लेन-देन की जानकारी तक किसकी पहुँच हो, जो प्रतिस्पर्धात्मक लाभ बनाए रखने या संवेदनशील वित्तीय रणनीतियों की सुरक्षा के लिए अत्यंत महत्वपूर्ण है।
3. विश्वास और स्थापित संबंध:
- दीर्घकालिक प्रथाएँ: कुछ बैंकों और ग्राहकों ने KTT जैसी पारंपरिक पद्धतियों में विश्वास स्थापित किया है, विशेषकर उन क्षेत्रों में जहाँ आधुनिक प्रणालियाँ कम प्रचलित हैं या उन विशिष्ट उद्योगों में जहाँ विवेकशीलता को महत्व दिया जाता है।
- अनुकूलित अनुबंध: बैंक ग्राहकों के साथ विशेष रूप से तैयार की गई व्यवस्थाएँ कर सकते हैं, जिनके अंतर्गत विशिष्ट लेन-देन के लिए KTT संदेशों का उपयोग किया जाता है, ताकि उनकी गोपनीयता संबंधी आवश्यकताओं के अनुरूप सेवाएँ सुनिश्चित हों।
4. तकनीकी एवं विधिक विचार:
- क्षेत्राधिकार-आधारित भिन्नताएँ: कुछ देशों में विधिक ढाँचा या तकनीकी अवसंरचना SWIFT संदेशों की तुलना में KTT संदेशों के पक्ष में हो सकती है या केवल उन्हीं को समर्थन दे सकती है।
- प्रतिबंध: KTT पर ठीक वही प्रतिबंध-संबंधी दायित्व लागू होते हैं जो किसी अन्य भुगतान पर होते हैं। SWIFT ट्रैफ़िक पर लगे प्रतिबंधों से बचने के लिए टेलेक्स का उपयोग करने का प्रयास एक मान्यता प्राप्त चेतावनी संकेत है; IFB प्रत्येक KTT और उसके कवर भुगतान की जाँच करता है तथा ऐसे किसी भी लेन-देन को अस्वीकार करता है।
जोखिम और चुनौतियाँ
1. सुरक्षा संबंधी चिंताएँ:
- अप्रचलन: KTT प्रणालियाँ पुरानी मानी जाती हैं और उनमें आधुनिक संदेश-प्रेषण प्लेटफ़ॉर्मों जैसी सुदृढ़ सुरक्षा सुविधाओं का अभाव हो सकता है, जिससे वे अवरोधन या धोखाधड़ी के प्रति संभावित रूप से असुरक्षित हो जाती हैं।
- प्रमाणीकरण जोखिम: मैन्युअल कुंजी-परीक्षण (की-टेस्टिंग) पर निर्भरता मानवीय त्रुटि की संभावना उत्पन्न कर सकती है, या कुंजी से समझौता होने की स्थिति में इसका दुरुपयोग किया जा सकता है।
2. विनियामक अनुपालन:
- विधिक निहितार्थ: KTT संदेश निगरानी से कोई छूट प्रदान नहीं करते। नियंत्रणों से बचने के लिए इनका उपयोग सभी पक्षों को आपराधिक और विनियामक दंड के जोखिम में डालता है।
- उचित परिश्रम (ड्यू डिलिजेंस) की आवश्यकताएँ: बैंकों को यह सुनिश्चित करना होगा कि वे धन-शोधन निवारण (AML) और अपने ग्राहक को जानिए (KYC) विनियमों का अनुपालन करें, जो न केवल प्रेषक ग्राहक पर बल्कि प्रेषक बैंक पर भी लागू होते हैं, भले ही कम निगरानी वाले संचार माध्यमों का उपयोग किया जा रहा हो।
KTT संदेश मुख्य रूप से इसलिए बने हुए हैं क्योंकि वे लेनदेन का डेटा बैंकों के एक छोटे दायरे तक सीमित रखते हैं। उच्च निवल संपत्ति वाले व्यक्तियों (HNWI) और ऐसी ही कंपनियों के लिए, जहाँ विवेकशीलता अनिवार्य है, KTT संचार की प्रत्यक्ष और नियंत्रित प्रकृति उनकी आवश्यकताओं के अनुरूप समाधान प्रदान करती है। तथापि, इसके साथ सुरक्षा और विनियामक अनुपालन के संदर्भ में समझौते भी जुड़े हैं। जैसे-जैसे वित्तीय उद्योग विकसित हो रहा है, गोपनीयता की माँग और सुदृढ़ पर्यवेक्षण की आवश्यकता के बीच संतुलन बनाए रखना एक महत्वपूर्ण चुनौती बनी हुई है।
की-टेस्टेड टेलेक्स (KTT) का विकास
सुरक्षित वित्तीय संचार के अग्रदूत
डिजिटल नेटवर्कों द्वारा वैश्विक संचार में क्रांति आने से पहले के युग में, वित्तीय जगत अंतरराष्ट्रीय व्यापार संचालित करने के लिए नवोन्मेषी एनालॉग समाधानों पर निर्भर था। इन समाधानों में की-टेस्टेड टेलेक्स (KTT) प्रणाली सुरक्षित वित्तीय संचार के क्षेत्र में एक महत्वपूर्ण विकास के रूप में उभरी, जो बैंकिंग इतिहास में एक उल्लेखनीय पड़ाव सिद्ध हुई।
आधार: टेलेक्स नेटवर्क
KTT की कहानी टेलेक्स नेटवर्क से आरंभ होती है, जो 1930 के दशक में जर्मनी में उभरी एक अग्रणी संचार प्रणाली थी। “टेलीप्रिंटर” और “एक्सचेंज” के संयोजन से बने टेलेक्स ने विशाल दूरियों पर स्थित संस्थाओं के बीच वास्तविक समय में अक्षर-आधारित संदेश-प्रेषण की व्यवस्था प्रस्तुत की। यह प्रणाली पारंपरिक तारों (टेलीग्राम) की तुलना में एक क्रांतिकारी प्रगति थी, क्योंकि इसने संदेश-प्रेषण में मैन्युअल हस्तक्षेप की आवश्यकता समाप्त कर दी।
टेलेक्स नेटवर्क का विस्तार द्वितीय विश्व युद्ध के बाद के वैश्वीकरण के दौर के साथ हुआ, और यह एक घरेलू संचार साधन से बदलकर ऐसे अंतरराष्ट्रीय नेटवर्क में परिणत हो गया जो भाषा संबंधी बाधाओं और तकनीकी मानकों से परे था। यह मानकीकरण वित्तीय क्षेत्र के लिए विशेष रूप से मूल्यवान सिद्ध हुआ, जहाँ स्पष्ट एवं विश्वसनीय संचार सर्वोपरि था।
सुरक्षा की अनिवार्यता
जैसे-जैसे अंतरराष्ट्रीय बैंकिंग अधिक जटिल होती गई और सीमा-पार लेन-देन की मात्रा बढ़ी, मानक टेलेक्स संचार की सीमाएँ स्पष्ट होने लगीं। इस प्रणाली में चोरी-छिपे सुने जाने की संवेदनशीलता, एन्क्रिप्शन का अभाव और कपटपूर्ण संदेशों के प्रति असुरक्षा ने गंभीर जोखिम उत्पन्न किए। जिस उद्योग में एक भी गलत संचार भारी वित्तीय हानि का कारण बन सकता है, वहाँ सुरक्षा की ये कमियाँ अस्वीकार्य थीं।
नवाचार: की-टेस्टेड टेलेक्स
की-टेस्टेड टेलेक्स का विकास इन सुरक्षा चुनौतियों का एक परिष्कृत उत्तर था। KTT ने एक क्रांतिकारी सत्यापन तंत्र प्रस्तुत किया: संवाद करने वाले पक्षों के बीच साझा कोड प्रणाली। इस नवाचार से बैंक संदेशों के उद्गम और अखंडता को प्रमाणित कर सकते थे, जिससे डिजिटल एन्क्रिप्शन से पूर्व के युग में सुरक्षा की एक महत्वपूर्ण परत स्थापित हुई।
यह प्रणाली एक सुव्यवस्थित और प्रभावी प्रक्रिया के माध्यम से कार्य करती थी:
- प्रेषक संस्था ने अपने संदेश में एक विशिष्ट कोड सम्मिलित किया
- यह कोड केवल प्रेषक और प्राप्तकर्ता संस्थाओं को ज्ञात था
- प्राप्तकर्ता पक्ष ने संदेश का सत्यापन उस साझा कोड से किया जिसे किसी एल्गोरिदम द्वारा परिवर्तित किया गया था
- संदेश की प्रामाणिकता की पुष्टि केवल तभी हुई जब कोड मेल खाए
प्रभाव और विरासत
KTT का प्रभाव उसके तात्कालिक सुरक्षा लाभों से कहीं आगे तक फैला। यह सुरक्षित वित्तीय संचार के प्रति पहली व्यवस्थित पद्धतियों में से एक थी, जिसने ऐसे सिद्धांत स्थापित किए जो आगे चलकर आधुनिक डिजिटल सुरक्षा प्रोटोकॉल को प्रभावित करने वाले थे। इस प्रणाली ने नवाचार और सुरक्षा के प्रति वित्तीय क्षेत्र की प्रतिबद्धता को प्रदर्शित किया और ऐसे मानक निर्धारित किए जिन्होंने बैंकिंग संचार के भावी विकास को आकार दिया।
वैकल्पिक या पारंपरिक अंतरण विधियों से जुड़ी शब्दावली की व्याख्या बैंकिंग अवसंरचना के संदर्भ में की जानी चाहिए। ऐसे शब्द संचार माध्यमों, आंतरिक प्रसंस्करण विधियों या ऐतिहासिक प्रथाओं का वर्णन कर सकते हैं, किंतु वे विनियमित संस्थाओं, मान्यता प्राप्त भुगतान प्रणालियों और औपचारिक निपटान प्रक्रियाओं की आवश्यकता का स्थान नहीं लेते।
किसी भी अंतरण को, चाहे उसकी शब्दावली कुछ भी हो, अंततः स्थापित वित्तीय प्रणाली के भीतर संसाधित, क्लियर और मिलान किया जाना आवश्यक है।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।
टर्मिनल-टू-टर्मिनल (T2T) और KTT
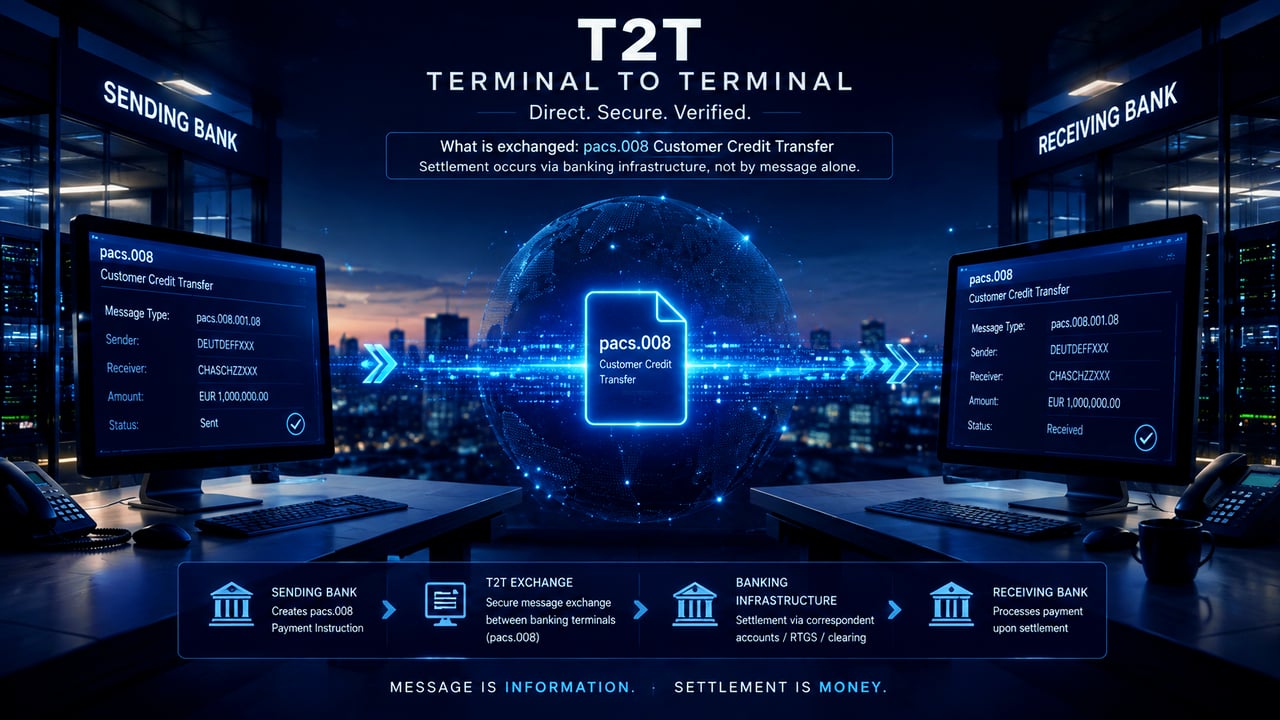
“टर्मिनल-टू-टर्मिनल” (T2T) शब्द अपने आप में किसी पृथक बैंकिंग निपटान प्रणाली का वर्णन नहीं करता। यह सामान्यतः निर्देशों या प्रमाणित वित्तीय संदेशों के प्रेषक संस्था के टर्मिनल या संचार परिवेश से सीधे प्राप्तकर्ता संस्था के टर्मिनल या संचार परिवेश तक प्रत्यक्ष प्रेषण को संदर्भित करता है। अतः जहाँ दोनों संस्थाएँ प्रमाणित संदेश का सीधे आदान-प्रदान करती हैं, वहाँ KTT संचार को परिचालन की दृष्टि से टर्मिनल-टू-टर्मिनल कहा जा सकता है।
महत्वपूर्ण रूप से, टर्मिनल-टू-टर्मिनल संचार को निधियों के निपटान से भ्रमित नहीं किया जाना चाहिए। सफल टर्मिनल कनेक्शन, संदेश प्रेषण, पावती, स्क्रीन पर प्रदर्शन, लेनदेन कोड अथवा डेटा प्राप्त होने की पुष्टि से यह स्थापित नहीं होता कि मौद्रिक मूल्य का अंतरण हुआ है। वास्तविक निपटान तब भी मान्यता प्राप्त बैंकिंग अवसंरचना के माध्यम से ही होना चाहिए, जैसे कॉरेस्पोंडेंट नोस्ट्रो/वोस्ट्रो खाते, RTGS, क्लियरिंग खाते अथवा कोई अन्य परस्पर स्वीकृत निपटान तंत्र। तदनुसार, IFB किसी KTT अथवा कथित T2T लेनदेन को केवल तभी स्वीकार करेगा जब प्रवर्तक संस्था का स्वतंत्र रूप से सत्यापन किया जा सके और वह प्रमाणित संदेश क्षमता तथा अंतर्निहित निधियों के निपटान हेतु प्रभावी बैंकिंग मार्ग दोनों को प्रदर्शित कर सके।
यह भुगतान निर्देशों और निधियों के वास्तविक अंतरण के बीच पूर्व में किए गए अंतर के अनुरूप है।
KTT कुंजी विनिमय
केवल बैंकों और अन्य वित्तीय संस्थाओं के लिए
वित्तीय संस्थानों के लिए KTT की-एक्सचेंज प्रक्रिया
- यदि आपकी प्रतिष्ठित वित्तीय संस्था हमें KTT [ (051) 210599 IFBLTD G ] भेजना चाहती है, तो हम आपसे विनम्र अनुरोध करते हैं कि KTT सत्यापन प्रक्रिया में उल्लिखित दिशानिर्देशों को यहाँ से डाउनलोड करें और उनका सावधानीपूर्वक पालन करें।
- अपने KTT के लिए डायनामिक आउटपुट AES कोड (कुंजी) उत्पन्न करने हेतु कृपया यहाँ क्लिक करें।
यदि आप KTT और कॉरेस्पोंडेंट बैंकिंग प्रणाली के माध्यम से निधि अंतरण के बारे में अधिक जानना चाहते हैं, तो कृपया हमारे कॉरेस्पोंडेंट बैंकिंग प्रमुख श्री Amri Elarisse से संपर्क करें।
