
Pagos y transferencias
Alternativas a Swift
SPFS
El Sistema de Transferencia de Mensajes Financieros (SPFS), Система передачи финансовых сообщений (СПФС), es un sistema de comunicación electrónica concebido por el Banco Central de Rusia como alternativa a la red SWIFT (Society for Worldwide Interbank Financial Telecommunication). La arquitectura y los paradigmas operativos del SPFS reproducen los de SWIFT, lo que garantiza un intercambio fiable y seguro de los mensajes relativos a las operaciones financieras. Refleja el empeño de Rusia por reforzar su infraestructura financiera frente a vulnerabilidades externas y por potenciar su capacidad soberana en el ámbito financiero internacional.
El SPFS facilita la transmisión segura de mensajes financieros entre bancos, incluidas las órdenes de pago, dentro de Rusia y Bielorrusia y entre las entidades extranjeras participantes.
La mayoría de los participantes extranjeros no se identifica públicamente por el riesgo de sanciones secundarias.
A finales del tercer trimestre de 2023, según el Banco de Rusia, 23 bancos extranjeros de hasta 20 países estaban conectados al SPFS, principalmente en Armenia, Bielorrusia, Kazajistán, Kirguistán y otros Estados socios. Además, según la gobernadora del Banco Central, Elvira Nabiullina, 70 organizaciones financieras extranjeras de 12 países se han incorporado al SPFS como centros financieros. Sin embargo, los nombres concretos de estas organizaciones no se han divulgado por el temor a sanciones secundarias. El banco central ruso está creando oportunidades para incorporar nuevos miembros a la plataforma mediante «oficinas de servicios», entidades especiales constituidas a partir de organizaciones que ya son miembros de la red, en las que estas últimas actúan como centro.
Rusia intenta ayudar a su sector financiero a adaptarse a unas sanciones occidentales sin precedentes, ya que la exclusión de SWIFT dificulta enormemente que una entidad efectúe o reciba pagos internacionales. No obstante, el alcance del sistema ruso fuera de Rusia y de sus Estados socios sigue siendo limitado.
La participación de bancos extranjeros en el SPFS supone un cambio preciso en el ecosistema financiero mundial y podría conducir a un entorno más fragmentado, en el que coexistan varios sistemas regionales junto con la red SWIFT predominante. Esta diversificación podría tener consecuencias para la eficiencia de las transacciones internacionales, la aplicación de sanciones y el equilibrio del poder financiero mundial.
CIPS
El Sistema de Pagos Interbancarios Transfronterizos (CIPS) es un componente decisivo de la estrategia de China para internacionalizar el yuan y reducir la dependencia del sistema SWIFT y del dólar estadounidense en el comercio y las finanzas mundiales. Esta ambición no consiste únicamente en crear un sistema alternativo de mensajería para las transacciones financieras, sino también en reforzar el papel del yuan en el sistema financiero mundial y, de este modo, cuestionar el predominio actual del dólar estadounidense.
Finalidad y funcionamiento de CIPS
CIPS tiene por objeto proporcionar un mecanismo seguro, normalizado y eficiente para facilitar las transacciones y liquidaciones transfronterizas en yuanes. Al permitir la compensación directa en el territorio continental de las transacciones en yuanes, CIPS ofrece un proceso más sencillo para los pagos internacionales en yuanes que el sistema anterior, más fragmentado y menos eficiente, basado en centros extraterritoriales de compensación de yuanes. Este sistema respalda el objetivo más amplio de China de promover el yuan en el comercio y la inversión a escala mundial, ya que ofrece una plataforma directa, respaldada por el Estado, para las transacciones internacionales en yuanes, lo que refuerza el atractivo y la utilidad de la divisa en el escenario mundial.
Crecimiento y expansión
Desde su creación en 2015, CIPS ha registrado un crecimiento significativo tanto en volumen de operaciones como en participación internacional. En 2024, CIPS procesó aproximadamente 175 billones de yuanes en pagos transfronterizos, un 43 % más que en 2023, y su red —participantes directos e indirectos— abarca más de 4.800 entidades bancarias en 185 países y regiones. La participación de varios bancos extranjeros como accionistas y participantes de CIPS pone de relieve el alcance internacional del sistema y la creciente confianza en el papel del yuan en las finanzas globales.
Desafíos y limitaciones
A pesar de sus avances, CIPS sigue enfrentándose a dificultades para sustituir por completo, o siquiera reducir de forma significativa, el predominio de SWIFT y del dólar estadounidense en las transacciones internacionales. Uno de los principales desafíos es que muchos participantes de CIPS siguen dependiendo de SWIFT para la mensajería financiera transfronteriza, lo que indica que, si bien CIPS facilita las transacciones en yuanes, no es totalmente independiente de la infraestructura de comunicación financiera mundial existente. La cuota del yuan en los pagos y liquidaciones mundiales sigue siendo relativamente reducida en comparación con la del dólar estadounidense, lo que refleja la dificultad de persuadir a las entidades internacionales de que abandonen el sistema SWIFT establecido y la moneda dominante a escala mundial.
Implicaciones estratégicas
El desarrollo de CIPS es un claro indicio de la intención estratégica de China de reforzar su soberanía financiera y económica y, al mismo tiempo, desafiar el actual sistema financiero centrado en Estados Unidos. Al promover la internacionalización del yuan y ofrecer una alternativa a SWIFT, China pretende reducir su vulnerabilidad frente a las sanciones financieras encabezadas por Estados Unidos e influir en el orden económico mundial en su favor. Este esfuerzo forma parte de un impulso más amplio de China para afirmar su papel en los asuntos mundiales, incluso mediante iniciativas como la Iniciativa de la Franja y la Ruta, que facilita aún más la internacionalización del yuan al financiar proyectos de infraestructura en todo el mundo.
En resumen
CIPS representa un paso significativo en la estrategia a largo plazo de China para reforzar la posición global del yuan y reducir la dependencia de su sistema financiero de mecanismos centrados en Occidente, como SWIFT y el dólar estadounidense. Si bien actualmente opera junto con SWIFT y dentro de las limitaciones de un mundo dominado por el dólar, la continua expansión de CIPS y el creciente uso internacional del yuan evidencian la creciente influencia de China en las finanzas globales. No obstante, para materializar plenamente estas ambiciones será necesario superar desafíos sustanciales, entre ellos aumentar la liquidez y la confianza globales en el yuan, factores decisivos para que CIPS pase de ser una plataforma regional a un verdadero sistema global de mensajería financiera.
RBI
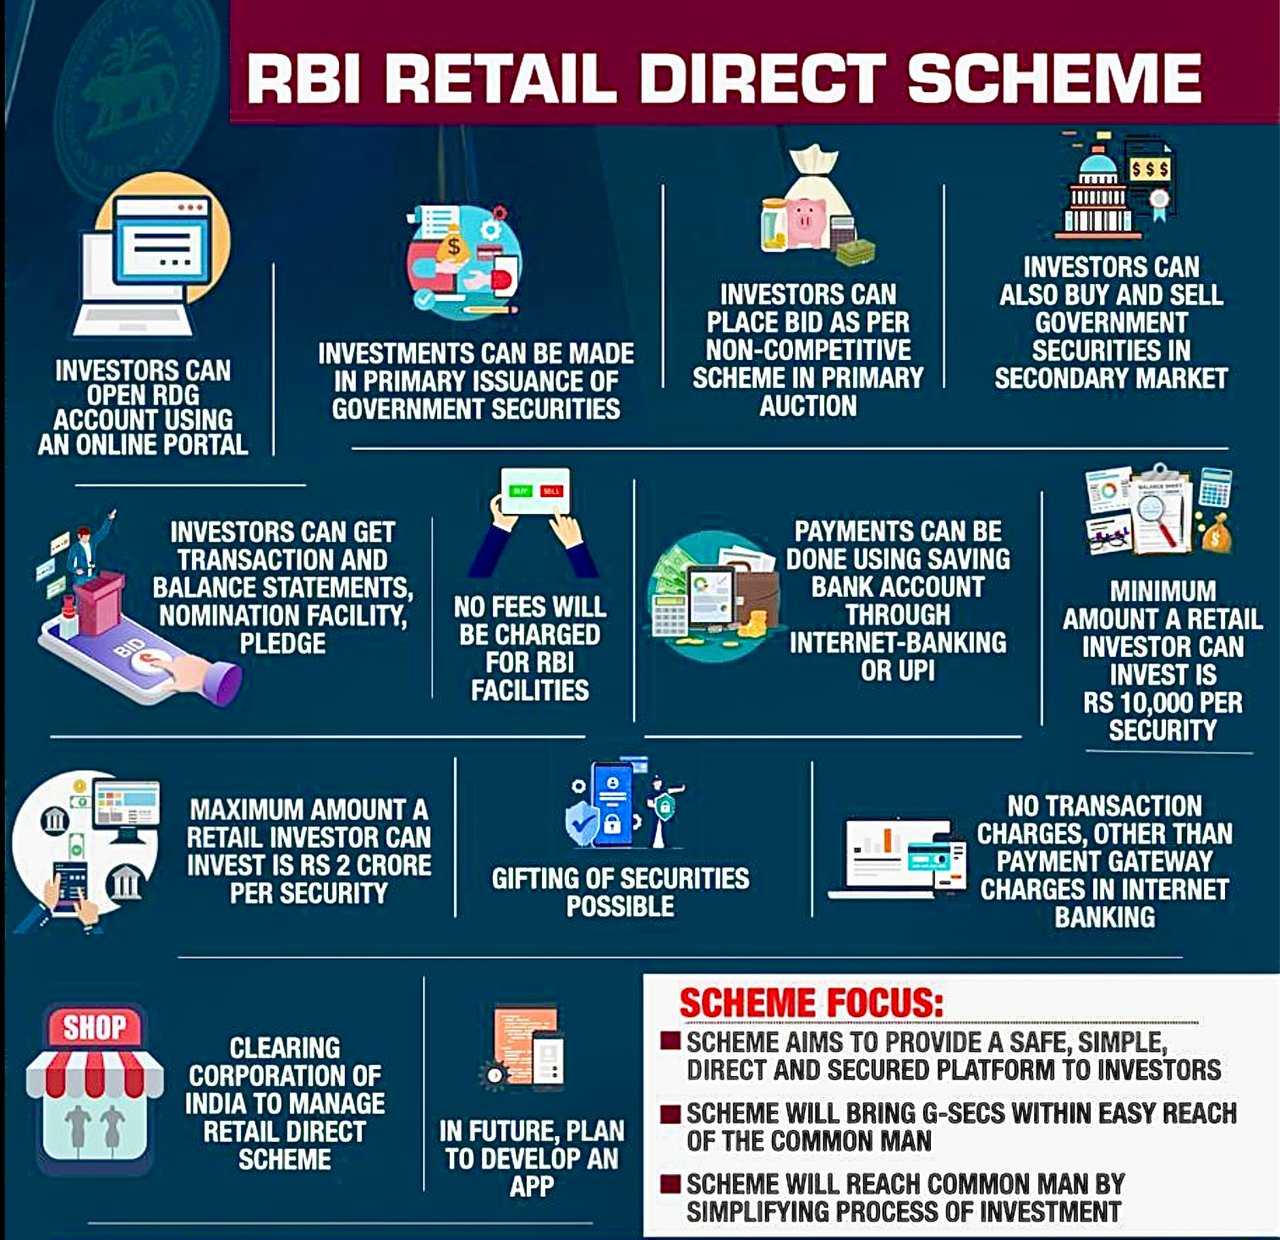
El Retail Direct Scheme, conocido como «RBI Retail Direct», es una iniciativa innovadora y estratégica inaugurada por el Reserve Bank of India (RBI). Este programa, presentado con el noble objetivo de democratizar el acceso al mercado de valores del Gobierno de la India (G-Secs), sirve de canal directo para que los inversores minoristas, incluidas las personas físicas, compren y vendan bonos del Estado. Se trata de una plataforma de inversión, no de un sistema de mensajería de pagos; el equivalente nacional de SWIFT en la India es el Structured Financial Messaging System (SFMS), operado por IFTAS para el Reserve Bank of India. Esta iniciativa refleja el compromiso del RBI de ampliar la base de inversores en valores públicos y de aumentar la participación global del segmento minorista en el mercado de G-Secs.
El funcionamiento operativo del programa RBI Retail Direct es a la vez sofisticado y fácil de utilizar. Para ilustrarlo:
- Registro y creación de cuenta: Se invita a los inversores interesados a registrarse en el programa a través del portal en línea específico establecido por el RBI. Una vez completado el registro con éxito, se asigna al inversor una «Retail Direct Gilt Account» (cuenta RDG), que pasa a ser el depositario de los valores públicos adquiridos a través de esta plataforma.
- Oportunidades de inversión: La Cuenta RDG permite a los particulares invertir en un amplio abanico de valores públicos, entre ellos las Letras del Tesoro (T-Bills), los valores públicos con fecha de vencimiento, los Bonos de Oro Soberanos (SGB; no se han emitido nuevos tramos desde febrero de 2024) y los Préstamos de Desarrollo Estatales (SDL). Esta variedad permite a los inversores acceder a una amplia gama de instrumentos, adaptados a distintos perfiles de riesgo y horizontes de inversión.
- Mecánica de las operaciones: La compra y venta de valores puede ejecutarse a través del portal RBI Retail Direct. El esquema ofrece la comodidad de participar tanto en el mercado primario (compra directa al gobierno) como en el mercado secundario (compraventa entre inversores), lo que proporciona flexibilidad en las estrategias de inversión.
- Eficiencia de costes: Una ventaja destacable del programa RBI Retail Direct son unos costes de transacción mínimos o inexistentes, medida deliberada para fomentar la participación minorista. Esta característica de bajo coste garantiza que el programa sea accesible para un amplio segmento de la población, sin el efecto disuasorio de comisiones elevadas.
- Seguridad y transparencia: El programa cuenta con el respaldo de la sólida infraestructura y la credibilidad del Reserve Bank of India, lo que garantiza la seguridad de las inversiones. El funcionamiento transparente del programa, con directrices y normas claras, fomenta la confianza entre los inversores.
- Desmaterialización y comodidad: Los valores adquiridos a través del programa RBI Retail Direct se mantienen en forma desmaterializada, lo que elimina la necesidad de certificados físicos y simplifica el proceso de inversión. Este enfoque digital aumenta la comodidad y reduce la carga administrativa para los inversores.
En resumen, el programa RBI Retail Direct es una iniciativa de gran alcance que democratiza el acceso a los valores públicos en la India y ofrece a los inversores minoristas una plataforma segura, económica y cómoda para invertir en valores del Estado (G-Secs). Esta iniciativa no solo amplía la base de inversores en valores públicos, sino que también contribuye a la educación financiera y a la independencia de la población en general, al brindarle la oportunidad de invertir directamente en instrumentos respaldados por el Estado.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.