SBLCs und BGs monetarisieren?
1. Grundprinzip (nicht verhandelbar)
SBLCs und BGs sind nicht für eine Monetarisierung bestimmt.
Es handelt sich um Eventualkreditinstrumente, nicht um Liquiditätsinstrumente.
Jede Behauptung, sie seien „Barmitteläquivalente“, „finanzierbar“ oder „unmittelbar monetarisierbar“, ist nach der orthodoxen Bankpraxis strukturell unzutreffend.
2. Was „Monetarisierung“ in der Praxis bedeutet
In seriösen Zusammenhängen bedeutet „Monetisierung“ nicht:
- Umwandlung des Instruments in liquide Mittel.
- Den Verkauf.
- Die Inanspruchnahme von Mitteln daraus ohne zugrunde liegende Verpflichtung.
Es kann nur Folgendes bedeuten:
- Verwendung des Instruments als Sicherheit zur Unterlegung einer gesonderten Kreditfazilität.
3. Legitime Zusammenhänge, in denen eine begrenzte Monetarisierung stattfindet
3.1 Besicherung von Kreditfazilitäten (selten, kontrolliert)
Ein erstklassiges SBLC oder eine erstklassige BG kann unter folgenden eng begrenzten Umständen als Bonitätsverbesserung akzeptiert werden:
- Ausgestellt von einer G-SIB oder einer Tier-1-Bank
- Vollständig per MT760 übermittelt
- Ohne Zusatzvermerk, unbedingt, unwiderruflich
- Am Zweck des zugrunde liegenden Geschäfts ausgerichtet
- Unter Bank-zu-Bank-Kontrolle gehalten
Mögliche Ergebnisse:
- Betriebsmittelkreditlinie
- Projektfinanzierungs-Tranche
- Fazilität zur Handelsfinanzierung
Beleihungssatz: im Einzelfall festgelegt, deutlich unter dem Nennwert.
3.2 Interne Bankfinanzierung (Nutzung im geschlossenen System)
Banken können intern:
- SBLC/BG als Risikominderung anerkennen
- Eigenkapitalanforderungen reduzieren (Behandlung nach Basel III)
- Unterstützung von Interbanken-Engagementlimits
Dies ist für den Kunden keine Monetarisierung.
Es handelt sich um eine Optimierung der Bilanz der Bank.
3.3 Strukturierte Handelsfinanzierungstransaktionen
In streng strukturierten Handelsströmen:
- SBLC sichert das Zahlungsrisiko ab
- Die Finanzierung basiert auf Waren, Verträgen und Forderungen
- Das Instrument stellt lediglich eine Zweitsicherheit dar
Liquidität wird generiert durch:
- Handelsfluss
- Nicht das SBLC selbst
4. Was ausdrücklich nicht legitim ist
4.1 „SBLC-Monetarisierungsprogramme“
Betrugsindikatoren:
- Zugesagte Finanzierung von 70–90 %
- Kein zugrunde liegendes Geschäft
- Offshore-Zweckgesellschaften (SPVs)
- Vorab zu entrichtende „Eintritts-“, „Sperr-“ oder „Aktivierungsgebühren“
- Behauptungen einer „Barauszahlung ohne Rückgriff gegen Instrument“
4.2 Vermietung einer SBLC/BG zur Beschaffung von Liquidität
Für Folgendes besteht kein anerkannter Sekundärmarkt:
- Leasing
- Vermietung
- Verkauf
Jeder derartige Vorschlag steht im Widerspruch zu:
- Die Bedingungen, zu denen das Instrument begeben wurde
- Verpflichtungen der Akkreditivbank
- Standards zu AML und KYC
4.3 Inanspruchnahme eines Instruments ohne Vorliegen eines Leistungsausfalls
Ein SBLC oder eine BG kann nur in Anspruch genommen werden:
- Bei einem definierten, dokumentierten Verzug
- In strikter Übereinstimmung mit dem Wortlaut
Jede „Inanspruchnahme vor Ausfall“ ist betrügerisch.
5. Strategisches Fazit
- SBLC und BG sind Instrumente zur Risikoübertragung, keine Finanzierungsinstrumente
- Legitime „Monetarisierung“ ist die Ausnahme, konservativ und unter Kontrolle der Bank
- Retail-, Makler- oder Offshore-Narrative zur „Monetarisierung“ sind durchweg falsch
- Ist Liquidität das Ziel, ist das richtige Instrument ein Kredit, nicht eine Garantie
6. Die Wahrheit in einem Satz
Könnten SBLC oder BG frei monetarisiert werden, würden Banken niemals Kredite vergeben.
Allein dies entscheidet die Angelegenheit.
SBLCs oder BGs zur Monetarisierung – So funktioniert der Betrug
Eine angebliche „Monetarisierungsanfrage“ bewirbt die Bereitstellung entweder einer Bankgarantie oder eines Standby-Akkreditivs, das genau auf den geforderten Wortlaut zugeschnitten sein soll, über Beträge in Milliardenhöhe, angeblich besichert durch tatsächlich vorhandenes Bargeld auf Konten von Sumitomo Japan oder anderen angesehenen Instituten. Diese Instrumente werden als einjährige Fazilitäten angeboten, mit einer automatischen Verlängerungsklausel, die ihre Gültigkeit auf bis zu zehn Jahre ausdehnt.
Das Dokument verweist auf eine frühere, von Sumitomo gestützte Transaktion, die Großprojekte in Japan und China absichern sollte: von modernen Krankenhäusern bis zu einem bedeutenden Kulturzentrum. Es wird betont, dass solche Garantien oder SBLCs naturgemäß projektbezogen sind und über individuell gestaltete Formulierungen verfügen, die eine beliebige Neuausstellung ausschließen. Im Angebot wird behauptet, die Instrumente würden gemäß internen Protokollen in „Papierform“ ausgestellt, um die bei SWIFT-Übermittlungen im Auslandsgeschäft üblichen Verzögerungen zu vermeiden.
Das vorgeschriebene Verfahren umfasst die Einreichung eines Vorschlags, eine anschließende Sorgfaltsprüfung und schließlich den Erhalt eines in Papierform ausgefertigten Instruments, das per „sicherer E-Mail und Bankkurier“ zugestellt wird, wobei ein Teil der Mittel an die ausstellende „Institution“ zurückfließt. Dieser Rückgriff auf veraltete Papierverfahren und mehrdeutige Finanzterminologie weckt unverkennbar erhebliche Bedenken.
Sehr vereinfacht funktioniert ein solcher Betrug typischerweise wie folgt:
1. Erstellung gefälschter Dokumente:
Der Betrüger legt eine gefälschte Bankgarantie oder einen gefälschten SBLC vor: eine Art Zahlungsversprechen einer Bank, das offiziell wirkt und mit komplexen juristischen Formulierungen überfrachtet ist. Er behauptet, dieses Dokument sei durch tatsächliches Bargeld auf einem realen Bankkonto gedeckt, obwohl in Wirklichkeit keine solchen Mittel vorhanden sind.
2. Verlockende Versprechen:
Der Betrüger behauptet, dieses Dokument lasse sich bei richtiger Formulierung „monetarisieren“. Mit anderen Worten: Es solle möglich sein, damit einen sehr hohen Geldbetrag für ein Projekt zu erschließen oder abzusichern. Das Angebot nennt häufig sehr hohe Summen (beispielsweise bis zu mehreren Milliarden) und lässt es dadurch äußerst lukrativ erscheinen.
3. Ablauf und Dringlichkeit:
Sie skizzieren einen scheinbar effizienten Ablauf: die rasche Ausstellung des Dokuments (mitunter innerhalb von 24 Stunden) und den Versand einer Papierausfertigung per Bankkurier. Diese Dringlichkeit und die Kombination aus digitaler und physischer Zustellung sollen den Eindruck von Seriosität und Verlässlichkeit erwecken.
4. Der Köder:
Sobald Sie von der beeindruckenden Wortwahl und dem Ruf des genannten Bankennamens (etwa Sumitomo) überzeugt sind, werden Sie möglicherweise aufgefordert, Gebühren zu zahlen, Sicherheiten zu stellen oder in irgendeiner Form Gelder zuzusagen. Die Absicht ist, Sie glauben zu machen, Sie stünden kurz davor, ein sehr wertvolles Finanzinstrument zu erhalten.
5. Die Aufdeckung:
Wenn Sie schließlich versuchen, das Dokument bei der Bank zu verifizieren oder als Sicherheit zu verwenden, stellen Sie fest, dass es nicht echt ist. Die Mittel waren nie vorhanden, und das Instrument war eine Fälschung, die allein dazu diente, Sie zur Hergabe Ihres Geldes zu verleiten.
Zusammenfassend nutzt der Betrug die Anziehungskraft eines anspruchsvollen Finanzinstruments und das Vertrauen, das Menschen angesehenen Bankennamen entgegenbringen. Er bedient sich einer komplizierten und beeindruckenden Sprache, um zu verschleiern, dass das Dokument gefälscht ist, und verleitet Opfer zu Zahlungen oder Entscheidungen auf der Grundlage falscher Versprechen einer mühelosen Monetarisierung.
Diese Erläuterung stellt den Betrug in einfachen Worten dar und zeigt auf, wie verlockende Versprechen und irreführende Dokumentation zusammenwirken, um das Opfer zu täuschen.
Im Detail
1. Unklarheit bei der Klassifizierung von Instrumenten
Bankgarantie im Vergleich zum SBLC:
Der Vorschlag behauptet, eine Bankgarantie und ein SBLC seien „im Wesentlichen dasselbe Instrument“. Tatsächlich dienen beide zwar der Bonitätsverbesserung und sind in der Regel eigenständige Verpflichtungen, unterliegen jedoch unterschiedlichen Regelwerken – URDG 758 für Garantien auf erstes Anfordern, ISP98 oder UCP 600 für Standby-Akkreditive – sowie unterschiedlichen Rechtstraditionen. Diese Gleichsetzung kann zu einer Fehlinterpretation der Verpflichtungen führen und sowohl die rechtliche Durchsetzbarkeit als auch die Risikobewertung beeinträchtigen.
Flexibilität der Formulierung:
Wird zugelassen, dass das Instrument auf den vom Monetarisierer gewünschten Wortlaut zugeschnitten wird, wenn auch im Rahmen der Bankusancen, eröffnet dies die Möglichkeit nicht standardisierter oder mehrdeutiger Klauseln. Abweichungen von der etablierten Formulierung könnten die Klarheit und rechtliche Wirksamkeit des Instruments beeinträchtigen und sogar gegen aufsichtsrechtliche Anforderungen verstoßen.
2. Finanzielle Grundlagen und Finanzierungsbehauptungen
„Hard Cash Backed“ im Vergleich zu Kreditlinien:
Der Vorschlag betont, dass bis zu 1,3 Milliarden Euro durch „tatsächliche, mit Bargeld unterlegte Konten“ und nicht durch Kreditlinien gedeckt seien. Diese Beschreibung ist von Natur aus mehrdeutig. Der Begriff der „Barunterlegung“ ist im modernen Bankwesen nicht gebräuchlich, das üblicherweise auf elektronisch geführte Reserven und geprüfte Liquidität abstellt. Eine solche Wortwahl kann Zweifel an der Richtigkeit der Angaben zu den Deckungsmitteln wecken und damit das Vertrauen von Aufsichtsbehörden und Gegenparteien beeinträchtigen.
Aufsichtsrechtliche Fragen und Prüfpfad:
Das Fehlen einer herkömmlichen Kreditlinie kann darauf hindeuten, dass Mittel auf nicht standardmäßige oder intransparente Weise getrennt gehalten werden. Dies könnte sowohl interne als auch externe Prüfungen erschweren und Fragen im Hinblick auf die von den Finanzaufsichtsbehörden vorgegebenen Anforderungen an Kapitalausstattung und Liquidität aufwerfen.
3. Bestimmungen zu Laufzeit und Verlängerung
Festlaufzeit mit automatischer Verlängerung:
Die Instrumente werden als einjährige Fazilitäten beschrieben, die sich automatisch bis zu 10 Jahre verlängern. Eine derart lange Laufzeit in Verbindung mit der automatischen Verlängerung birgt mehrere Risiken:
- Regulatorische Änderungen: Bankaufsichtsrechtliche Vorschriften und internationale Finanzstandards unterliegen einem stetigen Wandel; ein nach den derzeitigen Protokollen erstelltes Instrument bleibt über einen längeren Zeitraum möglicherweise nicht konform.
- Marktbedingungen: Schwankungen der Marktbedingungen über einen Zeitraum von zehn Jahren könnten die festgelegten Konditionen wirtschaftlich untragbar oder unverhältnismäßig riskant werden lassen.
- Vertragliche Unklarheit: Automatische Verlängerungen erfordern eindeutige Bedingungen für die Beendigung oder Neuverhandlung. Ohne strenge Schutzvorkehrungen könnten sich die Parteien an ungünstige Konditionen gebunden finden.
4. Ausstellende Bank und geografische Bedenken
Einsatz von Sumitomo Japan (Tokio):
Sumitomo ist zwar ein angesehenes Institut, doch die Angabe einer bestimmten Filiale wirft mehrere Fragen auf:
- Einhaltung der Vorschriften der jeweiligen Rechtsordnung: Das Instrument muss den japanischen Bankvorschriften entsprechen, die sich von internationalen oder ausländischen Regelwerken unterscheiden können. Dies kann für ausländische Monetarisierer Komplikationen mit sich bringen.
- Sorgfaltsprüfung: Der Vorschlag lässt offen, ob die operativen Fähigkeiten und der aufsichtsrechtliche Status der Niederlassung für Transaktionen dieser Größenordnung unabhängig überprüft wurden.
5. Verfahrensbedingte Schwachstellen beim papierbasierten Ansatz
Hybride Übertragungsmethodik:
Das Verfahren sieht den Versand einer „sicheren E-Mail“-Bestätigung vor, gefolgt von der Zustellung einer physischen Papierausfertigung per Bankkurier. Dieser hybride Ansatz setzt die Transaktion mehreren Risiken aus:
- Physische Sicherheitsrisiken: Papierausfertigungen sind auf dem Transportweg naturgemäß dem Risiko von Verlust, Diebstahl oder Beschädigung ausgesetzt. Anders als digitale Instrumente, die über gesicherte, prüfbare Netze (z. B. SWIFT) übermittelt werden, hinterlassen physische Dokumente keine unveränderliche elektronische Spur.
- Herausforderungen bei der Überprüfung: Der Vorschlag behauptet zwar, die Überprüfung könne „per Telefon, E-Mail oder Brief“ erfolgen, doch bieten diese Methoden nicht den lückenlosen Prüfpfad und die unmittelbare Bestätigung, die moderne elektronische Systeme leisten.
- Überholte Praxis: Das Beharren auf Papierausfertigungen, „weil intern keine SWIFT-Nachrichten benötigt werden“, deutet auf die Nutzung veralteter Verfahren hin. Das Fehlen von SWIFT oder vergleichbaren elektronischen Clearingmechanismen könnte heute als Verstoß gegen zeitgemäße Sicherheits- und Aufsichtsstandards ausgelegt werden.
- Probleme bei der Verwahrkette (Chain of Custody): Ohne eine lückenlose und manipulationssichere Verwahrkette könnten die Rechtmäßigkeit und Echtheit des physischen Dokuments angefochten werden, was möglicherweise zu Streitigkeiten oder sogar zu betrügerischen Veränderungen führt.
- Auswirkungen auf grenzüberschreitende Transaktionen:
Originale in Papierform, die außerhalb des herkömmlichen Bankensystems versandt werden, können im internationalen Rechtsverkehr auf Schwierigkeiten stoßen. Die physische Beschaffenheit des Instruments könnte die grenzüberschreitende Anerkennung und Durchsetzung erschweren, insbesondere wenn Abweichungen zwischen der digitalen Bestätigung und dem physischen Dokument auftreten.
6. Sorgfaltsprüfung und Risikominderung
Unzureichende Schutzvorkehrungen:
Der Vorschlag beschreibt ein Verfahren zur Sorgfaltsprüfung (Due Diligence, DD) für Monetizer; angesichts des Transaktionsvolumens erscheinen die Verfahren jedoch oberflächlich. Es fehlt jeder Hinweis auf:
- Unabhängige Überprüfung: Prüfungen durch Dritte oder unabhängige Bestätigungen über die Verfügbarkeit der Mittel werden nicht erörtert.
- Maßnahmen zur Bekämpfung der Geldwäsche (AML): Strenge AML- und KYC-Protokolle sind von entscheidender Bedeutung, insbesondere wenn große Summen und internationale Beteiligte involviert sind.
- Rechtliche Prüfung: Das Fehlen eines ausdrücklichen rechtlichen Prüfverfahrens könnte zu unvorhergesehenen vertraglichen Verbindlichkeiten oder zu Verstößen gegen aufsichtsrechtliche Vorgaben führen.
- Operative Risiken:
Die Abhängigkeit von mehreren Kommunikationskanälen (sichere E-Mail, Kurier, Telefon) birgt operationelle Risiken. Fehlkommunikation oder Verzögerungen in einem dieser Kanäle könnten die Transaktion zum Scheitern bringen und die Parteien Reputations- und finanziellen Schäden aussetzen.
Zusammenfassend weist der Vorschlag erhebliche Schwachstellen auf, die von einer unklaren Einstufung des Instruments und veralteten Papierverfahren über mögliche Interessenkonflikte bis zu Bedenken hinsichtlich der Einhaltung aufsichtsrechtlicher Vorgaben reichen. Die Anwendung moderner, elektronisch überprüfbarer und standardisierter Verfahren in Verbindung mit einer verstärkten Sorgfaltsprüfung würde viele dieser Risiken verringern und die Transaktion besser an die heutigen Best Practices der internationalen Finanzwirtschaft angleichen.
SBLCs und BGs zur Monetarisierung?
SBLC und Bankgarantien sind ihrer Konzeption nach Instrumente einer unbedingten Verpflichtung, die sicherstellen, dass der volle Nominalbetrag auf erstes Anfordern zur Verfügung steht. Reicht die eigene Bonität des Auftraggebers nicht aus, verlangt die ausstellende Bank in der Regel Barmittel- oder Wertpapiersicherheiten von bis zu 100 % des Nennwerts. Erwägt man jedoch, solche Instrumente mit 100 % Wertpapieren (zuzüglich der damit verbundenen Bankgebühren) zu besichern, nur um anschließend einen Dritten mit der Monetarisierung zu beauftragen, der womöglich lediglich 80 % des Instrumentenwerts erzielt, entfällt die wirtschaftliche Grundlage.
Die Ineffizienz der Übersicherung und der Monetarisierung mit Abschlag
Kapitaleffizienz und Opportunitätskosten
Muss ein Unternehmen 100 % des Instrumentenwerts als Sicherheit verpfänden und zusätzliche Bankgebühren tragen, so bindet es faktisch Vermögenswerte in Höhe des vollen Nominalbetrags. Bietet ein Monetisierer anschließend nur einen abgezinsten Liquiditätswert von beispielsweise 80 % an, verzichtet das Unternehmen im Ergebnis auf 20 % des Instrumentenwerts – und unter Berücksichtigung der Gebühren auf mehr. Diese Praxis kommt einer ineffizienten Kapitalverwendung gleich, da die gebundenen Vermögenswerte anderweitig eingesetzt möglicherweise höhere Erträge erzielen könnten. Die Opportunitätskosten sind hier erheblich: Als Sicherheiten gebundene Mittel stehen nicht für alternative Anlagen zur Verfügung, die ein günstigeres Rendite-Risiko-Profil bieten könnten.
Ungleichgewicht zwischen Risiko und Rendite
Aus Sicht des Risikomanagements birgt die Konstruktion ein inhärentes Ungleichgewicht. Mit der Ausstellung eines SBLC oder einer Garantie geht die Bank eine Eventualverbindlichkeit ein, die durch die hundertprozentige Besicherung vollständig abgedeckt ist. Wird das Instrument später jedoch mit einem Abschlag monetarisiert, erhält die Partei, die die Sicherheit stellt, den vollen Wert der eingebrachten Vermögenswerte nicht zurück. Im Kern trägt sie nicht nur das Risiko des zugrunde liegenden Geschäfts, sondern zusätzlich einen impliziten Verlust aufgrund der Differenz zwischen der gestellten Sicherheit und dem monetarisierten Erlös. Dieses Ungleichgewicht untergräbt die wirtschaftliche Tragfähigkeit des gesamten Geschäfts, da die effektiven Kosten der Liquiditätsbeschaffung auf diesem Weg ihren Nutzen bei Weitem übersteigen.
Redundanz im Financial Engineering
In vielerlei Hinsicht wird das Verfahren, ein Instrument zu übersichern, um es anschließend nur zu einem Abschlag zu monetarisieren, zu einer überflüssigen Übung in Finanzengineering. Der ursprüngliche Zweck der Besicherung eines Instruments besteht darin, absolute Gewähr für Zahlung oder Leistung zu bieten. Wird jedoch ein Dritter eingeschaltet, um diese Gewähr zu einer Rendite von 80 % in Bargeld umzuwandeln, führt dies einen unnötigen Zwischenschritt ein, der Wert vernichtet. Die dem Instrument innewohnende volle Verpflichtung wird dadurch aufgehoben, dass nur ein Bruchteil dieser Verpflichtung in liquider Form realisiert wird. Die sowohl für Sicherheiten als auch für Gebühren anfallenden Kosten heben einen etwaigen finanziellen Vorteil einer solchen Konstruktion faktisch auf.
Anschauliche Beispiele
Beispiel 1: Internationale Handelsfinanzierung
Betrachten wir einen Exporteur, der ein SBLC im Wert von USD 1.000.000 benötigt, um die Zahlung eines ausländischen Käufers abzusichern. Die Bank des Importeurs verlangt zur Ausstellung des SBLC eine Sicherheitsleistung von USD 1.000.000 sowie Bankgebühren. Versucht der Exporteur anschließend, dieses Instrument über einen spezialisierten Finanzintermediär zu monetarisieren, der einen Monetarisierungssatz von 80 % bietet, erhielte er lediglich USD 800.000 an liquiden Mitteln. In diesem Szenario hat der Exporteur Vermögenswerte von USD 1.000.000 (zuzüglich Gebühren) gebunden, erhält aber nur 80 % dieses Werts zurück, was einem Verlust an Kapitaleffizienz von 20 % entspricht.
Beispiel 2: Erfüllungsgarantie für einen Bauvertrag
Ein Bauunternehmen muss unter Umständen eine Bankgarantie über 500.000 £ stellen, um einem Bauherrn die Erfüllung seiner Leistungen zuzusichern. Das Unternehmen muss Sicherheiten in voller Höhe von 500.000 £ hinterlegen und die anfallenden Bankgebühren entrichten. Entschließt sich das Unternehmen aus irgendeinem Grund, diese Garantie zu monetarisieren, etwa um Betriebskapital freizusetzen, bietet ein Monetarisierer als Drittpartei möglicherweise nur 400.000 £. Hier erleidet das Unternehmen unmittelbar einen Wertverlust, da die Sicherheiten nicht in voller Höhe in entsprechende Liquidität umgewandelt werden; das Verfahren erweist sich damit als wirtschaftlich unvernünftig.
Beispiel 3: Leistungsgarantie bei einem Joint Venture
In einem Joint Venture könnte eine Partei verpflichtet sein, eine Bankgarantie über EUR 750.000 beizubringen. Zur Besicherung dieses Instruments verpfändet die Partei Wertpapiere im Wert von EUR 750.000 und trägt zusätzlich weitere Gebühren. Führt ein Verwertungsversuch über eine Fazilität eines Dritten zu einer Liquiditätsumwandlung von 80 %, werden lediglich EUR 600.000 realisiert. Diese Differenz verdeutlicht die Ineffizienz dieses Vorgehens: Das Unternehmen hat faktisch einen potenziellen Kapitalwert von EUR 150.000 (ohne Gebühren) aufgegeben, nur um Zugang zu Mitteln zu erhalten, die an anderer Stelle effizienter hätten eingesetzt oder verwendet werden können.
Alternative Ansätze
Alternative Lösungen:
- Direkte Kreditfazilitäten: Statt SBLCs zur Liquiditätsbeschaffung einzusetzen, könnten Unternehmen erwägen, direkte Kreditlinien oder Kontokorrentfazilitäten zu verhandeln, die keine vollständige Besicherung erfordern und somit die Kapitaleffizienz wahren.
- Verbriefung zu besseren Konditionen: Ist eine Monetarisierung unumgänglich, kann die Suche nach Vereinbarungen mit deutlich geringerem Diskontsatz – durch bessere Bonitätseinstufungen oder günstigere Marktbedingungen – die Gesamtrendite verbessern.
- Strukturiertes Sicherheitenmanagement: Der Einsatz dynamischer Techniken des Sicherheitenmanagements, um das Sicherheitenniveau in Echtzeit anzupassen, könnte einige Ineffizienzen mindern; die grundsätzliche Diskrepanz zwischen dem Wert der Sicherheit und dem monetarisierten Wert bleibt jedoch bestehen.
SBLCs und Bankgarantien sind zwar unverzichtbar, um eine uneingeschränkte finanzielle Verpflichtung abzusichern; sie jedoch mit einer Besicherung von 100 % zuzüglich Gebühren zu strukturieren, um sie anschließend mit einem Abschlag (beispielsweise 80 %) zu monetisieren, ist wirtschaftlich nicht sinnvoll. Ein solches Vorgehen setzt Kapital ineffizient ein, erzeugt ein Ungleichgewicht zwischen Risiko und Ertrag und führt zu überflüssigen finanziellen Zwischenschichten, die den Nettonutzen letztlich schmälern.
Rechtliche und aufsichtsrechtliche Beschränkungen für die Ausstellung und Besicherung von SBLC sowie die Monetarisierung von Krediten
1. Rechtlicher Rahmen für SBLCs
Standby-Akkreditive sind Dokumentenakkreditiv-Instrumente, die sich in erster Linie nach folgenden Regelwerken richten:
- ISP98 (International Standby Practices, ICC-Publikation Nr. 590) oder alternativ
- UCP 600 (Einheitliche Richtlinien und Gebräuche für Dokumentenakkreditive, ICC-Publikation Nr. 600), sofern ausdrücklich angegeben.
Nach beiden Regelwerken ist ein SBLC eine unwiderrufliche, unabhängige und dokumentäre Verpflichtung des Ausstellers (ISP98 Regel 1.06). Es ist weder ein Finanzierungsinstrument noch ein handelbares Wertpapier und kein bilanzieller Ersatz für Eigenkapital.
Die eröffnende Bank zahlt nur gegen eine konforme Einreichung, in der Regel eine Erklärung, dass der Auftraggeber eine zugrunde liegende Verpflichtung nicht erfüllt hat. Weder ISP98 noch UCP 600 sehen eine Eröffnung zum Zweck der Hebelung, Monetarisierung oder Kapitalbeschaffung vor.
2. Eigenkapitalausstattung und Aufsichtsrecht
Alle international tätigen Banken, die SBLC ausstellen, unterliegen:
- Basel-III-Eigenkapitalrahmenwerk (Basler Ausschuss für Bankenaufsicht),
- Lokale Umsetzung durch Aufsichtsbehörden wie die Federal Reserve, die EZB, die PRA, die FINMA usw.
Nach Basel III:
- Ein SBLC stellt ein außerbilanzielles Engagement dar.
- Sie unterliegt im Standardansatz einem Kreditkonversionsfaktor (CCF) – 100 % für finanzielle Standby-Akkreditive (direkte Kreditsubstitute), 50 % für leistungsbezogene Standby-Akkreditive und Garantien –, wodurch sie in eine risikogewichtete Forderung umgerechnet wird.
- Die ausstellende Bank muss diese Risikoposition mit Eigenkapital unterlegen.
Folglich kann eine Bank SBLCs nur ausstellen, wenn eine der folgenden Voraussetzungen erfüllt ist:
- Barsicherheiten oder
- Vollständig besicherte, risikogeminderte Forderung, gestützt auf anrechenbare Sicherheiten oder die Stärke der Bilanz.
Die Ausstellung unbesicherter SBLCs im Umfang von 500 Mio. USD bis zu mehreren Milliarden würde unmittelbar gegen die Eigenkapitalquoten und aufsichtsrechtlichen Limits verstoßen.
3. Regeln zu Sicherheiten und Kreditrisiko
Nach der üblichen Kreditpolitik und den aufsichtsrechtlichen Prüfungsanforderungen:
- Antragsteller eines SBLC müssen eine primäre Sicherheit stellen, die nach dem internen Kreditrisikomodell der Bank akzeptabel ist.
- Die Zulässigkeit von Sicherheiten ist eng gefasst und schließt spekulative Vermögenswerte, künftige Forderungen oder Zusagen Dritter aus.
- Sicherheiten müssen durchsetzbar, rechtswirksam bestellt und rechtlich belastbar sein.
Eine solide Kreditpraxis schließt es aus, SBLC auf der Grundlage einer erwarteten nachgelagerten Finanzierung, einer Investorenbeteiligung oder einer Monetarisierung nach der Ausstellung auszustellen.
4. Pflichten zur Geldwäschebekämpfung und KYC
Die Ausstellung von SBLC und die damit verbundene Finanzierung unterliegen:
- FATF-Empfehlungen,
- EU-Geldwäscherichtlinien / US Bank Secrecy Act und gleichwertige Regelwerke.
Anfragen, die Folgendes betreffen:
- zirkuläre Finanzierungslogik,
- Instrumente, die ohne zugrunde liegendes Handelsgeschäft oder zugrunde liegende Verpflichtung ausgegeben werden,
- Versuche, Garantien in Zahlungsmitteläquivalente umzuwandeln,
sind nach den AML-Typologieleitlinien Warnsignale.
Eine funktionierende Compliance-Abteilung wird solche Strukturen nicht genehmigen.
5. Beleihungsgrenzen bei SBLC-gestützten Finanzierungen
Akzeptiert ein Kreditgeber ein SBLC als Bonitätsverbesserung, wird das SBLC als Risikominderung und nicht als Hauptsicherheit behandelt.
Nach den internen Kreditrisikorichtlinien und unter aufsichtsrechtlicher Beobachtung:
- Die Beleihungsausläufe sind konservativ angesetzt und werden im Einzelfall festgelegt.
- Sperrungen, Margining und Emittenten-Rating-Beschränkungen mindern die effektive Liquidität zusätzlich.
- Gebühren, Diskontierung und Eigenkapitalanforderungen schmälern den Nettoerlös erheblich.
Es gibt keinen regulatorischen Weg für ein Darlehen über 100 % des Wertes eines SBLC und ebenso wenig für eine daraus abgeleitete Kreditlinie über 100 %.
6. Verbot von Strukturen mit „100-%-Finanzierung“
Die Konzepte von:
- „100-%-Kreditgeber“,
- „vollständig bargeldbesichertes SBLC zur Erlangung einer 100%igen Finanzierung“,
- oder „Investoren, die Finanzierungen gegen Garantien ohne Sicherheiten bereitstellen“,
existieren im regulierten Finanzwesen nicht.
Solche Konstruktionen würden verstoßen gegen:
- Basel III,
- Bankaufsichtsgesetze,
- Interne Kreditgovernance,
- Aufsicht durch Abschlussprüfer und Regulierungsbehörden.
Institute, die sich in dieser Weise verhalten, riskieren aufsichtsrechtliche Sanktionen bis hin zum Entzug der Banklizenz.
7. Wirtschaftliche Nichttragfähigkeit
Selbst wenn man die aufsichtsrechtliche Unmöglichkeit außer Acht lässt, ist die wirtschaftliche Logik grundlegend fehlerhaft:
- Bargedeckte SBLC binden Kapital.
- Die Finanzierung gegen diese Vermögenswerte erfolgt nur anteilig.
- Die Nettoliquidität nach Gebühren, Margen und Kapitalkosten ist einer direkten, durch Vermögenswerte besicherten Kreditaufnahme unterlegen.
Aus diesem Grund verfolgen seriöse Unternehmen derartige Strukturen nicht.
Zusammenfassend:
- SBLCs sind bedingte Garantien, die den ICC-Regeln unterliegen.
- Ihre Emission wird durch Basel III und die nationalen Aufsichtsbehörden eng begrenzt.
- Sie müssen vom Antragsteller im Voraus sichergestellt werden.
- Eine Finanzierung gegen diese Werte erfolgt nur teilweise, konservativ und ist von untergeordneter Bedeutung.
- Derartige Strukturen sind im internationalen Bankensystem weder rechtmäßig noch durchführbar.
Jedes ernsthafte Finanzierungsgespräch muss mit nachweisbaren Vermögenswerten, geprüften Finanzberichten und einem legitimen zugrunde liegenden Geschäft beginnen, das eine Bonitätsverbesserung erfordert.
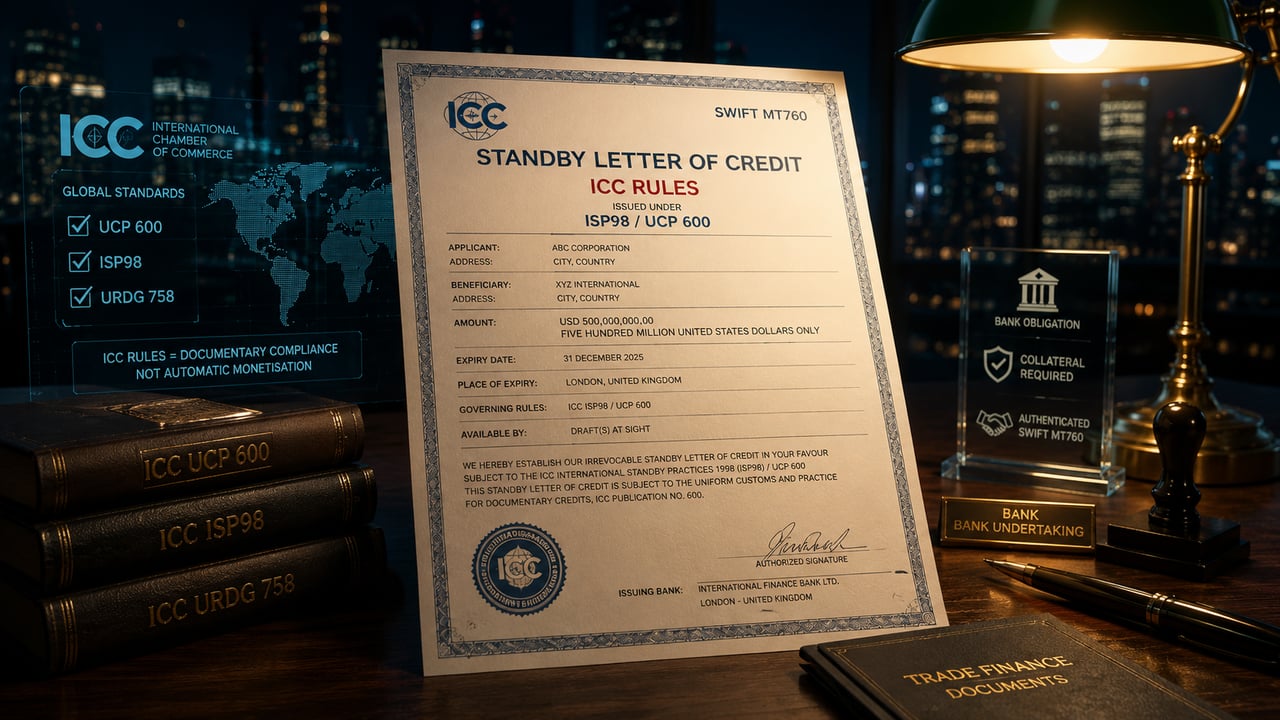
Können Banken ICC-konforme SBLC oder Bankgarantien ohne zugrunde liegendes Handelsgeschäft ausstellen?
Die gefährliche Halbwahrheit hinter „finanziellen SBLCs“
Eines der hartnäckigsten Missverständnisse im Markt für Standby-Akkreditive und Bankgarantien ist die Behauptung, Banken könnten SBLCs oder Garantien „nach ICC-Regeln“ ohne jedes zugrunde liegende Handelsgeschäft ausstellen, allein um Liquidität zu schaffen, Mittel aufzunehmen oder die Monetarisierung durch Dritte zu ermöglichen.
Die Aussage ist auf den ersten Blick plausibel, in der Sache jedoch höchst gefährlich.
Es trifft zu, dass nicht jedes SBLC oder jede Garantie auf erstes Anfordern eine Warenlieferung, einen Rohstoffvertrag oder ein herkömmliches Import-Export-Geschäft absichern muss. Finanzielle Standby-Akkreditive, Erfüllungsgarantien, Bietungsgarantien, Anzahlungsgarantien, Zahlungsgarantien sowie Garantien zur Besicherung von Darlehen oder vertraglichen Verpflichtungen sind allesamt anerkannte Instrumente der internationalen Bankpraxis.
Unzutreffend ist jedoch, dass ICC-Regelwerke ein wirtschaftlich leeres Instrument in bankfähige Sicherheiten, übertragbare Liquidität oder monetarisierbares Kapital verwandeln.
Die ICC-Regelwerke regeln die dokumentäre Verpflichtung. Sie überprüfen weder den wirtschaftlichen Gehalt des Geschäfts noch die Bonität des Auftraggebers, die dem Instrument zugrunde liegenden Sicherheiten oder die Rechtmäßigkeit der vorgesehenen Verwendung.
Die ICC-Regelwerke regeln die Form, nicht den wirtschaftlichen Gehalt
Standby-Akkreditive und Garantien auf erstes Anfordern können nach international anerkannten Regelwerken ausgestellt werden, darunter ISP98, UCP 600 und URDG 758.
Diese Regelwerke sind von Bedeutung. Sie bestimmen, wie Zahlungsaufforderungen zu stellen sind, wie Dokumente geprüft werden, wie mit Unstimmigkeiten umzugehen ist und wie die unabhängige Zahlungsverpflichtung funktioniert.
Die ICC-Regelwerke beantworten jedoch nicht die grundlegenderen bankfachlichen Fragen:
- Wer ist der Antragsteller?
- Wer ist der Begünstigte?
- Welche Verpflichtung wird besichert?
- Welchem rechtmäßigen Zweck dient das Instrument?
- Welche Sicherheit bzw. welche Rückerstattungsvereinbarung stützt die ausstellende Bank?
- Verfügt der Antragsteller über einen verifizierten Nachweis der Mittelherkunft?
- Entspricht die Transaktion den Vorschriften zu AML, Sanktionen, Bankwesen, Eigenmitteln und Aufsichtsrecht?
- Würde eine regulierte empfangende Bank das Instrument als Sicherheit akzeptieren?
Ein Dokument kann nach den ICC-Regeln erstellt worden sein und dennoch wirtschaftlich unbrauchbar, rechtlich mangelhaft oder in der Sache betrügerisch sein.
Unabhängigkeit bedeutet nicht Zwecklosigkeit
Ein Kernmerkmal von SBLCs und Garantien auf erstes Anfordern ist ihre Unabhängigkeit vom zugrunde liegenden Vertrag. Die ausstellende Bank entscheidet nicht über den kommerziellen Streit zwischen Auftraggeber und Begünstigtem. Sie prüft die Anforderung und die geforderten Dokumente nach Maßgabe der Bedingungen des Instruments.
Dieser Unabhängigkeitsgrundsatz wird häufig missbraucht.
Betrüger führen häufig an, dass das SBLC vom zugrunde liegenden Vertrag unabhängig sei und daher kein tatsächliches Geschäft erforderlich sei. Das ist falsch.
Unabhängigkeit bedeutet, dass die Zahlungsverpflichtung der Bank dokumentenbezogen ist. Sie bedeutet nicht, dass das Instrument ohne einen tatsächlichen Auftraggeber, einen tatsächlichen Begünstigten, eine tatsächliche Erstattungsverpflichtung, einen rechtmäßigen Zweck und ein vertretbares Kreditrisiko ausgestellt werden darf.
Die richtige Unterscheidung ist einfach:
- Die Bank muss weder die Waren prüfen noch den Vertrag erfüllen.
- Die Bank muss dennoch das eigene Engagement, das Risiko des Auftraggebers, den Zweck des Begünstigten, die Herkunft der Mittel, die Sicherheiten und die aufsichtsrechtlichen Folgen verstehen.
Eine unabhängige Verpflichtung ist kein wirtschaftlich verwaistes Instrument.
Finanzielle Standby-Akkreditive sind legitim
An einem Finanz-SBLC ist an sich nichts Unzulässiges.
Ein finanzielles Standby-Akkreditiv kann folgende Zwecke absichern:
- Rückzahlung eines Darlehens;
- Zahlung im Rahmen einer Wertpapiertransaktion;
- Leasingverpflichtungen;
- Verpflichtungen aus der Projektfinanzierung;
- Margin- oder Sicherheitenverpflichtungen;
- Vertragserfüllung bei einem Großauftrag;
- Risikopositionen aus Anzahlungen;
- eine Verpflichtung der Muttergesellschaft oder des Konzerns;
- eine regulierte Struktur zur Bonitätsverbesserung.
In solchen Fällen kann der SBLC ohne Bezug zum Warenverkehr stehen. Das macht ihn nicht betrügerisch.
Entscheidend ist, ob das SBLC eine reale, rechtmäßige, dokumentierte und kreditmäßig geprüfte Verpflichtung absichert.
Ein Finanz-Standby ist legitim, wenn es innerhalb eines ordnungsgemäßen bankgeschäftlichen Rahmens ausgestellt wird. Verdächtig wird es, wenn es als eigenständiges Finanzierungsinstrument vermarktet wird, losgelöst von Bonitätsanalyse, Sicherheitenkontrolle und aufsichtsrechtlicher Substanz.
Auch Garantien auf erstes Anfordern setzen keinen Warenhandel voraus
Garantien auf erstes Anfordern nach URDG 758 können vielfältige Verpflichtungen absichern. Sie sind nicht auf Rohstoffgeschäfte oder Dokumentengeschäfte beschränkt.
Eine Demand Guarantee (Garantie auf erstes Anfordern) kann Erfüllungs-, Zahlungs- und Bietungsverpflichtungen, Anzahlungen, Gewährleistungsverpflichtungen oder sonstige vertragliche Risiken absichern.
Auch hier liegt das Problem nicht im Fehlen einer Warenlieferung.
Das Problem entsteht, wenn eine sogenannte Bankgarantie als übertragbarer Vermögenswert dargestellt wird, der gekauft, vermietet, verpfändet, diskontiert oder monetarisiert werden kann, ohne dass die empfangende Bank eine eigene Kredit- und Compliance-Analyse durchführt.
Keine ICC-Regel verpflichtet eine Bank dazu, auf Grundlage einer Garantie Kredit zu gewähren, nur weil diese als den ICC-Regeln unterliegend bezeichnet wird.
„Von einer Bank zur Eigenfinanzierung begeben“ – das eigentliche Problem
Die Behauptung, Banken gäben SBLC oder Bankgarantien aus, „um sich selbst zu finanzieren“, ist mit besonderer Vorsicht zu behandeln.
Gibt eine Bank ein Instrument für ihre eigenen Refinanzierungszwecke aus, handelt es sich nicht mehr um ein gewöhnliches Handelsfinanzierungsgeschäft für Kunden. Wirtschaftlich kann es einer Kreditaufnahme der Bank, der Einlagenannahme, einer Wertpapieremission, einer strukturierten Refinanzierung oder der Begründung einer Eventualverbindlichkeit entsprechen.
Dies hat aufsichtsrechtliche Folgen.
Eine Bank kann nicht einfach ein SBLC oder eine Garantie erstellen, sie als ICC-geregelt bezeichnen und als kostenfreies Finanzierungspapier behandeln. Eine Verpflichtung der Bank stellt ein bilanzielles oder außerbilanzielles Risiko dar. Sie wirkt sich auf Eigenkapital, Liquidität, Großkreditgrenzen, bilanzielle Behandlung, Risikokonzentration und aufsichtsrechtliche Meldungen aus.
Einfach gesagt: Die Formulierungen der ICC entbinden eine Bank nicht vom Bankrecht.
Durch Barmittel besichert bedeutet nicht automatisch bankfähig
Die Formulierung „vollständig bargedecktes SBLC“ wird häufig verwendet, um den Eindruck von Sicherheit zu erwecken. Im seriösen Bankgeschäft ist das Konzept eindeutig: Die ausstellende Bank verfügt über Barsicherheiten oder gleichwertige anrechenbare Vermögenswerte, die ihr Risiko besichern.
Die Formulierung wird jedoch häufig irreführend verwendet.
Eine echte, durch Barmittel unterlegte Struktur erfordert den Nachweis sämtlicher der folgenden Punkte:
- die Barmittel vorhanden sind;
- das Guthaben rechtlich im Eigentum oder unter der Kontrolle des Antragstellers steht;
- die Barmittel sind lastenfrei;
- die Barmittel rechtmäßigen Ursprungs sind;
- das Bargeld für die ausstellende Bank annehmbar ist;
- die Barmittel gesperrt, verpfändet oder anderweitig auf Grundlage durchsetzbarer Dokumentation kontrolliert werden;
- die ausstellende Bank einen gültigen Erstattungsanspruch hat;
- Begünstigter und Zweck rechtmäßig sind;
- die Transaktion die Prüfungen in Bezug auf Geldwäschebekämpfung, Sanktionen und aufsichtsrechtliche Vorgaben besteht.
Ohne diese Elemente ist „bargeldbesichert“ lediglich ein Werbebegriff.
Weshalb die „Monetarisierung eines geleasten SBLC“ in der Regel ein Betrugsindikator ist
Die risikoreichste Formulierung ist das Angebot, ein SBLC oder eine Bankgarantie zu „leasen“ und anschließend zu „monetarisieren“.
Die Betrugslogik verläuft üblicherweise wie folgt:
- Ein Dritter beansprucht Zugang zu einem Bankinstrument.
- Das Instrument soll den ICC-Regeln unterliegen.
- Dem Kunden wird mitgeteilt, dass es gegen Entgelt vermietet werden könne.
- Dem Kunden wird mitgeteilt, das geleaste Instrument könne von einer Bank monetisiert werden.
- Ein angeblicher Kreditgeber soll einen Beleihungsauslauf von 60, 70, 80 oder sogar 90 Prozent gewähren.
- Der Kunde wird aufgefordert, Vorauszahlungen für Ausstellung, Sperrung, Übermittlung, Compliance, Authentifizierung, Legalisierung oder den Zugang zu einer Plattform zu leisten.
- Es findet keine tatsächliche Monetarisierung statt.
Der Mangel ist grundlegend: Leasing überträgt in der Regel weder das Eigentum noch uneingeschränkte Pfandrechte. Ein Begünstigter eines SBLC ist nicht automatisch wirtschaftlicher Eigentümer der Verpflichtung der ausstellenden Bank. Eine empfangende Bank wird nicht allein deshalb Kredit gewähren, weil ein Instrument existiert. Sie wird Durchsetzbarkeit, Bonität des Ausstellers, Verpflichtung des Auftraggebers, Sicherheiten, Inanspruchnahmemechanismen, Betrugsrisiko, Sanktionsrisiko, Übertragbarkeit, Abtretung und ihre eigene Kreditpolitik prüfen.
- Ein geleastes SBLC ist kein Bargeld.
- Eine SWIFT-Nachricht ist kein Geld.
- Eine ICC-Regel ist keine Sicherheit.
Warnsignale bei angeblichen ICC-SBLC/BG-Finanzierungstransaktionen
Besondere Vorsicht ist geboten, wenn einer der folgenden Ausdrücke auftritt:
- „geleaste SBLC“;
- „fresh cut instrument“;
- „garantierte Monetarisierung“;
- „Non-Recourse-Monetarisierung“;
- „90 Prozent LTV“;
- „keine Kreditlinie erforderlich“;
- „ICC-600-zertifiziert“;
- „ICC 758 Bankgarantie für den Handel“;
- „Private-Placement-Programm“;
- „Plattformaufnahme“;
- „Tranchenplan“;
- „nur von Bank zu Bank nach Gebührenzahlung“;
- „Download gesperrter Mittel“;
- „nur Bildschirmanzeige“;
- „keine Handelstransaktion erforderlich“;
- „Die Bank nutzt SBLC zur eigenen Finanzierung“;
- „Instrument, das ausschließlich zu Anlagezwecken ausgegeben wurde“;
- „keine Sicherheiten erforderlich, da vollständig durch Barmittel gedeckt“.
Keine dieser Formulierungen belegt für sich genommen einen Betrug. Ihre Kombination ist jedoch stark mit nicht bankfähigen Transaktionen und Vorschussbetrugsmaschen verbunden.
Der richtige bankfachliche Maßstab
Ein seriöses Institut wird nicht lediglich fragen, ob ein Instrument „ICC-konform geregelt“ ist. Das ist nur ein formales Element.
Der bankübliche Prüfmaßstab ist umfassender:
- Gibt es einen tatsächlichen Antragsteller?
- Gibt es einen tatsächlichen wirtschaftlich Berechtigten?
- Wird das Instrument von einer anerkannten Bank ausgestellt?
- Wird das Instrument über authentifizierte Bankkanäle übermittelt?
- Ist die Erstattungsverpflichtung des Auftraggebers rechtlich durchsetzbar?
- Ist die Sicherheit real, verifiziert, kontrolliert und rechtmäßig?
- Besteht eine rechtmäßige zugrunde liegende Verpflichtung?
- Ist das Instrument abtretbar, übertragbar oder nur an den namentlich genannten Begünstigten zahlbar?
- Ist das anwendbare Recht akzeptabel?
- Ist die vorgesehene Verwendung mit dem Wortlaut des Instruments vereinbar?
- Würde eine regulierte Bank das Engagement nach ihrer eigenen Kreditrichtlinie eingehen?
- Erfüllt die Transaktion die Anforderungen in den Bereichen AML, Sanktionen, Steuern, Rechnungslegung und Aufsichtsrecht?
Wenn die Antwort auf diese Fragen nicht eindeutig ist, ist die Transaktion nicht finanzierbar.
Position von IFB
International Finance Bank Ltd kann Standby-Akkreditive, Bankgarantien, Garantien auf erstes Anfordern und damit zusammenhängende dokumentäre Verpflichtungen prüfen, die anerkannten internationalen Regelwerken unterliegen, darunter ISP98, UCP 600 und URDG 758.
Solche Instrumente setzen nicht stets ein herkömmliches Warenhandelsgeschäft voraus. Sie können rechtmäßig finanzielle Verpflichtungen, vertragliche Verpflichtungen, Leistungsverpflichtungen, anlagebezogene Verpflichtungen oder sonstige rechtmäßige Risikopositionen besichern.
Die IFB teilt jedoch nicht die Auffassung, dass allein die ICC-Regelwerke einen Sicherheitenwert, Liquidität oder Monetarisierungsfähigkeit begründen.
IFB beteiligt sich nicht an spekulativen Monetarisierungsmodellen mit gemieteten Instrumenten, an Vermittlerketten, an plattformartigen Finanzierungsstrukturen oder an Transaktionen, bei denen ein SBLC oder eine Bankgarantie als frei handelbares Finanzierungsinstrument dargestellt wird, ohne dass eine geprüfte Besicherung, ein rechtmäßiger Zweck, die Befugnis des Emittenten und eine vollständige Compliance-Prüfung vorliegen.
Jedes vorgeschlagene SBLC- oder Garantiegeschäft ist im Rahmen des förmlichen Onboardings und der Compliance-Prüfung einzureichen. Die IFB verlangt vollständige KYC- und AML-Unterlagen, Nachweise über die Herkunft der Mittel, Unternehmensunterlagen, die Begründung des Geschäfts, den Wortlaut des Instruments, Angaben zum Emittenten und zum Begünstigten sowie den Nachweis von Sicherheiten bzw. der Fähigkeit zur Rückerstattung.
Solange das Instrument und die beteiligten Parteien nicht verifiziert wurden, kann keine Erörterung zu Preisgestaltung, Ausstellung, Annahme, Bestätigung, Diskontierung oder Monetarisierung erfolgen.
Zusammenfassung
Das Fehlen eines herkömmlichen kommerziellen Warengeschäfts macht ein SBLC oder eine Bankgarantie nicht automatisch unwirksam. Finanzielle Standby-Akkreditive und Garantien auf erstes Anfordern sind legitime Instrumente, wenn sie tatsächliche, rechtmäßige und dokumentierte Verpflichtungen absichern.
Die Behauptung, Banken könnten ohne wirtschaftliche Substanz SBLCs oder Garantien nach ICC-Regelwerk ausstellen, um sich selbst zu finanzieren oder die Monetarisierung durch Dritte zu ermöglichen, ist jedoch eine gefährliche Verzerrung.
Die ICC-Regelwerke schaffen dokumentarische Disziplin. Sie schaffen kein Geld. Sie ersetzen keine Sicherheiten. Sie heilen kein Scheingeschäft. Sie verpflichten keine Bank zur Kreditgewährung.
Ein echtes SBLC oder eine echte Garantie ist ein ernstzunehmendes Bankinstrument. Ein angeblich „geleastes“ oder „monetarisierbares“ Instrument ohne verifizierte Besicherung und rechtmäßigen Zweck ist in der Regel keine Finanzierung, sondern ein Warnsignal.
Präzise Darstellung der Praxis in der Handelsfinanzierung bei Dokumentenakkreditiven (DLCs).
I. Strukturelle Kernbegründung: Warum DLCs nicht monetarisiert werden können
Grundlegende Einordnung:
Ein Dokumentenakkreditiv (Documentary Letter of Credit, DLC) ist eine Zahlungsverpflichtung – ein bedingtes Bankversprechen, das unmittelbar an die Erfüllung eines bestimmten zugrunde liegenden Handelsvertrags zwischen Käufer und Verkäufer geknüpft ist. Es stellt weder einen finanziellen Vermögenswert noch wirtschaftliches Eigentum noch einen Zahlungsanspruch dar, der frei veräußert, verpfändet oder finanziert werden könnte.
Vergleichen Sie dies mit monetarisierbaren Instrumenten im Finanzwesen:
| Instrument | Art | Monetarisierbar? |
|---|---|---|
| Dokumentenakkreditiv (MT 700) | Bankverpflichtung, abhängig von der Vorlage vertragsgemäßer Handelsdokumente | Nein – eine Handelsfinanzierung auf dieser Grundlage ist jedoch möglich |
| SBLC / Demand Guarantee (Garantie auf erstes Anfordern) | Unabhängige, bedingte Zahlungsverpflichtung gegen eine konforme Inanspruchnahme | In der Regel nein |
| Finanzieller Vermögenswert (z. B. Anleihen) | Übertragbares, ertragbringendes Wertpapier | Ja |
| Rechnungsforderung | Rechtlich durchsetzbarer Zahlungsanspruch | Ja (Factoring, Diskontierung) |
Technische Erläuterung:
Ein DLC begründet lediglich ein Zahlungsversprechen bei Erfüllung der dokumentären Voraussetzungen. Bis zum Eintritt dieses Erfüllungsereignisses besteht kein gegenwärtig durchsetzbarer Zahlungsanspruch. Daraus folgt:
- Es fehlt ihm an Fungibilität und Übertragbarkeit als finanzieller Vermögenswert.
- Es besteht kein grundsätzlicher Anspruch auf sofortige Barauszahlung bei Ausstellung.
- Für DLC-Ansprüche existiert kein handelbarer Markt.
- Sie kann nicht unabhängig vom zugrunde liegenden Handelsvertrag verpfändet werden.
II. Die Grundsätze der Monetarisierung, angewandt auf DLCs
Analogie als Regeln formuliert:
- DLC = Zahlungsmechanismus im Handel, kein finanzieller Vermögenswert.
• Es begründet lediglich eine bedingte Zahlungsverpflichtung, sofern die Dokumente den Bedingungen entsprechen.
• Solange es an Leistungsbedingungen geknüpft ist, ist es nicht monetarisierbar.
• Die Monetarisierung erfordert einen rechtlich durchsetzbaren Zahlungsanspruch – dieser liegt hier nicht vor. - DLCs sind nicht wie handelbare Wertpapiere übertragbar.
• Ein DLC kann nur übertragen werden, wenn er ausdrücklich als übertragbar bezeichnet ist (UCP 600, Artikel 38); die meisten sind es nicht. • Der Begünstigte kann jedoch den Erlös abtreten (Artikel 39). - Banken behandeln ein DLC nicht als Sicherheit für unmittelbare Liquidität.
• Da die Zahlungsverpflichtung von der dokumentenkonformen Einreichung abhängt, vergeben Banken keine Kredite gegen ein DLC als eigenständigen Vermögenswert; eine Finanzierung erfolgt ausschließlich im Rahmen von Handelsfinanzierungsstrukturen (siehe III).
• Der Versuch einer Monetarisierung birgt rechtliche, aufsichtsrechtliche und Kreditrisiken.
• Dritte „Monetarisierer“, die vor jeder Dokumenteneinreichung einen „Abschlag gegen sofortiges Bargeld“ anbieten, sind ein verbreitetes Betrugsmuster. - Absicht und Vertrag bestimmen die Verwendbarkeit, nicht die Fungibilität des Werts.
• Der Wortlaut eines DLC ist präzise: Er legt Dokumente und Bedingungen fest. Die Zahlung erfolgt nur bei Konformität.
• Weder die UCP 600 noch das allgemeine Vertragsrecht kennen einen Mechanismus, der ein DLC in einen liquidierbaren Vermögenswert umwandelt.
Der Kern der Sache lautet daher: Ein DLC begründet keinen sauberen, unbedingten, sofort realisierbaren Zahlungsanspruch; er kann folglich nicht monetarisiert werden.
III. Was eine Bank zulassen kann, wenn ein Kunde ein DLC erhält
Erhält ein Kunde ein DLC von einer anderen renommierten Bank (d. h. der Kunde ist Begünstigter eines LC), kann seine Bank Handelsfinanzierungsfazilitäten oder -dienstleistungen anbieten, die sich auf das Bestehen dieses DLC stützen. Dies ist jedoch keine Monetarisierung, sondern eine Handelsfinanzierung. Typische Möglichkeiten sind:
1) Nur Akkreditiv mit hinausgeschobener Zahlung (Deferred Payment, Usance)
- Handelt es sich bei dem DLC um ein Akkreditiv mit hinausgeschobener Zahlung (Usance-Akkreditiv), bei dem die Zahlung zu einem späteren Zeitpunkt fällig wird, kann eine benannte oder bestätigende Bank die hinausgeschobene Zahlungsverpflichtung diskontieren oder vorfinanzieren, nachdem konforme Dokumente vorgelegt und akzeptiert wurden.
- Dies ist Handelsfinanzierung und keine Monetarisierung des Instruments selbst.
- Der Abschlag richtet sich nach dem Risiko, der Historie des Kunden, der Laufzeit und der Bonität der ausstellenden Bank.
2) Negoziierungs- / Akzeptanzfazilität
- Eine negoziierende Bank kann bei Vorlage konformer Dokumente ganz oder teilweise an den Begünstigten Zahlung leisten und anschließend Rückgriff bei der ausstellenden Bank nehmen.
- Die Bank gewährt eine Finanzierung gegen die von der Akkreditivbank zu erfüllende Zahlungsverpflichtung.
3) Abtretung der Erlöse / Bestimmung zum übertragbaren LC
- Der Begünstigte kann den Erlös eines LC an einen Lieferanten oder Finanzierer abtreten (UCP 600, Artikel 39); ist das LC ausdrücklich übertragbar, kann es zudem ganz oder teilweise auf einen zweiten Begünstigten übertragen werden (Artikel 38).
- Dies ist eine vertragliche Übertragung von Zahlungsansprüchen nach dem Wortlaut des LC und keine Verwertung als handelbarer Vermögenswert.
4) Back-to-Back-Geschäfte und strukturierte Handelsfinanzierung
- Banken können ein Back-to-Back-Akkreditiv oder eine dokumentäre Kettenfinanzierung strukturieren, bei der das Primärakkreditiv die Finanzierung von Teiltransaktionen ermöglicht.
- Diese Strukturen hängen weiterhin von den Handelsströmen ab, nicht von einem eigenständigen Zahlungsanspruch.
5) Interne Behandlung zur Risikominderung
- Die Bank kann die Kreditunterstützung im Risikomanagement berücksichtigen (geringere Kapitalkosten, interner Refinanzierungsvorteil).
- Dies dient ausschließlich der bankinternen Bilanzoptimierung.
Regel: DLCs können nicht monetarisiert werden, da sie bedingte Zahlungsverpflichtungen darstellen, die von der Einhaltung der Dokumentenvorgaben abhängen, und keine selbständigen Geldforderungen sind.
Banken können Handelsfinanzierungen gegen DLCs bereitstellen (Darlehen, Negoziierung, Abtretung, strukturierte Finanzierungen), behandeln diese jedoch niemals als monetarisierbare Finanzwerte.
Die Monetarisierung von Bankschecks: ein Irrtum mit riskanten Folgen
Seit einigen Jahren hält sich angesichts des wachsenden Interesses an alternativen Finanzierungsformen und Privatplatzierungsprogrammen hartnäckig die irrige Annahme, dass Bankschecks („Bank Drafts“), insbesondere solche, die von renommierten international tätigen Banken ausgestellt werden, auf ähnliche Weise monetisiert werden könnten wie Kreditinstrumente, etwa Standby-Akkreditive (SBLCs) oder Medium-Term Notes (MTNs). Diese Vorstellung ist nicht nur unzutreffend, sondern birgt auch erhebliche finanzielle Risiken und steht häufig im Zusammenhang mit betrügerischen Machenschaften. Wir bei IFB International Finance Bank lehnen diese Praxis kategorisch ab und möchten präzise und fachlich fundiert darlegen, weshalb solche Transaktionen strukturell und rechtlich nicht tragfähig sind.
I. Was ist ein Bankscheck?
Ein Bank Draft, auch Bankwechsel oder Bankscheck genannt, ist ein Zahlungsinstrument, das eine Bank im Auftrag eines Kunden ausstellt. Die Bank belastet das Konto des Kunden (oder nimmt Bargeld entgegen), übernimmt die Verpflichtung und stellt einen Draft aus, der an einen begünstigten Dritten zahlbar ist. Entscheidend ist:
- Es handelt sich um ein Zahlungsinstrument, nicht um ein Kreditinstrument.
- Er weist die zum Zeitpunkt der Ausstellung verfügbaren und endgültig gutgeschriebenen Mittel aus.
- Es funktioniert ähnlich wie ein Scheck, begründet jedoch eine unmittelbare Verpflichtung der ausstellenden Bank.
Der grundlegende Zweck eines Bankschecks (Bank Draft) ist die endgültige Abwicklung, nicht die Schaffung künftiger Liquidität. Seine rechtliche und finanzielle Struktur verortet ihn eindeutig im Bereich der Zahlungssysteme, nicht der Kapitalmärkte.
II. Das falsche Versprechen der Monetarisierung
In der Finanzterminologie bezeichnet Monetarisierung die Umwandlung eines unbaren Finanzinstruments, typischerweise eines Instruments, das eine künftige Zahlung oder ein Kreditrisiko beinhaltet, in unmittelbare Liquidität, in der Regel durch eine Kreditfazilität, eine Diskontierungsstruktur oder ein Rückkaufgeschäft.
Um monetarisierbar zu sein, muss ein Instrument die folgenden Eigenschaften aufweisen:
- Übertragbarer Rechtstitel: ❌ Eingeschränkt – ein Bankscheck ist an den benannten Zahlungsempfänger zahlbar und wird häufig gekreuzt oder als nicht übertragbar gekennzeichnet
- Echte Kreditunterlegung: ❌ Nein – Wechsel sind vorab durch Guthaben gedeckt; nicht kreditbasiert
- Sekundärmarktwert: ❌ Keiner – weder börsennotiert noch handelbar
- Beleihungsfähigkeit: ❌ In keiner Standardfazilität als Sicherheit anerkannt
Kurz gesagt: Einem Bankscheck fehlen sämtliche strukturellen Merkmale, die für eine rechtmäßige Monetarisierung erforderlich sind. Er kann in einer regelkonformen Finanztransaktion weder verpfändet, diskontiert, abgetreten noch aufgeteilt werden. Jede Partei, die vorgibt, ein solches Instrument zu monetarisieren, verkennt entweder das Instrument oder stellt ihre Möglichkeiten in betrügerischer Absicht falsch dar.
III. Rechtliche Hindernisse für die Monetarisierung
Ein Bankscheck (Bank Draft) unterliegt dem Zahlungsverkehrsrecht, nicht dem Wertpapier- oder Kapitalmarktrecht. Seine Rechtsnatur variiert je nach Rechtsordnung, doch zu den wesentlichen Grundsätzen gehören:
- Obwohl ein Bankscheck rechtlich ein scheckähnliches Instrument ist (etwa ein Cashier’s Check nach UCC § 3-104), handelt es sich um eine Zahlungsanweisung über einen bereits gedeckten Betrag und nicht um eine Kapitalanlage oder eine Kreditforderung.
- Sie kann weder verbrieft noch für eine Syndizierung gebündelt werden.
- Er ist keine Anlageklasse, die im Rahmen der Risikogewichtung nach Basel III oder der Meldesysteme der Zentralbanken anerkannt ist.
- Der Versuch, es außerhalb seines ursprünglichen Abwicklungszusammenhangs abzutreten, weiterzuveräußern oder zu belasten, verstößt gegen die Bedingungen der ausgebenden Bank und kann Compliance-Warnhinweise auslösen.
Im grenzüberschreitenden Kontext können Versuche, einen Bankscheck, insbesondere von hohem Nennwert, zu verschieben oder zu „monetarisieren“, nach den Vorschriften zur Bekämpfung der Geldwäsche (AML), zur Kundenidentifizierung (KYC) und zur Bekämpfung der Terrorismusfinanzierung (CFT) Verdacht erregen.
IV. Wirtschaftliche und operative Realitäten
Selbst wenn man die rechtlichen und aufsichtsrechtlichen Warnsignale außer Acht ließe, hält die wirtschaftliche Logik der Monetarisierung von Bankschecks einer genauen Prüfung nicht stand.
- Keine Bank akzeptiert einen Bankscheck als Sicherheit für einen Kredit, da der Bankscheck im Wesentlichen eine vorausbezahlte Zahlung darstellt. Er verkörpert keine künftige Forderung und keinen künftigen Zahlungsstrom, der diskontiert werden könnte.
- Kein institutioneller Käufer und keine Plattform für Privatplatzierungen wird einen Bankscheck als handelbaren Wert anerkennen, da er nicht fungibel und nicht marktgängig ist.
- Anders als SBLCs oder MTNs verfügt ein Bankscheck (Bank Draft) weder über eine ISIN noch über eine CUSIP, weder über eine Abwicklungskette noch über Dokumentation, die ihn in der Kapitalmarktinfrastruktur verankern würde.
Es handelt sich schlicht um ein isoliertes Zahlungsversprechen, ein Instrument der Endgültigkeit, nicht um einen Vermögenswert.
V. Compliance- und Betrugsrisiko
Tatsächlich handelt es sich bei vielen Konstruktionen zur „Monetarisierung von Bankschecks“ um:
- Kaum verschleierte Vorschussbetrügereien, bei denen Opfer aufgefordert werden, „Anwaltsgebühren“, „Gebühren für die Compliance-Freigabe“ oder „Einrichtungskosten für die Monetarisierung“ zu zahlen, und am Ende leer ausgehen.
- Konzipiert, um unerfahrene oder in Bedrängnis geratene Kunden, häufig in Schwellenländern, auszunutzen, indem scheinbare Liquiditätslösungen angeboten werden.
- So strukturiert, dass ein rechtlicher Rückgriff unmöglich wird, da sich die Betrüger häufig im Ausland befinden und keiner Regulierung unterliegen.
Bei IFB erreichen uns regelmäßig Anfragen, derartige Wechsel zu „verifizieren“, zu „authentifizieren“ oder zu „monetisieren“. In jedem legitimen Fall folgen wir demselben Protokoll:
- Vollständige KYC-Prüfung der anfragenden Partei
- Dokumentenprüfung durch Rechtsabteilung und Compliance
- Ablehnung aufgrund der Instrumentenklasse und der aufsichtsrechtlichen Vorgaben
Jeder Geschäftspartner, der behauptet, einen Bankscheck monetisieren zu können, ist mit äußerster Vorsicht zu behandeln.
VI. Was IFB akzeptiert
Wir nehmen Bankschecks (Bank Drafts) in keiner Struktur und Stückelung an und monetisieren sie auch nicht.
Wenn Sie Liquidität oder eine strukturierte Finanzierung suchen, prüfen wir ausschließlich:
- Bargedeckte SBLCs oder BGs, ausgestellt über authentifizierte SWIFT-MT760-Nachrichten
- Mit Rating versehene Staatsanleihen oder MTNs mit klarer Verwahrdokumentation
- Verifizierter Nachweis über Finanzmittel (POF), hinterlegt auf einem konformen Treuhandkonto
- Projektfinanzierungsstrukturen, die durch anerkannte staatliche, kommunale oder institutionelle Garantien besichert sind
Jede Fazilität unterliegt den auf den FATF-Standards beruhenden AML/KYC-Anforderungen und einem an Basel ausgerichteten Risikomanagement. Von diesen Standards werden wir nicht abweichen.
Bankschecks (Bank Drafts) sind trotz ihrer scheinbaren Sicherheit und des Renommees einzelner Aussteller grundsätzlich nicht für eine Monetarisierung geeignet. Sie sind keine Kreditinstrumente. Sie sind keine Vermögenswerte im Investment-Grade-Bereich. Und sie werden von keinem Institut der Tier-1-Kategorie als Sicherheit anerkannt.
Wir von IFB International Finance Bank stehen für transparente, strukturierte und regelkonforme Finanzdienstleistungen. Wir fordern alle Kunden, Partner und Vermittler auf, sich zu informieren und Transaktionen zu meiden, die auf Missverständnissen oder Fehlinformationen beruhen.
Sollten Sie Unterstützung bei der Beurteilung der Rechtmäßigkeit einer vorgeschlagenen Transaktion benötigen oder regelkonforme Finanzierungsalternativen prüfen wollen, stehen Ihnen unsere Rechts- und Finanzstrukturierungsteams jederzeit uneingeschränkt zur Verfügung.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.

