Firmenkundenprodukte
Strukturierte Instrumentenfinanzierung
Instrumentengestützte Finanzierung
Unternehmen wenden sich häufig an die International Finance Bank in der Annahme, eine Bankgarantie, ein Standby-Akkreditiv oder ein vergleichbares Finanzinstrument stelle einen unmittelbar realisierbaren Vermögenswert dar. Diese Annahme hat sich über Jahre durch irreführende Internetwerbung verbreitet, die sogenannte „Monetisierungsprogramme“, „geleaste SBLCs“ und Versprechen sofortiger Liquidität bewirbt.
Die Realität im institutionellen Bankgeschäft sieht deutlich anders aus.
Ein Finanzinstrument ist kein Geld. Es ist eine vertragliche Verpflichtung, die von einem Finanzinstitut unter bestimmten rechtlichen Bedingungen ausgegeben wird. Ob diese Verpflichtung einen wirtschaftlichen Finanzierungswert hat, hängt nicht nur vom Dokument selbst ab, sondern auch vom ausgebenden Institut, vom anwendbaren Recht, vom zugrunde liegenden Handelsgeschäft, von den Rechten des Begünstigten, von den Marktbedingungen und von der Bereitschaft eines Finanzinstituts, die damit verbundenen Risiken zu übernehmen.
Aus diesem Grund betreibt die International Finance Bank kein standardisiertes „Monetarisierungsprogramm“. Jede vorgeschlagene Transaktion wird einzeln analysiert und einer umfassenden rechtlichen, kommerziellen, operativen und aufsichtsrechtlichen Prüfung unterzogen, bevor überhaupt eine Finanzierungsstruktur in Betracht gezogen werden kann.
In vielen Fällen lautet das Ergebnis, dass das Instrument zwar echt, für eine Finanzierung jedoch ungeeignet ist. Echtheit allein genügt nie.
Die entscheidende Frage lautet daher nicht, ob ein Instrument existiert, sondern ob es geeignet ist, ein legitimes Finanzierungsgeschäft nach anerkannter Bankpraxis zu stützen.
International Finance Bank betrachtet jeden Vorschlag aus der Perspektive eines Kreditinstituts und nicht eines Maklers. Unser Ziel ist nicht der Ankauf von Dokumenten, sondern die Beurteilung, ob ein Finanzinstrument die Bonität eines umfassenderen Handelsgeschäfts auf umsichtige Weise verbessern kann.
Gegebenenfalls kann ein qualifizierendes Instrument zu strukturierter Handelsfinanzierung, Projektfinanzierung, Finanzierungen des Betriebskapitals oder anderen institutionellen Finanzierungsvereinbarungen beitragen. Das Instrument selbst wird dadurch nicht zu Bargeld. Vielmehr kann es das Gesamtkreditprofil einer Transaktion stärken und der Bank ermöglichen, Finanzierungen zu prüfen, die andernfalls wirtschaftlich nicht vertretbar wären.
Diese Unterscheidung ist grundlegend. Garantien stützen einen Kredit. Sie sind selbst kein Ersatz für einen Kredit.
Jeder Vorschlag beginnt daher mit einer vollständigen Sorgfaltsprüfung.
Die Bank stellt zunächst die Identität und Legitimität des Antragstellers, die wirtschaftliche Berechtigung an der Transaktion sowie den kommerziellen Zweck fest, für den die Finanzierung beantragt wird. Besondere Aufmerksamkeit gilt der zugrunde liegenden wirtschaftlichen Tätigkeit. Die Finanzierung soll echte Geschäftstätigkeit unterstützen und nicht spekulatives Financial Engineering.
Nachdem der wirtschaftliche Hintergrund erfasst wurde, prüft die Bank das Finanzinstrument selbst eigenständig. Dieser Prozess umfasst die Überprüfung des emittierenden Instituts, die Analyse der rechtlichen Durchsetzbarkeit, die Beurteilung der Übertragbarkeit, sofern relevant, die Prüfung der anwendbaren Regelwerke und des maßgeblichen Rechts, die operative Durchführbarkeit, aufsichtsrechtliche Erwägungen sowie die allgemeine Bonität des Emittenten.
Die unabhängige Überprüfung bildet einen wesentlichen Bestandteil dieses Prozesses. International Finance Bank stützt sich nicht allein auf Unterlagen, die von Antragstellern, Intermediären oder Maklern vorgelegt werden. Wo angemessen, werden Informationen unmittelbar über Bankkanäle oder andere verlässliche institutionelle Quellen verifiziert.
Erst nach zufriedenstellendem Abschluss der rechtlichen, Compliance-bezogenen, operativen und kreditbezogenen Prüfung erwägt die Bank, ob eine wirtschaftlich tragfähige Finanzierungsstruktur besteht.
Selbst wenn ein Instrument echt ist, kann die Finanzierung dennoch abgelehnt werden. Die wirtschaftliche Durchführbarkeit hängt von zahlreichen Faktoren ab, die weit über das Dokument selbst hinausgehen, darunter Länderrisiko, Durchsetzbarkeit, Liquiditätsaspekte, Marktnachfrage, Sanktionsrisiken, aufsichtsrechtliche Beschränkungen und die internen Risikorichtlinien der Bank.
Aus diesem Grund kann International Finance Bank nicht im Voraus angeben, ob ein bestimmtes Instrument für eine Finanzierung in Betracht kommt; ebenso können Beleihungsquoten oder Finanzierungsstrukturen erst nach Abschluss der Sorgfaltsprüfung erörtert werden.
Interessenten sollten bei Organisationen, die behaupten, jede Bankgarantie oder jedes Standby-Akkreditiv könne automatisch zu vorab festgelegten Prozentsätzen seines Nennwerts „monetarisiert“ werden, erhebliche Vorsicht walten lassen. Solche Darstellungen haben mit der etablierten Bankpraxis wenig gemein. Verantwortungsvolle Finanzinstitute prüfen jede Transaktion einzeln. Sie erwerben Finanzinstrumente nicht allein deshalb, weil sie existieren, und sagen keine Finanzierung zu, bevor sie eine unabhängige Analyse abgeschlossen haben.
International Finance Bank beteiligt sich ebenso wenig an Konstruktionen mit geleasten Finanzinstrumenten, angeblichen Monetarisierungsprogrammen ohne Rückgriffsmöglichkeit, vermittlergesteuerten Finanzierungsstrukturen, Privatplatzierungsprogrammen ohne echte wirtschaftliche Substanz oder ähnlichen Arrangements, die mit einer umsichtigen Bankpraxis unvereinbar sind.
Unser Ziel ist klar: festzustellen, ob eine vorgeschlagene Transaktion rechtlich fundiert, wirtschaftlich begründet, operativ durchführbar und mit verantwortungsvollem institutionellem Bankgeschäft vereinbar ist.
Sind diese Voraussetzungen erfüllt, wird die International Finance Bank eng mit dem Kunden zusammenarbeiten, um eine geeignete Finanzierungslösung zu strukturieren. Sind sie nicht erfüllt, wird die Bank den Vorschlag ungeachtet des Nominalwerts des vorgelegten Instruments ablehnen.
Dieses disziplinierte Vorgehen schützt nicht nur die Bank, sondern auch seriöse Kunden, die professionelle Bankdienstleistungen auf der Grundlage von Transparenz, solidem Risikomanagement und international anerkannten Bankstandards in Anspruch nehmen möchten.
Instrumentengestützte Finanzierung („Monetisierung“)
Der Begriff Monetisierung wird in der gewerblichen Finanzierung weithin verwendet, um den Vorgang zu beschreiben, einen Vermögenswert oder ein Finanzinstrument in Liquidität umzuwandeln. In der Praxis wird der Begriff jedoch häufig ungenau gebraucht. Viele als „Monetisierung“ bezeichnete Transaktionen sind in Wirklichkeit endgültige Verkäufe, Rückzahlungen, besicherte Kreditgeschäfte, Wertpapierfinanzierungen oder strukturierte Kreditfazilitäten. Aus bankfachlicher Sicht sind diese Unterscheidungen bedeutsam, da für jede Art von Transaktion jeweils andere rechtliche, wirtschaftliche und aufsichtsrechtliche Erwägungen gelten.
International Finance Bank betreibt daher kein generisches „Monetarisierungsprogramm“. Vielmehr wird jede vorgeschlagene Transaktion einzeln geprüft, um festzustellen, ob ein bestimmter Vermögenswert oder ein bestimmtes Finanzinstrument legitimerweise eine Finanzierungstransaktion stützen kann. Das Bestehen eines Instruments allein begründet keinen Anspruch auf Finanzierung. Echtheit, rechtliche Durchsetzbarkeit und wirtschaftlicher Wert sind notwendige, aber keine hinreichenden Bedingungen. Die Bank bewertet die gesamte Transaktion, einschließlich des Kunden, des zugrunde liegenden wirtschaftlichen Zwecks, des emittierenden Instituts, der regulatorischen Anforderungen sowie der eigenen Kredit- und Risikorichtlinien der Bank.
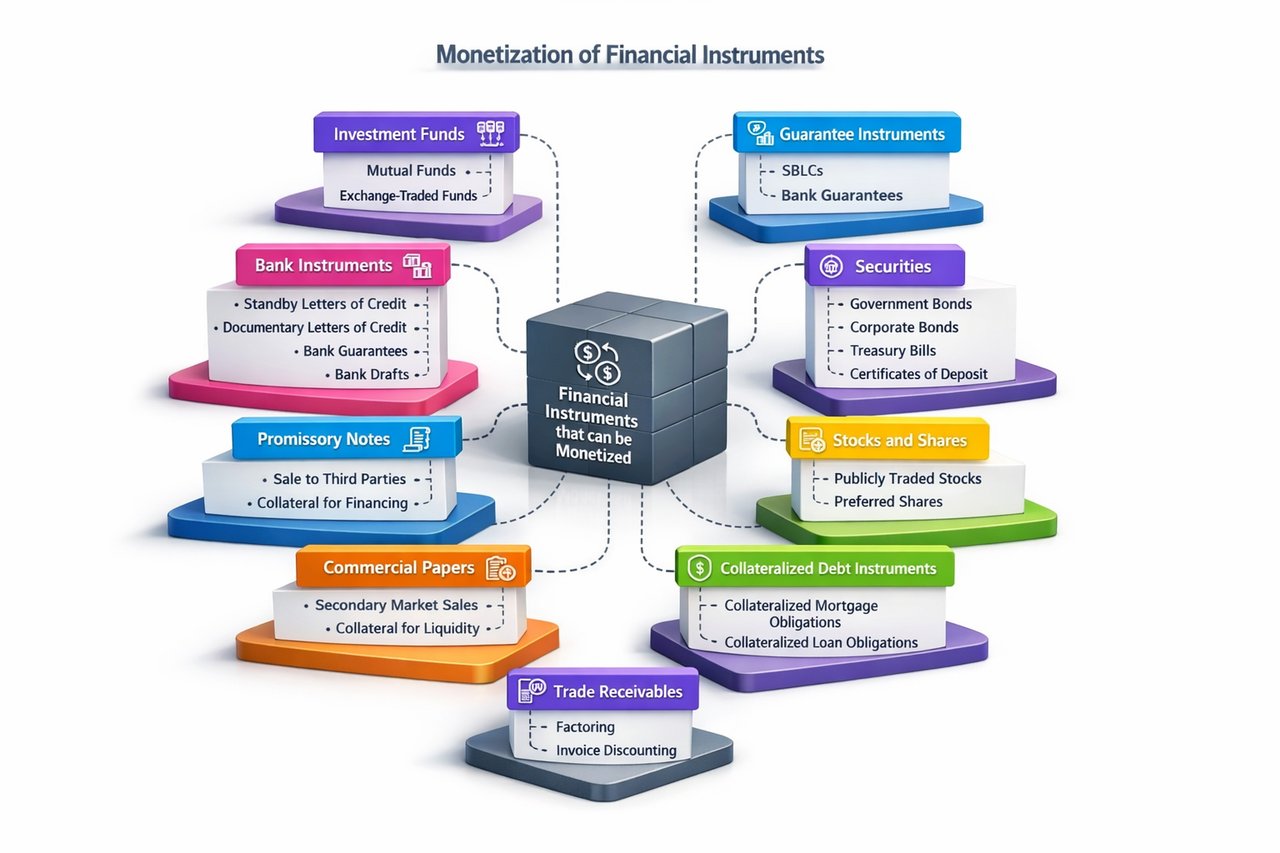
Die folgende Übersicht beschreibt die wichtigsten Kategorien von Vermögenswerten und Finanzinstrumenten, die unter geeigneten Voraussetzungen in Liquidität umgewandelt werden oder eine Finanzierung unterlegen können.
Bankinstrumente
Von Banken ausgestellte Instrumente gehören zu den am häufigsten missverstandenen Finanzprodukten. Ein Standby-Akkreditiv (SBLC), eine Bankgarantie (BG) oder ein Dokumentenakkreditiv (DLC) ist weder Bargeld noch ein handelbares Anlagepapier. Diese Instrumente stellen vertragliche Verpflichtungen dar, die von Banken unter bestimmten rechtlichen Bedingungen eingegangen werden. Ihr vorrangiger Zweck besteht darin, Handelsgeschäfte durch Zahlungssicherheit oder Bonitätsverbesserung zu unterstützen, nicht darin, als eigenständige Finanzierungsinstrumente zu dienen.
Ein unwiderrufliches und unbedingtes Standby-Akkreditiv auf erstes Anfordern, das von einer Bank von anerkanntem Rang, etwa einer global systemrelevanten Bank (G-SIB), mit einem Investment-Grade-Langfristrating ausgestellt wurde, kann in begrenzten institutionellen Fällen als Sicherheit für eine separat geprüfte Finanzierungsfazilität akzeptiert werden. Die Finanzierung wird auf Grundlage der Gesamtbonität der Transaktion gewährt und nicht durch den „Ankauf“ oder die „Einlösung“ des SBLC selbst. Leistungsbezogene, projektspezifische oder bedingte SBLCs sind für solche Zwecke in der Regel ungeeignet.
Ebenso können mitunter bestimmte dokumentenfreie, unbedingte Bankgarantien auf erstes Anfordern, die von Banken mit hohem Rating ausgestellt wurden, als Sicherheit für strukturierte Finanzierungen anerkannt werden. Leistungsgarantien, Anzahlungsgarantien und andere vertragsspezifische Garantien eignen sich dagegen in der Regel nicht, da ihr Wert von der Erfüllung des zugrunde liegenden Vertrags abhängt.
Dokumentenakkreditive erfüllen eine völlig andere Funktion. Sie erleichtern den internationalen Handel, indem sie die Zahlung gegen vertragskonforme Versanddokumente absichern. Die mit Dokumentenakkreditiven verbundene Finanzierung ist Teil der etablierten Handelsfinanzierung und kann Vorfinanzierung vor Versand, Finanzierung nach Versand, Diskontierung akzeptierter Wechsel oder Bestätigungsfazilitäten umfassen. Eine solche Finanzierung bleibt untrennbar mit dem zugrunde liegenden Handelsgeschäft verbunden und stellt keine Monetarisierung des Akkreditivs selbst dar.
Bankschecks (Bank Drafts) stellen ebenfalls keine Finanzierungsinstrumente dar. Sie sind sofort zahlbare Zahlungsinstrumente und werden in der Regel zum Nennwert eingelöst oder verrechnet, nicht finanziert.
Staats- und Unternehmenswertpapiere
Marktfähige Wertpapiere, die von staatlichen Emittenten und Unternehmen mit hoher Bonität begeben werden, zählen zu den etabliertesten Formen von Sicherheiten an den internationalen Finanzmärkten. Staatsanleihen, Treasury Bills, Bubills, BTFs und vergleichbare Staatsschuldtitel können am Sekundärmarkt veräußert oder als Sicherheit für besicherte Kreditaufnahmen verpfändet werden. Ihre Liquidität, Bewertung und Finanzierungskonditionen hängen von den Marktbedingungen, der Restlaufzeit, der Bonität des Emittenten und den anwendbaren Sicherheitenrichtlinien ab.
Unternehmensanleihen von Emittenten mit Investment-Grade-Rating können in ähnlicher Weise verkauft oder verpfändet werden; die Finanzierungskonditionen richten sich jedoch nach der Bonität des Emittenten, der Marktliquidität und den vorherrschenden Kreditspreads.
Von regulierten Banken ausgegebene Einlagenzertifikate werden bei Rückzahlung in der Regel in Bargeld umgewandelt. Je nach den vertraglichen Bedingungen können bestimmte Zertifikate auch als Sicherheit für besicherte Kredite dienen.
Börsennotierte Beteiligungspapiere
Börsennotierte Aktien lassen sich in der Regel durch Verkauf an anerkannten Wertpapierbörsen unmittelbar in Liquidität umwandeln. Sie können außerdem Lombardkredite oder wertpapierbesicherte Kreditfazilitäten unterlegen, vorbehaltlich der jeweiligen Zulassungskriterien des Kreditgebers, der Bewertungsabschläge auf Sicherheiten und der Konzentrationsgrenzen. Vorzugsaktien werden nach denselben Grundsätzen beurteilt, wobei sich ihre Liquidität und Marktakzeptanz von jener von Stammaktien unterscheiden können.
Übertragbare Schuldinstrumente
Bestimmte begebbare Solawechsel und Commercial Paper, die von Staaten, regulierten Finanzinstituten oder Unternehmensschuldnern mit Investment-Grade-Bonität begeben werden, können Finanzierungen unterlegen oder an etablierten Sekundärmärkten veräußert werden. Privat begebene Solawechsel ohne institutionelle Bonität oder Marktfähigkeit haben in der Regel keinen oder nur geringen Sicherheitenwert und werden von regulierten Finanzinstituten selten akzeptiert.
Strukturierte Kreditprodukte
Strukturierte Kreditinstrumente, darunter Collateralised Mortgage Obligations (CMOs), Collateralised Loan Obligations (CLOs) und ähnliche verbriefte Produkte, können eine Finanzierung durch Verkauf am Sekundärmarkt oder durch besicherte Kreditaufnahme unterstützen. Ihre Bewertung hängt von der Qualität des zugrunde liegenden Forderungspools, der Marktliquidität, den Bonitätsratings, der strukturellen Komplexität und der anwendbaren aufsichtsrechtlichen Eigenkapitalbehandlung ab. Aufgrund dieser Faktoren sind bei Finanzierungen gegen strukturierte Produkte häufig konservative Sicherheitsabschläge erforderlich.
Investmentfonds
Anteile an regulierten Investmentfonds stellen eine weitere Kategorie von Finanzvermögenswerten dar, die Liquidität erzeugen können. Offene Investmentfonds gewähren Liquidität in der Regel durch Rücknahme der Anteile bei der Fondsverwaltung, während geschlossene Fonds und börsengehandelte Fonds (Exchange-Traded Funds, ETFs) an anerkannten Wertpapiermärkten veräußert werden können. Unter bestimmten Umständen können diese Anlagen auch besicherte Kreditaufnahmen unterlegen.
Lebensversicherungspolicen
Lebensversicherungspolicen mit lebenslanger Laufzeit und nachweisbarem Rückkaufswert können Liquidität durch Policendarlehen oder durch Rückkauf beim ausstellenden Versicherungsunternehmen verschaffen. In Rechtsordnungen, in denen dies rechtlich zulässig ist, können bestimmte Policen zudem im Wege von Lebensversicherungs-Settlements übertragen werden. Derartige Vereinbarungen sind Versicherungsgeschäfte und keine Bankfazilitäten.
Forderungen aus Lieferungen und Leistungen
Handelsforderungen dienen häufig als Grundlage der Betriebsmittelfinanzierung mittels etablierter Forderungsfinanzierungstechniken. Beim Factoring werden Forderungen an ein Finanzinstitut oder einen spezialisierten Factor verkauft, während beim Invoice Discounting in der Regel gegen Forderungen Kredit aufgenommen wird, wobei das rechtliche Eigentum beim Forderungsinhaber verbleibt. Supply-Chain-Finance-Programme stellen in ähnlicher Weise Liquidität auf der Grundlage geprüfter Handelsrechnungen bereit. Jede Struktur unterscheidet sich rechtlich und wirtschaftlich, verfolgt jedoch das gemeinsame Ziel, den Mittelzufluss aus legitimen Handelsgeschäften zu beschleunigen.
Immobilienbezogene Wertpapiere
Börsennotierte Real Estate Investment Trusts (REITs) können an Wertpapiermärkten veräußert oder im Rahmen angemessener Kreditvergaberichtlinien als Sicherheit akzeptiert werden. Mortgage-Backed Securities (MBS) erlangen ihre Liquidität ebenfalls durch den Handel am Sekundärmarkt oder durch besicherte Finanzierungen, vorbehaltlich der Bewertung, der aufsichtsrechtlichen Eignung und der Marktbedingungen.
Derivative Instrumente
Futures und Optionen leiten ihren Wert von zugrunde liegenden Vermögenswerten ab, anstatt selbst Vermögenswerte zu verkörpern. Liquidität wird üblicherweise durch das Schließen von Positionen oder die Ausübung vertraglicher Rechte realisiert. Obwohl Derivate an den Finanzmärkten eine wesentliche Rolle spielen, gelten sie in der Regel nicht als eigenständige Sicherheiten, es sei denn, sie sind in umfassendere Sicherheitenmanagement-Vereinbarungen eingebunden.
Edelmetallbestände
Allokierte Bestände an Gold, Silber und anderen Edelmetallen, die bei anerkannten Verwahrstellen gehalten werden, können durch Verkauf oder durch besicherte Kreditaufnahme Liquidität verschaffen. Entscheidend ist das rechtliche Eigentum an spezifisch zugeordnetem Metall. Nicht allokierte Bestände oder privat ausgegebene Zertifikate bieten häufig deutlich weniger Rechtssicherheit und sind daher unter Umständen als Sicherheit ungeeignet.
Handelsdokumentation
Bestimmte Handelsdokumente, darunter Konnossemente und Trust Receipts, spielen in der internationalen Handelsfinanzierung eine wesentliche Rolle. Diese Dokumente belegen Eigentum, Besitz oder vorübergehende Verwahrung von Waren und können im Rahmen eines zugrunde liegenden Handelsgeschäfts Handelsfinanzierungsfazilitäten unterstützen. Sie sind keine eigenständigen Finanzanlagen, die für sich genommen Liquidität erzeugen könnten.
Haftungsfreistellungserklärungen (Letters of Indemnity) dienen in ähnlicher Weise dazu, kommerzielle Risiken innerhalb von Schifffahrts- und Logistiktransaktionen zuzuweisen. Sie sind vertragliche Verpflichtungserklärungen und keine finanziellen Vermögenswerte und haben nur innerhalb der Geschäftsbeziehungen Wert, für die sie ausgestellt wurden.
Allgemeine Grundsätze
Unabhängig von der Kategorie des vorgelegten Vermögenswerts oder Finanzinstruments wendet die International Finance Bank dieselben Grundprinzipien an. Jede vorgeschlagene Transaktion wird nach rechtlicher Durchsetzbarkeit, Eigentum, Übertragbarkeit, aufsichtsrechtlicher Zulässigkeit, wirtschaftlicher Substanz, Bonität des Emittenten, Marktfähigkeit und operativer Durchführbarkeit beurteilt. Eine unabhängige Sorgfaltsprüfung wird, wo angemessen, durchgeführt, und die Bank behält sich das Recht vor, Informationen unmittelbar bei den emittierenden Instituten oder anderen verlässlichen Quellen einzuholen.
Das Bestehen eines Vermögenswerts oder Finanzinstruments garantiert weder eine Finanzierung noch begründet es einen im Voraus festgelegten Beleihungssatz oder eine bestimmte Bewertung. Die Finanzierungsbedingungen werden erst nach Abschluss einer umfassenden rechtlichen, Compliance-bezogenen, operativen und kreditseitigen Prüfung festgelegt. Je nach Art der Transaktion kann die am besten geeignete Lösung in einem Verkauf, einer Rückzahlung, einer durch Sicherheiten unterlegten Kreditvergabe, einer strukturierten Finanzierung, einer Handelsfinanzierung oder einer anderen Finanzierungsvereinbarung bestehen, die gezielt auf die geschäftlichen Ziele des Kunden zugeschnitten ist.
International Finance Bank ist einem umsichtigen institutionellen Bankgeschäft verpflichtet. Jede Transaktion wird einzeln nach ihren eigenen Merkmalen beurteilt, mit dem Ziel, rechtlich fundierte, wirtschaftlich begründete und fachgerecht strukturierte Finanzierungslösungen im Einklang mit den internationalen Bankstandards bereitzustellen.
Dokumentenakkreditive – ein Sonderfall
Diskontierung statt Monetarisierung
Dokumentenakkreditive nehmen im internationalen Bankgeschäft eine besondere Stellung ein. Obwohl der Begriff Monetisierung in kommerziellen Gesprächen häufig verwendet wird, beschreibt er nicht zutreffend, wie aus einem Dokumentenakkreditiv Liquidität gewonnen wird. Nach orthodoxer Bankpraxis wird ein Dokumentenakkreditiv nicht als eigenständiger Finanzwert gekauft, verkauft oder in Bargeld umgewandelt. Liquidität wird vielmehr durch Diskontierung beschafft, eine bewährte Technik der Handelsfinanzierung, bei der eine Bank Mittel gegen den Anspruch des Begünstigten auf Zahlung aus einem konformen Dokumentenakkreditiv vorschießt.
Bei einer Diskontierung kauft die Bank die durch das Dokumentenakkreditiv verbriefte künftige Zahlungsverpflichtung mit einem vereinbarten Abschlag an oder gewährt einen Vorschuss darauf. Der Begünstigte erhält sofort Liquidität, während die Bank das Zahlungsrisiko der ausstellenden Bank übernimmt, vorbehaltlich der Bedingungen des Akkreditivs und der anwendbaren Finanzierungsvereinbarung. Die Transaktion stellt daher Handelsfinanzierung und keine Monetarisierung im herkömmlichen Sinne dar.
Da die finanzierende Bank sowohl das Dokumenten- als auch das Kreditrisiko übernimmt, ist eine Diskontierung nur unter sorgfältig kontrollierten Bedingungen möglich.
Zulässige ausstellende Bank
Das Akkreditiv muss in der Regel von einer für das finanzierende Institut akzeptablen Bank ausgestellt, bestätigt oder anderweitig abgesichert sein. Die finanzielle Stärke, das internationale Ansehen, die aufsichtsrechtliche Stellung und das Länderrisiko der ausstellenden Bank sind wesentlicher Bestandteil der Kreditbeurteilung. Wird die ausstellende Bank als nicht ausreichend kreditwürdig angesehen, kann das finanzierende Institut die Bestätigung durch eine andere international anerkannte Bank verlangen, bevor es eine Diskontierung in Betracht zieht.
Unwiderrufliches Dokumentenakkreditiv
Das Dokumentenakkreditiv sollte in der Regel unwiderruflich sein und internationalen Regelwerken unterliegen, meist den von der Internationalen Handelskammer herausgegebenen Einheitlichen Richtlinien und Gebräuchen für Dokumentenakkreditive (UCP 600). Die Unwiderruflichkeit schafft Gewissheit, dass die Akkreditivbank ihre Zahlungsverpflichtung nicht einseitig ohne die Zustimmung aller Beteiligten ändern oder aufheben kann.
Dokumentenkonformität
Banken befassen sich ausschließlich mit Dokumenten und nicht mit den zugrunde liegenden Waren oder Dienstleistungen. Dementsprechend hängt die Zahlung allein von der Vorlage von Dokumenten ab, die den Bedingungen des Dokumentenakkreditivs strikt entsprechen. Konnossemente, Handelsrechnungen, Versicherungszertifikate, Inspektionszertifikate und alle sonstigen vorgeschriebenen Dokumente müssen innerhalb der vorgeschriebenen Fristen und ohne wesentliche Abweichungen vorgelegt werden. Dokumentenabweichungen können die Zahlung verzögern, mindern oder vollständig verhindern.
Echtes zugrunde liegendes Handelsgeschäft
Dokumentenakkreditive dienen der Erleichterung des echten internationalen Handels. Eine Diskontierung ist daher nur möglich, wenn das zugrunde liegende Handelsgeschäft rechtmäßig, ordnungsgemäß dokumentiert und wirtschaftlich substanziell ist. Das finanzierende Institut prüft in der Regel den geschäftlichen Hintergrund, die vertraglichen Vereinbarungen, die Versanddokumente und weitere Nachweise, die belegen, dass die Forderung aus einem echten Handels- oder Dienstleistungsgeschäft entsteht.
Kundenbeziehung und Sorgfaltsprüfung
Das Diskontgeschäft wird in der Regel nur Kunden angeboten, zu denen das finanzierende Institut eine Bankbeziehung unterhält und bei denen die vollständigen Verfahren zur Kundenidentifizierung (KYC), zur Geldwäschebekämpfung (AML) und zur Bekämpfung der Terrorismusfinanzierung (CTF) abgeschlossen sind. Das finanzierende Institut muss die Geschäftstätigkeit, die Eigentümerstruktur, die Herkunft der Mittel und das erwartete Transaktionsprofil des Kunden verstehen, bevor es eine Form der Handelsfinanzierung gewährt.
Verfügbarkeit zur Negoziierung
Ob ein Dokumentenakkreditiv diskontiert werden kann, hängt von seinen Bedingungen ab. Akkreditive, die durch Negoziierung benutzbar sind, erlauben es einer benannten Bank in der Regel, konforme Dokumente vor der Erstattung durch die Akkreditivbank zu negoziieren. In anderen Fällen kann die Finanzierung von einer Bestätigung, von Erstattungsvereinbarungen oder von gesonderten Vereinbarungen zwischen den beteiligten Banken abhängen. Die Übertragbarkeit betrifft, soweit anwendbar, die Ersetzung von Begünstigten und ist nicht mit der Diskontierung selbst zu verwechseln.
Freiheit von kollidierenden Sicherungsrechten
Wurde die aus dem Dokumentenakkreditiv entstehende Forderung bereits abgetreten, verpfändet oder anderweitig belastet, kann das finanzierende Institut die Diskontierung ablehnen, bis die Rechtslage geklärt ist. Die Bank muss sicherstellen, dass sie ein durchsetzbares und unbestrittenes Recht an der die Finanzierung unterlegenden Forderung erwirbt.
Kommerzielle Konditionen
Der im Rahmen einer Diskontierungsfazilität vorgeschossene Betrag hängt von zahlreichen kommerziellen Faktoren ab, darunter die Bonität der ausstellenden oder bestätigenden Bank, die Laufzeit des Akkreditivs, das Länderrisiko, das Dokumentenrisiko, das Transaktionsvolumen, die Marktbedingungen und die Gesamtbeziehung zum Kunden. Die Vorschusssätze variieren daher von Transaktion zu Transaktion und lassen sich nicht anhand eines festen Prozentsatzes im Voraus bestimmen.
Vorlage und Prüfung von Dokumenten
Bevor Mittel ausgezahlt werden, muss der Begünstigte der finanzierenden Institution die erforderlichen Dokumente vorlegen. Die Bank prüft die Dokumente nach UCP 600 und ihren eigenen internen Verfahren. Sobald sie sich vergewissert hat, dass die Einreichung dem Dokumentenakkreditiv und der Finanzierungsvereinbarung entspricht, kann sie Mittel auszahlen und anschließend bei Fälligkeit oder Zahlung Erstattung von der eröffnenden oder bestätigenden Bank erhalten.
Eine eigenständige Form der Handelsfinanzierung
Die Diskontierung eines Dokumentenakkreditivs ist eine der ältesten und am besten etablierten Formen der internationalen Handelsfinanzierung. Sie ermöglicht es Exporteuren, ihren Cashflow zu beschleunigen und zugleich den wesentlichen rechtlichen Zweck des Dokumentenakkreditivs als gesichertes Zahlungsinstrument zu wahren.
Anders als die im Internet häufig beworbenen sogenannten „Monetarisierungsprogramme“ umfasst die Diskontierung von Dokumentenakkreditiven weder den Verkauf noch die Verbriefung noch den spekulativen Handel mit dem Instrument selbst. Sie stellt vielmehr eine umsichtige Bankfinanzierung dar, die auf einem geprüften Handelsgeschäft, vorschriftsmäßiger Dokumentation, angesehenen Bankgegenparteien und einer vollständigen Bonitätsprüfung beruht. Als solche bleibt sie eine spezialisierte Bankdienstleistung, die legitimen Handelsgeschäften vorbehalten ist, welche im Rahmen international anerkannter Bank- und Handelsfinanzierungsstandards abgewickelt werden.
Standby-Akkreditive und Bankgarantien – ein Sonderfall
Besicherte Finanzierung statt „Monetisierung“
Nur wenige Bereiche des internationalen Bankgeschäfts führen zu so vielen Missverständnissen wie die sogenannte „Monetarisierung“ von Standby-Akkreditiven (SBLC) und Bankgarantien (BG). Der Begriff wird im kommerziellen Marketing und im Internet weithin verwendet, beschreibt jedoch nicht zutreffend, wie regulierte Finanzinstitute diese Instrumente beurteilen.
Ein SBLC oder eine Bankgarantie ist kein Finanzvermögenswert, der mit Bargeld, einem handelbaren Wertpapier oder einer Anleihe vergleichbar wäre. Es handelt sich um eine bedingte vertragliche Verpflichtung, die eine Bank zur Besicherung der Verbindlichkeiten ihres Auftraggebers eingeht. Ihr Hauptzweck besteht darin, Zahlungssicherheit oder Kreditunterstützung für den Fall zu bieten, dass bestimmte vertragliche Bedingungen eintreten. Folglich wird ein SBLC oder eine BG üblicherweise weder gekauft noch gehandelt noch unmittelbar in Bargeld umgewandelt.
In begrenzten institutionellen Konstellationen können jedoch bestimmte hochwertige Instrumente eine separate Finanzierungstransaktion unterstützen. In solchen Fällen erwirbt oder „verwertet“ das finanzierende Institut das Instrument nicht selbst. Es prüft vielmehr, ob das Instrument eine akzeptable Sicherheit oder Bonitätsverbesserung für eine sorgfältig geprüfte Kreditfazilität darstellen kann. Die Finanzierungsentscheidung beruht auf der Gesamtqualität der Transaktion und nicht allein auf dem Vorhandensein des Instruments.
Aus diesem Grund betreibt die International Finance Bank kein generisches SBLC- oder BG-Monetarisierungsprogramm. Jeder Vorschlag wird einzeln im Rahmen einer umfassenden rechtlichen, kaufmännischen, operativen und kreditbezogenen Sorgfaltsprüfung beurteilt.
Unabhängige Überprüfung
Die erste Stufe jeder Beurteilung ist die unabhängige Verifizierung des Instruments und des emittierenden Instituts. Die Echtheit allein genügt nicht. Das finanzierende Institut muss zudem feststellen, dass die emittierende Bank ordnungsgemäß zugelassen, finanziell solide, international anerkannt und nach den eigenen internen Kreditrichtlinien akzeptabel ist.
Die Verifizierung kann die direkte Bestätigung über etablierte Interbank-Kommunikationskanäle, die Prüfung der maßgeblichen Emissionsunterlagen sowie die Überprüfung des aufsichtsrechtlichen Status, der Bonität und des Länderrisikos des emittierenden Instituts umfassen. Keine Finanzierungsentscheidung stützt sich ausschließlich auf Kopien von Dokumenten, die von Antragstellern oder Intermediären vorgelegt werden.
Art des Instruments
Anschließend werden die rechtlichen Merkmale des Instruments geprüft. Besondere Aufmerksamkeit gilt der Frage, ob die Verpflichtung unwiderruflich, gegebenenfalls bedingungslos, rechtlich durchsetzbar und anerkannten internationalen Bankregeln wie ISP98 oder UCP 600 unterworfen ist, soweit diese Anwendung finden.
Die Bank prüft zudem den Zweck des Instruments. Erfüllungsgarantien, Anzahlungsgarantien, Bietungsgarantien und andere vertragsspezifische Verpflichtungen besitzen als Sicherheit in der Regel nur einen geringen oder gar keinen Wert, da ihre Durchsetzbarkeit von bestimmten vertraglichen Ereignissen abhängt. Demgegenüber können bestimmte unbedingte Zahlungsverpflichtungen auf erstes Anfordern, die von erstklassig bewerteten internationalen Banken ausgestellt wurden, in Ausnahmefällen als ein Bestandteil innerhalb einer breiteren Finanzierungsstruktur in Betracht gezogen werden.
Geschäftlicher Hintergrund
Ebenso wichtig ist das zugrunde liegende Handelsgeschäft. Die finanzierenden Institute stellen vorrangig auf die wirtschaftliche Substanz des beabsichtigten Geschäfts ab und nicht auf den Nennwert des Instruments. Der Antragsteller muss daher den legitimen wirtschaftlichen Zweck, für den die Finanzierung beantragt wird, die beteiligten Vertragsbeziehungen sowie die beabsichtigte Mittelverwendung darlegen.
Transaktionen ohne echte wirtschaftliche Substanz, spekulative Finanzierungsstrukturen oder Vereinbarungen, die allein der Liquiditätsbeschaffung ohne erkennbaren geschäftlichen Zweck dienen, werden in der Regel abgelehnt.
Kundensorgfaltsprüfung
Wie bei jeder Bankbeziehung müssen vor der Prüfung eines Finanzierungsvorschlags die vollständigen Verfahren zur Kundenidentifizierung (KYC), zur Geldwäschebekämpfung (AML) und zur Bekämpfung der Terrorismusfinanzierung (CTF) abgeschlossen sein. Die Bank muss die Identität des Kunden, die wirtschaftlich Berechtigten, die Herkunft des Vermögens, die Herkunft der Mittel sowie das erwartete Transaktionsprofil feststellen. Je nach den beteiligten Rechtsordnungen, Geschäftspartnern und Transaktionsmerkmalen können verstärkte Sorgfaltspflichten erforderlich sein.
Bonitätsprüfung
Nach Abschluss der rechtlichen und Compliance-Prüfungen nimmt die Bank eine umfassende Kreditwürdigkeitsprüfung vor. Diese Analyse berücksichtigt die Finanzkraft des ausstellenden Instituts, die rechtliche Durchsetzbarkeit der Verpflichtung, das Länder- und Rechtsordnungsrisiko, die Marktbedingungen, die Laufzeit der Transaktion, die Rückzahlungsstruktur, die aufsichtsrechtlichen Eigenkapitalauswirkungen sowie die allgemeine Risikobereitschaft der Bank.
Das Vorliegen eines echten SBLC oder BG garantiert keine Finanzierung. Viele echte Instrumente eignen sich nicht für besicherte Kreditvergaben, weil die Gesamttransaktion den Grundsätzen einer soliden Bankpraxis nicht genügt.
Finanzierungsstruktur
Erfüllt die vorgeschlagene Transaktion sämtliche rechtlichen, kommerziellen, operativen und kreditbezogenen Anforderungen, kann die Bank in Erwägung ziehen, eine Finanzierungsfazilität zu gewähren, die teilweise durch das Instrument unterlegt ist. Je nach Art der Transaktion kann dies in Form einer strukturierten Kreditgewährung, einer Projektfinanzierung, einer Handelsfinanzierung, eines revolvierenden Kredits oder einer anderen individuell verhandelten Fazilität erfolgen.
Die Finanzierung beruht auf der unabhängigen Kreditentscheidung der Bank und nicht auf einem im Voraus festgelegten Prozentsatz des Nennwerts des Instruments. Beleihungssätze, Sicherheitenwerte, Konditionen, Rückzahlungsbedingungen und sonstige kommerzielle Bedingungen richten sich nach dem gesamten Risikoprofil der Transaktion und lassen sich nicht anhand marktüblicher Standardprozentsätze bestimmen.
Laufende Überwachung
Nach Abschluss der Finanzierungstransaktion überwacht die Bank sowohl die Fazilität als auch die zugrunde liegenden Sicherheiten während der gesamten Laufzeit der Transaktion. Dies umfasst die regelmäßige Überprüfung des emittierenden Instituts, der zugrunde liegenden Geschäftstätigkeit, aufsichtsrechtlicher Entwicklungen sowie wesentlicher Änderungen, die die Durchsetzbarkeit oder den Wert des Sicherungsinstruments beeinträchtigen.
Ist die Finanzierung vollständig zurückgeführt und sind alle vertraglichen Verpflichtungen erfüllt, werden die Sicherheitenvereinbarungen nach Maßgabe der Finanzierungsdokumentation freigegeben.
Institutionelles Bankgeschäft statt Internet-„Monetarisierung“
International Finance Bank beteiligt sich nicht an Programmen, die geleaste SBLCs, garantierte Barauszahlungen, feste Monetarisierungsquoten, vermittlergesteuerte Finanzierungsstrukturen oder ähnliche im Internet häufig beworbene Vereinbarungen vorsehen. Derartige Darstellungen entsprechen nicht der anerkannten internationalen Bankpraxis.
Eine rechtmäßige Finanzierung, die durch Standby-Akkreditive oder Bankgarantien unterlegt ist, ist eine spezialisierte Form des institutionellen Kredits, die eine umfassende rechtliche Analyse, eine unabhängige Überprüfung, die Einhaltung regulatorischer Vorgaben, eine umsichtige Risikoprüfung und eine tatsächliche wirtschaftliche Substanz erfordert. Das finanzierende Institut beurteilt das Geschäft als Ganzes und nicht lediglich das vorgelegte Instrument.
Nur wenn diese Voraussetzungen erfüllt sind, kann ein SBLC oder eine BG zu einer fachgerecht strukturierten Finanzierungslösung beitragen, die den Grundsätzen einer soliden internationalen Bankpraxis entspricht.
Dokumentationsanforderungen für instrumentenbesicherte Finanzierungen
Einführung
Instrumentenbesicherte Finanzierung ist ein spezialisierter Bankprozess. Er kann den Verkauf, die Einlösung, die Diskontierung oder die besicherte Finanzierung eines qualifizierten finanziellen Vermögenswerts oder Instruments umfassen. Im geschäftlichen Sprachgebrauch wird dies häufig als „Monetarisierung“ bezeichnet, wobei der Begriff oft ungenau ist und nicht als automatische Umwandlung eines Instruments in Bargeld verstanden werden darf.
International Finance Bank beurteilt jede vorgeschlagene Transaktion einzeln. Die Bank stützt sich nicht allein auf das Vorhandensein eines Instruments. Sie prüft den Kunden, die Eigentümerstruktur, den wirtschaftlichen Zweck, das emittierende Institut, die rechtliche Durchsetzbarkeit, die aufsichtsrechtliche Akzeptanz, die Marktgängigkeit und die Gesamtbonität der Transaktion.
Kein Finanzinstrument begründet einen Anspruch auf Finanzierung. Finanzierungskonditionen werden erst nach Abschluss der rechtlichen, Compliance-bezogenen, operativen und kreditbezogenen Sorgfaltsprüfung in Betracht gezogen.
Kundenklassifizierung
Der erste Schritt besteht darin, die Art des Antragstellers zu bestimmen. Der Kunde kann eine natürliche Person, eine Gesellschaft, ein beaufsichtigtes Institut, ein Investmentfonds, ein Trust, ein Family Office oder ein anderes Rechtsgebilde sein. Diese Einstufung bestimmt das Onboarding-Verfahren, den anzuwendenden Standard der Sorgfaltsprüfung und die erforderlichen Unterlagen.
Privatkunden müssen einen gültigen amtlichen Ausweis, einen Nachweis über die Wohnanschrift, Angaben zur Steueridentifikation sowie Nachweise über die Herkunft des Vermögens und die Herkunft der Mittel vorlegen.
Firmenkunden müssen Gesellschaftsverträge bzw. Satzungen, Gründungsnachweise, aktuelle Auszüge aus dem zuständigen Unternehmensregister, Nachweise der Zeichnungsberechtigung, Beschlüsse des zuständigen Leitungs- oder Aufsichtsorgans oder Vollmachten, mit denen die Transaktion autorisiert wird, Übersichten der Beteiligungsstruktur sowie Identitätsnachweise der Mitglieder der Leitungs- und Aufsichtsorgane, leitenden Angestellten, Anteilseigner und wirtschaftlich Berechtigten vorlegen.
Institutionelle Kunden, einschließlich regulierter Finanzinstitute, Fonds und Trust-Strukturen, müssen Nachweise über ihren aufsichtsrechtlichen Status und, soweit einschlägig, über ihre Zulassung oder Registrierung sowie Gründungsunterlagen, Satzungs- bzw. Organisationsdokumente, Nachweise über die Zeichnungsberechtigung und Fonds- oder Trust-Unterlagen vorlegen, soweit einschlägig ihren Legal Entity Identifier (LEI) angeben und nachweisen, dass die beabsichtigte Transaktion von ihren rechtlichen Befugnissen und ihrem Anlagemandat gedeckt ist.
International Finance Bank wendet verstärkte Sorgfaltspflichten an, wenn die Transaktion komplexe Eigentumsstrukturen, Hochrisikojurisdiktionen, politisch exponierte Personen, ungewöhnliche Transaktionsmuster, sanktionierte Regionen oder Instrumente mit ungeklärter Herkunft betrifft.
Beschreibung des Finanzinstruments
Der Kunde muss eine genaue Beschreibung des für die Finanzierung vorgeschlagenen Finanzinstruments oder Vermögenswerts vorlegen. Dazu gehören Instrumentenart, Nennwert, Währung, Ausgabedatum, Fälligkeitsdatum, Emittent, anwendbares Recht, geltende Regelwerke, Referenznummer sowie etwaige Register-, Verwahr- oder Clearingangaben.
Handelt es sich bei dem Instrument um ein marktgängiges Wertpapier, sollte der Kunde die ISIN, CUSIP, den Common Code oder eine andere anerkannte Wertpapierkennung vorlegen, zusammen mit dem Nachweis der Verwahrung über eine akzeptable Verwahrstelle, ein Clearingsystem oder einen regulierten Finanzintermediär.
Handelt es sich bei dem Instrument um eine Bankverpflichtung, etwa ein Standby-Akkreditiv, eine Bankgarantie, eine Garantie auf erstes Anfordern oder ein Dokumentenakkreditiv, hat der Kunde den vollständigen Instrumententext, die Angaben zur ausstellenden Bank, die anwendbaren Regelwerke, das Ablaufdatum, die Angaben zum Begünstigten sowie sämtliche Änderungen oder zugehörige Mitteilungen vorzulegen.
Handelt es sich bei dem Vermögenswert um eine Forderung, eine Versicherungspolice, eine Fondsbeteiligung, einen Edelmetallbestand oder einen sonstigen Finanzwert, hat der Kunde die einschlägigen Vertrags-, Verwahrungs-, Bewertungs- und Eigentumsunterlagen vorzulegen, die für eine rechtliche und wirtschaftliche Prüfung ausreichen.
Die Bank behält sich das Recht vor, zu beurteilen, ob das Instrument überhaupt geeignet ist, eine Finanzierung zu stützen. Viele Instrumente sind echt, für eine Bankfinanzierung jedoch ungeeignet.
KYC-, AML- und Compliance-Dokumentation
Bevor ein Finanzierungsvorschlag in Betracht gezogen werden kann, muss die International Finance Bank die Verfahren zur Kundenidentifizierung (KYC), zur Bekämpfung der Geldwäsche (AML), zur Bekämpfung der Terrorismusfinanzierung (CFT) sowie zur Einhaltung von Sanktionen abschließen.
Der Kunde hat vollständige Identifikationsunterlagen, Angaben zu den wirtschaftlich Berechtigten, Erklärungen zur steuerlichen Ansässigkeit, Nachweise zur Herkunft des Vermögens, Nachweise zur Herkunft der Mittel sowie eine klare Erläuterung der beabsichtigten Verwendung der Erlöse vorzulegen.
Firmen- und institutionelle Antragsteller müssen alle wirtschaftlich Berechtigten, kontrollierenden Personen, Direktoren, Zeichnungsberechtigten und relevanten verbundenen Parteien offenlegen. Die Bank kann Organigramme, Aktionärsregister, geprüfte Jahresabschlüsse, aufsichtsrechtliche Einreichungen, Trusturkunden, Fondsunterlagen oder gleichwertige Unterlagen anfordern.
Der Kunde muss offenlegen, ob eine an der Transaktion beteiligte Partei eine politisch exponierte Person ist, Sanktionen unterliegt, in Rechtsstreitigkeiten verwickelt ist, mit negativer Medienberichterstattung in Verbindung steht oder einen Bezug zu einer mit Beschränkungen belegten Jurisdiktion hat.
Die International Finance Bank führt eigene Abgleiche mit Sanktionslisten, Datenbanken zu politisch exponierten Personen, Quellen für negative Medienberichterstattung, aufsichtsrechtlichen Registern und internen Risikosystemen durch. Die Bank kann eine Transaktion ohne ausführliche Begründung ablehnen, wenn Compliance-Bedenken bestehen.
Nachweis der finanziellen Verhältnisse
Sofern die vorgeschlagene Transaktion eine Kreditvergabe, eine besicherte Finanzierung oder eine Kreditfazilität betrifft, prüft die Bank die finanzielle Lage des Antragstellers. Vom Kunden können geprüfte Jahresabschlüsse, Managementberichte, Kontoauszüge, Liquiditätsnachweise, Bonitätsauskünfte, Aufstellungen bestehender Verbindlichkeiten, Vermögensaufstellungen, Geschäftspläne, Cashflow-Prognosen sowie Nachweise über die Rückzahlungsfähigkeit verlangt werden.
Bei Firmenkunden kann die Bank Jahresabschlüsse der vorangegangenen zwei oder drei Geschäftsjahre, Zwischenabschlüsse, Bestätigungen von Abschlussprüfern, Steuererklärungen sowie Angaben zu bestehenden Bankbeziehungen anfordern.
Bei Privatkunden kann die Bank eine Vermögensaufstellung, Bankreferenzen, Depotauszüge, Steuerunterlagen oder Bestätigungen unabhängiger Buchprüfer verlangen.
Von institutionellen Kunden kann die Bank aufsichtsrechtliche Eigenkapitalinformationen, verwaltete Vermögenswerte, Wertentwicklungsnachweise von Fonds, geprüfte Fondsabschlüsse, Bestätigungen der Verwahrstelle sowie Unterlagen zu Anlegern oder Mandaten anfordern.
Ein starkes Instrument ersetzt nicht die Notwendigkeit, das eigene Finanzprofil des Kunden zu verstehen. Die Bank beurteilt die Transaktion in ihrer Gesamtheit.
Eigentum, Rechtstitel und Belastungen
Der Kunde muss das rechtmäßige Eigentum, die wirtschaftliche Berechtigung oder die autorisierte Verfügungsbefugnis über das Instrument oder den Vermögenswert nachweisen. Die Bank muss sich davon überzeugen, dass der Antragsteller berechtigt ist, das Instrument in der vorgesehenen Finanzierungsstruktur zu verkaufen, zu verpfänden, abzutreten, zu diskontieren oder anderweitig zu verwenden.
Als Nachweis können Verwahrungsauszüge, Kontoauszüge, Abtretungsvereinbarungen, Begünstigtenbestätigungen, Auszüge aus Wertpapierregistern, Eigentumsnachweise, Kaufverträge, Übertragungsnachweise oder Bestätigungen des Emittenten dienen.
Der Kunde muss zudem bestätigen, dass das Instrument frei von Pfandrechten, Verpfändungen, Belastungen, Abtretungen, konkurrierenden Ansprüchen, Rechtsstreitigkeiten, einstweiligen Verfügungen, Sperranordnungen oder früheren Finanzierungsvereinbarungen ist. Soweit erforderlich, kann die Bank Pfandrechtsrecherchen, Bestätigungen von Verwahrstellen, Bestätigungen des Emittenten, Rechtsgutachten oder eidesstattliche Versicherungen verlangen.
Bestehende Belastungen, Beschränkungen, Verpfändungen, Abtretungen, entgegenstehende Rechte Dritter oder vertragliche Einschränkungen sind offenzulegen. Die Nichtoffenlegung solcher Umstände führt in der Regel zur sofortigen Ablehnung der Transaktion.
Instrumentenkonditionen und rechtliche Prüfung
Der vollständige Rechtstext des Instruments muss zur Prüfung zur Verfügung gestellt werden. Die Bank analysiert das anwendbare Recht, den Gerichtsstand, die Durchsetzbarkeit, die Übertragbarkeit, Abtretungsbeschränkungen, Zahlungsbedingungen, Verfallsbestimmungen, Änderungsverfahren, Dokumentenerfordernisse sowie sämtliche Klauseln, die den Wert des Instruments als Sicherheit beeinflussen.
Bei Standby-Akkreditiven kann je nach Struktur ISP98 oder UCP 600 maßgeblich sein. Bei Garantien auf erstes Anfordern kann URDG 758 maßgeblich sein. Bei Dokumentenakkreditiven wird in der Regel UCP 600 den anwendbaren Rahmen bilden. Bei Wertpapieren prüft die Bank den Prospekt, das Offering Circular, den Indenture, die Bedingungen, die Verwahrungsvereinbarungen sowie Übertragungsbeschränkungen.
Die Bank verlangt nicht, dass jedes Instrument übertragbar oder teilbar ist. Solche Merkmale können bei einigen Strukturen relevant sein, sind jedoch keine allgemeinen Voraussetzungen. Entscheidend ist, ob das Instrument rechtlich durchsetzbar und für die vorgesehene Finanzierungsstruktur wirtschaftlich geeignet ist.
Unabhängige Überprüfung
International Finance Bank verlässt sich nicht allein auf Kopien, Screenshots, Angaben von Brokern oder Erklärungen von Antragstellern. Die Bank führt, wo angezeigt, eine eigenständige Überprüfung durch.
Bei Bankinstrumenten kann die Überprüfung über eine kontrollierte Kommunikation zwischen Banken, eine direkte institutionelle Bestätigung, eine authentifizierte SWIFT-Kommunikation oder andere zulässige Interbankkanäle erfolgen.
Bei Wertpapieren kann die Überprüfung über Verwahrstellen, Clearingsysteme, regulierte Broker, Treuhänder, Zahlstellen, Depotbanken oder anerkannte Marktdatensysteme erfolgen.
Bei Forderungen und handelsbezogenen Vermögenswerten kann die Verifizierung Schuldner, Käufer, Versicherer, Frachtführer, Inspektionsunternehmen, Zolldokumente, Versanddokumente oder sonstige Transaktionsgegenparteien einbeziehen.
Die Bank behält sich das Recht vor, sich an emittierende Institute, Verwahrstellen, Rechtsberater, Abschlussprüfer, Treuhänder, Aufsichtsbehörden oder andere zuverlässige Dritte zu wenden. Antragsteller und Intermediäre dürfen nicht versuchen, das unabhängige Prüfverfahren der Bank zu kontrollieren oder einzuschränken.
Rechtsgutachten und externe Prüfung
Je nach Transaktion kann die International Finance Bank unabhängige Rechtsgutachten qualifizierter Rechtsberater verlangen. Diese Gutachten können sich auf die Vertretungsbefugnis der Gesellschaft, die wirksame Begebung, die Durchsetzbarkeit, das Eigentum, die Übertragbarkeit, das anwendbare Recht, die Perfektionierung von Sicherheiten, aufsichtsrechtliche Beschränkungen, steuerliche Fragen, Sanktionsaspekte und die Rechtmäßigkeit der vorgeschlagenen Struktur erstrecken.
Sind mehrere Rechtsordnungen betroffen, kann die Bank gesonderte Rechtsgutachten von Rechtsberatern in der Rechtsordnung des Kunden, des Emittenten, des für das Instrument maßgeblichen Rechts sowie der Rechtsordnung, in der eine Durchsetzung erfolgen kann, verlangen.
Rechtsgutachten müssen von einer angesehenen, für die Bank akzeptablen Rechtsanwaltskanzlei erstellt werden und gegebenenfalls an International Finance Bank adressiert sein oder International Finance Bank ausdrücklich gestatten, sich darauf zu berufen. Die Bank kann zudem gegebenenfalls auf Kosten des Kunden eigene Rechtsberater beauftragen.
Aufsichtsrechtliche und grenzüberschreitende Anforderungen
Transaktionen mit Finanzinstrumenten können aufsichtsrechtliche Pflichten nach dem Bank-, Wertpapier-, Sanktions-, Steuer-, Devisen-, Anlage-, Datenschutz- und Geldwäscherecht auslösen.
Sind Wertpapiere betroffen, wird die Bank die anwendbaren Vorschriften zu Privatplatzierungen, Übertragungsbeschränkungen, Prospekten, Verwahrung und Anlegerklassifizierung berücksichtigen. Ist die Handelsfinanzierung betroffen, wird die Bank die anwendbaren Handels-, Zoll-, Schifffahrts-, Versicherungs- und Sanktionsanforderungen berücksichtigen. Bei grenzüberschreitenden Zahlungen können Steuertransparenz, FATCA, CRS, Quellensteuer und Devisenkontrollen von Bedeutung sein.
Der Kunde hat alle für die aufsichtsrechtliche Beurteilung und Berichterstattung erforderlichen Informationen bereitzustellen. Dazu können Formulare zur steuerlichen Ansässigkeit, CRS-Selbstauskünfte, FATCA-Formulare, die Rechtsträgerkennung (Legal Entity Identifier), Unternehmenssteuernummern, aufsichtsrechtliche Registrierungen, Bestätigungen von Anlagemandaten sowie wertpapierrechtliche Erklärungen gehören.
International Finance Bank wird keine Transaktion durchführen, die sich nicht in einem rechtmäßigen, transparenten und aufsichtsrechtlich akzeptablen Rahmen strukturieren lässt.
Geschäftszweck und Verwendung der Erlöse
Der Kunde muss den wirtschaftlichen Zweck der beantragten Finanzierung sowie die vorgesehene Verwendung der Mittel nachvollziehbar darlegen. Die Finanzierung dient der Unterstützung legitimer geschäftlicher, investiver, handelsbezogener, projektbezogener oder treasurybezogener Tätigkeiten sowie der Betriebsmittelfinanzierung.
Transaktionen, die lediglich darauf abzielen, aus einem Instrument Liquidität zu generieren, ohne dass ein tatsächlicher wirtschaftlicher Gehalt besteht, kommen voraussichtlich nicht in Betracht. Die Bank kann Verträge, Rechnungen, Projektunterlagen, Geschäftspläne, Erwerbsunterlagen, Anlagemandate, Budgetpläne, Abrufpläne oder sonstige Unterlagen anfordern, die den wirtschaftlichen Zweck belegen.
Die Verwendung der Mittel muss rechtmäßig und transparent sein und dem Geschäftsprofil des Kunden entsprechen.
Bankinstrumente: Besonderer Hinweis
Standby-Akkreditive, Bankgarantien und ähnliche Bankverpflichtungen werden häufig missverstanden. Sie sind keine Zahlungsmitteläquivalente und nicht automatisch monetarisierbar. Es handelt sich um bedingte vertragliche Verpflichtungen, die für festgelegte Zwecke ausgestellt werden.
In begrenzten Ausnahmefällen kann eine bankseitige Verpflichtung hoher Qualität ein separates Finanzierungsgeschäft als Sicherheit oder zur Bonitätsverbesserung unterstützen. Die Bank prüft den Emittenten, die Bedingungen, die maßgeblichen Regelwerke, die Durchsetzbarkeit, das Rechtsordnungsrisiko, den wirtschaftlichen Zweck und die Rückzahlungsstruktur.
International Finance Bank beteiligt sich nicht an Leased-SBLC-Programmen, garantierten Cash-Release-Konstruktionen, maklergeführten Monetarisierungsstrukturen, festen Beleihungsauslaufzusagen, Privatplatzierungsprogrammen ohne wirtschaftliche Substanz oder Vereinbarungen, die allein auf dem Nominalwert eines Instruments beruhen.
Kommerzielle Konditionen
International Finance Bank veröffentlicht weder feste Beleihungssätze noch standardisierte Beleihungsquoten oder vorgegebene Preistabellen. Die kommerziellen Konditionen richten sich nach der Art des Vermögenswerts, der Qualität des Emittenten, der Marktgängigkeit, der rechtlichen Durchsetzbarkeit, der Rechtsordnung, der Laufzeit, der Rückzahlungsquelle, der Sicherheitenstruktur, dem Kundenprofil, der aufsichtsrechtlichen Behandlung und den jeweils herrschenden Marktbedingungen.
Konditionen werden erst nach Abschluss der Sorgfaltsprüfung und der internen Genehmigung in Betracht gezogen. Bis zur Unterzeichnung der förmlichen Dokumentation und zur Erfüllung aller aufschiebenden Bedingungen besteht keine Finanzierungszusage.
Zusammenfassung
Ein vollständiges Dokumentationspaket ist für jeden instrumentengestützten Finanzierungsvorschlag unerlässlich. Der Kunde muss eindeutige Nachweise zu Identität, Vertretungsbefugnis, Eigentum, rechtmäßiger Herkunft, wirtschaftlichem Zweck, finanzieller Situation, Einhaltung aufsichtsrechtlicher Vorgaben und Instrumentenqualität erbringen.
International Finance Bank nutzt diese Angaben, um zu beurteilen, ob die vorgeschlagene Transaktion rechtlich fundiert, wirtschaftlich begründet und operativ durchführbar ist und mit einer umsichtigen institutionellen Bankpraxis im Einklang steht.
Das Verfahren der Bank ist bewusst streng. Es schützt den Kunden, die Bank und die Integrität des Finanzsystems. Echte Transaktionen mit transparenten Parteien, überprüfbaren Instrumenten und legitimer wirtschaftlicher Substanz können fachgerecht geprüft werden. Unvollständige, intransparente, spekulative oder von Maklern getriebene Vorschläge werden nicht weiterverfolgt.
Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.