
Zahlungen und Überweisungen
Alternativen zu SWIFT
SPFS
Das System zur Übermittlung von Finanznachrichten (SPFS), Система передачи финансовых сообщений (СПФС), ist ein elektronisches Kommunikationssystem, das die Zentralbank der Russischen Föderation als Alternative zum SWIFT-Netzwerk (Society for Worldwide Interbank Financial Telecommunication) entwickelt hat. Architektur und Funktionsweise des SPFS entsprechen denen von SWIFT und gewährleisten einen zuverlässigen und sicheren Austausch von Nachrichten zu Finanztransaktionen. Das System unterstreicht das Bestreben Russlands, seine Finanzinfrastruktur gegenüber externen Verwundbarkeiten zu stärken und seine souveräne Handlungsfähigkeit im internationalen Finanzwesen auszubauen.
Das SPFS ermöglicht die sichere Übermittlung von Finanznachrichten zwischen Banken, darunter Zahlungsaufträge, innerhalb Russlands und Belarus' sowie zwischen teilnehmenden ausländischen Stellen.
Die meisten ausländischen Teilnehmer werden aufgrund des Risikos von Sekundärsanktionen nicht öffentlich genannt.
Nach Angaben der Bank von Russland waren bis zum dritten Quartal 2023 23 ausländische Banken aus bis zu 20 Ländern an das SPFS angeschlossen, überwiegend in Armenien, Belarus, Kasachstan, Kirgisistan und anderen Partnerstaaten. Darüber hinaus haben sich nach Angaben der Zentralbankgouverneurin Elvira Nabiullina 70 ausländische Finanzorganisationen aus 12 Ländern als Finanzdrehscheiben dem SPFS angeschlossen. Die Namen dieser Organisationen wurden jedoch aus Sorge vor Sekundärsanktionen nicht offengelegt. Die russische Zentralbank schafft Möglichkeiten, über sogenannte „Servicebüros“ neue Teilnehmer in die Plattform aufzunehmen; dabei handelt es sich um besondere Einheiten, die aus bereits am Netzwerk beteiligten Organisationen gebildet werden und für die diese als Drehscheibe fungieren.
Russland versucht, seinem Finanzsektor die Anpassung an beispiellose westliche Sanktionen zu erleichtern, da der Ausschluss von SWIFT es einem Kreditinstitut sehr schwer macht, internationale Zahlungen zu leisten oder zu empfangen. Die Reichweite des russischen Systems außerhalb Russlands und seiner Partnerstaaten bleibt jedoch begrenzt.
Die Beteiligung ausländischer Banken am SPFS markiert eine deutliche Verschiebung im globalen Finanzökosystem und könnte zu einem stärker fragmentierten Umfeld führen, in dem mehrere regionale Systeme neben dem vorherrschenden SWIFT-Netzwerk bestehen. Diese Diversifizierung könnte Auswirkungen auf die Effizienz internationaler Transaktionen, die Durchsetzung von Sanktionen und das globale finanzielle Kräfteverhältnis haben.
CIPS
Das Cross-Border Interbank Payment System (CIPS) ist ein maßgeblicher Bestandteil der chinesischen Strategie, den Yuan zu internationalisieren und die Abhängigkeit vom SWIFT-System und vom US-Dollar im globalen Handel und Finanzwesen zu verringern. Dieses Vorhaben zielt nicht nur darauf ab, ein alternatives Nachrichtensystem für Finanztransaktionen zu schaffen, sondern auch die Rolle des Yuan im globalen Finanzsystem zu stärken und damit die bestehende Dominanz des US-Dollars infrage zu stellen.
Zweck und Funktionsweise von CIPS
CIPS soll einen sicheren, standardisierten und effizienten Mechanismus für grenzüberschreitende Yuan-Transaktionen und deren Abwicklung bereitstellen. Indem es das direkte Onshore-Clearing von Yuan-Transaktionen ermöglicht, bietet CIPS einen vereinfachten Ablauf für internationale Yuan-Zahlungen im Vergleich zu dem zuvor stärker fragmentierten und weniger effizienten System, das auf Offshore-Yuan-Clearingzentren beruhte. Das System unterstützt Chinas übergeordnetes Ziel, den Yuan im Welthandel und bei internationalen Investitionen zu fördern, da es eine direkte, staatlich getragene Plattform für internationale Yuan-Transaktionen bietet und so die Attraktivität und Nutzbarkeit der Währung auf der Weltbühne stärkt.
Wachstum und Expansion
Seit seiner Gründung im Jahr 2015 hat CIPS sowohl beim Transaktionsvolumen als auch bei der internationalen Beteiligung erheblich zugelegt. Im Jahr 2024 wickelte CIPS grenzüberschreitende Zahlungen im Umfang von rund 175 Billionen Yuan ab, 43 % mehr als im Jahr 2023; das Netzwerk – direkte und indirekte Teilnehmer – umfasst mehr als 4.800 Kreditinstitute in 185 Ländern und Regionen. Die Beteiligung mehrerer ausländischer Banken als Gesellschafter und Teilnehmer von CIPS unterstreicht die internationale Reichweite des Systems und das wachsende Vertrauen in die Rolle des Yuan im globalen Finanzwesen.
Herausforderungen und Einschränkungen
Trotz ihrer Fortschritte steht CIPS weiterhin vor Herausforderungen, SWIFT und den US-Dollar im internationalen Zahlungsverkehr vollständig zu ersetzen oder ihre Dominanz auch nur wesentlich zu verringern. Eine wesentliche Herausforderung besteht darin, dass viele CIPS-Teilnehmer für den grenzüberschreitenden Nachrichtenaustausch weiterhin auf SWIFT angewiesen sind; CIPS erleichtert zwar Yuan-Transaktionen, ist aber von der bestehenden globalen Infrastruktur für Finanzkommunikation nicht vollständig unabhängig. Der Anteil des Yuan an den globalen Zahlungen und Abwicklungen bleibt im Vergleich zum US-Dollar relativ gering, was die Schwierigkeit widerspiegelt, internationale Akteure zu einer Abkehr vom etablierten SWIFT-System und von der global dominierenden Währung zu bewegen.
Strategische Implikationen
Der Ausbau von CIPS ist ein deutliches Zeichen für Chinas strategische Absicht, seine finanzielle und wirtschaftliche Souveränität zu stärken und zugleich das derzeitige US-zentrierte Finanzsystem herauszufordern. Durch die Förderung der Internationalisierung des Yuan und die Bereitstellung einer Alternative zu SWIFT will China seine Anfälligkeit gegenüber von den USA angeführten Finanzsanktionen verringern und die globale Wirtschaftsordnung zu seinen Gunsten beeinflussen. Diese Bemühungen sind Teil eines umfassenderen Vorstoßes Chinas, seine Rolle in globalen Angelegenheiten zu behaupten, unter anderem durch Initiativen wie die Neue Seidenstraße (Belt and Road Initiative), die die Internationalisierung des Yuan weiter fördert, indem sie Infrastrukturprojekte weltweit finanziert.
Kurz gefasst
CIPS stellt einen bedeutenden Schritt in Chinas langfristiger Strategie dar, die globale Stellung des Yuan zu stärken und die Abhängigkeit seines Finanzsystems von westlich geprägten Mechanismen wie SWIFT und dem US-Dollar zu verringern. Auch wenn CIPS derzeit neben SWIFT und innerhalb der Beschränkungen einer vom Dollar dominierten Welt betrieben wird, deuten die fortgesetzte Expansion und die zunehmende internationale Nutzung des Yuan auf Chinas wachsenden Einfluss im globalen Finanzwesen hin. Um diese Ambitionen vollständig zu verwirklichen, müssen jedoch erhebliche Herausforderungen bewältigt werden, darunter die Steigerung der globalen Liquidität des Yuan und des Vertrauens in ihn; beides ist entscheidend dafür, dass sich CIPS von einer regionalen Plattform zu einem wirklich globalen Finanznachrichtensystem entwickeln kann.
RBI
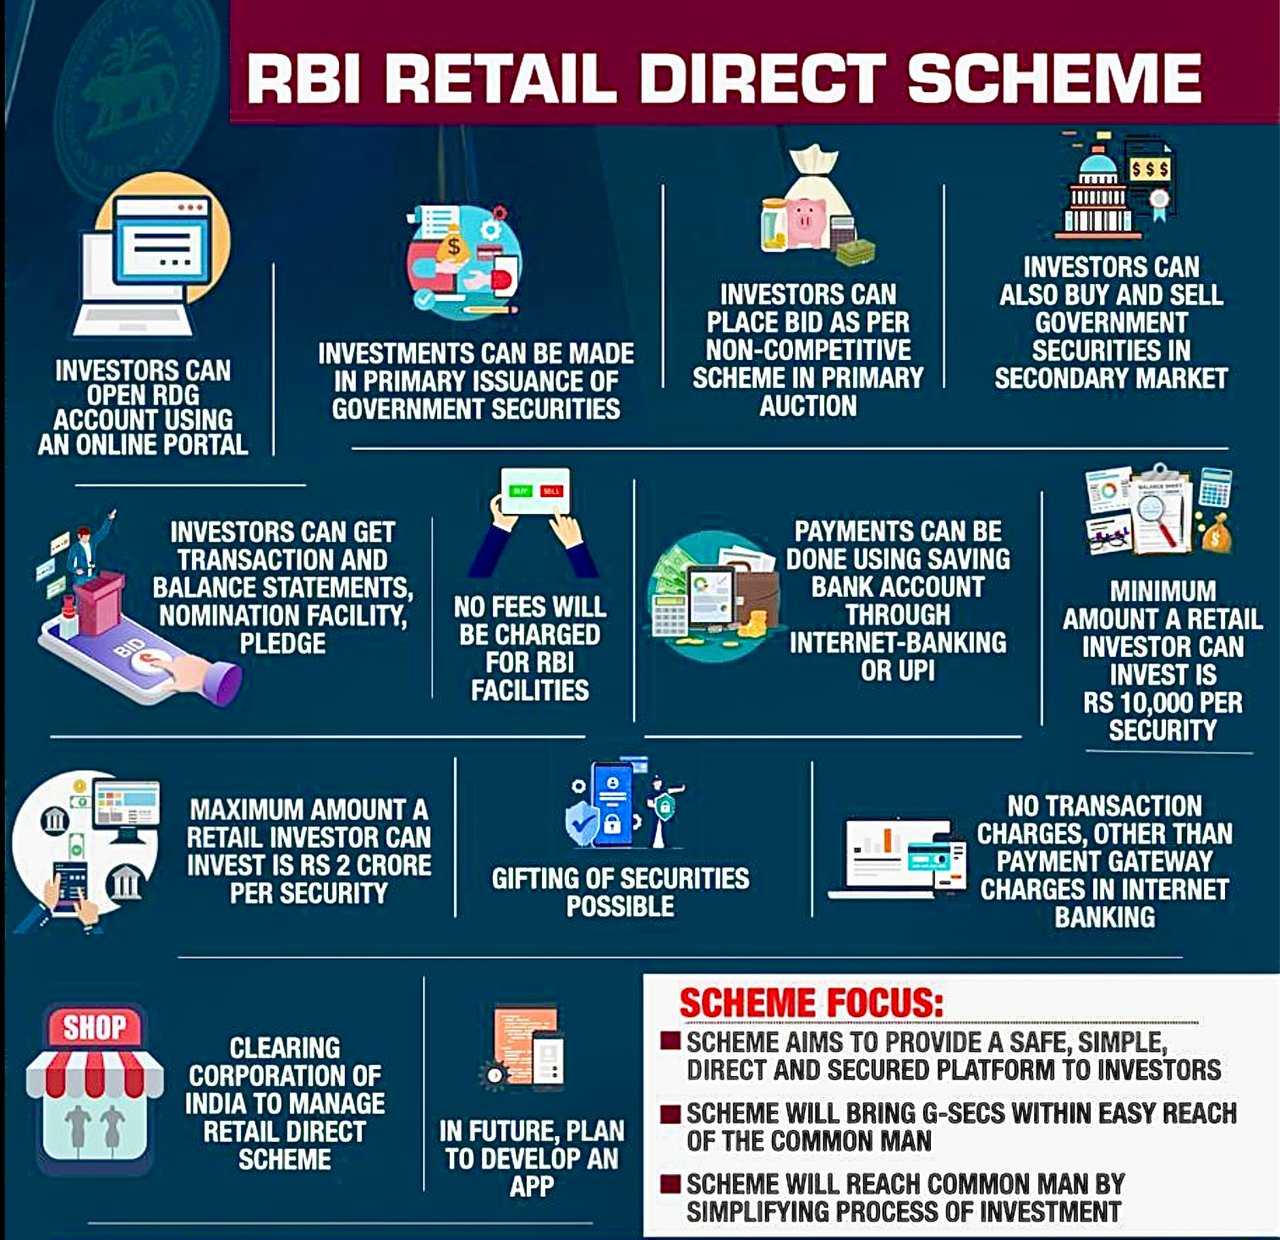
Das Retail-Direct-Programm, bekannt als „RBI Retail Direct“, ist eine innovative und strategische Initiative der Reserve Bank of India (RBI). Dieses Programm wurde mit dem Ziel eingeführt, den Zugang zum Markt für indische Staatsanleihen (G-Secs) zu demokratisieren, und bietet Kleinanlegern, einschließlich Privatpersonen, einen direkten Weg zum Kauf und Verkauf von Staatsanleihen. Es handelt sich um eine Anlageplattform, nicht um ein System für den Zahlungsverkehrsnachrichtenaustausch; das indische Gegenstück zu SWIFT ist das Structured Financial Messaging System (SFMS), das von IFTAS für die Reserve Bank of India betrieben wird. Die Initiative ist Ausdruck des Bestrebens der RBI, die Anlegerbasis für Staatsanleihen zu verbreitern und die Beteiligung des Privatanlegersegments am G-Secs-Markt insgesamt zu erhöhen.
Die operative Funktionsweise des RBI-Retail-Direct-Programms ist zugleich ausgereift und benutzerfreundlich. Zur Erläuterung:
- Registrierung und Kontoeröffnung: Interessierte Anleger können sich über das eigens von der RBI eingerichtete Online-Portal für das Programm registrieren. Nach erfolgreicher Registrierung erhält der Anleger ein „Retail Direct Gilt Account“ (RDG-Konto), auf dem die über diese Plattform erworbenen Staatsanleihen verwahrt werden.
- Anlagemöglichkeiten: Das RDG-Konto ermöglicht es Privatpersonen, in ein breites Spektrum staatlicher Wertpapiere zu investieren, darunter Treasury Bills (T-Bills), Dated Government Securities, Sovereign Gold Bonds (SGB; seit Februar 2024 keine neuen Tranchen begeben) und State Development Loans (SDLs). Dieses Spektrum stellt sicher, dass Anlegern eine vielfältige Auswahl an Instrumenten zur Verfügung steht, die unterschiedlichen Risikoneigungen und Anlagehorizonten gerecht wird.
- Transaktionsmechanismus: Der Kauf und Verkauf von Wertpapieren kann über das RBI-Retail-Direct-Portal erfolgen. Das Programm bietet die Möglichkeit, sowohl am Primärmarkt (direkter Erwerb vom Staat) als auch am Sekundärmarkt (Kauf und Verkauf unter Anlegern) teilzunehmen, und eröffnet damit Flexibilität bei den Anlagestrategien.
- Kosteneffizienz: Ein bemerkenswerter Vorteil des RBI-Retail-Direct-Programms sind die minimalen bis nicht vorhandenen Transaktionskosten, die bewusst gewählt wurden, um die Beteiligung von Privatanlegern zu fördern. Dieses kostengünstige Merkmal gewährleistet, dass das Programm einem breiten Bevölkerungskreis zugänglich ist, ohne dass hohe Gebühren abschreckend wirken.
- Sicherheit und Transparenz: Das Programm wird von der soliden Infrastruktur und Glaubwürdigkeit der Reserve Bank of India getragen, sodass die Anlagen gesichert sind. Die transparente Durchführung des Programms mit klaren Richtlinien und Vorschriften fördert das Vertrauen der Anleger.
- Entmaterialisierung und Komfort: Über das Programm RBI Retail Direct erworbene Wertpapiere werden in entmaterialisierter Form gehalten, wodurch physische Urkunden entfallen und der Anlageprozess vereinfacht wird. Dieser digitale Ansatz erhöht den Komfort und verringert den Verwaltungsaufwand für Anleger.
Zusammenfassend ist das RBI-Retail-Direct-Programm eine richtungsweisende Initiative, die Privatanlegern in Indien den Zugang zu Staatsanleihen öffnet und ihnen eine sichere, kostengünstige und bequeme Plattform für Anlagen in G-Secs bietet. Diese Initiative erweitert nicht nur den Anlegerkreis für Staatsanleihen, sondern trägt auch zur finanziellen Bildung und Unabhängigkeit der Bevölkerung bei, indem sie ihr die Möglichkeit eröffnet, unmittelbar in staatlich garantierte Instrumente zu investieren.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.