
Internationale Bankschecks (International Bank Drafts, IBD)
Definition, Ablauf, Abwicklung und Risikokontrollen
Zusammenfassung
Eine internationale Bankanweisung (International Bank Draft, IBD) ist ein von einer Bank ausgestelltes, vorausbezahltes Instrument – funktional einem Bankscheck vergleichbar –, das bei grenzüberschreitenden Zahlungen hoher Beträge eingesetzt wird, wenn der Begünstigte eine feste Zusage der Mittel verlangt. IFB nimmt IBDs „zum Inkasso“ entgegen: Wir prüfen das Instrument, legen es über unser Korrespondenzbanknetz der ausstellenden Bank vor und schreiben Ihrem Konto den Betrag nach Eingang der endgültigen Zahlung gut. In begrenzten, klar definierten Fällen und Rechtsordnungen kann IFB bis zur endgültigen Abwicklung eine frühere Wertstellung „unter Vorbehalt“ (mit Rückgriffsrecht) anbieten.
1. Was ein IBD ist – und was nicht
- Vorausbezahlt, bankgezogen: Die Mittel werden beim Käufer bei Ausstellung eingezogen, und der Wechsel wird auf die ausstellende Bank (oder deren benannte Zahlstelle) gezogen.
- Lautend auf Fremdwährung: In der Regel die Währung des Begünstigten, wobei die Emission in mehreren Währungen üblich ist.
- Ein physisches begebbares Wertpapier: Für Einreichung und Clearing ist das Originalpapier erforderlich.
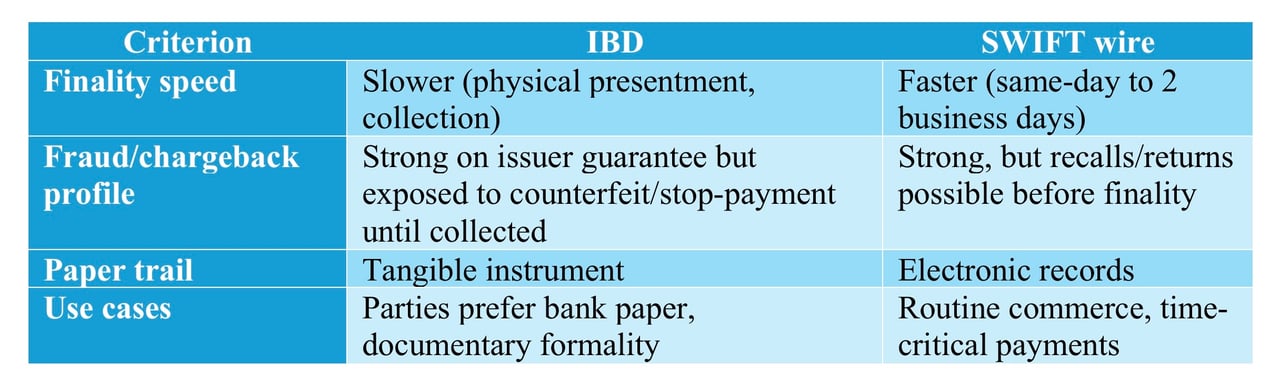
- Keine Sofortüberweisung: Anders als SWIFT-Überweisungen erfordern IBDs die physische Vorlage und das Interbanken-Clearing, bevor Endgültigkeit eintritt.
2. Wann ein IBD sinnvoll ist
- Immobilienerwerb, Studiengebühren, Anzahlungen und Transaktionen, bei denen ein Begünstigter ein bankgestütztes Instrument verlangt.
- Umfelder, in denen Gegenparteien elektronischen Überweisungen misstrauen oder „Bankpapier“ verlangen.
- Situationen, die einen klaren Prüfpfad und die Ausstellung auf Sicherheitspapier mit Fälschungsschutzmerkmalen erfordern.
3. Wie IFB eine eingehende IBD behandelt
3.1 Einlieferung bei IFB
- Senden Sie die Originaltratte per zugelassenem Kurierdienst an unseren Bereich Trade & Collections; IFB unterhält keine öffentlichen Filialen.
- Legen Sie vor:
- Ihre IFB-Kontodaten für die Gutschrift.
- Gültiger Identitätsnachweis und, bei Firmenkunden, Einzahlungsbefugnis.
- Gegebenenfalls unterstützende Unterlagen (Rechnung/Vertrag), sofern diese aus Compliance-Gründen angefordert werden.
3.2 Überprüfung des Instruments
- Visuelle und Sicherheitsprüfungen: Wasserzeichen, Mikroschrift, Hologramme, chemische Sensibilisierung, Integrität der Seriennummer.
- Validierung durch die ausstellende Bank: SWIFT bzw. gesicherte Nachrichtenübermittlung zur Bestätigung der Ausstellungsdetails, soweit angezeigt.
- Sanktions-/AML-Screening: Parteien, Zweck und Rechtsordnungen werden anhand der geltenden Listen und interner Risikoregeln überprüft.
Ergebnis: IFB nimmt das Instrument entweder zum Inkasso an, nimmt es unter Vorbehalt an (selten und im Ermessen der Bank) oder lehnt es ab (z. B. bei Fälschungsverdacht, Sanktionsrisiko oder unvollständigem Instrument).
3.3 Vorlage und Inkasso
- Weiterleitung: IFB sendet den Wechsel an die ausstellende Bank (oder deren benannte Zahlstelle) entweder direkt oder über unsere Korrespondenzbank in der Währung und im Land des Wechsels.
- Methode: Einfaches Inkasso (Clean Collection) gemäß der Marktpraxis nach ICC URC 522 (Branchenkonvention), sofern die ausstellende Bank keine abweichenden Bedingungen vorschreibt.
3.4 Abwicklung und Gutschrift
- Endgültige Gutschrift: Sobald die bezogene Bank den Scheck bzw. die Tratte honoriert und uns die Gelder endgültig zugegangen sind, schreibt IFB sie Ihrem Konto mit Wertstellung am Eingangstag abzüglich der anfallenden Gebühren gut.
- Gutschrift unter Vorbehalt (sofern gewährt): IFB kann Gelder vor der endgültigen Abwicklung ausschließlich mit Rückgriffsrecht gutschreiben. Honoriert die bezogene Bank den Scheck bzw. die Tratte nicht oder gibt sie ihn zurück, storniert IFB die Gutschrift und fordert die Mittel vom Einreicher zurück.
4. Wird die emittierende Bank die Gelder überweisen – oder nicht?
4.1 Honorierung (Zahlung)
Die Akkreditivbank überweist die Gelder, wenn:
- Der Wechsel ist echt, unverändert und gültig (innerhalb einer etwaigen angegebenen Gültigkeitsfrist).
- Es liegt weder eine Zahlungssperre noch eine Verlustmeldung vor.
- Alle aufsichtsrechtlichen Prüfungen werden bestanden.
Ergebnis bei IFB: Wir erhalten die Mittel über unsere Korrespondenzbank. Ihr Konto wird nach endgültigem Eingang gutgeschrieben.
4.2 Nichteinlösung (Nichtzahlung)
Die ausstellende Bank kann die Zahlung verweigern, wenn:
- Es besteht der Verdacht auf Fälschung/Veränderung.
- Ein Zahlungsstopp wurde veranlasst (z. B. wegen gemeldeten Verlusts oder Diebstahls).
- Es liegt eine wesentliche Abweichung vor (abweichender Begünstigter, abgelaufenes Instrument).
- Es besteht eine aufsichtsrechtliche oder rechtliche Sperre (Sanktionen, gerichtliche Anordnung).
- Unregelmäßigkeiten bei der Emission (z. B. Instrument wurde nicht von ihnen emittiert oder irrtümlich emittiert).
Ergebnis bei IFB: Wir benachrichtigen Sie über die Nichteinlösung, geben das Original zurück oder stellen eine förmliche Ablehnungsanzeige aus und stornieren eine etwaige vorläufige Gutschrift. Sie können Ihre Ansprüche unmittelbar gegenüber dem Käufer bzw. Aussteller geltend machen.
5. Fristen und Wertstellung
- Verifizierung bei der IFB: in der Regel 1–2 Geschäftstage ab Eingang des Originalinstruments.
- Internationales Inkasso: in der Regel 5 bis 15 Geschäftstage, je nach Währung, Land, Post- bzw. Kurierstrecken, Bearbeitung durch die Korrespondenzbank und etwaigen aufsichtsrechtlichen Prüfungen.
- Endgültige Gutschrift: an dem Tag, an dem IFB von der ausstellenden Bank bzw. Korrespondenzbank die endgültige Deckung erhält. Die Mittel sind dann vollständig verfügbar und übertragbar.
Hinweis: Transitwege, Feiertage und Zeitzonenunterschiede verlängern häufig die Einzugszyklen bei auf ausländische Filialen gezogenen Wechseln in USD, CAD, GBP und EUR.
6. Gebühren und Entgelte
- Bearbeitungsgebühr: Abwicklung von IBD-Einlagen.
- Korrespondenzbankgebühren: wie von zwischengeschalteten bzw. zahlenden Banken weiterbelastet.
- Kurier: Wo für die Vorlage ein gesicherter Versand erforderlich ist.
- Devisenumrechnung (FX) (sofern Sie bei Gutschrift eine Umrechnung wünschen): Sie erfolgt zum am Valutatag geltenden Kundenkurs der IFB.
- Gebühr bei Unterdeckung: Nur wenn eine vorzeitige Wertstellung gewährt wird.
Den aktuellen Tarif entnehmen Sie bitte dem Gebührenverzeichnis der IFB oder erfragen Sie ihn bei Ihrem Kundenberater.
7. Vergleich: IBD und SWIFT-Überweisung
8. Risiken, risikomindernde Maßnahmen und Schutzvorkehrungen der IFB
- Fälschungs-/Manipulationsrisiko: Wird durch mehrstufige Sicherheitsprüfungen und die Bestätigung des Emittenten gemindert.
- Verlust/Diebstahl auf dem Transportweg: Wird durch kontrollierte Verwahrung, versiegelten Versand und nachverfolgbare Kuriere gemindert.
- Regulatorisches Risiko: Wird durch umfassende AML/CFT- und Sanktionsprüfungen gesteuert.
- Nichteinlösungsrisiko: Wird erst mit der endgültigen Abwicklung ausgeschlossen; bis dahin erfolgt jede vorzeitige Gutschrift ausschließlich mit Rückgriffsrecht.
Pflichten des Kunden: Angabe zutreffender Begünstigtendaten, Transparenz über den Zweck der Transaktion sowie Aufbewahrung der Kauf- bzw. Vertragsnachweise.
9. Ausgehende Überweisungen nach Gutschrift
Sobald die verfügbaren Gelder gutgeschrieben sind:
- Überweisung innerhalb der IFB oder an andere Banken per SWIFT, SEPA, RTP oder gegebenenfalls über lokale Zahlungssysteme.
- Optionale Devisenumrechnung bei Auftragserteilung oder automatische Umrechnung nach den Regeln Ihres Mandats.
- Für die taggleiche Wertstellung gelten je Währung die üblichen Annahmeschlusszeiten.
10. Behandlung von Sonderfällen
- Verlorene oder beschädigte Wechsel/Bankanweisungen: IFB bearbeitet keine Fotokopien oder Scans. Der Käufer muss bei der ausstellenden Bank eine Sperre und die Neuausstellung des Papiers beantragen. Wir können einen Einreichungsnachweis zur Verfügung stellen, sofern der Verlust nach der Einreichung bei IFB eingetreten ist.
- Namensabweichungen: Ein Indossament und ein urkundlicher Nachweis sind erforderlich; andernfalls muss der Wechsel neu ausgestellt werden.
- Abgelaufene Bankschecks: Viele Bankschecks nennen einen Gültigkeitszeitraum; die IFB folgt den Regeln des Ausstellers. Eine Neuausstellung kann erforderlich sein.
- Mehrfachindossamente: Zulässig vorbehaltlich der Regeln des Emittenten und der Risikoprüfung durch IFB.
11. Checkliste der Unterlagen für die Einlieferung einer IBD bei der IFB
- Originalentwurf, unverändert.
- Ihre IFB-Kontoinformationen.
- Gültiger amtlicher Lichtbildausweis (natürliche Personen) bzw. Vertretungsnachweis und Ausweise der Zeichnungsberechtigten (Unternehmen).
- Nachweise zum zugrunde liegenden Geschäft auf Anforderung (Rechnung, Vertrag, Kaufvertrag).
12. Rechtlicher und aufsichtsrechtlicher Rahmen
- Inkassi erfolgen nach der gängigen Marktpraxis (z. B. den Grundsätzen der ICC URC 522 für Bankinkassi) und dem anwendbaren lokalen Recht.
- Die Annahme durch die IFB erfolgt zum Inkasso, sofern nicht ausdrücklich schriftlich etwas anderes bestimmt ist.
- Eine vorzeitige Gutschrift erfolgt, soweit gewährt, unter Vorbehalt bzw. mit Rückgriff und kann bei Nichteinlösung rückgängig gemacht werden.
13. Wichtigste Erkenntnisse
- Ein IBD ist sicher, aber nicht unmittelbar.
- IFB schreibt gut, nachdem die Gelder in verfügbarer Form von der ausstellenden Bank eingegangen sind; eine etwaige frühere Wertstellung erfolgt unter Vorbehalt.
- Eine Nichteinlösung bleibt bis zur endgültigen Abwicklung möglich; vorläufig gutgeschriebene Mittel sind als nicht endgültig zu behandeln.
- Für zeitkritische Zahlungen ist in der Regel eine SWIFT-Überweisung vorzuziehen; für formale, dokumentäre Anforderungen bleibt ein IBD angemessen.
14. Kontakt
Für Einreichungen, Tarife und währungsspezifische Annahmeschlusszeiten wenden Sie sich bitte an Ihren IFB-Kundenberater oder an den Bereich Trade & Collections.


Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.