يُرجى تنزيل عرضنا التقديمي
ضمان اليقين في السداد في تمويل المشاريع السيادية وشبه السيادية
البنية الأمنية وخارطة طريق الإنفاذ
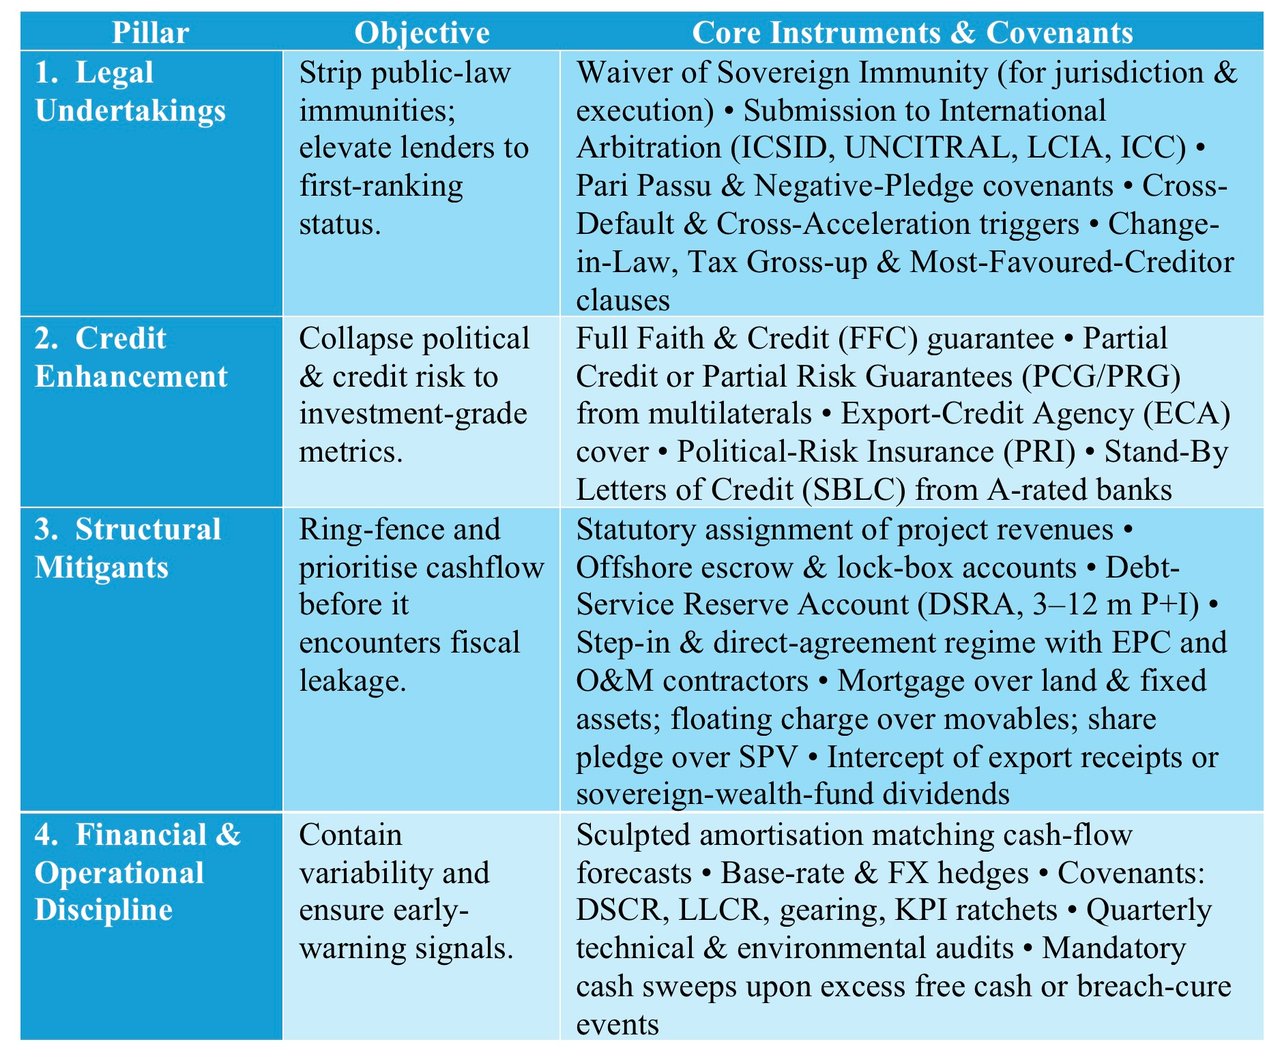
أولاً. الركائز الأربع لحزمة ضمانات متينة
ثانيًا. مسار الإنفاذ تجاه طرف مقابل حكومي
1. التعجيل التعاقدي (استحقاق الدين قبل أجله)
عند وقوع حالة إخلال (السداد، أو التعهدات، أو نزع الملكية، أو التغيّر الجوهري السلبي، أو الإخلال المتقاطع)، يعلن المقرضون استحقاق جميع المبالغ فورًا.
- تم تبليغ الإشعار إلى المقترض والضامن.
- السحب التلقائي على SBLC أو المطالبة بموجب PRG إذا لم يتم التدارك خلال فترة السماح.
2. الحصول على حكم تحكيمي
تُحال النزاعات إلى جهات محايدة، وأكثرها شيوعًا:
- ICSID (المركز الدولي لتسوية منازعات الاستثمار) – قرارات التحكيم الصادرة عنه ملزمة ويجب الاعتراف بها بوصفها أحكامًا نهائية في جميع الدول المتعاقدة (المادة 54 من اتفاقية ICSID)؛ ولا يجوز للمحاكم الوطنية إعادة النظر في موضوع النزاع، بيد أن الحصانة من التنفيذ تظل خاضعة للقانون المحلي (المادة 55).
- تحكيم مخصص أو مؤسسي وفق قواعد اليونسيترال/محكمة لندن للتحكيم الدولي/غرفة التجارة الدولية، يكون مقره في لندن أو باريس أو سنغافورة أو لاهاي؛ مع التنفيذ بموجب اتفاقية نيويورك لعام 1958.
3. الاعتراف والإنفاذ
- يُودَع حكم التحكيم لدى الولايات القضائية التي تحوز فيها الجهة السيادية أصولًا مستخدمة لأغراض تجارية، كالمستحقات التجارية أو العقارات التجارية المملوكة للدولة نفسها. وتتمتع أصول المصارف المركزية عمومًا بالحصانة من التنفيذ (القانون الأمريكي للحصانات السيادية الأجنبية FSIA، المادة 1611(ب)(1)؛ القانون البريطاني لحصانة الدول SIA 1978، المادة 14(4))، ولا يجوز الوصول إلى أصول الكيانات المملوكة للدولة والمنفصلة عنها إلا في حالات محدودة.
- الاستناد إلى مبدأ الحصانة السيادية المقيّدة (المقنَّن في قانون الحصانة السيادية البريطاني لعام 1978، وقانون الحصانات السيادية الأجنبية الأمريكي لعام 1976، وقانون الحصانة السيادية السنغافوري لعام 1979): تتمتع الدولة بالحصانة عن الأعمال السيادية (jure imperii) دون الأعمال التجارية (jure gestionis)، أما الحصانة من التنفيذ فهي أضيق نطاقًا.
4. الحجز والحجز لدى الغير
- أوامر الدين الصادرة بحق الغير (في إنجلترا) أو أوامر التحويل (في الولايات المتحدة) على الحسابات المصرفية التي تحتفظ بها الجهة السيادية لأغراض تجارية.
- حجز الشحنات التجارية المملوكة للدولة حيثما يكون ذلك مسموحًا به. وغالبًا ما تتسم المحاكم بالتقييد في هذا الشأن: فقد طبّقت محكمة الاستئناف النهائية في هونغ كونغ الحصانة المطلقة في قضية FG Hemisphere ضد جمهورية الكونغو الديمقراطية (2011)، وأمرت المحكمة الدولية لقانون البحار (ITLOS) غانا بالإفراج عن السفينة الحربية الأرجنتينية ARA Libertad (2012)، التي احتُجزت بناءً على طلب NML Capital.
- الحجز على العقارات التجارية المملوكة لدولة ذات سيادة (الفنادق، الحصص في قطاع الاتصالات) غير المستخدمة لأغراض دبلوماسية.
5. الرقابة على حسابات الضمان والصناديق المقفلة (Lock-Box)
- عندما تُودَع الإيرادات في حسابات خارجية تخضع للقانون الإنجليزي أو لقانون ولاية نيويورك ولاتفاقيات التحكم في الحسابات، يجوز لأمين الضمان استخدام هذه الإيرادات لسداد الدين المضمون عند التعثر، دون الحاجة إلى أمر قضائي في بلد المقترض.
- اتفاقيات رقابة ثلاثية على الحسابات مع الجهة المشترية للسلعة أو المستلمة للإنتاج تؤدي إلى إعادة توجيه المدفوعات تلقائيًا.
6. حقوق التدخل والاستبدال
- يجوز للمُقرضين (أو لمن يعيّنونه) استبدال المشغّل بموجب اتفاقيات مباشرة بعد انقضاء فترة المعالجة، بما يحفظ قيمة الأصل والتدفق النقدي.
- تُمنح موافقة الحكومة مسبقًا في الاتفاق المباشر، مما يقلّل مخاطر العرقلة لاحقًا.
7. التعويض عن الإنهاء في الشراكات بين القطاعين العام والخاص
- تُلزم اتفاقية الامتياز الدولةَ عادةً بسداد مبلغ إنهاء إجمالي، لا يقلّ في الغالب عن الدين الأول (الممتاز) مضافاً إليه تكاليف الإنهاء المبكر، وذلك عند الإنهاء بسبب إخلال الجهة العامة المانحة للامتياز أو القوة القاهرة السياسية؛ أما عند الإنهاء بسبب إخلال المقاول، فيكون التعويض عادةً أدنى.
- يمكن دعم الالتزام بضمان صادر عن مؤسسة ذات تصنيف ائتماني مرتفع أو عن مؤسسة متعددة الأطراف (مثل ADB وIDA).
8. السحب على الضمانات والتأمين
- PCG/PRG: يقدّم المقرضون إشعار المطالبة مع حكم التحكيم (أو، في حالة PRG، التخلف عن السداد وحده في بعض الأحيان) ويُسدَّد لهم المبلغ خلال المدة المحددة في اتفاقية الضمان.
- PRI يغطي نزع الملكية وعدم قابلية العملة للتحويل والإخلال بالعقد؛ ويحلّ المؤمِّنون محل المؤمَّن عليهم ويلاحقون الجهة السيادية بعد السداد.
9. الإجراءات الجماعية وإنفاذ عقد الأمانة (إعادة التمويل عبر أسواق رأس المال)
- إذا أُعيد تمويل القرض بسندات، تُدرج بنود الإجراء الجماعي ذات الشق الواحد (CACs) للحد من مخاطر الأطراف الرافضة، مع الإبقاء على الإنفاذ الذي يتولاه الأمين إلى حين التعجيل بالاستحقاق.
ثالثًا. الإجراءات العملية لإتمام الضمان
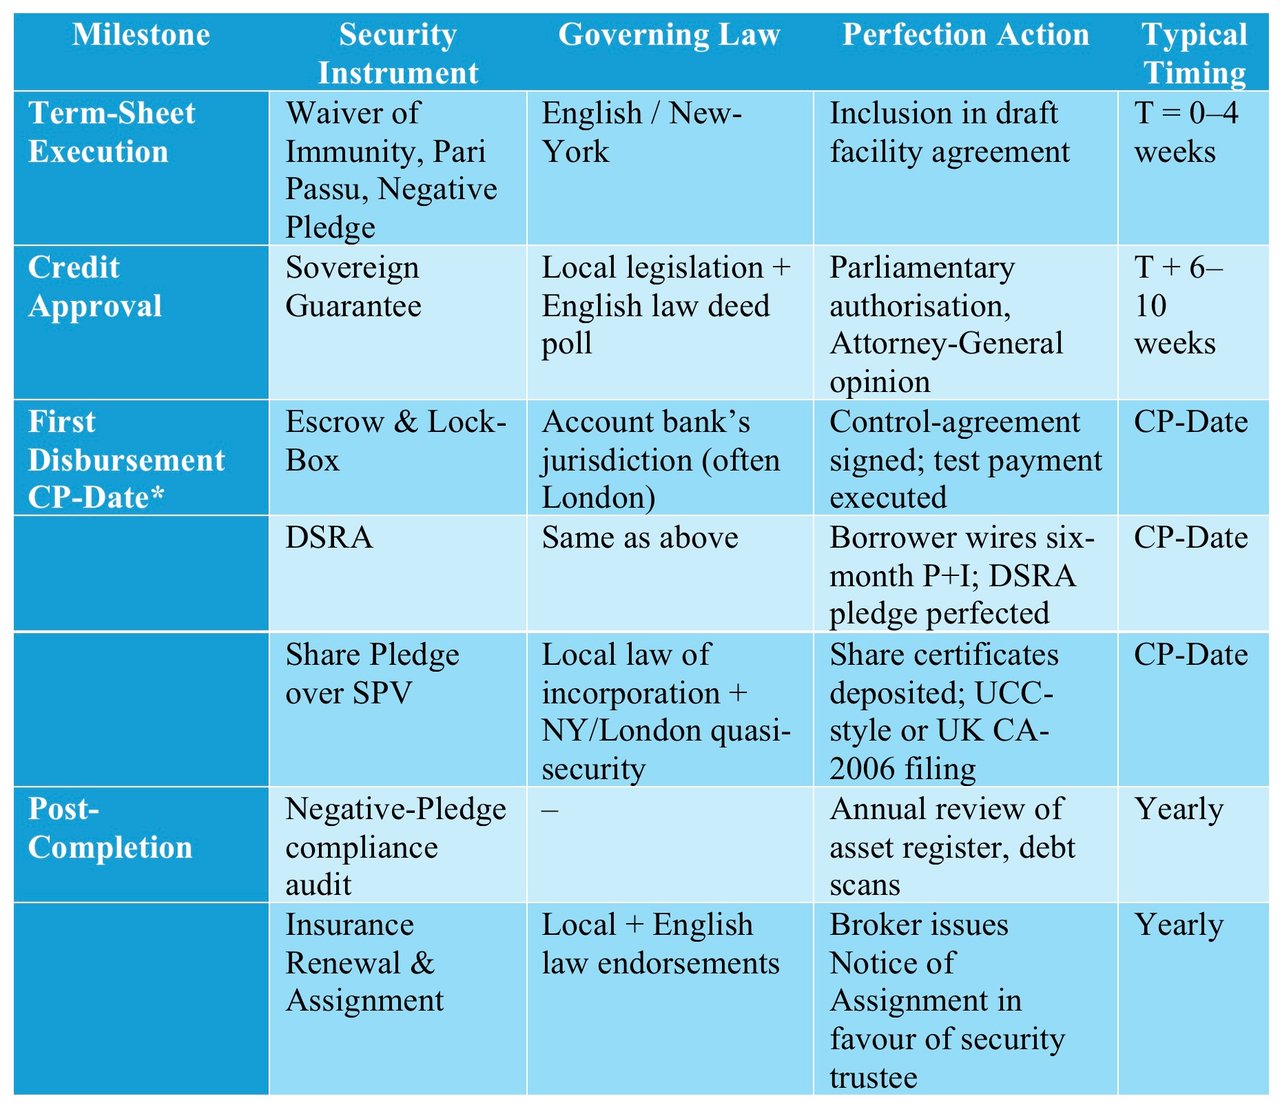
* CP = الشروط المسبقة.
رابعًا. التحسينات الحساسة للمخاطر
1. تقلب أسعار السلع الأساسية
- أداة التخفيف: تفويض تحوّط متفق عليه مسبقًا مع مكتب السلع لدى المصرف؛ وتسوية عقود المبادلة مدعومة بضمانات من مستحقات التصدير.
2. عدم تطابق FX
- عامل التخفيف: شريحة اصطناعية بالعملة المحلية أُنشئت عبر مبادلة العملات المتقاطعة؛ وتُموَّل طلبات تغطية الهامش من تسهيل دعم السيولة الذي يُعاد تغذيته كل ستة أشهر.
3. القوة القاهرة والأحداث السياسية
- أداة التخفيف: طبقات PRI + PRG؛ ويُحدَّد مبلغ دفعة الإنهاء على أساس «الدين + تكاليف فسخ التحوطات المتوقعة».
4. عبء رأس المال الناجم عن الحد الأدنى للمخرجات في إطار بازل
- عامل التخفيف: تغطية وكالات ائتمان الصادرات أو الضمانات متعددة الأطراف، التي قد تخفض أوزان المخاطر بموجب قواعد رأس المال المعمول بها.
خامساً. البنود المكمّلة التي تعزّز الإنفاذ
- تنازل صريح عن مبدأ «عمل الدولة» (Act of State) بموجب القانون الأمريكي، وهو يعالج دفعًا يُتمسَّك به أحيانًا لمقاومة التنفيذ.
- تعهّد «عدم المطالبة المقابلة» – يمنع الجهة السيادية من إجراء مقاصة بين مطالبات ضريبية أو تقصيرية غير ذات صلة ومدفوعات خدمة الدين.
- بند تعويض العملة – يُلزم الجهة السيادية بتغطية الفارق إذا تعيّن تحويل حكم قضائي إلى العملة المحلية بغرض التنفيذ.
- تعهدات المعلومات مع رفع تلقائي للهامش – يؤدي التأخر في تقديم البيانات المالية إلى رفع الهامش (مثلاً +25 نقطة أساس).
- تعهد الاستثمار لحساب احتياطي خدمة الدين (DSRA) – يجب استثمار حساب احتياطي خدمة الدين في أدوات مسموح بها، ويجب استكمال أي عجز دون رصيد الاحتياطي المطلوب.
باختصار
من خلال تراكب الالتزامات القانونية، والتعزيزات الائتمانية من أطراف ثالثة، والاستقطاعات المُلزِمة للتدفقات النقدية، وتعهدات الإنذار المبكر، يستطيع المقرضون الحد من الخسارة المتوقعة وتحسين فرص الاسترداد، لكنهم لا يستطيعون إزالة مخاطر الائتمان السيادي الكامنة. وإذا تعثّرت الجهة السيادية مع ذلك، فإن سلّم إنفاذ مُعايَر (يبدأ بمحفّزات مرنة مثل الاقتطاع التلقائي للفوائض النقدية، ثم يتصاعد إلى أحكام التحكيم، وينتهي بالحجز على الأصول عالميًا) صُمّم للحفاظ على أولوية السداد لدى المقرضين دون التسبب في مواجهة جيوسياسية. وباختصار، فإن بنية الضمانات المحكمة التصميم تردع التعثر مسبقًا، وتمنح الممولين سبل انتصاف معترفًا بها دوليًا لاحقًا.
خلاصة ختامية
قد تبدو الصفحات الإضافية التي تُلحقها الجهة السيادية (تفويضات برلمانية، وتدقيقات بيئية واجتماعية وحوكمة (ESG)، واعتمادات الموافقة الحرة المسبقة والمستنيرة (FPIC)، واختبارات الضغط المناخي) مرهقة خلال مرحلة الإعداد، إلا أنها قد تخفض احتمال التعثر والخسارة عند التعثر معاً بما لا يحققه الهامش وحده. ويميل المستثمرون إلى الوثوق بمقترض يدرج هذه الضمانات في الصفقة، مما يقلل الحاجة إلى اللجوء إلى الإنفاذ. وذلك هو الفارق بين صفقة مهيكلة فحسب وصفقة قابلة للتمويل المصرفي حقاً.
مشورة استراتيجية: ثلاث رسائل أخيرة إلى مقترض سيادي
1. «قابلية التمويل المصرفي هدف متحرك.»
سيتغير توزيع المخاطر المقبول مع التطبيق التدريجي للحد الأدنى للمخرجات بموجب Basel III ومع تطور التصنيفات المعدَّلة بحسب المناخ وعلاوات المخاطر السياسية. وتُدرَج محفزات للمراجعة كل أربعة وعشرين شهرًا.
2. «الهيكلة تحدد الهامش أكثر من التصنيف الائتماني.»
قد تُسعَّر معاملة ضعيفة الضمانات بهامش أوسع من معاملة صادرة عن جهة سيادية أدنى تصنيفاً لكنها تتمتع بحساب ضمان وضمان المخاطر الجزئية (PRG) وحقوق التدخل. فالتصنيف الائتماني مهم، لكن بنية المعاملة لا تقل أهمية.
3. «قدّم الشفافية مبكرًا، وأخّر تحمّل المخاطر».
تميل الحكومات التي تفصح عن كل التزام محتمل في المرحلة البرلمانية وتعزل المخاطر السياسية خلف تغطيات ضمانية متعددة الأطراف إلى اجتذاب طلب أوسع من المستثمرين. أما الغموض فيجلب عادةً علاوات إضافية أو صمتًا.
التمويل السيادي
عشرة أسئلة تحصر الصيغ المتاحة في الصيغ الخمس الرئيسية الملائمة لوضعكم، مع اختبار تحمّل لنسبة التغطية في الوقت نفسه.
هل أنتم مستعدون لاجتماع مرئي عن بُعد عبر Zoom؟