نظام الظل المصرفي في أوروبا والولايات المتحدة وآسيا
الهياكل والوظائف والآثار النظامية
1. التعريف المفاهيمي والوظيفة الاقتصادية
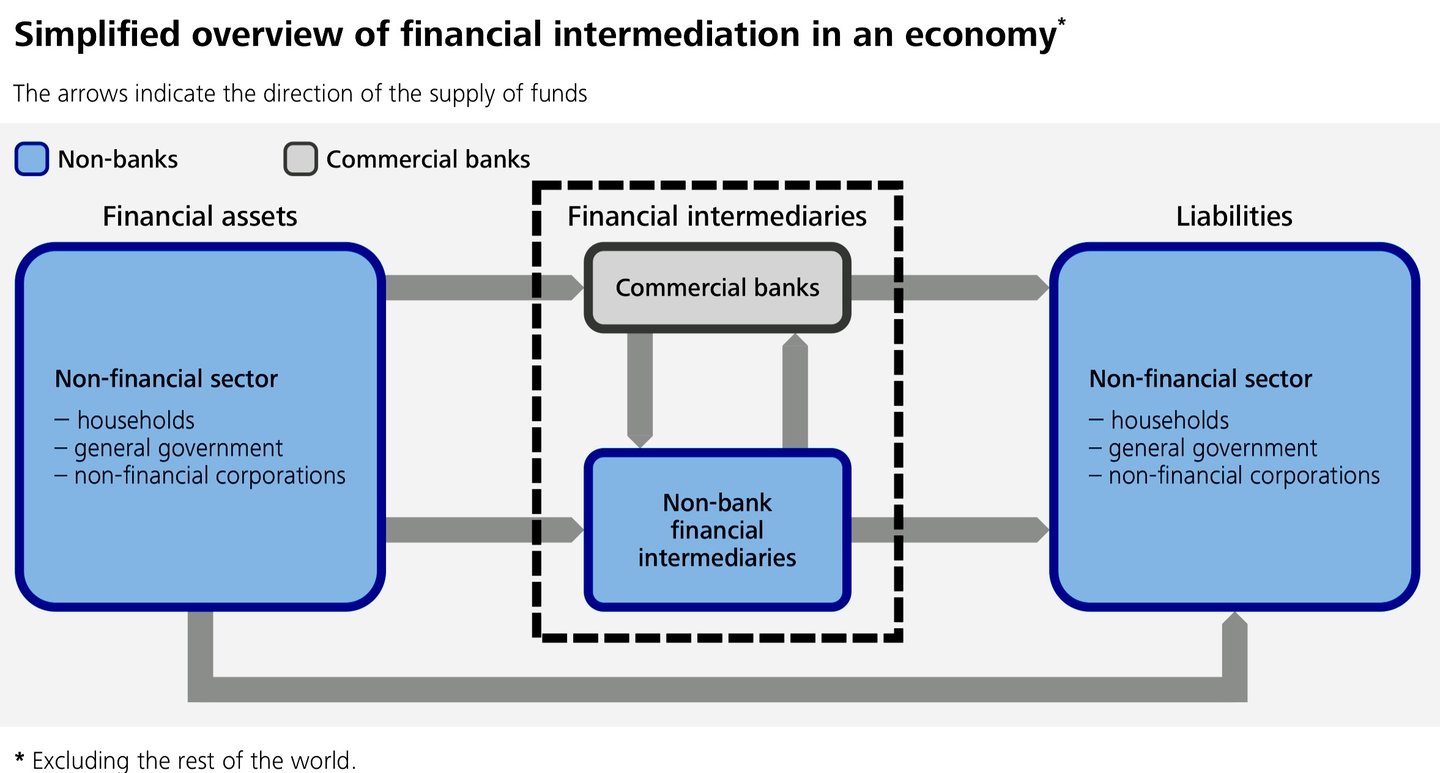
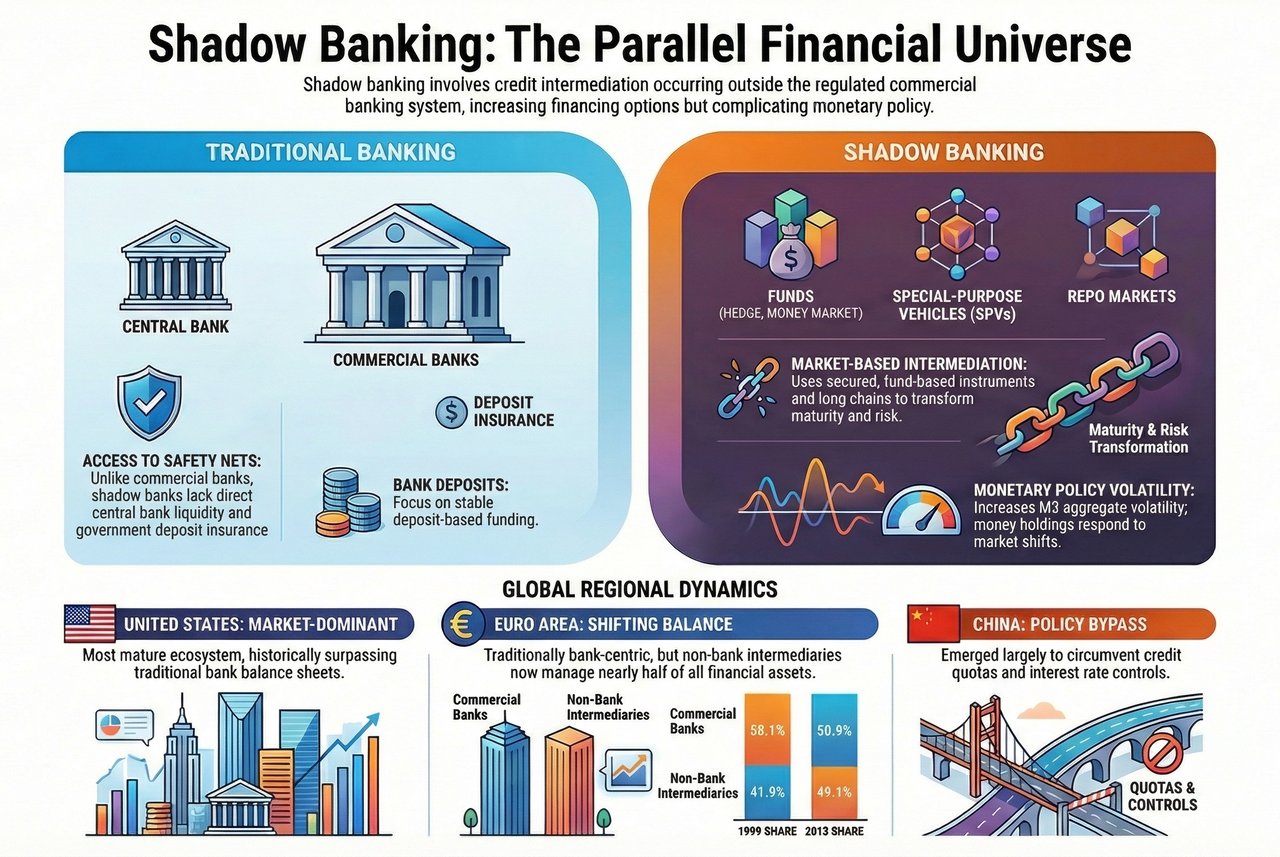
يشير نظام الظل المصرفي – الذي يُطلق عليه مجلس الاستقرار المالي منذ عام 2018 اسم الوساطة المالية غير المصرفية (NBFI) – إلى أنشطة الوساطة الائتمانية التي تُمارَس خارج نطاق قطاع المصارف التجارية الخاضع للتنظيم. ويشمل الجهات والأنشطة التي تمارس تحويل الآجال والسيولة والمخاطر دون وصول مباشر إلى سيولة البنك المركزي أو تأمين الودائع أو النطاق الكامل للتنظيم الاحترازي المطبّق على المصارف.
تشمل المكوّنات الأساسية عادةً ما يلي:
- صناديق أسواق المال
- صناديق الاستثمار وصناديق التحوط
- الكيانات ذات الأغراض الخاصة (SPVs) وقنوات التوريق
- أسواق اتفاقيات إعادة الشراء وإقراض الأوراق المالية
- شركات التمويل وبعض أنشطة التأمين وصناديق التقاعد
من المنظور الاقتصادي، تؤدي صيرفة الظل (الأنشطة المصرفية الموازية) وظيفة مكمّلة للقطاع المصرفي التقليدي، إذ توسّع قنوات التمويل وتحسّن كفاءة تخصيص الموارد وتلبّي الطلب على التمويل القائم على الأسواق. أما من المنظور النظامي، فإنها تُدخل عناصر من الغموض والرافعة المالية والتقلب المسايِر للدورة الاقتصادية.
2. أوروبا: أنظمة تتمحور حول المصارف مع توسع الوساطة القائمة على الأسواق
الخصائص الهيكلية
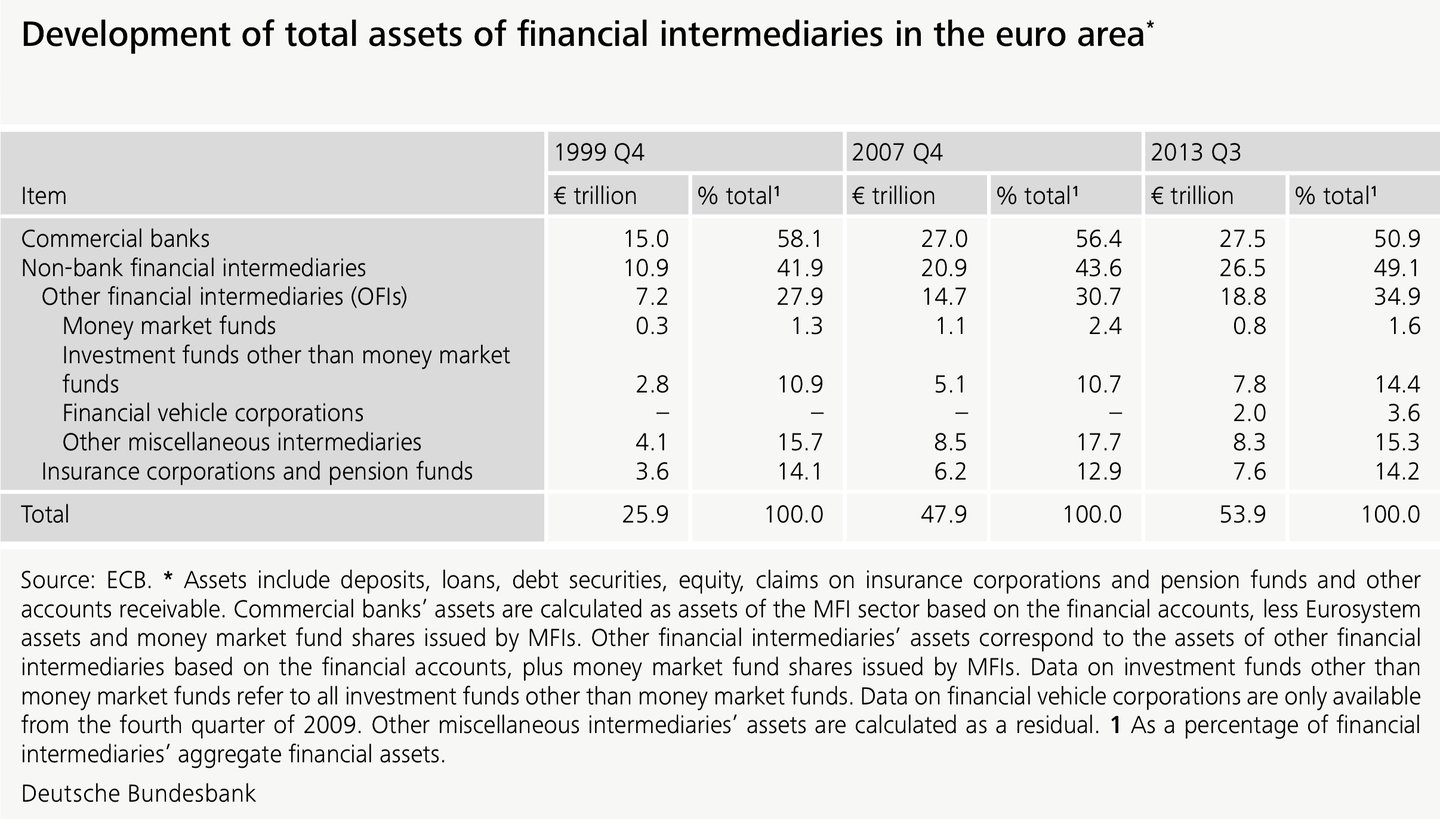
لا يزال النظام المالي الأوروبي قائماً في المقام الأول على المصارف، ولا سيما داخل منطقة اليورو. ومع ذلك، توسّع القطاع المصرفي الموازي توسعاً ملموساً منذ أواخر التسعينيات، ويعود ذلك في معظمه إلى ما يلي:
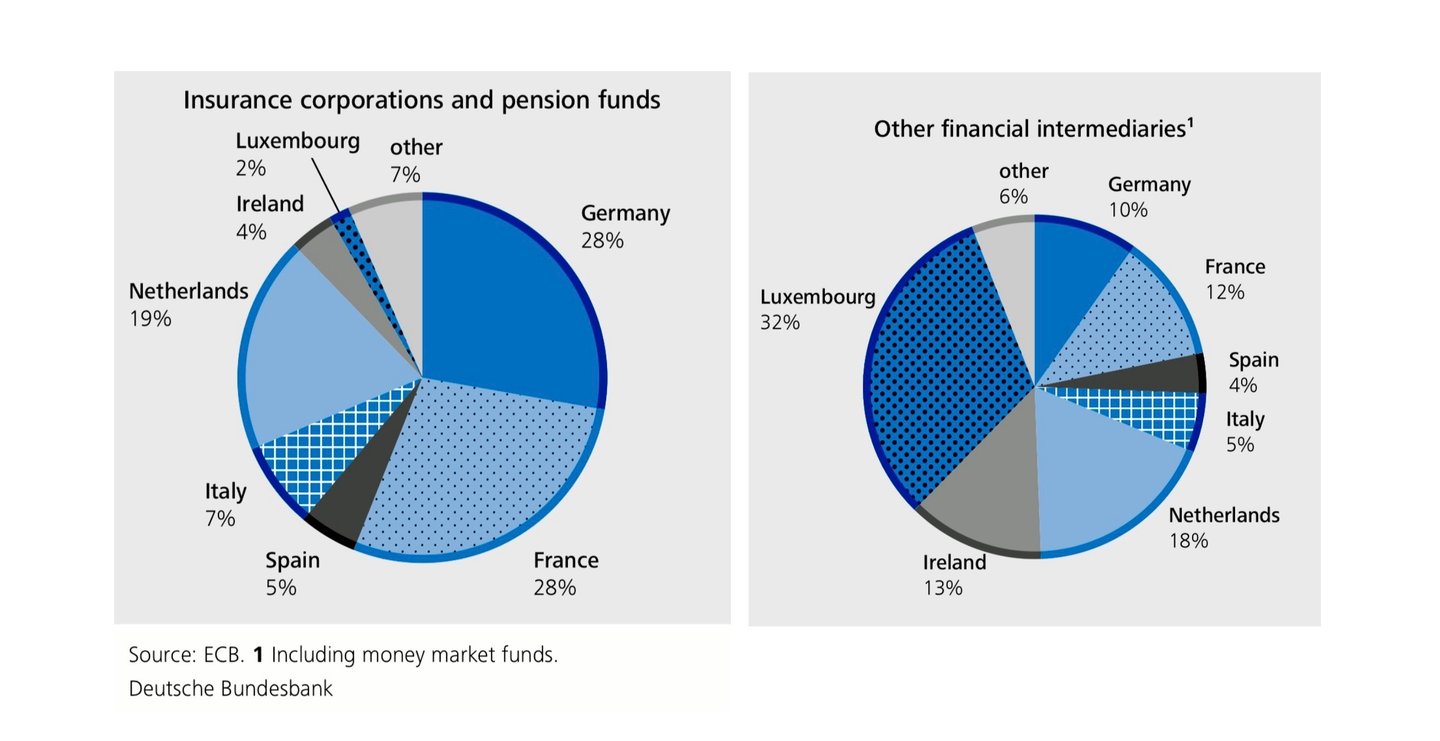
- صناديق الاستثمار (لا سيما المؤسسة في لوكسمبورغ وأيرلندا)
- كيانات التوريق
- هياكل التمويل بالجملة القائمة على اتفاقيات إعادة الشراء (الريبو)
دأبت أوروبا منذ زمن طويل على العمل وفق نموذج المصرف الشامل. وبناءً على ذلك، قد تندرج قانونيًا ضمن المجموعات المصرفية أنشطةٌ كانت ستُصنَّف في الولايات المتحدة ضمن «الأعمال المصرفية الموازية» (shadow banking)، وقد تظهر في الميزانيات العمومية الخاضعة للتنظيم، مما يعقّد عملية القياس والمقارنة.
السياسة النقدية وانعكاسات الاستقرار
وفقًا لتحليل أجراه البنك المركزي الألماني (دويتشه بوندسبنك) والبنك المركزي الأوروبي، فإن الصيرفة الموازية في أوروبا:
- يُضعف المحتوى المعلوماتي للمجمّعات النقدية التقليدية
- يغيّر آلية الانتقال النقدي بتحويل التمويل نحو أسعار الأصول بدلاً من الإقراض المصرفي
- يزيد الترابط بين المصارف والوسطاء غير المصرفيين، ولا سيما عبر اتفاقيات إعادة الشراء والتوريق
يشير تحليل البنك المركزي الألماني (Bundesbank) إلى أن الودائع التي تحتفظ بها الوسطاء الماليون غير المصرفيين ترتبط ارتباطاً أقوى بأسعار الأصول منه بالنشاط الاقتصادي الحقيقي، مما يزيد من تقلب المجمّعات النقدية مثل M3.
3. الولايات المتحدة: التمويل القائم على الأسواق بوصفه النموذج السائد
الخصائص الهيكلية
تمثّل الولايات المتحدة المنظومة الأكثر نضجًا والأعلى أهمية نظامية للمصرفية الموازية على مستوى العالم. وتشمل سماتها الرئيسية ما يلي:
- نظام مصرفي مجزأ تاريخياً
- أسواق رأس المال العميقة
- اعتماد كبير على التوريق وتمويل اتفاقيات إعادة الشراء
قبل الأزمة المالية في الفترة 2007–2009، كانت الالتزامات الإجمالية لنظام الظل المصرفي في الولايات المتحدة (نحو 20 تريليون دولار أمريكي في ذروتها خلال 2007–2008) تفوق التزامات النظام المصرفي التقليدي (نحو 14 تريليون دولار أمريكي)، وفق أبحاث بنك الاحتياطي الفيدرالي في نيويورك (Pozsar et al., 2010).
تشمل المكونات الرئيسية ما يلي:
- الوسطاء-التجار الممولون عبر اتفاقيات إعادة الشراء لليلة واحدة
- قنوات الأوراق التجارية المدعومة بالأصول
- صناديق سوق النقد التي تؤدي وظيفة بدائل الودائع
تجربة الأزمات والاستجابة التنظيمية
أظهرت الأزمة المالية العالمية أن الأعمال المصرفية الموازية في الولايات المتحدة كانت عرضةً لديناميكيات السحب الجماعي المماثلة لعمليات التهافت على سحب الودائع من المصارف، ولكن دون حماية المُقرض الملاذ الأخير. وقد أجبر انهيار أسواق التمويل بالجملة نظام الاحتياطي الفيدرالي على تدخل استثنائي.
وقد خفّفت إصلاحات ما بعد الأزمة (قانون دود-فرانك، وإصلاح صناديق أسواق النقد، وتعزيز الرقابة على اتفاقيات إعادة الشراء) بعض مواطن الضعف، لكنها لم تُلغِ الهيمنة الهيكلية للوساطة القائمة على السوق.
4. آسيا: نمو تؤثر فيه الدولة مع تباين إقليمي
الصين: الأنشطة المصرفية الموازية كوسيلة للالتفاف على السياسات
في الصين، نشأت الأنشطة المصرفية الموازية (الظل) أساسًا استجابةً لما يلي:
- الحصص الائتمانية
- ضوابط أسعار الفائدة
- القيود التنظيمية على المصارف المملوكة للدولة
تشمل الأدوات الرئيسية ما يلي:
- منتجات الصناديق الاستئمانية
- منتجات إدارة الثروات (WMPs)
- القروض الائتمانية المُدارة بالوكالة والكيانات خارج الميزانية العمومية
خلافًا للأنظمة الغربية، يرتبط النظام المصرفي الموازي الصيني ارتباطًا وثيقًا بأهداف الدولة وبالضمانات الضمنية، ما يولّد مخاطر أخلاقية لا مجرد مراجحة تنظيمية. وقد أدّت الحملات التنظيمية الدورية، ولا سيما قواعد إدارة الأصول لعام 2018، إلى الحدّ من النمو دون القضاء على هذا النظام.
اليابان وآسيا الناشئة
- قطاع الأعمال المصرفية الموازية في اليابان محدود نسبيًا، وتشارك فيه بدرجة كبيرة جهات مستثمرة مؤسسية لا كيانات غير شفافة.
في الاقتصادات الآسيوية الناشئة، لا يزال القطاع المصرفي الموازي أصغر حجمًا، لكنه ينمو بسرعة بالتوازي مع تطور أسواق رأس المال.
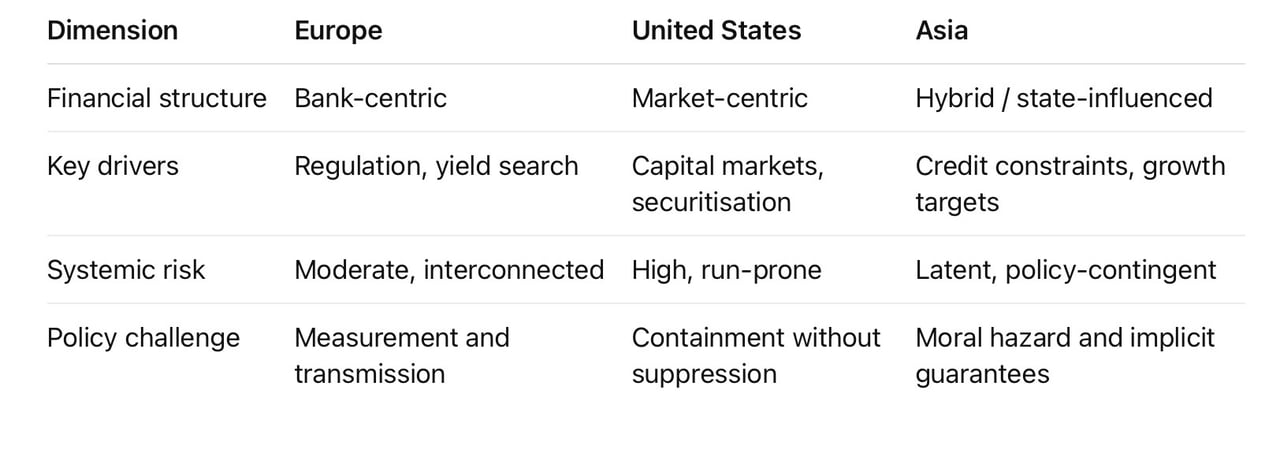
5. التقييم المقارن
6. الآثار على السياسات والآثار الاستراتيجية
وفي جميع المناطق، فإن الأنشطة المصرفية الموازية:
- يُضعف فاعلية السياسة النقدية الموجّهة نحو المصارف
- يزيد الاعتماد على قنوات أسعار الأصول
- تضخيم الدورات المالية من خلال الرافعة المالية المسايرة للدورة الاقتصادية
والتحدي الاستراتيجي أمام الجهات التنظيمية ليس القضاء على هذه الظاهرة بل احتواؤها:
- الحد من المراجحة التنظيمية
- تحسين التغطية الإحصائية
- تطبيق أدوات الاحتراز الكلي بصورة متناسبة على المصارف وغير المصارف
إن الصيرفة الظلية ليست شذوذًا بل سمة بنيوية للرأسمالية المالية الحديثة. وغالبًا ما تؤدي محاولات القضاء عليها كليًا إلى نقل المخاطر إلى موضع آخر بدلًا من إزالتها. والهدف الرشيد هو دمجها دمجًا منضبطًا في البنية المالية الأوسع.
باختصار
يعكس نظام الصيرفة الموازية (الظل) قوى اقتصادية راسخة: الطلب على السيولة والعائد ومرونة الميزانية العمومية. ويختلف شكله بين أوروبا والولايات المتحدة وآسيا، لكن أهميته النظامية عالمية. وتقتضي السياسة الرشيدة الدقة لا الحظر.