حلول التمويل السيادي
تحويل الطموحات الوطنية إلى واقع اقتصادي
في عصر تلتقي فيه الحصافة المالية مع أهداف التنمية الوطنية الطموحة، يصمم IFB حلول تمويل سيادي لهذا التوتر تحديدًا. فنحن ندرك أن الحكومات الحديثة تحتاج إلى أكثر من الإقراض التقليدي: إنها تتطلب هندسة مالية مبتكرة تحافظ على السيادة المالية وتتيح في الوقت نفسه الوصول إلى رؤوس أموال تحويلية.
مجموعتنا الكاملة من أدوات التمويل السيادي
برامج توريق الإيرادات
نقيّم ما إذا كانت مصادر الإيرادات العامة المحددة قادرة على دعم تمويل لغرض إنمائي محدد. ويشمل التقييم السند القانوني للتنازل عن الإيرادات أو رهنها، وأداءها التاريخي، وضوابط تحصيلها، والمطالبات المنافسة عليها، ومدى حساسيتها للصدمات الاقتصادية. إن رهن المتحصلات المستقبلية يوفّر رأس المال مقدمًا، لكنه يرتّب أيضًا التزامًا بالموارد المالية العامة المستقبلية. ويجب تقييم الدين والضمانات والالتزامات الطارئة الناشئة عن ذلك والإبلاغ عنها وفق إطار المالية العامة المعمول به. ويعتمد التسعير والمتحصلات المتاحة على تلك النتائج وعلى طلب المستثمرين.
تسهيلات تحويل الموارد الطبيعية إلى سيولة
يمكن أن تدعم الإتاوات المستقبلية أو إيرادات التصدير التمويل متى أمكن إثبات الإنتاج والملكية وحقوق التحصيل والكميات المتاحة بصورة مستقلة. ويجب اختبار أي مقترح في ضوء تقلب أسعار السلع، والمخاطر التشغيلية ومخاطر التسليم، والمطالبات القائمة على الإيرادات، والاحتياجات المالية المستمرة للدولة. وينشئ التمويل المقابل لإيرادات الموارد المستقبلية التزامات سداد؛ ولا يؤدي بحد ذاته إلى خفض المديونية العامة أو الحفاظ على الاحتياطيات. ويقيّم IFB التكلفة الاقتصادية والمالية الكاملة قبل التوصية بأي هيكل.
تطوير البنية التحتية من خلال الشراكة بين القطاعين العام والخاص
يقيّم IFB ما إذا كانت الشراكة بين القطاعين العام والخاص تحقق قيمة أفضل من المشتريات والتمويل العام التقليديين. فقد تسهم إيرادات المشروع في السداد، لكن قد تبقى الحكومات معرضة للمخاطر من خلال دفعات الإتاحة أو الضمانات أو التزامات الحد الأدنى للإيرادات أو دفعات الإنهاء أو دعم جهة عامة مشترية للمنتج. ويجب قياس هذه الالتزامات المباشرة والاحتمالية واعتمادها وإدراجها في الموازنة ومتابعتها. ويمكن للتمويل الخاص بالمشروع أن يوزع المخاطر بفاعلية أكبر، لكنه لا يعزل الموازنة العامة تلقائيًا.
هيكلية الكيانات ذات الغرض الخاص
يمكن لكيان ذي غرض خاص أن يحدد الملكية بوضوح، وأن يفصل التدفقات النقدية للمشروع، وأن يحدد الحقوق التعاقدية بين الدولة والمستثمرين والمشغّلين. غير أن إنشاءه لا يحسم ما إذا كان الاقتراض أو الالتزامات المرتبطة به تندرج ضمن الحسابات العامة أو تؤثر في التقييمات الائتمانية السيادية، إذ تتوقف هذه المعالجة على جوهر سيطرة الدولة وضماناتها والتزاماتها بالدفع وتعرضها للمخاطر، وفق القانون المعمول به والمعايير المحاسبية. ويستخدم IFB الكيانات ذات الغرض الخاص حيثما تحسّن الحوكمة وقابلية الإنفاذ، مع تحديد الالتزامات المالية العامة المرتبطة بها صراحةً.
هيكلة السندات وطرحها بأساليب مبتكرة
نبتكر هياكل سندات متطورة تجزّئ المخاطر السيادية بحسب مصدر الإيراد، مما يتيح فرصاً استثمارية موجّهة تجذب رؤوس أموال دولية متنوعة. ويعمل نهجنا القائم على الشرائح، الذي يخصص تدفقات إيرادية محددة لفئات مستثمرين مختلفة، على تحسين التسعير مع توسيع قاعدة المستثمرين لدى الجهة السيادية.
تسهيلات ائتمانية معززة بالاحتياطيات
بالنسبة إلى الدول التي تمتلك احتياطيات كبيرة من النقد الأجنبي أو تتاح لها ضمانات متعددة الأطراف، نهيكل تسهيلات ائتمانية معززة تستفيد من مواطن القوة هذه لتأمين شروط تفضيلية. ويجري تقييم أي التزام باحتياطي أو ترتيب ضمانات عينية أو ضمان صادر عن طرف ثالث من حيث تكلفته وأثره في السيولة المتاحة وقابليته للإنفاذ قانونًا ومعالجته في التقارير المالية وتقارير الاحتياطيات الخاصة بالجهة السيادية. والشروط التفضيلية هدف يخضع لاختبار السوق، وليست نتيجة مضمونة.
ميزة IFB
خبرة استثنائية
يضم فريقنا المعني بالتمويل السيادي مسؤولين سابقين في وزارات الخزانة ومصرفيين مركزيين وخبراء مخضرمين في أسواق رأس المال، ممن يدركون القيود والفرص الفريدة التي تواجه الحكومات الحديثة.
حضور عالمي وفهم محلي
بحضورنا في المراكز المالية الكبرى والأسواق الناشئة، نجمع بين أفضل الممارسات الدولية والفهم الدقيق للسياقات المحلية.
التميّز في الحد من المخاطر
يتضمن كل هيكل نُنشئه طبقات متعددة من تخفيف المخاطر، بدءًا من استراتيجيات التمويل المشترك وصولًا إلى آليات الضمان، بما يكفل نتائج متينة عبر الدورات الاقتصادية.
شراكة شفافة
نؤمن بأن التمويل السيادي ينبغي أن يعزز الشفافية المالية لا أن يحجبها. وقد صُممت هياكلنا لتستوفي أعلى المعايير الدولية للإفصاح والحوكمة.
تحويل الرؤية إلى واقع
إن الانتقال من الطموح الوطني إلى الإنجاز الاقتصادي يتطلب أكثر من رأس المال: فهو يتطلب شريكاً يدرك التوازن الدقيق بين المسؤولية المالية ومتطلبات التنمية. وهذه بالضبط هي الشراكة التي يقدمها IFB.
ندعو الجهات السيادية إلى الانخراط معنا في عملية تشخيصية متكاملة، نقوم من خلالها بما يلي:
- تحليل هياكل إيراداتكم الفريدة وقواعد أصولكم
- تحديد هياكل التمويل المثلى المتوافقة مع معايير المخاطر لديكم
- تصميم حلول مخصصة تحافظ على المرونة المالية مع توفير رأس مال تحويلي
- نفّذ المعاملات بدقة وشفافية والتزام راسخ بمصالحك السيادية
ابدأ رحلة التحول
إن التقاء الخبرة في أسواق رأس المال العالمية بالابتكار في التمويل السيادي يجعل IFB الشريك الأمثل لكم في التنمية الوطنية. ونحن على أتم الاستعداد لتسخير كامل قدراتنا في خدمة أهدافكم الاقتصادية.
تواصلوا مع قسم التمويل السيادي لدينا للشروع في استشارة سرية. وسنعمل معًا على هندسة حلول مالية تصون سيادتكم المالية وتُطلق في الوقت نفسه الإمكانات الاقتصادية لبلدكم.
IFB: حيث يلتقي الطموح السيادي بالابتكار المالي
لإجراء مناقشات سرية بشأن متطلبات التمويل السيادي الخاصة بكم، يُرجى التواصل مباشرةً مع رئيس التمويل السيادي العالمي لدينا. وتُعالج جميع الاستفسارات بأقصى درجات التكتم ووفق البروتوكول الدبلوماسي.
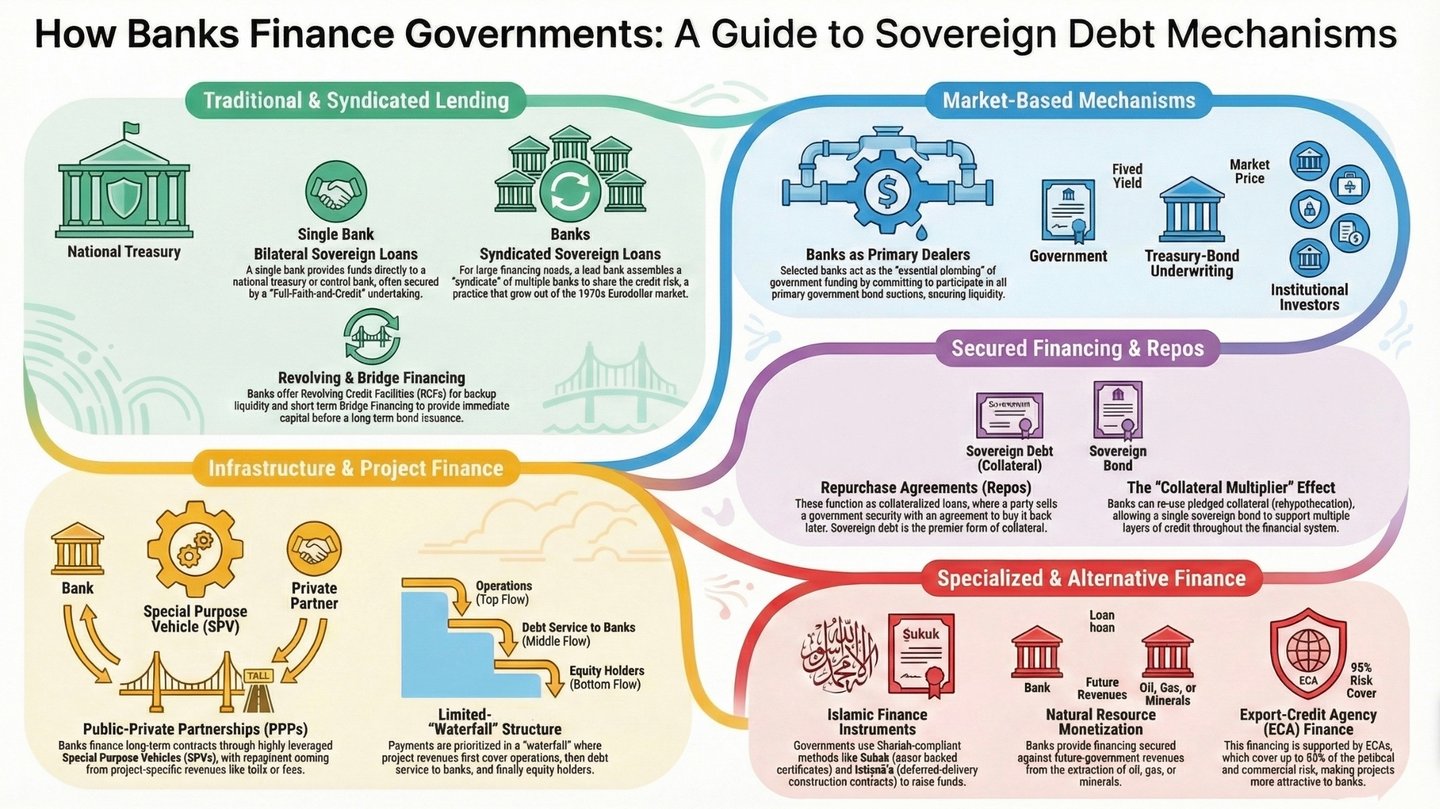
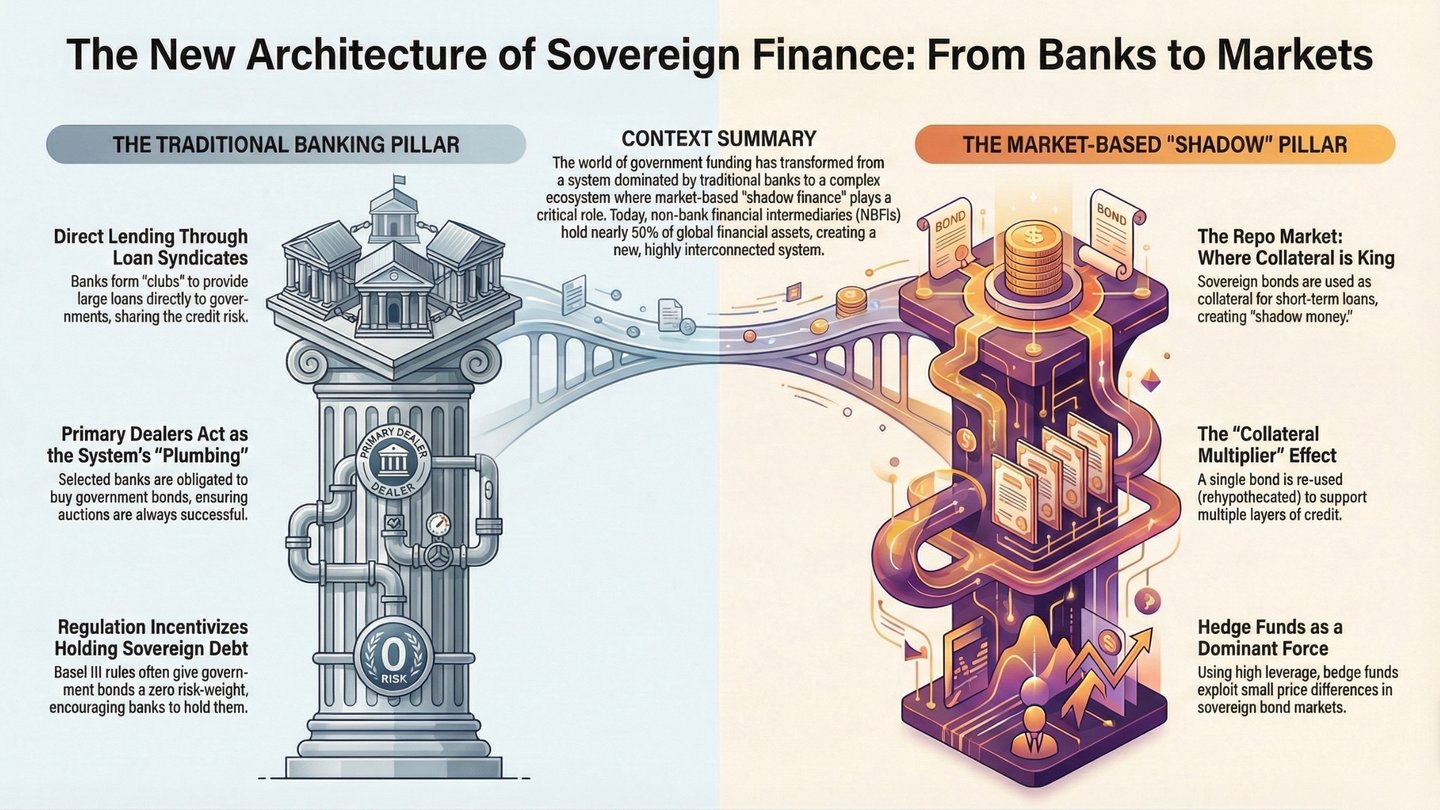
الموجز الشامل لتمويل المشاريع السيادية وشبه السيادية
تمهيد تنفيذي – تشخيص فجوة التمويل
كثير من مبادرات البنية التحتية المعلنة في الأسواق الناشئة لا يبلغ الإغلاق المالي أبدًا. والعلة المتكررة هي الاختلال الهيكلي: إذ تنقل الوزارات في الغالب قواعد المشتريات المحلية، أو نماذج الجهات المانحة التي عفا عليها الزمن، إلى معاملات في أسواق رأس المال لم يعد توزيع المخاطر فيها ولا الآجال ولا حزمة الضمانات ولا التسعير متوافقًا مع توقعات المستثمرين. والنتيجة الحتمية هي مناقصة متعثرة، أو هوامش سعرية معاد تسعيرها، أو إلغاء تام.
إن مكتب الجهات السيادية وشبه السيادية (SQS) في IFB قائم لمعالجة هذا الخلل. فنحن نبدأ بإعادة بناء هيكل رأس المال بحيث تُسنَد كل مخاطرة، قبل وضع حجر الأساس الأول، إلى الميزانية العمومية الأقدر على تحمّلها، وتُحتسب الرسوم بشفافية وتُسدَّد مقدمًا لحماية الحيز المالي، وتعكس التعهدات الملزمة مستويات توازن السوق الآنية.
أولًا. صيغ التمويل في لمحة
صيغ التمويل السيادي
| # | الأسلوب | الأجل الاسترشادي | الاستخدام المعتاد | أتعاب مهنية وأتعاب ترتيب تُدفع مقدّمًا |
|---|---|---|---|---|
| 1 | قرض سيادي ثنائي | من 3 إلى 15 سنة | دعم الموازنة؛ واردات رأسمالية صغيرة | أتعاب التوكيل، ورسوم العناية الواجبة الفنية، ورسوم الهيكلة |
| 2 | قرض سيادي مشترك | من 5 إلى 12 سنة | تسهيل مالي أو معاكس للدورة الاقتصادية بقيمة 300 مليون دولار أمريكي أو أكثر | رسوم الاكتتاب، ورسوم التسهيل المشترك (التجميع)، ورسوم الفسخ |
| 3 | التعهد بتغطية الاكتتاب في سندات الخزينة | من 5 إلى 30 سنة | مؤشر مرجعي بالعملة الصعبة أو صناعة السوق في سوق السندات المحلية | هامش الاكتتاب ورسوم تنسيق الجولات الترويجية |
| 4 | تمويل المشاريع محدود الرجوع | من 8 إلى 25 سنة | الطاقة والنقل والبنية الرقمية الأساسية | أتعاب تدقيق النموذج، ورسوم التحقق من معايير ESG، ورسوم الهيكلة |
| 5 | الدين الخاص بالشراكات بين القطاعين العام والخاص (BOT، DBFO) | من 10 إلى 35 سنة | الطرق ذات الرسوم والمطارات والمستشفيات ومحطات تحلية المياه | أتعاب الاستبقاء، وأتعاب تقديم المشورة بشأن عروض الامتياز، ورسوم ترتيب الدين |
| 6 | ائتمان التصدير (ائتمان المشتري) | من 5 إلى 15 سنة | عقد الهندسة والمشتريات والإنشاءات (EPC) بمحتوى أجنبي لا يقل عن 30% | وكالات ائتمان الصادرات (ECA): هامش معالجة العلاوة، ورسوم التوثيق القانوني |
| 7 | ائتمان المورّد وخصم المستحقات | من سنة إلى 5 سنوات | المعدات المتحركة للسكك الحديدية، ومعدات تقنية المعلومات والاتصالات، والعتاد الدفاعي | هامش الخصم على الذمم المدينة، ورسوم الهيكلة |
| 8 | خط ائتمان متجدد واحتياطي | من سنة إلى 4 سنوات | احتياطي العملات الأجنبية وسيولة الاستجابة للكوارث | رسوم الالتزام، ورسوم الوكالة |
| 9 | التمويل الجسري | حتى 24 شهراً | جسر نحو إصدار سندات يوروبوند أو سحب من تمويل متعدد الأطراف | رسوم الاكتتاب، وهامش تنفيذ المبادلات |
| 10 | تسهيل ائتماني طارئ (خيار السحب المؤجل للكوارث، وخيار السحب المؤجل للجوائح) | 15–20 عامًا (مع فترة سحب مدتها 3–5 أعوام) | الصدمات المناخية أو صدمات أسعار السلع أو الصدمات الصحية | رسوم الترتيب، ورسوم الإتاحة مسبقة التمويل |
| 11 | التمويل الإسلامي (الصكوك، الاستصناع، الإجارة) | من 5 إلى 20 سنة | قاعدة المستثمرين المحليين، والولايات القضائية الخاضعة للشريعة الإسلامية | رسوم هيكلة متوافقة مع الشريعة، ورسوم إصدار الشهادات |
| 12 | سند أو قرض أخضر أو اجتماعي أو مرتبط بالاستدامة | من 5 إلى 30 سنة | التخفيف من آثار تغيّر المناخ، والإسكان الاجتماعي، والمواءمة مع أهداف التنمية المستدامة | رسوم التحقق من الأثر، ورسوم معايرة مؤشرات الأداء الرئيسية (KPI) |
| 13 | قرض «الموارد مقابل البنية التحتية» المدعوم بالسلع | من 5 إلى 15 سنة | مصافٍ مدعومة بالنفط، وخطوط سكك حديدية فرعية للمعادن | رسوم تقييم اتفاقيات شراء الإنتاج (Off-take)، وهامش تنفيذ التحوّط |
| 14 | مبادلة الدين مقابل حماية الطبيعة أو مبادلة الدين مقابل التنمية | مصمَّم خصيصاً | تمويل صناديق حماية البيئة وإصلاح السياسات | رسوم هيكلة المبادلة، ورسوم أمين المتابعة |
| 15 | حقوق ملكية أو شبه حقوق ملكية في مؤسسة مملوكة للدولة | مفتوح | الاتصالات والمرافق العامة والموانئ | رسوم الطرح، ورسوم متابعة توزيعات الأرباح |
BOT: البناء والتشغيل ونقل الملكية؛ DBFO: التصميم والبناء والتمويل والتشغيل؛ EPC: الهندسة والتوريد والإنشاء؛ ECA: وكالة ائتمان الصادرات؛ DDO: خيار السحب المؤجَّل؛ KPI: مؤشر الأداء الرئيسي.
ثانيًا. عرض سردي معمّق لكل أداة
1. القرض السيادي الثنائي
- الجوهر. يموّل IFB الخزانة أو البنك المركزي مباشرةً. وتكون المستندات موجزة، ويمكن توظيف العائدات بمرونة.
- الضمان. تعهد بالثقة الكاملة والائتمان (Full-Faith-and-Credit) مع بندَي عدم الرهن والمساواة في المرتبة (pari passu).
- مرجع التسعير: يُسعَّر استناداً إلى منحنى سندات اليورو (Eurobond) الخاص بالجهة السيادية، مع تعديله بحسب الأجل والسيولة.
- الرسوم المدفوعة مقدماً.
- دفعة مقدمة (من 0.5 إلى 1.0 مليون USD) عند التكليف.
- رسوم تنسيق العناية الواجبة التقنية (زيادة بنسبة 5-8 % على فواتير التدقيق الصادرة عن شركات التدقيق الأربع الكبرى).
- رسوم الهيكلة (50-100 نقطة أساس من قيمة القرض)، وتُقيَّد عند الموافقة الائتمانية.
2. القرض السيادي المشترك
- لماذا التسهيلات المشتركة؟ إن أحجام الشرائح التي تتجاوز 300 مليون دولار أمريكي (USD) وحدود التركّز وفق Basel تفرض صيغة التحالف المصرفي.
- دور IFB. يتعهد المنسّق الرئيسي المفوَّض (MLA) بتغطية 100%، ويوزّع الحصص، ويظل وكيل التسهيل.
- هيكل الرسوم.
- دفعة التعاقد المقدمة (غير قابلة للاسترداد).
- رسوم الاكتتاب (هامش إجمالي من 75 إلى 200 نقطة أساس بين سعر الاكتتاب المضمون وسعر التوزيع).
- رسوم التوزيع/المشاركة في القرض المشترك (حصة تتراوح بين 25 و75 نقطة أساس يحتفظ بها المرتّب الرئيسي المفوَّض).
- رسوم الانسحاب (الإلغاء) (من 2 إلى 5 ملايين دولار أمريكي) مستحقة الدفع إذا انتقل المقترض إلى منظِّم بديل.
3. تغطية الاكتتاب في سندات الخزينة
- الهيكل. سند عالمي بالعملة الصعبة وفق Regulation-S/144A أو سند مرجعي بالعملة المحلية.
- نقل المخاطر. يلتزم IFB بعائد ثابت على حصة «التخصيص» (take-down)، ويبيع الأوراق إلى مديري الأصول بسعر توازن السوق.
- الجوانب الاقتصادية. هامش الاكتتاب من 40 إلى 200 نقطة أساس، إضافة إلى رسوم تنسيق الجولات الترويجية (نحو 300 ألف دولار أمريكي).
4. تمويل المشاريع محدود الرجوع
- أولوية التدفقات النقدية. تسلسل التوزيع: تكاليف التشغيل والضرائب ← خدمة الدين الأول (الممتاز) ← استكمال حساب احتياطي خدمة الدين (DSRA) ← احتياطي الصيانة ← التوزيعات على حقوق الملكية، رهنًا باختبار تقييد التوزيعات.
- التعزيزات المعتادة. ضمان المخاطر الجزئية متعدد الأطراف (PRG)، وتأمين المخاطر السياسية (PRI)، وحساب الضمان، وحقوق الحلول محل الطرف.
- تفويض النمذجة. يشترط IFB إجراء تدقيق مستقل للنموذج (من 0.15 إلى 0.35 مليون دولار أمريكي) ويفرض رسوم مراجعة النموذج المالي (0.2 مليون دولار أمريكي).
5. دين الشراكة بين القطاعين العام والخاص (PPP)
- صيغ الامتياز. BOT (البناء والتشغيل ونقل الملكية)، DBFO (التصميم والبناء والتمويل والتشغيل).
- مدفوعات الإنهاء. تتعهد الحكومة بسداد الدين الممتاز بمعدل عائد داخلي محدد مسبقًا لحقوق الملكية عند وقوع قوة قاهرة سياسية.
- رسوم الاستشارات. استشارات عطاءات الامتياز (من 1 إلى 3 ملايين دولار أمريكي) ورسوم ترتيب الدين (من 75 إلى 125 نقطة أساس).
6. ائتمان التصدير / ائتمان المشتري
- التغطية. تصل إلى 95 % من المخاطر السياسية والتجارية من قبل وكالة ائتمان للصادرات مثل تغطية Hermes الاتحادية الألمانية أو SACE (إيطاليا).
- قسط منظمة التعاون الاقتصادي والتنمية (OECD). يُحدَّد بموجب ترتيب OECD بحسب فئة مخاطر البلد والأجل؛ وعادةً ما يُموَّل ضمن القرض.
- هامش IFB. يحتفظ بهامش معالجة يتراوح بين 3 و5 % من القسط الممول.
7. ائتمان المورّد وخصم المستحقات
- آلية العمل. يقبل مقاول الهندسة والتوريد والإنشاء (EPC) سندات إذنية؛ ويشتريها IFB بخصم (سعر مرجعي خالٍ من المخاطر مثل SOFR أو €STR، مضافاً إليه هامش).
- الدخل المقدَّم. يُعترف فورًا بهامش الخصم (3-5% من القيمة الاسمية).
8. خط ائتمان متجدد واحتياطي
- انضباط السحب. فترات إتاحة التمويل من 12 إلى 48 شهراً؛ وعمولة الالتزام على المبالغ غير المسحوبة من 30 إلى 75 نقطة أساس اعتباراً من تاريخ التوقيع.
- الغرض: مصدّ لمخاطر الصرف الأجنبي، وسيولة لمواجهة الجوائح، وإعادة إعمار سريعة.
9. التمويل الجسري
- المراجحة الزمنية. تبيع الجهة السيادية سندات يوروبوند بعد ستة أشهر؛ ويوفر IFB التمويل الجسري في الوقت الراهن.
- المكاسب المقدَّمة: رسم الاكتتاب 100-150 نقطة أساس؛ هامش تنفيذ المبادلة 5-10 نقاط أساس.
10. تسهيلات ائتمانية طارئة (Cat-DDO وPandemic-DDO)
- المحفّز. إعلان رسمي عن كارثة، أو انخفاض سعر السلعة بأكثر من 20 %، أو إعلان من منظمة الصحة العالمية* عن حالة طوارئ صحية عامة تثير قلقًا دوليًا أو حالة طوارئ وبائية.
- اقتصاديات الرسوم. رسوم ترتيب لمرة واحدة تتراوح بين 70 و100 نقطة أساس؛ ورسوم إتاحة تتراوح بين 35 و75 نقطة أساس تُموَّل عند التوقيع.
* WHO = منظمة الصحة العالمية.
11. أدوات التمويل الإسلامي
- الصكوك. شهادات مدعومة بأصول؛ يُستعاض فيها عن القسيمة بإيرادات الإيجار.
- الاستصناع. عقد تصنيع مؤجل التسليم؛ يموّل المصرف الإنشاء ويبيع الأصل بتكلفته مضافًا إليها هامش ربح.
- الرسوم. رسوم الهيكلة الشرعية (0.1 % من الإصدار)، ورسوم إصدار الشهادات (0.2–0.4 %).
12. القرض أو السند الأخضر / الاجتماعي / المرتبط بالاستدامة
- آلية تعديل التسعير. ينخفض هامش الفائدة بمقدار 25 نقطة أساس عند تحقيق مؤشرات الأداء الرئيسية (مثل انبعاثات ثاني أكسيد الكربون لكل ميغاواط ساعة، ونسبة توظيف النساء)، ويرتفع عند عدم تحقيقها.
- التحقق. رسوم التحقق من الأثر (100–250 ألف دولار أمريكي) ورسوم معايرة مؤشرات الأداء الرئيسية (75–150 ألف دولار أمريكي).
13. قرض «الموارد مقابل البنية التحتية» المدعوم بالسلع الأساسية
- السداد. تُحوَّل البراميل أو الأطنان المادية أو متحصلات الصادرات المحوّلة إلى نقد إلى حساب الضمان.
- هامش احتياطي. تحوّط من أسعار السلع تنفّذه إدارة السلع في IFB (هامش تنفيذ التحوّط نحو 1 % من القيمة الاسمية).
14. مبادلة الديون مقابل حماية الطبيعة / التنمية
- الهيكلة. يشتري IFB دَين الدولار الأمريكي بسعر 70–80 سنتًا للدولار؛ وتصدر الجهة السيادية سندًا جديدًا بالعملة المحلية بالقيمة الاسمية؛ ويموّل الفارق صندوق ائتمان للحفاظ على البيئة.
- الرسوم: رسوم هيكلة المبادلة (1-1.5% من القيمة الاسمية)، ورسوم الأمين المشرف على المتابعة (نحو 100,000 دولار أمريكي سنوياً).
15. حقوق الملكية وشبه حقوق الملكية في المؤسسات المملوكة للدولة
- تشكيلة الأدوات: أسهم عادية، وأسهم تفضيلية قابلة للاسترداد، وقروض تابعة من المساهمين.
- الرسوم المستحقة مقدماً. رسوم الطرح (2-3 % من حقوق الملكية المستثمرة) ورسوم متابعة توزيعات الأرباح (50 ألف دولار أمريكي سنوياً).
ثالثًا. هيكل الإيرادات المحصّلة مقدّمًا (تفصيل)
تمويل الجهات السيادية: الرسوم بحسب المرحلة
| المرحلة | الرسوم | المبلغ المعتاد | الإثبات في بيان الأرباح والخسائر الخاص بالمصرف |
|---|---|---|---|
| التفويض | أتعاب الاحتفاظ بالخدمات | من 0.4 إلى 1.5 مليون USD | دخل نقدي فوري |
| رسوم الانسحاب من الصفقة | 2–5 ملايين USD (مشروطة) | يوم الاستلام | |
| الجدوى | تعزيز العناية الواجبة التقنية | من 5% إلى 10% من فاتورة المدقق | صافي الدخل (من دون رأس مال) |
| مراجعة النموذج المالي | 150,000–350,000 دولار أمريكي | بند الرسوم والعمولات | |
| التحقق من معايير ESG | من 100,000 إلى 250,000 USD | بند الرسوم والعمولات | |
| الهيكلة | رسوم الهيكلة أو الترتيب | 50–150 نقطة أساس من قيمة التسهيل | الإطفاء بطريقة الفائدة الفعلية منذ اليوم الأول (المعيار الدولي للتقارير المالية 9) |
| خدمات الاكتتاب والتغطية | رسوم التغطية (الاكتتاب) | 75–200 نقطة أساس إجمالية | إيرادات التداول |
| الإقراض المشترك (Syndication) | رسوم التمويل المجمّع | 25–75 نقطة أساس | عند التخصيص |
| الإقفال | رسوم الوكيل وأمين الضمان (السنة الأولى) | من 100,000 إلى 250,000 USD | نقدًا عند التوقيع |
| هامش معالجة أقساط وكالات ائتمان الصادرات (ECA) | 3%–5% من القسط | النقد عند دفع القسط | |
| هامش التحوّط لأسعار الصرف أو أسعار الفائدة | 5–15 نقطة أساس من القيمة الاسمية | إيرادات التداول | |
| عمولة الالتزام (على الجزء غير المسحوب) | 30–75 نقطة أساس سنويًا | نقد ربع سنوي | |
| بعد السحب | هامش الاستثمار لحساب احتياطي خدمة الدين (DSRA) | 1.5%–2% من رصيد DSRA | صافي دخل الفوائد |
| عائد الاحتفاظ الإيجابي على مقايضة القسيمة | متغير | إيرادات التداول |
رابعًا. الخدمات الاستشارية المساندة وخدمات إدارة المخاطر
- تحسين الاستفادة من رأس المال وفق اتفاقية Basel III النهائية – مواءمة مزيج الرسوم المدمجة في العائد مقابل الرسوم المقدمة لحماية العوائد مع بلوغ الحد الأدنى للمخرجات 72.5 % (عام 2028 وفق الجدول الزمني لبازل؛ وعام 2030 في الاتحاد الأوروبي (EU)).
- مختبر التسعير المرتبط بالاستدامة – مساعدة الإدارات المالية على وضع مؤشرات أداء رئيسية (1) طموحة بما يكفي لتكون ذات مصداقية، و(2) قابلة للتحقيق واقعيًا ضمن نظام التعهدات.
- اختبار الضغط على إيرادات السلع الأساسية – محاكاة مونت كارلو لمسارات الأسعار، بما يوفر توزيعات احتمالية لنسب تغطية خدمة الدين (DSCR) في سيناريوهات التحوّط وعدمه.
- أدوات الدين المرتبطة بحالة الاقتصاد – أذونات حق (وارنتات) مرتبطة بالناتج المحلي الإجمالي، وبنود تعليق السداد عند الكوارث، وزيادات تدريجية في العائد مرتبطة بالتضخم.
- تطوير أسواق العملات المحلية – يتولى IFB دور المستثمر الرئيسي في أول إصدار مرجعي بالعملة المحلية ويرتّب الإدراج المتبادل بما يستقطب المستثمرين الأجانب.
كلمة أخيرة
تتسم فلسفة IFB بالوضوح: مواءمة الحوافز، وتقديم الشفافية منذ البداية، وتوزيع المخاطر المتبقية عبر الاكتتاب المشترك. ومن خلال الجمع بين هيكلة دقيقة وبنية رسوم منضبطة، نحوّل قائمة المشاريع الطموحة لدى الحكومة إلى سلسلة من عمليات الإغلاق القابلة للتمويل المصرفي، تُحصَّن كل منها ضد المخاطر السياسية ومخاطر السوق ومخاطر التنفيذ، وتُسعَّر وفق التكلفة الفعلية لرأس المال اليوم لا وفق توقعات الأمس المتفائلة.
إذا رغبتم في جلسة معمّقة سرية تتعلق بجهة سيادية أو بمجموعة مشاريع محددة، فسيسعد مكتب SQS لدينا بعقد ورشة عمل مخصصة في الوقت الذي يناسبكم.
هل أنتم مستعدون لاجتماع مرئي عن بُعد عبر Zoom؟