حق الإصدار النقدي (Seigniorage)
حجر الزاوية الخفي للقوة النقدية
الملخص التنفيذي
يمثّل حق سك العملة (Seigniorage)، أي الربح المتأتي من إصدار العملة، أحد أقدم الآليات في علم الاقتصاد النقدي وأكثرها أثرًا. ورغم أنه كثيرًا ما يُغفل في الخطاب المالي المعاصر، فإنه لا يزال محركًا أساسيًا للسياسة المالية والديناميكيات النقدية وتوزيع الثروة. ويتناول هذا التحليل حق سك العملة منذ أصوله في العصور الوسطى حتى مظاهره الحديثة، مع اهتمام خاص بانعكاساته على العمليات المصرفية والسياسة النقدية وبيئة العملات الرقمية المتطورة.
بالنسبة للمصرفيين المحترفين، لا يقتصر فهم إيرادات الإصدار النقدي (السيجنيوريج) على كونه سياقًا تاريخيًا، بل هو إطار أساسي لتحليل سلوك البنوك المركزية، واستشراف تحولات السياسات، وإدارة الانتقال نحو العملات الرقمية للبنوك المركزية. فآليات الربح الكامنة وراء خلق النقود لا تزال تحدد ملامح الأسواق المالية وتقييمات الأصول والمزايا الهيكلية التي تعود على المؤسسات الأقرب إلى مصدر الإصدار النقدي.
أولًا: التطور التاريخي: من المعدن إلى النقد الإلزامي
الأصول القروسطية وامتياز صاحب السيادة
نشأ مفهوم حق السك (seigniorage) في أوروبا في العصور الوسطى حين ادّعى الملوك الحق الحصري في سك العملات. وكان المواطنون يسلّمون المعادن الثمينة الخام إلى دور السك الملكية لتحويلها إلى عملة رسمية، فيحتفظ صاحب السيادة بجزء من المعدن مقابل ذلك: وهذا هو المعنى الحرفي لحق السك، المشتق من المصطلح الفرنسي الذي يعني حق السيد الإقطاعي.
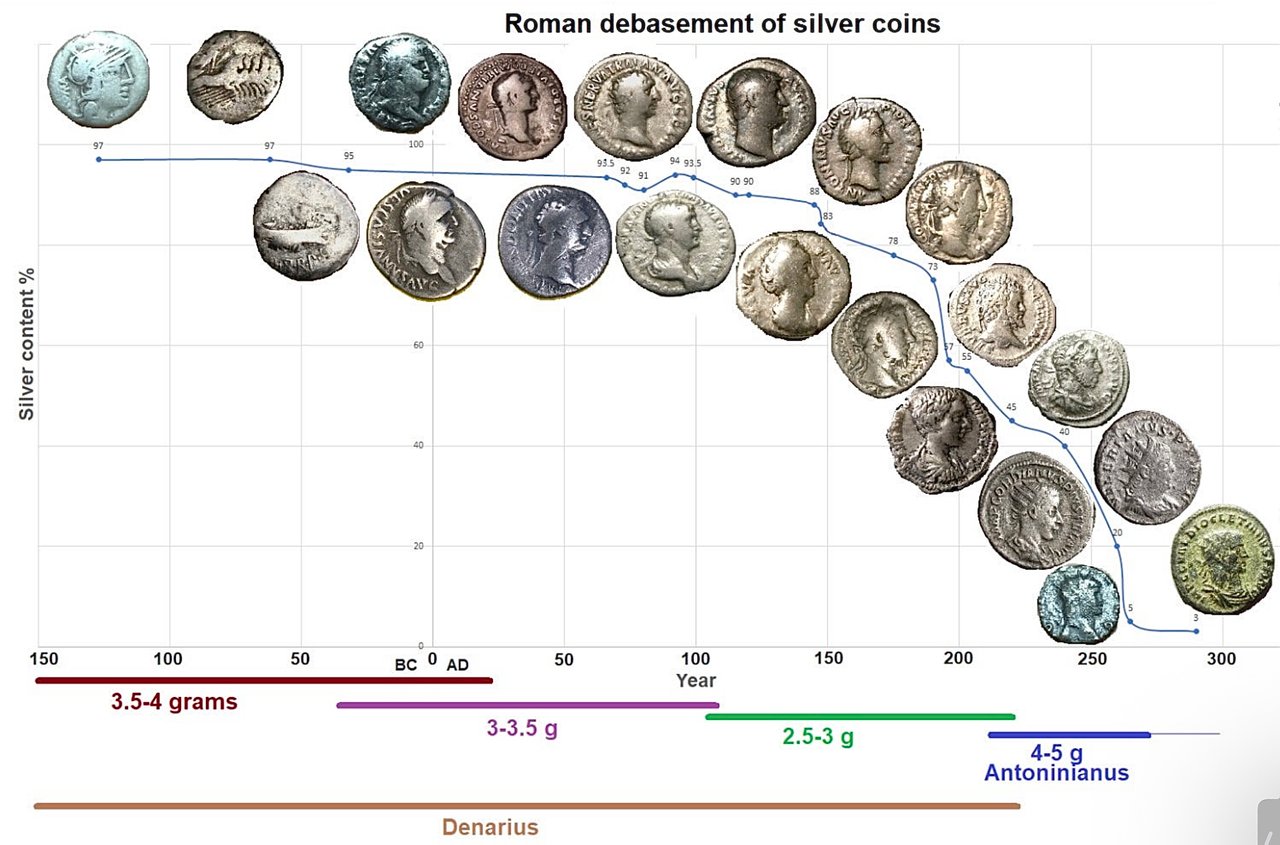
لم يكن هذا الترتيب مجرد رسم معاملة، بل أرسى مبدأً أساسيًا: من يتحكم في إصدار النقود يستحوذ على الريع الاقتصادي من المنظومة النقدية بأكملها. فقدرة الملك على تخفيض محتوى المعدن مع الإبقاء على القيمة الاسمية أوجدت ما نعرفه اليوم بتدهور قيمة العملة، أي في الواقع شكلًا مبكرًا من الضريبة التضخمية.
دورة تخفيض قيمة العملة
تكشف الحالات التاريخية لتدهور قيمة العملات عن أنماط لا تزال ذات صلة حتى اليوم:
- فيليب الرابع ملك فرنسا (القرن الرابع عشر): خفّض مرارًا محتوى الفضة في العملة لتمويل الحملات العسكرية، مما قوّض ثقة التجار
- دول المدن في عصر النهضة: أثبتت البندقية وفلورنسا أن الحفاظ على نقاء العملة المعدنية قادر على بناء هيمنة نقدية، إذ أصبح الدوكات البندقي عملة الاحتياط في عصره
- الإمبراطورية الإسبانية: على الرغم من الواردات الضخمة من الفضة من الأمريكتين، أسهم التخفيض المستمر في قيمة العملة في تضخم مزمن وفي التراجع الاقتصادي في نهاية المطاف
الخلاصة الجوهرية: يقوم توتر ديناميكي بين أرباح الإصدار النقدي (seigniorage) ومصداقية العملة. فالإفراط في الاستخلاص يقوّض النظام النقدي ذاته.
ثانياً: عائد سكّ العملة (السينيوريج) الحديث: آلياته وتوزيعه
العملة الورقية الإلزامية وتحوّل ريع الإصدار (Seigniorage)
غيّر الانتقال من النقود السلعية إلى العملة الورقية الإلزامية ديناميكيات ريع الإصدار جذريًا. فقد أصبحت تكاليف الإنتاج المادي ضئيلة: ففي عام 2025 بلغت تكلفة الطباعة المتغيرة للورقة النقدية من فئة 100 دولار أمريكي 11.3 سنتًا (الاحتياطي الفيدرالي)، مما يترك القيمة الاسمية بأكملها تقريبًا ريعًا للإصدار. وعند ضربها في مليارات الوحدات، يدرّ ذلك إيرادات كبيرة للسلطات المصدِرة.
غير أن حق الإصدار (seigniorage) في صورته الحديثة يتجاوز بكثير العملة المادية:
المصادر الرئيسية لحق الإصدار:
- إصدار العملة المادية: الربح المباشر من إنتاج الأوراق النقدية والعملات المعدنية
- تكوين الاحتياطيات: أرباح من الأصول المدرّة للفائدة المقتناة عبر التوسع النقدي
- عمليات التيسير الكمي: عوائد الأوراق المالية المشتراة باحتياطيات مصرف مركزي أُنشئت حديثًا
- أسعار الفائدة الحقيقية السالبة: انتقال فعلي للثروة من الدائنين إلى المدينين عندما يتجاوز التضخم أسعار الفائدة الاسمية
الميزانية العمومية للمصرف المركزي بوصفها محرّكًا لإيرادات الإصدار النقدي
تحقق البنوك المركزية المعاصرة إيرادات الإصدار النقدي (seigniorage) في المقام الأول من خلال حيازات الأصول الممولة بإنشاء الاحتياطيات. فعندما يشتري البنك المركزي أوراقًا مالية حكومية عبر عمليات السوق المفتوحة، فإنه:
1. ينشئ قاعدة نقدية جديدة (احتياطيات المصارف)
2. يقتني أصولًا تدرّ فائدة
3. يدفع فائدة ضئيلة على الاحتياطيات أو لا يدفع أي فائدة
4. يحوّل صافي دخل الفوائد إلى الخزانة
تتيح هذه الآلية للحكومات تمويل العجز بأسعار أدنى من أسعار السوق، مستخلصةً عملياً إيرادات الإصدار النقدي (seigniorage) من الفارق بين عوائد الأصول وتكلفة توسيع القاعدة النقدية.
دراسة حالة: الاحتياطي الفيدرالي (2020-2023)
خلال الاستجابة للجائحة، توسعت الميزانية العمومية للاحتياطي الفيدرالي بما يقارب 5 تريليونات دولار أمريكي، من نحو 4.2 تريليون دولار أمريكي في فبراير 2020 إلى ما يقارب 9 تريليونات دولار أمريكي في ربيع 2022. وكانت انعكاسات إيرادات الإصدار النقدي (السيجنوريج) كبيرة، وقابلة للعكس:
- بلغت التحويلات إلى وزارة الخزانة الأمريكية 107 مليارات دولار أمريكي في عام 2021؛ وبعد ارتفاع أسعار الفائدة، تجاوزت مصروفات الفائدة التي يتحملها مجلس الاحتياطي الفيدرالي على الاحتياطيات إيراداته، ومنذ سبتمبر 2022 علّق التحويلات وسجّل أصلًا مؤجلًا
- خفّضت أسعار الفائدة الرسمية المنخفضة تكاليف خدمة الدين الحكومي طوال فترة استمرارها
- أدى تضخم أسعار الأصول إلى انتقال الثروة إلى حائزي الأصول المالية
- كان تآكل الأجور الحقيقية بمثابة ضريبة ضمنية على دخل العمل
خلق النقود لدى المصارف التجارية والإيراد النقدي الثانوي (Seigniorage)
يولّد النظام المصرفي القائم على الاحتياطي الجزئي شكلًا من أشكال حق الإصدار المفوَّض (seigniorage). فالمصارف التجارية تُنشئ نقودًا جديدة عبر منح القروض، فتولّد ودائع تؤدي وظيفة العملة. وفي المملكة المتحدة، يشكّل هذا «النقد الائتماني» نحو 97% من النقد بمعناه الواسع (بنك إنجلترا، 2014).
وتجني المصارف أرباحًا شبيهة بحق الإصدار من خلال:
- هوامش صافي الفائدة على الودائع المنشأة
- إيرادات الرسوم على خدمات الدفع
- مزايا السبق في توظيف الائتمان المستحدث حديثاً
ويُنشئ هذا الترتيب نظامًا ثنائي المستوى لإيرادات الإصدار النقدي: إذ تحقق المصارف المركزية أرباحًا من إنشاء النقد الأساسي، بينما تحقق المصارف التجارية أرباحًا من إنشاء النقد الائتماني.
ثالثًا: تأثير كانتيلون وتوزيع الثروة
انتقال النقود غير المتكافئ
تظل ملاحظة ريتشارد كانتيلون في القرن الثامن عشر وثيقة الصلة بشكل مقلق: فالنقود المُنشأة حديثًا لا تدخل الاقتصاد بصورة متجانسة، بل تسلك قنوات انتقال محددة تمنح متلقيها مزايا منهجية.
التسلسل الرئيسي للانتقال:
- عمليات المصرف المركزي ← تحصل المؤسسات المالية على السيولة أولًا
- أسواق الأصول → يرفع المستفيدون الأوائل أسعار الأسهم والسندات والعقارات
- المقترضون من الشركات ← تحصل الشركات الكبرى على الائتمان بأسعار تفضيلية
- أسواق المستهلكين ← تعدّل الأسعار صعودًا قبل استجابة الأجور
- أصحاب الأجور → يتلقّون الأموال في المرحلة الأخيرة، بعد ارتفاع الأسعار
ويعني هذا التوزيع المتسلسل أن أرباح الإصدار النقدي (السيجنوريج) تعود أساساً إلى مالكي الأصول والوسطاء الماليين، بينما تقع تكاليف التضخم بصورة غير متناسبة على أصحاب الأجور ومتلقي الدخل الثابت.
الدليل التجريبي: تركّز الثروة بعد عام 2008
عقب الأزمة المالية لعام 2008 وبرامج التيسير الكمي التي تلتها:
- ارتفعت أسواق الأسهم الأمريكية بأكثر من 400% (2009-2021)
يرى المنتقدون أن هذا سمة هيكلية في توزيع إيرادات الإصدار النقدي (السيجنوريج) في ظل النظم النقدية الورقية الإلزامية، لا إخفاقًا في السياسات. فكلما اقترب الكيان من منبع الإصدار النقدي، زادت منفعته النسبية.
رابعاً. الإطار القانوني والهيكل المؤسسي
قوانين العملة القانونية والاحتكار النقدي
تكرّس قوانين العملة القانونية حقوق السك (الإيراد الناتج عن إصدار النقد) وتمنح الحكومات سلطة احتكارية على إصدار العملة. وتحقق هذه القوانين عدة أهداف:
- إلزامية القبول: على المواطنين قبول العملة الصادرة عن الحكومة لتسوية الديون
- حظر المنافسة: تقييد أو منع النظم النقدية البديلة
- تمكين الضرائب: اشتراط سداد الضرائب بالعملة الرسمية
- تيسير استخلاص أرباح الإصدار النقدي (Seigniorage): إيجاد طلب مفروض بصرف النظر عن الجودة
يحوّل إطار العملة القانونية ريع الإصدار النقدي من آلية اقتصادية إلى حق قانوني، وهو فارق جوهري يفسّر مقاومة الحكومات لاعتماد العملات المشفرة والأنظمة النقدية اللامركزية.
استقلالية البنك المركزي: وهم أم حقيقة؟
تدّعي البنوك المركزية الحديثة استقلالًا تشغيليًا عن السلطة السياسية. غير أن وظيفة الإصدار النقدي (السينيوريج) لديها تُفضي عمليًا إلى تشابك مالي لا مفرّ منه:
- تموّل المصارف المركزية العجز الحكومي من خلال شراء الأوراق المالية
- تعتمد التحويلات إلى الخزائن العامة على استمرار التوسع النقدي
- يصعب الحفاظ على «الاستقلالية» خلال الأزمات المالية العامة
- تشتد الضغوط السياسية للإبقاء على سياسة نقدية تيسيرية خلال فترات الانتخابات
كشفت الاستجابة للجائحة عن هذه التوترات. فقد استلزم التحفيز المالي الضخم تيسيرًا نقديًا بحجم مماثل، مما طمس أي تمييز ذي معنى بين السياسة المالية والسياسة النقدية. وأصبحت الميزانيات العمومية للبنوك المركزية عمليًا أدوات للسياسة المالية، مع اعتماد عائد سك العملة مصدرًا للإيرادات.
خامساً. الأبعاد الجيوسياسية: الامتياز الباهظ
هيمنة الدولار وريع الإصدار النقدي الدولي
تمنح مكانة الدولار الأمريكي بوصفه عملة احتياط عالمية الولايات المتحدة ما وصفه وزير المالية الفرنسي فاليري جيسكار ديستان بأنه «امتياز مفرط»، أي القدرة على جني ريع الإصدار النقدي الدولي. ويستحوذ الدولار على نحو 57% من احتياطيات النقد الأجنبي العالمية الموزعة حسب العملات (IMF COFER، 2025)، ويشكّل أحد طرفي 89% من جميع معاملات الصرف الأجنبي (مسح بنك التسويات الدولية الذي يُجرى كل ثلاث سنوات، 2025)، في حين تسهم الولايات المتحدة بنحو ربع الناتج المحلي الإجمالي العالمي.
آليات ريع الإصدار النقدي (Seigniorage) على المستوى الدولي:
- يحتفظ المستثمرون الأجانب بأوراق مالية صادرة عن الخزانة الأمريكية تتجاوز قيمتها 9 تريليونات دولار أمريكي (بيانات TIC الصادرة عن الخزانة الأمريكية، 2025)
- تكلفة الإنتاج: ضئيلة؛ القيمة التبادلية: سلع وخدمات حقيقية
- يمكن للولايات المتحدة تمويل عجزها التجاري بإصدار عملة يتعيّن على الآخرين كسبها
- يدعم الطلب الهيكلي على الدولار العملة بما يتجاوز الأساسيات قصيرة الأجل
يتيح هذا الترتيب للولايات المتحدة تصدير التضخم واستيراد الموارد الحقيقية، وهو ما يماثل في العصر الحديث قيام ملوك العصور الوسطى بتخفيض قيمة العملة مع إلزام رعاياهم بقبولها بقيمتها الاسمية.
التحديات الناشئة أمام هيمنة الدولار
تهدد عدة تطورات احتكار الدولار لإيرادات الإصدار النقدي:
- أنظمة التسوية البديلة لدول بريكس+: جهود لإنشاء آليات للتجارة بعيدًا عن الدولار
- اليوان الرقمي (e-CNY): محاولة الصين لتدويل عملتها عبر التكنولوجيا
- إعادة تقييم الذهب: البنوك المركزية تكدّس الذهب بديلاً عن الدولار
- اعتماد العملات المشفّرة: أنظمة نقدية موازية خارج سيطرة الحكومات
إذا فقد الدولار مكانته كعملة احتياط بصورة جوهرية، فستخسر الولايات المتحدة إيرادات سك العملة بقدر كبير: مما قد يفرض تعديلات مالية جذرية أو تسريعًا في خلق النقود، وكلاهما قد يؤدي إلى انهيار الثقة.
سادسًا. التحول الرقمي: العملات الرقمية للبنوك المركزية والنقود القابلة للبرمجة
العملات الرقمية للمصارف المركزية: الإيراد النقدي الإصداري 2.0
تمثل العملات الرقمية للمصارف المركزية المرحلة التالية من تطور الإيراد النقدي الإصداري: إصدار رقمي مباشر يستغني عن الوسطاء. وخلافًا للعملات المشفّرة، تُركّز هذه العملات الرقمية السيطرة النقدية بدل أن تُوزّعها.
مزايا استخلاص الإيراد النقدي الإصداري:
- انعدام تكاليف الإنتاج: دون حاجة إلى طباعة أو سك مادي
- تتبّع دقيق: مراقبة كل معاملة في الوقت الفعلي
- قابلية البرمجة: تواريخ انتهاء الصلاحية، وقيود الاستخدام، والتوزيع الموجَّه
- الاستغناء عن الوساطة: تراجع دور المصارف التجارية في خلق النقود
- تعزيز انتقال السياسة النقدية: سيطرة مباشرة على توزيع النقد
التطبيقات قيد التطوير:
- الصين (اليوان الرقمي e-CNY): مرحلة تجريبية على مستوى البلاد؛ بلغت المعاملات 3.48 مليار معاملة بقيمة 16.7 تريليون يوان صيني بحلول نوفمبر 2025. ومنذ يناير 2026، أصبحت أرصدة المحافظ لدى المصارف التجارية ودائع تدرّ فائدة
- الاتحاد الأوروبي (اليورو الرقمي): المرحلة التالية من المشروع منذ أكتوبر 2025؛ ويمكن إطلاق مرحلة تجريبية اعتبارًا من منتصف عام 2027 وبدء الإصدار الأول في عام 2029، إذا اعتُمدت لائحة الاتحاد الأوروبي في عام 2026
- المملكة المتحدة (الجنيه الرقمي): مرحلة التصميم؛ ولم يُتخذ قرار بإصداره
- الولايات المتحدة: يُحظر على الاحتياطي الفيدرالي بموجب القانون إصدار عملة رقمية للبنك المركزي (CBDC) حتى 31 ديسمبر 2030 (يوليو 2026)
الآثار على الوساطة المالية
العملة الرقمية للمصرف المركزي (CBDC) تهدد النماذج المصرفية التقليدية بتمكين علاقات مباشرة بين المصرف المركزي والمستخدمين النهائيين. فإذا استطاع الأفراد الاحتفاظ بودائع لدى المصرف المركزي مباشرةً، تقل أهمية ودائع المصارف التجارية، مما قد يلغي إيرادات الإصدار الثانوية ويعطّل نظام الاحتياطي الجزئي.
تواجه المصارف عدة تحديات استراتيجية:
- تراجع الوساطة في الودائع: التحول إلى ودائع البنوك المركزية الخالية من المخاطر خلال فترات الضغط
- تراجع القدرة الإقراضية: يؤدي انخفاض قاعدة الودائع إلى تقييد خلق الائتمان
- انكماش هوامش الربح: المنافسة من حسابات المصارف المركزية الخالية من الكلفة
- مخاطر المراقبة: قد تتحول العملات الرقمية للبنوك المركزية (CBDC) إلى أدوات للمراقبة المالية والتحكم
سابعاً: التضخم بوصفه ضريبة ضمنية
العلاقة بين ريع الإصدار النقدي والتضخم
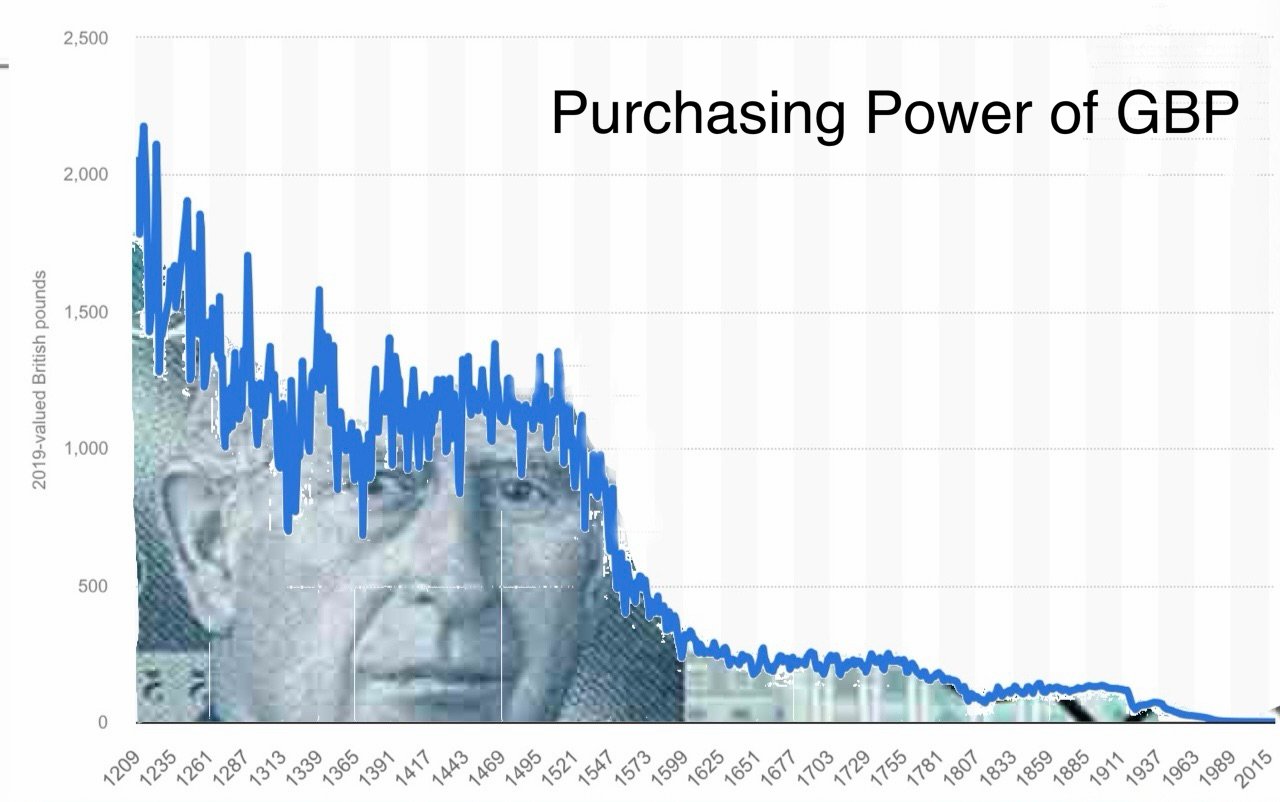
إن الإفراط في استخلاص ريع الإصدار النقدي يؤدي حتمًا إلى التضخم، وهو الآلية التي تُوزَّع من خلالها تكاليف إصدار النقود على حائزي العملة. وعلى خلاف الضرائب الصريحة، لا يتطلب التضخم موافقة تشريعية ولا يترك أثرًا ظاهرًا لأغراض التدقيق.
الإطار الرياضي:
إذا كان M يمثل عرض النقود، وP يمثل مستوى الأسعار، وظل كل من V وQ ثابتين (على سبيل التبسيط)، فإن:
M × V = P × Q
إن زيادة M (ريع الإصدار النقدي) تؤدي بالضرورة إلى زيادة P (التضخم)، فتنقل القوة الشرائية من حائزي النقد الحاليين إلى الجهة المصدرة للعملة.
الاستخلاص عبر التضخم في الواقع العملي:
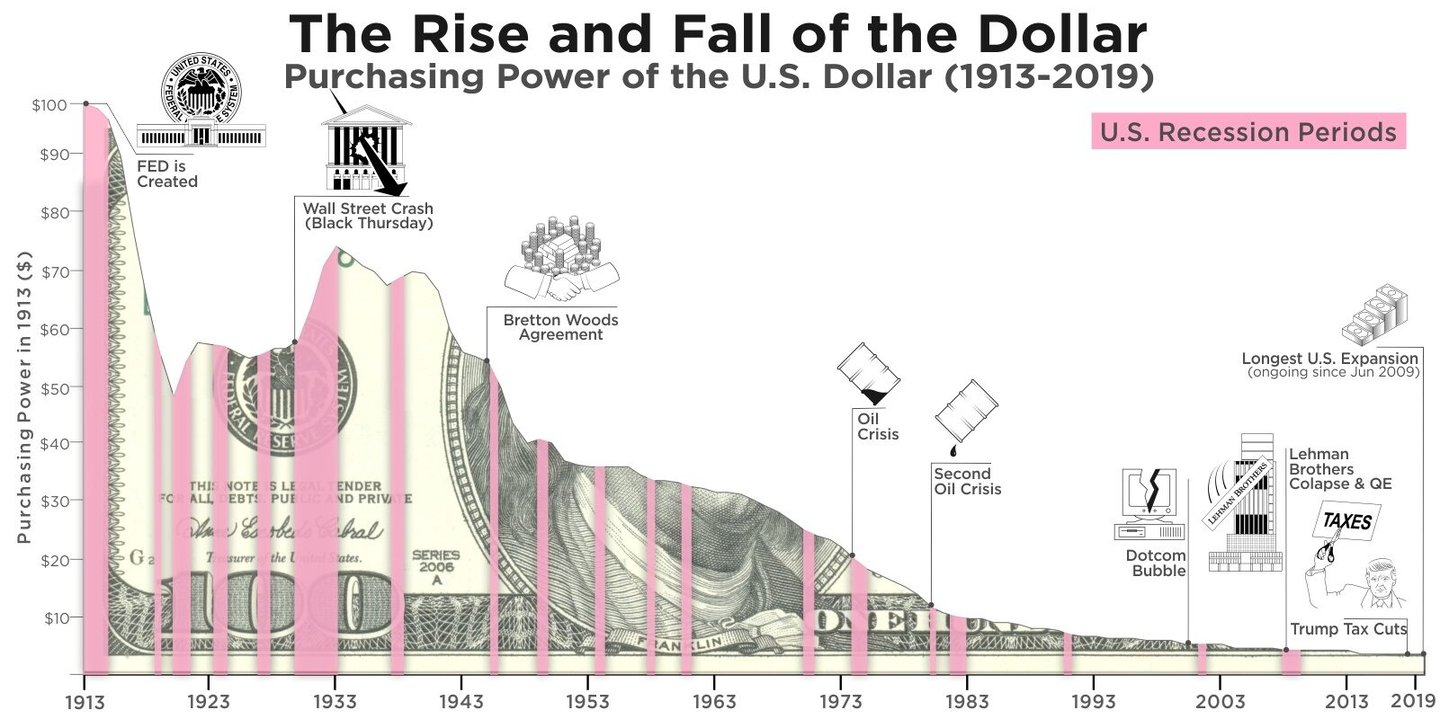
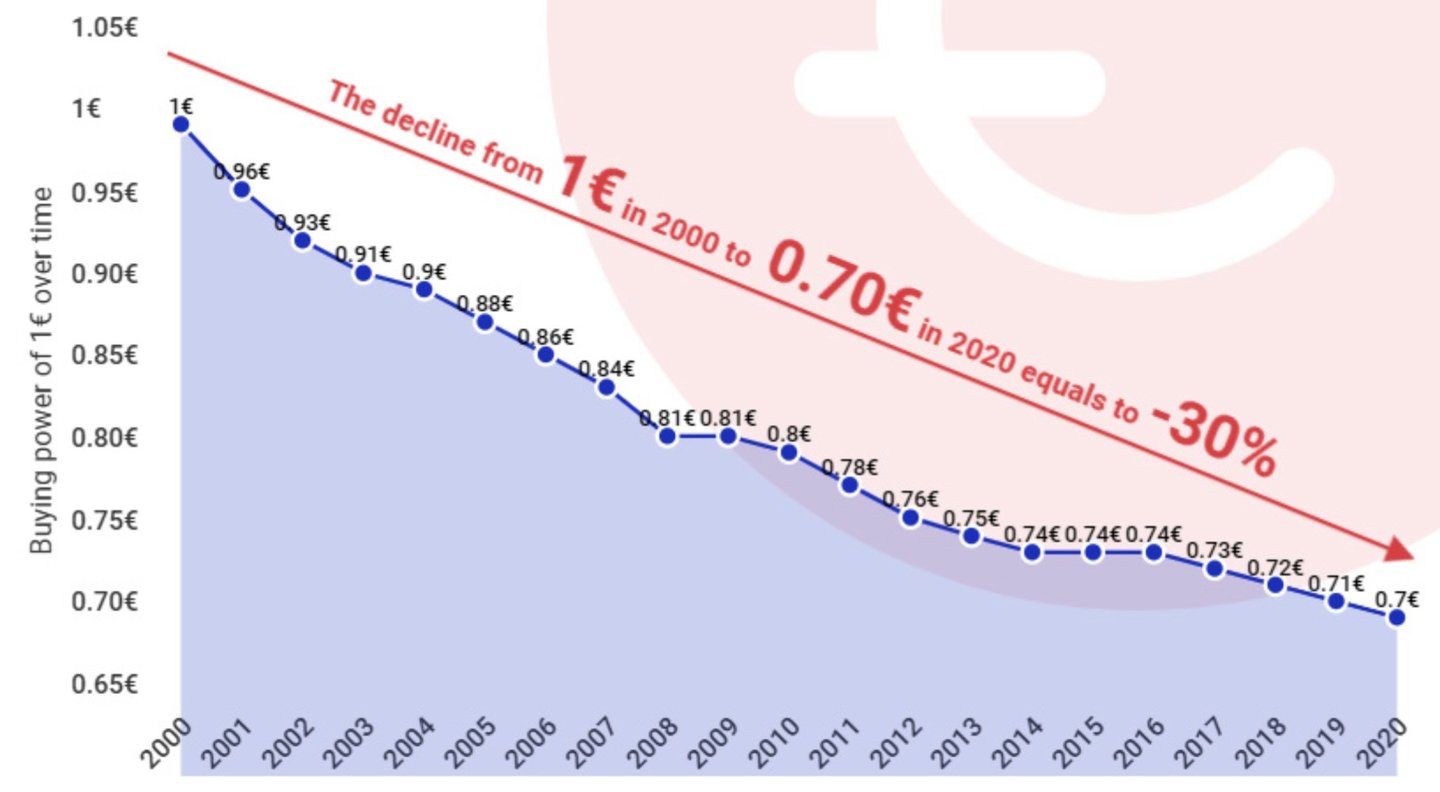
- يؤدي تضخم سنوي بنسبة 2% إلى فقدان 18% من القوة الشرائية على مدى 10 سنوات بفعل التراكم
- منذ عام 1971 (صدمة نيكسون)، فقد الدولار ما يقارب 90% من قوته الشرائية (وفق مؤشر أسعار المستهلك الأمريكي)
- العائد الحقيقي على الاحتفاظ بالنقد: سلبي باستمرار عند تعديله وفقاً للتضخم على النحو الصحيح
دراسات حالة تاريخية عن التضخم المفرط
يفضي الاعتماد المفرط على إيرادات الإصدار النقدي (السيجنوريج) إلى نتائج كارثية:
ألمانيا في عهد فايمار (1921-1923):
- بلغ التضخم الشهري ذروته عند 29,500%
- موّلت الحكومة، المُثقَلة بالتعويضات، العجزَ عبر المصرف المركزي
- تبددت مدخرات الطبقة الوسطى، وأعقب ذلك تنامي النزعات الراديكالية السياسية
زيمبابوي (2007-2009):
- بلغت ذروة التضخم ما يُقدَّر بـ 79.6 مليار بالمئة شهريًا
- طبعت الحكومة النقود للحفاظ على مستوى الإنفاق وسط الانهيار الاقتصادي
- عملة تم التخلي عنها لصالح بدائل أجنبية
فنزويلا (2016-2019):
- بلغ التضخم السنوي 130,060% في عام 2018 (البنك المركزي الفنزويلي Banco Central de Venezuela)
- التمويل النقدي للإنفاق العام بعد انهيار الإيرادات النفطية
- هجرة جماعية وأزمة إنسانية
تشترك هذه الحالات في عناصر عدة: أزمات مالية عامة، وإحجام سياسي عن خفض الإنفاق، وإيمان بأن إيرادات إصدار النقد (عائد سكّ العملة) يمكن أن تحل محل الضرائب إلى أجل غير مسمى.
ثامنًا. العملات المشفّرة وتحدي حقوق السك
البيتكوين: بنية مناهضة لإيرادات الإصدار النقدي
تمثّل الابتكار الجوهري للبيتكوين في إلغاء إيرادات الإصدار النقدي (seigniorage) كليًا من خلال الندرة المطلقة في المعروض (21 مليون عملة كحد أقصى). ويتحدى هذا التصميم مباشرةً الاحتكارات النقدية للحكومات بتقديمه بديلًا لا يمكن تخفيض قيمته.
عناصر التمايز الرئيسية:
- العرض الثابت يلغي استمرار استخلاص إيرادات الإصدار النقدي
- الإصدار اللامركزي يحول دون الاستئثار بالامتيازات
- قواعد بروتوكول شفافة تحل محل السياسات التقديرية
- مقاومة الرقابة تحدّ من سيطرة الحكومات
استجابة الحكومات: التقييد والاستيعاب
تواجه الحكومات معضلة: إما السماح باعتماد العملات المشفرة والتفريط في إيرادات الإصدار النقدي (seigniorage)، وإما تقييد الوصول إليها والظهور بمظهر السلطوية. وقد سلكت معظم الحكومات مسارات وسطى:
- التنظيم: فرض متطلبات KYC وAML بما يحدّ من إخفاء الهوية
- الضرائب: التصنيف كملكية بما يُخضع المكاسب الرأسمالية للضريبة
- تطوير العملات الرقمية للبنوك المركزية: طرح عملات رقمية منافسة بدعم حكومي
- الإنفاذ الانتقائي: ملاحقة بعض الاستخدامات قضائيًا مع التغاضي عن غيرها
ستحدد نتيجة هذا التوتر إلى حد كبير ديناميكيات إيرادات السك مستقبلًا. فإذا حققت العملات المشفرة انتشارًا ملحوظًا، ستتراجع إيرادات السك الحكومية، مما يفرض إما خفض الإنفاق أو الانتزاع بصورة أكثر حدة من مستخدمي العملة المتبقين.
تاسعًا. الآثار على القطاع المصرفي والاعتبارات الاستراتيجية
التموضع لمرحلة الانتقال في حقوق الإصدار النقدي (Seigniorage)
يتعين على المؤسسات المالية إدارة عدة تحولات هيكلية:
على المدى القريب (2026–2027):
- عودة الميزانيات العمومية إلى مستوياتها الطبيعية: أنهى مجلس الاحتياطي الفيدرالي تقليص ميزانيته في 1 ديسمبر 2025، بينما يواصل البنك المركزي الأوروبي السماح باستحقاق محافظه تباعًا
- احتمال العودة إلى التيسير الكمي الموسّع في حال حدوث ركود اقتصادي
- اتساع نطاق التجارب التجريبية للعملات الرقمية للبنوك المركزية، مما يخلق حالة من عدم اليقين التنظيمي
- الإطار التنظيمي للعملات المشفرة آخذ في التبلور
المدى المتوسط (2027-2030):
- الإطلاق المحتمل للعملات الرقمية للبنوك المركزية في الاقتصادات الكبرى
- اشتداد المنافسة على الودائع بين المصارف والمصارف المركزية
- النموذج المصرفي التقليدي تحت الضغط
- الحاجة إلى نماذج إيرادات جديدة مع تحوّل منافع حقوق الإصدار النقدي (السيجنوريج)
الأجل الطويل (2030 وما بعدها):
- إمكانية قيام نظام نقدي رقمي متعدد العملات
- تراجع دور الخدمات المصرفية للمراسلين
- النقود القابلة للبرمجة التي تتيح منتجات مالية جديدة
- احتمال تحوّل الاقتصادات الأصغر حجماً إلى الدولرة عبر المنصات الرقمية
التوصيات الاستراتيجية. نهجنا في IFB
- تنويع مصادر الإيرادات: الحد من الاعتماد على التمويل بالودائع وعلى هامش صافي الفائدة
- الاستثمار في البنية التحتية الرقمية: الاستعداد لدمج العملات الرقمية للبنوك المركزية (CBDC) وخدمات حفظ الأصول الرقمية
- تطوير منتجات لا تعتمد على الإيرادات النقدية السيادية (Seigniorage): التركيز على الاستشارات وإدارة المخاطر والخدمات المتخصصة
- متابعة التطورات التنظيمية: المشاركة في المشاورات المتعلقة بالعملات الرقمية للبنوك المركزية (CBDC) ووضع المعايير الصناعية
- سيناريوهات اختبار الجهد: نمذجة آثار التغيرات المختلفة في نظام ريع الإصدار النقدي
- تثقيف العملاء: تبوّأ مكانة الخبير في شأن انعكاسات التحول النقدي
إطار إدارة المخاطر
المخاطر الرئيسية:
- مخاطر الاستغناء عن الوساطة المصرفية: هروب الودائع إلى العملات الرقمية للبنوك المركزية خلال فترات الضغط المالي
- انكماش هوامش الربح: المنافسة من حسابات المصارف المركزية الخالية من الكلفة
- المخاطر التنظيمية: تغيّرات مفاجئة في السياسات المتعلقة بالعملات الرقمية
- المخاطر النظامية: أزمات الثقة في العملات الورقية التي تفضي إلى تغيير النظام النقدي
استراتيجيات التخفيف:
- الحفاظ على احتياطيات رأسمالية قوية تفوق الحدود الدنيا التنظيمية
- إقامة علاقات مراسلة مع المصارف المركزية للنفاذ إلى العملات الرقمية للمصارف المركزية
- إنشاء قدرات في مجال الأصول الرقمية لخدمة العملاء عبر مختلف الأنظمة النقدية
- بناء منصات تقنية مرنة تتيح التكيّف السريع
عاشرًا. مستقبل الامتياز النقدي
يمثل ريع إصدار النقود (Seigniorage) الامتياز الأساسي للسيادة النقدية: أي الحق في الاستفادة من إصدار النقود. وقد استمر هذا الامتياز من سك العملات المعدنية في القرون الوسطى إلى أنظمة العملات الورقية الحديثة، وسيستمر بصيغ متكيفة خلال التحول الرقمي.
تبرز عدة استنتاجات للمهنيين المصرفيين:
إن إيرادات سك العملة (Seigniorage) سمة هيكلية وليست عرضية. فهي تمثل ميزة مقصودة في تصميم النظم النقدية، لا مصادفة ولا شذوذًا. وفهم هذه الآلية ضروري لاستشراف سلوك البنوك المركزية واتجاه سياساتها.
إن التوزيع أهم من الحجم. فـأثر كانتيلون يعني أن القرب من مصدر خلق النقود هو ما يحدد المستفيدين. فالمؤسسات المالية التي تتخذ موقع المتعاملين الأوليين أو معالجي المدفوعات أو الأطراف المقابلة للبنك المركزي تحقق مزايا غير متناسبة.
لن يؤدي التحول الرقمي إلى إلغاء ريع الإصدار النقدي (seigniorage). بل قد تؤدي العملات الرقمية للبنوك المركزية إلى زيادة تركّزه، مع استحداث قدرات جديدة للمراقبة والتحكم. وعلى المصارف أن تتكيف مع هذا الواقع بدلاً من مقاومته.
تهدد النظم النقدية البديلة حق الدولة في الإصدار النقدي (السيجنوريج). فقد يدفع اعتماد العملات المشفرة، أو إعادة تقييم الذهب، أو تغيّر أنظمة التسوية الدولية، الحكومات إلى مزيد من الاقتطاع الحاد من المستخدمين المتبقين أو إلى تعديلات مالية جذرية.
يظل التضخم الآلية الرئيسية لتوزيع التكلفة. فعلى الرغم من التطور التقني، ينقل الإصدار النقدي (السنيوريج) الثروة في نهاية المطاف عبر التضخم: ضريبة صامتة لا تتطلب أي موافقة تشريعية.