خلق النقد
خلق النقد بواسطة المصارف
خلق العملة من قبل المصارف في نظام مصرفي قائم على الاحتياطي الجزئي.
تُنشئ المصارف التجارية معظم النقود المتداولة عن طريق الإقراض: فحين يمنح المصرف قرضًا، فإنه يقيّد في حساب المقترض وديعة جديدة. أما «مضاعف النقود» الوارد في الكتب الدراسية، والذي يُقرض المصرف بموجبه مضاعفات احتياطياته، فلا يصف طريقة عمل الأنظمة المصرفية الحديثة (بنك إنجلترا، «خلق النقود في الاقتصاد الحديث»، 2014). وفيما يلي آلية ذلك:
- الودائع ومتطلبات الاحتياطي: تشترط بعض المصارف المركزية أن تحتفظ المصارف بجزء من ودائع معينة كاحتياطيات – ويبلغ 1% لدى البنك المركزي الأوروبي، في حين حدد الاحتياطي الفيدرالي الأمريكي المتطلب عند الصفر منذ مارس 2020 ولا يفرض بنك إنجلترا أي متطلب. وعمليًا، لا يتقيّد الإقراض بالاحتياطيات بقدر ما تقيّده قواعد رأس المال والسيولة وطلب المقترضين وسعر الفائدة الخاص بالسياسة النقدية.
- إنشاء القروض: عندما يمنح المصرف قرضاً، فإنه لا يسلّم نقداً فعلياً من احتياطياته. وإنما ينشئ وديعة في حساب المقترض، فيخلق بذلك نقوداً جديدة. وتؤدي هذه العملية إلى توسيع المعروض النقدي في الاقتصاد.
- الفائدة والسداد: يحقق المصرف إيرادات من الفوائد على هذه القروض. وكلما سدّد المقترضون قروضهم، انكمش المعروض النقدي وانخفضت التزامات المصرف (الودائع).
لإدارة المخاطر المرتبطة بتعثر سداد القروض وتجاوز المصارف لطاقتها الإقراضية، تستخدم المصارف عدة استراتيجيات:
- تقييم المخاطر والتصنيف الائتماني: تُجري المصارف تقييمات دقيقة للمخاطر وتستخدم التصنيف الائتماني لتقييم الجدارة الائتمانية للمقترضين، مما يساعد على الحد من مخاطر التعثر عن السداد.
- تنويع محفظة القروض: تنوّع المصارف محافظ قروضها عبر قطاعات ومناطق جغرافية وشرائح عملاء مختلفة لتوزيع المخاطر.
- نسب كفاية رأس المال: يُطلب من المصارف الحفاظ على نسب كفاية رأس المال معينة، بما يضمن امتلاكها رأس مال كافيًا لاستيعاب الخسائر. وغالبًا ما تندرج هذه المتطلبات ضمن أطر تنظيمية مثل Basel III.
- المخصصات والشطب: تجنّب المصارف جزءًا من أرباحها كمخصصات للديون المعدومة. وإذا تعثّر قرض ما، يُشطب مقابل هذه المخصصات.
- إدارة السيولة: تدير المصارف سيولتها لضمان امتلاك أصول سائلة كافية للوفاء بالتزاماتها قصيرة الأجل. ويشمل ذلك الحفاظ على توازن سليم بين الالتزامات قصيرة الأجل والأصول السائلة.
- الرقابة التنظيمية: تخضع المصارف لرقابة تنظيمية تكفل التزامها بممارسات الإقراض الحصيفة والحفاظ على الاستقرار المالي.
فيما يتعلق بمنع إنشاء كمية مفرطة من العملة:
- تؤثر المصارف المركزية في حجم الأموال التي تنشئها المصارف أساسًا عبر سعر الفائدة الرئيسي، إلى جانب تنظيمات رأس المال والسيولة، وفي بعض البلدان متطلبات الاحتياطي.
- إذا قام أحد المصارف بإنشاء كمية مفرطة من العملة بما يؤدي إلى مخاطر التضخم أو عدم الاستقرار المالي، يجوز للبنك المركزي التدخل، إما بتغيير أسعار الفائدة الرسمية، أو بتعديل متطلبات الاحتياطي، أو من خلال عمليات السوق المفتوحة.
- وفي الحالات التي تواجه فيها المصارف مخاطر الإعسار بسبب الإفراط في الإقراض، يمكن للمصارف المركزية أن تتدخل بصفتها الملاذ الأخير للإقراض. غير أن هذا التدبير يُلجأ إليه عادةً في الحالات القصوى لمنع الانهيار النظامي، وليس ممارسة اعتيادية.
يعتمد دور البنك المركزي في إنقاذ المصارف على مدى خطورة الوضع وحجم المخاطر النظامية التي يشكلها المصرف المتعثر. وعادةً ما يكون الإنقاذ الملاذ الأخير، ويقترن بشروط صارمة تهدف إلى استعادة الاستقرار المالي ومنع الخطر الأخلاقي.
تتفاوت نسبة العملة التي تنشئها المصارف التجارية عن طريق الإقراض إلى تلك التي تنشئها المصارف المركزية تفاوتاً كبيراً بين الاقتصادات المختلفة، تبعاً لممارساتها المصرفية وسياساتها النقدية وهياكلها الاقتصادية. وفيما يلي عرض عام:
- المصارف التجارية: في معظم الاقتصادات الحديثة، تنشئ المصارف التجارية الجزء الأكبر من المعروض النقدي من خلال الإقراض. فحين تقدّم المصارف القروض، فإنها تنشئ ودائع تشكّل عنصراً رئيسياً في المعروض النقدي الأوسع. وكثيراً ما يُشار إلى هذا الشكل من النقود بـ«نقود المصارف» أو «نقود المصارف التجارية».
- البنوك المركزية: تُصدر البنوك المركزية العملة في شكل نقد مادي (أوراق نقدية وعملات معدنية) واحتياطيات تحتفظ بها البنوك التجارية لدى البنك المركزي. ويمثل ذلك جزءًا أصغر من إجمالي المعروض النقدي مقارنةً بالنقود التي تنشئها البنوك. وغالبًا ما يُشار إلى نقود البنك المركزي بوصفها «النقود الأساسية» أو «النقود ذات القوة العالية».
يمكن أن تتفاوت النسب المحددة:
- ففي المملكة المتحدة، وفقاً لبنك إنجلترا (2014)، لم تشكّل الأوراق النقدية والعملات المعدنية سوى نحو 3% من الأموال التي يحتفظ بها الجمهور؛ أما نسبة 97% المتبقية فكانت ودائع مصرفية.
- في منطقة اليورو، تشكّل العملة المتداولة نحو عُشر المجمّع النقدي الواسع M3؛ ويتكوّن الباقي من الودائع والأدوات الأخرى الصادرة عن المصارف وصناديق أسواق النقد (الإحصاءات النقدية للبنك المركزي الأوروبي).
- في الاقتصادات الناشئة أو الأقل نموًا، قد تختلف النسبة بسبب زيادة الاعتماد على النقد المادي، أو تشدد الأنظمة المصرفية، أو اختلاف أطر السياسة النقدية.
ومن المهم الإشارة إلى أن هذه الأرقام قد تتقلب تبعاً للظروف الاقتصادية وتغيّرات السياسة النقدية والتحولات التنظيمية. فعلى سبيل المثال، خلال فترات التيسير الكمي، قد ترتفع نسبة النقود التي تنشئها البنوك المركزية ارتفاعاً كبيراً مع شرائها أصولاً مالية لضخ السيولة في الاقتصاد.
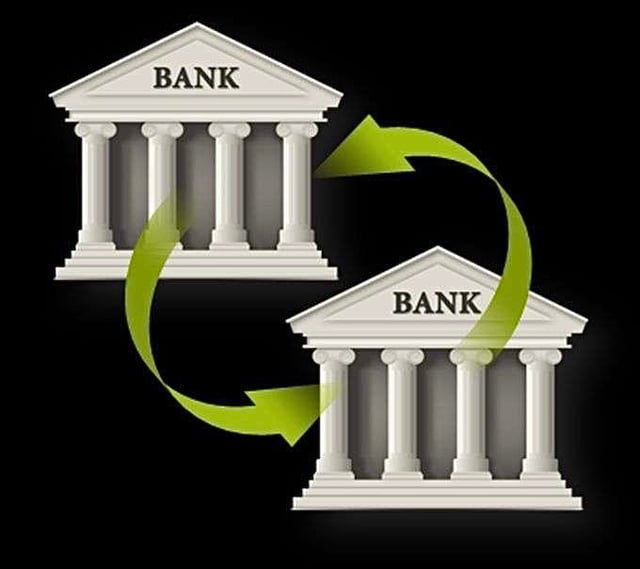
تحويل النقود المصرفية المُنشأة حديثاً بين المصارف.
فيما يلي شرح لكيفية سير العملية الداخلية في المصارف:
إنشاء القرض: عندما يمنح المصرف قرضًا، فإنه ينشئ بالفعل وديعة في حساب المقترض. وهذا قيد رقمي لا نقد مادي. وتمثل هذه الوديعة التزامًا أو مطلوبات على المصرف (إذ يدين المصرف للمودِع بهذا المبلغ)، وأصلًا للمقترض (إذ يستطيع المقترض استخدام هذا المبلغ).
تحويل الأموال: لنفترض أن المقترض قرّر تحويل جزء من هذا القرض أو كله إلى مصرف آخر. يوجّه المقترض مصرفه بإجراء دفعة إلى حساب لدى المصرف الآخر.
التسويات بين المصارف: تسوّي المصارف المعاملات فيما بينها من خلال عملية تُعرف بالتسويات بين المصارف. وتتم هذه التسوية إما في الوقت الفعلي أو على دفعات خلال اليوم، عبر:
- المصرف (المصارف) المركزي: يضطلع المصرف المركزي بدور محوري في هذه العملية. إذ تحتفظ المصارف بحسابات احتياطي لدى المصرف المركزي، وتُستخدم هذه الحسابات لتسوية المعاملات بين المصارف. فإذا احتاج المصرف A إلى تحويل أموال إلى المصرف B، يخفّض المصرف المركزي رصيد احتياطي المصرف A ويزيد رصيد احتياطي المصرف B بالمقدار نفسه في نظام RTGS أو
- غرف المقاصة أو شبكات الخدمات المصرفية للمراسلين: تُسوّى المعاملات في بعض الأحيان عبر غرف المقاصة أو من خلال شبكات الخدمات المصرفية للمراسلين. وتيسّر هذه الأنظمة تحويل الأموال وتضمن احتفاظ كل مصرف بالاحتياطيات المطلوبة للوفاء بالتزاماته.
الاحتفاظ بالاحتياطيات: على مدار اليوم، تراقب المصارف مراكز احتياطياتها. فإذا عانى مصرف نقصًا في الاحتياطيات بسبب التدفقات الخارجة (كما في مثالنا)، فقد يقترض من مصارف أخرى في سوق الإقراض بين المصارف، أو من المصرف المركزي كملاذ أخير.
- البنك المركزي بصفته المقرض الأخير: يعمل البنك المركزي بصفته المقرض الأخير لتوفير السيولة للمصارف التي تعاني نقصاً مؤقتاً في الاحتياطيات. ويكفل ذلك قدرة المصارف على الوفاء بالتزامات الدفع واستقرار النظام المصرفي.
وخلاصة القول إنه عندما يحوّل مصرف أموالاً إلى مصرف آخر بناءً على تعليمات العميل، تنطوي التسوية الفعلية على تعديل الاحتياطيات التي تحتفظ بها المصارف لدى المصرف المركزي أو من خلال التحويلات بين المصارف. ويضمن هذا النظام أنه في حين تنشئ المصارف الفردية النقود عبر الإقراض، تظل سلامة النظام المصرفي العامة واستقراره محفوظتين من خلال مزيج من إشراف المصرف المركزي وأسواق الإقراض بين المصارف ومتطلبات الاحتياطي.