
خلق النقد
التحويل من خارج الميزانية إلى داخلها
الفروق بين ما هو خارج دفتر الأستاذ وما هو خارج الميزانية العمومية في العمل المصرفي
أ. في سياق العمل المصرفي، تعمل الأموال «خارج الدفاتر» و«خارج الميزانية» بصورة متمايزة:
كثيرًا ما يُستخدم مصطلحا "خارج الميزانية العمومية" و"خارج السجلات" (off-ledger) في السياقات المالية لوصف أنواع مختلفة من المعالجات المحاسبية والإفصاحات. وفيما يلي شرح مفصّل لكل مصطلح وأبرز الفروق بينهما:
خارج الميزانية العمومية
التعريف:
تشير البنود خارج الميزانية إلى الأصول أو الالتزامات التي لا تظهر في الميزانية العمومية للشركة. وتكون هذه البنود عادةً محتملة أو اسمية الطابع، أي أنها تمثّل التزامات أو حقوقًا مستقبلية محتملة لا التزامات أو حقوقًا قائمة.
الخصائص:
- الطبيعة الاحتمالية: غالباً ما تنطوي البنود خارج الميزانية على التزامات أو أصول محتملة قد تتحقق أو لا تتحقق، بحسب أحداث مستقبلية.
- أمثلة شائعة: التزامات القروض، والضمانات، والمبالغ الاسمية للمشتقات، وبعض أنواع التوريق، وكذلك عقود الإيجار التشغيلي بالنسبة للمستأجرين قبل تطبيق المعيار الدولي للتقارير المالية 16 والمعيار ASC 842 (عام 2019).
- الغرض: تُستخدم هذه البنود لإدارة المخاطر والرافعة المالية والسيولة دون التأثير على المركز المالي الظاهر للكيان في ميزانيته العمومية.
- الإفصاح: على الرغم من عدم إدراج هذه البنود في الميزانية العمومية، يجب الإفصاح عنها في الإيضاحات المرفقة بالقوائم المالية وفقًا للمعايير المحاسبية، لضمان الشفافية.
خارج السجلات
التعريف:
لا تُعرَّف البنود خارج دفتر الأستاذ عادةً في المحاسبة التقليدية، لكنها تشير عمومًا إلى أموال أو معاملات لا تُسجَّل في دفاتر الأستاذ الرئيسية للكيان. وقد تُستخدم داخليًا أو خارجيًا، لكنها ليست جزءًا من السجلات المحاسبية الرسمية.
الخصائص:
- السجلات الداخلية: قد تُتابَع البنود خارج الميزانية داخليًا لأغراض الإدارة، لكنها لا تُدرج في البيانات المالية الرسمية.
- الطابع غير الرسمي: قد تشمل هذه البنود التزامات غير رسمية أو تسويات داخلية أو تقديرات إدارية لم تُدرج في النظام المحاسبي.
- الغرض: يمكن استخدامها في اتخاذ القرارات الداخلية أو إعداد الميزانيات أو التخطيط دون التأثير في السجلات المالية الرسمية.
- الإفصاح: لا يُفصَح عن هذه البنود عادةً في القوائم المالية الرسمية أو في الإيضاحات. ويُعدّ البند الذي ينبغي الاعتراف به وفق القواعد المحاسبية ولكنه يُبقى خارج السجلات مخالفةً لقانون المحاسبة.
أبرز الفروق
- المعالجة المحاسبية:
- خارج الميزانية العمومية: يتم الاعتراف بهذه البنود والإفصاح عنها وفق قواعد المحاسبة المعتادة، وغالبًا ما تظهر في إيضاحات القوائم المالية.
- خارج دفاتر الحسابات: لا تُدرج هذه البنود في السجلات المحاسبية الرسمية، ولا تخضع لمتطلبات الإفصاح المعتادة.
2. الشفافية والإفصاح:
- خارج الميزانية: يُشترط توفر الشفافية والإفصاح التفصيلي في الإيضاحات المرفقة بالبيانات المالية.
- خارج الدفاتر: تكون هذه البنود في العادة داخلية ولا يُفصَح عنها لأصحاب المصلحة الخارجيين.
3. الامتثال التنظيمي:
- خارج الميزانية العمومية: تخضع للرقابة التنظيمية ويجب أن تمتثل لمعايير المحاسبة مثل GAAP أو IFRS.
- خارج السجلات المحاسبية: لا تخضع عادةً للمتطلبات التنظيمية نفسها، إذ إنها ليست جزءاً من التقارير المالية الرسمية.
4. الأثر في النسب المالية:
- خارج الميزانية العمومية: يمكن أن يؤثر في تصور المستثمرين للمخاطر والرافعة المالية دون التأثير مباشرةً في النسب المالية الأساسية.
- خارج الميزانية: لا تؤثر في النسب المالية لأنها غير مدرجة في الحسابات الرسمية.
الأموال خارج دفاتر الحسابات في العمل المصرفي:
في القطاع المصرفي، قد تنطوي الأموال خارج دفاتر الأستاذ أو الأموال خارج الميزانية العمومية على معاملات أو حسابات تُحفظ بمعزل عن النظام المحاسبي الرئيسي للمصرف. وهي أصول أو التزامات لا تُسجَّل في الميزانية العمومية، لكنها قد تؤثر تأثيرًا كبيرًا في المركز المالي للمصرف. وغالبًا ما تمثل هذه البنود التزامات محتملة أو أصولًا محتملة قد تتحقق في ظروف معينة. ومن الأمثلة المشروعة أموال العملاء التي يحتفظ بها المصرف بصفة ائتمانية (ودائع الاستئمان أو الودائع الائتمانية): إذ تُقيَّد في دفاتر مستقلة وليس في الميزانية العمومية الخاصة بالمصرف. أما الأموال غير المسجّلة العائدة للمصرف نفسه فتشكل مخالفة لقواعد المحاسبة والرقابة.
الأموال خارج الميزانية العمومية في القطاع المصرفي:
غالباً ما تمارس المصارف أنشطة خارج الميزانية العمومية، مثل إصدار خطابات الاعتماد، والتعامل في المشتقات، وتوريق الأصول. ومن الأمثلة على ذلك الالتزامات الطارئة، كخطابات الاعتماد التي يلتزم فيها المصرف بالدفع للمستفيد إذا تحققت شروط معينة. ولا تُسجَّل هذه الالتزامات ضمن الخصوم في الميزانية العمومية إلى أن تُستوفى الشروط، لكنها تمثل التزامات محتملة.
وفي الحالتين، يمكن أن تؤثر هذه الممارسات في الوضع المالي الظاهر للمصرف وفي ملف مخاطره. أما الأنشطة خارج الميزانية العمومية فيمكن، على وجه الخصوص، أن تزيد تعرّض المصرف للمخاطر زيادة ملموسة دون أن تؤثر في مؤشراته المالية المعلنة، مثل مستويات المديونية.
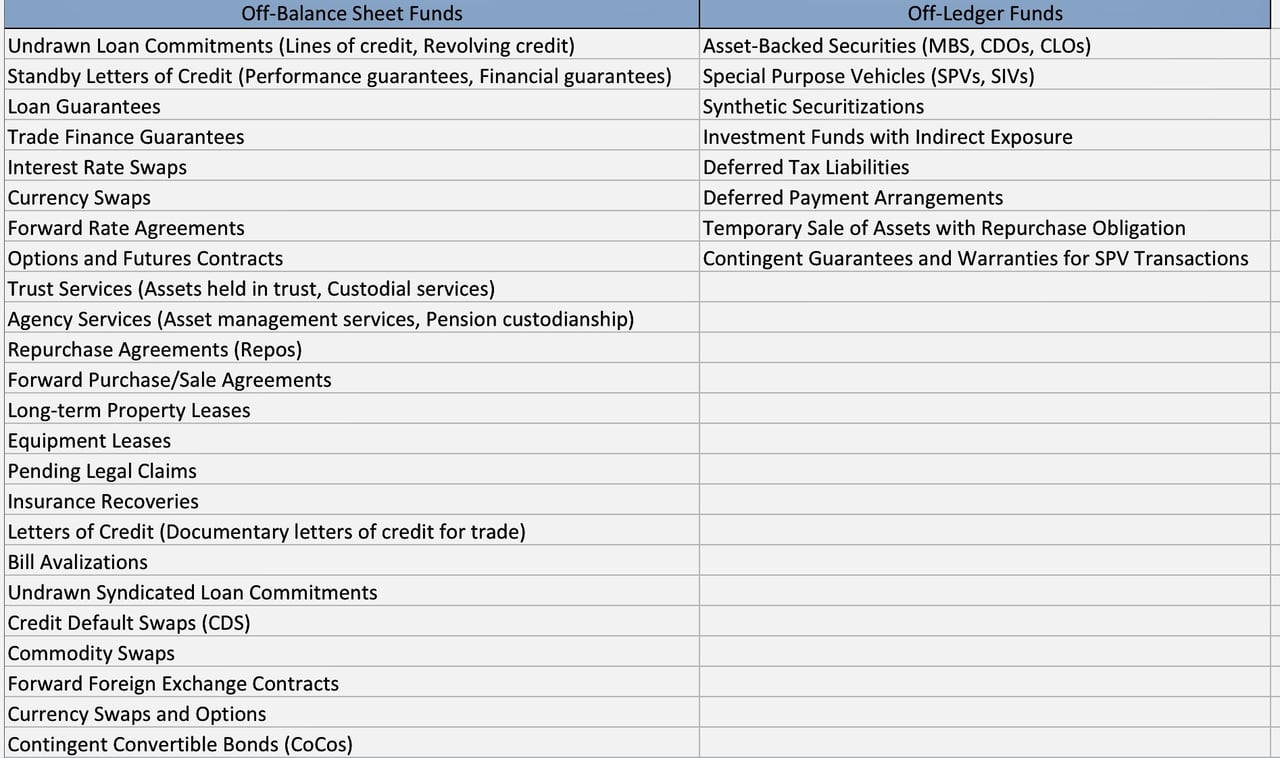
ب. في العمل المصرفي المركزي، قد تختلف مفاهيم الأنشطة «خارج دفتر الأستاذ» و«خارج الميزانية» اختلافًا كبيرًا عنها في العمل المصرفي التجاري:
1. خارج الدفاتر في البنوك المركزية: لا يحمل المصطلح معنى معياريًا في العمل المصرفي المركزي: إذ تُسجَّل معاملات البنك المركزي في دفاتره. وما قد يكون خارج الميزانية العمومية هو الالتزامات، مثل خطوط مبادلة العملات غير المسحوبة مع البنوك المركزية الأخرى. وبمجرد السحب على خط المبادلة، يظهر في الميزانية العمومية؛ فالاحتياطي الفيدرالي، على سبيل المثال، يُدرج مبادلات السيولة مع البنوك المركزية في بيانه الأسبوعي H.4.1.
2. العمليات خارج الميزانية في البنوك المركزية: قد تحتفظ البنوك المركزية بأصول أو التزامات خارج ميزانياتها العمومية بطرق مختلفة. ومن الأمثلة على ذلك استخدام كيانات ذات غرض خاص (SPVs) لإدارة أنواع معينة من الأصول أو الالتزامات. ويمكن استخدام هذه الكيانات لعزل المخاطر المالية أو لتنفيذ سياسات نقدية غير تقليدية، مثل التيسير الكمي. فعلى سبيل المثال، يُعد مرفق شراء الأصول التابع لبنك إنجلترا شركة تابعة مستقلة تضمنها وزارة الخزانة البريطانية (HM Treasury) ولا تُوحَّد في حسابات البنك نفسه، في حين يوحّد الاحتياطي الفيدرالي الكيانات التي يسيطر عليها، مثل شركات Maiden Lane ذات المسؤولية المحدودة التي أُنشئت في عام 2008.
تخضع الأنشطة خارج دفاتر الحسابات والأنشطة خارج الميزانية العمومية في العمل المصرفي المركزي لآليات تنظيمية ورقابية محددة، نظرًا لما قد يكون لها من أثر في الاستقرار المالي الوطني والعالمي.
«ترتكز القاعدة النقدية لكل عملة رئيسية على وعود. وهذا هو ‹دليل تشغيل المصرف المركزي› لإرسائها على أساس أفضل.»
الفروق بين البنود خارج الميزانية العمومية في المصارف والمصارف المركزية
في كل من المصارف التجارية والمصارف المركزية، يُعد التمييز بين البنود داخل الميزانية العمومية وخارجها أمراً بالغ الأهمية لفهم ملف المخاطر والمركز المالي للمؤسسة. غير أن طبيعة هذه البنود وآثارها قد تختلف اختلافاً كبيراً بين نوعي المصارف.
المصارف التجارية
بالنسبة إلى المصارف التجارية، تشمل البنود داخل الميزانية العمومية الأصول والخصوم المصرفية التقليدية، مثل القروض والودائع والأوراق المالية ورأس المال المساهم. وهي بنود مباشرة تؤثر تأثيرًا مباشرًا في القوائم المالية للمصرف وتخضع لمتطلبات رأس المال التنظيمية.
أما البنود خارج الميزانية العمومية للمصارف التجارية فلا تظهر مباشرة في الميزانية العمومية. وقد تشمل بنودًا مثل الضمانات وخطابات الاعتماد وعقود المشتقات أو القروض المورَّقة. وهي التزامات أو أصول محتملة قد تتحول إلى التزامات أو أصول فعلية بحسب وقوع أحداث أو شروط معينة. وتُستخدم لإدارة المخاطر وخدمة العملاء؛ وبموجب إطار Basel تُحوَّل إلى انكشافات مكافئة للائتمان عبر عوامل تحويل الائتمان وتستوجب رأس مال. ومع ذلك، قد تعرّض هذه البنود المصرف لمخاطر جسيمة، كما اتضح خلال الأزمة المالية عام 2008 حين أدت الرهون العقارية المورَّقة خارج الميزانية العمومية إلى خسائر كبيرة لدى كثير من المصارف.
المصارف المركزية
تعمل المصارف المركزية بطريقة تختلف عن المصارف التجارية. وتشمل أدوارها الرئيسية إدارة المعروض النقدي في البلد، وتحديد أسعار الفائدة، وضمان استقرار النظام المالي.
تشمل البنود داخل الميزانية العمومية للمصارف المركزية عادةً احتياطيات النقد الأجنبي، واحتياطيات الذهب، والأوراق المالية الحكومية المحلية، والقروض الممنوحة للمصارف التجارية. وتُستخدم هذه الأصول لتنفيذ السياسة النقدية وإدارة سعر صرف عملة البلد.
قد تشمل البنود خارج الميزانية لدى المصارف المركزية التزامات بتوفير السيولة للمصارف التجارية أو بالتدخل في أسواق الصرف الأجنبي. وهذه ليست التزامات فورية، لكنها تمثل تدفقات نقدية خارجة محتملة مستقبلاً بحسب الظروف.
من المهم الإشارة إلى أن التمييز بين البنود داخل الميزانية وخارجها بالنسبة إلى البنوك المركزية لا يتعلق بتجنب متطلبات رأس المال التنظيمي (كما قد يكون الحال بالنسبة إلى البنوك التجارية)، إذ لا تخضع البنوك المركزية لمثل هذه المتطلبات. بل يتعلق بإدارة المخاطر وتنفيذ السياسة النقدية.
من المهم الإشارة إلى ما يلي
أن تحويل الأموال خارج الميزانية العمومية إلى أموال داخلها قد تترتب عليه آثار على متطلبات رأس المال والسيولة لدى المصرف وعلى ملف مخاطره بوجه عام. ولذلك ينبغي للمصارف أن تدرس بعناية المزايا والمخاطر المحتملة لكل أسلوب قبل أن تقرر أيهما تعتمد. كما ينبغي للمصارف أن تتأكد من امتثالها للمتطلبات التنظيمية الخاصة بالأصول المدرجة داخل الميزانية العمومية.
كيف تصل البنود خارج الميزانية العمومية إلى الميزانية العمومية للبنك المركزي
إن البنود خارج الميزانية لدى البنك المركزي هي التزامات وارتباطات محتملة، وليست أموالاً مخزّنة. ومن الأمثلة النموذجية خطوط المبادلة غير المسحوبة مع بنوك مركزية أخرى، وتسهيلات الإقراض الملتزم بها غير المسحوبة، والضمانات، ومراكز الصرف الأجنبي الآجلة، والأصول المحفوظة بالنيابة عن الغير، مثل الذهب أو الأوراق المالية المحتفظ بها لحساب بنوك مركزية أجنبية.
لا تنتقل هذه البنود إلى الميزانية العمومية إلا من خلال معاملة أو حدث فعلي:
- السحب: عندما يسحب الطرف المقابل من خط مبادلة أو تسهيل، يسجّل البنك المركزي مطالبة على الطرف المقابل في جانب الأصول، ويسجّل الاحتياطيات أو الودائع المقابلة في جانب الخصوم. فعلى سبيل المثال، يُبلغ الاحتياطي الفيدرالي عن مبادلات السيولة المسحوبة لدى البنوك المركزية في بيانه الأسبوعي H.4.1.
- تحقّق الضمان: يُعترف بالضمان التزامًا أو مخصصًا عندما يصبح السداد محتمل الوقوع ويمكن قياسه بصورة موثوقة وفق الإطار المحاسبي للبنك المركزي.
- تسوية المعاملة الآجلة: تُقيَّد المبالغ المتبادلة عند التسوية.
يوافق مجلس الإدارة على التسهيل أو يعيد تفعيله بقرار، غير أن الأموال لا تُنشأ فعلياً إلا عندما يقتني البنك المركزي أصلاً، كشراء أوراق مالية أو ذهب، أو يُقرض مقابل ضمانات، ويظهر طرفا هذه المعاملة في ميزانيته العمومية. وتخضع كل خطوة للنظام الأساسي للبنك المركزي وقواعده المحاسبية (وفي منظومة اليورو، التوجيه المحاسبي للبنك المركزي الأوروبي) والتدقيق الخارجي.
أنواع المصادر خارج الميزانية لدى البنوك المركزية
1. الالتزامات المعتمدة خارج الميزانية العمومية. وهي التسهيلات وخطوط المبادلة والضمانات التي راجعها مجلس إدارة البنك المركزي وأذن بها. ويجري تفعيلها على ثلاث خطوات:
- الاعتراف في الميزانية العمومية: عند سحب الالتزام أو المطالبة به، يقيّد البنك المركزي المطالبة أو الالتزام الناشئ عن ذلك، مثل قرض لمصرف بموجب تسهيل ائتماني، أو مخصص لضمان يُتوقع المطالبة به.
- عمليات السياسة النقدية: يمكن بعد ذلك استخدام الأصول المقتناة في عمليات السوق المفتوحة أو لدعم تسهيلات الإقراض التي توفر السيولة للمصارف.
- الأثر الاقتصادي: تُسدَّد قيمة العملية بقيد الاحتياطيات في حساب الطرف المقابل، وبذلك تتوسع نقود البنك المركزي وتدعم الأهداف النقدية للبنك المركزي.
2. الالتزامات التي لم تتم الموافقة عليها بعد. تتطلب التسهيلات أو الضمانات الجديدة تقديم مقترح إلى مجلس الإدارة يبيّن طبيعتها وغرضها وأثرها المتوقع، مع تقييم للمخاطر وعناية واجبة، وقرارًا رسميًا من المجلس. وبمجرد الموافقة عليها، تُعامل معاملة الالتزامات المعتمدة المذكورة أعلاه.
3. التسهيلات الخاملة. يمكن مراجعة التسهيلات التي كانت نشطة في السابق ثم توقف استخدامها، مثل خط مبادلة منتهي الصلاحية أو تسهيل إقراض يعود إلى فترة الأزمات، وإعادة اعتمادها من مجلس الإدارة ثم إعادة فتحها. وتتبع حينئذٍ عملية المحاسبة والتشغيل ذاتها.
اعتبارات استراتيجية. يستلزم كل تفعيل تقييمًا لمخاطر الائتمان والسوق، وتواصلًا شفافًا مع الأسواق، وتنسيقًا مع المصارف التي ستستخدم التسهيل.
أموال خارج دفتر الأستاذ
في الاصطلاح المصرفي العام، تُعدّ الأموال خارج الدفاتر مجمّعات من رؤوس الأموال أو الالتزامات المالية التي لا تُسجَّل في الميزانية العمومية الرسمية للمؤسسة المالية (أي «دفترها»). وعلى الرغم من أنه قد يُفصَح عنها أحياناً في الإيضاحات أو الإفصاحات المرفقة، فإنها لا تُدرَج عادةً بوصفها أصولاً أو التزامات مباشرة. بل قد تُودَع في كيانات ذات غرض خاص (SPVs)، أو يُحتفَظ بها بموجب ترتيبات ائتمانية، أو تُهيكَل عبر قنوات أخرى، مما يحدّ من وضوحها في البيانات المالية المعتادة.
عند الحديث عن الأموال خارج الدفاتر في سياق العمل المصرفي المركزي، يتوافق المفهوم من الناحية النظرية لكنه أكثر تعقيداً بسبب الوظائف السيادية والمرتبطة بالسياسات للبنك المركزي. فقد تستخدم البنوك المركزية كيانات أو التزامات منفصلة للتدخلات في الأزمات أو لخطوط المبادلة لا تظهر دائماً بوضوح في ميزانياتها العمومية الرئيسية. وتظل هذه خاضعة لأنظمتها الأساسية وقواعد التدقيق والإبلاغ لديها، وإن تأخر الإفصاح العلني عنها أحياناً.
الأموال خارج السجلات في الأعمال المصرفية
1. الخصائص النموذجية
- التوريق والكيانات ذات الغرض الخاص: قد يجمع المصرف التجاري رهونًا عقارية أو قروضًا أو مستحقات أخرى ثم ينقلها إلى كيان توريق، فيُخرجها فعليًا من ميزانيته العمومية.
- المنتجات المهيكلة: قد تنطوي العقود المشتقة أو غيرها من الأدوات المالية المعقدة (مثل مبادلات مخاطر الائتمان) على التزامات محتملة لا تُعرض كبنود في الميزانية العمومية، ما لم تتحقق في ظروف معينة.
- المنظورات التنظيمية ومنظورات المخاطر: من الناحية التنظيمية، يمكن للأدوات خارج الميزانية أن تتيح تخفيفًا لمتطلبات رأس المال أو تتيح تقنيات لإدارة المخاطر تقلّص التعرض داخل الميزانية. غير أن هذه الأدوات قد تحجب أيضًا المخاطر الاقتصادية الفعلية.
2. الشفافية والاعتبارات التنظيمية
- متطلبات الإفصاح: حتى وإن كانت بعض الأموال خارج الميزانية العمومية، فإن الجهات التنظيمية تشترط في كثير من الأحيان الإفصاح عنها في الحواشي أو الملاحق، ولا سيما بموجب المعايير الدولية للتقارير المالية (IFRS) أو مبادئ المحاسبة المقبولة عموماً في الولايات المتحدة (GAAP).
- الخطر الأخلاقي: يوجد احتمال أن تقلّل المصارف من شأن مخاطرها، مما قد يضلّل المستثمرين أو الجهات الرقابية إذا لم يُفصح عن البنود خارج الدفاتر على نحو كافٍ أو لم تُفهم جيداً.
الأموال خارج السجلات في العمل المصرفي المركزي
1. الهياكل المخصصة للوظائف
- التسهيلات الخاصة: قد تلجأ المصارف المركزية إلى «تسهيلات خاصة» (مثل برامج الإقراض الطارئ) في أوقات الضغوط النظامية. وقد تُدار هذه التسهيلات عبر كيانات منفصلة، ويتوقف توحيدها في البيانات المالية على الإطار المحاسبي المعتمد لدى المصرف المركزي.
- التدخلات الاستثنائية: خلال الأزمات المالية، قد يمدّ المصرف المركزي ضمانات أو ينشئ كيانات معزولة الأصول بهدف تحقيق استقرار المؤسسات المالية الحيوية. وتبقى الضمانات خارج الميزانية العمومية إلى حين المطالبة بها، لكن يُفصَح عنها في الإيضاحات المرفقة بالحسابات.
2. أبعاد السياسات والسرية
- الأمن القومي والسرية: تحاط بعض أنشطة المصارف المركزية بالسرية لأسباب تتعلق بالأمن القومي أو الاعتبارات الاستراتيجية. ولذلك قد يُفصح عن تفاصيل عمليات بعينها بعد مرور وقت، تفاديًا لردود فعل متسرعة في الأسواق؛ ففي الولايات المتحدة مثلًا، يُلزم قانون دود-فرانك مجلس الاحتياطي الفيدرالي بنشر تفاصيل قروض نافذة الخصم بفارق زمني يبلغ نحو عامين.
- المساءلة العامة: على الرغم من السرية، ثمة مطالبة متزايدة بالشفافية بالنظر إلى التفويض العام للبنك المركزي. وقد تطلب الهيئات التشريعية ولجان الرقابة إفصاحات تفصيلية عن أي انكشافات خارج الدفاتر لضمان الحوكمة المسؤولة.
أوجه التشابه
- الاستبعاد من البيانات المالية الأساسية: لدى كل من المصارف التجارية والبنوك المركزية التزامات وكيانات لا تظهر في ميزانياتها العمومية الأساسية.
- الرقابة التنظيمية: سواء في الخدمات المصرفية الخاصة أو في العمل المصرفي المركزي، تثير العمليات خارج السجلات اهتماماً تنظيمياً وعاماً بسبب ما يلازمها من غموض ومخاطر نظامية محتملة.
- المخاطر وعدم اليقين: في الحالتين، يمكن للأدوات خارج الميزانية أن تُنشئ أوضاعاً لا تتضح فيها الالتزامات أو المطلوبات الكامنة بالكامل، مما يثير مخاوف تتعلق بالمخاطر الأخلاقية وضغوط السيولة ومخاطر الائتمان.
الفروق الرئيسية
1. الغرض والدافع
- البنوك التجارية: تدفعها عادةً دوافع التخفيف من المخاطر أو تخفيف متطلبات رأس المال أو تحسين العائد. وقد تستخدم البنوك كيانات خارج الميزانية أساسًا للامتثال لمتطلبات كفاية رأس المال أو للانخراط في التمويل المهيكل.
- المصارف المركزية: قد تلجأ إلى آليات خارج الدفاتر لأغراض الاستقرار النظامي وإدارة الأزمات أو تحقيق أهداف الاحتراز الكلي. وغالبًا ما يستند مسوّغها إلى مقتضيات أوسع تتعلق بالسياسات العامة، مثل الحفاظ على السيولة أو حماية العمليات الحيوية من الاضطرابات السياسية أو اضطرابات السوق.
2. متطلبات الشفافية الإلزامية
- المصارف التجارية: تخضع لمعايير محاسبية تفصيلية وأطر إفصاح عن المخاطر. ويطالب المساهمون والجهات التنظيمية بالوضوح بشأن المخاطر المحتملة لأغراض الاستثمار والاحتراز.
- المصارف المركزية: في حين يوجد قدر من الإبلاغ العلني، فقد يكون توقيت الإفصاح عن بعض العمليات ومدى تفصيله مقيّدًا حفاظًا على فاعلية السياسة النقدية أو عمليات الاستقرار المالي.
3. سلطة الاختصاص القضائي
- المصارف التجارية: تعمل بموجب القوانين التجارية وقوانين الأوراق المالية، فضلاً عن الأنظمة المالية، وتخضع لرقابة صريحة من الجهات الإشرافية.
- المصارف المركزية: تتمتع بسيادة أوسع في الشؤون النقدية، ومن ثم تمتلك امتيازات فريدة لخلق السيولة أو امتصاصها ولإدارة شؤون العملة الوطنية. وقد يبرر ذلك تأخير الإفصاح في ظروف استثنائية، ولكنه لا يبرر المعاملات غير المسجلة.
التبعات المحتملة والنُّهُج البديلة
1. تعزيز إعداد التقارير والتدقيق:
- الحل البديل: تكليف جهات تدقيق عامة متخصصة أو من أطراف ثالثة بإجراء تقييمات محايدة، بما يحقق توازنًا بين الشفافية والسرية التشغيلية.
2. المواءمة التنظيمية:
- الحل البديل: تشجيع أطر منسّقة بين المراكز المالية الكبرى (مثلًا عبر لجنة بازل للرقابة المصرفية) لضمان اتساق التصنيف والإفصاح عن البنود خارج السجلات.
٣. آليات الإفصاح المرجّحة بالمخاطر:
- الحل البديل: تطبيق تتبّع للبيانات في الوقت الفعلي أو شبه الفعلي للالتزامات الطارئة، مقرونًا باختبارات ضغط إلزامية تأخذ في الحسبان التعرضات خارج الدفاتر.
تمثل الأموال خارج الدفاتر، سواء في المجال المصرفي الخاص أو في مجال البنوك المركزية، أشكالًا من الإدارة المالية تُنفَّذ بعيدًا عن النظر المباشر في إعداد التقارير التقليدية للميزانية العمومية. وعلى الرغم من تشابه الأساليب (نقل المخاطر، أو إدارة رأس المال التنظيمي، أو توفير السيولة الطارئة)، فإن الأهداف تختلف اختلافًا جوهريًا بين البنوك التجارية والبنوك المركزية. فالبنوك التجارية تميل إلى التركيز على تحسين ملامح المخاطر والعائد والالتزام بأنظمة رأس المال، في حين تستخدم البنوك المركزية آليات خارج الدفاتر سعيًا إلى تحقيق الاستقرار الاقتصادي الكلي والإغاثة الطارئة والأهداف المرتبطة بالسياسات.
ولتعزيز مزيد من الاستقرار والثقة، تظل الأولوية القصوى للموازنة بين الحاجة المشروعة إلى المرونة التشغيلية وتعزيز الشفافية والرقابة الصارمة. وعلى المدى الطويل، قد تتيح البيئات التنظيمية المتطورة والابتكارات التكنولوجية (مثل المراقبة الفورية للبيانات والتحليلات المتقدمة) سبلاً جديدة لمعالجة التعقيدات والمخاطر الكامنة التي تُدخلها الأموال خارج السجلات المحاسبية في البنية المالية العالمية.
هل توجد «عملة خارج الميزانية»؟
لا. إن النقود لا توجد إلا كالتزام في الميزانية العمومية لجهة ما: فالأوراق النقدية والاحتياطيات التزامات على المصرف المركزي، والودائع التزامات على المصارف التجارية. وليس هناك مخزون من «العملة خارج الميزانية العمومية» أو «الأموال خارج دفتر الأستاذ» بانتظار تحويله، كما لا توجد «عملية خلق عملة لدى الطرف المقابل المركزي (CCP)». فالأطراف المقابلة المركزية هي غرف مقاصة تقف بين البائعين والمشترين في الأسواق المالية، ولا تخلق العملة.
عندما يُنشئ البنك المركزي النقود، فإنه يوسّع ميزانيته العمومية: إذ يقتني أصلاً، وهو في الغالب سندات حكومية أو قروض للمصارف أو احتياطيات من النقد الأجنبي، ويقيّد الاحتياطيات في جانب الخصوم.
بالنسبة إلى الشركات والحكومات، فإن إدراج التزام خارج الميزانية العمومية ضمن الميزانية، كما هو الحال عند المطالبة بضمان أو رسملة عقد إيجار بموجب المعيار الدولي للتقارير المالية IFRS 16، يعزز الشفافية، لكنه لا يُنشئ نقدًا ولا تمويلًا.
تتعلق خدمة IFB للانتقال من خارج الميزانية إلى داخلها، المبيّنة أدناه، بالاعتراف بالأصول والالتزامات الحقيقية.
خدمة IFB لنقل البنود من خارج الميزانية إلى داخلها
يدعم International Finance Bank الحكومات والبنوك المركزية والمؤسسات المالية والشركات في إدراج الأصول والمطالبات والالتزامات المحتفَظ بها حالياً خارج الميزانية العمومية ضمن ميزانية عمومية قانونية، حيثما يجيز ذلك الإطار المحاسبي المعمول به. ومن الحالات النموذجية الأصول المحتفَظ بها عبر كيانات غير موحَّدة أو لدى أمين حفظ، والمطالبات الاحتمالية التي تحققت، والأصول التي لم تُوثَّق ملكيتها وقيمتها بعدُ بالمستوى اللازم للاعتراف بها.
- حزمة الأدلة: سند الملكية القانوني، وسجلات التسوية والحفظ، والتقييم المستقل، والمستندات اللازمة للاعتراف الأولي.
- التحليل المحاسبي: الاعتراف والقياس وفق المعايير الدولية لإعداد التقارير المالية (IFRS) أو المعايير المحاسبية الدولية للقطاع العام (IPSAS) أو المبادئ المحاسبية المقبولة عمومًا في الولايات المتحدة (US GAAP) أو، بالنسبة للقطاع العام، النظام الأوروبي للحسابات ESA 2010.
- الهيكلة: الاستحواذ على الأصل أو الالتزام أو نقله أو توحيده أو إعادة تصنيفه.
- المعالجة الاحترازية ومعالجة التدقيق: الآثار على رأس المال والسيولة والإفصاح، بالتنسيق مع المدققين، وعند الاقتضاء مع الجهة الرقابية.
لا يؤدي الاعتراف إلى زيادة الأصول أو حقوق الملكية المُبلَّغ عنها إلا بالقدر الذي يكون فيه الأصل حقيقياً وخاضعاً لسيطرة الكيان وقابلاً للقياس بصورة موثوقة. فهو يعزز الشفافية ويمكن أن يدعم التمويل المقابل للأصل، لكنه لا يخلق أموالاً. ويخضع كل تفويض لمراجعات العناية الواجبة والامتثال والعقوبات.
إجراء خلق العملة (CCP) على مستوى البنك المركزي ووزارة الخزانة، مع الضمانات المقابلة
يتم إنشاء العملة عبر توسيع الميزانية العمومية للمصرف المركزي: إذ تُضاف الأصول، وفي مقدمتها السندات الحكومية الصادرة عن وزارة الخزانة، في جانب الأصول، وتُقيَّد الاحتياطيات في جانب الخصوم. وبذلك ينشئ المصرف المركزي احتياطيات جديدة ويقتني الأصول المقابلة لها. وحيث تنطوي العملية على مخاطر ائتمانية، يمكن لوزارة الخزانة أن تدعمها بضمان مقابل أو بتعهد بالتعويض. ويجري الإجراء وفق خطوات محددة:
- الأساس القانوني. يجب أن يجيز قانون المصرف المركزي العملية (شراء الأصول أو تسهيل إقراض أو ضمان)، وأن يكون التزام الخزانة مأذونًا به بموجب قانون الموازنة أو البرلمان. وتنطبق قيود على التمويل النقدي — ففي الاتحاد الأوروبي، تحظر المادة 123 من معاهدة عمل الاتحاد الأوروبي (TFEU) الائتمان المقدَّم من المصرف المركزي إلى الحكومات والمشتريات المباشرة لسندات دينها؛ وتضع قوانين مصارف مركزية كثيرة أخرى حدودًا قصوى للسلف المباشرة إلى الدولة.
- الضمان المضاد من الخزانة. تُصدر وزارة المالية ضمانًا مضادًا أو تعهدًا بالتعويض لصالح البنك المركزي يغطي الخسائر على التسهيل. ويُسجَّل ويُفصَح عنه بوصفه التزامًا محتملًا على الدولة.
- عملية البنك المركزي. يشتري البنك المركزي أصولًا أو يقرض المصارف أو جهة مخصصة لهذا الغرض، ثم يقيّد المبالغ في حسابات احتياطيات الأطراف المقابلة. وتمثّل هذه الاحتياطيات نقودًا جديدة للبنك المركزي وتظهر في ميزانيته العمومية، مع الأصول أو القروض المقتناة في جانب الأصول.
- الانتقال. تستخدم المصارف السيولة الإضافية في إقراضها الخاص، مما يُنشئ نقود المصارف التجارية في شكل ودائع جديدة.
- الخسارة والخروج. إذا وقعت خسائر، يطالب البنك المركزي بتسييل الضمان المقابل وتسدد الخزينة من الميزانية. ومع استحقاق الأصول أو بيعها وسداد القروض، تُلغى الاحتياطيات من جديد.
ومن السوابق في هذا الشأن مرفق شراء الأصول التابع لمصرف إنجلترا (منذ عام 2009)، المشمول بتعويض من وزارة الخزانة البريطانية (HM Treasury)، ومرافق الإقراض الطارئة التابعة لمجلس الاحتياطي الفيدرالي في عام 2020 بموجب المادة 13(3) من قانون الاحتياطي الفيدرالي، المدعومة برأس مال من وزارة الخزانة الأمريكية بموجب قانون CARES.
يقدّم IFB المشورة للمصارف المركزية ووزارات الخزانة بشأن تصميم هذه العمليات: الأساس القانوني، والضمان المقابل وتوثيقه، والمعالجة المحاسبية (IPSAS وESA 2010 وإطار المصرف المركزي نفسه)، وآثارها على التضخم والدين العام وأي برنامج لصندوق النقد الدولي. وتبقى القرارات من اختصاص المصرف المركزي والحكومة.
عملية خلق النقود هي العملية التي تُضاف بها نقود جديدة إلى الاقتصاد. وفي معظم الاقتصادات الحديثة، تضطلع بها المصارف المركزية والمصارف التجارية.
تنظّم المصارف المركزية، مثل مجلس الاحتياطي الفيدرالي أو البنك المركزي الأوروبي، المعروض النقدي وتكفل الاستقرار النقدي. ومن الوسائل التي يخلق بها المصرف المركزي النقود شراء الأصول، مثل السندات الحكومية: فعندما يشتري سندًا من مصرف تجاري، يسدد الثمن بقيد المبلغ في حساب احتياطيات ذلك المصرف. وتُعدّ هذه الاحتياطيات نقودًا جديدة صادرة عن المصرف المركزي.
تُنشئ المصارف التجارية النقود عند الإقراض: إذ يؤدي القرض إلى قيد وديعة جديدة في حساب المقترض، وتدخل هذه الوديعة حيّز التداول عندما ينفقها المقترض. أما سداد القرض فيُلغي النقود المقابلة له.
لا تخلق متطلبات الاحتياطي النقود؛ بل إن رفعها، إن كان له أثر، يقيّد الإقراض. وقد خفّضت بنوك مركزية عديدة هذه المتطلبات أو ألغتها – إذ حدّد مجلس الاحتياطي الفيدرالي متطلبه عند الصفر في مارس 2020 – وهي توجّه خلق النقود أساسًا عبر سعر الفائدة الرئيسي.
نقل البنود بين الميزانية العمومية وخارجها
في التمويل المشروع، تنتقل البنود بين المراكز داخل الميزانية العمومية وخارجها بعدة طرق محددة المعالم، تحكمها جميعًا معايير المحاسبة (IFRS 9 وIFRS 10 وIFRS 16 أو مبادئ المحاسبة الأمريكية US GAAP) والقواعد الاحترازية:
- ينقل التوريق الأصول عادةً خارج الميزانية العمومية للجهة المنشئة: إذ تُباع القروض إلى شركة ذات غرض خاص تصدر أوراقاً مالية للمستثمرين. ويقتضي إلغاء الاعتراف نقل جميع المخاطر والمنافع تقريباً، وإذا كانت الجهة المنشئة تسيطر على الشركة فيجب عليها توحيدها ضمن قوائمها المالية.
- اتفاقيات إعادة الشراء لا تُخرج شيئًا من الميزانية العمومية ولا تُدخل إليها شيئًا: ففي اتفاقية إعادة الشراء تبقى الأوراق المالية المباعة ضمن الميزانية العمومية للبائع، ويُسجَّل النقد المستلم بوصفه التزامًا.
- التوحيد يُدرج أصول الكيان الخاضع للسيطرة والتزاماته في الميزانية العمومية للمجموعة (المعيار الدولي للتقارير المالية IFRS 10).
- يؤدي السحب أو تحقُّق الالتزام إلى تحويل الالتزامات والضمانات إلى قروض أو التزامات داخل الميزانية العمومية.
لا تُنشئ أي من هذه الخطوات نقودًا أو تمويلًا من بنود خارج الميزانية العمومية. فلا يستطيع البنك المركزي «إصدار أموال خارج الميزانية» ثم تحويلها لاحقًا: إذ تظل التزاماته، مثل الأوراق النقدية والاحتياطيات والودائع وشهادات الدين، مدرجة دائمًا في ميزانيته العمومية.
الأصول القائمة خارج الميزانية
يمكن تعبئة الأصول المحتفظ بها خارج الميزانية العمومية للمصرف أو للمصرف المركزي، كأن تكون في كيان ذي غرض خاص أو لدى جهة حفظ، بعدة طرق:
- التوريق: تُجمَّع القروض أو المستحقات في كيان مخصص يُصدر أوراقًا مالية للمستثمرين؛ وتوفّر العائدات التمويل والسيولة.
- اتفاقيات إعادة الشراء: تُباع الأوراق المالية مع اتفاق على إعادة شرائها؛ وتوفّر النقدية المستلمة السيولة بينما تظل الأوراق المالية من أصول البائع.
- السندات المهيكلة: يُصدر المصرف سندات مرتبطة بأداء الأصول ويستخدم العائدات لتمويل هذه الأصول أو اقتنائها في ميزانيته العمومية.
التسهيلات المنشأة حديثًا
ويمكن للبنك المركزي كذلك أن يصدر سندات دين خاصة به، مثل أذون البنك المركزي أو شهادات الدين، وأن يستخدم العائدات أو الاحتياطيات المستحدثة حديثًا لاقتناء أصول مؤهلة، مثل السندات الحكومية. أو يمكنه إنشاء كيان ذي غرض خاص لحيازة الأصول المؤهلة، كما فعل بنك إنجلترا بتسهيل شراء الأصول التابع له. وبعد اقتناء الأصول، تُدرج في الميزانية العمومية للبنك المركزي أو للكيان الموحَّد.
الآليات المعقدة لخلق النقود: البنوك المركزية والمصارف التجارية والأيديولوجيات الاقتصادية
إن النقود، أي الأوراق النقدية والعملات المعدنية المستخدمة في المعاملات اليومية، لا تنشأ من تلقاء نفسها. فعملية إنشاء العملة وإدارتها تنطوي على تفاعل معقد بين البنوك المركزية ومؤسسات الإقراض التجارية والأطر التنظيمية والتوجهات الاقتصادية وأدوات السياسة النقدية. ويهدف هذا التوازن الدقيق إلى توسيع فرص الحصول على رأس المال لتحقيق النمو الاقتصادي مع إبقاء مخاطر التضخم تحت السيطرة.
أ. العمليات الرئيسية للبنك المركزي المحركة للمعروض النقدي
تمتلك المصارف المركزية عددًا من الآليات القوية، وإن كانت تُفهم في كثير من الأحيان فهمًا خاطئًا، لضبط عرض النقد الإجمالي بما يتوافق مع الولايات السياساتية. وتسهم هذه الآليات في تهيئة الأرضية لإقراض المصارف التجارية من خلال إدارة الاحتياطيات وتوجيه أسعار الفائدة والتدخل في الأسواق عند الحاجة. كما ترتبط القيود والآثار الناجمة عن هذه الخيارات المؤسسية بنقاشات أكاديمية قديمة العهد.
1. المرونة في تعديل الاحتياطيات المصرفية
من الوسائل الرئيسية التي تؤثر بها البنوك المركزية في حجم الأموال المتاحة للإقراض لدى البنوك التجارية عمليات السوق المفتوحة (OMO)، أي بيع الأوراق المالية المملوكة وشراؤها لخفض احتياطيات النظام المصرفي أو زيادتها على التوالي. غير أنّ لديها أيضاً أدوات إضافية لتعديل أرصدة الاحتياطيات بصورة ديناميكية.
i. توجيه أسعار الفائدة قصيرة الأجل عبر عمليات السوق المفتوحة
إن الآلية الأقوى والأكثر مرونة التي تستخدمها المصارف المركزية الرائدة، مثل مجلس الاحتياطي الفيدرالي الأمريكي، هي عمليات السوق المفتوحة. وكما يوضح بنك الاحتياطي الفيدرالي في نيويورك، يُقصد بذلك قيام المصارف المركزية بمعاملات لشراء حيازات الأوراق المالية أو بيعها، وهي عادةً سندات حكومية أو أذونات في الواقع العملي، بهدف توسيع حجم الاحتياطيات في النظام المصرفي أو تقليصه.
يساعد ذلك على تحريك سعر الفائدة المرجعي الرئيسي، وهو سعر الأموال الاتحادية المستهدف في حالة مجلس الاحتياطي الاتحادي، إلى مستوى يتسق مع التوجهات الراهنة للسياسة النقدية الرامية إلى تشديد الأوضاع الائتمانية أو تخفيفها. فعندما يشتري المجلس الأوراق المالية في إطار سياسة توسعية، مثلًا، فإنه يقيّد أرصدة احتياطيات في حسابات المصارف التجارية البائعة لها. وهذا يوسّع قدرتها على الإقراض، مما يمارس ضغطًا نحو خفض أسعار الإقراض المستهدفة بين المصارف لأجل قصير. كما يؤدي الإقراض الإضافي إلى مزيد من خلق النقود عبر النظام المصرفي التجاري. وبذلك تتيح عمليات السوق المفتوحة معايرة عرض النقود الإجمالي بمرونة وعلى نحو مستمر.
لكنها آلية غير مثالية. فكما يشير كثير من الباحثين، تُعدّ أسعار الفائدة أداة إشارة غير دقيقة، وتتراجع آثارها التحفيزية متى اقتربت من الحد الأدنى الصفري. وقد دفع ذلك البنوك المركزية إلى الاعتماد المتزايد على برامج شراء الأصول واسعة النطاق لتوفير مزيد من التيسير في السياسة النقدية خلال العقود الأخيرة.
ثانيًا. التيسير الكمي لتحفيز إضافي
يشير التيسير الكمي (QE) إلى قيام البنوك المركزية بعمليات شراء واسعة النطاق لأوراق مالية أطول أجلًا وأقل سيولة، مثل السندات الحكومية أو السندات المدعومة برهون عقارية الصادرة عن الوكالات أو حتى سندات الشركات، بهدف خفض أسعار الفائدة طويلة الأجل على نطاق أوسع عندما تُعدّ أسعار الفائدة قصيرة الأجل وحدها غير كافية لدعم أهداف النمو. ويُقصد بذلك تحفيز الإقراض والإنفاق والاستثمارات الحساسة لأسعار الفائدة طويلة الأجل، كالإسكان، مما يوفر دفعة إضافية للطلب والنشاط الاقتصادي في فترات الركود.
غير أن الأوراق المالية الأطول أجلاً والأعلى مخاطرة أقل سيولة، ولذلك تؤدي هذه البرامج إلى توسيع الميزانيات العمومية للبنوك المركزية بدرجة أكبر بكثير قياساً إلى حجم التحفيز الناتج، مقارنة بعمليات السوق المفتوحة التي تستهدف أسعار الفائدة قصيرة الأجل. ومن شأن ذلك أن يرفع مخاطر تشوّه الأسواق والتضخم، مما يثير جدلاً واسعاً بين الاقتصاديين حول النطاق الملائم لهذه الآلية وآثارها الاقتصادية ومخاطرها، وقد اعتمدتها البنوك المركزية الكبرى على نطاق واسع في مواجهة الأزمات الاقتصادية خلال السنوات الخمس عشرة الماضية.
ثالثًا: تعديل متطلبات الاحتياطي لتخفيف قيود الإقراض
إلى جانب عمليات السوق المفتوحة وعمليات شراء السندات ضمن التيسير الكمي لزيادة أرصدة الاحتياطيات ديناميكيًا، يمكن للبنوك المركزية أيضًا تخفيف المتطلبات التنظيمية للحصول على أثر أكثر دوامًا، إذ يؤدي ذلك إلى تحرير الأصول القائمة لدى المصارف التجارية. ويؤدي خفض متطلبات الاحتياطي أو إلغاؤها إلى تقليص تكاليف المصارف، وإن كان الإقراض في النظم الحديثة مقيّدًا أساسًا برأس المال وقواعد السيولة والطلب.
لا تزال بعض المصارف المركزية، مثل بنك الشعب الصيني وبنك الاحتياطي الهندي، تعدّل نسب الاحتياطي بصورة نشطة. وقد خفّض الاحتياطي الفيدرالي نسب متطلبات الاحتياطي إلى الصفر في مارس 2020. وحيثما لا تُدرّ الاحتياطيات عائدًا، فإن المتطلبات تعمل بمثابة ضريبة على المصارف وتميل إلى خفض أسعار الفائدة على الودائع المعروضة على العملاء.
رابعاً. الإقراض المباشر كملاذ احتياطي للسيولة
ولدى الاحتياطي الفيدرالي والعديد من البنوك المركزية الأخرى حول العالم برامج إقراض عبر نافذة الخصم تتيح للمصارف المؤهلة الحصول على قروض مباشرة من البنك المركزي، مقابل ضمانات مرهونة مثل السندات الحكومية أو القروض أو الرهون العقارية، لتلبية احتياجات السيولة المؤقتة. وتُحدَّد التكاليف عادةً فوق أسعار السوق السائدة لضمان اعتماد المقترضين أساسًا على التمويل من السوق الخاصة وللحدّ من الإفراط في استخدامها. لكن الأهم أن هذه التسهيلات تساعد على ضمان استمرار حصول المؤسسات المليئة على الاحتياطيات اللازمة حتى في ظل ضغوط الأسواق المالية، حين قد يؤدي شحّ السيولة إلى كبح نشاط الإقراض وإعاقة النمو.
تشير الأبحاث حول أنماط الاقتراض من نافذة الخصم إلى أن استخدامها دون المستوى المتوقع بسبب الوصمة التي تلحق بالمصارف جراء اللجوء إلى برامج المساعدة الطارئة هذه، إذ تكفي الأسواق الخاصة عادةً لتمويل العمليات. ويدل ذلك على الأرجح على أن القروض المباشرة تؤدي عمليًا دور شبكة أمان لاستقرار السوق أكثر من كونها أداة اعتيادية لتيسير السياسة النقدية بحد ذاتها حاليًا. ومع ذلك، يمكن لهذه البرامج أن تغيّر مباشرةً قدرة الإقراض التجارية من خلال دعم الميزانيات العمومية لمؤسسات بعينها كلما اقتضى الأمر احتواء نقص السيولة.
2. تعديل أسعار الفائدة الرسمية لتوجيه أوضاع الائتمان
وإلى جانب التحكم المباشر في احتياطيات النظام، يستخدم صانعو السياسة النقدية أيضًا التواصل المعلن بشأن التوقعات المتعلقة بتحديد سعر الفائدة المرجعي للتأثير على نطاق واسع في الأوضاع الائتمانية وفي حوافز المصارف للتوسع في الإقراض قياسًا بالمخاطر المتصوَّرة في الاقتصاد. ويوفر ذلك أثرًا توجيهيًا غير مباشر قائمًا على الإشارات في خلق النقود.
i. أسعار الفائدة القياسية قصيرة الأجل كأداة رئيسية لإرسال إشارات السياسة النقدية
إن أهم سعر مرجعي على مستوى العالم هو النطاق المستهدف لأسعار الفائدة على الأموال الفيدرالية في الولايات المتحدة، وقد رفعه الاحتياطي الفيدرالي بوتيرة سريعة في عامي 2022 و2023 لاحتواء التضخم. وتقدّم البنوك المركزية الكبرى توجيهات استشرافية واضحة بشأن خططها لأسعار الفائدة المستهدفة بغية التأثير في التوقعات المتعلقة بالتكلفة الإجمالية للائتمان على آفاق تتراوح بين 6 و18 شهرًا، بهدف معايرة الطلب على الاقتراض، ومن ثمّ نمو الطلب الكلي، لتحقيق الأهداف المقررة للسياسة النقدية، سواء تعلّقت بالتضخم أو بفجوات الناتج أو بغيرها من الأهداف التي يحددها القانون.
نظرًا لأن أسعار الإقراض التي تعرضها المصارف التجارية على المستهلكين والشركات تتبع عن كثب سعر السياسة النقدية للمصرف المركزي، فإن رفع أسعار الفائدة المرجعية أو خفضها يؤثر تأثيرًا ملموسًا في أوضاع الائتمان العامة والرغبة في الاقتراض عبر القطاعات. وهذا يمنح صانعي السياسة النقدية أداة غير مباشرة لكنها فعّالة إلى حد كبير للتأثير في سلوك الإقراض لدى المصارف التجارية، ومن ثم في ديناميكيات خلق النقود، بمعزل عن تعديلات الاحتياطيات.
ثانيًا. التشديد الكمي لتقليص سيولة النظام
ولعكس التوسعات الكبيرة في الميزانيات العمومية في إطار برامج التيسير الكمي متى قوي الاقتصاد، يتعين على البنوك المركزية خفض فائض السيولة الذي ضُخّ على مدى سنوات من تدخلات الأزمات بصورة مدروسة، وذلك عبر برامج تقليص حيازة السندات المعروفة بالتشديد الكمي (QT). ويقتضي ذلك وقف إعادة الاستثمار تدريجيًا عند استحقاق الأوراق المالية، بحيث تتراجع الاحتياطيات الفائضة في النظام المصرفي مع مرور الوقت. كما يحد التشديد الكمي من القدرة على الإقراض وتوافر الائتمان على نحو أوسع مع انكماش الأصول السائلة.
رغم أن التيسير الكمي والتشديد الكمي يبدوان بسيطين من الناحية الآلية، فإن حجمهما غير المسبوق قد يُحدث آثارًا غير متوقعة في الأسواق وتقلبات حادة تزعزع سلوك المصارف التجارية على نحو أشد مما هو مقصود. وتشير أبحاث صندوق النقد الدولي حول مخاطر التشديد الكمي إلى ضغوط البيع في أسواق السندات مع إعادة موازنة المحافظ وتراجع قدرة صانعي السوق. أما الرأي المخالف فيرى ضرورة التقليل من شأن الجوانب المستحدثة، إذ إن النمو الاقتصادي والتضخم هما المتغيران الكليان اللذان يجري توجيههما عمدًا، لا الميزانيات العمومية في حد ذاتها. ومع ذلك، يظل اللجوء إلى التيسير الكمي المؤقت ثم سحب السيولة مجالًا تكتنف آثاره على عمليات المصارف التجارية حالة من عدم اليقين، على الرغم من تزايد شيوعه في أدوات المصارف المركزية خلال العقود الأخيرة.
3. تدخلات السوق لإدارة الصدمات الاقتصادية
في أوقات عدم الاستقرار المالي أو الضغوط على العملات في الخارج، قد تجري المصارف المركزية عمليات شراء وبيع أوسع نطاقاً حسب الحاجة لاستعادة انتظام الأسواق ومنع انتقال الآثار إلى الاقتصاد الحقيقي. غير أن هذه التدخلات تُحدث تشويهاً في الأسعار النسبية للأصول وتنطوي كذلك على عواقب غير مقصودة، مما يثير انتقادات.
ط. إجراءات الصرف الأجنبي قصيرة الأجل
لتخفيف الضغوط المفاجئة التي تتسبب في انهيار العملات أو تفاقمه، يمكن للبنوك المركزية تنفيذ عمليات تدخل مباشر في سوق الصرف الأجنبي لمواجهة الانخفاضات المضطربة والمتقلبة. وكما يوضح بنك التسويات الدولية (BIS)، يتضمن ذلك بيع احتياطيات من العملات الأجنبية بحجم كافٍ لإبطاء الانخفاضات أو عكس مسارها، أو على الأقل الإشارة إلى قلق صانعي السياسات من التحركات المفرطة المزعزعة للاستقرار. ويهدف التدخل في سوق الصرف الأجنبي إلى تفادي حالات الذعر وسلوك القطيع التي تتجاوز الأساسيات الاقتصادية.
تشير الأبحاث العالمية حول هذه الحالات إلى أن عمليات قصيرة الأجل تحدّ من الاختلالات في الأسعار قد تُهدّئ الاضطراب وتعيد التقييمات إلى مستوياتها الرشيدة، وقد يكون ذلك فعّالًا في بعض الأحيان. غير أن بعض الاقتصاديين يحذّرون من أن التدخلات قد تشجّع على المضاربة مستقبلًا بامتصاصها مخاطر الخسائر، وهو ما يولّد خطرًا أخلاقيًا. كما أن التدخل المؤقت في سوق الصرف الأجنبي يستنزف الاحتياطيات دون معالجة المشكلات الاقتصادية الجذرية. وإذا كانت المخاوف هيكلية، فقد تضطر الدول في نهاية المطاف إلى إعادة تعديل قيم عملاتها، أو قبول أسعار فائدة أعلى، أو تنفيذ إصلاحات أعمق.
ثانيًا. مشتريات الأصول للحفاظ على سلامة عمل الأسواق
في الأزمات الحادة، يتجاوز أفق التهديد الاقتصادي حدود عدم استقرار العملة، إذ قد تتوقف جميع أسواق التمويل عن العمل، مع مخاطر انعكاسات خطيرة على الأسر والشركات. وكما شهدنا في عام 2008 ومجدداً في مارس 2020 مع صدمات جائحة كوفيد-19، قد تواجه حتى أسواق السندات الحكومية تبخراً في الطلب، مما يزعزع علاقات التسعير الجوهرية. وينشأ عن ذلك قدر كبير من عدم اليقين بشأن القيم النسبية والمخاطر، فيؤدي إلى تجمّد الإقراض عبر مختلف الأصول.
في مواجهة تهديدات الانهيار المالي الشامل، سارعت البنوك المركزية، مثل الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك إنجلترا، إلى توسيع برامج التيسير الكمي القائمة لتعلن عن مشتريات مفتوحة الأجل في أسواق السندات الحيوية لعمل الاقتصادات. وكان الهدف أن تؤدي دور مشتري الملاذ الأخير، بما يعيد آليات التداول المنتظم ويحافظ على توافر الائتمان، خلافًا للتدخل الانتقائي في أسواق الصرف الأجنبي. غير أن الجانب السلبي تمثل في توسّع أكبر في الميزانيات العمومية وما يرتبط به من مخاطر. فقد نمت الميزانيات العمومية المجمّعة للبنوك المركزية الكبرى بتريليونات الدولارات في غضون أشهر. ورغم أن ذلك كان ضروريًا لتفادي الكساد، يرى المنتقدون مخاطر متزايدة تتمثل في إدمان الأسواق على هذا الدعم، ويتساءلون عن استراتيجيات الخروج منه.
في المجمل، يؤدي وجود التدخلات الاحتمالية إلى اتساع نطاق الخطر الأخلاقي. غير أنه في ظل القيود التي تحول دون سحب هذه التدخلات، تواصل المصارف المركزية استهداف الاستقرار في الأسواق الهشة لترسيخ التعافي الاقتصادي قبل السعي إلى استعادة الأوضاع الطبيعية. ومع ذلك تظل مخاطر الإفراط في الاعتماد الناجمة عن التدابير المشوِّهة مصدر قلق، في ظل ضعف فهم الآثار من الدرجة الثانية على عمليات المصارف التجارية.
ب. آليات الإقراض لدى المصارف التجارية
في إطار البنك المركزي الأوسع الذي ينظّم الاحتياطيات وأسعار الفائدة، تعتمد المصارف التجارية نماذج إقراض أساسية خاصة بها تتيح إنشاء الودائع وتوسيع النقد. فالمصارف لا تحتفظ سوى بجزء من ودائعها كاحتياطيات، وتنشئ ودائع جديدة عند الإقراض. غير أن اعتبارات المخاطر تحدّ من التوسع غير المقيّد في الائتمان.
1. قوة نظام الاحتياطي الجزئي ومخاطره
من الحقائق الحاسمة، وإن كان يُساء فهمها كثيراً، في أنظمة المصارف التجارية ممارسة الاحتياطي الجزئي. ويعني ذلك أن المصارف تحتفظ بجزء فقط من ودائعها نقداً أو في صورة احتياطيات لدى المصرف المركزي. وخلافاً للتصور الشائع، لا تُقرض المصارف الودائع؛ فعملية الإقراض ذاتها تنشئ ودائع جديدة، ومن ثمّ تنشئ نقوداً.
أ. مضاعفة النقود عبر الاحتياطيات الجزئية
توضح الكتب الدراسية بأمثلة بسيطة كيف تتيح الاحتياطيات الجزئية في العمل المصرفي مضاعفة النقود وخلق الائتمان. لنفترض إيداعًا نقديًا أوليًا قدره 100 دولار في المصرف «أ». وبنسبة احتياطي إلزامي قدرها 10%، يحتفظ المصرف بمبلغ 10 دولارات احتياطيًا ويُقرض الـ 90 دولارًا المتبقية. ينفق المقترض هذه الـ 90 دولارًا على سلع أو خدمات لدى مستلم يودع المبلغ في المصرف «ب». وبعد احتفاظ المصرف «ب» بنسبة 10%، أي 9 دولارات، احتياطيًا، يستطيع أن يقرض 81 دولارًا لعميل آخر. ومع تكرار هذه العملية، إذ تنشئ القروض ودائع جديدة، يدعم جزء صغير من الاحتياطيات توسعًا في الأرصدة يفوقه بكثير عبر منظومة المصارف التجارية.
عند نسبة احتياطي قدرها 10%، يتيح مبلغ الـ100 دولار أمريكي المودَع في الأصل منح قروض جديدة تصل إلى 900 دولار أمريكي. أما عند اشتراط نسبة 5%، فيمكن نظرياً أن يبلغ هذا المبلغ 1,900 دولار أمريكي. ومن خلال الاحتفاظ بجزء فقط من الأموال المودَعة في صورة احتياطيات بدلاً من كامل المبالغ، يتجاوز الإقراض الذي يدعمه النظام المالي الأوسع عبر الودائع حجم الاحتياطيات الفعلية بمعامل يبلغ 10 أضعاف أو أكثر. وفي غياب التنظيم، تميل الحوافز إلى دورات إقراض تتوسع بلا حدود، إلى أن يتعثر المقترضون عن السداد على الأقل. وعملياً، تؤكد البنوك المركزية أن هذا المضاعف النظري لا يصف العمل المصرفي الحديث: فالإقراض تحدّه متطلبات رأس المال وقواعد السيولة وسعر السياسة النقدية والطلب من المقترضين، لا الاحتياطيات (Bank of England، "Money creation in the modern economy"، 2014).
ثانياً: تنامي الإدراك لعدم الاستقرار الكامن
أشار كثير من المراقبين إلى عدم استقرار نظم الاحتياطي الجزئي بسبب اعتمادها على ثقة المودعين وسيولة السوق لتفادي السحوبات الجماعية، نظرًا إلى انخفاض نسب النقد الفعلية. وقد تجلّى ذلك على نحو صارخ في موجات التهافت على سحب الودائع من المصارف التي بلغت ذروتها عام 1933 إبّان الكساد الكبير. وأثّرت ديناميكيات مماثلة سلبًا في سوق ما بين المصارف خلال أزمة تجمّدها عام 2007، واستمر ذلك حتى اتخاذ المصارف المركزية تدابير إغاثة طارئة.
ونتيجة لذلك، تقرّ نماذج المصارف التجارية الحالية بحالات عدم التوافق الكامنة بين الالتزامات قصيرة الأجل، مثل الودائع، والأصول الإقراضية طويلة الأجل الأعلى مخاطرة في ميزانياتها. وتكفل اللوائح اليوم معايير جودة الأصول، والوصول إلى دعم البنوك المركزية بصفته الملاذ الأخير، وآليات معالجة أوضاع المصارف المتعثرة لإدارة حالات الإخفاق المحتملة حتى لأكبر المصارف العالمية. غير أن التوتر الأساسي يظل قائماً بين السعي إلى إقراض الاحتياطيات الفائضة لتحقيق الربح من مخاطر الاستحقاق الضمنية المقبولة، والحفاظ على ضمانات كافية ومخزونات نقدية تكفل الوفاء بالالتزامات المستحقة عند الطلب.
2. احتواء مخاطر السيولة من خلال ضمانات وقائية جديدة
رغم أن مشكلات عدم تطابق آجال الاستحقاق باتت مفهومة بصورة أفضل اليوم، تظل مخاطر السيولة قائمة في تحويل الأموال قصيرة الأجل إلى أصول مدرّة للدخل وقروض. وتسدّ أسواق ما بين المصارف هذه الفجوة، لكنها تعرّضت للتجمّد في عام 2008. وتسعى الأنظمة الجديدة إلى الحد من المخاطر المرتبطة بتوافر خلق النقود حتى في ظل اضطرابات الأسواق.
i. أسواق ما بين المصارف لإعادة تدوير فائض الاحتياطيات
من الآليات الرئيسية التي تتيح للمصارف إدارة أرصدة احتياطياتها بصورة ديناميكية سوقُ الإقراض بين المصارف. وتتيح سوق التمويل قصير الأجل هذه للمؤسسات ذات الفائض في الاحتياطيات أن تُقرضه، غالبًا لليلة واحدة، للمؤسسات التي تواجه عجزًا مؤقتًا. وتمثّل أسعار الإقراض لليلة واحدة مؤشرات مرجعية على أوضاع السيولة التي تعمل المصارف في ظلها. وكما يلاحظ بنك التسويات الدولية (BIS)، فإن ارتفاع الأسعار يشير إلى تشدد في إتاحة التمويل ناجم عن مخاطر الأطراف المقابلة المُدرَكة، بينما يدل انخفاضها على تدفقات مستقرة تُعاد فيها دورة الاحتياطيات إلى حيث تلزم دون عوائق.
غير أنه مع إعادة التسعير الحادة للأصول في عام 2007 وما أثارته من شكوك بشأن المخاطر الخفية، تبدّدت الثقة في منظومة ما بين المصارف. ووصف صندوق النقد الدولي هذا الانهيار بأنه «توقف مفاجئ نظامي» في أسواق التمويل قصير الأجل الحيوية التي اعتمدت عليها مصارف كثيرة لتغطية تقلبات الودائع. ومع تعذّر تسوية طلبات الاحتياطيات عبر الشبكة المشلولة، تتابعت حالات الإخفاق وعمليات الدمج القسري. وقد أبرز ذلك المخاطر الناشئة عن المنتجات المهيكلة وضرورة وجود احتياطيات سيولة، إذ قد ينقطع النفاذ إلى الأسواق فجأة.
ثانيًا. هياكل الدعم التنظيمي الجديدة
في ضوء الخسائر الاقتصادية الجسيمة الناجمة عن تجمّد قنوات الإقراض بين المصارف، أرست اتفاقيات Basel III معايير سيولة ملزمة تُلزم المصارف بالاحتفاظ بنقد أو أصول عالية الجودة كافية لتغطية صافي التدفقات النقدية الخارجة على مدى سيناريو ضغط مدته 30 يومًا. وتشكّل نسبة تغطية السيولة (LCR) هذه حاجزًا مباشرًا يحمي المصارف من اضطرابات الأسواق التي كانت تضخّم سابقًا حالات النقص النظامي لتتحول إلى أزمات مصرفية. وإلى جانب هوامش رأس المال المعززة، تحدّ متطلبات تغطية السيولة هيكليًا من احتمال تكرار اضطرابات عام 2008 في أسواق النقد الحيوية لسير عمل النظام المالي.
ومع ذلك، تسير الجهات التنظيمية على حبل مشدود. فالإفراط في التنظيم، كفرض متطلبات مرتفعة للغاية للأصول السائلة، من شأنه أن يعوق الإقراض المربح الممول بودائع قصيرة الأجل. ويجب الموازنة بين الصمود في وجه الصدمات الخارجية والحفاظ على توافر ائتماني كافٍ وعلى قدر من تحويل الآجال الملازم لعملية خلق النقود. بيد أنه بالنظر إلى المخاطر الاقتصادية المترتبة، تميل معظم الجهات التنظيمية إلى التحفظ في الحد من مخاطر المصارف.
3. دورة توسّع القروض والودائع عمليًا
يمكن توضيح عملية الإقراض بمثال بسيط. فالقروض الفردية تُنشئ ودائع جديدة تغذّي بدورها قدرة إقراضية إضافية، مع بقائها مضبوطة بأطر إدارة المخاطر.
i. دراسة حالة حول خلق النقود من القروض العقارية
لنفترض مشتريًا افتراضيًا لمنزل يموّل شراءه بمبلغ 800,000 USD عبر قرض عقاري من المصرف «أ». فلحظة صرف القرض، تُنشأ ودائع نقدية جديدة بقيمة 800,000 USD. والمصرف «أ» لا يُقرض ودائع عملاء آخرين؛ بل ينشئ وديعة جديدة ويتوقع تحقيق فائدة من أقساط المقترض الشهرية.
عندما يودع البائع مبلغ 800,000 دولار أمريكي لدى المصرف B، يحوّل المصرف A المبلغ نفسه من احتياطيات البنك المركزي إلى المصرف B. ويحتفظ المصرف B عندئذٍ بوديعة جديدة واحتياطيات جديدة؛ ويعتمد إقراضه اللاحق على رأسماله ومركز سيولته والطلب من المقترضين ذوي الجدارة الائتمانية، لا على نسبة احتياطي ثابتة، وهي نسبة بلغت الصفر في الولايات المتحدة منذ مارس 2020.
ثانيًا. تقييم المخاطر الذي يحدّ من مضاعفة الودائع
ومن الطبيعي أن تخفّف اعتبارات المخاطر الاحترازية من وتيرة الموافقات. فاستناداً إلى معايير الاكتتاب، يتعيّن على المصرف A تقييم دخل المقترض والتزاماته القائمة لتقدير مخاطر التخلّف عن السداد قبل الموافقة على تمويل قرض سكني بهذا الحجم. إذ إن درجات الملاءة المطلوبة، وسجل السداد السابق، وسقوف نسبة الدين إلى الدخل، وتقييمات الضمانات الإضافية، تقيّد وتيرة خلق القروض من الاحتياطيات الجزئية.
كما تفرض الأطر الرقابية الجديدة لرأس المال، مثل Basel III، هوامش حماية أساسية أكبر مرتبطة بحجم إجمالي الأصول المرجّحة بالمخاطر لدى المصارف، مما يحدّ بصورة مباشرة من فرص الإقراض. وفي حين تسعى المؤسسات المالية إلى تعظيم أصول القروض، فإن عليها تكوين مخصصات كافية لمواجهة حالات التعثر الحتمية، وتحديد أسعار فائدة مرتفعة بما يكفي لتحقيق الربح في ضوء المخاطر والتكاليف الناجمة عن الاقتراض من ودائع العملاء. ويمثّل إيجاد التوازن الأمثل بين التوسع في خلق النقود بما يدعم نموًا أوسع في الناتج الاقتصادي، والضمانات الحصيفة التي تحفظ ثقة الجمهور، توترًا كامنًا في طبيعة العمل المصرفي التجاري.
4. التوريق: توسيع نطاق الائتمان والمخاطر
وإلى جانب الإقراض المباشر مقابل الاحتياطيات الجزئية، ابتكرت المصارف أيضاً هياكل غير مباشرة لتمويل القروض توسّع نطاق خلق النقود وإتاحته، لكنها تضيف مخاطر تشابك غير شفاف ظهرت بوضوح في أزمة عام 2008.
أ. التوريق وتوسيع السيولة والائتمان
من أبرز الابتكارات المصرفية التي وسّعت نطاق المطالبات النقدية الوظيفية إلى ما يتجاوز الاحتياطيات المحتفَظ بها إصدارُ الأوراق المالية المدعومة بتدفقات السداد المتوقعة من ديون المستهلكين، كالقروض العقارية وقروض الطلاب وقروض السيارات والاقتراض عبر بطاقات الائتمان. ففي إطار التوريق، تُجمَّع القروض في حِزم تُحوَّل إلى أدوات استثمارية مهيكلة (SIVs) أو شركات ذات غرض خاص (SPVs) تبيع إلى المستثمرين في الأسواق العالمية سندات مقسّمة إلى شرائح ومدعومة بقيم الأصول المرهونة الأساسية. ويتيح ذلك توفير أموال بالجملة لمزيد من الإقراض، مع تحرير رأس مال المصرف لمزيد من الإقراض.
تكاليف إدراج المراكز المعرَّضة للمخاطر ضمن الميزانية العمومية للمصرف
عندما يُدرج المصرف تعرضًا ضمن ميزانيته العمومية – على سبيل المثال عند سحب التزام ائتماني أو توحيد كيان ذي غرض خاص – تتوقف التكاليف على طبيعة المعاملة والبيئة التنظيمية والأصول المعنية، ولا يمكن تحديدها بصورة عامة. وتتمثل المكونات الرئيسية في:
- رأس المال التنظيمي: تشترط Basel III ما لا يقل عن 4.5% من الشريحة الأولى من حقوق الملكية العادية (Common Equity Tier 1)، و6% من الشريحة الأولى، و8% من إجمالي رأس المال بالنسبة إلى الأصول المرجّحة بالمخاطر، إضافة إلى هامش حفظ رأس المال بنسبة 2.5% من الشريحة الأولى من حقوق الملكية العادية، ونسبة رافعة مالية لا تقل عن 3%. ففي حالة تعرضات بقيمة مليار دولار أمريكي بوزن مخاطر 100%، يعني ذلك رأس مال لا يقل عن 105 ملايين دولار أمريكي شاملاً هامش حفظ رأس المال، وذلك قبل أي هوامش مضادة للتقلبات الدورية أو هوامش نظامية. أما الالتزامات خارج الميزانية العمومية فتستوجب رأس مال أصلاً من خلال عوامل تحويل الائتمان.
- السيولة: تشترط نسبة تغطية السيولة (LCR) أصولًا سائلة عالية الجودة لتغطية صافي التدفقات النقدية الخارجة على مدى فترة ضغط مدتها 30 يومًا، وتشترط نسبة صافي التمويل المستقر (NSFR) تمويلًا مستقرًا لهيكل الأصول والبنود خارج الميزانية العمومية. وعادةً ما تكون عوائد الأصول السائلة أدنى من عوائد القروض.
- تكاليف المعاملة: الأتعاب القانونية والعناية الواجبة والإدارة.
- التكاليف غير المباشرة: الآثار على النسب المالية وعلى نظرة السوق والتعقيد التشغيلي.
ينبغي على المؤسسات تحليل هذه التكاليف لكل معاملة على حدة؛ ولا تنشر IFB تقديرات عامة للتكاليف.
مثال توضيحي لاحتساب التكلفة لكل مليار دولار أمريكي
الأرقام التالية توضيح قائم على افتراضات معلنة، وليست عرض أسعار. بالنسبة إلى انكشافات قدرها 1 مليار دولار أمريكي بوزن مخاطر 100% تُدرج في الميزانية العمومية لأحد المصارف:
- رأس المال: نحو 105 ملايين دولار أمريكي من رأس المال (10.5% شاملةً هامش الحفاظ على رأس المال)؛ وبافتراض تكلفة رأس مال تتراوح بين 6% و12% سنويًا، فإن ذلك يعادل نحو 6 إلى 13 مليون دولار أمريكي سنويًا.
- السيولة: الاحتفاظ بأصول سائلة بدلًا من أصول أعلى عائدًا، بافتراض فارق في العائد قدره 1–3%، أي نحو 10–30 مليون دولار أمريكي سنويًا.
- تكاليف المعاملة: الأتعاب القانونية والعناية الواجبة والإدارة، بافتراض نسبة تتراوح بين 0.1% و0.5%، أي ما يعادل نحو 1 إلى 5 ملايين دولار أمريكي لمرة واحدة.
وفق هذه الافتراضات، تبلغ التكلفة المتكررة نحو 16 إلى 43 مليون دولار أمريكي سنويًا، إضافةً إلى تكاليف لمرة واحدة تتراوح بين 1 و5 ملايين دولار أمريكي. وتتوقف الأرقام الفعلية على المصرف والأصول والاختصاص القضائي وظروف السوق.
الحسابات خارج الدفاتر في الخدمات المصرفية الدولية
تعرض سلسلة الرؤى والتحليلات لدينا كيفية تعامل المراكز المالية الكبرى مع الهياكل خارج السجلات وخارج الميزانية العمومية: الحسابات خارج السجلات في الأعمال المصرفية الدولية.
إذا كنتم ترغبون في مناقشة احتياجاتكم الخاصة المتعلقة بإنشاء العملات معنا، يرجى التواصل مع مديرنا إيسوف باكو.


