إتقان إدارة الإرث الخارجي -
محور الثروات لدى IFB وIFC-capitals
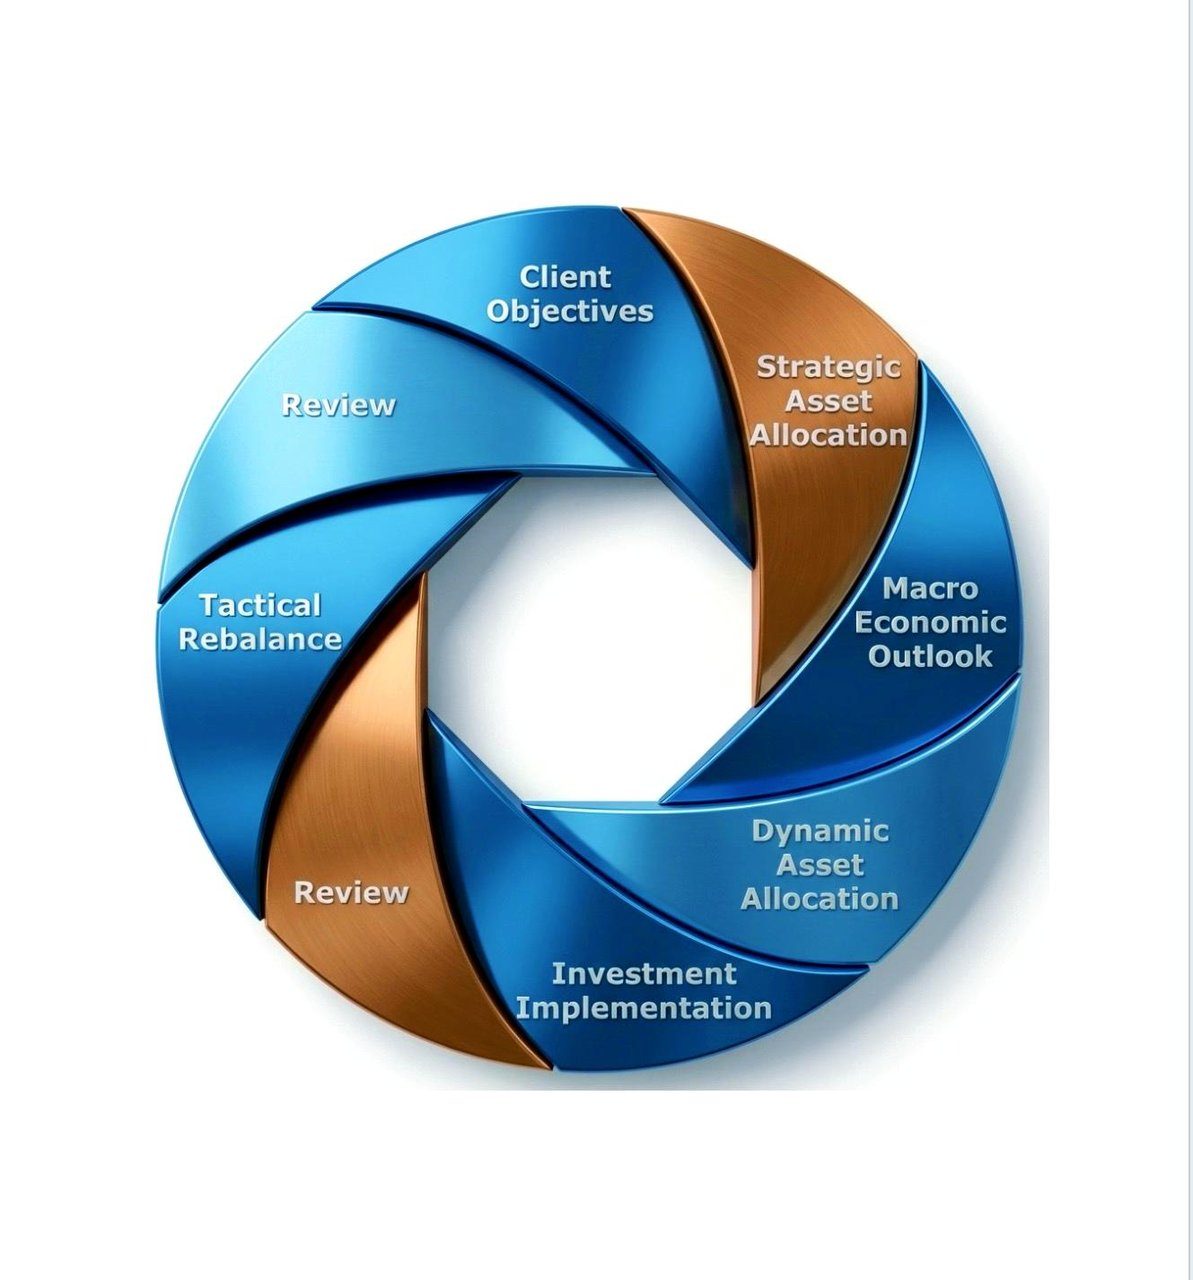
خدماتنا في إدارة الثروات
تشير إدارة الثروات إلى مجموعة من الخدمات والمنتجات المالية الموجَّهة إلى الأفراد ذوي الملاءة المالية العالية (HNWIs) والعملاء الميسورين والعائلات.
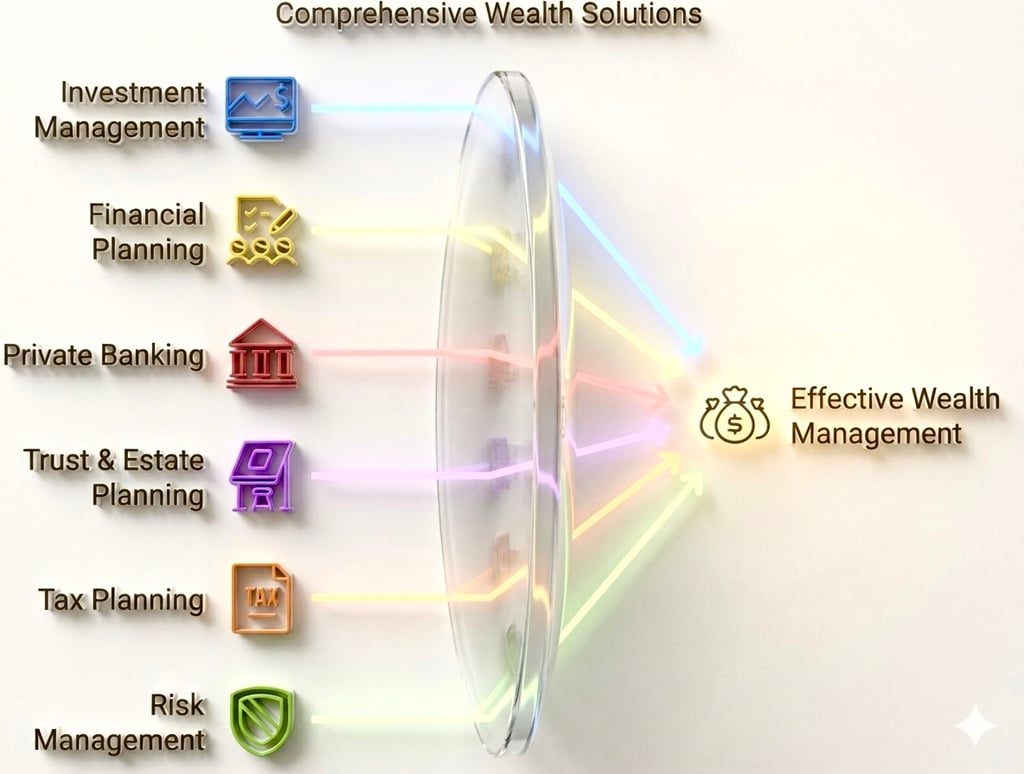
تهدف هذه الخدمات إلى مساعدة العملاء على تنمية ثرواتهم وحفظها وإدارتها بصورة أكثر فاعلية. ومن أبرز المنتجات والخدمات المصرفية الخاصة بإدارة الثروات:
- إدارة الاستثمار: تتضمن هذه الخدمة الإدارة المهنية لمحفظة العميل الاستثمارية، التي قد تشمل الأسهم والسندات والصناديق المشتركة وصناديق المؤشرات المتداولة (ETFs) وغيرها من الأصول. ويعمل مديرو الاستثمار على تحسين العائدات المعدّلة وفق المخاطر للمحفظة بما يتوافق مع الأهداف المالية للعميل وقدرته على تحمل المخاطر وأفقه الزمني (للاطلاع على الاتفاقية انقر هنا).
- التخطيط المالي: يساعد مديرو الثروات العملاء على وضع خطة مالية شاملة تراعي عوامل مثل الدخل والنفقات والاستثمارات والاستراتيجيات الضريبية وأهداف التقاعد. ويساعد ذلك العملاء على اتخاذ قرارات مستنيرة بشأن ثرواتهم وتحقيق أهدافهم المالية.
- الخدمات المصرفية الخاصة: تلبّي الخدمات المصرفية الخاصة احتياجات العملاء من أصحاب الثروات الكبيرة، وتقدم حلولًا مالية مخصصة، مثل منتجات الائتمان المصممة وفق الطلب، والمشورة الاستثمارية المخصصة، والخدمات المصرفية الحصرية.
- التخطيط للصناديق الاستئمانية والتركات: يساعد متخصصو إدارة الثروات العملاء على إنشاء الصناديق الاستئمانية والوصايا وخطط التركات وإدارتها، بما يضمن نقل ثرواتهم والحفاظ عليها وفق رغباتهم، مع تقليل الالتزامات الضريبية والمسائل القانونية المحتملة.
- التخطيط الضريبي والاستشارات الضريبية: تشمل هذه الخدمة وضع استراتيجيات ضريبية فعّالة للعملاء، بما في ذلك تقليل الالتزامات الضريبية وتحديد فرص الوفر الضريبي وضمان الامتثال للأنظمة الضريبية.
- إدارة المخاطر والتأمين: يساعد مديرو الثروات العملاء على تقييم المخاطر المختلفة المرتبطة بأصولهم المالية وإدارتها، كما يقدّمون المشورة بشأن منتجات التأمين المناسبة لحماية ثرواتهم، مثل التأمين على الحياة والتأمين على الرعاية طويلة الأجل والتأمين على الممتلكات والمسؤولية.
- التخطيط للتقاعد: ويتضمن وضع استراتيجية متكاملة لمساعدة العملاء على تحقيق نمط الحياة المنشود عند التقاعد، مع مراعاة عوامل مثل دخل التقاعد المتوقع والنفقات وتكاليف الرعاية الصحية المحتملة.
- الاستشارات الخيرية: يساعد مديرو الثروات العملاء في وضع استراتيجيات خيرية وتنفيذها، بما في ذلك إنشاء صناديق ائتمانية خيرية أو مؤسسات أو صناديق موجَّهة من المانحين لدعم قضايا تتوافق مع قيمهم وأهدافهم.
- خدمات مكاتب العائلات: تقدّم بعض المصارف خدمات متخصصة لمكاتب العائلات لإدارة ثروات العائلات فائقة الثراء، تشمل نطاقاً واسعاً من الخدمات المالية والقانونية والضريبية والإدارية، فضلاً عن التنسيق مع المستشارين الخارجيين الآخرين.
- الاستثمارات البديلة: إضافةً إلى المنتجات الاستثمارية التقليدية، قد تتاح لعملاء إدارة الثروات فرص استثمارية بديلة، مثل صناديق التحوّط والأسهم الخاصة ورأس المال الجريء والعقارات والسلع.
إدارة الثروات الآمنة بين الأجيال
هل تسعى إلى تأمين مستقبلك المالي وتنمية ثروتك؟ يمكن لخدمات إدارة الثروات في مصرفنا أن تساعدك على ذلك.
بفضل فريق من المستشارين الماليين ذوي الخبرة تحت تصرفكم، يمكنكم الحصول على استراتيجيات استثمارية مخصّصة تتناسب مع أهدافكم المالية الخاصة. وسواء كنتم ترغبون في الادخار للتقاعد، أو تمويل تعليم أبنائكم، أو ببساطة تنمية ثرواتكم بمرور الوقت، يستطيع فريقنا مساعدتكم على وضع خطة لتحقيق طموحاتكم المالية.
تشمل خدمات إدارة الثروات لدينا مجموعة من الخيارات الاستثمارية، من بينها الأسهم والسندات وصناديق الاستثمار المشتركة وغيرها. كما نقدّم خدمات التخطيط المالي لمساعدتكم على التعامل مع تعقيدات الضرائب وتخطيط التركات وسائر الاعتبارات المالية.
يسعد مستشارونا بتقديم الإرشاد والدعم المتخصصين لكم في كل خطوة. فلماذا الانتظار؟ تحكّموا في مستقبلكم المالي اليوم واشتركوا في خدمات إدارة الثروات لدينا.
حمّلوا عرضنا التقديمي
إدارة الثروات الخارجية – الدليل الشامل (طبعة 2025)
مرجع موسّع للعائلات ذات الثروات الفائقة، ومكاتب العائلات الفردية ومتعددة العائلات، والشركات العابرة للحدود
1. تمهيد: حقبة جديدة من حركة رؤوس الأموال
في ظل حقبة تتسم بخطاب مناهض للعولمة، ومع ذلك بترابط رقمي غير مسبوق، يدرك أصحاب الثروات ذوو الرؤية الاستشرافية أن تنويع الولايات القضائية السيادية لم يعد خيارًا بل بات بديهية لا غنى عنها. ومع تداول ما يزيد على 14.3 تريليون دولار أمريكي في حيازات عابرة للحدود، وتوقّع معدل نمو سنوي مركّب قدره 5.7% في ثروات فاحشي الثراء حتى عام 2030، تحوّل مفهوم الخدمات الخارجية الحديث من الغموض المتستر إلى تحسين مالي ممتثل امتثالًا تامًا. ويقع موقعنا في أنجوان، اتحاد جزر القمر، عند ملتقى الفقه القانوني التقليدي للصناديق الائتمانية وتمكين التقنيات المالية الرشيقة: موقع تلتقي فيه المرونة بأسس قانونية متينة.
1أ. المحركات الاقتصادية الكلية العالمية وهجرة الثروات
- التقلب الجيوسياسي – واجهت 27 دولة خفضًا لتصنيفها الائتماني السيادي في عام 2024 وحده، مما دفع إلى هروب الأصول.
- العبء الضريبي المتصاعد – يتجاوز متوسط الشريحة الضريبية العليا في دول منظمة التعاون الاقتصادي والتنمية حاليًا 45%، مما يُضعف أثر المراكمة لدى المنتجين النشطين للثروة.
- تآكل قيمة العملات – اتسعت الميزانيات العمومية للبنوك المركزية في مجموعة الدول الأربع الكبرى بنسبة 32% منذ الجائحة، مما يستوجب تحوطات في الصرف الأجنبي.
- الترحال الرقمي: تتيح اليوم أكثر من 60 ولاية قضائية تأشيرات تنقّل ذات عبء ضريبي مخفّف، مما يحفّز مرونة اختيار الموطن.
- التطور التنظيمي – النسخة 2.0 من CRS وضريبة الحد الأدنى العالمي ضمن الركيزة الثانية تكافئ الهياكل التي تُظهر جوهرًا اقتصاديًا حقيقيًا.
2. تعريف إدارة الثروات الخارجية والوسيطة ومزدوجة الموطن
- الخارجي (Offshore): التأسيس وحفظ الأصول في اختصاصات قضائية ذات ضرائب معدومة أو منخفضة، وعادةً خارج بلد إقامة العميل.
- المراكز المالية المتوسطة: ولايات قضائية هجينة (مثل أيرلندا ومالطا) تتيح حق الجواز الأوروبي (EU passporting) مع مزايا ضريبية معتدلة.
- الازدواجية في الموطن: اقتران استراتيجي بين مقر شركة رئيسي داخل الولاية القضائية الأم وخزينة أو شركة ذات غرض خاص (SPV) خارجية، بما يُحسّن الانطباع لدى الجهات التنظيمية ويحقق الكفاءة الضريبية معاً.
3. المزايا الاستراتيجية لعائلات فاحشي الثراء والشركات
- حماية الأصول بمستوى مؤسسي – تشريعات الحماية (firewall statutes) ومُهَل للطعن في التحويلات الاحتيالية قد لا تتجاوز سنتين.
- السيولة بعملات متعددة – تسوية فورية لعمليات الصرف الأجنبي في 26 زوجًا رئيسيًا من العملات، وهي أمر بالغ الأهمية لنشاط الاندماج والاستحواذ العالمي.
- امتيازات الخدمات المصرفية الخاصة المتميزة: خطوط ائتمان مصمّمة خصيصًا مقابل ضمانات متنوعة، مع تكامل بطاقات الطيران الخاص.
- إتاحة الوصول إلى فرص الصفقات – دخول مبكر إلى الصفقات الثانوية للأسهم الخاصة، والاستثمارات المشتركة في رأس المال المخاطر، والائتمان الخاص: غالباً بموجب أرقام ISIN ذات الرمز NA.
- التعاقب بين الأجيال – صناديق ائتمانية عائلية تمتد لأكثر من 150 عاماً، مع دمج اتفاقيات ما قبل الزواج على مستوى عقد الصندوق الائتماني.
- المراجحة التنظيمية – القدرة على الاستفادة من أنظمة IP-box وضريبة الحمولة وأطر خلايا شركات التأمين الأسيرة.
4. الأسس القانونية والتنظيمية والضريبية بالتفصيل
يُعد الامتثال شرطاً لا غنى عنه في الهيكلة الخارجية المعاصرة. وفيما يلي نستعرض بالتحليل أبرز التشريعات وآثارها العملية.
- معيار الإبلاغ الموحّد لمنظمة التعاون الاقتصادي والتنمية (CRS) 2.0 – ساري المفعول في 121 ولاية قضائية؛ مع توسيع الإبلاغ عن الأصول الرقمية اعتباراً من يناير 2026.
- قانون FATCA الأمريكي – لا يزال يمتد أثره خارج الحدود الإقليمية؛ ويُشترط التعامل الدقيق مع نماذج W‑9/W‑8BEN بالنسبة للمستفيدين الذين تربطهم صلة بالولايات المتحدة.
- الركيزة الثانية من مشروع تآكل الوعاء الضريبي ونقل الأرباح (BEPS 2.0) – حدٌّ أدنى عالمي بنسبة 15 % على الشركات الخاضعة للنطاق؛ ويُخفَّف أثره من خلال استثناءات الجوهر الاقتصادي والخصومات الضريبية المرتبطة بضريبة الحد الأدنى المحلية التكميلية المؤهلة (QDMTT).
- قواعد الشركات الأجنبية الخاضعة للسيطرة (CFC) – تشدد في الرقابة في المملكة المتحدة وأستراليا وجنوب أفريقيا؛ مع استمرار استراتيجيات التأجيل المشروعة.
- لوائح الجوهر الاقتصادي – تفرض جزر كايمان وجزر العذراء البريطانية، ومؤخرًا أنجوان، إثبات وجود فعلي للإدارة والتوجيه.
5. اختيار الاختصاص القضائي الملائم – العوامل الكمية والنوعية
إن الاختيار يتجاوز الاعتبارات الضريبية: فمخاطر السمعة، وعمق منظومة مقدمي الخدمات، وشبكات المعاهدات الثنائية، والربط الجوي، بل وحتى الاستفادة من فروق التوقيت (وهي بالغة الأهمية للمتداولين)، كلها عوامل ذات صلة.
| الاختصاص القضائي | ضريبة الأرباح الرأسمالية | عمق قانون الصناديق الاستئمانية | شبكة المعاهدات | الربط الجوي | منظومة الخدمات | CRS |
|---|---|---|---|---|---|---|
| أنجوان (جزر القمر) | 0 % | الشركات التجارية الدولية الحديثة والصناديق الاستئمانية | 11 معاهدة | رحلات مستأجرة مباشرة في الاتحاد الأوروبي ومنطقة الخليج | مركز متنامٍ للتكنولوجيا المالية | نعم |
| جزر كايمان | 0 % | STAR & PTC | لأغراض المعلومات الضريبية فقط | رحلات يومية إلى الولايات المتحدة والمملكة المتحدة | حضور قانوني ناضج / حضور لكبرى شركات التدقيق الأربع | نعم |
| سنغافورة | 0 % (إعفاء الصناديق) | VCC، S13O/U | أكثر من 90 اتفاقية لتجنب الازدواج الضريبي | المحور العالمي للطيران | مصارف ومدققون من الفئة الأولى | نعم |
| أبوظبي (سوق أبوظبي العالمي) | 0 % | تسجيل المؤسسة/الصندوق الائتماني | أكثر من 130 معاهدة استثمار ثنائية (BITs) | الوصول إلى 80% من الناتج المحلي الإجمالي خلال سبع ساعات | التوسع السريع | نعم |
| لوكسمبورغ | 0 % على SICAV | SPF، RAIF | أكثر من 80 اتفاقية لتجنب الازدواج الضريبي (DTAA) | الرحلات الجوية اليومية في الولايات المتحدة | من القناة الأوروبية إلى الصناديق | نعم |
| برمودا | 0 % | الصناديق الاستئمانية ذات الغرض المحدد | 46 معاهدة | محطة عبور على الساحل الشرقي للولايات المتحدة | قوة رائدة في التأمين الذاتي (Captive Insurance) | نعم |
5أ. تسليط الضوء: أنجوان، جزر القمر – محور المحيط الهندي
يتيح قانون الشركات التجارية الدولية في أنجوان (2005) وتعديلاته اللاحقة لعام 2022 هياكل أسهم متعددة الفئات، وتسهيلات إعادة التوطين، وترقية سريعة للتراخيص (من الترخيص المصرفي إلى ترخيص الحفظ للأصول الرقمية في أقل من 60 يومًا). ومع تشغيل Anjouan Offshore Finance Authority (AOFA) نظام النافذة الواحدة، يكاد التأخير الإداري يزول تمامًا.
- اعتماد منصات تداول العملات المشفّرة – أطر شركات جاهزة للمنظمات اللامركزية المستقلة (DAO).
- غياب سجلات المستفيدين العامة – خصوصية دون أي دلالات تتصل بالقوائم السوداء.
- العملة المحلية (KMF) مرتبطة بالفرنك الفرنسي، مما يقلل من مخاطر صدمات سعر الصرف.
6. الهياكل والأدوات المتقدمة
فيما يلي فهرس غير حصري بالأدوات المتطورة التي يستخدمها الأفراد فائقو الثراء والشركات:
- شركات المحافظ المنفصلة (SPCs) – في جزر كايمان أو برمودا؛ وهي مثالية لصناديق الأسهم الخاصة متعددة الاستراتيجيات.
- شركات الائتمان الخاصة (PTCs) – حوكمة مفصّلة حسب الحاجة؛ ويشارك أفراد العائلة في مجلس الإدارة دون تحمّل مسؤولية الأمناء.
- شركات الصناديق المفتوحة (OFCs) – هيكل في هونغ كونغ يجمع بين مرونة الاختصاصات القضائية الخارجية وإمكانية الوصول إلى الصين.
- خلايا التأمين الأسير (Captive Insurance Cells) – تمويل المخاطر لأصول الطيران أو الشحن المملوكة للعائلات.
- الشراكات المحدودة الخاصة (SLP) – هياكل رأس المال الجريء في لوكسمبورغ ذات الشفافية الضريبية والتمرير المباشر للأرباح.
- شركة قابضة سويسرية (SA) مع نظام صندوق الملكية الفكرية (IP‑box) في لوكسمبورغ – تحسين الهيكلة عبر اختصاصين قضائيين للشركات التقنية متعددة الجنسيات.
- أغلفة PPLI وPPVA – تأجيل ضريبي وحماية من الدائنين مع عائد إضافي من ائتمان الوفيات.
6أ. أدوات العمل الخيري والأثر المصممة حسب الطلب
كثيرًا ما يسعى أصحاب الثروات المعاصرون إلى تحقيق أثر اجتماعي واقتصادي بالتوازي مع الإدارة الرشيدة للشؤون المالية. وتتيح المؤسسات الخارجية (فاونديشن) وصناديق المانحين الموجَّهة (DAFs) والتفويضات التقديرية المنتقاة وفق معايير ESG إرثًا دائمًا.
- مؤسسة المنفعة العامة في ليختنشتاين – تعترف ببيانات المهمة المتعلقة بالتمويل المختلط.
- مؤسسة خيرية للأعمال العالمية في موريشيوس – تستفيد من اتفاقيات تجنب الازدواج الضريبي المرتكزة على أفريقيا لتحقيق كفاءة المنح.
- وثائق التأمين على الحياة الخاصة بصيغة الاكتتاب الخاص المرتبطة بالأثر (PPLI) – يوجّه غلاف التأمين عوائد الاستثمار المتفوقة إلى صناديق العمل الخيري.
- هياكل الوقف المتوافقة مع الشريعة الإسلامية – عمل خيري إسلامي ينسجم مع أهداف الحوكمة البيئية والاجتماعية وحوكمة الشركات (ESG) العالمية.
7. عملية الإعداد والانضمام خطوة بخطوة – مخطط غانت تفصيلي لمدة 30 يومًا
تقلّص خارطة طريق للتعاقد محكمة التنسيق الوقت اللازم لتحقيق العائد الاستثنائي (time-to-alpha):
- اليوم 1‑2: الاستكشاف وتوقيع اتفاقية عدم الإفصاح (NDA)
- اليوم 3‑5: ملف العناية الواجبة المعززة (EDD) والتحقق من الهوية الإلكترونية بالقياسات الحيوية
- اليومان 6‑7: نمذجة مصفوفة الاختصاصات القضائية – التقييم الضريبي والتنظيمي وتصنيف السمعة
- اليوم 8‑12: صياغة الوثائق التأسيسية؛ وفي الوقت نفسه الموافقة المصرفية المبدئية
- اليوم 13 إلى 17: تعيين مجلس الإدارة والمشرفين على الكيان (protectors)، وبدء مسك سجل محاضر الاجتماعات إلكترونياً
- اليوم 18–21: ضخ رأس المال عبر حساب ضمان مستقل؛ وإعداد غطاء التحوط من مخاطر الصرف الأجنبي
- اليوم 22‑26: موافقة الامتثال، وترخيص AOFA أو الجهة المختصة ذات الصلة
- اليوم 27‑30: بدء التشغيل الفعلي؛ والانضمام إلى بوابة العملاء مع قياس عن بُعد للمحفظة على مدار الساعة طوال أيام الأسبوع
8. مصفوفة التكاليف التفصيلية وعوامل الرسوم المتغيرة
تقوم الثقة على شفافية الجوانب الاقتصادية. وتُتوقع النطاقات التالية (بالدولار الأمريكي ما لم يُذكر خلاف ذلك):
| المكوِّن | الرسوم الأساسية | عامل محرّك متغيّر | التكرار | المؤشر المرجعي (متوسط النظراء) |
|---|---|---|---|---|
| تأسيس الصناديق الاستئمانية والمؤسسات | 10 000 – 40 000 | عدد الشركات التابعة المندرجة تحت الهيكل | مرة واحدة | 22 500 |
| أمين/مدير سنوي | 3 500 – 12 000 | الأصول المُدارة والتعقيد | سنويًا | 6 800 |
| خدمات أمانة سر الشركات للمكاتب العائلية | 1 500 – 5 000 | وتيرة الاجتماعات | ربع سنوي | 2 400 |
| ترخيص شركة التأمين الأسيرة | 15 000 – 35 000 | فئة المخاطر | مرة واحدة | 24 000 |
| إدارة الصناديق (RAIF) | 18 نقطة أساس – 30 نقطة أساس | وتيرة احتساب NAV | سنويًا | 22 نقطة أساس |
| خط ائتمان مصرفي | SOFR + 150-300 نقطة أساس | نسبة القرض إلى القيمة (LTV) ودرجة الضمان | حسب الحاجة | SOFR + 200 نقطة أساس |
9. الحوكمة والامتثال ومعايير الإبلاغ المعززة
إن الحوكمة بمستوى المؤسسات تخفّف من تدقيق الجهات التنظيمية والأطراف المقابلة. ونلتزم بأفضل الممارسات التالية:
- حزم ربع سنوية لمجلس الإدارة تتضمن صافي قيمة الأصول، والامتثال لسياسة الاستثمار، ولوحات متابعة ميزانية المخاطر.
- خزنة رقمية مشفّرة لحفظ المستندات وسير عمل التوقيع الإلكتروني، متوافقة مع المعيار ISO/IEC 27001.
- تدقيق خارجي إلزامي للهياكل التي تتجاوز 25 مليون دولار أمريكي، حتى حيثما يعفي القانون المحلي منه.
- رصد الأخبار السلبية في وسائل الإعلام بالاعتماد على الذكاء الاصطناعي، ومتكامل مع إرشادات ACAMS.
- الحد من مخاطر الاعتماد على الأشخاص الرئيسيين من خلال بروتوكولات التوقيع المزدوج والمصادقة الثنائية البيومترية.
10. تخفيف المخاطر – المخاطر القانونية والدورية وأحداث «البجعة السوداء»
- من الناحية القانونية: الحماية من دعاوى التحويل الاحتيالي بموجب قوانين جدار الحماية (Firewall Statutes)؛ والاستعانة بأمناء محترفين مدعومين بتغطية تعويضية.
- الدوري: تنويع أمناء الحفظ عبر ولايات قضائية من الفئة الأولى (Tier‑1) ذات ملامح معامل تضخم (inflation‑beta) يقل ارتباطها عن 40%.
- الأحداث النادرة ذات الأثر الجسيم (البجعة السوداء): إدراج مخصصات في سندات الكوارث والسندات المقوّمة بالذهب؛ والاحتفاظ بسبائك ذهبية في حساب ضمان داخل خزائن في دول خارج مجموعة السبع.
- الأمن السيبراني: بنية انعدام الثقة (Zero‑trust)، ومراسلات PGP بمفاتيح مادية، ومشاريع تجريبية للتشفير المقاوم للحوسبة الكمّية.
- سياسي: الجنسية المزدوجة أو تأشيرات المستثمرين لجميع كبار أفراد الأسرة.
11. دراسات حالة موسّعة – سيناريوهات من الواقع العملي
- تنويع الخزينة لشركة تكنولوجيا مالية – مؤسسة نقود إلكترونية بقيمة 250 مليون دولار أمريكي: سعت مؤسسة نقود إلكترونية مقرها لندن إلى عزل أموال عملائها. الحل: شركة محفظة منفصلة (SPC) في سوق أبوظبي العالمي (ADGM) بهيكل متعدد الخلايا؛ وتحقق عائد إضافي بنسبة 1.8% وفصلٌ تنظيمي لملاءة رأس المال.
- خلافة قطب في قطاع الشحن البحري – صافي ثروة بقيمة 1.4 مليار دولار أمريكي: استعان مالك منتفع يوناني بشركة تأمين ذاتي (captive) في برمودا وبصندوق ائتماني من طراز STAR في جزر كايمان للفصل بين الأصول التشغيلية والأصول الموروثة، ما قلّص مدة إجراءات التركة لدى الورثة من 24 شهراً إلى 3 أشهر.
- تفريع العمل الخيري لمكتب عائلي متعدد العائلات في جنيف: وجّه صندوق RAIF في لوكسمبورغ نسبة 15 % من الفائدة المحمولة (carried interest) إلى مؤسسة أثر في موريشيوس، مما أتاح الحصول على ائتمانات ضريبية في الاختصاصات القضائية المعنية والاستفادة التسويقية من تصنيفات الحوكمة البيئية والاجتماعية (ESG).
12. الاتجاهات الناشئة 2025‑2030 وما بعدها
- أسهم شركات الغرض الخاص (SPV) المرمَّزة قابلة للتداول في بورصات ثانوية خاصة، مما يحسّن السيولة.
- رقابة ائتمانية معزَّزة بالذكاء الاصطناعي، تتنبأ في الوقت الفعلي بحالات الشذوذ في مخاطر الامتثال.
- أطر خدمات الحفظ المؤهلة للأصول الرقمية في برمودا وسوق أبوظبي العالمي.
- هياكل متوافقة مع الشريعة الإسلامية ومتوائمة مع معايير البيئة والمجتمع والحوكمة (ESG) تُوسّع مشاركة الشركاء المحدودين من منطقة الخليج.
- تسويات اتفاقيات الحد الأدنى العالمي للضريبة باستخدام صيغ إعفاء قائمة على الجوهر الاقتصادي.
13. الأسئلة الشائعة الموسّعة
س: هل يمكن تسوية العملات المشفّرة ضمن هياكل استئمانية؟
ج: نعم: من خلال جهات حفظ خاضعة للتنظيم ومدمجة مع حلول تخزين بارد متعدد التوقيعات؛ وتُلزم النسخة 2.0 من CRS بالإبلاغ عن الأصول الرقمية اعتبارًا من عام 2026.
س: هل ستُبطل توجيهات الاتحاد الأوروبي المستقبلية مزايا الخدمات الخارجية؟
الجواب: غير مرجّح. فبروكسل تستهدف الممارسات العدوانية لتآكل الوعاء الضريبي؛ أما الكيانات الممتثلة والمدعومة بجوهر اقتصادي حقيقي فتظل مستوفية لمتطلبات المستقبل.
س: كيف أحتفظ بالسيطرة عند استخدام صندوق استئماني تقديري؟
ج: تعيين حارس (Protector) يتمتع بصلاحيات النقض، أو الاستعانة بصناديق الائتمان ذات الصلاحيات المحفوظة (reserved-powers trusts) بموجب تشريعات جزر كايمان أو جيرسي.
س: ما خيارات الإقامة التي تتلاءم مع هياكل الشركات في أنجوان؟
ج: يمكنكم النظر في برنامج الإقامة الضريبية للمقيمين غير الاعتياديين في البرتغال (NHR)، أو التأشيرة الذهبية في دولة الإمارات العربية المتحدة، أو برنامج المستثمر العالمي في سنغافورة، لتحقيق الكفاءة الضريبية ومرونة نمط الحياة.
س: ما مدى سرعة ترتيب خطوط الائتمان المصرفية على المحافظ الخارجية؟
ج: خلال 10 إلى 15 يومًا، رهنًا بأهلية الضمانات وتقييمها بعد استكمال إجراءات KYC.
14. اطلب استشارتك السرية
نقبل عدداً محدوداً بدقة من التكليفات الجديدة في كل ربع سنة حفاظاً على خصوصية الخدمة. يُرجى استكمال النموذج أدناه لبدء حوار مميّز.
الاسم: ________________________
البريد الإلكتروني: ________________________
الاختصاص القضائي الرئيسي: __________
الأصول التقريبية القابلة للاستثمار: _____
تعمل مكاتبنا الاستشارية من أنجوان ولندن وسنغافورة، وتخدم عملاء في ولايات قضائية حول العالم.
«لقد شكّل مصرف IFB نقلة نوعية في شؤون عائلتي المالية. فنحن نثق تمامًا بفريقه في إدارة احتياجاتنا من الخدمات المصرفية الخارجية.»
- Alice Tishes
أوصي بشدة بالخدمات المصرفية الخارجية لدى IFB، فهي خيار ممتاز لأي شركة تسعى إلى ضمان أمنها المالي على المدى البعيد.
- Xu Shichang
أُقدّر كثيراً الخبرة والدعم اللذين قدّمهما فريق IFB في التعامل مع التحديات المالية المعقدة لأسرتي.
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
أودّ أن أشارككم تجربتي الإيجابية مع مصرف IFB، وأوصيكم به بشدة لتلبية احتياجاتكم المصرفية الشخصية والمهنية. فقد لمستُ مستوى استثنائيًا من خدمة العملاء وجاهزيةً عالية لدى مستشاريه، الذين كانوا دائمًا منصتين لاحتياجاتي، وقدّموا لي حلولًا تتلاءم مع وضعي المالي.
لا تترددوا في التواصل معهم لمعرفة المزيد عن عروضهم وخدماتهم.
- دونيز غراييي
بكل سرور وقناعة تامة، أودّ أن أشارك تجربتي مع IFB وأن أعرب عن خالص امتناني للدعم المتميز الذي تلقيته بصفتي عميلًا لدى هذا المصرف على مدى السنوات الماضية. فقد ساعدتني IFB لا من خلال خدماتها المالية المتكاملة فحسب، بل أيضًا من خلال المشورة الشخصية التي طلبتها في مناسبات عدة.
- Edmond Seilliere
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
Mi preme condividere con voi la mia esperienza positiva con la Banca IFB e desidero vivamente raccomandarla per le vostre esigenze bancarie personali e professionali. Ho riscontrato un livello eccezionale di servizio al cliente e una grande disponibilità dei loro consulenti. Sono sempre stati attenti alle mie esigenze e mi hanno offerto soluzioni adeguate alla mia situazione finanziaria.
- سالفاتوري دي ماورو
إحدى أبرز ميزات المصرف هي الخدمة الممتازة التي يقدمها لعملائه. فهو يولي أهمية كبيرة لتقديم المشورة الشخصية المصممة وفق احتياجات كل عميل. والموظفون ودودون دائمًا، ويتمتعون بالخبرة، ومستعدون للاستجابة لاحتياجات العملاء. ويتجلى ذلك أيضًا في العدد الكبير من التقييمات الإيجابية وملاحظات العملاء الآخرين التي اطلعت عليها. كما تبيّن لي أن المصرف يحظى بتقدير في القطاع لنزاهته والتزامه بالممارسات التجارية المستدامة. ويولي المصرف أهمية كبيرة للشفافية، ويسعى دائمًا إلى العمل بمسؤولية وبصورة أخلاقية تجاه عملائه وشركائه.
- Golda Haza
رسومنا
في International Finance Bank (IFB)، صُمّمت خدمات إدارة الثروات لدينا لتقديم قيمة استثنائية تتوافق مع أهدافكم المالية. ويعكس هيكل رسومنا الشفاف التزامنا بنجاحكم: إذ نتقاضى رسم إدارة مسبقًا بنسبة 2% من إجمالي الثروة المُدارة، ورسم أداء بنسبة 20% على الأرباح التي تتجاوز المؤشر المرجعي المتفق عليه، والذي قد يكون معدل التضخم السائد أو مؤشرًا آخر يُحدَّد وفق ملف المخاطر الذي تختارونه. ويكفل هذا النهج توافق مصالحنا مع مصالحكم، ويحفّزنا على تحسين العوائد ضمن حدود قابليتكم لتحمّل المخاطر، مع صون النمو المالي طويل الأجل لثرواتكم.
الاستراتيجيات الرئيسية للحفاظ على الثروة عبر الأجيال
إن الحفاظ على الثروة عبر الأجيال يتطلب أكثر من الهياكل القانونية واستراتيجيات الاستثمار؛ فهو يستلزم رؤية بعيدة المدى والتزامًا بقيم الأسرة وتعليمًا متواصلًا. وفيما يلي أبرز الاستراتيجيات الأساسية لبناء الثروة والحفاظ عليها عبر الأجيال:
1. التثقيف المالي المبكر:
علِّموا الأطفال منذ سن مبكرة إدارة الأموال والاستثمار ونهج الأسرة في التعامل مع الثروة. ويساعدهم ذلك على اكتساب المهارات والمواقف اللازمة للتعامل مع ميراثهم بمسؤولية. وتدرج أسر كثيرة التثقيف المالي ضمن اجتماعاتها العائلية، وتستعين بخبراء لمناقشة موضوعات مثل الاستثمار والعمل الخيري وريادة الأعمال.
2. الحوكمة القائمة على القيم:
حدّدوا القيم والمبادئ الأساسية للعائلة، وتأكدوا من توافق جميع القرارات معها. وقد تشمل هذه القيم النزاهة والعطاء والالتزام بالتعلّم المستمر. ومن خلال وضع رؤية مشتركة، تستطيع العائلات تكوين غاية موحِّدة تعزز التماسك والولاء بين أفرادها.
3. وضع دستور للعائلة وإنفاذه:
دستور العائلة وثيقة رسمية تحدد رسالة العائلة وقيمها وهيكل حوكمتها. وهو بمثابة دليل لاتخاذ القرارات المتعلقة بمصرف العائلة وتخطيط التركات وسائر جوانب إدارة الثروات. وغالباً ما تتضمن هذه الوثيقة قواعد المشاركة، ومعايير الأهلية للاستفادة من مصرف العائلة، وأحكاماً بشأن اجتماعات العائلة وخلواتها.
4. اجتماعات العائلة المنظَّمة والخلوات:
توفر اجتماعات العائلة الدورية منتدى لمناقشة الأداء المالي للعائلة والاستثمارات المقبلة والأهداف الاستراتيجية. وتتيح الخلوات العائلية السنوية أو نصف السنوية لأفراد العائلة إعادة التواصل والتعلم واتخاذ قرارات مشتركة. كما توفر هذه التجمعات فرصاً للإرشاد، إذ ينقل الأعضاء ذوو الخبرة معارفهم إلى الأجيال الأصغر سناً.
5. توظيف العمل الخيري في ترسيخ القيم:
أدرجوا العمل الخيري ضمن استراتيجية ثروة الأسرة. فمن خلال التبرعات الخيرية، يمكن للأسر غرس قيم التعاطف والمسؤولية والخدمة. كما يمكن للعمل الخيري أن يكون وسيلة عملية لتنمية مهارات الإدارة المالية لدى أفراد الأسرة الأصغر سنًا، عند مشاركتهم في اتخاذ القرارات المتعلقة بالمساهمات الخيرية.
تجنّب تبديد الثروة: المزالق الشائعة والحلول
على الرغم من بذل أفضل الجهود، تواجه عائلات كثيرة صعوبة في الحفاظ على الثروة إلى ما بعد جيلين أو ثلاثة أجيال. فيما يلي أبرز المزالق الشائعة وسبل تفاديها:
1. الشعور بالاستحقاق وغياب المساءلة:
عندما يشعر أفراد الأسرة بأنهم يستحقون الثروة دون تحمّل مسؤولية كسبها، تقلّ احتمالات تعاملهم معها بحكمة. ولمواجهة ذلك، ينبغي للأسر اعتماد أنظمة للمساءلة، مثل ربط الوصول إلى الأموال بالأداء، ووضع شروط تشجّع على التطوير الشخصي.
2. الإخفاق في بناء الانضباط المالي:
يُعدّ الانضباط المالي ضروريًا للحفاظ على الثروة. وينبغي للعائلات التركيز على عادات مثل الادخار والاستثمار الحصيف وضبط الإنفاق. ويمكن ترسيخ هذه العادات من خلال هياكل الحوكمة والبرامج التعليمية والتوجيه من كبار أفراد العائلة.
3. الإفراط في الاعتماد على مصدر دخل واحد:
يُعد التنويع أمراً جوهرياً للحماية من تقلبات السوق. وينبغي للعائلات الاستثمار في مجموعة من الأصول، تشمل الأسهم والعقارات والأسهم الخاصة والأعمال المدرّة للتدفقات النقدية. ولا تقلل استراتيجية التنويع هذه المخاطر فحسب، بل تزيد أيضاً من احتمالات النمو على المدى الطويل.
4. غياب التخطيط السليم للتركات:
في غياب التخطيط السليم للتركات، تتعرض الأسر لخطر خسارة ثرواتها بسبب الضرائب والرسوم القانونية وسوء الإدارة. وإلى جانب إنشاء الصناديق الاستئمانية، ينبغي للأسر الاستعانة بمخططي تركات من ذوي الخبرة لإعداد خطط متكاملة تشمل الوصايا والاستراتيجيات الضريبية وتدابير حماية الأصول.
5. إغفال أثر الديناميكيات العائلية:
غالباً ما تضخّم الثروة الديناميكيات العائلية القائمة، سواء للأفضل أم للأسوأ. وينبغي للعائلات معالجة النزاعات المحتملة، ووضع قنوات تواصل واضحة، وإنشاء آليات لتسوية الخلافات. ويمكن لمجلس إدارة عائلي أو مجلس عائلي أن يساعد في الوساطة في النزاعات وضمان أن تعكس القرارات الأهداف الجماعية للعائلة.
عقلية بُناة الثروة: الصبر والمثابرة والرؤية بعيدة المدى
يتطلب بناء الثروة والحفاظ عليها منظورًا طويل الأمد وصبرًا على استكمال الاستثمارات. فقد استغرق كثير من أغنى الأسر، ومنها آل روكفلر وآل روتشيلد، عقودًا لتكوين ثرواتها. وقد تعاملت مع بناء الثروة بانضباط واستعداد لتأجيل الإشباع. وينبغي للأسر الساعية إلى بناء ثروة تتوارثها الأجيال أن تنمّي عقلية تقوم على المرونة والتعلّم المستمر والقدرة على التكيّف مع المتغيرات الاقتصادية.
السمات الرئيسية لبناة الثروات:
- الصبر: إدراك أن بناء الثروة الحقيقية يتطلب وقتًا. وينبغي للعائلات التركيز على النمو المستدام بدلًا من المكاسب السريعة، مع فهم أن الحفاظ على الثروة عبر الأجيال يتطلب إدارة رشيدة ودقيقة.
- الرؤية: لدى بُناة الثروة الناجحين رؤية واضحة لإرثهم. ولا تقتصر هذه الرؤية على الأهداف المالية، بل تشمل أيضاً القيم والتقاليد والأثر الذي يرغبون في تركه.
- المثابرة: يتطلب بناء الثروة تجاوز العقبات وتحمّل تقلبات الأسواق والتكيّف مع الظروف المتغيرة. وتضمن المثابرة بقاء الأسر ملتزمة بأهدافها طويلة الأجل حتى في مواجهة التحديات.
ركائز ثروة الأجيال: خطوات عملية للتنفيذ
لإنشاء إرث عائلي مستدام، ثمة عدة خطوات ملموسة ينبغي للعائلات اتخاذها لبناء ثروة الأجيال والحفاظ عليها. وفيما يلي نظرة أعمق على بعض الإجراءات العملية:
1. إعداد خطة شاملة لإدارة الثروات
- توزيع الأصول: تنويع الاستثمارات عبر فئات الأصول المختلفة لتحقيق التوازن بين المخاطر وتعظيم العوائد المحتملة. وقد يشمل ذلك العقارات والأسهم والأعمال الخاصة وأدوات الدخل الثابت. ويساعد تنويع المحفظة الأسرة على تجاوز فترات التراجع الاقتصادي واغتنام فرص النمو.
- إدارة التدفقات النقدية: ينبغي للعائلات إدارة تدفقاتها النقدية بعناية لضمان توافر السيولة للنفقات الجارية والضرائب والاستثمارات الجديدة. وقد يتطلب ذلك الاحتفاظ باحتياطي نقدي أو الاستثمار في أصول مُدِرّة للدخل، مثل العقارات المؤجرة أو الأسهم الموزِّعة للأرباح.
- الاستراتيجية الضريبية: التعاون مع مختصين في الشؤون الضريبية لتقليل الالتزامات الضريبية عبر استراتيجيات مثل العطاء الخيري والصناديق الاستئمانية والحسابات الخارجية حيثما كان ذلك مشروعًا. ومن شأن استراتيجية ضريبية محكمة البناء أن تعزز قدرة الأسرة على الحفاظ على ثروتها تعزيزًا ملموسًا.
2. إرساء هياكل الحوكمة
- دستور العائلة: يضفي دستور العائلة طابعًا رسميًا على قيم العائلة ورسالتها ومبادئ الحوكمة لديها. ويُعدّ هذا المستند إطارًا إرشاديًا لاتخاذ القرارات، ويحدد من يحق له الوصول إلى مصرف العائلة، وكيفية توزيع الأموال، وفي أي ظروف يجوز لأفراد العائلة الاستفادة من الموارد.
- مجلس العائلة أو لجنتها: يتولى مجلس العائلة الإشراف على إدارة ثروة العائلة. وتتخذ هذه المجموعة، التي قد تضم أفرادًا من العائلة ومستشارين موثوقين، القرارات المتعلقة بالاستثمارات والأنشطة الخيرية وسائر الأمور الجوهرية. ويعزز وجود هيئة حوكمة الشفافية والمساءلة ووحدة العائلة.
- قواعد التعامل: وضع قواعد تنظم تفاعل أفراد العائلة فيما بينهم ومع مصرف العائلة. وقد يشمل ذلك إرشادات لتسوية النزاعات ومدونات قواعد السلوك وبروتوكولات اتخاذ القرار. فالقواعد الواضحة تحدّ من سوء الفهم وتمنع النزاعات التي قد تُضعف وئام العائلة وثروتها.
3. وضع خطة للتعاقب
- الإرشاد والتدريب: إعداد الورثة لتولي أدوار قيادية من خلال برامج الإرشاد، أو التدريب الداخلي في الشركات العائلية، أو دورات التطوير المهني. ومن خلال تزويد الأجيال القادمة بالمهارات اللازمة للقيادة، تستطيع العائلات ضمان انتقال سلس للمسؤوليات.
- النقل التدريجي للمسؤوليات: بدلًا من نقل الثروة والمسؤوليات دفعة واحدة، يُنصح باعتماد نهج مرحلي. فعلى سبيل المثال، يمكن لأفراد العائلة الأصغر سنًا أن يتولوا أولًا أدوارًا أصغر داخل المصرف العائلي أو النشاط التجاري، ثم يتولوا مسؤوليات أكبر تدريجيًا. ويساعدهم هذا النهج على تنمية الثقة والكفاءة.
- معايير واضحة للقيادة: تحديد المؤهلات والتوقعات المطلوبة من أفراد العائلة الراغبين في تولي أدوار قيادية. وقد تشمل هذه المعايير التحصيل العلمي والخبرة المهنية والالتزام المثبت بقيم العائلة. ومن خلال وضع معايير واضحة، تستطيع العائلات تعزيز القيادة القائمة على الجدارة والحدّ من النزعة إلى الاستحقاق الموروث.
4. تنفيذ برامج التعليم والتدريب
- الثقافة المالية: توفير تعليم مستمر في موضوعات مثل إعداد الميزانيات والاستثمار وتخطيط التركات. وقد يشمل ذلك ورش عمل منتظمة، وإتاحة الوصول إلى مستشارين ماليين، بل ومقررات دراسية رسمية. فالثقافة المالية أساس لضمان أن يفهم كل جيل كيفية إدارة الثروة وتنميتها.
- القيم والعمل الخيري: تعليم أفراد الأسرة أهمية القيم والعمل الخيري ورد الجميل للمجتمع. ومن خلال إشراكهم في المبادرات الخيرية، يمكن للأسر ترسيخ الإحساس بالمسؤولية وتشجيع إرث من العطاء.
- التطوير الشخصي: تشجيع التطوير الشخصي من خلال التدريب في مجالات مثل القيادة والتواصل والذكاء العاطفي. فهذه المهارات لا تفيد في إدارة الثروة فحسب، بل تعزز كذلك العلاقات السليمة وفعالية اتخاذ القرار داخل العائلة.
الحفاظ على الثروة عبر الأجيال: دور القدرة على التكيّف والابتكار
في عالم دائم التغيّر، تُعدّ القدرة على التكيّف مفتاحًا لاستدامة الثروة. فالعائلات التي تنجح في الحفاظ على ثرواتها عبر الأجيال هي تلك التي تبقى منفتحة على الابتكار وتستجيب استباقيًا للاتجاهات والتحديات الجديدة.
1. الاستثمار في الابتكار والأسواق الناشئة
- رأس المال الاستثماري وأسهم الملكية الخاصة: قد تنظر العائلات ذات الأصول الكبيرة في تخصيص جزء من محفظتها لاستثمارات رأس المال الاستثماري أو أسهم الملكية الخاصة. ويمكن أن توفر هذه الاستثمارات منفذًا إلى قطاعات عالية النمو، مثل التكنولوجيا والرعاية الصحية والطاقة المتجددة.
- التطوير العقاري: يمكن أن تكون العقارات فئة أصول مستقرة ومتنامية القيمة. وقد تستثمر العائلات في عقارات سكنية أو تجارية أو صناعية، أو تشارك في مشاريع تطوير تتوافق مع قيمها وأهدافها طويلة الأجل.
- الأسواق العالمية: يتيح الاستثمار في الأسواق الدولية تنويع المحافظ والتعرّض لاقتصادات في طور النمو. وقد تنظر العائلات في الاستثمار في الأسواق الناشئة أو في الأعمال التي تتوافق مع الاتجاهات العالمية، مثل الاستدامة والتحول الرقمي.
2. اعتماد التكنولوجيا والأصول الرقمية
- الأصول الرقمية: أوجدت العملات المشفرة وتقنيات سلسلة الكتل (البلوكتشين) فئات جديدة من الأصول. ورغم ما تنطوي عليه من مخاطر، بدأت بعض العائلات في استكشاف هذه الخيارات كوسيلة لتنويع محافظها. وقد تتيح الأصول الرقمية إمكانات نمو طويلة الأجل، ولا سيما مع استمرار تطور تقنية سلسلة الكتل.
- التكنولوجيا المالية (FinTech): توفر ابتكارات التكنولوجيا المالية، مثل المستشارين الآليين وأنظمة الدفع الرقمية، أدوات جديدة لإدارة الثروات. ويمكن للعائلات الاستفادة من هذه التقنيات لتحسين الكفاءة وخفض التكاليف وتعزيز الشفافية في إدارة الثروات.
- الذكاء الاصطناعي والأتمتة: يمكن للذكاء الاصطناعي أن يقدّم رؤى متقدمة بشأن الفرص الاستثمارية والاتجاهات الاقتصادية وإدارة المخاطر. ويمكن للعائلات الاستعانة بأدوات قائمة على الذكاء الاصطناعي لتحسين محافظها، واتخاذ قرارات مستندة إلى البيانات تعزّز العوائد وتحدّ من المخاطر.
3. ترسيخ إرث من المسؤولية الاجتماعية
- الاستثمار ذو الأثر: تتجه العائلات بصورة متزايدة إلى الاستثمار ذي الأثر، أي الاستثمار في شركات أو مشاريع تحقق منافع اجتماعية أو بيئية إلى جانب العوائد المالية. ويوائم هذا النهج بين الأهداف المالية وقيم العائلة، ويعزز الإحساس بالغاية ويسهم في ترسيخ إرث إيجابي.
- المعايير البيئية والاجتماعية والحوكمة (ESG): أصبح الاستثمار وفق معايير ESG اتجاهًا رئيسيًا مع سعي المستثمرين إلى دعم الشركات ذات الممارسات المستدامة والأخلاقية. ومن خلال إدراج معايير ESG في استراتيجياتها الاستثمارية، تستطيع العائلات حماية ثرواتها مع دعم القضايا التي تهمّها.
- المؤسسات الخيرية: تُنشئ بعض العائلات مؤسسات لإدارة أنشطتها الخيرية. ولا توفّر هذه المؤسسات إطارًا منظمًا للعطاء فحسب، بل تُشكّل أيضًا منصة يتعاون من خلالها أفراد العائلة في مبادرات تعكس قيمهم المشتركة.
الحفاظ على الروابط الأسرية المتينة: بناء ثقافة أسرية متماسكة
لا يقوم الحفاظ على الثروة على الاستراتيجيات المالية وحدها، بل يستند كذلك إلى متانة العلاقات الأسرية. فالحفاظ على الروابط الأسرية الوثيقة يعزز الوحدة، ويحدّ من النزاعات، ويرسّخ الغاية المشتركة للأسرة. وفيما يلي استراتيجيات لتعزيز الروابط الأسرية:
1. اللقاءات والخلوات العائلية المنتظمة
- الخلوات السنوية: تتيح استضافة خلوة عائلية سنوية فرصة لأفراد العائلة لتجديد التواصل ومناقشة شؤون أعمال العائلة وتعزيز القيم المشتركة. ويمكن أن تتضمن هذه الخلوات ورش عمل وجلسات استراتيجية وأنشطة تعزز الترابط.
- الاحتفاء بالمحطات الهامة: احتفلوا بالمحطات العائلية البارزة، كالذكرى السنوية والتخرج وأعياد الميلاد، بلقاءات تجمع أفراد الأسرة. فالاحتفاء بالإنجازات واللحظات الخاصة يعزز الشعور بالاستمرارية والهوية المشتركة.
2. تشجيع التواصل المفتوح
- الاجتماعات العائلية: تتيح الاجتماعات العائلية المنتظمة، سواء كانت شهرية أو فصلية، تواصلًا مفتوحًا بشأن الشؤون المالية للعائلة وحوكمتها وأهدافها المستقبلية. وتوفر هذه الاجتماعات منتدى لمناقشة المخاوف وحل الخلافات واتخاذ القرارات الجماعية.
- آليات تسوية النزاعات: وضع إجراءات لمعالجة النزاعات داخل الأسرة وحلها. وقد يشمل ذلك الوساطة أو التصويت أو التحكيم من قبل مجلس الأسرة. ويسهم الحل الاستباقي للنزاعات في تعزيز الانسجام ومنع تفاقم الخلافات.
3. بناء ثقافة الدعم المتبادل
- التوجيه والإرشاد: يمكن لأفراد العائلة الأكبر سنًا إرشاد الأصغر سنًا ونقل المعرفة والخبرة إليهم. ويعزز الإرشاد الروابط الأسرية، ويوفّر التوجيه، ويهيّئ الجيل التالي لتولي أدوار القيادة.
- الأنشطة والتقاليد المشتركة: إرساء تقاليد عائلية تعزز قيم العائلة وتمنح شعورًا بالانتماء. ومن أمثلتها مشاريع الخدمة المجتمعية، والفعاليات الرياضية العائلية، والعطلات السنوية. وتسهم التقاليد في بناء ثقافة عائلية راسخة تتجاوز الفروق الفردية.
إن بناء ثروة الأجيال ليس مسعى ماليًا فحسب، بل هو إرساء إرث يعكس قيمك ويدعم أسرتك ويترك أثرًا إيجابيًا في العالم. وبإيلاء الأولوية للمعرفة والمهارات والاتجاهات والعادات (KASH) إلى جانب المال (CASH)، وبإرساء هياكل حوكمة متينة، واعتماد المرونة، وتعزيز الروابط الأسرية، يمكنك إرساء أساس لإرث يدوم. وتقدّم المبادئ الواردة هنا خارطة طريق للحفاظ على الثروة وتنمية الحكمة وضمان استمرار إرث أسرتك لأجيال قادمة.
وفي نهاية المطاف، فإن ثروة الأجيال لا تقتصر على المال، بل تتعلق بالأرواح التي تلامسها، والقيم التي تورّثها، والتغيير الإيجابي الذي تُلهمه. وفيما تتخذ الخطوات اللازمة لبناء إرثك وصونه، تذكّر أن الثروة، حين تسترشد بالغاية والأمانة في إدارتها، قادرة على تشكيل مستقبل عائلتك، بل ومستقبل العالم بأسره.
السرية، لا إخفاء الهوية
تُعدّ سرية بيانات العملاء التزامًا جوهريًا على المصرف. وقد اعتمد IFB أحكام السرية المهنية الواردة في قانون المصارف القمري (القانون رقم 13-003/AU الصادر في 12 يونيو 2013، المواد 16 و17 و31) بوصفها معيارًا ملزمًا خاصًا به، إضافةً إلى متطلبات الجهة المنظِّمة له، أي Anjouan Offshore Finance Authority (AOFA). ولا يعني هذا الاعتماد الطوعي أن المصرف مرخّص أو خاضع للإشراف من قِبل Banque Centrale des Comores.
تحمي السرية معلومات العملاء من الأطراف الثالثة غير المصرّح لها، ولا تعني بأي حال إخفاء الهوية:
- عملاء معروفون: يُفتح كل حساب ويخضع للفحص بالاسم الحقيقي للعميل، ويجري تحديد هوية كل مالك مستفيد نهائي والتحقق منها.
- التسميات الرقمية: عندما يحمل الحساب رقمًا بدلًا من اسم في المراسلات الداخلية، يكون المصرف على علم دائم بهوية صاحب الحساب ويسجّلها.
- الهياكل الاسمية (النوميني): لا تُقبل الشركات التي لديها مديرون أو مساهمون اسميون (نوميني) إلا مع الإفصاح الكامل للمصرف عن المستفيدين الحقيقيين.
- الإفصاح المشروع: يُفصَح عن المعلومات حيثما يقتضي القانون ذلك – للجهة التنظيمية وللمحاكم وسلطات إنفاذ القانون، وبموجب قواعد مكافحة غسل الأموال والعقوبات، وبموجب التزامات الإبلاغ الضريبي المعمول بها. ولا تُعدّ المصارف المراسلة أطرافًا ثالثة غير مصرّح لها.
- المعالجة الآمنة: تحمي الاتصالات المشفّرة، والوصول وفق مبدأ الحاجة إلى المعرفة، وتعهدات السرية من الموظفين ومقدمي الخدمات، بيانات العملاء.
ترد التفاصيل في سياسة سرية بيانات العملاء لدينا.
يُعدّ IFB المحور الأمثل للأفراد من ذوي الملاءة المالية العالية الساعين إلى تحصين ثرواتهم عبر نهج متعدد الجوانب يشمل الصناديق الاستئمانية والشركات القابضة والتأمين والمكاتب العائلية والمؤسسات العائلية. وإدراكاً للتحديات والأهداف الخاصة التي يواجهها هؤلاء الأفراد، يعدّ IFB بعناية حلولاً مصممة للحفاظ على الثروة وتنميتها ونقلها عبر الأجيال برقيّ لا يُضاهى وبصيرة استراتيجية.
نُدرك في IFB أن الحفاظ على الثروة وتنميتها يتطلبان نهجاً دقيقاً وشاملاً. وتضعنا خبرتنا في تعقيدات التمويل العالمي والهياكل القانونية والأنظمة الضريبية في موقع الشريك الأمثل لك في إدارة الثروات. فـ IFB ليس مجرد مقدّم خدمات، بل هو شريكك في صياغة إرث يتجاوز الزمن، بما يضمن أن تخدم ثروتك مستقبلك ومستقبل من يأتون بعدك
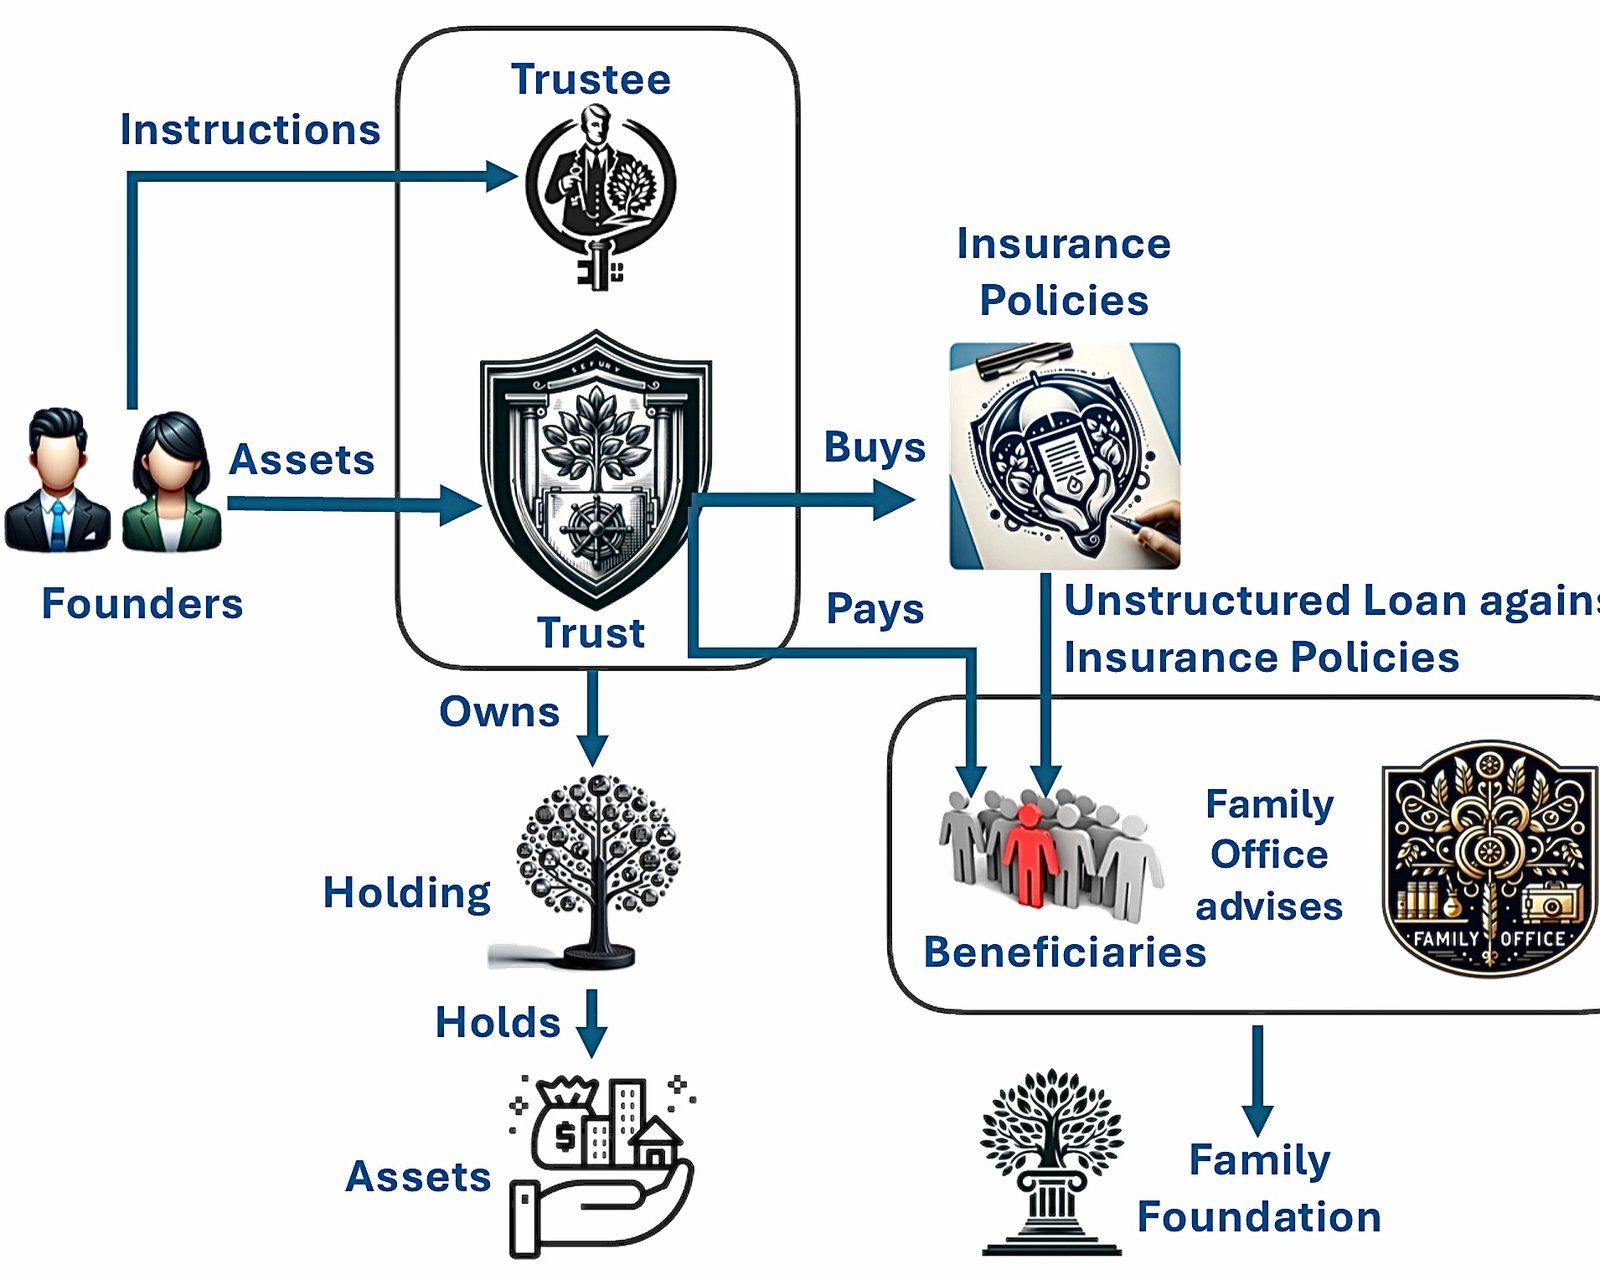
الصناديق الائتمانية والشركات القابضة والتأمين
تشكّل الصناديق الاستئمانية والشركات القابضة والتأمين جوهر استراتيجياتنا للحفاظ على الثروات، إذ توفر أدوات لحماية الأصول وتحقيق الكفاءة الضريبية والتخطيط للتركات. ومن خلال الاستفادة من الإطار القانوني الدولي، يكفل IFB حماية ثروتكم من التقلبات وحالات عدم اليقين، مع تحقيق التوازن الأمثل بين النمو والاستدامة.
المكاتب العائلية
تجسّد مكاتب العائلات التزامنا بتقديم خدمات شاملة ومُخصَّصة لإدارة الثروات. وقد صُمِّمت مكاتب العائلات لدى IFB لتغطية جميع جوانب إدارة الثروات، بما في ذلك استراتيجية الاستثمار والأعمال الخيرية والحوكمة والتعليم، بما يكفل تحقيق أهداف ثروة عائلتكم بدقة وانسجام.
مؤسسة عائلية
تُيسّر IFB المؤسسات العائلية بوصفها وسيلة لتوجيه الثروة نحو المساعي الخيرية، بما يحقق أثراً دائماً يتّسق مع قيم عائلتكم. ومن خلال العمل الخيري الاستراتيجي، نساعد الأفراد ذوي الملاءة العالية على إنشاء إرث خيري يعزّز الصالح الاجتماعي ويتوافق مع الأهداف المالية بعيدة الأجل.
إدارة الأصول
Beaufort للتوريق القابضة، نقدّم مجموعة متكاملة من خدمات إدارة الأصول مصممة لتلبية احتياجات العملاء المتطلبين الذين يسعون إلى الأداء والأمان معًا. ويجمع نهجنا بين فهم عميق للأسواق المالية ومنهجية شخصية محورها العميل، لمساعدتك على تحقيق تطلعاتك المالية.
يُرجى استكمال استبيان الاستثمار لإطلاعنا على أهدافكم المالية ودرجة تحمّلكم للمخاطر. وإذا رغبتم في مناقشة احتياجاتكم الخاصة معنا، يُرجى التواصل مع مديرنا السيد Bichara Kaba.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.