هل ترغبون في تسييل خطابات الاعتماد الاحتياطي (SBLC) والضمانات المصرفية (BG)؟
1. المبدأ الأساسي (غير قابل للتفاوض)
لم تُصمَّم SBLC وBG ليتم تسييلهما نقدًا.
إنها أدوات ائتمان مشروطة (طارئة)، وليست أدوات سيولة.
إن أي ادعاء بأنها «معادلة للنقد» أو «قابلة للتمويل» أو «قابلة للتسييل المباشر» هو ادعاء غير صحيح من حيث البنية وفقًا للممارسات المصرفية المعتمدة.
2. المقصود بـ«التسييل» في الممارسة العملية
في السياقات المشروعة، لا يعني «التسييل» ما يلي:
- تحويل الأداة إلى نقد.
- بيعه.
- سحب الأموال مقابله دون وجود التزام أساسي.
لا يمكن أن يعني إلا:
- استخدام الأداة كضمان لدعم تسهيل ائتماني منفصل.
3. السياقات المشروعة التي يحدث فيها تحقيق دخل محدود
3.1 الضمانات العينية للتسهيلات الائتمانية (نادرة ومحكومة بضوابط)
قد يُقبل خطاب اعتماد احتياطي SBLC أو ضمان مصرفي BG من الدرجة الأولى بوصفه تعزيزًا ائتمانيًا في الحالات الضيقة الآتية:
- صادر عن مصرف ذي أهمية نظامية عالمية (G-SIB) أو مصرف من الفئة الأولى
- إرسال كامل لرسالة MT760
- نص خالٍ من الشروط، غير مشروط، غير قابل للإلغاء
- متوافق في غرضه مع المعاملة الأساسية
- محتفَظ بها تحت سيطرة مصرفية بين المصارف (من مصرف إلى مصرف)
النتائج المحتملة:
- خط رأس المال العامل
- شريحة تمويل المشاريع
- تسهيلات تمويل التجارة
نسبة السلف: تُحدَّد لكل حالة على حدة، وبما يقل كثيرًا عن القيمة الاسمية.
3.2 التمويل الداخلي للمصرف (الاستخدام ضمن نظام مغلق)
يجوز للمصارف داخليًا:
- الاعتراف بـ SBLC/BG بوصفه أداة للحد من المخاطر
- خفض متطلبات رأس المال (معاملة Basel III)
- دعم حدود التعرض بين المصارف
وهذا لا يُعدّ تسييلًا لصالح العميل.
إنه تحسين للميزانية العمومية لصالح المصرف.
3.3 معاملات تمويل التجارة المهيكلة
في تدفقات تجارية محكمة التنظيم:
- خطاب الاعتماد الاحتياطي (SBLC) يدعم مخاطر السداد
- يستند التمويل إلى البضائع والعقود والمستحقات
- الأداة ضمان ثانوي فقط
تتولد النقدية من:
- تدفق الصفقة
- وليس خطاب SBLC نفسه
4. ما هو غير مشروع صراحةً
4.1 «برامج تسييل SBLC»
مؤشرات الاحتيال:
- تمويل موعود بنسبة 70–90%
- لا توجد معاملة أساسية
- شركات الأغراض الخاصة الخارجية
- رسوم «الدخول» أو «التجميد» أو «التفعيل» المدفوعة مقدمًا
- ادعاءات «النقد دون حق الرجوع مقابل الأداة المالية»
4.2 تأجير SBLC/BG لتوفير السيولة النقدية
لا توجد سوق ثانوية معترف بها لما يلي:
- التأجير التمويلي
- التأجير
- البيع
إن أي مقترح من هذا القبيل يتعارض مع ما يلي:
- الشروط التي أُصدرت الأداة بموجبها
- تعهدات المصرف المُصدِر
- معايير AML وKYC
4.3 السحب على أداة دون وقوع إخلال
لا يجوز السحب بموجب خطاب الاعتماد الاحتياطي (SBLC) أو الضمان المصرفي (BG) إلا:
- عند حدوث تقصير محدد وموثّق
- بالتقيّد الصارم بالنص
أي «سحب سابق للتعثر» يُعدّ احتيالًا.
5. الخلاصة الاستراتيجية
- خطابات الاعتماد الاحتياطية (SBLC) والضمانات المصرفية (BG) أدوات لنقل المخاطر، وليست أدوات تمويل
- «تسييل» الأصول المشروع هو استثناء متحفظ ويخضع لرقابة المصرف
- إن الروايات المتعلقة بـ«تسييل» الأصول عبر قنوات التجزئة أو الوسطاء أو القنوات الخارجية هي روايات خاطئة قطعًا
- إذا كان الهدف هو الحصول على نقد، فالأداة الصحيحة هي الائتمان لا الضمان
6. الحقيقة في جملة واحدة
لو كان بالإمكان تسييل SBLC أو BG بحرية، لما أصدرت المصارف القروض أبدًا.
وهذا وحده يحسم المسألة.
SBLC أو BG لأغراض التسييل - كيف تعمل عملية الاحتيال
يُعلن «طلب تسييل» مزعوم عن توفير ضمان مصرفي أو خطاب اعتماد احتياطي، يُصاغ بعناية وفق الصياغة المطلوبة، بمبالغ تصل إلى عدة مليارات، يُزعم أنها مضمونة بنقد فعلي مودع في حسابات Sumitomo في اليابان أو مؤسسات مرموقة أخرى. وتُعرض هذه الأدوات بوصفها تسهيلات لمدة عام واحد، مع بند تجديد تلقائي يمدّ سريانها حتى عشر سنوات.
تشير الوثيقة إلى معاملة سابقة مدعومة من Sumitomo كان الغرض منها تغطية مشاريع كبرى في اليابان والصين، من مستشفيات متطورة إلى مركز ثقافي بارز. ويُؤكَّد أن هذه الضمانات أو خطابات الاعتماد الاحتياطي (SBLC) خاصة بمشروع بعينه بطبيعتها، وصياغتها مصمَّمة خصيصًا بما يمنع إعادة إصدارها بصورة اعتباطية. ويذكر العرض أنه، وفقًا للبروتوكولات الداخلية، تُصدَر هذه الصكوك في «نسخة ورقية» لتفادي التأخير الملازم لتحويلات SWIFT في المعاملات الأجنبية.
تتضمن العملية المقررة تقديم مقترح، ثم إجراء العناية الواجبة، وأخيرًا استلام أداة ورقية تُرسَل عبر «بريد إلكتروني آمن وساعي مصرفي»، مع إعادة جزء من الأموال إلى «المؤسسة» المُصدِرة. ومن الواضح أن هذا الاعتماد على إجراءات ورقية عتيقة ومصطلحات مالية غامضة يثير مخاوف جوهرية.
بعبارات مبسطة للغاية، إليكم كيف تعمل عملية الاحتيال هذه عادةً:
1. إنشاء المستندات المزوّرة:
يُعِدّ المحتال ضماناً مصرفياً مزوَّراً أو SBLC مزوَّراً: وهو نوع من التعهدات المصرفية يبدو رسمياً ويتضمن صياغة قانونية معقدة. ويزعم أن هذا المستند مدعوم بأموال نقدية حقيقية في حساب مصرفي فعلي، بينما لا توجد في الواقع أي أموال من هذا القبيل.
2. وعود جذابة:
يزعم المحتال أنه يمكن «تسييل» هذا المستند إذا صيغ بالعبارات الملائمة. وبعبارة أخرى، يوحي بإمكانية استخدامه لفتح أو تأمين مبلغ ضخم من المال لمشروع ما. وغالبًا ما يتضمن العرض تفاصيل مثل مبلغ كبير جدًا (يصل مثلًا إلى عدة مليارات)، مما يجعله يبدو مربحًا للغاية.
3. الإجراءات والاستعجال:
يعرضون إجراءات تبدو كفؤة: إصدار المستند بسرعة (أحيانًا خلال 24 ساعة) وإرسال نسخة ورقية عبر ساعي المصرف. ويهدف هذا الاستعجال والمزج بين التسليم الرقمي والمادي إلى إعطاء انطباع بالمشروعية والموثوقية.
4. الفخّ:
بعد أن تقتنع بالصياغة المبهرة وبسمعة اسم المصرف المذكور (مثل Sumitomo)، قد يُطلب منك دفع رسوم أو تقديم ضمانات أو الالتزام بأموال بشكل ما. والغاية أن تعتقد أنك على وشك الحصول على أداة مالية بالغة القيمة.
5. الانكشاف:
في نهاية المطاف، عندما تحاول التحقق من المستند لدى المصرف أو استخدامه كضمان، تكتشف أنه غير أصيل. فالأموال لم تكن موجودة قط، وكانت الأداة مختلقة بالكامل لغاية وحيدة هي خداعك لحملك على التخلي عن أموالك.
خلاصة القول أن هذا الاحتيال يستغل جاذبية أداة مالية متطورة والثقة التي يوليها الناس لأسماء المصارف المرموقة. ويعتمد لغة معقدة ومبهرة لإخفاء حقيقة أن المستند مزوّر، مما يدفع الضحايا إلى سداد مدفوعات أو اتخاذ قرارات استناداً إلى وعود زائفة بتسييل سهل.
ويعرض هذا الشرح آلية الاحتيال بعبارات مباشرة، مبيّناً كيف تتضافر الوعود المغرية والمستندات المضلِّلة لخداع الضحية.
بالتفصيل
1. الغموض في تصنيف الأدوات
الضمان المصرفي مقابل SBLC:
يزعم المقترح أن الضمان المصرفي وخطاب الاعتماد الاحتياطي (SBLC) هما «في جوهرهما الأداة نفسها». أما في الواقع، فعلى الرغم من أن كليهما يُستخدم أداةً لتعزيز الائتمان وأنهما عادةً تعهدان مستقلان، فإنهما يخضعان لمجموعات قواعد مختلفة – URDG 758 للضمانات المستحقة عند الطلب، وISP98 أو UCP 600 لخطابات الاعتماد الاحتياطية – ولتقاليد قانونية مختلفة. وقد يؤدي هذا الخلط إلى سوء تفسير الالتزامات، بما يؤثر في قابلية الإنفاذ القانوني وفي تقييم المخاطر على حد سواء.
مرونة الصياغة:
إن السماح بتكييف الأداة وفق الصياغة التي ترغب فيها الجهة التي تستهدف تسييل الأداة، وإن كان ضمن الأعراف المصرفية، يفتح المجال لوجود بنود غير نمطية أو ملتبسة. وقد يخلّ الخروج عن الصياغة المعتمدة بوضوح الأداة وصحتها القانونية، بل قد يخالف المتطلبات التنظيمية.
2. الأسس المالية وإفادات التمويل
«المدعوم بالنقد الفعلي» مقابل خطوط الائتمان:
يؤكد العرض أن ما يصل إلى 1.3 مليار يورو مدعوم بـ«حسابات مغطاة بنقد فعلي حقيقي» بخلاف خطوط الائتمان. وهذا الوصف غامض بطبيعته. فمفهوم «التغطية بالنقد الحقيقي» غير معياري في لغة العمل المصرفي الحديث، الذي يعتمد عادةً على احتياطيات تُحتفَظ بها إلكترونيًا وعلى سيولة مدقَّقة. وقد يثير هذا الأسلوب مخاوف بشأن صحة الأموال الداعمة، مما قد يقوّض ثقة الجهات التنظيمية والأطراف المقابلة.
مسائل التنظيم الرقابي ومسار التدقيق:
قد يشير غياب خط ائتماني تقليدي إلى أن الأموال مفصولة بطريقة غير معتادة أو غير شفافة. وقد يعقّد ذلك عمليات التدقيق الداخلية والخارجية، فضلًا عن إثارة مسائل تتعلق بكفاية رأس المال وأنظمة السيولة التي تفرضها السلطات المالية.
3. أحكام المدة والتجديد
الأجل المحدد مع التجديد التلقائي:
توصف هذه الأدوات بأنها تسهيلات لمدة عام واحد تتجدد تلقائيًا حتى 10 سنوات. ومثل هذه المدة الطويلة، إلى جانب التجديد التلقائي، تنطوي على عدة مخاطر:
- التغيّرات التنظيمية: تخضع الأنظمة المصرفية والمعايير المالية الدولية للتطور؛ وقد لا يظل الصك المحرَّر وفق البروتوكولات الحالية متوافقًا معها على مدى فترة ممتدة.
- ظروف السوق: قد تؤدي تقلبات ظروف السوق على مدى عقد من الزمن إلى جعل الشروط الثابتة غير مجدية اقتصادياً أو محفوفة بمخاطر غير متناسبة.
- الغموض التعاقدي: يستلزم التجديد التلقائي شروطاً واضحة لا لبس فيها للإنهاء أو إعادة التفاوض. وفي غياب ضمانات صارمة، قد تجد الأطراف نفسها ملزمة بشروط غير مواتية.
4. المصرف المُصدِر والاعتبارات الجغرافية
استخدام Sumitomo Japan (طوكيو):
مع أن Sumitomo مؤسسة ذات سمعة طيبة، فإن تحديد فرع بعينه يثير عدة مسائل:
- الامتثال لمتطلبات الاختصاص القضائي: يجب أن تتوافق الأداة مع الأنظمة المصرفية اليابانية، وقد تختلف عن الأطر التنظيمية الدولية أو الأجنبية. وقد يثير ذلك صعوبات أمام الجهات الأجنبية التي تسعى إلى تسييل الأداة.
- العناية الواجبة: لا يوضح العرض ما إذا كانت القدرات التشغيلية للفرع ومركزه التنظيمي قد جرى التحقق منها بصورة مستقلة لمعاملات بهذه الأهمية والمخاطر.
5. مواطن الضعف الإجرائية في النهج القائم على المستندات الورقية
منهجية الإرسال الهجينة:
تقوم المنهجية على إرسال تأكيد عبر «بريد إلكتروني آمن» يعقبه إرسال نسخة ورقية مادية عبر ساعي المصرف. ويعرّض هذا النهج الهجين المعاملة لعدة مخاطر:
- مخاطر الأمن المادي: النسخ الورقية عرضة بطبيعتها للفقدان أو السرقة أو التلف أثناء النقل. وعلى خلاف الأدوات الرقمية المرسلة عبر شبكات آمنة قابلة للتدقيق (مثل SWIFT)، تفتقر المستندات المادية إلى سجل إلكتروني غير قابل للتغيير.
- تحديات التحقق: بينما يزعم المقترح إمكانية إجراء التحقق «عبر الهاتف أو البريد الإلكتروني أو الرسائل الورقية»، فإن هذه الوسائل لا توفّر مسار التدقيق القوي ولا التأكيد الفوري اللذين توفرهما الأنظمة الإلكترونية الحديثة.
- ممارسة متقادمة: إن الإصرار على استخدام النسخ الورقية «لأنه لا حاجة إلى رسائل SWIFT داخلياً» يدل على الاعتماد على إجراءات عتيقة. أما اليوم، فإن غياب SWIFT أو آليات المقاصة الإلكترونية المماثلة قد يُفسَّر على أنه عدم امتثال لمعايير الأمن والمتطلبات التنظيمية المعاصرة.
- مشكلات سلسلة الحفظ: في غياب سلسلة حفظ صارمة ومحصّنة ضد التلاعب، قد يُطعن في مشروعية المستند المادي وأصالته، مما قد يؤدي إلى منازعات أو حتى إلى تعديلات احتيالية.
- الآثار المترتبة على المعاملات العابرة للحدود:
قد تواجه النسخ الورقية المرسلة خارج النظام المصرفي التقليدي صعوبات في السياقات القانونية الدولية. فالطبيعة المادية للأداة قد تعقّد الاعتراف بها وإنفاذها عبر الحدود، ولا سيما إذا نشأت تباينات بين التأكيد الرقمي والمستند الورقي.
6. العناية الواجبة وتخفيف المخاطر
قصور الضمانات:
يحدد العرض إجراءات العناية الواجبة (DD) الخاصة بمحوّلي الأصول إلى نقد؛ غير أن هذه الإجراءات تبدو سطحية قياسًا بحجم الصفقة. ولا يوجد أي ذكر لما يلي:
- التحقق المستقل: لا يرد أي ذكر لعمليات تدقيق أو تأكيدات مستقلة من أطراف ثالثة بشأن توافر الأموال.
- تدابير مكافحة غسل الأموال (AML): تُعد بروتوكولات AML واعرف عميلك (KYC) الصارمة أمراً بالغ الأهمية، ولا سيما عند التعامل مع مبالغ كبيرة وكيانات دولية.
- المراجعة القانونية: قد يؤدي غياب عملية مراجعة قانونية صريحة إلى التزامات تعاقدية غير متوقعة أو مخالفات تنظيمية.
- المخاطر التشغيلية:
يُدخل الاعتماد على قنوات اتصال متعددة (البريد الإلكتروني الآمن، وخدمة البريد السريع، والهاتف) مخاطر تشغيلية. فقد يؤدي سوء التواصل أو التأخير في أي من هذه القنوات إلى إفشال المعاملة وتعريض الأطراف لأضرار مالية وأضرار تمسّ السمعة.
خلاصة القول إن المقترح ينطوي على مواطن ضعف جوهرية، تتراوح بين غموض تصنيف الأداة وقدم إجراءات المستندات الورقية، وصولاً إلى احتمال تضارب المصالح ومخاوف الامتثال التنظيمي. ومن شأن اعتماد إجراءات حديثة وموحدة يمكن التحقق منها إلكترونياً، مقترنة بعناية واجبة معززة، أن يخفف كثيراً من هذه المخاطر وأن يوائم المعاملة على نحو أفضل مع أفضل الممارسات المعاصرة في التمويل الدولي.
هل تصلح SBLC وBG للتسييل؟
إن خطابات الاعتماد الاحتياطية (SBLC) والضمانات المصرفية هي، بحكم تصميمها، أدوات التزام مطلق، تكفل توافر كامل المبلغ الاسمي عند الطلب. وحيثما لا تكفي الملاءة الائتمانية لمقدّم الطلب نفسه، يشترط المصرف المُصدِر عادةً ضمانًا نقديًا أو في صورة أوراق مالية يصل إلى 100% من القيمة الاسمية. غير أنه عندما يُتصوَّر تأمين هذه الأدوات بأوراق مالية بنسبة 100% (إضافةً إلى الرسوم المصرفية المرتبطة بها) لمجرد التوجه بعد ذلك إلى طرف ثالث يتولى تسييلها وقد لا يمنح سوى 80% من قيمة الأداة، فإن الجدوى الاقتصادية تنهار.
عدم كفاءة الإفراط في الضمانات والتسييل بخصم
كفاءة رأس المال وتكاليف الفرصة البديلة
عندما يُطلب من جهة ما رهن 100% من قيمة الأداة كضمان وتحمّل رسوم مصرفية إضافية، فإنها تُجمِّد عملياً أصولاً تعادل كامل القيمة الاسمية. وإذا كانت الجهة التي تتولى تسييل الأداة لا تعرض، بعد الخصم، سوى سيولة تعادل 80% من قيمة الأداة مثلاً، فإن الجهة المالكة للأداة تتنازل فعلياً عن 20% من قيمتها، بل أكثر من ذلك عند احتساب الرسوم. وتُعدّ هذه الممارسة استخداماً غير كفؤ لرأس المال، إذ يمكن للأصول المجمّدة أن تحقق عوائد أعلى إذا وُظّفت في مجالات أخرى. وتكلفة الفرصة البديلة هنا كبيرة: فالأموال المحتجزة كضمانات تصبح غير متاحة لاستثمارات بديلة قد توفر توازناً أفضل بين المخاطر والعائد.
اختلال التوازن بين المخاطر والعائد
ومن منظور إدارة المخاطر، يُدخل هذا الترتيب اختلالًا كامنًا في التوازن. فالمصرف، عند إصداره خطاب اعتماد احتياطي (SBLC) أو ضمانًا، يعرّض نفسه لالتزام محتمل يُخفَّف بالكامل بتغطية نقدية أو عينية بنسبة 100%. ومع ذلك، إذا جرى لاحقًا تسييل الأداة بخصم، فإن الطرف الذي قدّم الضمان لا يسترد القيمة الكاملة للأصول التي التزم بها. وهو يتحمل في جوهر الأمر لا مخاطر المعاملة الأساسية فحسب، بل خسارة ضمنية أيضًا ناجمة عن التفاوت بين الضمان المقدَّم والعائدات المُسيَّلة. ويقوّض هذا الاختلال الجدوى الاقتصادية للمعاملة بأكملها، إذ إن التكلفة الفعلية للحصول على السيولة عبر هذا المسار تفوق منافعها بكثير.
الازدواجية في الهندسة المالية
وفي كثير من الجوانب، يصبح إجراء تأمين الأداة بضمانات زائدة لمجرد تسييلها بسعر مخصوم عملية هندسة مالية لا طائل منها. فالغاية الأصلية من تأمين الأداة هي توفير ضمان مطلق للسداد أو الأداء. غير أنه إذا دخل طرف ثالث لتحويل هذا الضمان إلى نقد بعائد يبلغ 80%، فإن العملية تُدخل خطوة وسيطة غير ضرورية تنتقص من القيمة. ويفقد الالتزام الكامل الكامن في الأداة معناه لأن جزءًا فقط من هذا الالتزام يتحقق في صورة سيولة. أما التكلفة المتكبَّدة من حيث الضمانات والرسوم فتُلغي عمليًا أي منفعة مالية كان يمكن أن تنشأ عن هذا الترتيب.
أمثلة توضيحية
المثال 1: تمويل التجارة الدولية
لنفترض مُصدِّرًا يحتاج إلى SBLC بقيمة 1,000,000 دولار أمريكي (USD) لضمان السداد من مشترٍ في الخارج. يشترط مصرف المستورد وديعة ضمان بقيمة 1,000,000 دولار أمريكي إضافةً إلى الرسوم المصرفية لإصدار SBLC. فإذا حاول المُصدِّر بعد ذلك تسييل هذه الأداة عبر وسيط مالي متخصص يعرض معدل تسييل قدره 80%، فلن يتلقى المُصدِّر سوى 800,000 دولار أمريكي من الأموال السائلة. وفي هذا السيناريو، يكون المُصدِّر قد ارتبط بأصول قيمتها 1,000,000 دولار أمريكي (إضافةً إلى الرسوم)، ومع ذلك لا يسترد سوى 80% من تلك القيمة، مما يُفضي إلى خسارة بنسبة 20% في كفاءة رأس المال.
مثال 2: ضمان حسن الأداء لعقد إنشاءات
قد يُطلب من شركة إنشاءات الحصول على ضمان مصرفي بقيمة 500,000 جنيه إسترليني لطمأنة المطوّر بشأن أدائها. ويتعيّن على الشركة تقديم ضمان عيني بكامل مبلغ 500,000 جنيه إسترليني وسداد الرسوم المصرفية المستحقة. وإذا قررت الشركة، لأي سبب، تسييل هذا الضمان، ربما لتحرير رأس المال العامل، فقد لا يعرض عليها طرف ثالث يتولى التسييل سوى 400,000 جنيه إسترليني. وهنا تتكبد الشركة انتقاصاً فورياً من القيمة، إذ لا يتحول كامل الضمان العيني إلى سيولة مكافئة، مما يجعل العملية غير سليمة اقتصادياً.
مثال 3: ضمان أداء مشروع مشترك
في مشروع مشترك، قد يلتزم أحد الطرفين بتقديم ضمان مصرفي بمبلغ 750,000 يورو. ولتأمين هذه الأداة، يرهن الطرف أوراقًا مالية بقيمة 750,000 يورو، فضلًا عن تحمّله رسومًا إضافية. وإذا أسفرت محاولة تسييل عبر تسهيل مقدَّم من طرف ثالث عن تحويل سيولة بنسبة 80%، فلا يُسترد سوى 600,000 يورو. ويبيّن هذا التفاوت عدم جدوى هذا النهج: فقد ضحّت الجهة فعليًا بقيمة رأسمالية محتملة قدرها 150,000 يورو (دون احتساب الرسوم) لمجرد الوصول إلى أموال كان بالإمكان تخصيصها أو توظيفها بكفاءة أكبر في موضع آخر.
مناهج بديلة
حلول بديلة:
- التسهيلات الائتمانية المباشرة: بدلًا من الاعتماد على SBLC لتوفير السيولة، يمكن للجهات النظر في التفاوض على خطوط ائتمان مباشرة أو تسهيلات سحب على المكشوف لا تتطلب تغطية كاملة بالضمانات، مما يحافظ على كفاءة رأس المال.
- التوريق بشروط أفضل: إذا كان تحويل الأصول إلى سيولة أمراً لا بد منه، فإن السعي إلى ترتيبات يكون فيها معدل الخصم أقل عبئاً بصورة ملموسة، من خلال تصنيفات ائتمانية محسّنة أو ظروف سوقية أكثر ملاءمة، قد يعزز العوائد الإجمالية.
- الإدارة المهيكلة للضمانات: قد يسهم استخدام أساليب إدارة الضمانات الديناميكية لتعديل مستوى الضمان في الوقت الفعلي في الحد من بعض أوجه القصور، وإن بقي التفاوت الجوهري بين قيمة الضمان والقيمة المحقَّقة قائمًا.
على الرغم من أن خطابات الاعتماد الاحتياطية (SBLC) والضمانات المصرفية لا غنى عنها لتأمين التزام مالي مطلق، فإن هيكلتها بضمانات بنسبة 100% مضافًا إليها الرسوم بقصد تسييلها بخصم (80% مثلًا) أمر غير سليم اقتصاديًا. فمثل هذا النهج يستخدم رأس المال بكفاءة متدنية، ويخلّ بالتوازن بين العائد والمخاطر، ويُدخل طبقات مالية زائدة عن الحاجة تُنقص في نهاية المطاف صافي المنفعة.
القيود التنظيمية والقانونية الحاكمة لإصدار خطابات الاعتماد الاحتياطي (SBLC) وتقديمها كضمان وتسييل الائتمان
1. الإطار القانوني الحاكم لخطابات الاعتماد الاحتياطية (SBLC)
خطابات الاعتماد الاحتياطية هي أدوات اعتماد مستندي تحكمها بصورة رئيسية:
- ISP98 (الممارسات الدولية للاعتمادات الاحتياطية، منشور ICC رقم 590)، أو بدلًا من ذلك
- UCP 600 (الأعراف والممارسات الموحدة للاعتمادات المستندية، منشور ICC رقم 600)، عند النص عليها صراحةً.
في ظل النظامين كليهما، يُعد خطاب الاعتماد الاحتياطي (SBLC) تعهدًا غير قابل للإلغاء ومستقلًا ومستنديًا من جانب الجهة المُصدِرة (القاعدة 1.06 من ISP98). وهو ليس أداة تمويل، ولا ورقة مالية قابلة للتداول، ولا بديلًا في الميزانية العمومية عن رأس المال.
لا يدفع المصرف المُصدِر إلا مقابل تقديم مطابق للشروط، يتمثل عادةً في إفادة بأن مقدّم الطلب قد أخلّ بالتزام أساسي. ولا يوجد في ISP98 أو UCP 600 ما يجيز الإصدار لغرض الرافعة المالية أو التسييل أو جمع رأس المال.
2. كفاية رأس المال والتنظيم الاحترازي
تخضع جميع المصارف النشطة دوليًا التي تصدر خطابات SBLC لما يلي:
- إطار رأس المال في اتفاقية بازل III (لجنة بازل للرقابة المصرفية)،
- التطبيق على المستوى المحلي عبر جهات تنظيمية مثل الاحتياطي الفيدرالي، والبنك المركزي الأوروبي، وهيئة التنظيم الاحترازي البريطانية (PRA)، وهيئة FINMA، وغيرها.
بموجب Basel III:
- يُشكّل خطاب الاعتماد الاحتياطي (SBLC) انكشافًا خارج الميزانية العمومية.
- ويخضع لعامل تحويل ائتماني (CCF) بموجب المنهج المعياري – بنسبة 100% للخطابات الاحتياطية المالية (بدائل الائتمان المباشرة)، و50% للخطابات الاحتياطية والضمانات المتعلقة بالأداء – مما يحوّله إلى انكشاف مرجَّح بالمخاطر.
- يجب على المصرف المُصدِر أن يحتفظ برأس مال مقابل هذا التعرّض.
وبناءً على ذلك، لا يجوز للمصرف إصدار SBLC ما لم يتوافر أحد الأمرين التاليين:
- ضمان نقدي، أو
- انكشاف مؤمَّن بالكامل ومُخفَّف المخاطر، مدعوم بضمانات مؤهلة أو بقوة الميزانية العمومية.
إن إصدار SBLC غير مضمونة بمبالغ تتراوح من 500 مليون دولار أمريكي إلى عدة مليارات سيخالف على الفور نسب كفاية رأس المال والحدود الرقابية.
3. قواعد الضمانات ومخاطر الائتمان
بموجب سياسة الائتمان المعيارية ومتطلبات التدقيق التنظيمي:
- يجب على مقدمي طلبات SBLC تقديم ضمان أساسي مقبول وفق نموذج مخاطر الائتمان الداخلي للمصرف.
- يُحدَّد نطاق الضمانات المقبولة تحديداً ضيقاً، ويستثني الأصول المضاربية والمستحقات المستقبلية ووعود الغير.
- يجب أن تكون الضمانات العينية قابلة للإنفاذ ومستوفية لإجراءات الشهر والتسجيل اللازمة لنفاذها تجاه الغير وقوية من حيث الاختصاص القضائي.
تستبعد الممارسة الائتمانية السليمة إصدار خطابات الاعتماد الاحتياطي استنادًا إلى تمويل لاحق متوقع، أو مشاركة مستثمرين، أو تسييل بعد الإصدار.
4. التزامات مكافحة غسل الأموال وإجراءات KYC
يخضع إصدار خطاب الاعتماد الاحتياطي (SBLC) والتمويل المرتبط به لما يلي:
- توصيات FATF،
- توجيهات EU لمكافحة غسل الأموال / قانون السرية المصرفية الأمريكي، وما يماثلها من أنظمة.
الطلبات التي تتضمن:
- منطق تمويل دائري،
- أدوات تُصدَر دون معاملة تجارية أو التزام أساسي،
- محاولات تحويل الضمانات إلى ما يعادل النقد،
تُعدّ مؤشرات إنذار وفق إرشادات أنماط مكافحة غسل الأموال (AML).
ولن توافق إدارة امتثال فاعلة على مثل هذه الهياكل.
5. قيود نسبة القرض إلى القيمة في التمويل المدعوم بخطاب SBLC
حين يقبل المُقرِض خطاب اعتماد احتياطي (SBLC) كتعزيز ائتماني، يُعامَل الخطاب كأداة للحد من المخاطر لا كضمان رئيسي.
وفقًا لسياسات مخاطر الائتمان الداخلية والرقابة التنظيمية:
- نسب القرض إلى القيمة متحفظة وتُحدَّد لكل حالة على حدة.
- كما يؤدي الحجز وتغطية الهامش وقيود التصنيف الائتماني للمُصدِر إلى مزيد من الحد من السيولة الفعلية.
- تؤدي الرسوم والخصم والأعباء الرأسمالية إلى تآكل جوهري في صافي المتحصلات.
لا يوجد مسار تنظيمي لقرض بنسبة 100% مقابل خطاب اعتماد احتياطي (SBLC)، ولا لخط ائتمان بنسبة 100% مستمد منه.
6. حظر هياكل «التمويل بنسبة 100%»
مفهوما:
- «مقدّمو القروض بنسبة 100%»،
- «خطاب اعتماد احتياطي (SBLC) مغطى نقدًا بالكامل صدر للحصول على تمويل بنسبة 100%»،
- أو «مستثمرون يموّلون مقابل ضمانات دون ضمانات عينية»،
لا وجود لها ضمن التمويل الخاضع للتنظيم.
وستخالف هذه الترتيبات ما يلي:
- Basel III،
- تشريعات الرقابة المصرفية،
- حوكمة الائتمان الداخلية،
- رقابة المدققين والجهات الرقابية.
وتتعرض المؤسسات التي تنتهج هذا السلوك لجزاءات رقابية قد تصل إلى سحب ترخيصها المصرفي.
7. انعدام الجدوى الاقتصادية
وحتى لو تجاهلنا استحالة الأمر من الناحية التنظيمية، فإن الجدوى الاقتصادية معيبة من أساسها:
- تؤدي خطابات الاعتماد الاحتياطي المضمونة نقدًا إلى تجميد رأس المال.
- ويكون التمويل المقدَّم مقابلها جزئياً.
- صافي السيولة بعد الرسوم وهوامش الضمان وتكاليف رأس المال أدنى من الاقتراض المباشر المضمون بالأصول.
ولهذا السبب، لا تلجأ الشركات المشروعة إلى مثل هذه الهياكل.
باختصار:
- تُعدّ SBLC ضمانات مشروطة تخضع لقواعد ICC.
- ويخضع إصدارها لقيود صارمة بموجب Basel III والجهات التنظيمية الوطنية.
- يجب على مقدم الطلب تأمينها مسبقاً.
- والتمويل بضمانها جزئي ومتحفظ وثانوي.
- هذه الهياكل ليست مشروعة ولا قابلة للتنفيذ ضمن النظام المصرفي الدولي.
يجب أن يبدأ أي نقاش جاد بشأن التمويل بأصول يمكن إثباتها، وبيانات مالية مدققة، ومعاملة أساسية مشروعة تستلزم تعزيزًا ائتمانيًا.
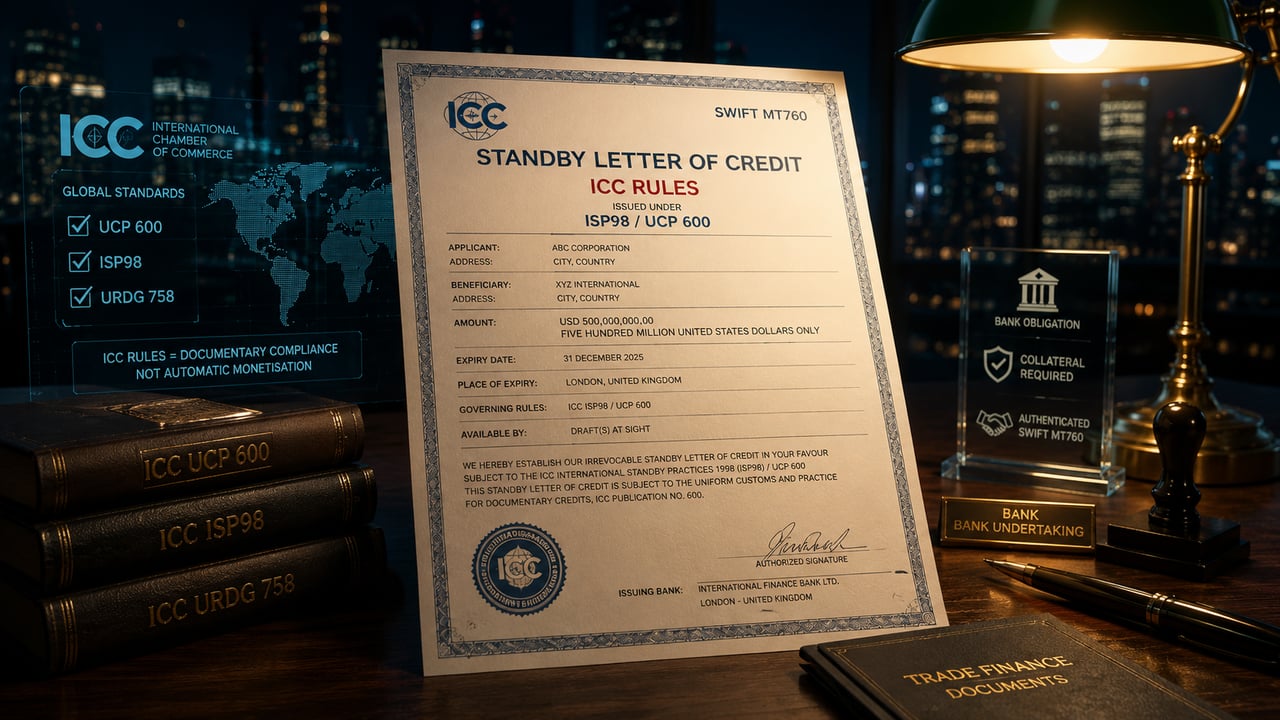
هل يمكن للمصارف إصدار SBLC أو ضمانات مصرفية خاضعة لقواعد ICC دون وجود معاملة تجارية؟
نصف الحقيقة الخطير وراء ما يُسمّى «خطابات الاعتماد الاحتياطية المالية» (financial SBLCs)
من أكثر المفاهيم الخاطئة رسوخًا في سوق خطابات الاعتماد الاحتياطية والضمانات المصرفية الزعم بأن المصارف تستطيع إصدار خطابات الاعتماد الاحتياطية أو الضمانات «بموجب قواعد ICC» دون أي معاملة تجارية حقيقية تقف خلفها، وذلك لمجرد توليد السيولة أو جمع الأموال أو تمكين أطراف ثالثة من تسييلها.
العبارة معقولة في ظاهرها، لكنها خطيرة جوهريًا.
صحيح أنه ليس كل خطاب اعتماد احتياطي (SBLC) أو ضمان عند الطلب يجب أن يدعم شحنة بضائع أو عقد سلع أو معاملة استيراد وتصدير تقليدية. فخطابات الاعتماد الاحتياطية المالية، وضمانات الأداء، وضمانات العطاءات، وضمانات الدفعة المقدّمة، وضمانات السداد، والضمانات المؤمِّنة للقروض أو الالتزامات التعاقدية، كلها أدوات معترف بها في الممارسة المصرفية الدولية.
غير أنه من غير الصحيح أن قواعد ICC تحوّل أداةً خاوية اقتصادياً إلى ضمان قابل للتمويل المصرفي، أو سيولة قابلة للتحويل، أو رأسمال قابل للتسييل.
تنظّم قواعد ICC التعهد المستندي. ولا تتحقق من الجوهر التجاري للمعاملة، ولا من الملاءة الائتمانية لمقدّم الطلب، ولا من الضمانات التي يستند إليها الصك، ولا من مشروعية الاستخدام المقترح.
تحكم قواعد ICC الشكل لا الجوهر الاقتصادي
يجوز إصدار خطابات الاعتماد الاحتياطية والضمانات المستحقة عند الطلب وفق مجموعات قواعد معترف بها دوليًا، بما في ذلك ISP98 وUCP 600 وURDG 758.
هذه القواعد بالغة الأهمية، فهي تحدد كيفية تقديم المطالبات، وكيفية فحص المستندات، وكيفية معالجة أوجه عدم المطابقة، وكيفية عمل التعهد بالدفع المستقل.
غير أن قواعد ICC لا تجيب عن الأسئلة المصرفية الأكثر جوهرية:
- من هو مقدّم الطلب؟
- من هو المستفيد؟
- ما الالتزام الذي يجري تأمينه؟
- ما الغرض المشروع من الأداة؟
- ما الضمان الإضافي أو ترتيب السداد الذي يدعم المصرف المُصدِر؟
- هل لدى مقدم الطلب مصدر أموال موثَّق؟
- هل تتوافق المعاملة مع قواعد مكافحة غسل الأموال (AML) والعقوبات والقواعد المصرفية وقواعد رأس المال والقواعد الاحترازية؟
- هل سيقبل مصرف متلقٍّ خاضع للتنظيم الأداة بوصفها ضماناً؟
قد يُعدّ المستند وفق قواعد ICC ومع ذلك يكون عديم الجدوى من الناحية التجارية، أو معيبًا من الناحية القانونية، أو احتياليًا في جوهره.
الاستقلالية لا تعني انعدام الغاية
من السمات الجوهرية لخطابات الاعتماد الاحتياطية SBLC والضمانات المستحقة عند الطلب استقلالها عن العقد الأساسي. فالمصرف المُصدِر لا يفصل في النزاع التجاري بين مقدّم الطلب والمستفيد، وإنما يفحص المطالبة والمستندات المطلوبة وفقًا لشروط الأداة.
كثيراً ما يُساء استخدام مبدأ الاستقلالية هذا.
غالباً ما يحتج مروّجو الاحتيال بأن خطاب الاعتماد الاحتياطي مستقل عن العقد الأساسي، ومن ثَمّ لا حاجة إلى معاملة حقيقية. وهذا غير صحيح.
يعني الاستقلال أن التزام المصرف بالدفع التزام مستندي. وهو لا يعني جواز إصدار الأداة دون طالب حقيقي ومستفيد حقيقي والتزام فعلي بالسداد وغرض مشروع ومخاطر ائتمانية مقبولة.
التمييز الصحيح بسيط:
- لا يتعين على المصرف فحص البضائع أو تنفيذ العقد.
- يجب على المصرف مع ذلك أن يفهم المخاطر المصرفية، ومخاطر مقدّم الطلب، وغرض المستفيد، ومصدر الأموال، والضمانات، والتبعات التنظيمية.
التعهد المستقل ليس أداة مالية منقطعة الصلة بالواقع الاقتصادي.
خطابات الاعتماد الاحتياطية المالية مشروعة
ليس في خطاب SBLC المالي ما يُعدّ في ذاته غير سليم.
قد يدعم خطاب الاعتماد الاحتياطي المالي ما يلي:
- سداد قرض؛
- الدفع بموجب معاملة أوراق مالية؛
- التزامات الإيجار؛
- التزامات تمويل المشاريع؛
- التزامات الهامش أو الضمانات؛
- الأداء بموجب عقد رئيسي؛
- التعرض لمخاطر الدفعات المقدَّمة؛
- التزام صادر عن الشركة الأم أو المجموعة؛
- هيكل منظَّم لتعزيز الائتمان.
وفي مثل هذه الحالات، قد لا تكون لخطاب SBLC صلة بحركة البضائع. وهذا لا يجعله احتياليًا.
المسألة الحاسمة هي ما إذا كان SBLC يدعم التزامًا حقيقيًا ومشروعًا وموثقًا وخاضعًا لتقييم ائتماني.
يكون الاعتماد الاحتياطي المالي مشروعًا متى صدر ضمن إطار مصرفي سليم. ويصبح محل ريبة حين يُسوَّق بوصفه أداة تمويل قائمة بذاتها، منفصلة عن التحليل الائتماني والرقابة على الضمانات والجوهر التنظيمي.
كما أن الضمانات عند الطلب لا تستلزم وجود تجارة سلع
يجوز أن تضمن الضمانات المستحقة عند الطلب بموجب URDG 758 أنواعًا كثيرة من الالتزامات. وهي غير مقصورة على معاملات السلع أو التجارة المستندية.
يجوز أن يضمن الضمان المستحق عند الطلب الأداء أو الدفع أو التزامات العطاءات أو الدفعات المقدَّمة أو التزامات ضمان العيوب والصيانة أو غيرها من الالتزامات التعاقدية.
ومرة أخرى، فإن غياب شحنة بضائع ليس هو المشكلة.
تنشأ المشكلة حين يُعرض ما يُسمّى بالضمان المصرفي بوصفه أصلًا قابلًا للتحويل يمكن شراؤه أو تأجيره أو رهنه أو خصمه أو تسييله دون أن يجري المصرف المستلِم تحليله الائتماني وتحليل الامتثال الخاصَّين به.
لا توجد قاعدة صادرة عن ICC تُلزم مصرفًا بالإقراض مقابل ضمان لمجرد وصفه بأنه خاضع لقواعد ICC.
«صادر عن مصرف لتمويل نفسه» – جوهر المسألة
يجب التعامل بحذر خاص مع الادعاء بأن المصارف تصدر خطابات الاعتماد الاحتياطية (SBLC) أو الضمانات المصرفية «لتمويل نفسها».
إذا أصدر مصرف أداة لأغراض تمويله الخاص، فلا تعود المعاملة من قبيل تمويل التجارة الاعتيادي للعملاء. فقد تُعدّ من الناحية الاقتصادية اقتراضًا مصرفيًا أو قبولًا للودائع أو إصدارًا للأوراق المالية أو تمويلًا مهيكلًا أو إنشاءً لالتزام محتمل.
ويترتب على ذلك عواقب تنظيمية.
لا يجوز للمصرف أن ينشئ خطاب اعتماد احتياطي (SBLC) أو ضماناً بمجرد إعلانه خاضعاً لقواعد ICC ثم يعامله كأداة تمويل بلا تكلفة. فالتعهد المصرفي يشكّل انكشافاً داخل الميزانية أو خارجها، ويؤثر في رأس المال والسيولة وحدود الانكشافات الكبيرة والمعالجة المحاسبية وتركّز المخاطر والتقارير التنظيمية.
بعبارة مبسّطة: إن صياغات غرفة التجارة الدولية (ICC) لا تعفي المصرف من أحكام القانون المصرفي.
الضمان النقدي لا يعني بالضرورة القبول المصرفي
كثيراً ما تُستخدم عبارة «SBLC مغطّى بالكامل نقداً» لإعطاء انطباع بالأمان. أما في العمل المصرفي المشروع، فالمفهوم واضح: إذ يحتفظ المصرف المُصدِر بضمان نقدي أو أصول مؤهلة مماثلة تغطي انكشافه.
غير أن هذه العبارة كثيرًا ما تُستخدم على نحو مضلِّل.
يتطلب الهيكل المدعوم نقدًا فعليًا إثبات جميع ما يلي:
- وجود النقد فعليًا؛
- أن يكون النقد مملوكًا للمتقدّم أو خاضعًا لسيطرته قانونًا؛
- أن يكون النقد خاليًا من أي أعباء أو رهون؛
- أن يكون للنقد مصدر مشروع؛
- أن يكون النقد مقبولًا لدى المصرف المُصدِر؛
- أن تكون الأموال النقدية محجوزة أو مرهونة أو خاضعة للسيطرة بأي شكل آخر بموجب وثائق قابلة للإنفاذ؛
- أن يكون للمصرف المُصدِر حق صحيح في الاسترداد؛
- أن يكون المستفيد والغرض مشروعين؛
- اجتياز المعاملة لمراجعات مكافحة غسل الأموال والعقوبات والمراجعات التنظيمية.
ومن دون هذه العناصر، لا يكون وصف «مدعوم نقدًا» أكثر من عبارة تسويقية.
لماذا يُعدّ «تسييل خطاب الاعتماد الاحتياطي المؤجَّر» في الغالب مؤشراً على الاحتيال
إن أشدّ الصيغ مخاطرة هي عرض «تأجير» SBLC أو ضمان مصرفي ثم «تسييله».
يجري منطق الاحتيال عادةً على النحو الآتي:
- طرف ثالث يدّعي حق الاطلاع على أداة مصرفية.
- يُزعم أن الأداة خاضعة لقواعد ICC.
- يُبلَّغ العميل بأنه يمكن تأجيره مقابل رسم.
- يُقال للعميل إن بإمكان أحد المصارف تسييل الأداة المؤجَّرة.
- يُزعم أن مُقرِضاً ما يقدم نسبة قرض إلى القيمة تبلغ 60 بالمئة أو 70 بالمئة أو 80 بالمئة أو حتى 90 بالمئة.
- يُطلب من العميل دفع رسوم مقدّمة مقابل الإصدار أو التجميد أو الإرسال أو الامتثال أو التوثيق أو التصديق القانوني أو الدخول إلى المنصة.
- لا يحدث أي تسييل فعلي.
العيب جوهري: فالتأجير لا ينقل عادةً الملكية ولا حقوق الرهن غير المقيّدة. والمستفيد بموجب خطاب الاعتماد الاحتياطي ليس تلقائيًا المالك الاقتصادي لتعهد المصرف المُصدِر. ولن يقدّم المصرف المتلقي تمويلًا لمجرد وجود أداة. بل سيحلل قابلية الإنفاذ، وجودة المُصدِر، والتزام مقدم الطلب، والضمانات، وآليات المطالبة، ومخاطر الاحتيال، والتعرض للعقوبات، وقابلية التحويل، والتنازل، وسياسته الائتمانية الخاصة.
- خطاب الاعتماد الاحتياطي المؤجَّر ليس نقدًا.
- رسالة SWIFT ليست مالًا.
- قاعدة ICC ليست ضمانة عينية.
علامات التحذير في معاملات التمويل المزعومة بخطابات SBLC/BG الصادرة بموجب قواعد ICC
يستوجب الحذر الشديد حيثما ترد أيٌّ من العبارات التالية:
- «SBLC مُؤجَّر»؛
- «أداة حديثة الإصدار»؛
- «تسييل مضمون»؛
- «تسييل الأصول دون حق الرجوع»؛
- «نسبة قرض إلى قيمة بواقع 90 في المائة»؛
- «لا حاجة إلى خط ائتمان»؛
- «معتمد وفق ICC 600»؛
- "ضمان مصرفي وفق ICC 758 للتداول"؛
- «برنامج الطرح الخاص»؛
- «استقبال المنصة للطلبات»؛
- «جدول الشرائح»؛
- «من مصرف إلى مصرف فقط بعد سداد الرسوم»؛
- "تنزيل الأموال المحجوزة"؛
- «للعرض على الشاشة فقط»؛
- «لا يشترط إجراء معاملة تجارية»؛
- «المصرف يستخدم خطابات الاعتماد الاحتياطية (SBLC) لتمويل نفسه»؛
- «أداة صادرة لأغراض الاستثمار فقط»؛
- «لا يُشترط تقديم ضمانات لأن الأداة مغطاة بالكامل بالنقد».
لا تثبت أي من هذه العبارات الاحتيال بمفردها. لكن اجتماعها يرتبط ارتباطاً وثيقاً بالمعاملات غير القابلة للتمويل المصرفي وبمخططات الرسوم المسبقة.
المعيار المصرفي الصحيح
لن تكتفي مؤسسة جادة بالتساؤل عمّا إذا كانت الأداة «خاضعة لقواعد ICC» فحسب. فذلك عنصر شكلي واحد فقط.
أما المعيار المصرفي السليم فهو أوسع نطاقاً:
- هل يوجد مقدّم طلب حقيقي؟
- هل يوجد مستفيد حقيقي؟
- هل صدر الصك عن مصرف مقبول؟
- هل تُرسَل الأداة عبر قنوات مصرفية موثّقة؟
- هل التزام مقدّم الطلب بالسداد قابل للإنفاذ قانونًا؟
- هل الضمان حقيقي، ومتحقَّق منه، وخاضع للرقابة، ومشروع؟
- هل يوجد التزام أساسي مشروع؟
- هل الأداة قابلة للتنازل عنها أو للتحويل، أم أنها مستحقة الدفع للمستفيد المسمّى فقط؟
- هل القانون الواجب التطبيق مقبول؟
- هل الاستخدام المقترح متوافق مع صياغة الأداة؟
- هل كان مصرف خاضع للتنظيم ليقبل هذا التعرّض وفق سياسته الائتمانية الخاصة؟
- هل تستوفي المعاملة متطلبات مكافحة غسل الأموال والعقوبات والضرائب والمحاسبة والمتطلبات الاحترازية؟
إذا لم تكن الإجابة عن هذه الأسئلة واضحة، فإن المعاملة غير قابلة للتمويل المصرفي.
موقف IFB
يجوز لـ International Finance Bank Ltd مراجعة خطابات الاعتماد الاحتياطية والضمانات المصرفية والضمانات المستحقة عند الطلب وما يتصل بها من التعهدات المستندية الخاضعة للقواعد الدولية المعتمدة، ومنها ISP98 وUCP 600 وURDG 758.
ولا تتطلب هذه الأدوات بالضرورة معاملة تجارية تقليدية في السلع. فقد تكفل بصورة مشروعة التزامات مالية أو تعاقدية أو التزامات أداء أو التزامات متصلة بالاستثمار أو غيرها من الانكشافات المشروعة.
غير أن IFB لا يقبل القول بأن قواعد ICC وحدها تُنشئ قيمة ضمانية أو سيولة أو قدرة على التسييل.
لا يشارك IFB في مخططات تسييل الأدوات المؤجَّرة ذات الطابع المضاربي، ولا في سلاسل الوسطاء، ولا في هياكل التمويل القائمة على المنصات، ولا في المعاملات التي يُعرَض فيها خطاب الاعتماد الاحتياطي (SBLC) أو الضمان المصرفي بوصفه أداة تمويل قابلة للتداول الحر دون ضمانات مُتحقَّق منها، وغرض مشروع، وصلاحية موثَّقة للجهة المُصدِرة، ومراجعة امتثال كاملة.
يجب تقديم أي معاملة مقترحة تتعلق بخطاب الاعتماد الاحتياطي (SBLC) أو ضمان من خلال إجراءات رسمية للانضمام والمراجعة الخاصة بالامتثال. وسيشترط IFB استيفاء KYC وAML كاملين، ووثائق مصدر الأموال، والوثائق التأسيسية للشركة، والمسوّغ الاقتصادي للمعاملة، ونص الصك، وبيانات المُصدِر، وبيانات المستفيد، وإثبات الضمانات أو القدرة على السداد.
لا يجوز المضي في أي مناقشة تتعلق بالتسعير أو الإصدار أو القبول أو التأكيد أو الخصم أو التسييل النقدي قبل التحقق من الأداة ومن الأطراف.
ملخص
إن غياب معاملة سلعية تجارية تقليدية لا يُبطل تلقائيًا خطاب الاعتماد الاحتياطي (SBLC) أو الضمان المصرفي. فخطابات الاعتماد الاحتياطية المالية والضمانات المستحقة عند الطلب أدوات مشروعة متى كانت تدعم التزامات حقيقية ومشروعة وموثقة.
أما الادعاء بأن المصارف تستطيع إصدار خطابات اعتماد احتياطية أو ضمانات خاضعة لقواعد غرفة التجارة الدولية (ICC) دون جوهر اقتصادي، لمجرد تمويل نفسها أو تمكين أطراف ثالثة من تسييلها، فهو تشويه خطير.
توفّر قواعد غرفة التجارة الدولية (ICC) انضباطًا مستنديًا. فهي لا تُنشئ الأموال، ولا تحل محل الضمانات، ولا تعالج الصفقات الصورية، ولا تُلزم أي مصرف بالإقراض.
إن خطاب الاعتماد الاحتياطي (SBLC) أو الضمان الحقيقي أداة مصرفية جادة. أما الأداة التي يُزعم أنها «مؤجّرة» أو «قابلة للتسييل» دون ضمانات تم التحقق منها وغرض مشروع فهي في الغالب ليست تمويلًا، بل مؤشر إنذار.
الواقع الدقيق في تمويل التجارة فيما يتعلق بالاعتمادات المستندية (DLCs).
أولاً. السبب الهيكلي الجوهري: لماذا لا يمكن تسييل DLCs
التصنيف الأساسي:
يُعدّ خطاب الاعتماد المستندي (DLC) التزامًا بالدفع، أي تعهدًا مصرفيًا مشروطًا مرتبطًا مباشرةً بتنفيذ عقد تجاري أساسي محدد بين المشتري والبائع. وهو ليس أصلًا ماليًا ولا ملكية اقتصادية ولا مطالبة نقدية يمكن بيعها أو رهنها أو تمويلها بحرية.
قارن ذلك بالأدوات القابلة للتسييل في المجال المالي:
| الأداة | الطبيعة | هل يمكن تسييله؟ |
|---|---|---|
| الاعتماد المستندي (MT 700) | تعهد مصرفي مشروط بتقديم مستندات تجارية مطابقة | لا – ولكن يمكن تمويل التجارة بضمانه |
| SBLC / ضمان عند الطلب | تعهد مستقل ومشروط بالدفع مقابل مطالبة مستوفية للشروط | لا، بوجه عام |
| أصل مالي (مثل السندات) | ورقة مالية قابلة للتحويل وتدرّ عائداً نقدياً | نعم |
| ذمم الفواتير المدينة | مطالبة نقدية واجبة النفاذ قانونًا | نعم (التخصيم والخصم) |
الشرح التقني:
لا ينشئ الاعتماد المستندي (DLC) سوى وعد بالدفع عند تقديم مستندات مطابقة لشروطه. ولا ينشأ حق قابل للإنفاذ في المطالبة بمبلغ نقدي إلا عند تحقق تلك المطابقة. وبناءً على ذلك:
- يفتقر إلى قابلية الاستبدال والتحويل بوصفه أصلًا ماليًا.
- لا يوجد حق أصيل في الحصول على النقد فورًا عند الإصدار.
- لا توجد سوق قابلة للتداول لمطالبات DLC.
- ولا يجوز رهنه بمعزل عن العقد التجاري الأساسي.
ثانياً: تطبيق مبادئ التسييل على الاعتمادات المستندية (DLCs)
القياس مصوغًا في صورة قواعد:
- الاعتماد المستندي (DLC) = آلية دفع تجارية، وليس أصلًا ماليًا.
• فهو لا ينشئ سوى التزام مشروط بالدفع إذا تطابقت المستندات مع الشروط.
• وما دام مرتبطًا بشروط الأداء، فلا يمكن تسييله.
• ويتطلب التسييل وجود مطالبة نقدية واجبة النفاذ قانونًا، وهي غير متوافرة هنا. - لا تُعدّ خطابات الاعتماد المستندي (DLC) قابلة للتحويل كالأوراق المالية المتداولة.
• لا يجوز تحويل DLC إلا إذا حُدِّد صراحةً أنه قابل للتحويل (UCP 600، المادة 38)؛ ومعظمها غير قابل له. • ويجوز للمستفيد، مع ذلك، التنازل عن العائدات (المادة 39). - لن تتعامل المصارف مع الاعتماد المستندي (DLC) بوصفه ضماناً للحصول على سيولة مباشرة.
• ولأن التزام الدفع يعتمد على الامتثال المستندي، لا تمنح المصارف قروضاً مقابل اعتماد مستندي بوصفه أصلاً قائماً بذاته؛ ولا يُمنح التمويل إلا ضمن هياكل تمويل التجارة (انظر الفقرة III).
• ومحاولة تسييله تعرّض لمخاطر قانونية وتنظيمية وائتمانية.
• أما "المسيِّلون" من أطراف ثالثة الذين يعرضون "خصماً مقابل نقد فوري" قبل تقديم أي مستندات فهم نمط شائع من أنماط الاحتيال. - إنّ القصد والعقد هما اللذان يحدّدان قابلية الاستخدام، لا قابلية القيمة للاستبدال.
• نص الاعتماد المستندي (DLC) دقيق: فهو يحدّد المستندات والشروط، ولا يتم الدفع إلا عند استيفاء متطلبات الاعتماد.
• لا توجد في القواعد والأعراف الموحدة للاعتمادات المستندية (UCP 600) ولا في القواعد العامة لقانون العقود آلية تحوّل الاعتماد المستندي إلى أصل قابل للتسييل نقدًا.
وعليه فالحقيقة الجوهرية هي: لا يوجد في DLC حق نقدي صريح وغير مشروط وفوري، ومن ثم لا يمكن تسييله.
ثالثًا. ما الذي يجوز للمصرف السماح به عند استلام العميل DLC
إذا تلقى العميل DLC من مصرف آخر ذي سمعة طيبة (أي أن العميل هو المستفيد من LC)، فبإمكان مصرفه تقديم تسهيلات أو خدمات لتمويل التجارة تستند إلى وجود ذلك الـ DLC. غير أن ذلك لا يُعدّ تسييلاً للأداة، بل هو تمويل تجاري. وتشمل الإمكانات المعتادة ما يلي:
1) اعتماد مستندي بالدفع الآجل (Deferred Payment) فقط
- إذا كان خطاب الاعتماد المستندي (DLC) من نوع الدفع الآجل (usance) — أي أن الدفع يستحق في تاريخ لاحق — جاز للمصرف المُسمّى أو المعزِّز خصم التزام الدفع الآجل أو دفعه مقدمًا بعد تقديم المستندات المطابقة وقبولها.
- هذا تمويل للتجارة، وليس تسييلًا للأداة ذاتها.
- يستند الخصم إلى المخاطر وسجل العميل وأجل الاستحقاق والجدارة الائتمانية للمصرف المُصدِر.
2) تسهيلات التداول / القبول
- يجوز للمصرف المفاوض أن يدفع للمستفيد (أو جزءًا من المبلغ) عند تقديم مستندات مطابقة، ثم يسترد المبلغ من المصرف المُصدِر.
- يقدّم المصرف التمويل مقابل الالتزام الواجب السداد من المصرف المُصدِر.
3) التنازل عن العوائد / بند الاعتماد المستندي القابل للتحويل
- يجوز للمستفيد التنازل عن عائدات أي خطاب اعتماد لمورّد أو ممول (UCP 600، المادة 39)؛ وإذا كان خطاب الاعتماد قابلًا للتحويل صراحةً، جاز أيضًا تحويله كليًا أو جزئيًا إلى مستفيد ثانٍ (المادة 38).
- هذا تحويل تعاقدي لحقوق الدفع بموجب نص خطاب الاعتماد (LC)، وليس تسييلًا بوصفه أصلًا قابلًا للتداول.
4) تمويل التجارة المتقابل والمهيكل
- يجوز للمصارف هيكلة خطاب اعتماد متقابل (back-to-back) أو تمويل سلسلة مستندية، حيث يتيح خطاب الاعتماد الأساسي تمويل المعاملات الفرعية.
- ولا تزال هذه الهياكل تعتمد على التدفقات التجارية، لا على مطالبة نقدية مستقلة.
5) معالجة تخفيف المخاطر داخليًا
- يجوز للمصرف أن يعترف بالدعم الائتماني في إدارة المخاطر (انخفاض تكلفة رأس المال، ومنفعة التمويل الداخلي).
- هذا مجرد تحسين داخلي للميزانية العمومية للمصرف.
القاعدة: لا يمكن تسييل خطابات الاعتماد المستندية (DLC) لأنها التزامات دفع مشروطة بالامتثال المستندي، وليست مطالبات نقدية مستقلة.
يجوز للمصارف تقديم تمويل التجارة مقابل هذه الخطابات (قروض، أو تداول، أو إحالة، أو تمويل مهيكل)، ولكن لا يجوز لها أبدًا معاملتها بوصفها أصولًا مالية قابلة للتسييل.
تسييل الكمبيالات المصرفية: مفهوم خاطئ بعواقب محفوفة بالمخاطر
في السنوات الأخيرة، ومع تزايد الاهتمام بالتمويل البديل وبرامج الطرح الخاص، لا يزال يتردد اعتقاد خاطئ مفاده أن الشيكات المصرفية، ولا سيما تلك الصادرة عن مصارف عالمية مرموقة، يمكن تسييلها على نحو مماثل لأدوات الائتمان مثل خطابات الاعتماد الاحتياطي (SBLC) أو السندات متوسطة الأجل (MTN). وهذا الاعتقاد ليس غير دقيق فحسب، بل ينطوي على مخاطر مالية جسيمة وكثيرًا ما يرتبط بمخططات احتيالية. ويرفض IFB International Finance Bank هذه الممارسة رفضًا قاطعًا، ويود أن يبيّن بعبارات دقيقة ومهنية الأسباب التي تجعل هذه المعاملات غير قابلة للتطبيق من الناحيتين الهيكلية والقانونية.
I. ما المقصود بالحوالة المصرفية (Bank Draft)؟
الحوالة المصرفية، وتُعرف أيضًا بشيك المصرف أو الشيك المصرفي المصدَّق، هي أداة دفع يصدرها مصرف نيابةً عن عميل. يخصم المصرف المبلغ من حساب العميل (أو يتسلم النقد)، ويتحمل الالتزام، ويصدر حوالة مستحقة الدفع لمستفيد من الغير. وبصورة جوهرية:
- إنها أداة دفع، وليست أداة ائتمان.
- ويعكس أموالاً تمت مقاصّتها وتسويتها وقت الإصدار.
- ويعمل على نحو مماثل للشيك، لكنه يحمل الالتزام المباشر للمصرف المُصدِر.
إن الغرض الجوهري من الحوالة المصرفية هو نهائية التسوية، لا إنشاء سيولة مستقبلية. فبنيتها القانونية والمالية تضعها في صميم نطاق أنظمة المدفوعات لا أسواق رأس المال.
ثانياً. الوعد الزائف بالتسييل
في المصطلح المالي، يُقصد بالتسييل تحويل أداة مالية غير نقدية، تنطوي عادةً على دفعة مستقبلية أو مخاطر ائتمانية، إلى سيولة فورية، وذلك في الغالب عن طريق تسهيل قرض أو هيكل خصم أو اتفاقية إعادة شراء.
لكي يكون الصك مؤهلاً للتسييل النقدي، يجب أن تتوافر فيه الخصائص التالية:
- الملكية القانونية القابلة للتحويل: ❌ محدودة – الحوالة المصرفية مستحقة الدفع للمستفيد المسمّى، وغالبًا ما تكون مسطّرة أو مُقيَّدة بعدم قابلية التحويل
- دعم ائتماني حقيقي: ❌ لا – الحوالات المصرفية مموّلة مسبقاً؛ وليست قائمة على الائتمان
- القيمة في السوق الثانوية: ❌ لا توجد – غير مدرجة ولا قابلة للتداول
- إمكانية الرهن: ❌ لا يُعترف به ضمانًا في أي تسهيل ائتماني معياري
وباختصار، يفتقر الشيك المصرفي إلى جميع السمات الهيكلية اللازمة للتسييل المشروع. فلا يمكن رهنه أو خصمه أو التنازل عنه أو تجزئته في معاملة مالية متوافقة مع الأنظمة. وأي طرف يدّعي تسييل أداة كهذه إما أنه يسيء فهمها أو يحرّف صفته وقدرته على ذلك بنية احتيالية.
ثالثاً. العوائق القانونية أمام التسييل
تخضع الحوالة المصرفية لقانون المدفوعات لا لقانون الأوراق المالية أو أسواق رأس المال. وتختلف طبيعتها القانونية باختلاف الولاية القضائية، ومن أهم مبادئها:
- وعلى الرغم من أن الحوالة المصرفية هي من الناحية القانونية أداة من نوع الشيك (مثل الشيك المصرفي بموجب UCC § 3-104)، فإنها أمر دفع بمبلغ مموّل مسبقًا، وليست أصلًا استثماريًا أو ائتمانيًا.
- لا يمكن توريقه أو تجميعه لأغراض الاكتتاب المشترك.
- وهو ليس فئة أصول معترفاً بها في أطر ترجيح المخاطر بموجب Basel III أو في أطر إعداد التقارير لدى البنوك المركزية.
- إن محاولة التنازل عنه أو إعادة بيعه أو رهنه خارج سياق التسوية الأصلي تُعدّ مخالفة لشروط المصرف المُصدِر، وقد تؤدي إلى إثارة تنبيهات الامتثال.
في السياقات العابرة للحدود، قد تثير محاولات نقل شيك مصرفي أو «تسييله»، ولا سيما إذا كان ذا قيمة اسمية مرتفعة، الشبهات بموجب أنظمة مكافحة غسل الأموال (AML) ومعرفة العميل (KYC) ومكافحة تمويل الإرهاب (CFT).
رابعاً. الحقائق الاقتصادية والتشغيلية
وحتى لو تجاهل المرء المؤشرات القانونية والتنظيمية التحذيرية، فإن المنطق الاقتصادي وراء تسييل الحوالات المصرفية (bank drafts) لا يصمد أمام التمحيص.
- لن يقبل أي مصرف الشيك المصرفي ضمانًا لقرض، لأنه في جوهره أداة دفع مدفوعة القيمة مقدمًا. فهو لا يمثل حقًا ماليًا مستحقًا في المستقبل ولا تدفقًا نقديًا يمكن خصمه.
- لن تعترف أي جهة مشترية مؤسسية ولا أي منصة للطرح الخاص بأن للحوالة المصرفية قيمة قابلة للتداول، إذ إنها غير قابلة للاستبدال وغير قابلة للتسويق.
- وخلافًا لخطابات الاعتماد الاحتياطية (SBLC) أو سندات MTN، لا يحمل الشيك المصرفي (Bank Draft) رقم ISIN ولا رقم CUSIP، ولا سلسلة تسوية، ولا وثائق ترسّخه في البنية التحتية لأسواق رأس المال.
إنه ببساطة وعد دفع منعزل وأداة نهائية للتسوية، وليس أصلًا.
خامسًا. مخاطر الامتثال والاحتيال
والواقع أن كثيرًا من مخططات "تسييل الشيكات المصرفية" هي:
- عمليات احتيال الرسوم المسبقة المقنَّعة بالكاد، حيث يُطلب من الضحايا دفع «أتعاب محاماة» أو «تصريح امتثال» أو «تكاليف إعداد التسييل»، ثم يُتركون دون أي مقابل.
- صُمم لاستغلال العملاء السذّج أو المضطرين، وغالباً في الأسواق الناشئة، من خلال عرض حلول سيولة وهمية.
- مُهيكَلة على نحو يجعل اللجوء إلى القضاء متعذرًا، إذ غالبًا ما يكون المحتالون خارج البلاد وغير خاضعين للتنظيم.
في IFB، تَرِد إلينا بصورة منتظمة طلبات «التحقق» من مثل هذه الكمبيالات أو «المصادقة عليها» أو «تحويلها إلى نقد». وفي كل حالة مشروعة نتبع البروتوكول نفسه:
- استيفاء إجراءات KYC كاملةً بشأن الطرف الطالب
- مراجعة المستندات من خلال الإدارة القانونية وإدارة الامتثال
- الرفض استنادًا إلى فئة الأداة والسياسة التنظيمية
ينبغي التعامل بأقصى درجات الحذر مع أي طرف مقابل يدّعي قدرته على تسييل حوالة مصرفية.
سادسًا. ما يقبله IFB
لا نقبل الحوالات المصرفية (Bank Drafts) ولا نقوم بتسييلها بأي هيكل أو فئة.
إذا كنتم تسعون إلى السيولة أو التمويل المهيكل، فلن ننظر إلا في:
- خطابات اعتماد احتياطية (SBLC) أو ضمانات مصرفية (BG) مغطاة نقدًا، تُصدَر عبر رسالة SWIFT MT760 موثّقة
- سندات سيادية مصنّفة أو سندات متوسطة الأجل (MTN) مع وثائق حفظ واضحة
- إثبات الأموال (POF) موثَّق ومودع في حساب ضمان متوافق مع الأنظمة
- هياكل تمويل المشاريع المدعومة بضمانات سيادية أو بلدية أو مؤسسية معترف بها
يخضع كل تسهيل لمعايير مكافحة غسل الأموال والتعرف على العملاء (AML/KYC) المستندة إلى توصيات FATF، ولإدارة المخاطر الموجَّهة وفق Basel. ولن نحيد عن هذه المعايير.
إن الحوالات المصرفية (Bank drafts)، رغم ما تبدو عليه من أمان ومكانة بعض الجهات المُصدِرة لها، لا تصلح بطبيعتها للتسييل. فهي ليست أدوات ائتمانية، وليست أصولًا ذات درجة استثمارية، ولا تعترف بها أي مؤسسة من الفئة الأولى (Tier-1) بوصفها ضمانًا.
في IFB International Finance Bank، نلتزم بتقديم خدمات مالية شفافة ومنظّمة وممتثلة للأنظمة. ونحثّ جميع العملاء والشركاء والوسطاء على الاطلاع الواعي وتجنّب المعاملات القائمة على سوء الفهم أو المعلومات المضللة.
إذا كنتم بحاجة إلى مساعدة في تقييم مشروعية معاملة مقترحة، أو ترغبون في استكشاف بدائل تمويل متوافقة مع الأنظمة، فإن فرقنا القانونية وفرق الهيكلة المالية لدينا رهن إشارتكم.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.

