
وهم منصة النقد
رموز الاستجابة السريعة المزيفة والأختام الإلكترونية وأسطورة الدولارات الأمريكية المحتفَظ بها لدى المصارف الجاهزة للتحويل
الملخص التنفيذي
أصبحت المعاملة المزعومة المسماة «طبليات النقد بالدولار الأمريكي» نمطًا متكررًا في الاحتيال المالي الدولي. وتظهر عادةً عبر وسطاء أو سماسرة أو حائزي تفويضات أو أشخاص يصفون أنفسهم بالوسطاء المُيسِّرين، يدّعون إمكانية الوصول إلى مبالغ كبيرة من النقد المادي بالدولار الأمريكي مخزَّنة في منصّات نقّالة (طبليات) أو صناديق أو حقائب كبيرة أو خزائن أو مستودعات أو منشآت مصرفية مزعومة.
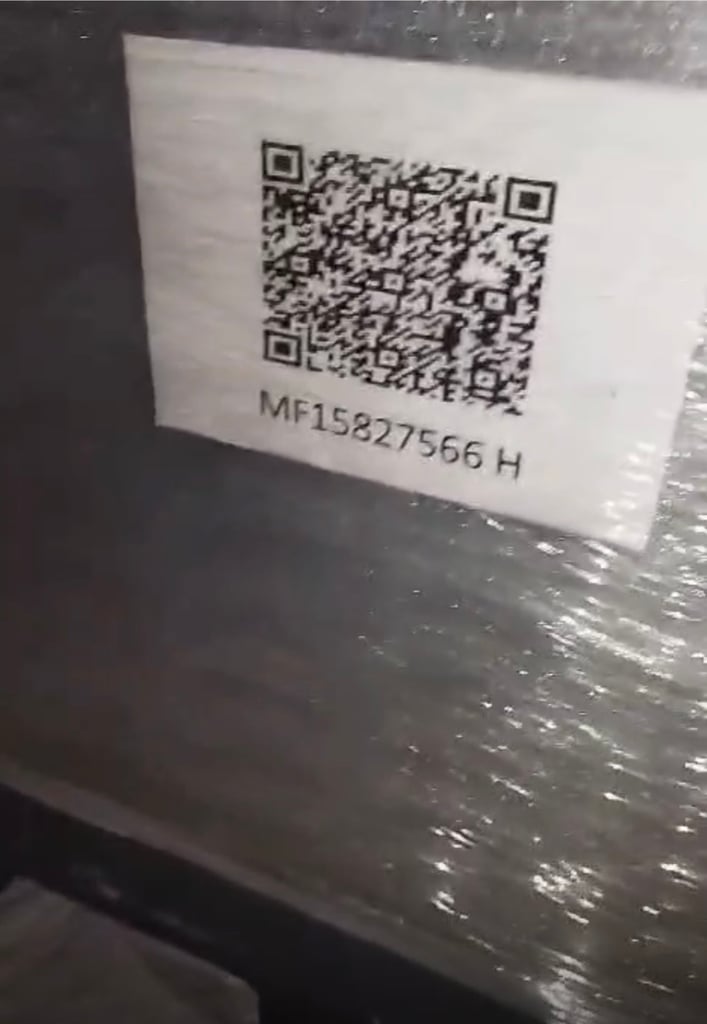
غالباً ما يكون العرض مسرحياً. يُزعم أن النقد مؤمَّن بأجهزة إلكترونية ورموز QR وأختام مرقّمة وأكواد شريطية (باركود) وإيصالات خزائن وشهادات حفظ وحراسة مسلحة وخدمات لوجستية من جانب المصرف. أما الصفقة الموعودة فهي عادةً سريعة: إذ يُزعم أن النقد سيُفحص ويُقبل ويُحوَّل إلى USDT أو اليورو أو الدرهم الإماراتي أو أي أصل تسوية سائل آخر.
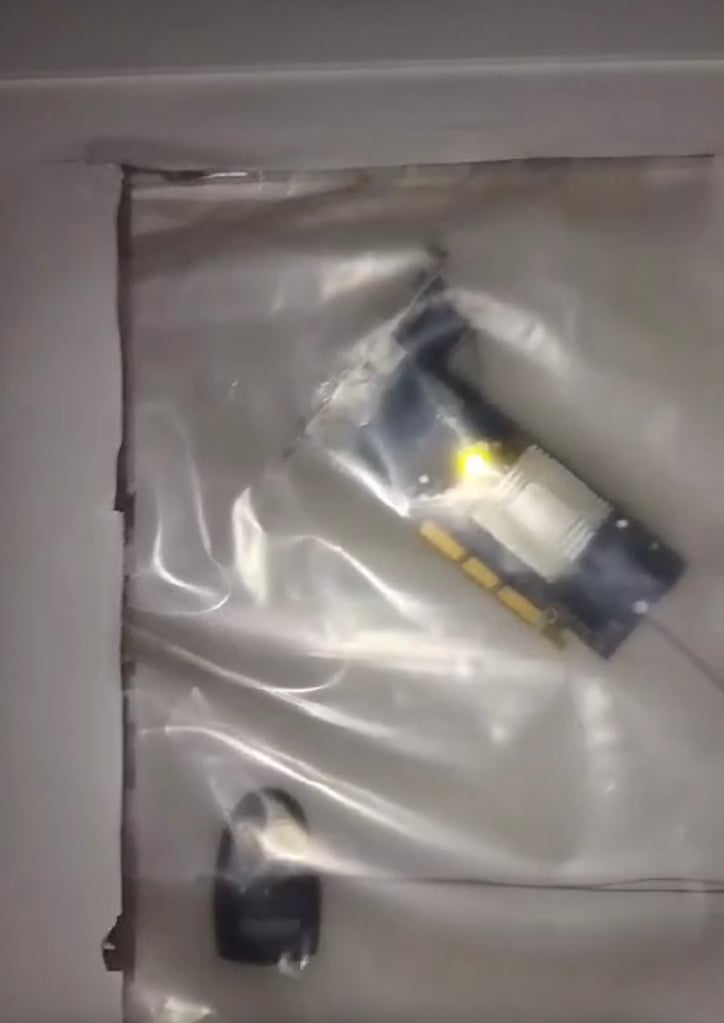
الواقع خلاف ذلك. فرمز QR لا يُثبت ملكية النقد. والختم البلاستيكي لا يُنشئ مصدراً قانونياً مشروعاً. والجهاز الإلكتروني لا يمنح قابلية التعامل المصرفي. وصورة الحزم المغلّفة على المنصّات لا تُثبت أن الأوراق النقدية أصلية ونظيفة ومصرّح بها وقابلة للتحويل ومملوكة بصورة مشروعة.
في التمويل الخاضع للتنظيم، لا يُعدّ الدليل المرئي دليلاً. الدليل هو التحقق المؤسسي.
الرواية السائدة
يتبع أسلوب منصات النقد المعتاد نمطاً معروفاً:
- يقدّم وسيط جهةً أصيلة يُزعم أنها تملك كميات كبيرة من النقد الورقي المادي بالدولار الأمريكي.
- توصف الأموال بأنها معبأة في منصات نقل أو صناديق أو حقائب كبيرة.
- يُزعم أن كل منصة نقل (باليت) تحتوي على 50 مليون دولار أمريكي (USD) أو 100 مليون دولار أمريكي (USD) أو أكثر.
- يُزعم أن النقد موجود داخل مصرف أو خزنة أو منشأة مؤمّنة.
- يزعم مقدّم العرض أن المنصّات النقّالة (البالتات) محمية برموز QR أو أختام إلكترونية أو أجهزة تتبّع.
- يُزعم أن المالك يرغب في التحويل الفوري إلى USDT أو أي أصل رقمي آخر.
- يستفسر الوسيط عمّا إذا كان بالإمكان معالجة منصة نقل واحدة أو اثنتين أو ثلاث أو أكثر في اليوم.
- لا يُفصَح عن المستفيد الحقيقي فورًا.
- مصدر الأموال موضَّح بصورة غامضة.
- لا يعالج المصرف أو أمين الحفظ الحالي المعاملة بنفسه، دون تفسير مُرضٍ.
يشكّل هذا الاقتران إشارة تحذير بالغة الأهمية.
وهذا لا يثبت الاحتيال تلقائياً، غير أنه يضع المعاملة ضمن فئة عالية المخاطر تتطلب تحققاً كاملاً مصرفياً وقانونياً وجمركياً وفي مجال AML والضرائب وخدمات الحفظ قبل أن تنظر أي مؤسسة جادة في المشاركة فيها.
رموز الاستجابة السريعة (QR) لا تُثبت صحة النقد
يُعدّ رمز الاستجابة السريعة (QR) الملصق على منصة نقل بضائع دليلًا ضعيفًا يسهل إساءة فهمه.
وقد يؤدي ذلك إلى ما يلي:
- موقع إلكتروني رسمي حقيقي، كموقع الاحتياطي الفيدرالي، يُستخدم لمجرد التمويه؛
- صفحة تتبع مُلفَّقة؛
- مستودع مستندات يُنشئه العميل بنفسه؛
- بوابة تحقق مزيفة؛
- مرجع لوجستي لا صلة له بالنقد؛
- موقع إلكتروني خبيث للتصيّد الاحتيالي؛
- ولا يتوافر أي مصدر ذي قيمة للتحقق على الإطلاق.
رمز الاستجابة السريعة (QR) لا يثبت ما يلي:
- وجود النقد؛
- مبلغ النقد؛
- هيكل الفئات (القيم الاسمية)؛
- صحة الأوراق النقدية؛
- الملكية المشروعة؛
- مصدر الأموال؛
- مصدر الثروة؛
- البيان الجمركي؛
- القبول المصرفي؛
- انتفاء مخاطر العقوبات؛
- قابلية التحويل؛
- قابلية التحويل إلى USDT.
إن رمز الاستجابة السريعة (QR) ليس سوى مؤشر مقروء آليًا. فهو ليس تأكيدًا مصرفيًا، ولا تأكيدًا لخدمات الحفظ، ولا مستند ملكية قانونيًا، ولا بديلًا عن العناية الواجبة.
وثمة كذلك بُعد يتعلق بالأمن السيبراني. فلا ينبغي للموظفين أو المصرفيين أو مسؤولي الامتثال أو الوسطاء مسح رموز الاستجابة السريعة (QR) المجهولة على نحو عابر. إذ يمكن لهذه الرموز أن تحوّل المستخدمين إلى مواقع إلكترونية خبيثة أو صفحات تصيّد أو بنية تحتية لسرقة بيانات الاعتماد. وحيثما يشكّل رمز QR جزءًا من عرض معاملة مالية، ينبغي التعامل معه بوصفه غير موثوق إلى أن يُفحص في بيئة تقنية خاضعة للرقابة.
الأجهزة الإلكترونية وأختام الأمان مجرد مظاهر شكلية لا تُثبت المنشأ
غالبًا ما تستخدم عروض البالتات النقدية الاحتيالية أو غير الموثوقة اللغة البصرية للأمان:
- منصات نقالة ملفوفة بالغلاف الانكماشي؛
- صناديق معدنية؛
- الأقفال الإلكترونية؛
- ملصقات QR لاصقة؛
- ملصقات مرقّمة تسلسليًا؛
- أختام بلاستيكية؛
- الأجهزة ذات الوميض المتقطع؛
- حراس الأمن؛
- أبواب الخزائن؛
- آلات عدّ النقود؛
- مقاطع فيديو مُفبركة؛
- صور فوتوغرافية لحزم الأوراق النقدية.
تقنع هذه العناصر غير المتخصصين لأنها تحاكي خدمات الحفظ المؤسسية، لكنها لا تُعدّ دليلًا إثباتيًا بالمعايير المصرفية.
قد يُظهر جهاز إلكتروني مثبّت على منصّة نقل (باليت) أن شخصًا ما ثبّت جهازًا على منصّة نقل. لا أكثر.
إنه لا يثبت أن المحتويات أوراق نقدية أصلية. ولا يثبت أن النقد اكتُسب بصورة مشروعة. ولا يثبت أن النقد اجتاز الإجراءات الجمركية. ولا يثبت أن الحائز الحالي يملك صلاحية إجراء المعاملات. ولا يثبت أن النقد غير مجمَّد أو متنازع عليه أو مسروق أو مزوَّر أو مرهون أو سبق أن رفضه مصرف.
لا ينبغي الخلط بين المظاهر الأمنية الشكلية والإثبات القانوني.
السؤال الحاسم: إذا كانت الأموال موجودة في مصرف، فلماذا لا يعالجها المصرف؟
من أهم الأسئلة في كل حالة يُزعم فيها وجود منصّات نقدية، وأبسطها:
إذا كانت المنصات النقالة موجودة فعلًا داخل مصرف، فلماذا لا يعالج ذلك المصرف الأموال؟
ينبغي عادةً أن يكون المصرف الخاضع للتنظيم، الذي يحتفظ بصورة مشروعة بأموال نقدية نظيفة لعميل مشروع، قادرًا على:
- تحديد هوية صاحب الحساب أو المستفيد الحقيقي؛
- إجراء فحوصات KYC وAML؛
- قبول الأموال في حساب الحفظ؛
- إصدار تأكيد رسمي بشأن خدمات الحفظ؛
- ترتيب عمليات الصرف أو التحويل أو التسوية؛
- مع بيان أسباب أي رفض لمعالجة المعاملة.
إذا كان المصرف يحتفظ بالنقد على ما يُزعم لكنه يرفض معالجته، فهذا يثير شاغلًا جسيمًا يتعلق بالامتثال.
تشمل التفسيرات المحتملة ما يلي:
- النقد غير مودع فعليًا في مصرف خاضع للتنظيم؛
- الأموال مودعة لدى حافظ خاص في خزائن خاصة وليست في عهدة المصرف؛
- أن تكون المستندات معيبة؛
- تعذّر اجتياز المستفيد الحقيقي لإجراءات KYC؛
- عدم مصداقية مصدر الأموال؛
- غياب البيانات الجمركية؛
- أن تكون الأوراق النقدية مزيَّفة أو يُشتبه في تزييفها؛
- أن تكون الأموال محجوزة أو متنازعًا عليها أو خاضعة للتحقيق؛
- ليس للوسيط أي صلاحية قانونية؛
- أن يكون تأكيد الحفظ المزعوم زائفًا؛
- قد رفض المصرف المعاملة بالفعل.
ولهذا فإن عبارة «داخل مصرف» غير كافية. فالمسألة المعنية ليست الموضع المادي للصناديق، بل ما إذا كانت الأموال مقبولة قانونياً وموثقة ومتحقَّقاً منها وقابلة للتحويل عبر النظام المالي الخاضع للتنظيم.
الجدوى المادية لا تعني الجدوى المصرفية
إن الادعاء بأن منصة نقل واحدة تحتوي على 100 مليون دولار أمريكي ليس مستحيلًا ماديًا إذا كانت النقود مكوَّنة بالكامل من أوراق نقدية من فئة 100 دولار أمريكي.
تزن الورقة النقدية الأمريكية الواحدة نحو غرام واحد. وعليه فإن 100 مليون دولار أمريكي بأوراق من فئة 100 دولار أمريكي تمثل مليون ورقة نقدية، تزن نحو طن متري واحد قبل احتساب التغليف والصناديق والأشرطة وأغلفة الأمان ومواد المنصات.
وعليه فإن المشكلة ليست ميكانيكية في المقام الأول، بل هي مشكلة مؤسسية.
الأسئلة الحقيقية هي:
- من أين جاء مليون ورقة نقدية من فئة 100 USD؟
- من أي مصرف جرى سحبها؟
- من يملكها؟
- لماذا لا تزال مادية؟
- لماذا جرى نقلها فعليًا بدلًا من تحويلها عبر الحوالات المصرفية؟
- عبر أي منفذ جمركي دخلوا إلى الاختصاص القضائي؟
- ما السجلات الضريبية والمحاسبية والتجارية التي تدعمها؟
- هل جرى التحقق من صحة كل ورقة نقدية؟
- لماذا يجري تحويلها إلى أصل افتراضي بدلاً من إيداعها بالطريقة التقليدية؟
قد تكون المنصّة النقالة (البالِت) معقولة من الناحية المادية، ومع ذلك غير مقبولة مصرفيًا من الناحية التجارية.
التحويل من النقد إلى USDT مسار تحويل عالي المخاطر
إن التحويل المقترح للنقد المادي بكميات كبيرة إلى USDT أو عملة مستقرة أخرى يزيد زيادة جوهرية من مستوى المخاطر.
تجمع هذه المعاملة بين عدة عناصر عالية المخاطر:
- العملات النقدية المادية بكميات كبيرة؛
- إمكانية حركة نقدية عابرة للحدود؛
- ادعاءات الحيازة على غرار حامل السند؛
- التعريف عبر وسيط أو سمسار؛
- غموض في ترتيبات الحفظ؛
- غموض المستفيد الحقيقي؛
- التحويل السريع إلى أصل افتراضي قابل للتحويل؛
- احتمال التحرك خارج القنوات المصرفية التقليدية.
ولا يعني ذلك أن كل معاملة تحويل نقد إلى USDT غير مشروعة، بل يعني أن كل معاملة من هذا النوع يجب أن تُعامَل منذ البداية على أنها تستوجب العناية الواجبة المعززة.
لا ينبغي لأي مؤسسة مسؤولة أن تؤكد السعر أو الحجم أو التوقيت أو التسوية أو أي التزام قبل التحقق المستقل من العميل والأموال النقدية وخدمات الحفظ ومصدر الأموال ومصدر الثروة والمسار الجمركي وقناة تسوية الأصول الافتراضية.
مؤشرات الإنذار الشائعة
المؤشرات التالية خطيرة بوجه خاص:
- تُقدَّم المعاملة عن طريق وسيط وليس عن طريق المالك المنتفع.
- لا يُفصَح عن المالك المستفيد فورًا.
- المبلغ كبير جدًا، لكنّ التوثيق ضعيف.
- توصف الأموال بأنها «بالتات» أو «صناديق» أو «صناديق أمتعة» أو «نقد محجوز» أو «شحنة مؤمَّنة».
- يعتمد مقدّم المستند على الصور الفوتوغرافية أو مقاطع الفيديو أو رموز QR أو الأختام.
- لا يتولى المصرف أو الخزنة الحاليّة معالجة النقد بنفسه.
- موقع الحفظ المُدّعى به غير محدد.
- اسم المصرف غير معلن.
- يُزعم أن النقد موجود في دبي أو تركيا أو غرب أفريقيا أو في بيئة منطقة حرة دون سجلات جمركية سليمة.
- يبادر مقدّم العرض أولاً بالسؤال عن السعر أو الحجم أو التوقيت أو العمولة.
- يُوصَف مصدر الأموال بعبارات عامة.
- لا يُقدَّم أي سجل لسحب مصرفي.
- لا يُقدَّم أي إقرار جمركي.
- لا يُقدَّم أي سجل ضريبي أو محاسبي.
- لا يُتاح أي بروتوكول مستقل للتحقق من صحة السندات.
- يُزعم أن الأوراق النقدية من «سلسلة قديمة» أو «إصدار خاص» أو «محجوبة» أو «دبلوماسية» أو «إنسانية» أو «مضمونة».
- سلسلة الوسطاء طويلة وغير شفافة.
- يُزعم أن المالك لا يستطيع الظهور مباشرةً.
- تتم التسوية المقترحة بعملة USDT أو بأصل آخر قابل للتحويل السريع.
- تُقدَّم المعاملة على أنها عاجلة.
قد يمكن تفسير مؤشر إنذار واحد. أما مجموعة من مؤشرات الإنذار فلا يمكن تفسيرها.
الاطمئنان الزائف إلى «الإيصالات المصرفية» و«شهادات الخزائن»
تتضمن كثير من عروض منصّات النقد النقّالة (الطبليات) وثائق تُقدَّم على أنها:
- إيصالات الإيداع للحفظ الآمن؛
- شهادات الخزائن؛
- تأكيدات الإيداع؛
- إيصالات المستودعات؛
- خطابات الحفظ؛
- شهادات إبراء الذمة؛
- شهادات مكافحة الإرهاب؛
- شهادات المنشأ؛
- أوراق التحقق عبر رمز الاستجابة السريعة (QR)؛
- شهادات التأمين؛
- مستندات الخدمات اللوجستية.
قد تبدو هذه المستندات رسمية، لكنها في أغلب الأحيان ليست أدلة بمستوى المصارف.
والتمييز الجوهري هو بين مستند يعرضه وسيط، وتأكيد يرد مباشرةً من مؤسسة مرخّصة عبر قناة يمكن التحقق منها.
لن تعتمد مؤسسة جادة على ملفات PDF تُحال عبر واتساب أو البريد الإلكتروني. بل ستشترط تأكيدًا مباشرًا من المصرف المُصدِر أو الجهة الحافظة المرخّصة أو سلطة الجمارك أو شركة التأمين أو المدقق أو الجهة الخاضعة للتنظيم المعنية.
ما يتطلبه التحقق الحقيقي
تتطلب أي حالة موثوقة تتعلق بـ«منصّات النقد» توافر العناصر التالية على الأقل:
- الهوية الكاملة للمستفيد الحقيقي الرئيسي.
- مستندات الشركة إذا كان المالك شركة.
- أدلة على مصدر الأموال.
- أدلة مصدر الثروة.
- سجلات السحب المصرفية.
- إقرارات التصدير والاستيراد الجمركية.
- الموقع الدقيق الحالي لحفظ الأصول.
- اسم المصرف أو أمين الحفظ المرخّص ووضعه التنظيمي.
- تأكيد مباشر بالحفظ من المصرف أو أمين الحفظ.
- تأكيد بأن النقد قد جرى عدّه، وأنه أصلي ومتاح وغير محجوز.
- جدول الفئات.
- منهجية الرقم التسلسلي أو الرقابة على الدفعات حيثما كان ذلك منطبقًا.
- ما يثبت أن الجهة صاحبة التعليمات تملك الصلاحية القانونية.
- سلسلة وسطاء كاملة.
- هيكل العمولات.
- بيانات فحص العقوبات لجميع الأطراف.
- السجلات الضريبية والمحاسبية.
- إجراء مصادقة مستقل.
- توضيح سبب عدم قيام المصرف أو أمين الحفظ القائم بمعالجة النقد بنفسه.
- تحليل قانوني للتحويل المقترح إلى USDT أو أي أصل افتراضي آخر.
ومن دون هذه المستندات، لا تكون المسألة ناضجة بما يكفي لمناقشة التسعير أو الخدمات اللوجستية أو التنفيذ.
يجب التحقق من الرقم التسلسلي لكل ورقة نقدية
في أي معاملة مزعومة تتعلق بمنصات نقل نقدية بالدولار الأمريكي، لا يكفي فحص العينات. ولا يجوز أن يقتصر التحقق على الصور الفوتوغرافية أو مقاطع الفيديو أو بضع حزم مختارة عشوائيًا أو رمز QR أو قائمة التعبئة أو تأكيد شفهي من موظف الخزنة.
عند تقديم نقد مادي بالدولار الأمريكي بكميات كبيرة، يجب عدّ كل ورقة نقدية والتحقق من أصالتها ومطابقة رقمها التسلسلي.
ينبغي أن تتضمن هذه العملية ما يلي:
- القراءة الآلية أو الإدخال اليدوي للرقم التسلسلي لكل ورقة نقدية؛
- مطابقة عدد الأوراق النقدية مع المبلغ المُعلَن؛
- التحقق من كل فئة نقدية على حدة؛
- الكشف عن الأرقام التسلسلية المكررة ضمن الدفعة الواحدة؛
- اكتشاف صيغ الأرقام التسلسلية المستحيلة أو المشوّهة أو غير المتسقة؛
- مقارنة الأرقام التسلسلية بتنبيهات الأوراق النقدية المزيفة المتاحة؛
- المقارنة بقوائم النقد المسروق أو السطو أو الحجز أو العقوبات أو إنفاذ القانون أو المراجع السلبية، متى كان الاطلاع عليها متاحاً قانوناً؛
- مراجعة أنماط التسلسل المشبوهة أو النطاقات المتكررة أو الدفعات المُجمَّعة بصورة مصطنعة؛
- تأكيد اتساق سنة السلسلة ومعرّف بنك الاحتياطي الفيدرالي والفئة والسمات الأمنية؛
- إنشاء مسار تدقيق كامل يبيّن من قام بعدّ الأوراق النقدية ومسحها والتحقق منها والموافقة عليها.
يجب أن تصمد منصة نقل حقيقية من النقد بالدولار الأمريكي أمام التحقق على مستوى كل ورقة نقدية. ولا يكفي القول إن المنصة مختومة أو موسومة أو مزودة بعلامة إلكترونية أو برمز QR. فالسؤال ليس ما إذا كانت الحزمة تبدو آمنة، بل ما إذا كانت كل ورقة نقدية داخلها حقيقية ومشروعة ونظيفة ومعدودة وقابلة للتتبع ومقبولة لدى النظام المالي الخاضع للتنظيم.
ويجب أيضًا إدراك أنه لا توجد قاعدة بيانات عامة سحرية تضفي الشرعية فورًا على النقد. فقد تحتفظ جهات مثل المصارف والمصارف المركزية ومعالجي النقد وأجهزة إنفاذ القانون وشركات التأمين ومزوّدي خدمات الأمن ببيانات سلبية قد لا يكون الاطلاع عليها متاحًا للعموم. ولذلك يجب أن تُجرى عملية التحقق السليمة عبر مصرف مفوّض أو معالج نقد مرخّص أو أمين حفظ خاضع للتنظيم أو سلطة مختصة، لا عبر وسيط أو سمسار أو «وكيل تحقق» خاص.
إذا تعذّر التقاط الأرقام التسلسلية والتحقق منها، فلا ينبغي التعامل مع النقد بوصفه قابلًا للإيداع المصرفي. وإذا رفض الحائز التحقق على مستوى كل ورقة نقدية، وجب رفض المعاملة.
لماذا يشكّل الوسطاء في كثير من الأحيان نقطة الضعف
تنهار كثير من حالات النقد المُحمَّل على منصات نقّالة (cash pallets) لأن الوسيط لا يسيطر على المعاملة.
قد يكون لدى الوسيط ما يلي:
- عدم وجود علاقة مباشرة بالمالك؛
- عدم وجود توكيل رسمي؛
- عدم وجود تفويض موثّق؛
- عدم إمكانية الوصول إلى أمين الحفظ؛
- انعدام السيطرة على المستندات؛
- انعدام الصلاحية في التفاوض؛
- عدم وجود فهم لمصدر الأموال؛
- عدم القدرة على الإجابة عن الأسئلة الأساسية المتعلقة بالامتثال.
في العمل المصرفي، القرب من إشاعة ما لا يُعدّ تفويضًا. وسلسلة التعريفات المتتالية لا تُعدّ صلاحية. وتوقّع العمولة لا يُعدّ سند ملكية للأموال.
وحيثما تعذّر الإفصاح عن الطرف الأصيل، ينبغي ألا تتم المعاملة.
الخلاصة المؤسسية
تقع المعاملات المزعومة للنقد بالدولار الأمريكي المعبّأ على منصات نقّالة عند تقاطع مخاطر النقد بكميات كبيرة، ومخاطر الحفظ، ومخاطر التزييف، ومخاطر الوسطاء، ومخاطر الجمارك، ومخاطر AML، ومخاطر الأصول الافتراضية.
إن رموز الاستجابة السريعة (QR) والأقفال الإلكترونية والأختام ومقاطع الفيديو والصور الخاصة بالخزائن لا تقلّل من هذه المخاطر. بل إنها في كثير من الحالات تزيد الشبهة، لأنها تدلّ على محاولة الاستعاضة عن الأدلة المؤسسية بمظاهر شكلية.
ومن ثم فإن الموقف المؤسسي الصحيح صارم:
- عدم الاعتماد على رموز الاستجابة السريعة (QR)؛
- عدم الاعتماد على مقاطع الفيديو؛
- عدم الاعتماد على تأكيدات الوسطاء؛
- عدم الاعتماد على مستندات الحفظ الصادرة ذاتياً؛
- لا تحديد لأي سعر قبل استكمال الامتثال؛
- عدم الالتزام بأي حجم تعاملات قبل إتمام التحقق؛
- لا يُجرى أي تحويل قبل إثبات الملكية الفعلية ومصدر الأموال وسلسلة حيازة الأصول وأصالتها ومشروعيتها.
المعاملة الحقيقية تصمد أمام التدقيق المستندي.
عادةً ما تنهار المعاملة الاحتيالية أو غير القابلة للتمويل المصرفي عند طلب التأكيد المصرفي المباشر، والإفصاح عن المستفيد الحقيقي، وسجلات الجمارك، وأدلة مصدر الأموال، وتفسير سبب امتناع المصرف الحالي عن معالجة الأموال النقدية بنفسه.
تبقى القاعدة القديمة صحيحة: في العمل المصرفي، لا تكون الأموال حقيقية لمجرد ظهورها. إنما تكون الأموال حقيقية حين تكون مشروعة ومملوكة وموثقة وقابلة للتحويل وممتثلة للأنظمة ومقبولة لدى النظام المالي المنظَّم.
المصادر
[1] FATF، غسل الأموال عبر النقل المادي للنقد، بشأن نقل النقد بكميات كبيرة وأنماط المؤشرات التحذيرية.
[2] FATF، مؤشرات التحذير المتعلقة بالأصول الافتراضية، بشأن مؤشرات مخاطر مكافحة غسل الأموال المتعلقة بالعملات المشفرة والأصول الافتراضية.
[3] إرشادات حكومة دولة الإمارات العربية المتحدة وجمارك دبي بشأن الإفصاح عن النقد أو الأدوات لحاملها التي تتجاوز 60,000 درهم إماراتي.
[4] برنامج التثقيف بشأن العملة الأمريكية (U.S. Currency Education Program)، الذي يفيد بأن وزن الورقة النقدية الأمريكية يبلغ نحو غرام واحد.
[5] تحذير مركز شكاوى الجرائم الإلكترونية التابع لمكتب التحقيقات الفيدرالي (FBI IC3) بشأن رموز الاستجابة السريعة (QR) الخبيثة التي تعيد توجيه الضحايا إلى مواقع احتيالية.
[6] تحذير المستهلكين الصادر عن لجنة التجارة الفيدرالية الأمريكية (FTC) بأن رموز الاستجابة السريعة (QR) قد تؤدي إلى مواقع تصيّد احتيالي أو برمجيات خبيثة.


الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.