العمليات خارج الميزانية العمومية
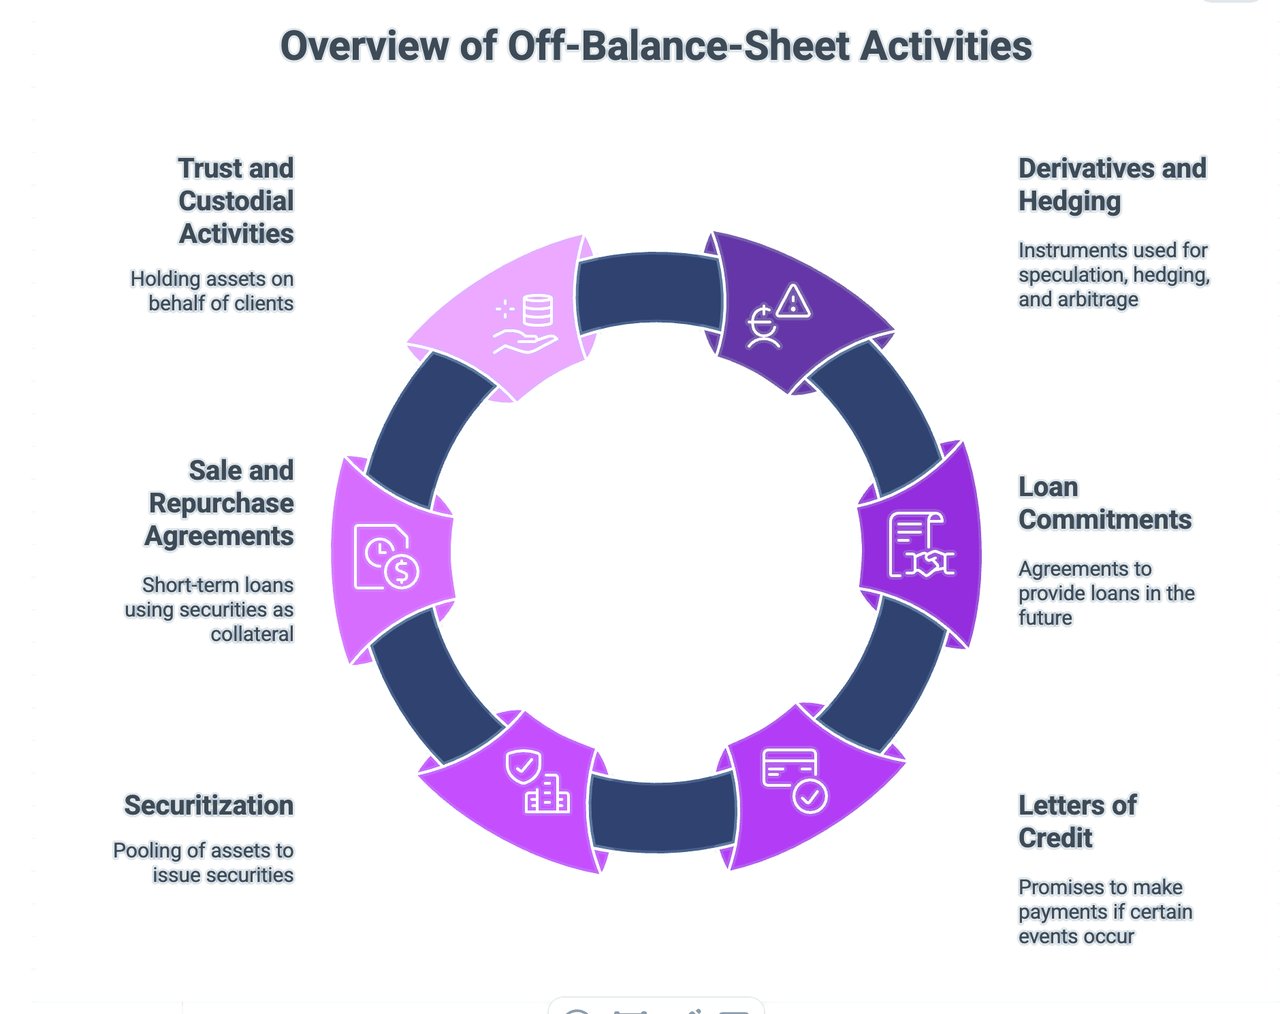
تشير الأنشطة خارج الميزانية العمومية إلى الأنشطة التي لا تُسجَّل في الميزانية العمومية للمصرف، لكنها تؤثر في مركزه المالي وملف مخاطره. ويمكن لهذه الأنشطة أن تدرّ إيرادات وأن تعرّض المصرف في الوقت نفسه لمخاطر متنوعة.
تشمل الأنواع الشائعة للأنشطة خارج الميزانية العمومية في العمل المصرفي ما يلي:
- المشتقات وأنشطة التحوّط: هي أدوات تُستمد قيمتها من أصول أو التزامات أو مؤشرات أساسية. ومن المشتقات الشائعة العقود المستقبلية والخيارات والمبادلات والعقود الآجلة. وتُستخدم لأغراض المضاربة والتحوّط والمراجحة. فعلى سبيل المثال، قد يستخدم المصرف مبادلة العملات للتحوّط من مخاطر أسعار الصرف. وبموجب المعيار الدولي للتقارير المالية (IFRS) 9، تُدرج المشتقات بالقيمة العادلة في الميزانية العمومية، غير أن مبالغها الاسمية، وهي غالبًا أكبر منها بأضعاف، لا يُفصح عنها إلا في الإيضاحات، ولهذا تُعدّ المشتقات تقليديًا من الأعمال خارج الميزانية العمومية.
- التزامات القروض: هي اتفاقيات يتعهد بموجبها المصرف بتقديم قرض في تاريخ لاحق وفق شروط محددة. ولا يقيّد المصرف القرض في ميزانيته العمومية إلا عند صرف الأموال. ومع ذلك، يمكن أن يعرّض هذا الالتزام المصرف لمخاطر جسيمة إذا تدهورت الجدارة الائتمانية للمقترض قبل سداد القرض.
- خطابات الاعتماد والضمانات المالية: وهي تعهدات من المصرف بسداد مبلغ إلى طرف ثالث في حال وقوع حدث معيّن. فعلى سبيل المثال، قد يصدر المصرف خطاب اعتماد يضمن السداد إلى مورّد إذا تخلّف عميل المصرف عن الدفع. ويمكن أن تُنشئ هذه الأدوات التزامات محتملة على المصرف لا تُسجَّل في الميزانية العمومية.
- التوريق والأوراق المالية المدعومة بالأصول: في معاملة التوريق، قد يجمّع المصرف قروضًا أو أصولًا أخرى ويبيعها إلى كيان ذي غرض خاص، يقوم بدوره بإصدار أوراق مالية مدعومة بـالتدفقات النقدية الناتجة عن تلك الأصول. وإذا كان المصرف لا يسيطر على الكيان ذي الغرض الخاص (المعيار الدولي للتقارير المالية 10)، فلا يُوحَّد هذا الكيان ولا تظهر أصوله والتزاماته في الميزانية العمومية للمصرف. غير أنه إذا قدّم المصرف تعزيزات ائتمانية أو دعمًا للسيولة إلى الكيان، فقد يعرّضه ذلك للمخاطر.
- اتفاقيات البيع وإعادة الشراء (الريبو): الريبو معاملة يبيع بموجبها أحد الأطراف ورقة مالية إلى طرف آخر مع الاتفاق على إعادة شرائها بسعر محدد وفي تاريخ محدد. وبالنسبة للبائع، يُعدّ الريبو في جوهره قرضًا قصير الأجل تُستخدم فيه الورقة المالية ضمانًا. ومن منظور الميزانية العمومية، يواصل البائع عادةً الاعتراف بالورقة المالية بوصفها أصلًا ويسجّل التزامًا مقابل الالتزام بإعادة الشراء؛ ومن ثمّ يُدرَج الريبو داخل الميزانية العمومية لدى مقترض النقد، في حين يُفصَح عن الالتزامات المرتبطة به خارج الميزانية العمومية.
- أنشطة الأمانة والحفظ: كثيرًا ما تعمل المصارف أمينةً أو حافظةً للأصول، فتحتفظ بها لحساب العملاء. ولا تعود هذه الأصول إلى المصرف ولا تُقيَّد في ميزانيته العمومية، غير أنه قد يتقاضى رسومًا مقابل تقديم هذه الخدمات.
وفي حين أن هذه الأنشطة خارج الميزانية العمومية قد توفر للمصارف مصادر دخل إضافية ووسائل لإدارة المخاطر، فإنها قد تعرّضها أيضاً لمخاطر جسيمة. وقد تشمل هذه المخاطر مخاطر الائتمان (مخاطر الخسارة الناجمة عن إخفاق المقترض في سداد قرض)، ومخاطر السوق (مخاطر الخسارة الناجمة عن تغيّر أسعار السوق)، والمخاطر التشغيلية (مخاطر الخسارة الناجمة عن قصور العمليات أو الأفراد أو الأنظمة أو إخفاقها)، والمخاطر القانونية (مخاطر الخسارة الناجمة عن التقاضي أو عدم الامتثال للقوانين واللوائح).
التمويل السيادي خارج الميزانية العمومية
البنية الخفية للدين العام
فهم أدوات التمويل للحكومات المحلية (LGFVs) والسلطات العامة والاقتراض شبه المالي العام
في التمويل الحديث، غالباً ما تكون المديونية السيادية أكبر بكثير مما توحي به إحصاءات الدين الحكومي الرسمية. ففي ولايات قضائية عديدة، اعتمدت الحكومات تاريخياً على كيانات تابعة ومؤسسات عامة وشركات ذات غرض خاص وهيئات للبنية التحتية لتمويل نفقات تتجاوز حدود الموازنات الرسمية للدولة.
تُعرف هذه الظاهرة عمومًا باسم التمويل العام خارج الميزانية العمومية أو الاقتراض شبه المالي أو الدين السيادي المستتر.
وفي حين يمكن أن توفّر هذه الهياكل مرونة وتُسرّع تطوير البنية التحتية، فإنها قد تحجب أيضًا الواقع المالي، وتشوّه تقييم المخاطر، وتنشئ التزامات محتملة جسيمة على الأنظمة المصرفية ودافعي الضرائب.
ما المقصود بالاقتراض الحكومي خارج الميزانية؟
يحدث الاقتراض خارج الميزانية عندما تنشأ الالتزامات لدى كيانات منفصلة قانونيًا عن الدولة أو الحكومة المحلية ذاتها، لكنها تظل معتمدة اقتصاديًا على الدعم العام.
ومن الأمثلة على ذلك:
- أدوات تمويل الحكومات المحلية (LGFVs)
- مؤسسات البنية التحتية البلدية
- هيئات التنمية العامة
- المؤسسات المملوكة للدولة
- شركات المرافق العامة
- وكالات التنمية الإقليمية
- كيانات البنية التحتية ذات الغرض الخاص
- كيانات الشراكة بين القطاعين العام والخاص المشمولة بضمانات ضمنية من الدولة
ورغم أن الدين قد لا يظهر رسمياً ضمن حسابات الميزانية الحكومية، فإن المستثمرين يفترضون في كثير من الأحيان أن الحكومة المعنية ستدعم هذه الالتزامات في نهاية المطاف.
والنتيجة ظهور التزامات محتملة كبيرة قد لا تكون ظاهرة فوراً في مؤشرات الدين الرسمية.
نموذج LGFV الصيني
ويتجلى المثال المعاصر الأبرز في جمهورية الصين الشعبية من خلال استخدام أدوات التمويل التابعة للحكومات المحلية (LGFVs).
مركبات تمويل الحكومات المحلية (LGFVs) كيانات مملوكة للدولة تنشئها حكومات المقاطعات والبلديات والحكومات المحلية لتمويل مشاريع البنية التحتية ومخططات التنمية الحضرية وشبكات النقل والمجمّعات الصناعية ومبادرات تطوير الأراضي.
واجهت الحكومات المحلية الصينية تاريخياً قيوداً على الاقتراض المباشر. وللالتفاف على هذه القيود، نُقلت أنشطة التمويل إلى كيانات اعتبارية متمايزة قانونياً.
جمعت هذه الكيانات رؤوس الأموال من خلال:
- القروض المصرفية
- إصدار سندات الشركات
- تمويل الصناديق الاستئمانية (الترست)
- منتجات إدارة الثروات
- قنوات الظل المصرفي
- الهياكل المدعومة بالأصول
ومن ثمّ ظهرت الالتزامات في الميزانيات العمومية لأدوات التمويل الحكومية المحلية (LGFVs) لا في الميزانيات العمومية الرسمية للحكومات المحلية.
غير أن الأسواق تعاملت اقتصاديًا، في معظمها، مع هذا الدين كما لو كان مشمولًا بضمان حكومي ضمني.
وقد أشار صندوق النقد الدولي ودراسات أكاديمية عديدة مرارًا إلى أن التزامات LGFV تُعدّ من المصادر الرئيسية لعبء الدين الخفي في القطاع العام في الصين.
أوجه المقارنة الدولية
والصين ليست حالة فريدة.
ظهرت أشكال مختلفة من التمويل العام خارج الموازنة في الاقتصادات المتقدمة والناشئة على السواء.
الولايات المتحدة
يُموَّل عدد كبير من مشاريع البنية التحتية من خلال:
- سلطات الموانئ
- سلطات المطارات
- هيئات الطرق ذات الرسوم
- هيئات المياه
- وكالات النقل
- مُصدرو سندات البلديات
ومع أن هذه الكيانات تتسم عمومًا بالشفافية وتخضع لتنظيم قانوني، فإنها كثيرًا ما تعمل خارج الميزانيات العمومية المباشرة للحكومات.
إسبانيا
في أعقاب أزمة الديون السيادية الأوروبية، تبيّن أن عدداً من المناطق ذاتية الحكم والكيانات التابعة للقطاع العام قد راكمت التزامات تجاوزت المراكز المالية المُعلن عنها سابقاً.
البرتغال
كشفت أزمة الديون الإقليمية في ماديرا عن التزامات كبيرة غير مُبلَّغ عنها ترتبط بكيانات إقليمية وهياكل في القطاع العام، مما أفضى إلى تداعيات مالية جسيمة.
الهند
راكمت شركات توزيع الكهرباء المملوكة للدولة أعباء دين كبيرة مدعومة بضمانات حكومية صريحة وضمنية، مما استلزم في نهاية المطاف إعادة هيكلتها وتدخلًا عامًا.
البرازيل
استُخدمت المؤسسات المملوكة للدولة والمؤسسات العامة الإقليمية تاريخيًا كقنوات لتمويل شبه مالي، مما أنشأ التزامات محتملة على السلطات الاتحادية.
لماذا تستخدم الحكومات هذه الهياكل
وعادةً ما يكون المنطق وراء ذلك مباشراً.
تسعى الحكومات إلى:
- تسريع الاستثمار في البنية التحتية
- التحايل على حدود الاقتراض
- الحفاظ على النسب المالية
- تجنّب المقاومة السياسية لارتفاع الدين العام
- تمويل المشاريع طويلة الأجل عبر كيانات متخصصة
- استقطاب مشاركة رأس المال الخاص
وفي حالات كثيرة تكون هذه الأهداف مشروعة.
غالبًا ما تتطلب مشاريع البنية التحتية آفاق تمويل تتجاوز دورات الموازنة المعتادة.
يمكن للكيانات ذات الغرض الخاص أن تحسّن الكفاءة التشغيلية وتيسّر تنفيذ المشاريع.
تنشأ الصعوبة عندما يتباين الجوهر الاقتصادي عن الشكل القانوني.
المخاطر الجوهرية: انكشاف سيادي مستتر
ولا ينصبّ القلق الرئيسي بالضرورة على مجرد وجود هذه الكيانات.
ينشأ القلق عندما تقلّل الأسواق أو الجهات التنظيمية أو دافعو الضرائب من تقدير حجم التزامات الدعم الحكومي.
عندما تتعثر الجهات التابعة للقطاع العام مالياً، تواجه الحكومات في الغالب ثلاثة خيارات غير مرغوبة:
- إنقاذ الكيان.
- السماح بالتعثر وتعريض النظام لخطر عدم الاستقرار.
- نقل الالتزامات إلى الميزانية العمومية للدولة السيادية.
ونتيجة لذلك، يمكن أن يتحول الدين الذي كان يُعدّ منفصلاً في السابق إلى دين سيادي بسرعة.
لوحظت هذه العملية مراراً خلال الأزمة المالية العالمية وأزمة الديون السيادية الأوروبية، وفي الآونة الأخيرة في عدة مقاطعات صينية تعاني من تعثر أدوات التمويل التابعة للحكومات المحلية (LGFV).
الانعكاسات على القطاع المصرفي
بالنسبة للمؤسسات المالية، يكتسي التمييز بين المسؤولية القانونية والمسؤولية الاقتصادية أهمية بالغة.
يجب أن يقيّم التحليل الائتماني ما يلي:
- هياكل الملكية
- آليات الدعم الحكومي
- استقلالية الإيرادات
- الروابط المالية العامة
- الأهمية السياسية
- الضمانات الضمنية
- الاعتماد على إعادة التمويل
قد يعمل المقترض المستقل قانونيًا في الواقع كامتداد للقطاع العام.
وعلى العكس من ذلك، تعمل بعض كيانات القطاع العام على أساس تجاري حقيقي، ولا ينبغي النظر إليها تلقائيًا على أنها مخاطر سيادية.
ويتطلب هذا التمييز تحليلاً دقيقاً للميزانية العمومية، لا الاكتفاء بالتصنيفات القانونية وحدها.
ملخص
يُظهر تاريخ المالية العامة مبدأً يتكرر باستمرار:
لا يزول الدَّين لمجرد نقله إلى ميزانية عمومية أخرى.
سواء عبر كيانات التمويل الحكومية المحلية الصينية (LGFVs) أو السلطات البلدية أو المؤسسات العامة أو شركات البنية التحتية، تظل هياكل التمويل خارج الميزانية ذات أهمية اقتصادية عندما تحتفظ الحكومات بالمسؤولية النهائية عن استمراريتها.
ولدى المستثمرين والمصارف وواضعي السياسات، يُعدّ فهم هذه الالتزامات الطارئة أمراً أساسياً لتقييم المخاطر السيادية والاستقرار المالي والوضع الفعلي للميزانيات العمومية للقطاع العام.
في التحليل الائتماني الحديث، غالبًا ما تكون أهم الالتزامات هي تلك التي لا تظهر فورًا في إحصاءات الدين الرسمية.
الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.