
المدفوعات والتحويلات
بدائل نظام SWIFT
SPFS
نظام نقل الرسائل المالية (SPFS)، Система передачи финансовых сообщений (СПФС)، هو نظام اتصالات إلكتروني أنشأه البنك المركزي الروسي بديلاً عن شبكة SWIFT (جمعية الاتصالات المالية العالمية بين المصارف). وتحاكي بنية نظام SPFS وأنماط تشغيله بنية SWIFT وأنماط تشغيلها، بما يضمن تبادلاً موثوقاً وآمناً للرسائل المتعلقة بالمعاملات المالية. ويعكس ذلك سعي روسيا إلى تحصين بنيتها التحتية المالية في مواجهة المخاطر الخارجية وتعزيز قدرتها السيادية في المجال المالي الدولي.
يتيح نظام SPFS الإرسال الآمن للرسائل المالية بين المصارف، بما فيها أوامر الدفع، داخل روسيا وبيلاروس وبين الجهات الأجنبية المشاركة.
لا يُكشف علناً عن أسماء معظم المشاركين الأجانب بسبب مخاطر العقوبات الثانوية.
بحلول الربع الثالث من عام 2023، ووفقاً لبنك روسيا، كان 23 مصرفاً أجنبياً من ما يصل إلى 20 دولة متصلاً بنظام SPFS، ومعظمها في أرمينيا وبيلاروس وكازاخستان وقيرغيزستان وغيرها من الدول الشريكة. وإضافة إلى ذلك، انضمت 70 مؤسسة مالية أجنبية من 12 دولة إلى SPFS بصفة مراكز مالية، بحسب محافظة البنك المركزي إلفيرا نابيولينا. غير أن أسماء هذه المؤسسات لم تُكشف بسبب المخاوف من العقوبات الثانوية. ويعمل البنك المركزي الروسي على إتاحة فرص لإضافة أعضاء جدد إلى المنصة عبر «مكاتب الخدمات»، وهي كيانات خاصة تُنشأ من مؤسسات أعضاء أصلاً في الشبكة، وتؤدي هذه المؤسسات دور المركز.
تحاول روسيا مساعدة قطاعها المالي على التكيّف مع عقوبات غربية غير مسبوقة، إذ إن استبعادها من SWIFT يجعل من الصعب جدًا على أي مصرف إجراء المدفوعات الدولية أو تلقيها. غير أن نطاق عمل المنظومة الروسية خارج روسيا والدول الشريكة لها يظل محدودًا.
تشير مشاركة المصارف الأجنبية في SPFS إلى تحوّل واضح في المنظومة المالية العالمية، وقد يفضي إلى بيئة أكثر تجزؤاً تتعايش فيها أنظمة إقليمية متعددة إلى جانب شبكة SWIFT السائدة. ويمكن أن تترتب على هذا التنوع آثار على كفاءة المعاملات الدولية وإنفاذ العقوبات وميزان القوة المالية العالمي.
CIPS
يُعد نظام المدفوعات بين المصارف عبر الحدود (CIPS) عنصراً حاسماً في استراتيجية الصين لتدويل اليوان وتقليل الاعتماد على نظام SWIFT والدولار الأمريكي في التجارة والتمويل العالميين. ولا يقتصر هذا الطموح على إنشاء نظام بديل لتبادل الرسائل المتعلقة بالمعاملات المالية، بل يمتد إلى تعزيز دور اليوان في النظام المالي العالمي، وبالتالي تحدي الهيمنة السائدة للدولار الأمريكي.
الغرض من CIPS ووظائفه
يهدف نظام CIPS إلى توفير آلية آمنة وموحّدة وفعّالة لتيسير المعاملات والتسويات العابرة للحدود باليوان. فمن خلال تمكين المقاصة المباشرة داخل البلاد لمعاملات اليوان، يتيح CIPS عملية أبسط للمدفوعات الدولية باليوان مقارنةً بالنظام السابق الأكثر تجزؤًا والأقل كفاءة، الذي كان يعتمد على مراكز مقاصة اليوان الخارجية. ويدعم هذا النظام هدف الصين الأوسع المتمثل في ترويج اليوان للتجارة والاستثمار عالميًا، إذ يوفّر منصة مباشرة تدعمها الدولة للمعاملات الدولية باليوان، مما يعزز جاذبية العملة ومنفعتها على الساحة العالمية.
النمو والتوسع
منذ إنشاء نظام CIPS عام 2015، شهد نموًا ملحوظًا في حجم المعاملات وفي المشاركة الدولية. ففي عام 2024 عالج النظام نحو 175 تريليون يوان من المدفوعات العابرة للحدود، بزيادة قدرها 43% عن عام 2023، وتصل شبكته، بمشاركيها المباشرين وغير المباشرين، إلى أكثر من 4,800 مؤسسة مصرفية في 185 دولة ومنطقة. ويؤكد انخراط عدد من المصارف الأجنبية بصفة مساهمين ومشاركين في CIPS اتساع نطاق النظام دوليًا وتنامي الثقة بدور اليوان في التمويل العالمي.
التحديات والقيود
وعلى الرغم من تقدّمه، لا يزال CIPS يواجه تحديات في الحلول الكامل محل SWIFT والدولار الأمريكي أو في الحدّ من هيمنتهما على المعاملات الدولية بصورة ملموسة. ويتمثل أحد التحديات الرئيسية في أن كثيرًا من المشاركين في CIPS ما زالوا يعتمدون على SWIFT في المراسلة المالية عبر الحدود، ما يدل على أنه رغم تيسير CIPS لمعاملات اليوان، فإنه ليس مستقلًا تمامًا عن البنية التحتية القائمة للاتصالات المالية العالمية. ولا تزال حصة اليوان في المدفوعات والتسويات العالمية صغيرة نسبيًا مقارنةً بالدولار الأمريكي، وهو ما يعكس صعوبة إقناع الجهات الدولية بالتحول عن نظام SWIFT الراسخ وعن العملة العالمية المهيمنة.
الانعكاسات الاستراتيجية
يشكّل تطوير نظام CIPS مؤشراً واضحاً على النية الاستراتيجية للصين في تعزيز سيادتها المالية والاقتصادية مع تحدّي النظام المالي الحالي المتمحور حول الولايات المتحدة. فمن خلال تعزيز تدويل اليوان وتوفير بديل عن SWIFT، تسعى الصين إلى الحدّ من انكشافها أمام العقوبات المالية التي تقودها الولايات المتحدة، والتأثير في النظام الاقتصادي العالمي بما يخدم مصالحها. ويندرج هذا الجهد ضمن توجه أوسع تتبعه الصين لتأكيد دورها في الشؤون العالمية، ومنه مبادرات مثل مبادرة الحزام والطريق، التي تيسّر بدورها تدويل اليوان عبر تمويل مشاريع البنية التحتية في أنحاء العالم.
باختصار
يمثل CIPS خطوة مهمة في استراتيجية الصين بعيدة المدى الرامية إلى تعزيز مكانة اليوان عالميًا وتقليص اعتماد نظامها المالي على الآليات المتمحورة حول الغرب مثل SWIFT والدولار الأمريكي. وفي حين يعمل حاليًا إلى جانب SWIFT وضمن قيود عالم يهيمن عليه الدولار، فإن استمرار توسع CIPS وتنامي الاستخدام الدولي لليوان يشيران إلى تصاعد نفوذ الصين في التمويل العالمي. غير أن تحقيق هذه الطموحات بالكامل يتطلب تجاوز تحديات كبيرة، من بينها زيادة السيولة العالمية لليوان وتعزيز الثقة به، وهو أمر بالغ الأهمية لكي ينتقل CIPS من منصة إقليمية إلى نظام عالمي حقيقي للمراسلات المالية.
RBI
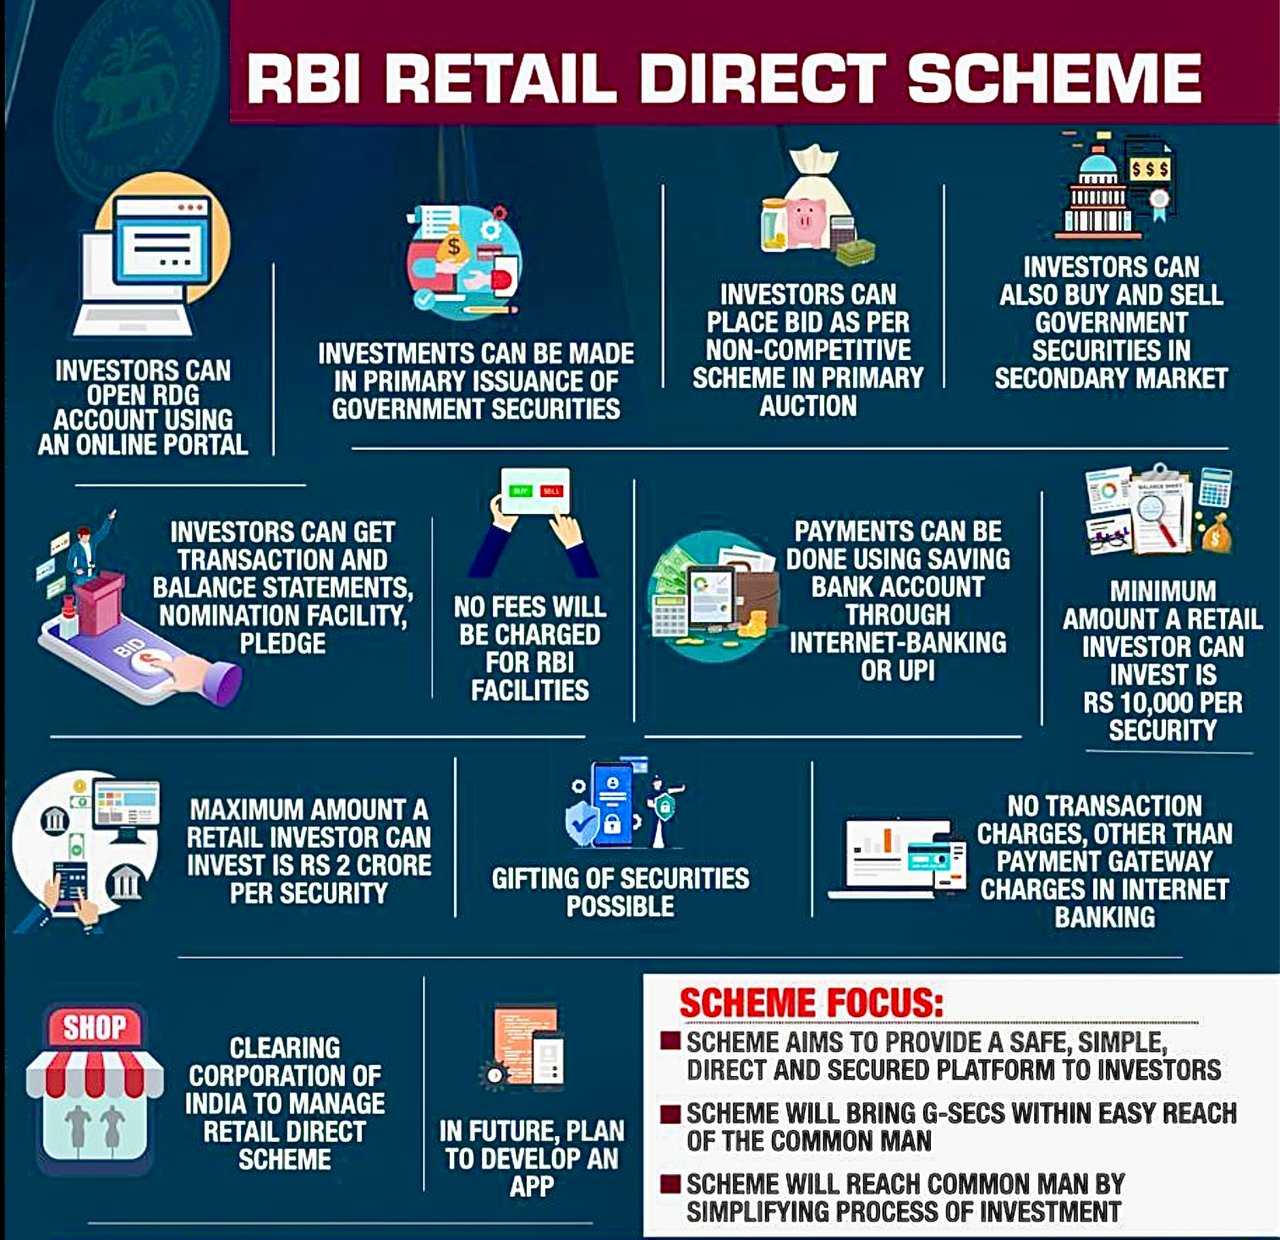
إن مخطط الاستثمار المباشر للأفراد، المعروف باسم "RBI Retail Direct"، مبادرة مبتكرة واستراتيجية أطلقها البنك الاحتياطي الهندي (RBI). وقد أُعلن عن هذا المخطط بهدف جليل هو إتاحة الوصول إلى سوق الأوراق المالية الحكومية الهندية (G-Secs) على نطاق واسع، وهو يشكّل قناة مباشرة تمكّن المستثمرين الأفراد، بمن فيهم الأشخاص الطبيعيون، من شراء السندات الحكومية وبيعها. وهو منصة استثمارية وليس نظامًا لمراسلات الدفع؛ فالنظير المحلي الهندي لنظام SWIFT هو نظام المراسلات المالية المهيكلة (SFMS)، الذي تشغّله IFTAS لصالح البنك الاحتياطي الهندي. وتجسّد هذه المبادرة التزام البنك الاحتياطي الهندي بتوسيع قاعدة المستثمرين في الأوراق المالية الحكومية وتعزيز مشاركة شريحة الأفراد بوجه عام في سوق G-Secs.
تتسم آليات تشغيل مخطط RBI Retail Direct بالتطور وسهولة الاستخدام في آن واحد. وللتوضيح:
- التسجيل وإنشاء الحساب: يُدعى المستثمرون الراغبون إلى التسجيل في البرنامج عبر البوابة الإلكترونية المخصصة التي أنشأها بنك الاحتياطي الهندي (RBI). وعند اكتمال التسجيل بنجاح، يُمنح المستثمر «حساب السندات الحكومية للمستثمرين الأفراد المباشر» (حساب RDG)، الذي يصبح مستودعاً للأوراق المالية الحكومية المشتراة عبر هذه المنصة.
- فرص الاستثمار: يتيح حساب RDG للأفراد الاستثمار في طيف واسع من الأوراق المالية الحكومية، بما فيها أذونات الخزانة (T-Bills)، والأوراق المالية الحكومية المؤرَّخة، وسندات الذهب السيادية (SGB؛ ولم تُصدَر شرائح جديدة منها منذ فبراير 2024)، وقروض التنمية الحكومية للولايات (SDLs). ويضمن هذا التنوع حصول المستثمرين على مجموعة متنوعة من الأدوات تلبّي مختلف مستويات تقبّل المخاطر والآفاق الاستثمارية.
- آلية المعاملة: يمكن تنفيذ شراء الأوراق المالية وبيعها عبر بوابة RBI Retail Direct. ويوفر النظام سهولة المشاركة في السوق الأولية (الشراء مباشرة من الحكومة) والسوق الثانوية (الشراء والبيع بين المستثمرين)، مما يتيح مرونة في استراتيجيات الاستثمار.
- كفاءة التكلفة: من المزايا البارزة لمخطط RBI Retail Direct أن تكاليف المعاملات فيه ضئيلة أو معدومة، وهو إجراء مقصود لتشجيع مشاركة الأفراد. وتضمن هذه الميزة الاقتصادية إتاحة المخطط لشريحة واسعة من السكان، دون أن تعيق مشاركتهم رسوم مرتفعة.
- الأمن والشفافية: يستند البرنامج إلى البنية التحتية القوية والمصداقية التي يتمتع بها بنك الاحتياطي الهندي، مما يضمن سلامة الاستثمارات. كما أن التشغيل الشفاف للبرنامج، بإرشادات ولوائح واضحة، يعزز الثقة بين المستثمرين.
- إلغاء الصفة المادية والملاءمة: تُحفظ الأوراق المالية المشتراة عبر مخطط RBI Retail Direct بصيغة غير مادية، مما يلغي الحاجة إلى الشهادات الورقية ويبسّط عملية الاستثمار. ويعزز هذا النهج الرقمي الملاءمة ويخفف العبء الإداري عن المستثمرين.
وخلاصة القول إن مخطط RBI Retail Direct مبادرة بارزة تُتيح لصغار المستثمرين في الهند سبل الاستثمار في الأوراق المالية الحكومية، إذ يوفر منصة آمنة وفعّالة من حيث التكلفة وميسّرة للاستثمار في سندات الحكومة (G-Secs). ولا تقتصر هذه المبادرة على توسيع قاعدة المستثمرين في الأوراق المالية الحكومية، بل تسهم أيضًا في تعزيز الثقافة المالية واستقلالية عامة السكان بإتاحة الفرصة لهم للاستثمار مباشرةً في أدوات مدعومة بضمان سيادي.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.