銀行業迷思
無連結銀行
關於從互無聯繫的「銀行」轉移資金的迷思
了解未獲授權機構的局限
近年來流傳一個持續存在的迷思,聲稱個人僅憑銀行電文系統,即可從與傳統銀行體系、中央銀行或任何清算機制並無關連的銀行轉移巨額資金。此說法在討論所謂在美國及加拿大部落土地上營運、不受任何銀行監管機構管轄的「銀行」,以及其他多個司法管轄區內類似的無牌實體時尤為普遍。(許多由部落擁有的銀行均持有正式牌照並受監管;此迷思所針對的,是聲稱無需任何牌照的實體。)這些實體往往聲稱獨立於聯邦監管、中央銀行或更廣泛的金融網絡運作,部分甚至自詡為傳統銀行機構的替代選擇。然而事實是,此類銀行既未獲聯邦授權,亦未融入全球金融體系,無法結算任何合法的轉帳或交易;若其在完全融入體系的銀行並無至少一個已注資的往來帳戶(Nostro),便只能透過 KTT、S2S、API 或 IPIP 發送電文或指令。
未連接銀行:即未納入全球銀行網絡(如 SWIFT、SEPA、Fedwire 或 T2)的金融機構,在營運上存在根本性限制:無法進行真正的銀行間資金結算。此類銀行通常只能發送訊息,而缺乏轉移資金所需的基礎設施。
以下說明此類機構如何藉虛假手法,設計欺騙性機制,發出「信貸」並向客戶騙取資金:
欺詐手法
- 「信用」的發行
無關聯銀行通知客戶,已提供一項信貸額度或現金擔保信貸。此項「信貸」僅在該銀行內部帳冊中記錄,並無任何外部驗證或結算。
2. 付款要求
其後,客戶被要求支付各項費用(常被冠以安排費、行政費用,甚至部分抵押品之名),以啟用或確保該信貸融資。此等款項不可撤銷,且通常須在任何所謂的放款程序啟動之前支付。
3. 虛假轉帳指示
該銀行其後聲稱透過下列工具發起轉帳:
- KTT(密押電傳)
- IP/IP 及 API
- S2S(伺服器對伺服器通訊)
未建立連接的銀行以上述方式發出的訊息,無法結算或清算資金。
4. 責任轉嫁
當資金必然無法到位時,開立銀行便指稱收款方機構「拒絕」了該票據,從而推卸責任,並促使客戶另覓願意接受此類格式的收款銀行:這是徒勞無功之舉,因為任何合法的金融機構均不會單憑此類方式,承認其為接收或結算資金的有效渠道。
5. 展期與掩飾
這類無實際聯繫的銀行會營造程序仍在進行的假象,經常提供偽法律文件、內部記錄的截圖,或援引所謂的合規要求。這會延長騙局的持續時間,並可能促使客戶繼續投入時間或額外資源。
6. 最終結果:財務損失
客戶最終為一項無法動用、無法支取或無法轉讓的「信用額度」支付了鉅額款項,且無任何追索機制,尤其是在開立銀行註冊於金融監管寬鬆的司法管轄區的情況下。
本文將探討此等未獲授權機構的限制與風險,並說明為何無法自該等機構轉出資金。
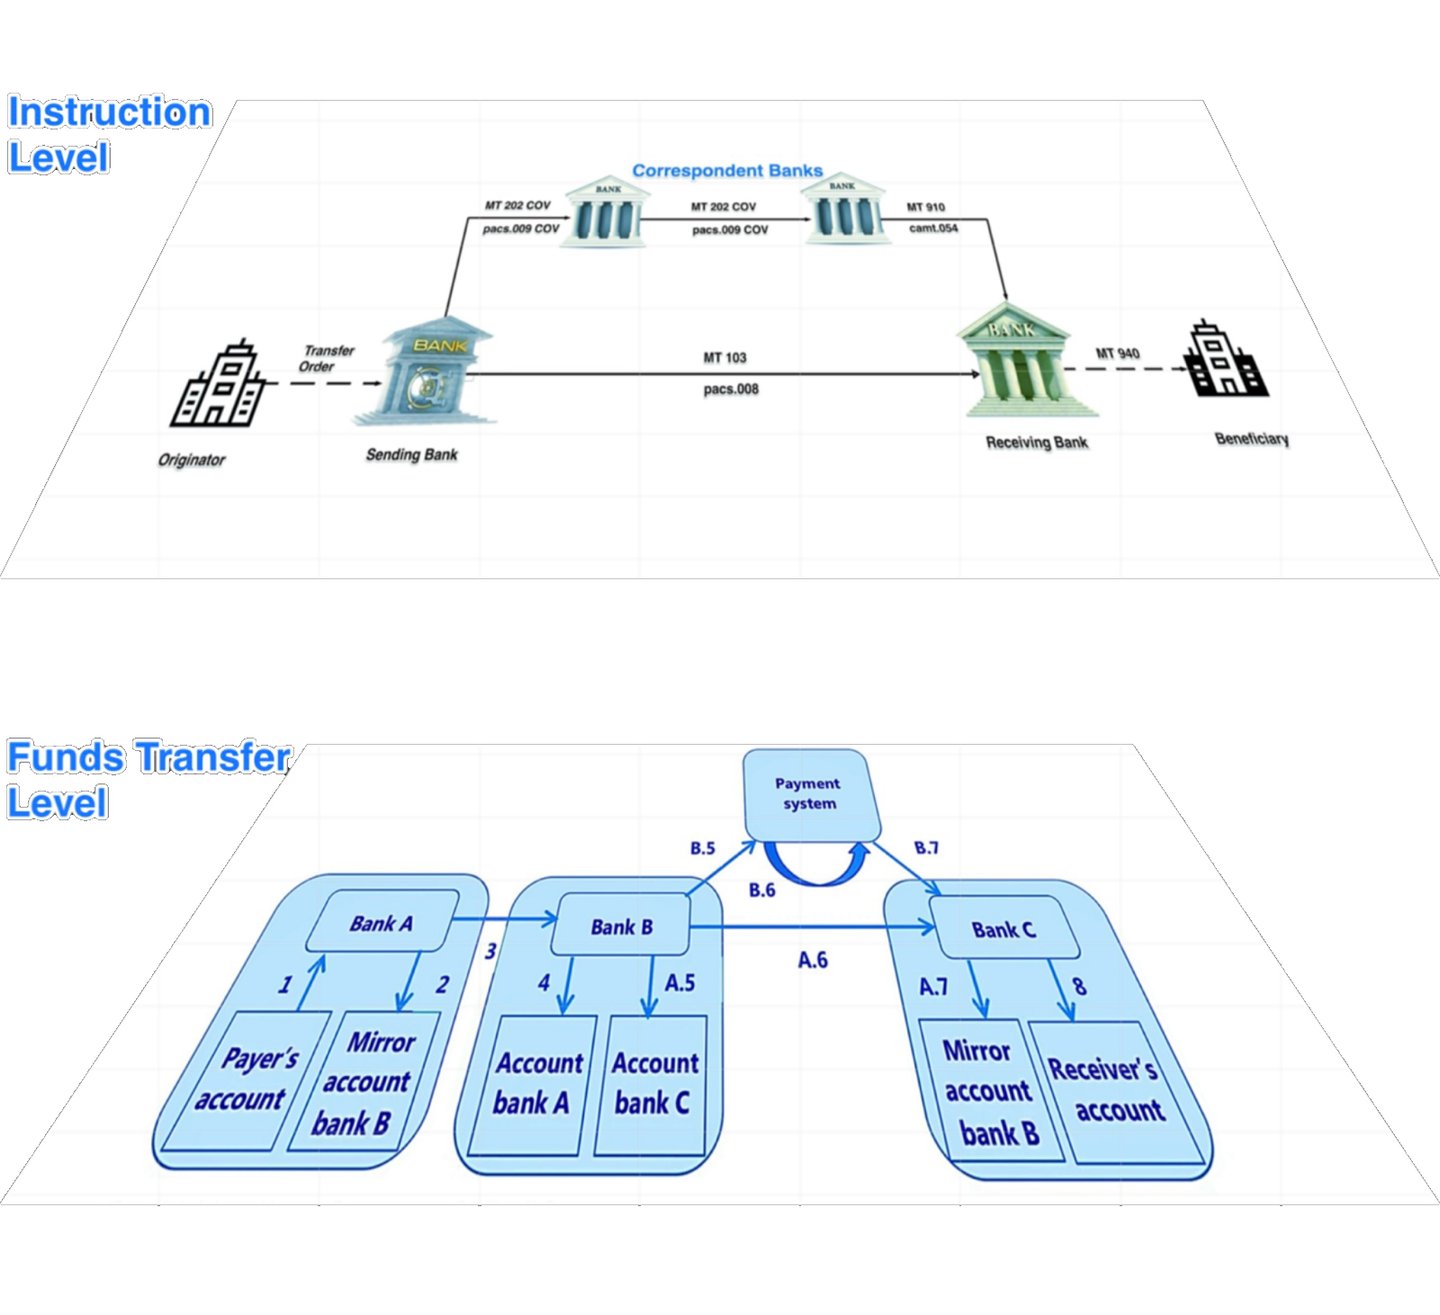
若某「銀行」僅透過訊息系統運作,且未完全融入全球銀行網絡,其功能僅限於在發送銀行與接收銀行之間傳送訊息,而無法執行實際的資金轉帳。
- 這些銀行無法在「資金轉移層面」辦理資金轉帳,因為它們缺乏連結,不具備任何清算能力,亦與認可的中央銀行或接入銀行體系的銀行並無連接,並且
- 與中介銀行並無銀行協議,因而無法在「指令層面」參與該交易,並且
- 通常甚至並未在任何聯繫銀行開設已注資的往來帳戶(Nostro)。
傳統銀行體系如何運作
要理解這一迷思,首先須掌握合法銀行如何在金融體系中運作。無論在美國、加拿大或其他任何國家,獲授權銀行均深度融入錯綜複雜的金融網絡。這些銀行一般由國家或州級銀行業監管機構特許並監管,以確保其依照嚴格的財務標準經營。此外,它們與聯邦儲備系統(美國)、歐洲央行或加拿大銀行等中央銀行相連,由後者監督貨幣政策並維持金融穩定。
銀行之間如需轉移資金,必須使用 SWIFT 等電文網絡,並參與自動清算所(ACH)系統或 RTGS 系統等清算及結算系統,或至少在參與此等系統的銀行開立往來帳戶(Nostro)。這些系統確保每項交易(不論是付款、電匯或其他形式的交換)均以安全、透明的方式核實、處理及結算。簡而言之,與中央銀行及清算所建立連接,是任何銀行從事合法金融業務的必要條件。
資金轉帳
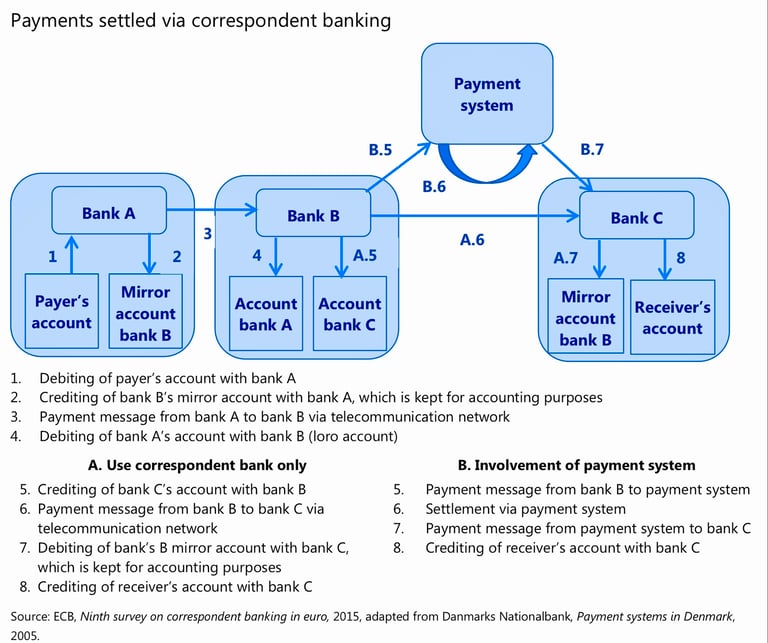
在現代金融的架構中,訊息的傳送——無論多麼精密、經過認證或加密——本身並不傳遞價值。付款指示,不論經由 SWIFT、EBICS、API、電傳、IPIP 或任何自有渠道發出,充其量只是一項指令:表達轉移資金的意向。該意向要轉化為貨幣法定所有權的轉移,必須最終體現為雙方均承認具權威性的帳簿上結餘的變動。
此類帳簿僅存放於少數幾處:
- 中央銀行即時全額結算系統——各銀行在聯邦儲備系統、歐洲中央銀行或英格蘭銀行等機構持有的主權帳戶。
- 代理銀行業務中的往來帳戶(Nostro)/來帳戶(Vostro)關係 – 銀行之間相互開立並維持的商業銀行帳戶,用以辦理跨境結算。
- 內部清算或結算帳戶——適用於交易雙方均屬同一銀行集團的情況。
- 在票據交換所或專業結算機構開立的帳戶,例如自動清算所(ACH)營運機構、CHIPS,或外匯結算所 CLS。
若上述各項均未觸及,則無論交換多少報文,均未發生價值轉移。報文本身對資金不具處分效力,僅是觸發(或意圖觸發)借記一個帳戶並貸記另一個帳戶的行為。
有些安排可能予人僅憑報文即可完成結算的印象,但這些安排均以預先配置的流動資金為基礎,最終仍須透過實際的借記與貸記完成:
- 淨額結算系統彙總各項指令,僅於既定時點結算淨差額。
- 封閉式支付生態系統可即時完成內部分類帳的資金變動,但對外則以批量方式進行對帳。
- 鏡像帳戶架構於收到指示後,在名義帳戶上調整結餘,但這些結餘其後會與實際結算帳戶適時核對。
因此,在每一項真正的貨幣價值轉移中,均須修訂一份具權威性的分類帳。若無此項修訂,所擁有的僅是一份意向記錄或一項付款的合約承諾——而非付款本身。
歸根結底:無論銀行的訊息傳遞機制如何精巧,若不最終變動雙方認可的結算帳戶中的結餘,便無法轉移資金。
中央銀行與清算系統的角色
聯邦儲備系統、加拿大銀行或歐洲中央銀行等中央銀行,在規範資金流動及確保國家與國際金融體系穩定方面發揮著決定性作用。它們為銀行提供結算交易的穩固基礎,調節利率,並管理國家貨幣政策。
SWIFT 等訊息網絡傳遞支付指示,而 ACH 營運機構及中央銀行結算系統等清算機構則確保銀行之間的交易得到正確結算。當您發起由一家銀行至另一家銀行的轉帳時,該交易必須經過這些系統,以核實轉帳的合法性、驗證所涉銀行的身分,並確保資金抵達預定的目的地。若無法接入這些系統,銀行便無法處理跨金融機構的轉帳或交易。
關於部落土地及其他地區無牌「銀行」的迷思
在美國及加拿大境內的某些印第安人領地,部分機構自稱為「銀行」,聲稱可豁免於聯邦法規,並能獨立於整體金融體系轉移資金。這些所謂的銀行往往主張其依部落法律的主權運作,自視無須接受聯邦監督,亦無須納入中央銀行體系。
部落主權固然賦予相關實體若干權利,並使其豁免於特定法規,但若其欲參與全球金融體系,並不因此得以在既定銀行體系之外運作。簡言之,任何欲處理合法交易的機構,皆須與更廣泛的銀行網絡相連結,包括清算所與中央銀行。缺乏此等連結的機構,實際上無法在其自身有限範圍之外結算或轉移資金。
未獲授權的銀行為何無法結算轉帳
未經授權的「銀行」在聯邦監管之外運作且與中央銀行脫節,無法結算或轉移資金,原因有數項:
- 缺乏與清算系統的整合:如前所述,合法的金融交易依賴 SWIFT、SEPA 及 ACH 等系統,以促進銀行之間的資金轉移。若某機構未接入這些網絡,便無法參與全球金融體系,任何資金轉移的嘗試亦必告失敗。未經授權的「銀行」若不屬於上述系統,實際上即與銀行網絡的其餘部分隔絕。
- 無法接入中央銀行:這類所謂的銀行由於未與中央銀行連接,無法結算大額轉帳,亦無法參與銀行同業拆借。中央銀行提供多項基本服務,包括清算支付、確保流動性,以及為金融機構提供安全網。未與中央銀行建立聯繫的機構無法取得這些關鍵資源,因而進一步無法處理合法的轉帳。
- 缺乏聯邦或州級授權:合法經營銀行的關鍵要素之一,是取得國家或州級銀行業監管機構的授權。這可確保銀行遵守監管標準、維持適當的準備金,並遵循反洗錢 (AML) 及瞭解你的客戶 (KYC) 規程。未經授權的銀行因缺乏此類監督,往往在沒有必要保障措施的情況下運作,本身即不可靠。沒有銀行牌照,此類實體不得合法經營銀行業務。
- 缺乏國際認可:即使未獲授權的銀行得以在地方或部落範圍內運作,亦不會獲國際銀行或金融機構承認。缺乏認可意味著任何合法的金融機構均不會接受其轉帳或與其進行交易,使其實際上被孤立於全球金融體系之外。
- 欺詐風險:許多此類未獲授權的銀行從事欺騙性行為,聲稱可提供大額資金或秘密銀行體系的渠道。然而,此等說法並不屬實。事實上,此等實體無法提供其所承諾的服務,往往淪為金融騙局或欺詐的工具。試圖透過此等機構進行轉帳或大額交易的人士,經常成為欺詐受害者,並無追討損失資金的途徑。
與無關聯機構往來的風險
對於試圖與未受監管或未獲授權銀行往來的個人或企業而言,風險極大。交易不僅極可能無法完成,更存在欺詐或財務損失的重大風險。與不屬於合法金融體系的實體往來,會使個人面臨多種危險,包括身分盜竊、被指控洗錢,以及資金全數損失。
必須認識到,合法的銀行機構均在嚴格而透明的框架內運作,以確保金融交易的安全。凡聲稱在此框架之外運作的機構,尤其是未獲聯邦授權或與中央銀行及清算系統並無連繫者,根本無法提供其所宣稱的服務。
「互不連通之銀行業務」之假象
認為資金可從未與銀行體系、中央銀行或清算系統相連的銀行轉移,是一種危險的錯覺。部分未持牌實體(無論位於部落土地或其他地方)或聲稱提供銀行服務,但由於缺乏銀行牌照,且與整體金融網絡脫節,根本無法結算任何合法的轉帳。若要進行安全、合法的銀行業務,個人必須與已融入全球金融體系的獲授權機構合作,以確保交易依照既定的監管標準安全處理。