面向主权机构的战略融资架构
在现代财政、货币和地缘政治约束条件下,构建国家长期融资能力的机构性框架。
主权机构面临的约束环境
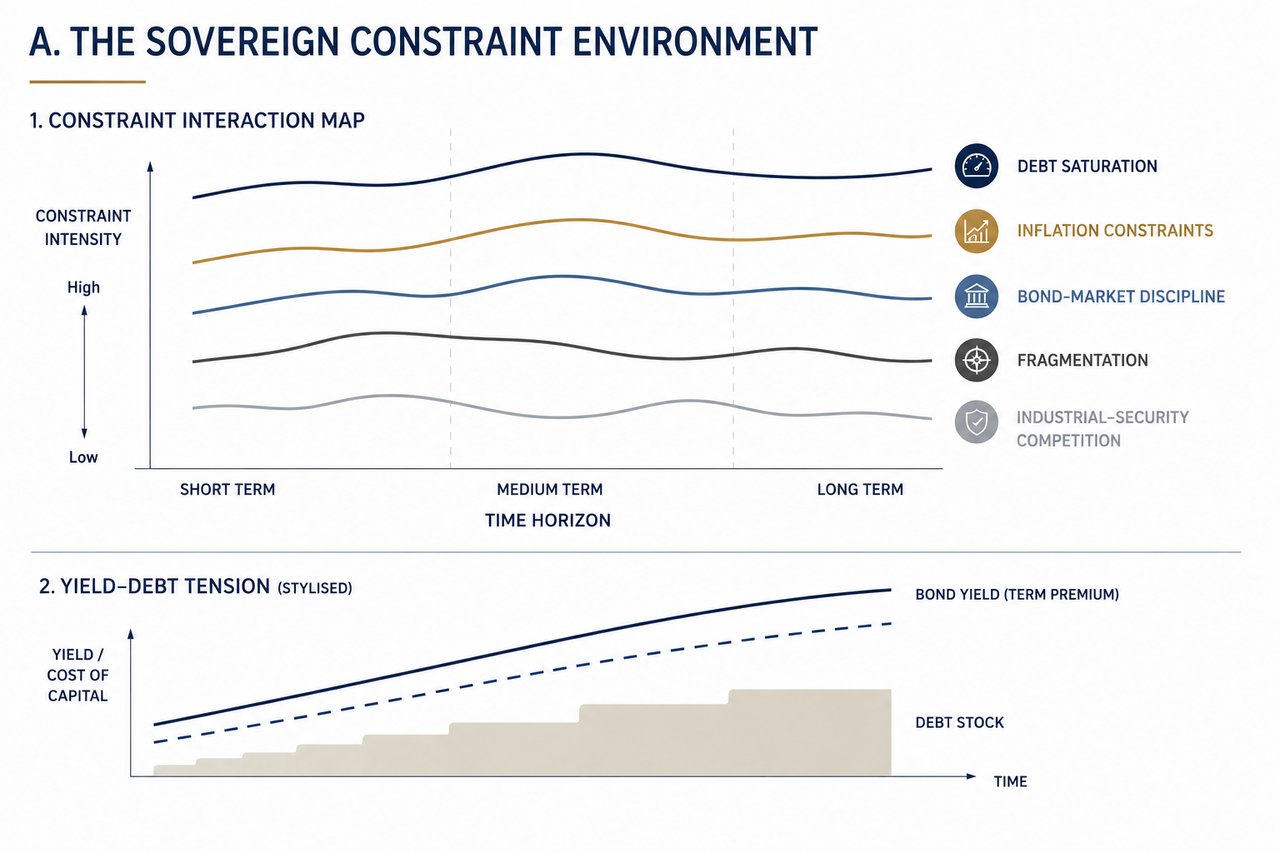
主权融资正处于实质性改变的约束环境之中。高企的债务水平、通胀敏感性、市场纪律、地缘政治碎片化以及不断上升的产业安全需求相互叠加,从根本上改变了国家为长期战略目标融资的条件。
债务饱和限制了常规财政扩张的空间,否则将引发不利的市场反应。通胀已重新成为具有约束力的因素,限制了货币宽松政策的运用,并使政策更多地取决于预期而非已实现的结果。债券市场如今对财政路径施加即时约束,长端收益率不仅反映当前发行情况,也反映前瞻性的可信度。
与此同时,全球体系正趋于碎片化。贸易、资本流动、技术和金融基础设施日益受到地缘政治格局而非纯粹经济效率的左右。这种碎片化推高了资本成本,降低了外部供应链的可靠性,并给主权机构的规划带来结构性不确定性。
在这些动态之上,新一轮产业与安全竞争正在展开。国防能力、能源安全、关键矿产、技术基础设施以及具备韧性的供应链,如今都需要持续、大规模、长期限的投资。
其结果是形成结构性张力:融资需求不断上升,而传统融资渠道却日趋受限。因此,主权机构必须超越单一工具的解决方案,转向能够在上述约束条件下运作的综合性融资架构。
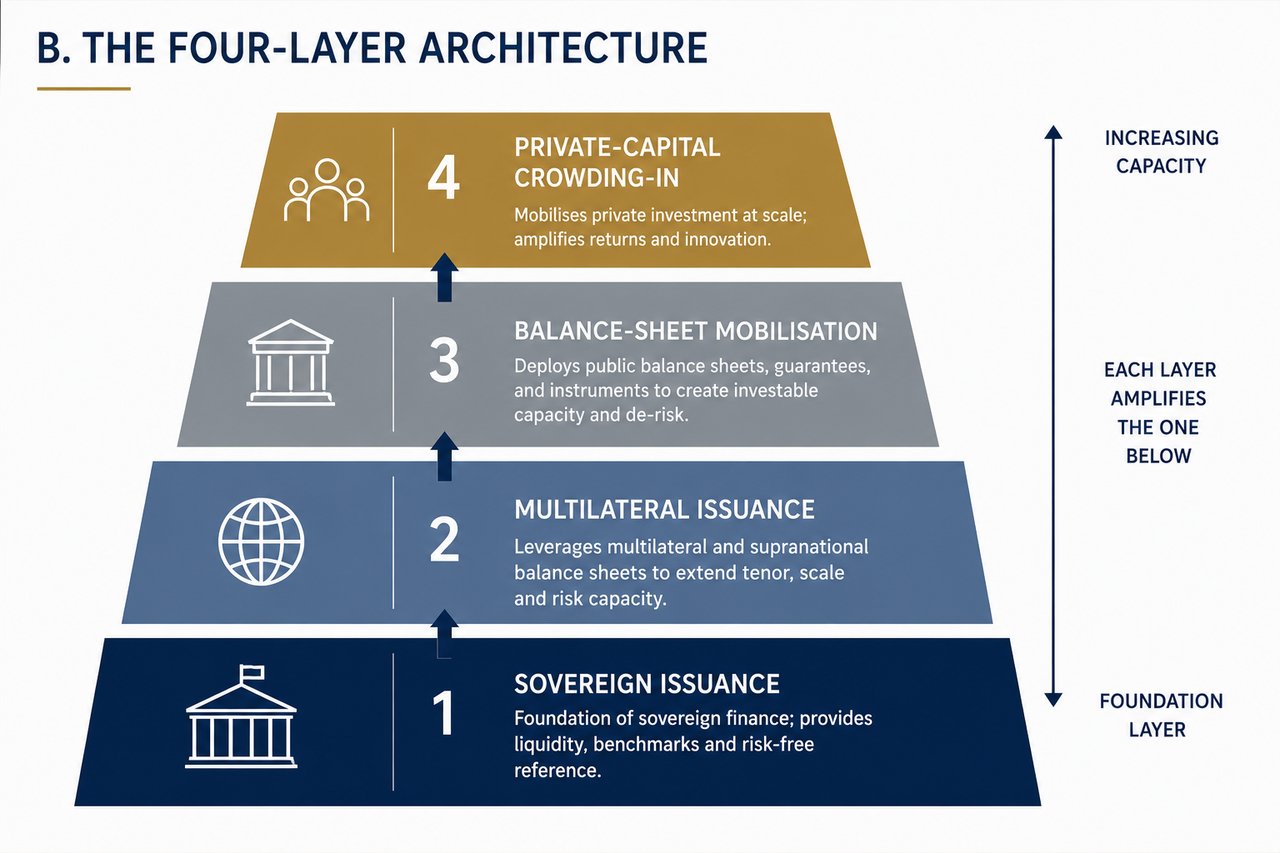
四层架构
有效的主权融资已不再通过单一渠道实现。它需要一个分层架构,其中每一组成部分各自发挥独特且互补的作用。
第一层仍是主权发行。政府债务市场继续提供基础性资金来源,具备规模、流动性和基准定价。然而,其容量受制于债务可持续性、市场吸纳能力和利率敏感度。
第二层为多边及超国家机构的发行。具有集合信用实力和优先债权人地位的机构,可将融资能力扩展至单一主权的限度之外。此类结构可提供规模和期限,但取决于政治层面的协调一致及机构授权。
第三层是资产负债表动员。这是现代主权融资的结构性核心,涉及审慎运用公共部门资产负债表、发展机构、担保能力及战略性资产,以产生长期限融资,而不单纯依赖直接的主权借款。结构设计得当时,这一层面可在法律、会计及市场约束范围内扩大融资能力。
第四层是私人资本的动员。私人资本并非主权融资的替代,而是其放大器。在收入可预见性、风险分配和机构公信力均充分的情况下,私人资本可将投资规模扩大至超出公共资产负债表单独所能支持的水平;反之,若上述条件缺失,私人资本则不会进入。
该体系的有效性取决于各层次的先后次序与相互配合。每一层次都必须用于其结构上适合承担的目的。若配置失当——例如期望私人资本取代主权需求,或期望主权发行承担全部融资需求——将导致不稳定。
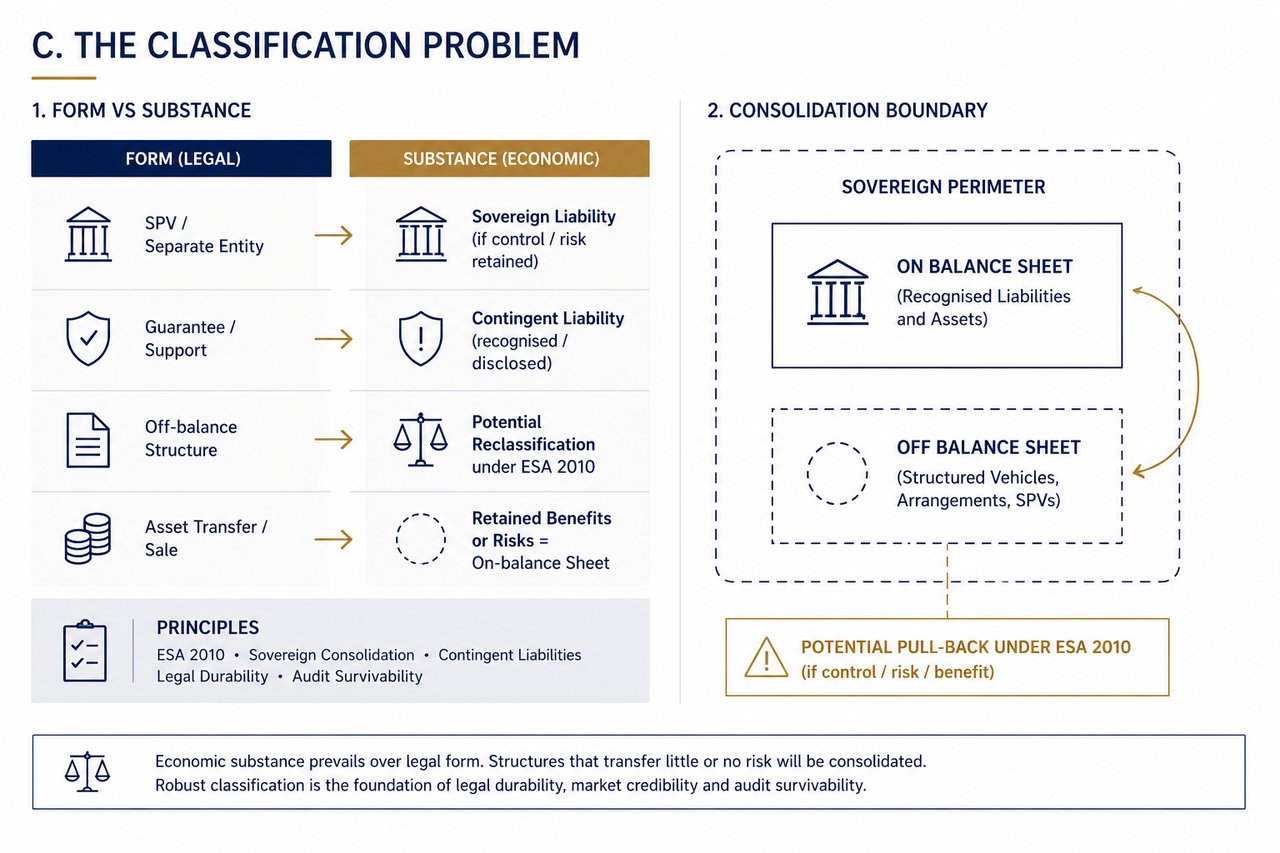
分类问题
在主权层面,决定性的制约因素并非资金获取,而是风险分类。
金融结构最终取决于其经济实质,而非法律形式。依据ESA 2010等框架,风险敞口依据控制权、风险转移和经济实质进行评估。凡公共部门保留有效控制权或承担重大下行风险的,无论形式上如何安排,相关负债在实质上均视为主权负债。
这构成了一项基本纪律。若某些结构试图在不转移基础风险的情况下将负债移出资产负债表,则其本质上是不稳定的。此类结构面临被重新分类、审计质疑以及丧失市场信誉的风险。
或有负债在这一动态中发挥着核心作用。担保、首损头寸和支持机制可以扩大融资能力,但并非没有代价。它们代表潜在的财政风险敞口,必须予以确认、定价和管理。
法律持久性成为首要的设计标准。融资结构必须经得起对抗性法律审查、监管审视以及潜在的政治变动。依赖于可逆条件、法律地位不确定或资产权利存在争议的机制,无法提供可靠的融资能力。
经得起审计检验同样至关重要。任何结构都必须能够通过独立审计而不被出具保留意见。如果某一结构无法在严格的会计和披露标准下得到辩护,则其无法构成可信的主权融资框架的一部分。
这种分类上的严谨性,将稳健的融资架构与金融工程区分开来。目标不是将可见的债务指标降至最低,而是构建在经济上真实、在法律上稳妥、在机构层面可信的结构。
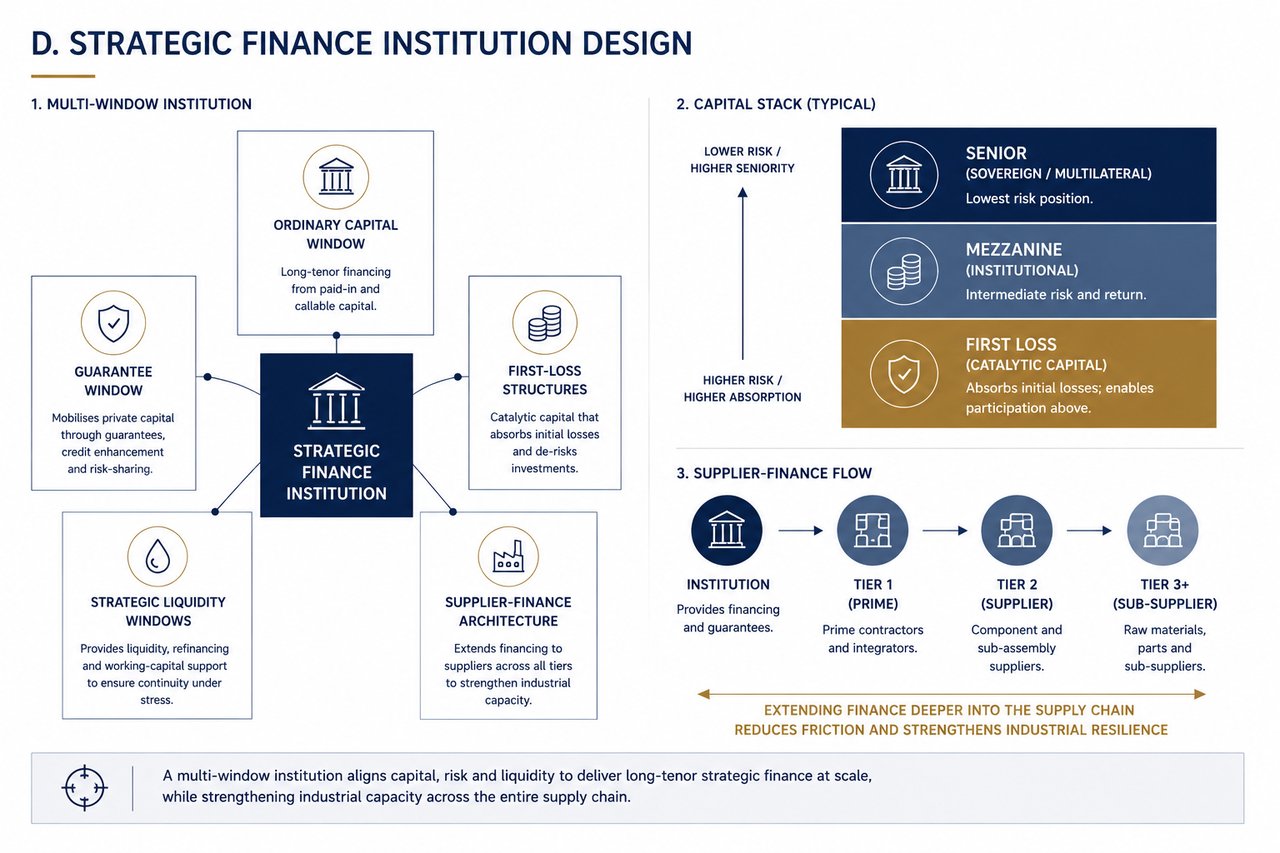
战略性金融机构设计
为落实多层次融资架构,主权机构日益需要专为长期限资本配置而设立的专业战略金融机构。
这些机构并非传统意义上的银行,而是被构建为多窗口资产负债表平台,其各个组成部分分别针对特定的融资功能而设计。
普通资本窗口依托实缴资本和可催缴资本提供优先级贷款能力,提供与主权信用质量及机构职责相匹配的长期资金。
担保窗口通过部分担保、信用增级和风险分担机制,支持私人贷款与投资,从而扩大风险承受能力。其目的在于动员原本不会进入战略性行业的资本。
首损结构提供催化性资本。通过承担事先界定的初始损失,该结构使机构投资者得以参与原本超出可接受风险范围的资产。关键要求在于透明度:风险必须被明确分配,而不是被掩盖。
战略性流动性窗口可确保在压力情形下的业务连续性。它们提供再融资能力、营运资金支持和稳定机制,以防止关键供应链和生产体系中断。
供应商融资架构将融资范围从主承包商延伸至二级和三级供应商。这一点至关重要,因为生产瓶颈通常出现在这些层级,而非主承包商层面。
此类机构的设计必须自成立之初即与法律框架、会计准则及市场预期相一致。目标并非在体系之外建立平行结构,而是构建完全在体系内运作、同时扩大体系有效承载能力的机构。
此类机构若架构得当,即构成主权战略金融的运营骨干,能够将政策目标转化为可执行、可扩展且可持续的融资方案。
主权融资
十个问题,帮助您从中筛选出最适合自身情况的五种主要方式,并同时对覆盖率进行压力测试。