请下载我行的介绍文件
确保主权及准主权项目融资的还款确定性
安全架构与执行路线图
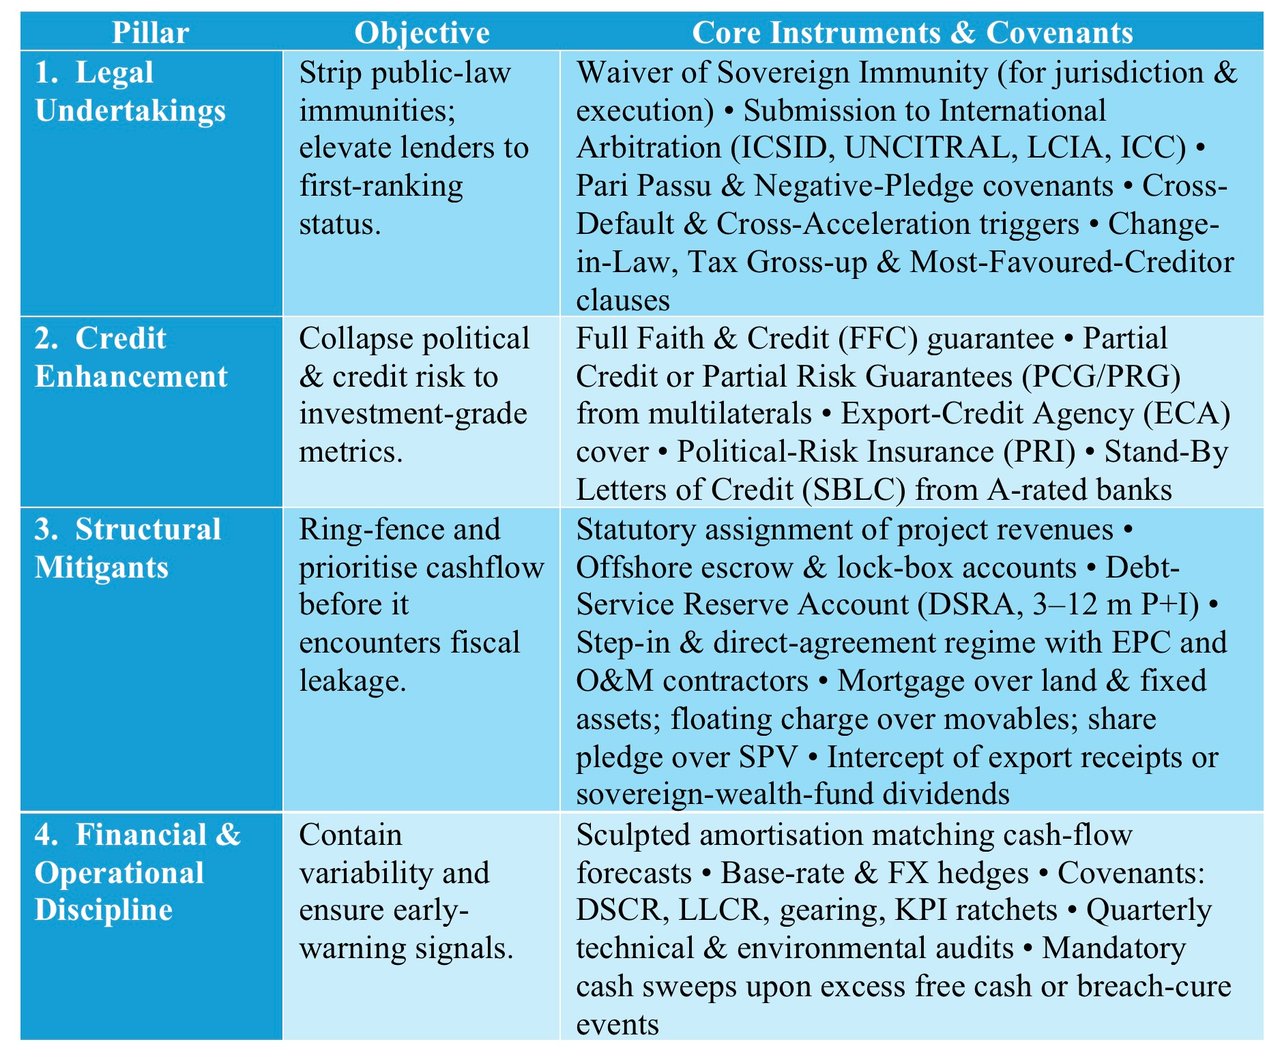
一、稳健担保安排的四大支柱
II. 针对政府交易对手的执行路径
1. 合同约定的提前到期
一旦发生违约事件(付款违约、违反约定事项、征收、重大不利变化、交叉违约),贷款人即宣布所有款项立即到期应付。
- 已向借款人及担保人送达通知。
- 若在宽限期内未能完成补救,则自动提取SBLC项下款项或向PRG提出索偿。
2. 仲裁裁决的取得
争议提交中立机构解决,最常见的为:
- ICSID(解决投资争端国际中心)——裁决具有约束力,所有缔约国均须将其作为终局判决予以承认(《ICSID公约》第54条);国内法院不得重新审查案件实体问题,但执行豁免仍适用当地法律(第55条)。
- UNCITRAL/LCIA/ICC 临时仲裁或机构仲裁,仲裁地为伦敦、巴黎、新加坡或海牙;依据1958年《纽约公约》执行。
3. 承认与执行
- 在主权国家持有用于商业目的资产的司法管辖区申请承认并执行仲裁裁决,例如商业应收款项或国家本身的商业财产。中央银行资产通常享有执行豁免(美国FSIA第1611(b)(1)条;英国SIA 1978第14(4)条),而独立的国有实体的资产仅在有限情形下可被执行。
- 依据限制性主权豁免原则(见英国《1978年国家豁免法》、美国《1976年外国主权豁免法》、新加坡《1979年国家豁免法》):主权国家就其主权行为(jure imperii)享有豁免,但就商业行为(jure gestionis)不享有豁免;执行豁免的范围则更为狭窄。
4. 扣押与扣划
- 针对主权机构为商业目的持有的银行账户发出的第三方债务令(英格兰)或移交令(美国)。
- 在允许的情况下扣押国有商业货物。法院往往采取限制态度:香港终审法院在FG Hemisphere诉刚果民主共和国案(2011年)中适用绝对豁免原则,国际海洋法法庭则命令加纳放行应NML Capital请求而被扣押的阿根廷海军舰船ARA Libertad号(2012年)。
- 扣押主权机构所有的、并非用于外交目的的商业财产(酒店、电信股权)。
5. 托管与锁箱控制
- 如果收入款项被支付至受英格兰法或纽约州法律管辖、并受账户控制协议约束的离岸账户,担保受托人可在违约时动用该等款项,而无需借款人所在国法院的命令。
- 与承购方或商品买方签订的三方账户控制协议,可触发付款的自动重新定向。
6. 介入权与替换权
- 补救期届满后,贷款人(或其被指定人)可根据直接协议更换运营方,从而保全资产价值和现金流。
- 政府同意已在直接协议中预先给予,从而降低了日后受到阻挠的风险。
7. PPP项目中的终止补偿
- 特许经营协议通常要求国家一次性支付终止补偿款:因授权方违约或政治性不可抗力而终止的,补偿款通常至少为优先债务加提前终止成本;因承包商违约而终止的,补偿通常较低。
- 该债务可由高评级机构或多边机构(如ADB、IDA)提供担保作为支持。
8. 保函与保险项下的提款
- PCG/PRG:贷款人提交索赔通知及仲裁裁决(对于PRG,有时仅需提交付款违约证明),并在保证协议规定的期限内获得支付。
- PRI涵盖征收、货币不可兑换及违约风险;保险人在赔付后代位求偿,并向主权方追偿。
9. 集体行动与信托契约执行(资本市场置换融资)
- 如通过发行债券为该贷款再融资,应在债券条款中纳入采用单一汇总表决机制的集体行动条款(CAC),以降低少数债权人拒绝同意债务重组的风险,同时在宣布提前到期前保留由受托人主导的执行机制。
三、担保权益完善的实务流程
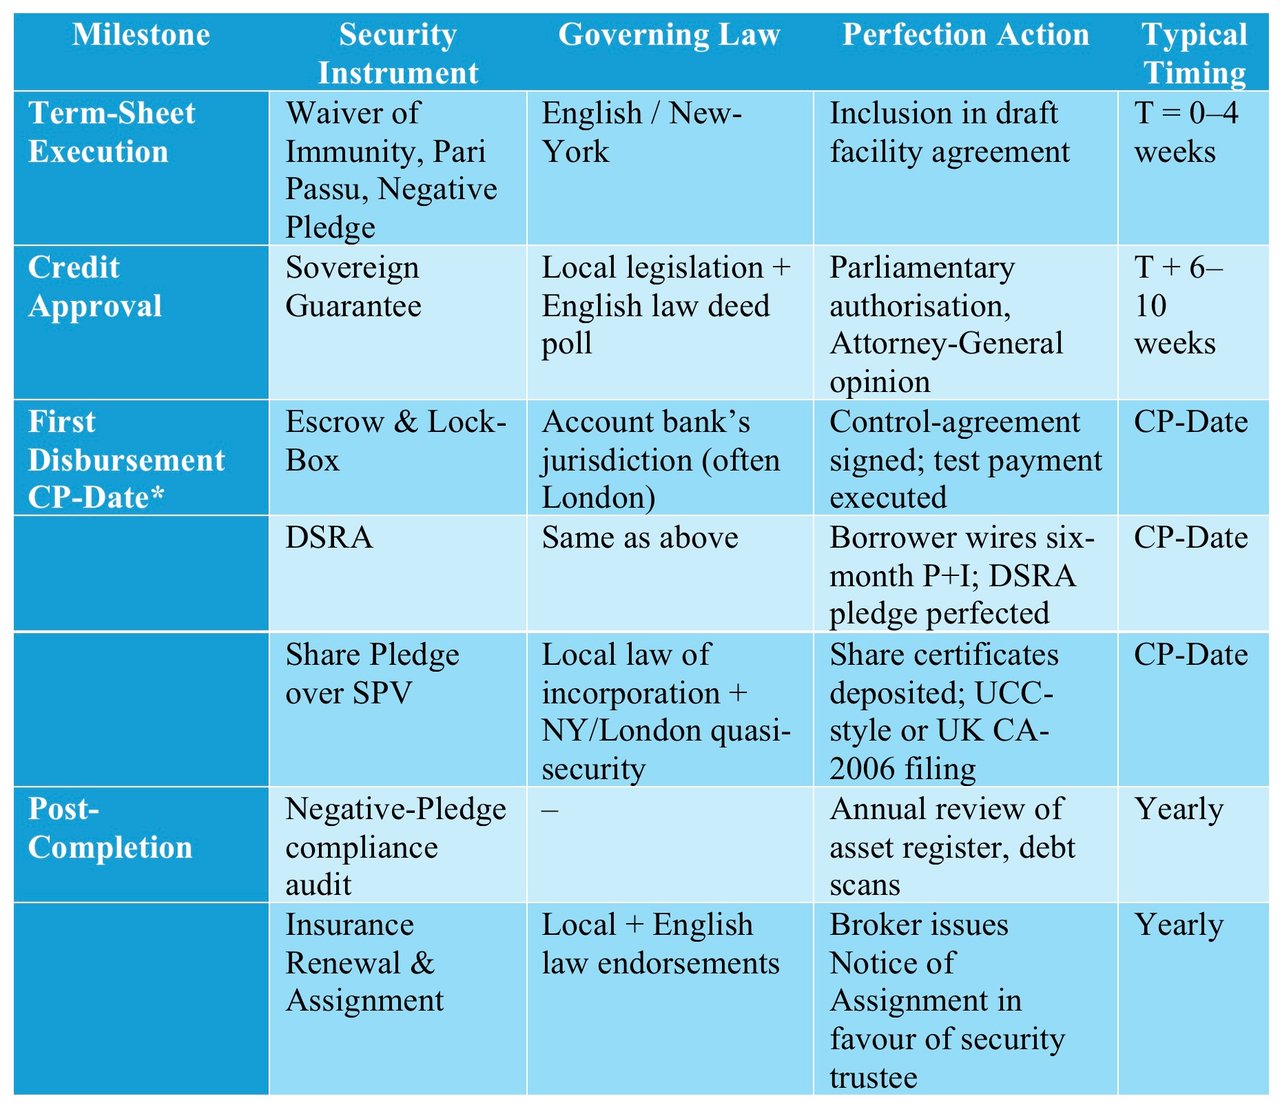
* CP = 先决条件。
IV. 风险敏感型增强措施
1. 商品价格波动
- 缓释措施:与银行商品交易部门预先约定对冲授权;掉期结算以出口应收款作为抵押。
2. 外汇币种不匹配
- 缓释措施:通过交叉货币掉期创设合成本币档;追加保证金由流动性支持安排提供资金,该安排每半年补充一次。
3. 不可抗力与政治事件
- 缓释措施:政治风险保险(PRI)与政治风险担保(PRG)分层配置;终止付款额按“债务加对冲安排的预计平仓成本”确定。
4. 巴塞尔产出下限对资本的拖累
- 缓释措施:出口信贷机构承保或多边担保,可依据适用的资本规则降低风险权重。
五、强化执行效力的补充条款
- 明确放弃“国家行为”原则(美国法律)——针对偶尔被用于抗辩执行的一项抗辩理由。
- “无反索赔”承诺——禁止主权方以无关的税务或侵权索赔抵销债务偿付。
- 货币补偿条款——若判决须折算为当地货币方可执行,则要求主权方补足差额。
- 附自动利差上调的信息披露契约——财务数据提交逾期将触发利差上调(例如 +25 个基点)。
- 偿债准备金账户(DSRA)投资约定——偿债准备金账户须投资于许可的工具,若余额低于规定的准备金水平,须予补足。
简言之
通过叠加法律承诺、第三方信用增级、刚性现金流截留机制及预警性契约条款,贷款人可降低预期损失并提高回收前景;但无法消除主权信用风险本身。倘若主权方仍出现违约,一套分级强制执行机制(自现金归集等软性触发措施起,逐步升级至仲裁裁决,最终至全球范围内的资产查封)旨在保障贷款人的清偿优先权,同时避免引发地缘政治对抗。简言之,设计完善的担保架构既能在事前抑制违约,也能在事后为融资方提供国际公认的救济手段。
结语
主权方附加的额外文件(议会授权、ESG审计、FPIC签署同意、气候压力测试)在筹备阶段可能显得繁琐,但其降低违约概率和违约损失率的作用,是单靠利差无法实现的。投资者往往信任那些将这些保护措施写入交易的借款人,从而使强制执行的必要性降低。这正是一般意义上的结构化交易与真正具备可融资性的交易之间的区别。
战略顾问:致主权借款人的三条临别忠告
1. “可融资性是一个不断移动的目标。”
随着Basel III产出下限逐步实施,以及气候调整后的评级和政治风险溢价不断演变,可接受的风险分配也将随之变化。应内置每二十四个月一次的复核触发机制。
2. “结构对利差的决定作用大于评级。”
担保结构薄弱的交易,其定价可能比信用评级较低、但设有托管账户、政治风险担保(PRG)和介入权的主权借款人的交易更宽。评级固然重要,交易架构同样重要。
3. “透明度前置,风险后置。”
在议会审议阶段披露每一项或有负债、并通过多边担保机制隔离政治风险的政府,往往能获得更广泛的投资者需求。不透明往往会带来附加溢价,或无人问津。
主权融资
十个问题,帮助您从中筛选出最适合自身情况的五种主要方式,并同时对覆盖率进行压力测试。
准备好进行Zoom视频会议了吗?